
作成日付: 2026年11月2日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
J-REIT研究ラボでは、J-REIT各銘柄の有価証券報告書を中心に、決算説明資料や適時開示情報などを確認し、投資法人の状況をできるだけ丁寧に読み解いています。
このシリーズは、投資の専門家向けに難しい分析を並べるものではありません。個人投資家や投資初学者の方が、J-REITの収益構造や財務状況を理解し、ご自身の投資判断に役立てられるような内容を目指しています。
今回取り上げるのは、**森ヒルズリート投資法人(3234)**です。
森ヒルズリートは、東京都心の優良オフィスを中心に投資するJ-REITです。六本木ヒルズ森タワー、虎ノ門ヒルズ 森タワー、アーク森ビルなど、東京を代表するオフィスビルを保有しています。
第40期(2026年7月期)の決算では、1口当たり分配金(DPU)3,100円を維持しました。
また、保有不動産の鑑定評価額と帳簿価額の差である含み益は、約1,104億円に達しています。
一方、有価証券報告書を詳しく確認すると、分配金には不動産売却益が大きく寄与しており、借入金利の上昇による利益への影響も確認できます。
優良な不動産を保有していることと、継続的に分配金を生み出す力が強いことは、必ずしも同じではありません。
今回は、この違いに注目して森ヒルズリートの実態を確認していきます。
この銘柄はどんなJ-REIT?
まずは基本情報です。
| 項目 | 内容 |
|---|---|
| 投資法人名 | 森ヒルズリート投資法人 |
| 証券コード | 3234 |
| スポンサー | 森ビル株式会社 |
| 資産運用会社 | 森ビル・インベストメントマネジメント株式会社 |
| 分類 | オフィス主体型 |
| 決算期 | 1月・7月 |
| 保有物件数 | 11物件 |
| 取得価格合計 | 約4,150億円 |
| 総資産 | 約4,112億円 |
| オフィス比率 | 96.5% |
| 東京都心3区比率 | 91.4% |
| 平均築年数 | 24.2年 |
| 第40期末稼働率 | 98.2% |
| JCR格付 | AA(安定的) |
※数値は原則として2026年7月期末時点。比率は取得価格ベース等、各資料の定義によります。
森ヒルズリートの特徴は、東京都心の大型優良物件に投資を集中させていることです。
保有物件数は11物件と多くありませんが、個々の資産規模が大きく、取得価格の約91%が東京都心3区に集中しています。
主な保有資産は以下のとおりです。
- 六本木ヒルズ森タワー:都心を代表する大規模複合施設のオフィス部分。ポートフォリオ最大の資産であり、多額の含み益があります。
- 虎ノ門ヒルズ 森タワー:虎ノ門エリアのランドマーク。近年も持分を追加取得しています。
- アーク森ビル:1986年竣工の大型オフィス。築年数は進んでいますが、エリアの成熟による競争力を持つ資産です。
- 愛宕グリーンヒルズ:2027年の固定型マスターリース契約改定が注目される物件です。
- 赤坂溜池タワー:今回、空室率と収益の面で注意したい物件です。
- 後楽森ビル:ポートフォリオの中では港区以外に位置するオフィス物件です。
- アークヒルズ サウスタワー:オフィス需要の強い六本木・赤坂エリアに位置します。
- オランダヒルズ森タワー:設備更新投資が進められている物件です。
- 六本木ファーストプラザ:住宅物件。賃料改定や入替による成長余地があります。
- 六本木ビュータワー:住宅物件。第40期には修繕費減少がNOI改善に寄与しました。
- ラフォーレ原宿(底地):段階的に持分譲渡を進めており、売却益が分配金を支えています。
東京都心の資産に集中していることは強みである一方、地域分散という点では限定的です。
また、築年数の進んだ物件も含まれるため、立地の良さだけでなく、設備更新の負担にも目を向ける必要があります。
直近決算期の指標確認
第39期(2026年1月期)と第40期(2026年7月期)を比較します。
| 指標 | 第39期 | 第40期 | 変化 |
|---|---|---|---|
| 総資産 | 4,112.3億円 | 4,112.0億円 | ほぼ横ばい |
| 純資産 | 2,029.8億円 | 2,018.7億円 | 減少 |
| DPU | 3,100円 | 3,100円 | 横ばい |
| 巡航EPU参考値(ラボ推計) | 約2,441円 | 約2,421円 | 約20円減 |
| 総資産LTV | 46.1% | 46.4% | +0.3pt |
| 賃貸NOI | 72.18億円 | 72.92億円 | 増加 |
| NOI利回り | 3.5% | 3.5% | 横ばい |
| 1口当たりFFO | 3,019円 | 3,025円 | +6円 |
| 期末稼働率 | 98.9% | 98.2% | ▲0.7pt |
| 不動産譲渡益 | 約15.20億円 | 約12.57億円 | 減少 |
※巡航EPU参考値は、当期純利益から不動産譲渡益を単純控除し、期末投資口数で割った当ラボ独自の簡易試算です。一時費用、税効果、資産入替の通期効果等は調整していません。正式な巡航EPUとは異なります。また、FFOとEPUは定義が異なるため、直接比較する指標ではありません。
今回の決算では、NOIが増加した一方、当期純利益は減少しました。
また、DPUは3,100円を維持したものの、売却益を除いた利益相当額は小幅に低下しています。
この違いが、今回の分析で最も重要なポイントです。
注目ポイント1:DPU3,100円を維持。しかし、その中身には注意したい
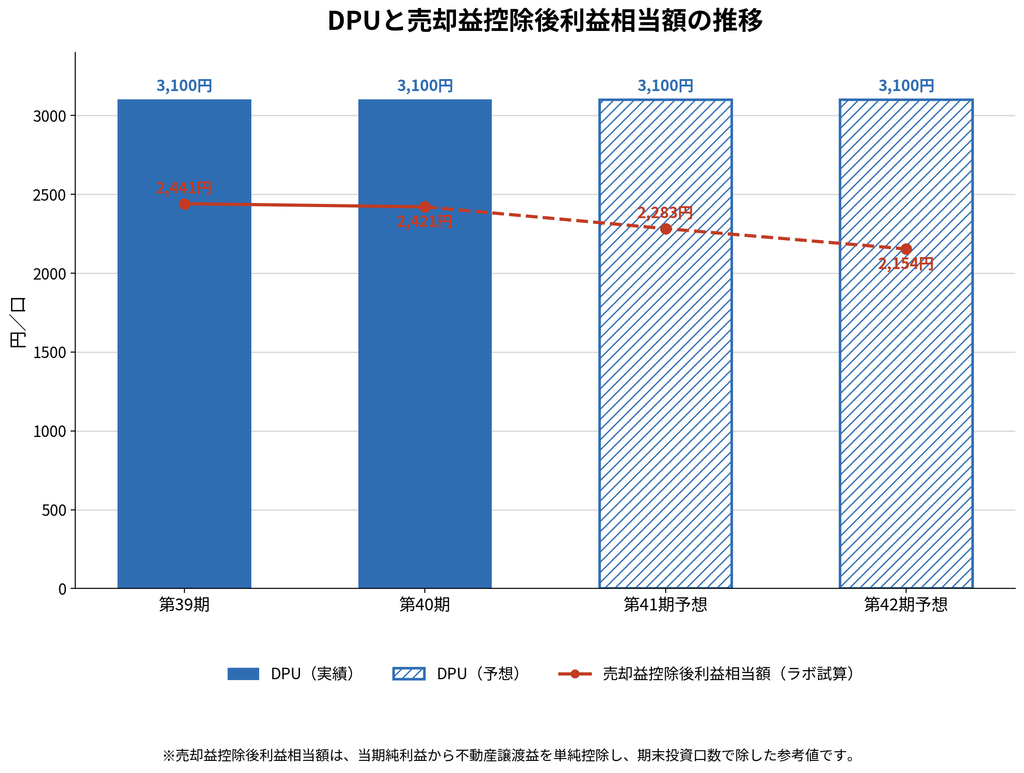
第40期のDPUは3,100円でした。
第39期も3,100円でしたので、表面的には安定した分配金が続いています。
しかし、当期純利益約58.07億円の中には、ラフォーレ原宿(底地)の持分譲渡による利益約12.57億円が含まれています。
この売却益を単純に除くと、1口当たりの利益相当額は約2,421円となります。
DPU3,100円との差は約679円です。
もちろん、この差額がそのまま売却益による分配額を表すわけではありません。実際の分配には積立金や繰越利益なども関係しています。
それでも、分配金の相応の部分が不動産譲渡益によって支えられていることは確認できます。
さらに、2027年1月期と2027年7月期について、会社は次のような予想を示しています。
| 指標 | 第40期実績 | 第41期予想 | 第42期予想 |
|---|---|---|---|
| DPU | 3,100円 | 3,100円 | 3,100円 |
| 売却益控除後利益相当 | 約2,421円 | 約2,283円 | 約2,154円 |
| 圧縮積立金取崩額 | 約0.12億円 | 約2.80億円 | 約5.05億円 |
第42期までDPU3,100円を維持する一方、売却益を除いた利益相当額は低下する計算です。
そして、その差を埋めるために圧縮積立金の取崩しも増加する見込みです。
ただし、不動産売却益による分配は必ずしも悪いことではありません。
長期間保有した不動産に蓄積された価値を売却によって実現し、投資主へ還元することは、合理的な資本政策になり得ます。
重要なのは、売却益がなくなった後も、賃貸収益から十分な利益を確保できるかという点です。
当ラボでは、DPUの水準だけでなく、その構成が今後どのように変化するかに注目しています。
注目ポイント2:約1,104億円の含み益は大きな強み
森ヒルズリートの魅力の一つは、保有不動産に蓄積された含み益です。
第40期末の帳簿価額は約3,966億円、鑑定評価額は約5,070億円となっています。
その差額は約1,104億円です。
帳簿価額に対する含み益率は約27.8%に達しています。
特に六本木ヒルズ森タワーと虎ノ門ヒルズ 森タワーの含み益が大きく、ポートフォリオの資産価値を支えています。
| 物件 | 含み損益の概算 |
|---|---|
| 六本木ヒルズ森タワー | +約496億円 |
| 虎ノ門ヒルズ 森タワー | +約266億円 |
| 愛宕グリーンヒルズ | +約85億円 |
| ラフォーレ原宿(底地) | +約100億円 |
| 赤坂溜池タワー | ▲約33億円 |
これだけの含み益があることは、資産価値を評価するうえで大きなプラス材料でしょう。
また、会社が公表する第40期末の1口当たりNAVは166,139円です。
ただし、含み益は現金ではありません。
売却しなければ実現しない部分もあり、実際の売却価格が鑑定評価額と一致する保証もありません。
さらに、売却すればその資産から得ていた賃料収入も失われます。
したがって、含み益の大きさだけでなく、それをどのように投資主価値へつなげるかが重要になります。
注目ポイント3:ラフォーレ原宿の段階的譲渡は合理的な戦略か
森ヒルズリートは、ラフォーレ原宿(底地)の持分を段階的に売却しています。
第40期には持分5%を23.65億円で譲渡し、約12.57億円の利益を計上しました。
会社は今後も持分譲渡を続けながら、その売却資金を新規物件取得などに活用する方針です。
決算説明資料によれば、ラフォーレ原宿の譲渡価格に対するNOI利回りは2.4%です。
一方、近年追加取得した虎ノ門ヒルズ 森タワーのNOI利回りは3.0%とされています。
単純な比較では、相対的に利回りの低い資産を売却し、収益性の高い資産へ入れ替えることには合理性があります。
また、売却資金を自己投資口取得や借入金返済に活用する選択肢もあります。
ただし、これまでの売却益を今後も同じ規模で確保できるとは限りません。
ラフォーレ原宿の持分は第40期末で39%となっており、残る売却可能持分には限りがあります。
会社は2030年まで持分5%ずつの譲渡を前提とした方針を示していますが、将来の譲渡価格や利益が確定しているわけではありません。
売却益を投資主へ還元しながら、同時に新しい賃貸収益を積み上げられるか。
この資産入替の成果が、今後の重要な判断材料になると考えられます。
注目ポイント4:賃料増額の動きは前向き
今回の決算説明資料では、既存物件の賃料改定について前向きな情報が示されています。
パススルー型のオフィス物件では、第40期の契約改定時賃料増額率が+7.3%となりました。
住宅物件でも、契約改定時+11.4%、テナント入替時+19.6%の増額となっています。
| 賃料増減率 | 第39期 | 第40期 |
|---|---|---|
| オフィス・改定時 | +2.7% | +7.3% |
| オフィス・入替時 | +9.1% | +1.9% |
| 住宅・改定時 | +15.3% | +11.4% |
| 住宅・入替時 | +24.1% | +19.6% |
住宅では引き続き大幅な増額が確認でき、オフィスの契約改定時賃料も改善しています。
また、オフィスのレントギャップは前期の▲7.5%から第40期は▲9.3%へ拡大しました。
レントギャップとは、現在の契約賃料と市場賃料との差を示すものです。
今回のマイナス9.3%は、契約賃料が市場賃料を下回っていることを意味します。
市場賃料が上昇しているため、今後の契約更改で増額できる余地があると考えられます。
ただし、ここで注意したいのは、賃料増額率と増収額の違いです。
第40期のパススルー型オフィスでは、賃料改定による月額賃料増加額は約211万円でした。
増額率は良好でも、ポートフォリオ全体の金融費用の増加を補うには、まだ小さい金額です。
今後は増額率だけでなく、実際にどれだけの賃料収入増加につながったのかを確認する必要があるでしょう。
注目ポイント5:固定型マスターリースは今後の成長機会にも
森ヒルズリートの収益構造を理解するうえで、固定型マスターリースは重要です。
固定型マスターリースとは、建物をまとめて借り受ける会社が、原則として一定の賃料を投資法人に支払う契約です。
森ヒルズリートでは、森ビルとの固定型マスターリースによる賃料が全体の約69%を占めています。
この仕組みには、最終的な入居テナントの入退去による収益変動を抑えやすいというメリットがあります。
一方、市場賃料が上昇していても、投資法人が受け取る賃料は契約改定まで変わりにくいという特徴もあります。
今回の決算説明資料では、2027年に契約満了時期を迎える愛宕グリーンヒルズと虎ノ門ヒルズ 森タワーについて、賃料増額余地が示されました。
現在の賃料鑑定評価は、それぞれ現行賃料比で+4.4%、+3.7%となっています。
会社は継続的な増額改定を目指すとともに、契約期間の短期化も進める方針です。
これまで安定性を重視してきた固定型マスターリースから、今後は賃料上昇を取り込む動きが強まる可能性があります。
ただし、これらの増額率は現時点の賃料鑑定評価に基づくものであり、実際の契約改定額が確定したものではありません。
また、説明資料の試算では固定型マスターリース全体の半期賃料収入が約67.28億円から約68.28億円へ増えるイメージが示されています。
約1億円の増収はプラス材料ですが、金利負担の増加をすべて補えるとは限りません。
今後の契約改定がどの程度の増益につながるか、実績を確認していきたいところです。
注目ポイント6:財務基盤は比較的強いが、金利負担は増加している
森ヒルズリートの財務状況は、現時点では比較的安定していると考えられます。
第40期末の有利子負債残高は約1,906億円、総資産LTVは46.4%、鑑定評価額ベースのLTVは36.5%です。
JCR格付もAA・安定的を維持しています。
ただし、金利上昇の影響はすでに損益に表れています。
第40期の借入金利息と投資法人債利息の合計は約7.86億円となり、数期前から大きく増加しています。
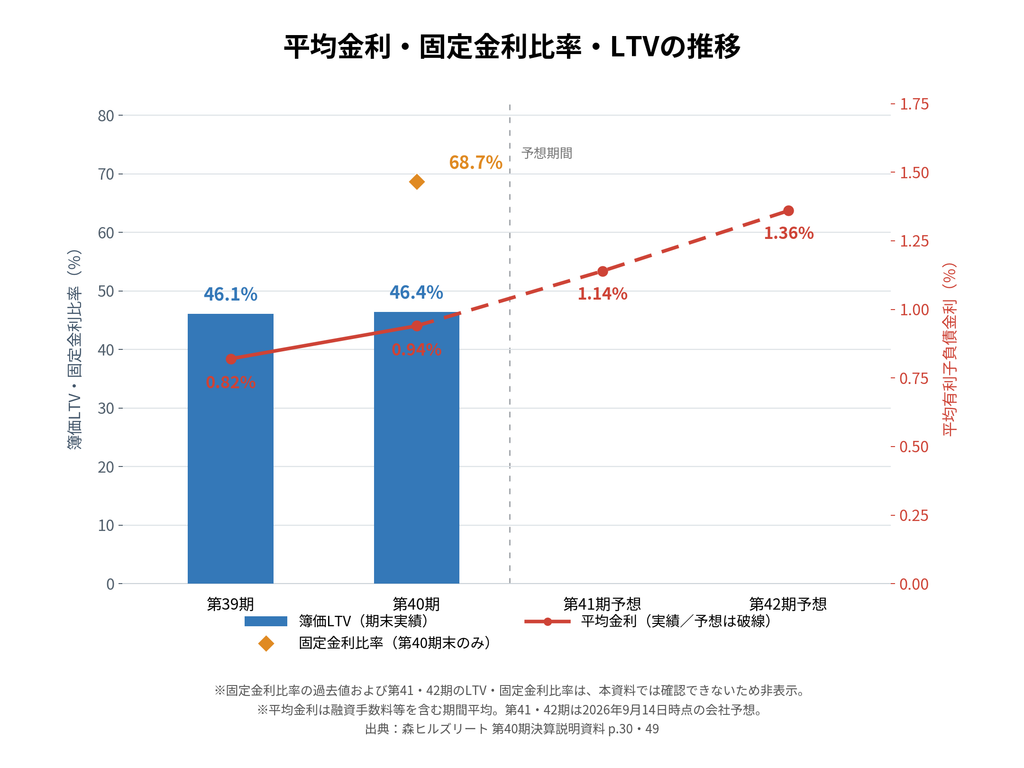
会社が公表する、融資手数料等を含む平均有利子負債金利は次のとおりです。
| 決算期 | 平均金利 |
|---|---|
| 第39期実績 | 0.82% |
| 第40期実績 | 0.94% |
| 第41期予想 | 1.14% |
| 第42期予想 | 1.36% |
※将来予想は2026年9月14日時点の会社想定です。期末加重平均金利とは算出方法が異なります。
第40期の0.94%から第42期の1.36%へ、0.42ポイント上昇する予想です。
また、営業外費用も第40期の約8.95億円から、第42期には約12.89億円へ増加する見通しです。
この費用増加は、今後の利益成長にとって無視できない負担となる可能性があります。
固定金利比率は68.7%ですので、金利変動の影響を一定程度抑えていますが、残る部分は変動金利であり、固定化された借入金も将来の借換時には新たな金利条件の影響を受けます。
財務基盤が強いことと、金利上昇によって利益が圧迫されないことは別の問題です。
今後は都心オフィスの賃料上昇を、どの程度金融費用の増加と相殺できるかが重要になるでしょう。
気になる点:冷静に見ておきたいリスク
ここまでは森ヒルズリートの資産価値や成長余地を中心に確認してきました。
しかし、有報を細かく読むと、今後も注意したい点がいくつかあります。
1.赤坂溜池タワーの稼働率低下
第40期末の赤坂溜池タワーの稼働率は87.6%でした。
第38期末には99.4%でしたので、2期で11.8ポイント低下しています。
NOIも前期の約5.80億円から当期は約5.09億円へ減少しました。
さらに、帳簿価額約407億円に対して鑑定評価額は約374億円と、約33億円の含み損があります。
ポートフォリオ全体には大きな含み益がありますが、個別に見ると収益・資産評価の両面で課題がある物件も存在します。
もっとも、都心オフィスではテナント入替のタイミングによって一時的に稼働率が低下することもあります。
重要なのは、空室がどの程度の期間で埋まり、どのような賃料水準で新規契約が成立するかです。
今後のリーシング状況を確認する必要があります。
2.設備更新費用の増加
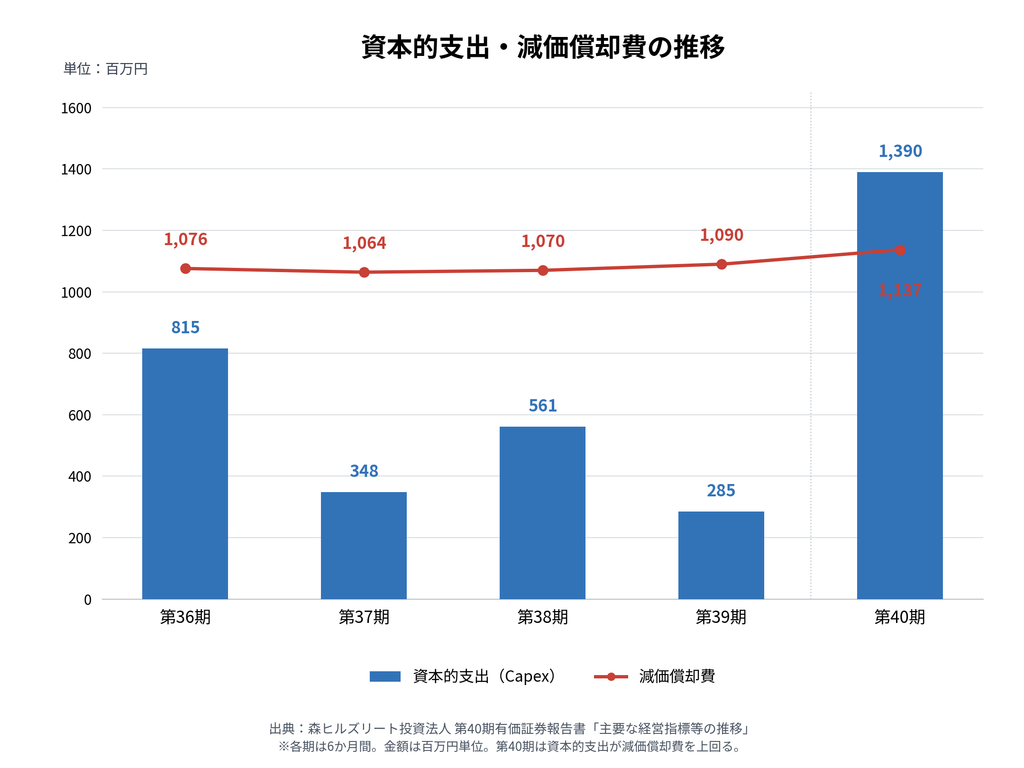
第40期の資本的支出(Capex)は約13.9億円でした。
前期の約2.85億円から大きく増加しています。
主な内容は、トイレ改修、スプリンクラー更新、空調設備更新、熱源設備更新などです。
これらは資産競争力の維持に必要な投資と考えられます。
ただし、設備更新には現金支出が伴います。
森ヒルズリートの平均築年数は24.2年であり、今後も一定の更新投資が必要となる可能性があります。
高品質な物件であることと、維持コストが少ないことは必ずしも同じではありません。
賃料増額で得られる利益と、設備更新に必要な現金支出のバランスにも注目したいところです。
3.スポンサーとの関係が深い
森ビルは、森ヒルズリートのスポンサーであると同時に、主要投資主、資産運用会社の親会社、主要賃借人、物件管理会社、資産売買の取引相手でもあります。
こうした関係は効率的な資産運用や安定的な収益の確保につながる可能性があります。
一方で、物件売買や賃料改定などでは、スポンサーと投資法人の経済的な立場が必ずしも完全に一致するとは限りません。
有報では、鑑定評価額を基準とした取引条件や、利益相反管理のための審査体制が開示されています。
今回の資料から、これらの仕組みに問題があると判断する根拠は確認されていません。
ただし、今後もスポンサーとの契約条件を丁寧に確認していくことは重要でしょう。
4.保有物件の売却自由度
森ヒルズリートが保有する物件には、共有持分や区分所有権、信託受益権を通じた保有が多く見られます。
一部物件では、譲渡に際して関係者の承諾や優先交渉などが必要となる場合があります。
したがって、含み益が存在していても、すべての資産を自由な時期と価格で売却できるとは限りません。
ただし、ラフォーレ原宿では実際に持分譲渡が進められていますので、こうした制約が直ちに売却を妨げるという意味ではありません。
資産価値を評価する際には、鑑定評価額だけでなく、実際にその価値をどのように実現できるかも考えておきたいところです。
今後の注目点:2027年以降に利益構造は変わるのか
森ヒルズリートは、今後もDPU3,100円以上を目指しながら、売却益を除いたDPUの向上を図る方針を示しています。
そのための主な施策は、固定型マスターリースの賃料改定、パススルー物件の賃料増額、スポンサーからの新規物件取得、自己投資口取得などです。
いずれも合理性のある施策と考えられます。
ただし、2027年7月期までの会社予想では、売却益を除いた利益相当額は減少する計算です。
そのため、当ラボでは2027年以降の賃料改定が実際にどれだけの利益改善につながるかを注目しています。
特に確認したいのは、次の点です。
- 愛宕グリーンヒルズと虎ノ門ヒルズ 森タワーの賃料改定実績
- パススルーオフィスのレントギャップ解消と増額金額
- 金融費用の上昇ペース
- ラフォーレ原宿の譲渡益還元と残存持分
- スポンサー物件の新規取得の有無と取得利回り
- 赤坂溜池タワーの稼働率回復
- 更新投資負担とキャッシュフローの状況
会社の成長戦略が計画どおり進めば、売却益を除いた利益が改善する可能性はあります。
一方、金利負担の増加が続けば、賃料増額による利益改善が相殺されることも考えられます。
したがって、当面はDPU3,100円の維持だけでなく、その分配金を支える継続利益が増えているかを確認することが重要になりそうです。
まとめ:資産価値の厚さを、今後の利益成長にどうつなげるか
森ヒルズリートの第40期有価証券報告書を確認すると、東京都心の優良不動産を中心としたポートフォリオの強さが改めて分かります。
約1,104億円の含み益、都心優良物件の保有、森ビルのスポンサー力、比較的安定した財務基盤など、評価できる材料は多くあります。
一方で、DPU3,100円の中には不動産売却益が大きく寄与しており、会社予想では2027年7月期に向けて売却益を除いた利益相当額が減少する計算です。
加えて、金利上昇に伴う金融費用の増加や、築年数の進行による設備更新投資にも注意が必要です。
ただし、森ヒルズリートには今後の改善材料もあります。
2027年に予定される固定型マスターリースの契約改定は、これまで取り込みにくかった市場賃料の上昇を収益に反映する機会となる可能性があります。
また、ラフォーレ原宿の持分譲渡で回収した資金を、新たな収益資産の取得や資本政策に活用できれば、投資主価値の向上につながることも考えられます。
当ラボとしては、森ヒルズリートを資産価値に厚みがあり、今後の収益構造の改善が注目されるJ-REITと捉えています。
今後の焦点は、現在の分配金3,100円を維持できるかという点だけではありません。
その分配金を、不動産売却益や積立金の活用だけでなく、継続的な賃貸収益によってどこまで支えられるようになるか。
ここに森ヒルズリートの中長期的な評価を左右する重要なポイントがあるのではないでしょうか。
参考資料
- 森ヒルズリート投資法人「第40期(2026年7月期)有価証券報告書」
- 森ヒルズリート投資法人「第40期(2026年7月期)決算説明資料」(2026年9月14日)
- 森ヒルズリート投資法人「(訂正)2026年7月期 決算短信(REIT)の一部訂正に関するお知らせ」(2026年10月28日)
※決算短信の訂正は、利害関係者への賃貸借情報の一部記載漏れに関するものです。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
また、本記事に登場する「J-REIT研究ラボ上級研究員ジーピ」は、AIを用いた架空のキャラクターであり、実在する人物とは関係ありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。
投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
コメント