J-REIT研究ラボ|作成日:2026年10月25日
データソース
- Oneリート投資法人 2026年8月期(第26期)決算短信(2026年10月21日公表)
- Oneリート投資法人 2026年8月期(第26期)決算説明資料(2026年10月21日公表)
投資法人の特徴
Oneリート投資法人は、みずほ信託銀行をスポンサーとする総合型J-REITです。
従来は中小規模のオフィスビルを重点投資対象としてきましたが、近年はホテルの取得を積極化し、オフィスとホテルの両方を収益基盤とするポートフォリオへの転換を進めています。
2026年3月には4年半ぶりの公募増資を実施し、ホテル5物件とオフィス1物件を取得しました。さらに2026年9月には、沖縄県沖縄市の大型リゾートホテルを取得しています。
2026年8月期末時点の保有物件数は34物件、取得価格総額は約1,512億円。9月のホテル取得後には資産規模が約1,567億円となり、中期目標の2,000億円に向けた成長を目指しています。
一方、こうした資産拡大の過程では、金利負担の増加や既存物件の売却に伴う賃貸収益の減少も生じています。
今回の決算は、Oneリートが従来の安定運用から新たな成長段階へ移行するうえで、重要な節目になったと考えられます。
結論と総評
今回の決算は、表面的には好調ですが、分配金の持続性という観点では慎重な評価が必要です。
2026年8月期の営業収益は前期比20.4%増、当期純利益は29.4%増となり、1口当たり分配金(DPU)は2,386円から2,553円へ増加しました。
また、2027年8月期には過去最高となるDPU2,780円を予想しています。
ただし、分配金を押し上げているのは主に不動産売却益です。
売却益等を除いたEPUは、2026年2月期の2,173円から2026年8月期には1,836円へ低下。2027年8月期予想では、一過性費用を除いても1,543円となっています。
このため、分配金が増えていることと、投資法人の継続的な収益力が改善していることは分けて考える必要があります。
もっとも、Oneリートは現状の課題を認識したうえで、ホテルの収益改善と資産入替を組み合わせる戦略を打ち出しています。
当ラボとしては、ホテルへの投資拡大という方向性には合理性があると考えます。一方、その成果が巡航利益に反映されるまでには時間が必要です。
今後3年間を資産売却益によるDPU下支え期間と位置付けた経営方針についても、単なる問題の先送りと断定することは適切ではありません。
重要なのは、この3年間が本業利益を再成長させるための有効な準備期間となるかどうかです。
今回の「行間」の主な論点
本レポートでは、以下の9つの論点を中心に分析します。
- 3年間のDPU下支え期間は、巡航利益の回復に時間が必要というメッセージか
- 固定金利比率の急低下は財務戦略の変化なのか
- 厳しい金利前提を織り込んでも、巡航利益の回復が見えにくい理由
- ホテル取得後に本格化する改修費・資本的支出の負担
- 名古屋伏見スクエアビルの高値売却を再現できるか
- 沖縄ホテルの高い鑑定NOI利回りは何を意味するのか
- オフィス増賃の好調さと、築古物件が抱える課題
- ホテル収益の改善は物件ごとに異なる
- 公募増資による規模拡大を1口当たり利益の成長につなげられるか
詳細は第7章で検討します。
1.決算サマリー
第25期・第26期決算比較
| 指標 | 前期・26年2月期 | 当期・26年8月期 | 増減 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 4,690百万円 | 5,647百万円 | +957百万円 | 取得物件収益・売却益増 |
| 営業費用 | 2,336百万円 | 2,609百万円 | +273百万円 | 物件増加に伴う費用増 |
| 営業利益 | 2,353百万円 | 3,038百万円 | +685百万円 | 売却益が大きく寄与 |
| 純利益 | 1,922百万円 | 2,486百万円 | +564百万円 | 前期比29.4%増 |
| EPU(注1) | 2,386円 | 2,595円 | +209円 | 当期は期中平均口数ベース |
| DPU | 2,386円 | 2,553円 | +167円 | 予想を大幅超過 |
| 巡航EPU相当(注2) | 2,173円 | 1,836円 | ▲337円 | 増資・金利等の影響 |
| 自己資本比率 | 45.7% | 46.0% | +0.3pt | ほぼ横ばい |
| 有利子負債額 | 65,394百万円 | 80,394百万円 | +15,000百万円 | ホテル等取得で増加 |
| 賃貸NOI | 3,197百万円 | 3,538百万円 | +341百万円 | 取得物件が寄与 |
| NOI利回り(注3) | 5.17% | 4.72% | ▲0.45pt | 取得直後の利回り低下 |
| FFO(注4) | 約2,366百万円 | 約2,576百万円 | 約+210百万円 | 利益総額は増加 |
| 債務平均残存年数 | 2.68年 | 2.19年 | ▲0.49年 | 短期化 |
| 平均調達金利 | 1.067% | 1.218% | +0.151pt | 調達コスト上昇 |
| 固定金利比率 | 80.5% | 67.9% | ▲12.6pt | 変動金利の比率上昇 |
| 期末稼働率 | 98.5% | 98.7% | +0.2pt | 高稼働を維持 |
| 格付 | JCR A+(安定的) | JCR A+(安定的) | 変更なし | 信用力を維持 |
注1:EPUは決算短信の1口当たり当期純利益。第26期は期中平均投資口数に基づく2,595円であり、期末発行済投資口数を用いたDPU等とは算定基準が異なります。
注2:巡航EPU相当は決算説明資料12ページに示された売却益(内部留保考慮後)を除くEPU。投資法人の独自定義に基づきます。
注3:NOI利回りは決算説明資料22ページのポートフォリオ利回りを使用。期中NOIを単純に取得価格で割った数字ではありません。
注4:FFOは当ラボ簡易計算値。計算式は「当期純利益+減価償却費-不動産等売却益」。FFOは発行済投資口数増加の影響を含まない総額ベースです。各金額は資料の表示単位による端数処理を含みます。
決算の総評
今回の決算では、営業収益・営業利益・純利益のいずれも前期を上回りました。
しかし、増益要因を分解すると、継続的な賃貸事業の成長だけでは説明できません。
決算説明資料5ページによると、当期の利益変動には、以下の要因がありました。
- 不動産等売却益の増加:約5.27億円
- 償却後NOIの増加:約1.67億円
- 一般管理費の増加:約0.10億円
- 営業外収支の悪化:約1.20億円
賃貸事業の収益は改善していますが、その一方で金融費用なども増加しています。
特に注目したいのは、資産規模が拡大しているにもかかわらず、ポートフォリオのNOI利回りが5.17%から4.72%へ低下したことです。
これは、取得物件の収益が本格化する前の段階であることなどが影響していると考えられます。
今後、リブランドや改装によって収益力が上昇するのであれば、一時的な利回り低下と評価できる余地があります。
ただし、その回復は今後の実績によって確認する必要があります。
分配金の質を確認する
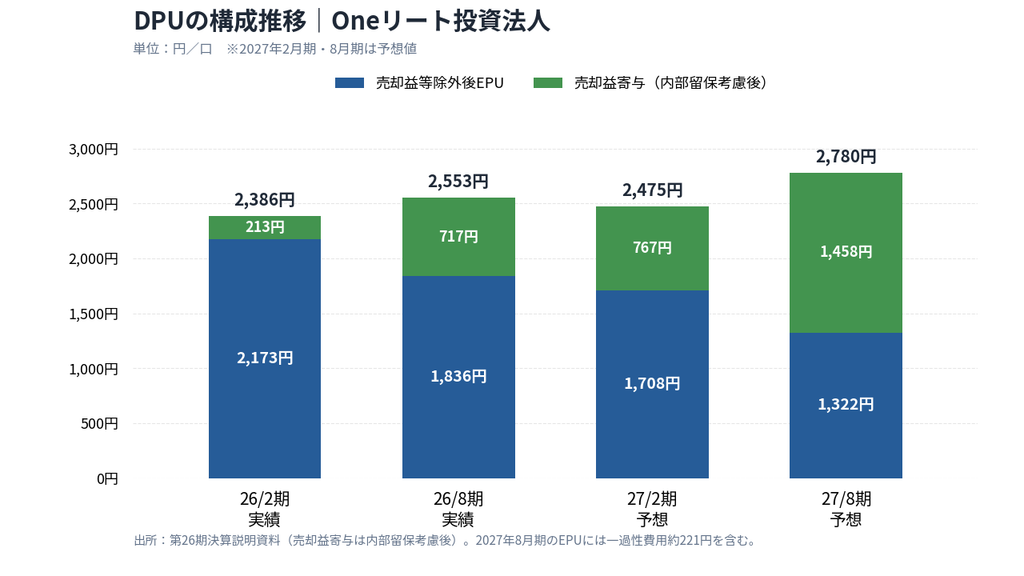
DPUと売却益除外後EPUの推移
| 指標 | 第25期 | 第26期 | 第27期予想 | 第28期予想 |
|---|---|---|---|---|
| DPU | 2,386円 | 2,553円 | 2,475円 | 2,780円 |
| 売却益等除外後EPU | 2,173円 | 1,836円 | 1,708円 | 1,322円 |
| 売却益寄与額 | 213円 | 717円 | 767円 | 1,458円 |
| 売却益寄与割合 | 8.9% | 28.1% | 31.0% | 52.4% |
第28期のDPU予想2,780円は過去最高を見込むものですが、売却益が約52%を占めます。
なお、第28期のEPU1,322円には、ホテル改修に関連する一過性費用等が含まれています。
これら約221円を除外した試算値は1,543円です。
一過性費用を除いても、現状の継続利益とDPU予想の間には大きな差があります。
当ラボとしては、分配金の額そのもの以上に、売却益に依存しないEPUがいつ反転するのかを重視したいところです。
2.外部成長戦略
2-1.公募増資によるホテル5物件・オフィス1物件の取得
Oneリートは2026年3月に4年半ぶりとなる公募増資を実施し、約131億円のエクイティ資金を調達しました。
これに借入金を組み合わせ、取得価格合計約299億円で6物件を取得しています。
| 取得物件 | 取得価格 |
|---|---|
| ダブルツリーbyヒルトン那覇首里城 | 104.6億円 |
| ザ エディスターホテル成田 | 47.7億円 |
| クインテッサホテル札幌すすきの63 | 40.2億円 |
| クインテッサホテル鹿児島天文館 | 17.6億円 |
| クインテッサホテル福岡博多 | 41.8億円 |
| ONEST飯田橋スクエア | 47.5億円 |
| 合計 | 約299.4億円 |
取得資産の平均鑑定NOI利回りは6.16%と説明されています。
従来のオフィス中心の資産構成から、ホテルの収益成長をより積極的に取り込む方針が明確になりました。
2-2.名古屋伏見スクエアビルの分割売却
今回の資産入替では、名古屋伏見スクエアビルの売却が注目されます。
同物件は築約38年で、今後の修繕費・資本的支出の増加が見込まれています。
投資法人は、保有を継続して賃料上昇を待つより、高値で売却して資金を再投資する方が投資主価値の向上につながると判断したものと考えられます。
- 譲渡価格総額:約80.1億円
- 鑑定評価額:約56.9億円
- 鑑定評価額に対する譲渡価格:約40%の上乗せ
- 想定売却益総額:約29.11億円
- 譲渡価格ベースの実績NOI利回り:3.4%
売却は3回に分割して行われ、2026年7月に最初の20%持分が譲渡されました。
残りは2027年2月と3月に譲渡される予定です。
不動産価格が高値圏にある環境を利用し、将来的な修繕負担の増加が見込まれる資産を売却する戦略には合理性があります。
ただし、高値売却を継続できるとは限らないため、今回の好条件を将来の標準的な取引条件と考えることは避けるべきでしょう。
2-3.OKINAWA GRAND MER RESORTの取得
2026年9月30日には沖縄県沖縄市の大型ホテル、OKINAWA GRAND MER RESORTを55.55億円で取得しました。
本物件は300室を有し、スポーツ合宿、修学旅行、観光客、長期滞在客など幅広い需要を取り込むことが可能な施設です。
| 指標 | 内容 |
|---|---|
| 取得価格 | 55.55億円 |
| 鑑定評価額 | 68.80億円 |
| 鑑定NOI利回り | 7.6% |
| 追加投資4億円込み利回り | 7.1% |
| 客室数 | 300室 |
| 建築時期 | 1992年3月 |
| ホテル運営会社 | KPG HOTEL&RESORT |
取得価格に対する鑑定NOI利回りは7.6%であり、近年の不動産取得環境を考えると、高い収益性が期待される案件といえます。
また、名古屋伏見スクエアビルの実績NOI利回り3.4%との比較では、利回り面で大きな改善が見込まれます。
ただし、比較しているのは売却資産の実績と取得資産の鑑定NOIであり、同一条件の比較ではありません。
さらに、ホテルでは客室改装等のため約4億円の追加投資が予定されています。
したがって、収益改善の実現性や取得後の修繕費負担まで含めて評価する必要があります。
2-4.今後の外部成長方針
Oneリートは、今後の外部成長に向けて次の施策を掲げています。
- 約200億円規模の「攻めの譲渡」を目指す。
- 取得価格ベースで約300億円の物件候補を確保する。
- 候補物件は概算でホテル約70%、オフィス約30%。
- ホテルは地方観光地を中心に変動賃料型を重視する。
- オフィスは賃料上昇余地のある中規模物件を選別する。
- 中期的な資産規模2,000億円を目標とする。
- ホテル比率60%以上、オフィス比率40%以下のポートフォリオを目指す。
なお、約300億円の取得候補は将来の取得を保証するものではありません。
当ラボとしては、資産規模を拡大すること自体よりも、取得に伴う資金調達費用を控除した後の1口当たり利益が改善するかを重視します。
3.内部成長戦略
3-1.オフィスの賃料増額は過去最高
今回の決算で、既存事業の明確なポジティブ材料として評価できるのがオフィス賃料の増額です。
第26期の既存契約改定・新規契約による月額賃料増加額は、合計11,036千円となりました。
前期末契約比の増額率は1.8%で、近年の実績を上回っています。
この改善は、賃料上昇を通じた内部成長の可能性を示しています。
ただし、第26期の増額実績を単純に6か月分へ換算しても約6,622万円です。
一方、2027年8月期予想の一過性費用除外後EPU1,543円から2,300円まで回復させるには、当ラボの単純計算で半年当たり約7.37億円の追加利益が必要です。
したがって、オフィス増賃だけで大幅な利益回復を実現することは難しく、ホテル収益の改善や資産入替の成果が不可欠と考えられます。
3-2.オフィスの稼働率
第26期末のオフィスポートフォリオ稼働率は98.3%となりました。
2026年4月時点の業績予想を1.5ポイント上回る結果であり、リーシングは予想以上に順調だったといえます。
一方、大型区画のリーシングに伴い、ダウンタイムやフリーレント期間が長くなる事例もあります。
賃貸面積ベースで高稼働を確保していても、実際の賃料収入が発生するまでには時間差が生じます。
そのため、今後は次の指標を組み合わせて確認する必要があります。
- 契約上の稼働率
- フリーレント等を控除したキャッシュフロー稼働率
- 新規契約時の賃料増減率
- 更新時の賃料増減率
- テナント退去から新規入居までの期間
- リーシング費用及び改修費用
3-3.ホテル運営実績
ホテルでは、開示可能な5物件のRevPARが前年同期比4.3%増加しました。
また、ダブルツリーbyヒルトン那覇首里城を加えた変動賃料対象6物件では、当初予想を約2,200万円上回る賃料収入を確保しています。
一方、物件別の業績には差があります。
| ホテル | RevPAR前年同期比 |
|---|---|
| コンフォートイン名古屋栄駅前 | +10.2% |
| クインテッサホテル札幌すすきの63 | +1.3% |
| クインテッサホテル鹿児島天文館 | ▲3.9% |
| クインテッサホテル福岡博多 | +0.3% |
| ザ エディスターホテル成田 | +4.0% |
| 開示可能5物件合計 | +4.3% |
特に鹿児島天文館ではRevPARが前年同期を下回っています。
ただし、客室工事に伴う売止めなどの特殊要因もあるため、直ちに競争力低下と判断することはできません。
今後は、改装後のADR・RevPAR・稼働率と、実際の変動賃料収入を追跡することが重要です。
3-4.ホテルのリブランド・リノベーション
Oneリートは取得ホテルの価値向上に向け、運営改善だけでなく改装・リブランドにも取り組んでいます。
特にダブルツリーbyヒルトン那覇首里城、ザ エディスターホテル成田、OKINAWA GRAND MER RESORTでは、運営方式の見直しや施設改修を通じた収益改善が計画されています。
OKINAWA GRAND MER RESORTでは、和室40室の洋室化、スイートルーム6室の改装、屋内プール改修、キッズスペース新設などを予定しています。
改修期間は2027年1月下旬から4月下旬で、5月からのリニューアル稼働を目指しています。
こうした施策が成功すれば、中長期的には客室単価・稼働率の改善につながる可能性があります。
一方、改修費用や改修中の客室売止めによる機会損失が先行するため、収益面の効果が明確になるまでには時間がかかると考えられます。
4.財務戦略
4-1.金利上昇による負担増加
今回のOneリートの決算で、最も注意したい要素の一つが金利負担の増加です。
| 指標 | 2026年2月末 | 2026年8月末 | 2026年9月末 |
|---|---|---|---|
| 平均調達金利 | 1.067% | 1.218% | 1.475% |
| 固定金利比率 | 80.5% | 67.9% | 59.0% |
| 平均残存年数 | 2.68年 | 2.19年 | 2.47年 |
| LTV | 48.5% | 49.0% | ― |
平均調達金利は、2026年2月末から9月末までの7か月で約0.41ポイント上昇しています。
固定金利比率も80.5%から59.0%へ大きく低下しました。
もっとも、固定金利比率の低下は、直ちに財務戦略上の失敗を意味するものではありません。
金利上昇局面では、過去の低金利固定借入が満期を迎えた際に、高い固定金利で借り直すことを避け、変動金利を選択する合理性もあります。
また、9月末の比率には、沖縄ホテル取得のために調達した50億円の変動金利ブリッジローンが含まれています。
この借入れについては、将来の資産売却代金による返済が予定されています。
したがって、固定金利比率59.0%だけをもって長期的な財務方針が変化したと判断するのは適切ではありません。
ただし、金利上昇への感応度が高まっている点には注意が必要です。
4-2.2026年9月の借換え
9月7日には121.2億円の借換えを実施しました。
新規借入れの概要は次のとおりです。
| 借入額 | 金利条件 | 返済期限 |
|---|---|---|
| 50.0億円 | 1か月TIBOR+0.325% | 2029年3月 |
| 21.5億円 | 1か月TIBOR+0.350% | 2029年9月 |
| 49.7億円 | 実質固定2.7538% | 2030年3月 |
今回の借換えで注目したいのは、49.7億円の実質固定金利が2.7538%となったことです。
過去には0.75%という低い固定金利で調達していた借入れもありました。
借入期間や調達条件が異なるため単純比較はできませんが、以前の低金利環境を前提とした財務構造を維持することが難しくなっている様子がうかがえます。
なお、借換えに際して新規レンダー5行が加わり、金融機関の構成が多様化した点は、資金調達面の安定性につながる可能性があります。
4-3.金利上昇に対する業績予想の前提
Oneリートは2027年2月期・2027年8月期の業績予想において、2026年12月と2027年3月に各0.25ポイントの追加利上げが実施され、政策金利が1.75%になることを想定しています。
また、利上げ時期が想定から1か月ずれる場合のEPUへの影響を約7円と試算しています。
これは予想作成時点の前提であり、実際の政策金利の推移を保証するものではありません。
なお、今回の予想には比較的厳しい金利環境が織り込まれていると考えられますが、追加利上げが想定より遅れた場合でも、巡航EPUの低下が全面的に解消するとは限りません。
なぜなら、巡航EPUには物件売却による賃貸利益の減少や、ホテル改修に伴う費用増加なども影響するためです。
4-4.LTVコントロール
第26期末の有利子負債残高は803.94億円、総資産LTVは49.0%です。
また、鑑定評価額と帳簿価額との差額である含み益は、第26期末に233.95億円となっています。
これは一定の財務的な余力を示す材料です。
ただし、含み益は実際に売却するまで現金化されません。また、不動産市場の変動によって鑑定評価額が変化する可能性があります。
今後は、高値売却による負債返済と新規取得を組み合わせながら、LTVをどの水準に維持するのかが重要になります。
Oneリートの経営陣は、単純に金利固定化だけで防御するのではなく、資産売却、借入金返済、ホテルの収益成長を組み合わせて対応しようとしていると考えられます。
5.次期・次々期業績予想
第26期実績・第27期予想・第28期予想比較
| 指標 | 26年8月期実績 | 27年2月期予想 | 27年8月期予想 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 5,647百万円 | 6,301百万円 | 6,912百万円 | 売却益が押し上げ |
| 営業費用 | 2,609百万円 | 約2,878百万円 | 約3,091百万円 | 物件費用等が増加 |
| 営業利益 | 3,038百万円 | 3,423百万円 | 3,821百万円 | 増益予想 |
| 純利益 | 2,486百万円 | 2,669百万円 | 3,006百万円 | 売却益が大きく寄与 |
| 巡航EPU相当 | 1,836円 | 1,708円 | 1,322円 | 本業利益は低下見通し |
| DPU | 2,553円 | 2,475円 | 2,780円 | 第28期は過去最高予想 |
営業費用予想は、営業収益予想から営業利益予想を控除した当ラボ計算値です。百万円単位の表示額を使用しているため端数差が生じます。巡航EPU相当は投資法人の売却益(内部留保考慮後)除外後EPUを使用。第28期には約221円/口の一過性費用が含まれています。
5-1.2027年2月期予想
2027年2月期は営業収益63.01億円、当期純利益26.69億円を予想しています。
DPUは2,475円と、当期実績から78円の減配見通しです。
しかし、売却益を除いたEPUは1,708円となる見通しで、当期より128円減少します。
業績予想には、名古屋伏見スクエアビルとONEST京都烏丸スクエアの売却益約10.07億円が織り込まれています。
また、沖縄ホテルの取得による収益寄与も含まれています。
一方、借入金の増加や金利上昇による金融費用の増加が見込まれています。
5-2.2027年8月期予想
2027年8月期はDPU2,780円を予想しており、実現すれば過去最高の水準です。
しかし、売却益等を除いたEPUは1,322円まで減少する見込みです。
その要因として、以下の事項が挙げられます。
- ダブルツリーbyヒルトン那覇首里城の改修費用
- OKINAWA GRAND MER RESORTの改修費用
- 修繕工事の前倒し
- 控除対象外消費税の増加
- 名古屋伏見スクエアビル売却による賃貸利益の減少
- 金利上昇による支払利息等の増加
これらのうち、投資法人は合計約2.16億円、1口当たり約221円を一過性費用として説明しています。
一過性費用を除外したEPUは約1,543円です。
5-3.巡航EPU2,300円への回復は可能か
仮に2027年8月期の一過性費用除外後EPU1,543円を起点として、2,300円を目指すとします。
必要な増益額は1口当たり757円となります。
発行済投資口数973,670口を用いた当ラボ計算では、半年当たり約7.37億円の利益増加が必要です。
これは、ホテルの収益改善やオフィス増賃だけで直ちに達成できる規模ではないと考えられます。
一方、取得ホテルの収益向上や新規物件の取得、金利コストの抑制などが複合的に進めば、回復の余地はあります。
重要なのは、現在の開示資料だけでは、巡航EPUを2,300円まで回復させる定量的な道筋が十分に確認できないことです。
なお、2,300円は会社が設定した2028年2月期~2029年8月期のDPU下限目標であり、巡航EPU目標ではありません。ここでは持続的な利益水準を考えるための比較基準として使用しています。
6.その他注目すべき点
6-1.ポジティブ:高値売却と高NOI利回り資産への入替
名古屋伏見スクエアビルを鑑定評価額を約40%上回る価格で売却し、その資金をより高いNOI利回りが期待されるホテルに再投資する戦略は評価できます。
特に、単純な資産売却ではなく、将来の収益源を確保しながら分配金の下支えを図っている点は重要です。
ただし、取得ホテルの鑑定NOIは将来の実績を保証するものではありません。
6-2.ポジティブ:オフィスの内部成長が確認できる
オフィス賃料の増額実績は過去最高となり、リーシングも当初予想を上回りました。
築古・中小型オフィスが多い中でも、一定の増賃余地が残されていると考えられます。
ただし、賃料増額と同時に空室期間やフリーレント、リーシング費用の増加が発生する場合もあるため、キャッシュフローの改善を確認する必要があります。
6-3.ネガティブ:巡航利益の低下が続く見通し
第26期の巡航EPU相当は1,836円となり、第27期予想1,708円、第28期予想1,322円へ低下する見込みです。
第28期には一過性費用が含まれるものの、それを除いても1,543円です。
資産規模拡大とホテル収益改善の成果が十分に表れるまでは、継続利益の低下が課題となる可能性があります。
6-4.ネガティブ:金利負担が利益を圧迫
2026年2月末から9月末にかけて、平均調達金利は1.067%から1.475%へ上昇しました。
今後も借換えによる調達金利の上昇が続く場合、ホテルの収益成長やオフィスの増賃効果を一部相殺する可能性があります。
金利上昇と利益成長の速度を比較することが重要です。
6-5.中立・要注視:資産売却益を活用した分配金政策
Oneリートは2027年2月期から2029年8月期までを、資産売却益による分配金下支え期間と位置付けています。
こうした方針は、投資家への安定的な還元と将来の成長投資を両立させるための戦略として理解できます。
一方、売却益に依存する期間が長期化した場合には、将来の分配金の持続性が課題となる可能性があります。
そのため、分配金の維持自体ではなく、下支え期間中に巡航利益がどの程度改善するかを確認する必要があります。
7.専門家による「行間」の読解
ここからは、決算説明資料に記載された事実を踏まえ、当ラボとして考えられる潜在的な課題や今後の検証事項を整理します。
以下の見解は公開情報に基づく推論・仮説であり、投資法人や経営陣の非公開の意図を示すものではありません。
7-1.「3年間のDPU下支え期間」は、巡航利益の回復に時間が必要というメッセージか
決算説明資料11~12ページでは、金利や各種コストの上昇が先行する一方、ホテルの収益改善やオフィスの賃料増額には時間が必要であると説明しています。
そして、2027年2月期から2029年8月期までの3年間を、売却益によるDPU下支え期間と位置付けています。
当ラボとしては、この方針を経営陣による現実的な対応と捉えています。
仮に売却益を分配に活用しなければ、短期的にはDPUが大きく減少する可能性があります。
一方、ホテル取得やリノベーションの効果が十分に現れるまでには、数年単位の時間が必要になると考えられます。
したがって、資産売却益を活用して分配金を支えることには、一定の合理性があります。
ただし、ここで重要なのは、売却益が恒久的な利益ではないという点です。
物件を売却すれば、その物件から得られていた賃貸収益も失われます。
売却代金を新たな高収益資産に再投資し、失われた利益以上の収益を確保できれば、資産入替は成功したと評価できます。
反対に、新規取得資産の収益改善が遅れれば、売却益による分配金の下支えを継続せざるを得ない可能性があります。
当ラボの見解:
現状の巡航EPU水準から考えると、短期間で売却益に依存しないDPU2,300円程度を実現することは容易ではありません。
ただし、3年間の下支え期間を設けること自体が問題なのではなく、その間に継続利益を回復させるための投資を実行し、成果を出せるかが重要です。
7-2.固定金利比率の低下は、意図的な財務戦略の可能性もある
決算説明資料33ページによると、固定金利比率は2026年2月末の80.5%から、2026年9月末には59.0%まで低下しました。
数字だけを見ると、金利上昇に対する防御力が弱まっている印象があります。
ただし、現在の金利環境では、長期固定金利を選択すれば、借入時点から比較的高い調達コストを負担することになります。
そのため、変動金利を一定程度活用し、将来の金利動向を見ながら固定化のタイミングを判断することにも合理性があります。
また、Oneリートの場合は、沖縄ホテル取得のための50億円のブリッジローンが固定金利比率を押し下げています。
この借入れは将来の資産売却代金で返済する計画です。
当ラボの見解:
固定金利比率の低下だけをもって財務運営を否定的に評価することは避けるべきでしょう。
ただし、借換え時の調達金利が大きく上昇していることも事実です。
重要なのは、固定金利比率を何%に保つかという形式的な指標ではなく、将来の支払利息がどの程度増加し、それを営業収益の成長で吸収できるかという点です。
7-3.金利上昇を厳しく見込んでも、巡航EPUの回復はまだ見えていない
Oneリートは2027年8月期までの業績予想に、政策金利1.75%までの上昇を織り込んでいます。
これは金利上昇リスクを認識した予想前提といえます。
もっとも、仮に政策金利の引き上げ時期が遅れたとしても、巡航EPUが大幅に回復するとは限りません。
なぜなら、今回の利益低下には複数の要因があるためです。
- 物件売却による賃貸利益の減少
- 新規取得ホテルの収益化までの時間差
- 修繕費・減価償却費の増加
- 借入金の増加と調達金利の上昇
- 公募増資による発行済投資口数の増加
金利上昇が収益を圧迫する一方、内部成長の効果が発現するまでには時間が必要です。
当ラボの見解:
Oneリートが直面している問題は、単なる金利上昇だけではなく、利益成長の速度とコスト上昇の速度の差にあると考えます。
新たに取得したホテルの収益改善が進むまでの期間を、財務面でどのように乗り切るかが重要になります。
7-4.ホテル取得は合理的な方向転換だが、収益改善には時間がかかる
Oneリートのホテルへの投資拡大は、インフレ環境下での収益成長を目指す戦略として理解できます。
オフィスでは賃料改定が契約更新時やテナント入替時に限定される一方、ホテルでは客室単価を比較的柔軟に変更できます。
宿泊需要が堅調であれば、ホテルは物価上昇を収益成長に結びつけやすい可能性があります。
一方、ホテル運営には、人件費・水道光熱費・修繕費の増加や、宿泊需要の変動といったリスクもあります。
Oneリートが取得したホテルには、リブランドや改修による収益向上を計画している物件が含まれています。
これらの投資は合理的な面があるものの、成果がすぐに現れるとは限りません。
当ラボの見解:
ホテルへの投資拡大という方向性には期待できますが、現時点では期待される収益改善が十分に実績として確認されているわけではありません。
したがって、今後は取得価格や鑑定NOI利回りだけでなく、改修後の実績NOIや運営キャッシュフローを確認する必要があります。
7-5.高値売却は成功だが、次の売却でも同じ条件が得られるとは限らない
名古屋伏見スクエアビルは、鑑定評価額を約40%上回る価格での分割売却が契約されています。
築古オフィスの将来的な修繕費負担や収益性を考えると、高値での売却を選択した判断には合理性があります。
一方、今回のような売却価格は、通常の賃貸収益だけではなく、買い手による将来の再開発可能性などが評価された結果である可能性もあります。
その場合、同様の好条件を他の物件で再現できるとは限りません。
当ラボの見解:
高値売却を実現したことは評価できますが、売却益の継続的な創出を前提とする場合は、不動産売買市場の環境変化に注意が必要です。
今後の約200億円規模の売却計画について、売却価格だけでなく、売却後に失われるNOIと再投資による利益増加を比較していく必要があります。
7-6.沖縄ホテルの鑑定NOI利回り7.6%は魅力的だが、取得価格が低い理由も検証したい
OKINAWA GRAND MER RESORTの鑑定NOI利回り7.6%は、今回の取得案件の大きな特徴です。
また、取得価格は鑑定評価額を約19.3%下回っています。
一見すると魅力的な取得条件ですが、建物は1992年築であり、取得後には約4億円の改修投資が予定されています。
さらに、ホテルの収益力は観光需要や地域特性、オペレーターの運営能力に左右されます。
資料では、2025年実績を100とするRevPAR指数について、鑑定評価上の巡航後査定値を115.9としています。
これは、一定の運営改善を見込んだ評価と考えられます。
当ラボの見解:
高い鑑定NOI利回りには収益成長の可能性がある一方、改修投資や運営改善の必要性が反映されている可能性があります。
今後は、改修投資を含めた実質的な取得コストに対し、十分な収益が得られるかを確認したいところです。
7-7.オフィスの増賃は好調だが、築古物件の競争力は別問題
第26期のオフィス賃料増額実績は過去最高となりました。
これは評価すべき成果です。
一方、決算説明資料11ページでは、築古・中小型オフィスの賃料上昇が築浅・大型オフィスに追いついていないことを課題として挙げています。
また、テナントの退去に伴う賃料収入の減少や、修繕費の増加が発生する物件もあります。
したがって、オフィス全体で賃料増額が進んでいるとしても、すべての物件で同じような成長が期待できるわけではありません。
当ラボの見解:
今後はオフィスの賃料改定率だけでなく、実際の収益改善につながっているかを確認する必要があります。
特に、空室期間、フリーレント、修繕費、リーシング費用を考慮したキャッシュフローが重要です。
7-8.ホテルのRevPAR改善には物件ごとの差がある
第26期のホテル5物件合計ではRevPARが前年同期比4.3%増加しました。
しかし、個別物件では増加率に差があり、前年同期を下回るホテルもあります。
また、沖縄のホテルでは台風接近によるキャンセルなど、天候の影響も確認されています。
ホテルはオフィスより賃料を柔軟に調整できる一方、需要変動の影響を受けやすい事業でもあります。
当ラボの見解:
ホテルポートフォリオ全体の成長率だけでなく、個別施設の収益動向を継続的に確認する必要があります。
また、ADR・RevPARの上昇がGOPや変動賃料の増加に結びついているかも重要です。
7-9.公募増資の成果は、資産規模ではなく1口当たり利益で評価すべき
Oneリートは2026年3月の公募増資により、資産規模を大きく拡大しました。
発行済投資口数も805,404口から973,670口へ増加しています。
資産規模の拡大は収益機会の増加につながる一方、投資口数が増えることで、利益総額が増加しても1口当たり利益が伸びない場合があります。
実際、今回の巡航EPUは前期を下回りました。
ただし、新規取得ホテルの収益改善効果がまだ本格的に現れていないため、今回の数値だけで公募増資の成否を判断することは早計です。
当ラボの見解:
今後は、取得したホテルの収益改善によって、投資口数増加の影響を上回る利益成長が実現できるかを確認する必要があります。
資産規模2,000億円という目標も、規模拡大そのものではなく、1口当たり利益と投資主価値の向上につながるかという視点で評価したいところです。
8.総括:3年間の猶予を成果につなげられるか
今回のOneリートの決算では、営業収益・当期純利益・DPUのいずれも前期を上回りました。
しかし、その背景には不動産売却益の増加があり、売却益を除いた巡航利益は低下しています。
経営陣はこの課題を認識したうえで、ホテルへの投資拡大と高値での資産売却を組み合わせる戦略を進めています。
当ラボとしては、ホテルの収益成長を取り込もうとする方向性には合理性があると考えます。
また、分配金の安定を図ることにも、投資家への継続的な還元や将来の資金調達環境を維持するという意味で一定の合理性があります。
一方で、短期的なDPU維持が優先されすぎると、売却代金や内部留保を将来の成長投資、あるいは借入金返済に活用する余地が狭まる可能性もあります。
そのため、今回の戦略を評価するうえでは、分配金の維持だけではなく、資産売却後の財務構造と巡航利益の回復を確認することが必要でしょう。
今後の勝ち筋と負け筋
| 勝ち筋 | 負け筋 |
|---|---|
| ホテル改修・リブランドが収益改善につながる | ホテルの収益改善が想定より遅れる |
| オフィス賃料の増額が継続する | 築古オフィスの競争力低下 |
| 高値売却と高収益資産への再投資が進む | 売却価格低下・再投資案件不足 |
| 賃料・ホテル収益の成長が金融費用増を上回る | 金利負担の増加が利益成長を相殺 |
| 巡航EPUが改善し、売却益依存度が低下する | 売却益によるDPU維持が長期化 |
重要なのは、2027年以降にホテルの収益改善がどの程度進み、それが巡航EPUの回復に結びつくかという点です。
Oneリートは、成長のための投資を先行させ、その成果が現れるまで資産売却益で分配金を支える戦略を採っています。
この戦略が成功すれば、オフィス中心の収益構造から、ホテルの成長性を取り込む新たなポートフォリオへの転換が進む可能性があります。
一方で、収益改善が遅れた場合には、売却益への依存を長引かせることになるかもしれません。
今回の決算を評価するうえで最も重要なのは、過去最高のDPU予想そのものではなく、その後に続く本業利益の回復だと考えます。
当ラボとしては、「3年間の分配金下支え期間」が、巡航利益を再成長させるための有効な準備期間となるかどうかを、今後の決算で継続的に検証していきたいと思います。
9.免責事項
本記事は、公開資料に基づく情報提供を目的としており、特定銘柄の推奨を目的としたものや、投資勧誘、助言を行うものではありません。
情報の正確性について:
本記事の作成には生成AIを活用しています。生成AIは、資料の読み取り、要約、比較、計算補助、文章作成等に利用していますが、内容に誤認、計算ミス、資料の読み違い、文脈の取り違え、情報の欠落等が含まれる可能性があります。また、生成AIの出力は必ずしも最新情報を反映しているとは限らず、公開資料の記載内容を完全に再現するものでもありません。投資検討の際は、本記事のみを根拠とせず、必ず投資法人が発行する決算短信、決算説明資料、適時開示、有価証券報告書等の一次資料をご確認ください。
推論・見解について:
本記事には、公開資料に基づく事実に加えて、当ラボによる推論、解釈、仮説、簡易計算等が含まれる場合があります。これらは将来の業績、分配金、投資口価格、不動産価格等を保証するものではありません。
自己責任の原則:
投資に関する最終決定は、読者ご自身の判断と責任において行ってください。本記事の利用により生じたいかなる損害についても、作成者は一切の責任を負いかねます。
J-REIT研究ラボ/高配当研究所
コメント