作成日:2026年10月29日|J-REIT研究ラボ
データソース
- 森トラストリート投資法人 2026年8月期(第49期)決算短信
- 森トラストリート投資法人 2026年8月期(第49期)決算説明資料
- 森トラストリート投資法人 2024年8月期(第45期)決算説明資料(一部抜粋)
投資法人の特徴
森トラストリート投資法人は、森トラストグループをスポンサーとする、オフィスとホテルを中核資産とした総合型J-REITです。
2004年に上場し、2023年3月に森トラスト・ホテルリート投資法人を吸収合併しました。現在は東京都心部の優良オフィスを収益基盤としながら、高級ホテルなどによる成長も追求する運用方針を採用しています。
2026年8月期末の概要は以下のとおりです。
| 項目 | 内容 |
|---|---|
| 証券コード | 8961 |
| スポンサー | 森トラストグループ |
| 主な投資対象 | オフィス・ホテル・商業施設・住宅等 |
| 保有物件数 | 20物件 |
| 取得価格総額 | 4,635億円 |
| オフィス比率 | 58.8% |
| ホテル比率 | 30.7% |
| 東京都心部比率 | 78.7% |
| 期末稼働率 | 99.5% |
| 簿価LTV | 46.7% |
| 含み益 | 約1,035億円 |
| 格付 | JCR AA(安定的) |
同投資法人の特徴は、都心の高品質な不動産を中心とするポートフォリオにあります。
特にホテルについては、シャングリ・ラ東京、コートヤード・バイ・マリオット東京ステーション、コートヤード・バイ・マリオット新大阪ステーションなどを保有し、宿泊需要の成長を変動賃料として取り込む仕組みを採用しています。
一方、オフィスでは長期契約による収益の安定性を確保しながら、契約更新時の賃料増額を進めています。
オフィスの安定性とホテルの成長性を組み合わせた運用が基本的な特徴といえるでしょう。
結論と総評
今回の2026年8月期決算は、営業収益、営業利益、当期純利益のいずれも前期を上回り、DPU(1口当たり分配金)は1,850円となりました。
特に評価したいのはオフィスの賃料改定です。
契約更新対象区画の70.2%で増額改定が実現し、増額区画の改定率は14.3%、据置・減額区画を含む全体でも10.8%という高い伸びを記録しました。
ホテルではコートヤード新大阪が苦戦しましたが、シャングリ・ラ東京やコートヤード東京の好調がこれを補っています。
一方、次期以降の業績予想には慎重な見方が必要です。
2027年8月期の当期純利益は6,031百万円と、今回実績の6,580百万円から減少する見通しです。
主な要因は、金利負担の増加、ONビルの大型テナント入退去に伴う一時的な減収、関連費用の増加などです。
しかし、この減益見通しだけで中期的な成長力を判断するのは早計でしょう。
ONビルでは従前より高い賃料単価で新たなコアテナントとの契約が成立し、2027年9月からはサンルートプラザ新宿の固定賃料も大幅に増加する予定です。
そのため、2027年は収益構造の転換期、2028年以降はその成果を確認する時期と捉えることができそうです。
当ラボとしては、今回の決算を「好決算だが、将来の減益が心配」という単純な構図ではなく、「短期的な収益低下を受け入れながら、中期的な収益力の向上を目指す決算」と評価しています。
ただし、このシナリオが実現するためには、ONビルの空室解消と、賃料成長による金利負担増加の吸収が必要です。
今回の「行間」の注目ポイント
今回、当ラボが特に注目したのは以下の8点です。詳細は第7章で解説します。
- 金利上昇への対抗策として、あえて短期変動金利を活用する財務戦略
- ONビルの大型退去は突然の問題ではなく、2024年から認識されていた
- ONビルの鑑定評価額50億円増加には、将来の収益改善への期待が含まれる
- 大阪ホテルは前年比で苦戦しているが、2024年との比較では違う姿が見える
- RevPARの成長が、そのままホテル変動賃料の成長につながるとは限らない
- 2027年8月期のDPU1,810円には、内部留保による下支えがある
- サンルートプラザ新宿の契約更新は、2028年以降の成長に寄与する可能性
- 中期成長計画の鍵は、賃料成長が金利コスト上昇を上回れるかどうか
1.決算サマリー
第48期・第49期決算比較
| 指標 | 前期:2026年2月期 | 当期:2026年8月期 | 増減 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 11,584百万円 | 11,830百万円 | +246百万円 | ホテル・オフィス賃料増 |
| 営業費用 | 4,163百万円 | 4,271百万円 | +108百万円 | 修繕費等の増加 |
| 営業利益 | 7,421百万円 | 7,558百万円 | +137百万円 | 賃料増収で増益 |
| 純利益 | 6,537百万円 | 6,580百万円 | +43百万円 | 金利負担増を吸収 |
| EPU | 1,836円 | 1,848円 | +12円 | 当期純利益に連動 |
| DPU | 1,837円 | 1,850円 | +13円 | 前期比0.7%増 |
| 巡航EPU相当 | 約1,836円 | 約1,848円 | 約+12円 | 両期とも売却益なし |
| 自己資本比率 | 49.8% | 49.8% | ±0.0pt | 横ばい |
| 有利子負債額 | 220,500百万円 | 220,000百万円 | ▲500百万円 | 一部返済 |
| 賃貸NOI | 9,042百万円 | 9,176百万円 | +134百万円 | 本業収益が増加 |
| NOI利回り | 3.9% | 4.0% | +0.1pt | 賃貸収益力が改善 |
| FFO | 7,553百万円 | 7,574百万円 | +21百万円 | 小幅増加 |
| 債務平均残存年数 | 2.1年 | 1.8年 | ▲0.3年 | 借入短期化 |
| 期末平均調達金利 | 0.86% | 0.98% | +0.12pt | 金利上昇の影響 |
| 固定金利比率 | 88.9% | 82.7% | ▲6.2pt | 変動金利活用が増加 |
| 期末稼働率 | 99.6% | 99.5% | ▲0.1pt | 高水準を維持 |
| 格付 | JCR AA | JCR AA | 変更なし | 見通し安定的 |
出典:第49期決算短信、決算説明資料P.3・12・27・62。金額は資料上の百万円表示に合わせており、増減は表示値から算出。
計算・定義に関する注記
- EPU:決算短信記載の1口当たり当期純利益。
- 巡航EPU相当:両期とも売却益がないため、当期純利益を発行済投資口数で除した数値を参考値として採用。厳密な意味で、将来の持続可能利益を保証するものではありません。
- 賃貸NOI:不動産賃貸事業損益+減価償却費。説明資料P.62の定義に準拠。
- NOI利回り:半期NOIを年換算し、取得価格総額で除した資料掲載値。
- FFO:当期純利益+減価償却費-不動産等売却損益。説明資料掲載値を採用。
決算の総評
営業収益は前期比約2.1%増加し、営業利益も約1.8%増加しました。
主な増収要因は、ホテル変動賃料の増加とオフィスの賃料改定です。
オフィスでは賃料改定効果により96百万円の増収がありました。
ホテルはコートヤード新大阪で前年同期比138百万円の減収要因が生じた一方、その他の変動賃料ホテルで320百万円の増収要因があり、これを補っています。
一方で、営業費用は108百万円増加しました。
修繕費や水道光熱費の増加、運用報酬の増加などが影響しています。
また、営業外費用は前期の903百万円から1,019百万円へ増加しました。
支払利息の増加が主な要因です。
つまり、今回の決算は、賃料収入の成長が営業費用と金利負担の増加を吸収し、増益を確保した決算と評価できます。
これは、インフレ・金利上昇環境下で重要な成果です。
さらに、当期のDPU1,850円は売却益を含まない実力ベースの分配金と位置付けられています。
一時的な売却益によって見た目の利益を押し上げた決算ではない点も評価できます。
ただし、今後はONビルの入退去に伴う収益減少や金利負担増加が見込まれており、今回の増益基調がそのまま継続するわけではありません。
2.外部成長戦略
高品質なオフィスとホテルを中心に、選別的な取得を目指す
森トラストリートは、スポンサーである森トラストグループとの連携を活用しながら、資産規模拡大とポートフォリオの質の向上を目指しています。
説明資料P.21では、以下の方針が示されています。
- スポンサーからの物件取得だけでなく、共同投資などの方法も検討する。
- ホテルについては、オフィスと比較して相対的に高い利回りが期待できる物件を積極的に検討する。
- ホテルブランドやオペレーターの変更によって収益改善が期待できる物件も取得候補とする。
- オフィスについては、賃料成長余地のある東京都心部の物件を重視する。
- 地方オフィスについては、安定稼働と相対的に高い利回りを重視する。
- 物件の取得・入替を通じてポートフォリオの競争力を高める。
当期の外部成長実績
第49期末の取得価格総額は4,635億円、保有物件数は20物件で、いずれも前期末から変化していません。
当期は新規取得による資産規模の拡大よりも、既存物件の収益改善が中心となりました。
当ラボの見解
外部成長戦略自体は合理的です。
ただし、現在の不動産市場では優良物件の取得競争が激しく、物件価格も高い水準にあります。
さらに、金利上昇により調達コストも増えています。
高値で物件を取得しても、借入金利を差し引いた利益貢献が小さければ、投資主価値の向上につながるとは限りません。
そのため、無理に物件を取得せず、既存物件の賃料増額を優先することには合理性があります。
一方で、今後の成長を内部成長だけに依存することには限界もあります。
中期的には、スポンサーサポートをどのように具体的な取得案件へ結び付けるかが重要になるでしょう。
3.内部成長戦略
3-1.オフィス:賃料増額が加速
今回の決算で特に評価できるのがオフィスの内部成長です。
| 指標 | 第48期 | 第49期 |
|---|---|---|
| 増額改定区画比率 | 57.5% | 70.2% |
| 増額区画の賃料改定率 | ― | +14.3% |
| 改定対象全体の賃料改定率 | ― | +10.8% |
| オフィス期中平均稼働率 | 98.3% | 97.9% |
出典:決算説明資料P.6。改定率は契約更新対象区画の数値。期中平均稼働率は対象オフィス10物件。
賃料改定対象区画の約7割で増額改定が実現しました。
さらに、増額区画では14.3%、据置・減額区画を含む全体でも10.8%の賃料改定率となっています。
この数字は、現在のオフィス賃貸市場で賃料増額交渉を進める余地が大きいことを示しています。
ただし、10.8%という数字は契約更新を迎えた区画を対象としたものであり、全物件の平均賃料が一斉に10.8%上昇したという意味ではありません。
今後、残る契約についても市場賃料への引き上げが進めば、段階的な増収効果が期待できます。
3-2.ONビル:大型退去を収益改善の機会に変えられるか
今回の重要な論点の一つです。
ONビルでは、従前のシングルテナントである神戸製鋼所が2027年3月末に退去する予定です。
ただし、この退去は突然判明したものではありません。
2024年8月期(第45期)の決算説明資料P.4には、神戸製鋼所が東京本社を2026年度中を目途に移転する予定であることが、すでに記載されています。
当時は退去の詳細が未確定であり、投資法人側も今後の対応を検討する方針でした。
その後、2026年9月30日に新たなコアテナントとの賃貸借契約が締結されました。
| 項目 | 内容 |
|---|---|
| 従前テナント退去 | 2027年3月31日予定 |
| 新コアテナント契約 | 2026年9月30日締結済み |
| 新テナント入居 | 2027年4月以降順次 |
| 最終賃借面積割合 | 68.3% |
| 新賃料単価 | 従前テナントを上回る |
| 残区画 | 約31.7% |
| 鑑定評価額 | 355億円→405億円 |
大型テナントの退去には空室リスクがありますが、今回は同時に収益性向上の機会にもなっています。
特に、新たなコアテナントの賃料単価が従前契約を上回っていることは重要です。
一方で、2024年から把握していた移転予定に対して準備を進め、従前を上回る賃料単価で新たなコアテナントを確保したことは確認できます。
これは運用会社のリーシング対応として評価できるでしょう。
今後は残り約31.7%の区画をどの程度の賃料で、いつまでに埋め戻せるかが重要です。
3-3.ホテル:東京の好調と大阪の苦戦
森トラストリートのホテルは、物件ごとに業績の差が生じています。
2026年8月期の変動賃料実績は以下のとおりです。
| ホテル | 変動賃料 | 前年同期比 |
|---|---|---|
| シャングリ・ラ東京 | 1,370百万円 | 109% |
| ヒルトン小田原 | 226百万円 | 102% |
| コートヤード東京 | 510百万円 | 108% |
| コートヤード新大阪 | 367百万円 | 80% |
| 合計 | 2,475百万円 | 103% |
東京のホテルが好調を維持する一方、コートヤード新大阪は前年同期比20%の減収となりました。
ただし、当ラボではここで単純な前年比だけに頼らず、2024年との比較も実施しました。
3-4.コートヤード新大阪は2024年より悪いのか?
2024年8月期(第45期)の資料と今回の第49期資料を照合すると、次の結果となります。
| 指標 | 2024年基準 | 2026年基準 | 増減 |
|---|---|---|---|
| 稼働率 | 86.2% | 85.2% | ▲1.0pt |
| ADR | 22,120円 | 23,855円 | +7.8% |
| RevPAR | 19,072円 | 20,318円 | +6.5% |
| 変動賃料 | 385百万円 | 367百万円 | ▲4.7% |
出典:第45期説明資料P.40、第49期説明資料P.8。運営指標は前年12月~当年5月の同季節比較。変動賃料は3~8月計上分。
2026年のRevPARは2025年を下回っていますが、2024年との比較では6.5%高い水準です。
つまり、2025年の万博特需による高収益環境から減速しているものの、2024年の水準を大幅に下回っているわけではありません。
これは、大阪ホテル市場を評価するうえで重要な視点です。
ただし、もう一つ興味深い点があります。
RevPARは2024年比で上昇しているにもかかわらず、変動賃料は減少しています。
コートヤード新大阪の変動賃料は、ホテルの売上高ではなく、運営経費等を差し引いた調整営業利益に連動します。
そのため、客室売上が増えても、人件費やその他の運営コストが増加すれば、変動賃料が減少する場合があります。
今回の資料だけで変動賃料減少の原因を運営コスト増と断定することはできませんが、収益構造上の注目点といえます。
3-5.ホテル全体は2024年比で成長
4ホテルの変動賃料を2024年と比較すると、次のとおりです。
| ホテル | 2024年8月期 | 2026年8月期 | 増減 |
|---|---|---|---|
| シャングリ・ラ東京 | 975 | 1,370 | +40.5% |
| ヒルトン小田原 | 205 | 226 | +10.2% |
| コートヤード東京 | 370 | 510 | +37.8% |
| コートヤード新大阪 | 385 | 367 | ▲4.7% |
| 4ホテル合計 | 1,937 | 2,475 | +27.8% |
単位:百万円。第45期・第49期説明資料の表示値に基づく比較。増減率はラボ計算。
4ホテル合計では約27.8%の増加となっています。
大阪の弱さが目立つものの、東京のホテルを中心として、2024年から収益力が改善していることが確認できます。
この点はポジティブに評価したいところです。
4.財務戦略
4-1.財務指標の概要
| 指標 | 2026年2月期末 | 2026年8月期末 |
|---|---|---|
| 有利子負債残高 | 2,205億円 | 2,200億円 |
| 総資産LTV | 46.8% | 46.7% |
| 鑑定評価額ベースLTV | 39.0% | 38.3% |
| 短期借入金比率 | 10.7% | 15.5% |
| 固定金利比率 | 88.9% | 82.7% |
| 期末平均金利 | 0.86% | 0.98% |
| 平均残存期間 | 2.1年 | 1.8年 |
| 格付 | JCR AA | JCR AA |
出典:決算説明資料P.27・62
財務面では、LTVを46%台に維持しながら、有利子負債残高をわずかに削減しました。
鑑定評価額ベースのLTVは38.3%と、簿価ベースを大きく下回っています。
これは保有不動産の含み益による財務余力があることを示しています。
ただし、資金調達の中身には変化が見られます。
4-2.短期変動金利の活用を拡大
第49期に返済した借入金の平均借入期間は3.41年でした。
これに対し、新規調達分の平均借入期間は1.51年です。
短期借入金の比率は10.7%から15.5%へ上昇し、固定金利比率は88.9%から82.7%へ低下しました。
説明資料P.26では、長期固定金利の調達コスト上昇に対応するため、短期変動金利を一定程度活用する方針が示されています。
金利上昇局面では、長期固定金利によって将来の金利負担を確定させる方法もあります。
一方で、長期固定化に伴うコストを避け、短期借入を活用して当面の金融費用を抑えることにも合理性があります。
森トラストリートは後者の要素を取り入れながら、依然として8割以上の固定金利比率を維持しています。
したがって、現時点で極端に金利リスクを取っているとは言いにくいでしょう。
ただし、追加利上げが続いた場合には、変動金利部分や借換え部分で調達コストが上昇する可能性があります。
4-3.今後の借換え予定
2026年8月期末時点では、2027年2月期に380億円、2027年8月期に430億円、合計810億円の負債が返済・償還期限を迎える予定です。
これは有利子負債総額2,200億円の約36.8%に相当します。
今後1年間の借換え条件が、金融費用の増加ペースを大きく左右すると考えられます。
4-4.金利上昇の業績への影響
| 指標 | 第49期実績 | 第50期予想 | 第51期予想 |
|---|---|---|---|
| 期中平均金利 | 0.90% | 1.05% | 1.24% |
| 営業外費用 | 1,019 | 1,169 | 1,403 |
営業外費用は百万円。出典:決算説明資料P.16・26
第51期の営業外費用は第49期比384百万円増加する見通しです。
これは今回の決算における重要なリスク要因です。
ただし、同投資法人はオフィス賃料の増額とホテル収益の成長によって、この負担を吸収する方針を示しています。
4-5.当ラボの見解
財務戦略そのものは、現在の市場環境を踏まえた合理的な選択肢と考えられます。
評価のポイントは固定金利比率の高低だけではありません。
むしろ、借換えによる金利コストの増加を、実際の賃料収入の増加がどこまで補えるかが重要です。
今後は固定金利比率、平均調達金利、平均残存期間の変化を継続的に確認したいところです。
5.次期・次々期業績予想
第49期実績・第50期予想・第51期予想
| 指標 | 第49期実績(2026年8月) | 第50期予想(2027年2月) | 第51期予想(2027年8月) | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 11,830 | 11,743 | 11,901 | ホテル季節要因・オフィス賃料 |
| 営業費用 | 4,271 | 4,303 | 4,542 | ON関連費用・修繕費増 |
| 営業利益 | 7,558 | 7,440 | 7,358 | 減益傾向 |
| 純利益 | 6,580 | 6,404 | 6,031 | 金利・ON関連が影響 |
| 巡航EPU相当 | 約1,848円 | 約1,799円 | 約1,694円 | 売却益なし、純利益ベース |
| DPU | 1,850円 | 1,800円 | 1,810円 | 第51期は内部留保活用 |
金額は百万円。出典:決算短信P.1~2、決算説明資料P.16。巡航EPU相当は売却益がない前提で、開示EPUを代替値として表示。実力ベース分配金やキャッシュフローを直接示すものではありません。
5-1.2027年2月期:ホテル収益の一時的な減少
第50期はDPU1,800円を予想しています。
主な要因として、ホテル変動賃料の減少が見込まれています。
特にコートヤード新大阪では、2027年2月期の変動賃料を前年同期比63%と予想しています。
日中関係の悪化による中国人旅行客の減少や、大阪・関西万博の特需剥落などが影響すると説明されています。
一方で、オフィスでは賃料増額や稼働率の改善が見込まれています。
ホテル収益の減少をオフィスの内部成長がどこまで補えるかが焦点です。
5-2.2027年8月期:ONビルの収益低下と金利負担増加
第51期は、営業収益が前期予想から増加する一方、純利益は減少する見通しです。
主な要因は、ONビルのテナント入退去と金融費用の増加です。
説明資料P.16では、ONビルの入退去等に伴う賃料減少要因として246百万円、関連する修繕費・水道光熱費等の増加要因として105百万円が示されています。
さらに、営業外費用は前期予想比233百万円増加する見込みです。
これらが純利益を押し下げる要因となります。
5-3.DPU1,810円を支える内部留保
第51期の予想EPUは1,694円ですが、予想DPUは1,810円です。
その差額の大部分を、圧縮積立金411百万円、1口当たり約115円の取崩しによって補う計画です。
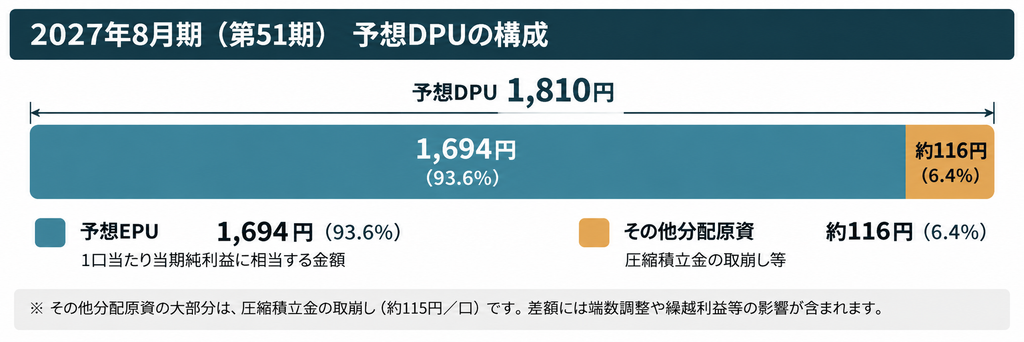
表示単位の端数等を含む簡易構成図。出典:決算短信P.2。
この取崩しは、ONビルの入退去による一時的な収益減少に対応し、分配金の変動を抑える役割があります。
したがって、直ちに問題視すべき施策ではありません。
ただし、利益だけではDPU1,810円を維持できない予想になっている点は押さえておく必要があります。
5-4.2028年以降の成長シナリオ
2028年以降には、二つの重要な収益改善要因があります。
第一は、ONビルの新テナント入居と残区画のリーシングです。
第二は、サンルートプラザ新宿の新契約による賃料増額です。
サンルートプラザ新宿では、2027年9月からの新契約で半期固定賃料が約6.52億円から9.60億円へ増額されます。
さらに変動賃料も導入されます。
決算説明資料P.10では、2028年2月期以降の賃料増加効果として、鑑定評価書ベースで1口当たり半期約200円が示されています。
内訳は固定賃料増額分約85円、変動賃料分約115円です。
ただし、これは賃料増加額を1口当たりに換算したものであり、DPUが200円増えるという意味ではありません。
実際のDPUは、金利負担、運用費用、他の物件の収益などにも左右されます。
それでも、ONビルの収益回復とサンルートプラザ新宿の賃料増額が重なることは、中期的に有力な成長要因となるでしょう。
6.その他注目すべき点
6-1.ポジティブ:売却益に頼らない分配金成長が継続
第49期のDPU1,850円は、実力ベース分配金として説明されています。
同投資法人は2023年の合併以降、オフィスやホテルの内部成長を重視しています。
今回も不動産売却益に依存せず、賃貸収益の成長によってDPUを前期比13円増加させました。
ただし、今回も圧縮積立金を約3百万円取り崩しているため、厳密には純利益とDPUが完全に一致するわけではありません。
それでも、他のREITで見られるような大規模な売却益や内部留保取崩しによる分配金の押し上げとは性質が異なります。
分配金の質という観点では、今回の実績をポジティブに評価できます。
6-2.ポジティブ:含み益の増加とNAVの改善
2026年8月期末の含み益は約1,035億円となり、前期末から約90億円増加しました。
1口当たりNAVも90,560円から93,109円へ上昇しています。
含み益の増加は、財務余力を示す一つの指標です。
特に同投資法人は鑑定評価額ベースのLTVが38.3%であり、簿価ベースの46.7%を下回っています。
将来の物件入替や資金調達において、一定の柔軟性を持っていると考えられます。
ただし、含み益は市場環境や鑑定評価の前提によって変動するため、その全額を容易に実現できるわけではありません。
6-3.ネガティブ:修繕費とCAPEXの増加
第49期の資本的支出は821百万円となり、前期の569百万円から増加しました。
今後の予想では、第50期が812百万円、第51期が1,577百万円です。
第51期には資本的支出が大きく増加する計画となっています。
資本的支出は会計上、必ずしも当期利益を直接減少させるものではありませんが、投資法人のキャッシュフローには影響します。
特に、ホテルの客室リニューアルや設備更新、オフィスのテナント入替に伴う工事などは、競争力を維持するために必要な投資です。
したがって、費用の増加自体を問題視するのではなく、投資によって賃料増額や稼働率改善などの成果が得られるかが重要になります。
6-4.ポジティブ:サンルートプラザ新宿の20年間の長期契約
サンルートプラザ新宿では、2027年9月から2047年8月までの20年間の新契約が締結されています。
固定賃料の大幅増額に加え、客室売上に連動する変動賃料が導入されます。
これは収益の安定性と成長性を組み合わせた契約と評価できます。
ただし、変動賃料については将来のホテル運営実績に左右されるため、期待値と確定収入を区別する必要があります。
6-5.中立:東京都心部への高い集中度
東京都心部比率は78.7%となっています。
東京都心部のオフィス市場が好調な現在、この集中は賃料成長を取り込むうえで強みとなります。
一方で、東京都心部のオフィス市況が悪化した場合には、ポートフォリオ全体が影響を受ける可能性があります。
地域分散の少なさは必ずしも弱点ではなく、運用方針の特徴として評価する必要があります。
7.専門家による「行間」の読解
ここからは、決算説明資料の記載事実に加えて、当ラボによる推論や仮説を交えて考察します。
将来の業績を保証するものではありませんが、投資法人の中期的な収益構造を理解するうえで重要な論点です。
行間① 金利上昇への対抗策として、あえて短期変動金利を活用している
説明資料P.26では、長期借入金の借入期間短縮や短期変動金利の活用によって、当面の調達コスト上昇を抑える方針が示されています。
一見すると、金利上昇局面で変動金利の割合を増やすことはリスクの拡大に見えます。
しかし、長期固定金利の調達コストが高い局面では、あえて短期借入を活用して金利負担を抑えることにも合理性があります。
同投資法人は現在も固定金利比率82.7%を維持しており、過度に変動金利へ依存している状況ではありません。
ただし、今後の追加利上げにより調達コストが想定以上に上昇した場合、短期借入の活用が逆に負担を増やす可能性もあります。
当ラボの見解
財務戦略そのものに強い懸念を抱く必要はないと考えます。
ただし、2027年8月期までに810億円の負債が返済・償還期限を迎えることから、今後の借換え条件は重要です。
金利上昇への対応として経営陣が選んだ戦略が、実際に金融費用の抑制につながるかを継続的に検証する必要があります。
行間② ONビルの大型退去は、突然発生した問題ではない
今回の決算では、ONビルの大型テナント退去が注目されています。
しかし、2024年8月期(第45期)の決算説明資料P.4には、すでに神戸製鋼所による東京本社移転予定が記載されていました。
当時の説明によれば、移転は2026年度中を目途とされており、退去の詳細は未確定でした。
その後、約2年の期間を経て新たなコアテナントとの契約が成立しています。
しかも、新契約の賃料単価は従前契約を上回る水準です。
この経緯を踏まえると、単に「大型テナントが退去するため収益が悪化する」と評価するだけでは、実態を十分に捉えられないでしょう。
当ラボの見解
ONビルでは、大型テナント退去を契機として収益構造の再構築が進んでいると考えられます。
市場賃料の上昇を背景として、従前より高い賃料水準で契約を結び直す機会になった可能性があります。
それでも、新たなコアテナントの確保と賃料単価の上昇は評価できる成果です。
残区画のリーシングが進めば、中長期的な収益改善につながる可能性があります。
行間③ ONビルの鑑定評価額50億円増加には、将来の期待が含まれている
ONビルの鑑定評価額は、前期末の355億円から405億円へ上昇しました。
大型テナントの退去が予定されているにもかかわらず、評価額は約14.1%増加しています。
説明資料P.9では、マルチテナント化による想定賃料の上昇と、キャップレートの低下が主な要因とされています。
一方、鑑定評価上の巡航稼働率は95%です。
新コアテナントの賃借割合は68.3%であるため、残区画のリーシングが必要になります。
当ラボの見解
今回の鑑定評価額上昇は、将来の収益力改善が評価されたものと考えられます。
ただし、鑑定評価上の収益力と、実際に確保できる賃料収入は必ずしも一致しません。
残区画の入居が遅れたり、想定賃料を下回ったりした場合には、鑑定評価額に下方圧力がかかる可能性があります。
含み益50億円の増加を評価する一方、実際のリーシング進捗を確認する必要があります。
行間④ 大阪ホテルは2025年比では苦戦しているが、2024年比では違う姿が見える
コートヤード新大阪の2026年8月期のRevPARは前年同期比91%となっています。
この数字だけを見ると、ホテルの競争力が大きく低下したようにも感じられます。
しかし、2024年との同季節比較では、ADRが約7.8%、RevPARが約6.5%上昇しています。
2025年には大阪・関西万博が開催されており、その特殊な需要が比較対象に含まれています。
そのため、2025年比の減少には万博特需の剥落が影響していると考えられます。
当ラボの見解
コートヤード新大阪の現状を「ホテルの収益力が2024年より大きく悪化した」と断定するのは適切ではありません。
2024年基準では客室収益は一定の成長を確保しています。
ただし、2027年2月期の変動賃料は前年同期比63%と予想されており、足元の減速が今後も続く可能性があります。
今後の分析では、2024年を基準とした比較を継続し、万博特需の剥落とそれ以外の要因を区別したいところです。
行間⑤ RevPARが伸びても、変動賃料が伸びるとは限らない
コートヤード新大阪の2024年と2026年の比較では、RevPARが約6.5%増加した一方、変動賃料は約4.7%減少しました。
これはホテルREITを分析するうえで重要な点です。
ホテルの宿泊収入が増加しても、人件費や光熱費、販売手数料などが増加すれば、ホテル運営利益が減少する可能性があります。
コートヤード新大阪の変動賃料は調整営業利益に連動するため、こうした運営コストの増加による影響を受けます。
当ラボの見解
ホテルのRevPARだけでなく、GOPなどの運営利益指標や、実際に投資法人が受け取る変動賃料の動向まで確認する必要があります。
今回の数字だけでは運営費用の増加が変動賃料減少の主因とは断定できませんが、ホテル収益の分析では重要な検証課題です。
インフレに強いとされるホテルでも、価格転嫁による増収が運営費用の増加を上回らなければ、REITの収益は十分に伸びない可能性があります。
行間⑥ 2027年8月期のDPU維持には内部留保が必要
第51期のDPUは1,810円と予想されています。
しかし、予想EPUは1,694円であり、差額の大部分は圧縮積立金411百万円の取崩しによって補われます。
この取崩しは、ONビルのテナント入退去に伴う一時的な収益減少を平準化するためのものです。
したがって、売却益や内部留保に慢性的に依存する分配方針とは区別して評価する必要があります。
当ラボの見解
今回の内部留保活用は、一定の合理性があると考えます。
ただし、重要なのは2028年以降です。
ONビルの稼働回復とサンルートプラザ新宿の賃料増額が進み、内部留保の大幅な取崩しに頼らずDPUを維持・成長できるようになるかが焦点です。
行間⑦ サンルートプラザ新宿の新契約は、確定要素と変動要素を分けて評価したい
2027年9月からの新契約では、固定賃料が大幅に増額されます。
年間固定賃料は約13.05億円から19.20億円へ増加します。
さらに、客室売上に連動する変動賃料も導入されます。
説明資料では、2028年2月期以降の賃料増加効果を1口当たり半期約200円と試算しています。
ただし、そのうち約115円は変動賃料による想定額です。
当ラボの見解
固定賃料の増加は、比較的確度の高い収益改善要因として評価できます。
一方、変動賃料については将来の客室売上に依存するため、実現額には不確実性があります。
したがって、約200円をそのまま確定的なDPU増加額として扱うべきではありません。
固定賃料増額を収益基盤の強化、変動賃料を追加的な成長余地として評価するのが適切でしょう。
行間⑧ 中期成長シナリオの成否は、賃料成長と金利負担の競争で決まる
説明資料P.5では、今後3年間の賃料成長ドライバーを二つのグループに分けています。
第一は、オフィスの賃料ギャップ解消とサンルートプラザ新宿の新契約です。
第二は、ONビルの空室埋め戻し、オフィス市場のさらなる賃料上昇、ホテル収益の成長、外部成長などです。
経営陣は、第一のグループだけでも政策金利2.0%の想定ケースにおける負債コスト増加を上回る賃料成長を実現できると試算しています。
想定する賃料成長率は年平均4.2%です。
当ラボの見解
この成長シナリオは、具体的な物件と契約条件に基づいており、一定の説得力があります。
しかし、賃料ギャップの解消には今後の契約更新交渉が必要であり、すべてが確定しているわけではありません。
また、ONビルのリーシングや大阪ホテル市場の回復など、外部環境に左右される要素もあります。
そのため、中期計画を評価する際には、確定済みの契約による成長と、今後の交渉・市場環境に依存する成長を区別する必要があります。
行間⑨ 資産運用報酬の増加にも注目したい
第49期の資産運用報酬は約481百万円となり、前期の約462百万円から増加しました。
決算説明資料P.12では、主としてサンルートプラザ新宿の鑑定評価額上昇が運用報酬増加の要因として示されています。
これは、物件の評価額上昇が運用報酬にも影響する仕組みであることを示しています。
当ラボの見解
資産価値の向上を運用報酬に反映する仕組み自体は、必ずしも問題ではありません。
ただし、鑑定評価額が上昇しても、その全額が直ちに実際の賃料収入やキャッシュフローの増加につながるわけではありません。
今後も評価額の増加と運用報酬の増加が連動する場合には、実際の収益成長とのバランスを確認する必要があります。
特に、将来の収益改善を織り込んだ鑑定評価額上昇が運用報酬に反映される場合、投資主への利益還元との関係を慎重に評価したいところです。
8.総合評価と今後のチェックポイント
森トラストリートの2026年8月期決算は、オフィス賃料の成長とホテル収益の底堅さによって増益を確保した、良好な決算だったと評価できます。
特に、賃料改定対象区画の70.2%で増額改定が実現し、改定対象全体の賃料改定率が10.8%となったことは、今後の内部成長を考えるうえで重要な材料です。
一方、次期以降の業績予想には、金利負担の増加やONビルのテナント入退去による一時的な減益要因が含まれています。
したがって、2027年の利益水準だけを見れば、成長が停滞するように見えるかもしれません。
しかし、ONビルの新テナント契約やサンルートプラザ新宿の賃料増額を考慮すると、2028年以降の収益回復を目指す戦略が見えてきます。
今後の重要チェック項目
| 項目 | 現在の状況 | 次回以降の確認事項 |
|---|---|---|
| オフィス賃料改定率 | 全体+10.8% | 高水準を維持できるか |
| ONビル | コアテナント68.3%契約 | 残区画のリーシング |
| コートヤード新大阪 | RevPAR前年比91% | 2024年基準での回復 |
| サンルート新宿 | 新契約締結済み | 固定・変動賃料の実現額 |
| 平均調達金利 | 期末0.98% | 借換え後の上昇ペース |
| 固定金利比率 | 82.7% | 低下が続くか |
| 内部留保 | 第51期に411百万円取崩予定 | 2028年以降の依存度 |
| DPU | 第49期1,850円 | 収益力に裏付けられた成長 |
当ラボの最終見解
今回の森トラストリートは、2027年の減益見通しそのものよりも、その減益を経て、2028年以降にどの程度の収益成長を実現できるかに注目したい投資法人です。
同投資法人には、優良オフィスの賃料増額余地、高品質なホテルポートフォリオ、サンルートプラザ新宿の新契約といった成長要素があります。
一方で、金利負担の増加、ONビルのリーシング、ホテル運営コストの増加など、注意すべき要因もあります。
2028年以降の成長シナリオには一定の説得力がありますが、その実現は今後の運用成果に依存します。
当ラボとしては、今回の決算を**「短期的な減益見通しの中に、中期的な収益改善の可能性が見える決算」**と総括します。
今後の決算では、経営陣が示した成長シナリオが実際の賃料収入、利益、そしてDPUの改善につながっているかを継続的に検証していきたいと思います。
9.免責事項
本記事は、公開資料に基づく情報提供を目的としており、特定銘柄の推奨を目的としたものや、投資勧誘、助言を行うものではありません。
情報の正確性について:
本記事の作成には生成AIを活用しています。生成AIは、資料の読み取り、要約、比較、計算補助、文章作成等に利用していますが、内容に誤認、計算ミス、資料の読み違い、文脈の取り違え、情報の欠落等が含まれる可能性があります。また、生成AIの出力は必ずしも最新情報を反映しているとは限らず、公開資料の記載内容を完全に再現するものでもありません。投資検討の際は、本記事のみを根拠とせず、必ず投資法人が発行する決算短信、決算説明資料、適時開示、有価証券報告書等の一次資料をご確認ください。
推論・見解について:
本記事には、公開資料に基づく事実に加えて、当ラボによる推論、解釈、仮説、簡易計算等が含まれる場合があります。これらは将来の業績、分配金、投資口価格、不動産価格等を保証するものではありません。
自己責任の原則:
投資に関する最終決定は、読者ご自身の判断と責任において行ってください。本記事の利用により生じたいかなる損害についても、作成者は一切の責任を負いかねます。
コメント