
作成日付: 2026年11月5日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
J-REIT研究ラボでは、J-REIT各銘柄の有価証券報告書を中心に、決算説明資料やその後のIRなどを確認し、投資法人の状態をできるだけ丁寧に読み解いています。
このシリーズは、投資のプロ向けに難しい指標を並べることが目的ではありません。個人投資家や投資初心者の方が、分配金の中身、保有不動産の価値、借入金の状況などを理解するための材料を提供することを目指しています。
今回は、住宅特化型J-REITのアドバンス・レジデンス投資法人(3269)を取り上げます。
同投資法人は、2026年7月期に11期連続増配を達成しました。住宅賃料の上昇も続いており、本業の収益は改善しています。
一方、有価証券報告書を詳しく確認すると、借入金利の上昇、リノベーション投資、分配金を安定させるための積立金の活用など、いくつか確認しておきたいポイントがあります。
分配金が増えていることと、本業の利益が同じペースで増えていることは、必ずしも同じではありません。
今回はこの違いを中心に、アドバンス・レジデンスの強みと今後の課題を考えていきます。
30秒でわかる!アドバンス・レジデンスの銘柄サマリー
まずは、今回の有価証券報告書と決算説明資料から見えてきた、アドバンス・レジデンスの経営状態を簡単に整理します。
| 評価項目 | 当ラボの見方 | 主な根拠 |
|---|---|---|
| 本業の収益力 | 良好 | 賃貸NOIは前期比+3.2% |
| 内部成長 | 強い | 入替時賃料変動率+18.7% |
| 分配金の安定性 | 比較的高い | 負ののれん由来の積立金約230億円(分配後) |
| 財務健全性 | 概ね良好 | JCR格付AA、総資産LTV49.8% |
| 金利上昇への耐性 | 注意が必要 | 新規調達金利2.12%、金利負担は増加傾向 |
| 資産価値 | 厚みがある | 鑑定評価上の含み益約3,041億円 |
| 将来の利益成長 | 条件付きで期待 | FFOPU年2%以上の成長を目標 |
当ラボが最も注目するポイント
賃料上昇によって本業の収益力は改善しています。一方、借入金利の上昇や建物の維持更新費用も無視できません。今後は、これらのコスト増加を賃料成長でどこまで吸収できるかが重要になりそうです。
※評価は2026年7月期の有報・決算説明資料等に基づく当ラボの分析であり、投資口価格の割安・割高や売買判断を示すものではありません。
この銘柄はどんなJ-REIT?
アドバンス・レジデンス投資法人は、全国の賃貸住宅を中心に投資する住宅特化型J-REITです。
主なスポンサーは伊藤忠商事で、資産運用は伊藤忠リート・マネジメントが担当しています。
| 項目 | 内容 |
|---|---|
| 投資法人名 | アドバンス・レジデンス投資法人 |
| 証券コード | 3269 |
| 分類 | 住宅特化型 |
| 主なスポンサー | 伊藤忠商事 |
| 資産運用会社 | 伊藤忠リート・マネジメント |
| 決算月 | 1月・7月 |
| 保有物件数 | 289物件 |
| 賃貸可能戸数 | 22,776戸 |
| 取得価格合計 | 約5,054億円 |
| 総資産 | 約5,070億円 |
| 平均築年数 | 18.8年 |
| 期中平均稼働率 | 95.9% |
※2026年7月期末時点。
保有物件の約70%が取得価格ベースで東京23区に集中しています。その他首都圏や政令指定都市にも物件を保有しています。
都心部では、住宅の新規供給が建設費の上昇などによって制約される一方、人口流入や賃貸需要が一定程度維持されています。
アドバンス・レジデンスは、こうした環境を背景に、既存物件の賃料引き上げを進めています。
また、同投資法人の特徴として、過去の合併で生じた「負ののれん」に由来する大きな積立金があります。
これは毎期の分配金を安定させるための財務的な余力として機能しています。
ただし、積立金は新しい賃料収入を生み出すものではありません。この点は後ほど詳しく確認します。
直近決算期の指標確認
まず、2026年7月期(第32期)の主な決算指標を、前期と比較します。
| 指標 | 第31期 | 第32期 | 変化 |
|---|---|---|---|
| 総資産 | 4,988億円 | 5,070億円 | 増加 |
| 純資産 | 2,462億円 | 2,465億円 | 微増 |
| 営業収益 | 206.54億円 | 205.61億円 | ▲0.5% |
| 当期純利益 | 92.19億円 | 87.15億円 | ▲5.5% |
| DPU | 3,220円 | 3,225円 | +5円 |
| 売却益控除後EPU | 2,645円 | 2,700円 | +55円 |
| 賃貸NOI | 144.01億円 | 148.56億円 | +3.2% |
| NOI利回り | 約5.7% | 約5.9% | 上昇 |
| FFO | 約112.62億円 | 約114.58億円 | +1.7% |
| 1口当たりFFO | 3,948円 | 4,017円 | +69円 |
| 総資産LTV | 49.2% | 49.8% | +0.6pt |
※NOI利回りは期末保有物件の年換算実績NOIを取得価格合計で除した会社開示指標。売却益控除後EPUは当ラボが巡航収益力を確認するために参考とする指標ですが、厳密な巡航EPUではありません。金額・比率は端数処理あり。
第32期は、営業収益と当期純利益が減少しました。
これだけを見ると業績が悪化したように感じられるかもしれません。
しかし、利益減少の大きな理由は不動産売却益の減少です。
前期の売却益は約16.7億円でしたが、当期は約10.1億円に減少しました。
一方、賃貸NOIは前期比約3.2%増加しています。
不動産売却益は減りましたが、本業の賃貸事業は改善しているという決算でした。
また、1口当たりFFOも3,948円から4,017円へ増加しています。FFOは、不動産賃貸事業によるキャッシュ創出力を把握する際に使われる指標です。
ただし、建物の修繕や設備更新に必要な資本的支出を直接差し引いたものではありません。
そのため、FFOの増加だけで分配金の持続可能性を判断することはできません。
注目ポイント①:住宅賃料の上昇を収益成長につなげている
今回、最も評価できるのは内部成長です。
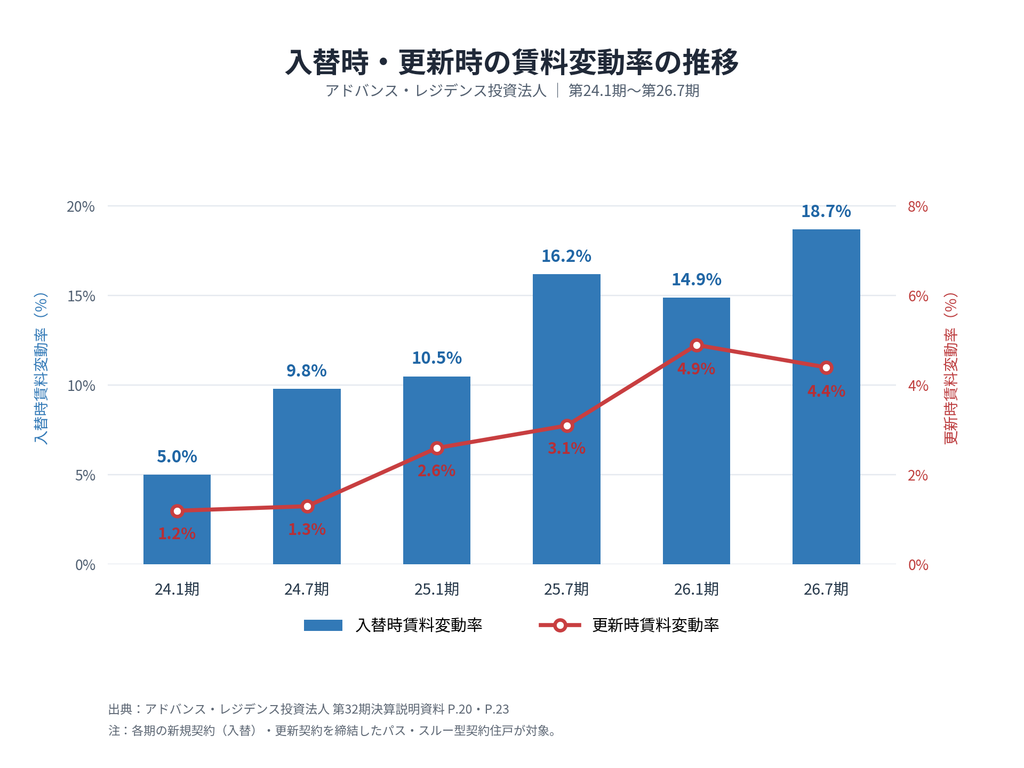
決算説明資料によると、第32期の入替時賃料変動率は+18.7%となり、過去最高を更新しました。
入替時賃料変動率とは、入居者が退去して新しい入居者と契約する際、以前の賃料からどれほど増額できたかを示す指標です。
さらに、既存入居者との更新契約でも+4.4%の増額を実現しています。
| 賃料改定指標 | 第32期 |
|---|---|
| 入替時賃料変動率 | +18.7% |
| うち原状回復住戸 | +15.1% |
| うちリノベーション住戸 | +35.8% |
| 更新時賃料変動率 | +4.4% |
| ポートフォリオ全体への賃料改定効果 | +2.3% |
※決算説明資料20~24ページ。
入替時の18.7%という数字は大きいですが、これは入替契約を行った住戸に限った増額率です。
ポートフォリオ全体の賃料が一度に18.7%増えたという意味ではありません。
実際に第32期の賃料改定がポートフォリオ全体に与えた効果は+2.3%とされています。
それでも、既存物件の収益力を高めるという点では、十分に前向きな数字だと考えられます。
レントギャップ16.9%という成長余地
決算説明会のQ&Aでは、現在の契約賃料と市場賃料の間に16.9%の乖離があると説明されています。
これをレントギャップと呼びます。
例えば、現在10万円で貸している住戸に対し、同等条件の市場賃料が11万円を超えているような状況であれば、契約更新や入替時に増額できる可能性があります。
ただし、レントギャップは確実に回収できる利益ではありません。
賃料を引き上げたことで入居者が退去したり、次の入居者が決まるまでの期間が長くなったりする可能性もあるためです。
今後も賃料増額を進めながら、稼働率をどの程度維持できるかが重要になりそうです。
注目ポイント②:リノベーション投資の成果は良好。ただしコストも確認したい
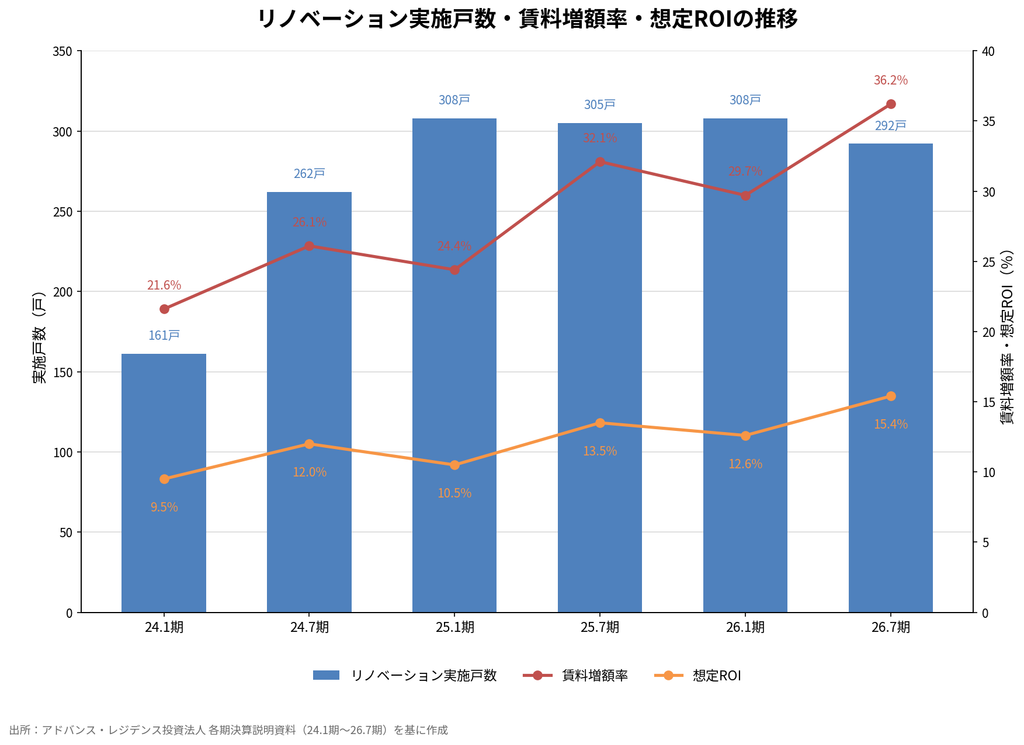
アドバンス・レジデンスは、既存住戸のリノベーションを積極的に進めています。
例えば、古くなったキッチンや浴室を交換し、間取りや収納を改善することで、賃料を引き上げられる住戸へ改修しています。
第32期の実績は以下のとおりです。
| 項目 | 第32期 |
|---|---|
| リノベーション実施戸数 | 292戸 |
| うち成約戸数 | 190戸 |
| 成約率 | 約65% |
| 成約住戸の賃料増額率 | +36.2% |
| 平均工事金額 | 480万円 |
| 想定ROI | 15.4% |
| 想定回収期間 | 6.5年 |
※決算説明資料17ページ。ROI・回収期間は成約住戸の初回契約に基づく想定値です。
想定ROI15.4%は、工事による年間賃料増加額を工事費で除した数字です。
比較的良好な投資効果が得られているように見えます。
ただし、このROIには注意点もあります。
工事後に成約した190戸を対象に算定しており、工事を実施した全292戸の最終的な投資利回りではありません。
また、工事中の空室損失や募集経費などをすべて差し引いた純利益率でもありません。
説明資料によると、リノベーションによって通常の原状回復より空室期間が約2か月長くなり、稼働率に約0.6ポイントの影響が生じています。
つまり、賃料を増額するためには、一定の期間、収入が得られない住戸を抱える必要があります。
ここで確認したいのが稼働率です。
第32期の期中平均稼働率は95.9%ですが、期末稼働率は95.5%でした。
また、ファミリー・ラージタイプの平均空室日数は、前年同期の98.1日から117.8日に延びています。
これを直ちに需要悪化と判断することはできません。リノベーション工事の影響も考えられるためです。
しかし、賃料増額と空室期間のバランスは継続して確認したいところです。
注目ポイント③:分配金3,225円の中身を確認する
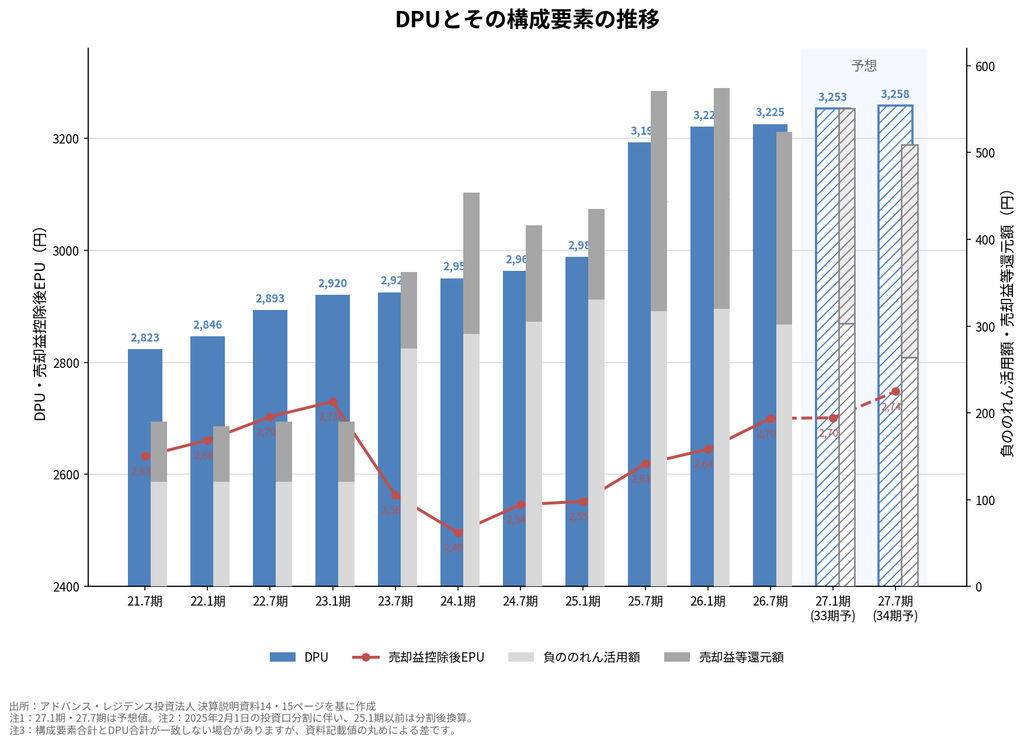
第32期のDPUは3,225円となり、11期連続増配を達成しました。
長年にわたって分配金の増加を続けていることは、評価できる実績です。
ただし、重要なのは分配金の原資です。
決算説明資料では、DPUを本業利益、負ののれんの活用、売却益等の還元に分けて示しています。
| DPUの構成 | 第32期実績 | 第33期予想 | 第34期予想 |
|---|---|---|---|
| 売却益控除後EPU | 2,700円 | 2,701円 | 2,748円 |
| 負ののれん活用 | 約301円 | 約302円 | 約263円 |
| 売却益等の還元 | 約222円 | 約248円 | 約245円 |
| DPU | 3,225円 | 3,253円 | 3,258円 |
※決算説明資料14~15ページ。各項目は円単位の丸めがあり、合計は一致しない場合があります。第33・34期は予想です。
第32期のDPU3,225円に対し、売却益控除後EPUは2,700円です。
この差は525円になります。
ただし、これをすべて積立金の取崩しと考えるのは正確ではありません。売却益の分配や過去に留保した利益の還元なども含まれています。
負ののれんは分配金を安定させる仕組み
アドバンス・レジデンスには、2010年の合併で生じた負ののれんに由来する積立金があります。
第32期の分配後残高は約230.7億円です。
この積立金を活用することで、一時的に本業利益が減少した場合でも、分配金を平準化しやすくなっています。
これは同投資法人の大きな強みです。
一方、決算説明会Q&Aでは、負ののれんの追加活用が今後4~5年程度で終了する見通しであることが示されています。
これは積立金そのものが4~5年でなくなるという意味ではありません。
通常の定額取崩しとは別に行っている「追加活用」の見通しです。
それでも、将来的に追加活用額が縮小すれば、その分を本業利益の成長などで補う必要があります。
つまり、今後は分配金が増えているかどうかだけでなく、売却益控除後EPUがどれだけ増えているかを確認することが重要になりそうです。
注目ポイント④:金利上昇が今後の利益成長を左右する
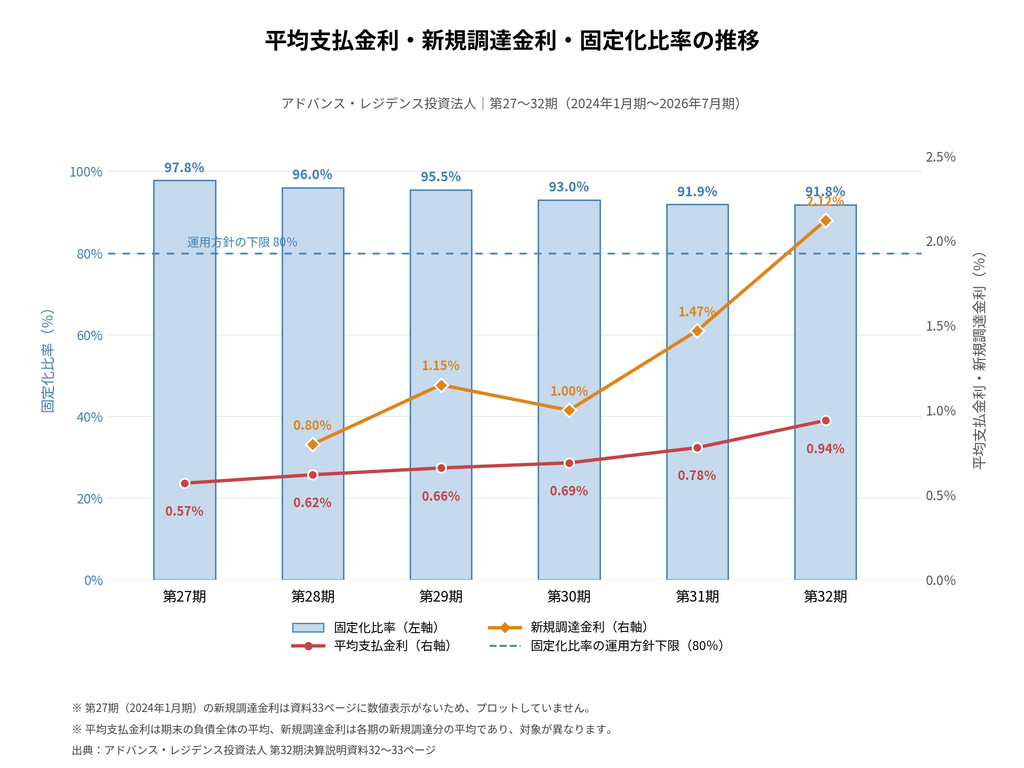
住宅賃料の成長は好調ですが、借入金利も上昇しています。
第32期の資金調達実績を見ると、その影響が確認できます。
| 項目 | 数値 |
|---|---|
| 返済した借入の平均金利 | 0.64% |
| 新規調達の平均金利 | 2.12% |
| 期末平均支払金利 | 0.94% |
| 有利子負債残高 | 約2,524億円 |
| 固定化比率 | 91.8% |
| 平均残存年数 | 4.3年 |
| 総資産LTV | 49.8% |
※決算説明資料32~33ページ。
返済した借入の平均金利は0.64%でしたが、新規調達金利は2.12%となっています。
過去に低い金利で借りた資金を、現在の高い金利で借り換えると、支払利息が増えることになります。
同投資法人は長期固定金利による調達を多く利用しているため、金利上昇の影響が一度にすべて現れるわけではありません。
しかし、借換えが進むにつれて、平均支払金利は上昇する可能性があります。
経営側も金融コストの増加を想定
決算説明資料では、FFOPU成長に対する寄与度の前提を見直しています。
| 成長要因 | 従来の前提 | 新たな前提 |
|---|---|---|
| 賃料成長による寄与 | 年+6% | 年+7% |
| 金融コストによる寄与 | 年▲2% | 年▲3% |
| その他費用等 | 年▲2% | 年▲2% |
| FFOPU成長目標 | 年+2%以上 |
※決算説明資料6ページ。賃料成長による「寄与度」であり、賃料自体が年7%上昇するという意味ではありません。
ここから読み取れるのは、経営側が従来より大きな金融コストの増加を想定しているということです。
一方、賃料成長への期待も引き上げることで、FFOPU年2%以上の成長目標を維持しています。
言い換えると、今後は高い賃料成長が以前より重要になります。
また、Q&Aでは、今後2期の新規調達について、固定化比率を60%程度、調達年限を6年程度とする方針が説明されています。
ポートフォリオ全体の固定化比率については、80%程度を下限として想定しています。
これは調達コストを抑えるための対応と考えられますが、変動金利の割合を増やすことには、将来の金利上昇リスクも伴います。
長期固定化による安定性と、調達コストの抑制をどのように両立させるかが、今後の重要なテーマになりそうです。
注目ポイント⑤:約3,041億円の含み益という大きな資産価値
第32期末の不動産鑑定評価額は約7,749億円です。
一方、帳簿価額は約4,708億円となっています。
差額の約3,041億円が、鑑定評価上の含み益に相当します。
帳簿価額に対する含み益率は約64.6%です。
これは同投資法人の大きな強みといえます。
特に、東京23区の賃貸住宅を長期間保有してきたことが、資産価値の蓄積につながっていると考えられます。
決算説明資料によると、期末の1口当たりNAVは189,810円です。
NAVは、不動産の鑑定評価額などを反映した修正純資産価値を意味します。
ただし、NAVは投資口の適正価格を保証するものではありません。
例えば、金利上昇などにより不動産投資家が要求する利回りが高くなると、賃料収入が同じでも鑑定評価額が下がる可能性があります。
一方、賃料収入が増加すれば、資産価値を支える要因になります。
今回の説明資料では、鑑定直接還元利回りが前期から横ばいの3.56%となる一方、鑑定NCFが増加したことが示されています。
そのため、鑑定評価額の上昇には、賃貸収益力の改善が寄与していると考えられます。
これは前向きな材料です。
ただし、含み益が大きいことと、投資口価格が割安であることは別の話です。
実際の投資判断には、投資口価格、予想分配金利回り、金利環境などを組み合わせた検討が必要になります。
気になる点:冷静に見ておきたいリスク
ここまでの内容では、賃料成長、リノベーション効果、豊富な含み益などの強みが確認できました。
一方、有報には決算説明資料の主要指標だけでは見えにくい論点もあります。
① 建物の維持・更新費用は今後も必要
第32期の資本的支出は約28.7億円です。
アドバンス・レジデンスの平均築年数は18.8年であり、今後も設備更新や大規模修繕が必要になると考えられます。
もちろん、リノベーションのように賃料増額へつながる成長投資も含まれています。
そのため、資本的支出が大きいこと自体を否定的に評価する必要はありません。
しかし、実質的なキャッシュ創出力を判断する際には、FFOだけでなく、資本的支出を控除したAFFOも確認したいところです。
決算説明資料によれば、第32期のAFFOは約85.8億円となっています。
同資料では、売却益・内部留保からの分配を除いた還元額約85.6億円との均衡を意識した運用が示されています。
この点は評価できますが、今後のCapexの増加にも注意が必要です。
② 個別物件にはさまざまな契約条件がある
住宅特化型REITといっても、すべての物件が土地・建物を完全所有する一般的な賃貸マンションとは限りません。
例えば、レジディアタワー上池袋は定期借地権を利用する大型物件です。
土地の賃借料が発生し、将来的な地代改定や借地契約の残存期間を考慮する必要があります。
また、みなとみらいオーシャンタワーは定期借地権に加え、賃料保証型のマスターリース契約を採用しています。
賃料保証型は収入の安定化につながる一方、市場賃料が上昇しても、その成果を直ちにすべて取り込めるとは限りません。
その他、都市計画道路や境界未確定などの事情を持つ物件もあります。
これらは直ちに重大な問題を意味するものではありませんが、物件売却や資産入替を考える際には、権利関係の確認が必要となります。
③ 新規物件の取得利回りと金利の関係
第32期に取得した4物件の平均鑑定NOI利回りは3.9%でした。
これに対し、当期の新規調達金利は2.12%です。
単純な差は1.78ポイントありますが、ここから減価償却費、管理費用、取得関連費用などを考慮する必要があります。
そのため、NOI利回りが借入金利を上回っているだけで、十分な投資採算性があるとは限りません。
経営側は、東京23区を中心に賃料成長余地の大きい物件を取得する方針を示しています。
今後は物件取得時の利回りだけでなく、取得後の賃料増額によってどれだけ収益力を高められるかが重要と考えられます。
④ 売却益の還元と将来の収益基盤
決算説明会Q&Aでは、投資口価格の相対的な低迷に対し、過去の減配予想が影響した可能性について経営側が言及しています。
また、売却益の還元方針を一部変更したことも説明されています。
分配金の安定性を重視する姿勢は、投資主還元の観点から理解できます。
一方、不動産を売却すれば売却益を得られる可能性があるものの、その物件から得られていた賃料収入は失われます。
したがって、売却益の還元を増やす場合は、売却後のポートフォリオの収益力も確認することが重要です。
まとめ:分配金を支える仕組みは強い。今後は本業利益の成長に注目
アドバンス・レジデンス投資法人の第32期有報を確認すると、住宅特化型J-REITとしての強みが数多く見えてきます。
東京23区を中心とした住宅ポートフォリオ、約3,041億円の不動産含み益、約230億円の負ののれん由来の積立金(第32期分配後)など、長年にわたって形成してきた資産・財務基盤があります。
さらに、賃貸住宅市場の好環境を背景に、実際の賃料増額とNOI成長を実現しています。
これは評価できる点でしょう。
一方で、今後の環境は従来と異なります。
借換え金利は上昇しており、経営側も金融コストの増加を想定しています。
また、分配金の安定化に活用している負ののれんの追加活用についても、将来的な終了が見込まれています。
このため、今後は本業利益の成長がさらに重要になると考えられます。
当ラボでは、次の3つの指標を継続して確認したいと思います。
- FFOPU: キャッシュ創出力が成長しているか。
- 売却益控除後EPU: 一時的な売却益を除いた本業利益が伸びているか。
- DPU: 分配金の成長が、どのような原資によって支えられているか。
アドバンス・レジデンスは、分配金を安定させるための仕組みが比較的充実している投資法人と考えられます。
その一方で、今後も増配を続けられるかどうかは、賃料成長が金融コストや建物維持費用の増加をどこまで吸収できるかに左右されそうです。
「分配金が増えているか」だけでなく、「なぜ分配金を増やせているのか」。
この視点で見ると、アドバンス・レジデンスの今後の決算は、さらに興味深いものになるのではないでしょうか。
なお、今回の分析は投資法人の財務・運用状況を確認するものであり、現在の投資口価格の割安・割高を判定するものではありません。
主な参照資料
- アドバンス・レジデンス投資法人 第32期有価証券報告書
- 同投資法人 2026年7月期決算説明資料
- 同投資法人 2026年9月18日開催決算説明会Q&A
※本記事では、上記資料に基づき、2026年7月期の実績と決算説明会時点の将来予想を分析しています。将来予想はその後に変更される可能性があります。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
なお、記事中に登場する「J-REIT研究ラボ上級研究員ジーピ」はAIキャラクターであり、実在の人物ではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
コメント