
作成日:2026年11月1日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
J-REIT研究ラボでは、J-REIT各銘柄の有価証券報告書を中心に、決算説明資料や適時開示情報を照合しながら、投資法人の状況をできるだけ丁寧に確認しています。
このシリーズは、投資のプロ向けに難しい用語を並べることが目的ではありません。
個人投資家や投資初学者の方が、分配金の中身や不動産の収益力、財務状況などを理解し、自分なりに投資判断を考えるための材料を提供することを目指しています。
今回は、**東急リアル・エステート投資法人(8957)**の2026年7月期(第46期)有価証券報告書を取り上げます。
この投資法人の特徴は、渋谷を中心とした優良立地の不動産と、約987億円に達する含み益です。
さらに、不動産価格の循環を意識した資産入替戦略を採用し、売却益を分配金や将来の成長に活用しています。
一方、金利上昇が続く環境では、分配金の水準だけでなく、その裏付けとなる継続的な利益や、国債との利回り差も確認する必要があります。
今回は、投資法人の強みを整理するとともに、現在の市場価格をどのように考えればよいのか、少し踏み込んで見ていきます。
この銘柄はどんなJ-REIT?
東急リアル・エステートは、東急株式会社をスポンサーとするJ-REITです。
2003年9月に上場しており、長期にわたる運用実績を持っています。
| 項目 | 内容 |
|---|---|
| 投資法人名 | 東急リアル・エステート投資法人 |
| 証券コード | 8957 |
| スポンサー | 東急株式会社 |
| 資産運用会社 | 東急リアル・エステート・インベストメント・マネジメント株式会社 |
| 分類 | 総合型 |
| 主な用途 | オフィス・商業施設・住宅・複合施設 |
| 主な投資地域 | 東京都心5区・東急沿線地域 |
| 保有物件数 | 29物件 |
| 取得価額合計 | 約2,457億円 |
| 総資産 | 約2,447億円 |
| 決算月 | 1月・7月 |
第46期末の取得価額構成では、オフィスが約65%、商業施設が約25%を占めています。
特に渋谷エリアへの投資比率が高く、広域渋谷圏の資産価値が投資法人全体の評価に大きく影響する構造です。
代表的な物件には、渋谷スクランブル交差点に面するQFRONT、TOKYU REIT渋谷宇田川町スクエア、東急桜丘町ビルなどがあります。
こうした立地の希少性は、東急リアル・エステートの大きな特徴といえそうです。
ただし、都心部への集中は強みである一方、特定地域のオフィス・商業施設市場の変化を受けやすい側面もあります。
直近決算期の指標確認
第46期の主な決算指標を、前期と比較します。
| 指標 | 第45期 | 第46期 |
|---|---|---|
| 営業収益 | 10,372百万円 | 10,513百万円 |
| 当期純利益 | 5,182百万円 | 5,533百万円 |
| 総資産 | 245,175百万円 | 244,655百万円 |
| 純資産 | 125,029百万円 | 126,717百万円 |
| DPU | 4,000円 | 4,020円 |
| 修正EPS(会社定義) | 2,903円 | 3,083円 |
| 売却益除外後利益相当額(ラボ簡易試算) | 約2,804円 | 約2,982円 |
| 総資産LTV | 43.0% | 42.5% |
| 賃貸NOI | 5,094百万円 | 5,277百万円 |
| NOI利回り(年換算・取得価額ベース、概算) | 約4.1% | 約4.3% |
| FFO | 3,707百万円 | 3,865百万円 |
| AFFO | 2,357百万円 | 3,127百万円 |
| 期末稼働率 | 98.9% | 100.0% |
※NOI利回りは各期のNOIを単純年換算した参考値です。物件の期中取得・売却や決算期間の違いを完全に調整したものではありません。
全体としては増収増益となり、賃貸NOIやFFOも改善しました。
LTVが低下し、期末稼働率も100%となっている点は評価できます。
しかし、営業収益の増加には不動産売却益が大きく寄与しています。
第46期の不動産売却益は約26.66億円で、営業収益全体の約25%を占めました。
また、賃貸事業収益そのものは前期からわずかに減少しており、NOIの改善には修繕費などの費用減少も寄与しています。
したがって、表面上の増益だけで、賃貸事業の収益力が大きく向上したと判断するのは避けたいところです。
注目ポイント1:約987億円の含み益を持つポートフォリオ
東急リアル・エステートの大きな特徴が、不動産含み益の厚さです。
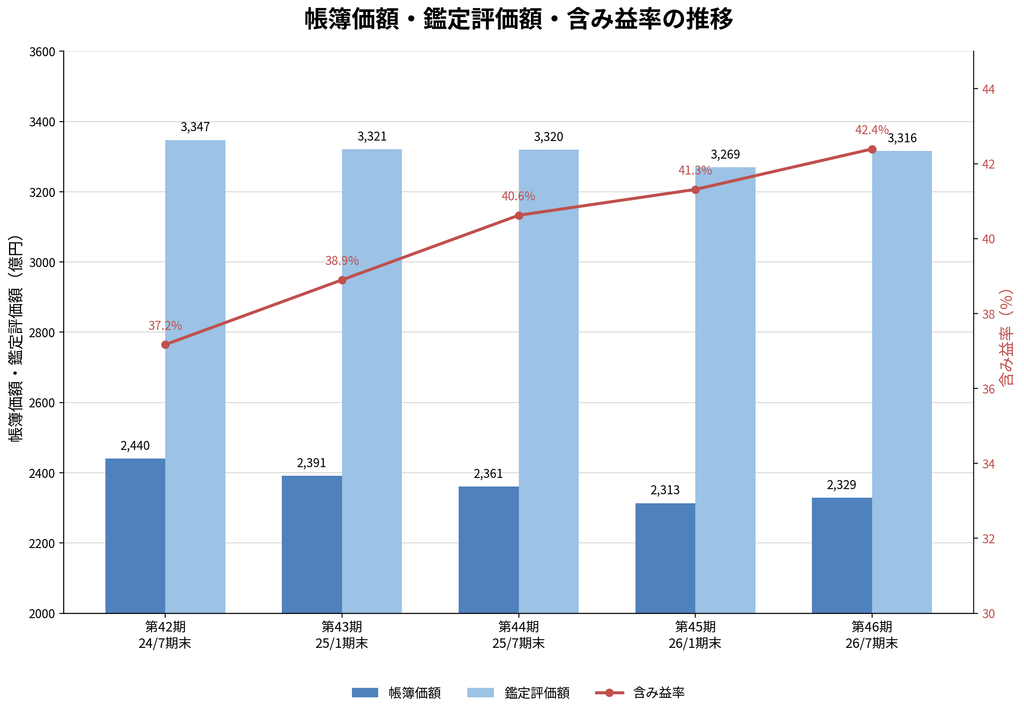
第46期末の不動産帳簿価額は約2,329億円、鑑定評価額は約3,316億円となっています。
その差額である含み益は約987億円に達し、帳簿価額に対する含み益率は42.4%です。
| 指標 | 第45期末 | 第46期末 |
|---|---|---|
| 不動産帳簿価額 | 約2,313億円 | 約2,329億円 |
| 鑑定評価額 | 約3,269億円 | 約3,316億円 |
| 含み益 | 約956億円 | 約987億円 |
| 含み益率 | 41.3% | 42.4% |
特に広域渋谷圏の14物件で約675億円の含み益を保有しており、全体の約68%を占めます。
なかでもQFRONTは、1物件で約263億円の含み益があります。
こうした資産価値の蓄積は、長期的な投資法人の競争力を支える重要な要素でしょう。
ただし、含み益は実際の現金収入ではありません。
不動産を売却すれば利益を実現できる可能性がありますが、同時にその物件が生み出す将来の賃貸収入も失われます。
また、鑑定評価額と実際の売却価格は一致するとは限りません。
含み益が大きいことは強みですが、それをすべて自由に分配できるわけではないという点は押さえておきたいところです。
注目ポイント2:サーフプランによる資産入替
東急リアル・エステートは、不動産価格の循環を意識した独自の運用戦略を「サーフプラン」と呼んでいます。
不動産価格が高い局面では売却や資産入替を進め、価格が低下する局面では新たな取得機会を追求する考え方です。
現在の市場環境については、引き続き不動産価格が高値圏にある「売却・入替期」と位置付けています。
実際、TOKYU REIT虎ノ門ビルは2025年から2026年にかけて3回に分けて売却されました。
譲渡価額の合計は163億円です。
この物件は築37年を経過し、売却価額に対する償却後NOI利回りは2.1%でした。
将来の大規模修繕も見込まれるなかで、資産価値を実現する判断には一定の合理性があったと考えられます。
一方、第46期には戸越銀座ラウンドビルと東急すすき野ビルを取得しています。
さらに2026年10月には、スタイリオ新丸子駅前を取得しました。
それぞれの取得時の鑑定NOI利回りは、戸越銀座4.1%、すすき野6.0%、新丸子3.4%です。
取得物件によって収益性は異なりますが、成長型の物件と安定収益型の物件を組み合わせ、ポートフォリオ全体の収益力向上を目指しているようです。
ただし、新丸子駅前のように取得時点の利回りが低い物件では、今後の賃料成長が重要になります。
資産入替の成否は、売却益の大きさだけでなく、売却後に以前よりも高い継続的な収益を確保できるかによって評価すべきでしょう。
注目ポイント3:既存物件では賃料増額が進んでいる
有価証券報告書だけを見ると、第46期の賃料収入は前期から減少しています。
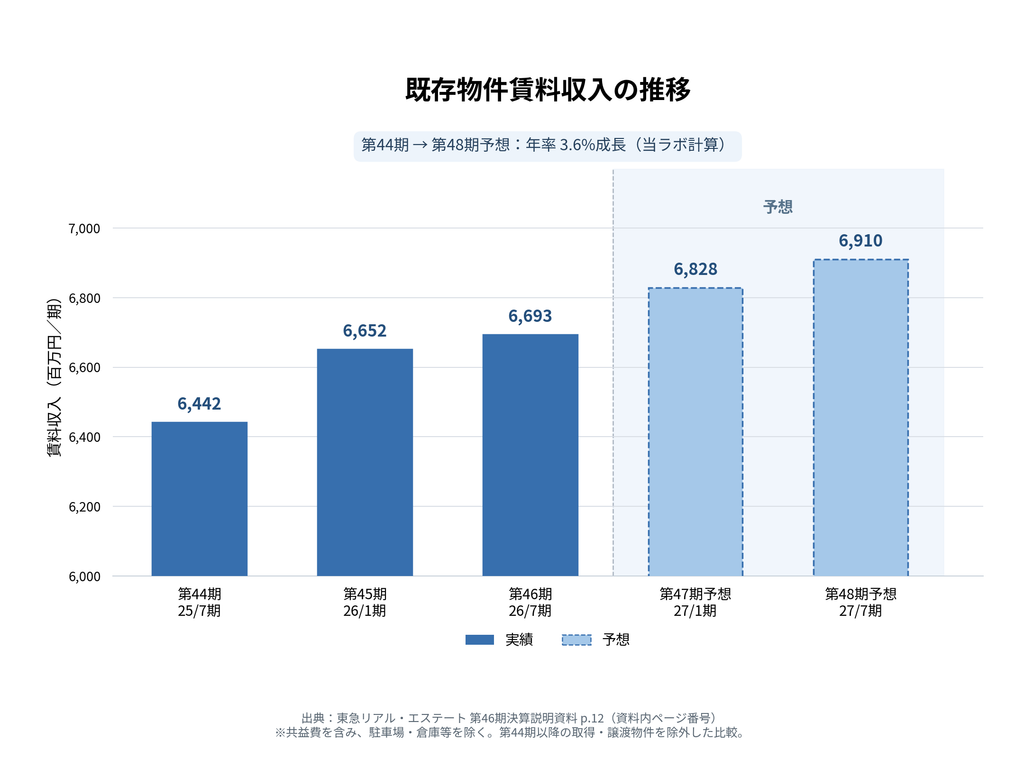
しかし、決算説明資料では、物件売却・取得の影響を除いた既存保有物件の賃料収入が増加していることが確認できました。
| 決算期 | 既存物件賃料収入 |
|---|---|
| 第44期実績 | 6,442百万円 |
| 第45期実績 | 6,652百万円 |
| 第46期実績 | 6,693百万円 |
| 第47期予想 | 6,828百万円 |
| 第48期予想 | 6,910百万円 |
第44期から第48期までの年率成長見込みは約3.6%です。
また、会社が査定した市場賃料と現在の契約賃料の差である「賃料ギャップ」は、第46期末で商業施設が+20.5%、オフィスが+11.9%となっています。
これは、現在の契約賃料が市場賃料を下回り、将来的に増額できる余地があることを意味します。
実際、第46期には賃料改定・テナント入替で増額契約が多数成立しています。
こうした内部成長の進展は、評価できる材料でしょう。
ただし、賃料ギャップがあるからといって、すぐにすべてを利益として取り込めるわけではありません。
賃貸借契約の期間や改定条件、テナントとの交渉などによって、実際に増額できる時期と金額は異なります。
また、市場賃料は資産運用会社が各種資料を基に査定したものであり、将来の成約賃料を保証するものではありません。
注目ポイント4:DPU4,000円と修正EPSの差
今回、特に丁寧に確認したいのが分配金の中身です。
第46期のDPUは4,020円でした。
一方、会社が開示する修正EPSは3,083円です。
修正EPSとは、当期純利益から不動産売却益を控除し、建物に係る買換特例圧縮積立金の取崩額を加えた、会社独自の調整後利益指標です。
売却益の影響を除いた収益力を見るうえで参考になりますが、完全に一時要因を除外した巡航EPUとは異なります。
今後の予想も含めて比較すると、次のようになります。
| 決算期 | DPU | 修正EPS |
|---|---|---|
| 第46期実績 | 4,020円 | 3,083円 |
| 第47期予想 | 4,030円 | 3,146円 |
| 第48期予想 | 4,000円 | 2,891円 |
| 第50期中期目標 | 4,000円を下限 | 3,500円 |
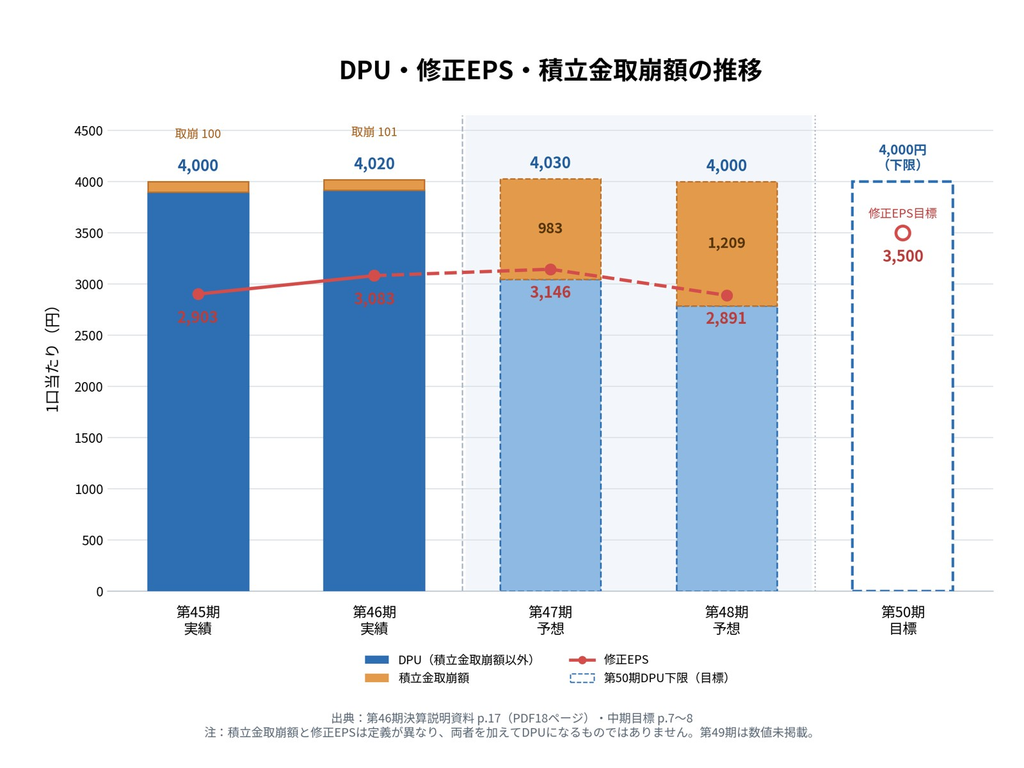
経営側は2028年7月期(第50期)まで、DPU4,000円を下限として分配金の維持・成長を目指しています。
しかし、第50期の修正EPS目標3,500円を達成しても、4,000円との差は残ります。
この差をどのように埋めるかが、今後の分配政策の重要な論点になりそうです。
第47期・第48期の予想には新たな不動産売却益が織り込まれていません。
その代わり、過去の利益から積み立てた圧縮積立金等の取崩しによって、DPU4,000円台を維持する計画となっています。
積立金を活用して分配金を平準化すること自体には合理性があります。
ただし、積立金は毎期新たに生み出される賃貸利益とは異なるため、将来の利益成長と分けて評価する必要があります。
注目ポイント5:修正EPS3,500円に向けた成長計画
会社は第50期までに修正EPSを3,500円へ引き上げることを目指しています。
第46期の3,083円から約417円の改善計画です。
その主な内訳は次のとおりです。
| 要因 | 修正EPSへの影響 |
|---|---|
| 内部成長 | 約+370円 |
| 借入コスト増加 | 約▲340円 |
| 外部成長・資本政策 | 約+310円 |
| その他 | 約+80円 |
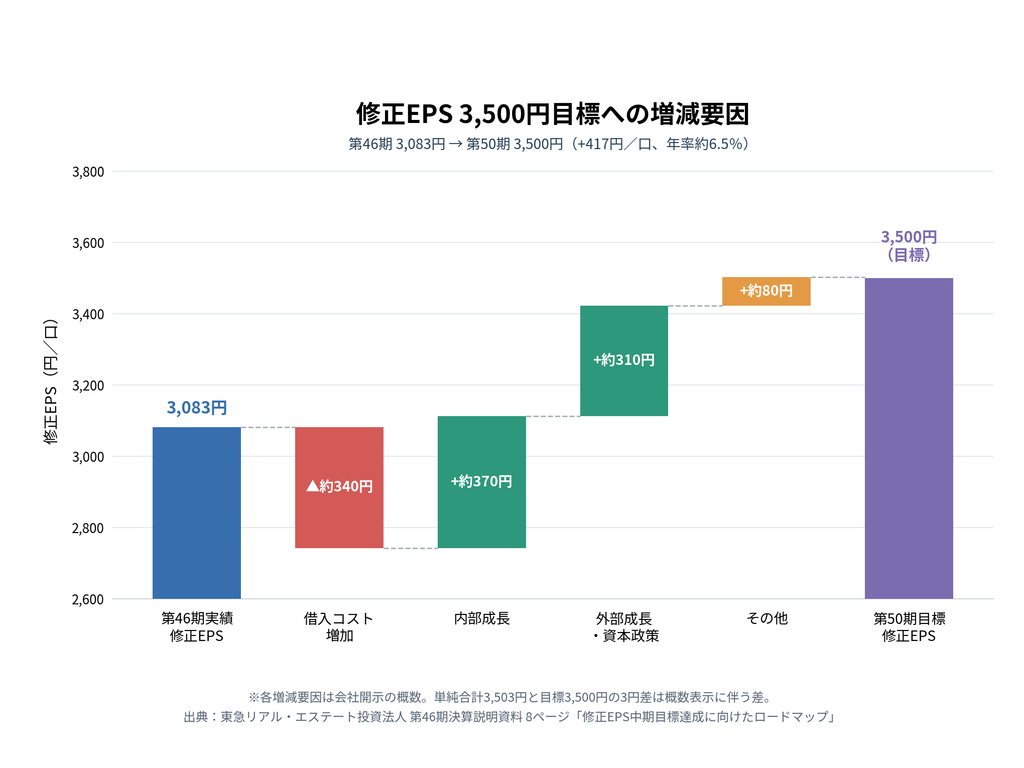
この計画を見ると、賃料増額などによる内部成長の大部分が、借入コストの増加で相殺される見込みです。
また、今後300~350億円程度の新規物件取得も検討しています。
したがって、修正EPS目標の達成には、内部成長だけでなく、収益性の高い物件取得や資本政策の実行も重要になると考えられます。
気になる点1:金利上昇で借入コストが増える
第46期末の平均調達金利は0.90%でした。
会社予想では、第47期に1.00%、第48期には1.23%へ上昇する見込みです。
また、固定金利比率は第46期末で86.8%ですが、経営側は相対的に調達コストの低い中期年限・変動金利借入も活用する方針を示しています。
これは当面の借入コストを抑制するための選択肢ですが、将来さらに短期金利が上昇した場合には、変動金利部分の負担が増える可能性があります。
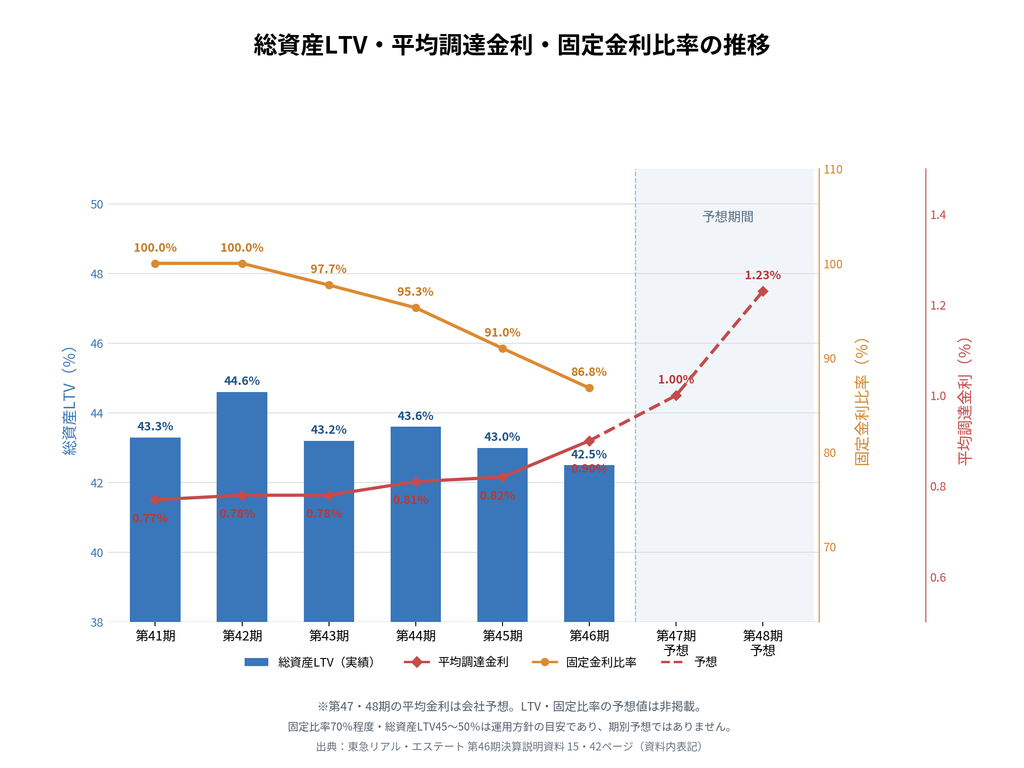
第46期末の総資産LTVは42.5%と比較的健全ですが、財務の安全性が高いことと、金利上昇が利益に与える影響が小さいことは同じではありません。
今後は賃料増額が借入コストの上昇をどの程度吸収できるかが重要でしょう。
気になる点2:築古物件と設備更新の負担
東急リアル・エステートには、築30~40年を超える物件も複数あります。
立地が良好であっても、建物の設備は定期的に更新する必要があります。
第46期の資本的支出は約7.38億円でしたが、第48期には約15.17億円の支出が予定されています。
| 指標 | 第46期実績 | 第47期予想 | 第48期予想 |
|---|---|---|---|
| 修繕費 | 324百万円 | 376百万円 | 471百万円 |
| 資本的支出 | 738百万円 | 644百万円 | 1,517百万円 |
| 減価償却費 | 996百万円 | 1,015百万円 | 1,032百万円 |
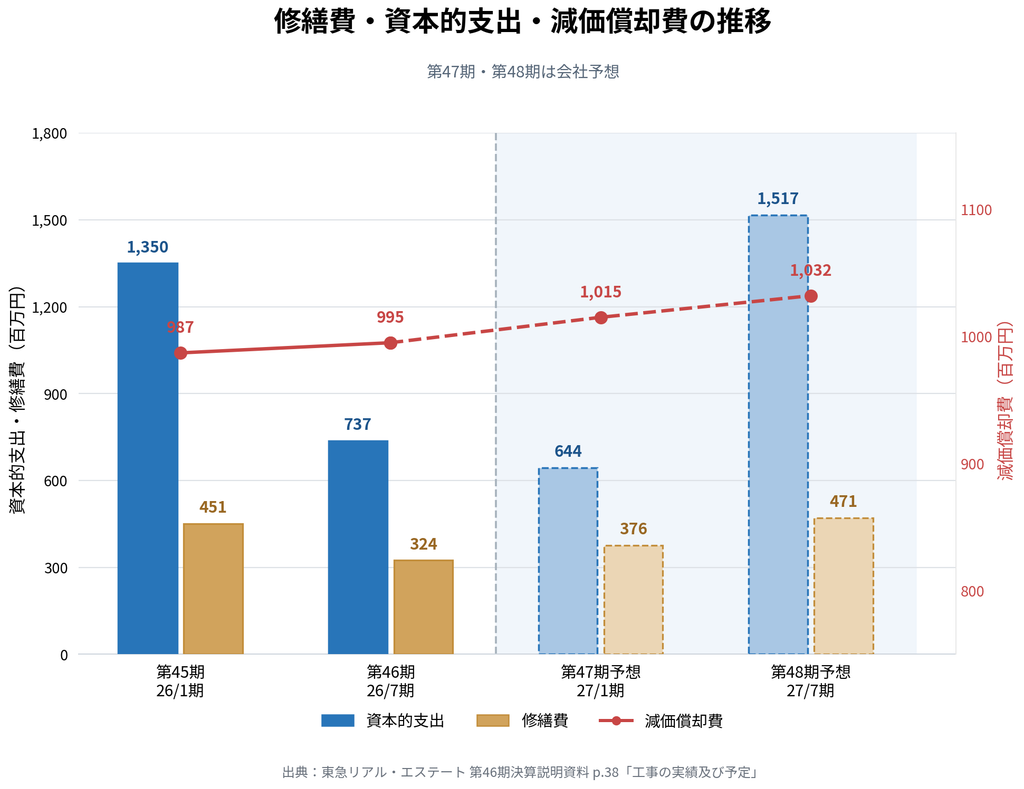
会社は大規模修繕を計画的に集中させ、第49期以降の修繕費平準化を目指していると説明しています。
このため、第48期の修繕費増加が将来も同じペースで続くとは限りません。
ただし、設備投資は実際の現金支出を伴います。
第46期のAFFOは約31.27億円で、分配金総額約38.65億円を下回っています。
AFFOは厳密な自由現金収支とは異なりますが、分配金の持続性を見るうえでは参考になる指標です。
今後、設備投資が落ち着いたときに、どの程度のキャッシュフローを確保できるかにも注目したいところです。
気になる点3:国債利回りとの比較で見えてくること
ここからは、有報の分析に加え、2026年10月末の市場環境を踏まえて考えてみます。
J-REITの投資判断では、分配金利回りを国債利回りと比較することがあります。
国債利回りが上昇すると、価格変動リスクや分配金減少リスクのあるJ-REITに対して、投資家がより高い利回りを求める可能性があるためです。
2026年10月29日時点の日本国債利回りと、東急リアル・エステートの予想分配金利回りを並べると、次のようになります。
| 対象 | 利回り |
|---|---|
| 10年国債 | 約2.84% |
| 20年国債 | 約3.67% |
| 東急RE・予想分配金利回り | 4.39% |
| 東急RE・修正EPS参考利回り | 約3.30% |
※国債は2026年10月29日の日本相互証券データ。REITは10月30日付の市場データ・会社予想に基づきます。基準日が1営業日異なります。
修正EPS参考利回り3.30%は、第47期・第48期の会社予想修正EPSを合計し、10月30日の投資口価格182,900円で除したものです。
これは実際の分配金利回りではなく、継続的な利益水準を考えるための参考指標です。
予想分配金利回り4.39%と20年国債利回り3.67%の差は、約0.72ポイントです。
もちろん、国債とJ-REITは性質が異なります。
国債は満期まで保有した場合の額面償還がある一方、J-REITには不動産価値の上昇や賃料増額による成長余地があります。
また、長期国債も途中売却すれば金利変動による価格下落リスクがあります。
したがって、利回りだけで優劣を判断することはできません。
しかし、国債で一定の利回りを確保できる環境では、J-REITを保有することによってどの程度の追加リターンが期待できるかが、これまで以上に重要になるのではないでしょうか。
東急リアル・エステートの場合、現在の利益水準だけでなく、将来の賃料成長や資産入替による利益改善も評価する必要がありそうです。
気になる点4:要求利回りが上昇した場合、NAV倍率はどうなる?
東急リアル・エステートの2026年10月30日時点の投資口価格は182,900円、予想分配金利回りは4.39%でした。
また、JAPAN-REIT.COM様の掲載NAV倍率は0.85倍です。
NAV倍率とは、投資口価格が1口当たりの純資産価値に対して何倍で取引されているかを示す指標です。
1倍を下回る場合、鑑定評価額などに基づく資産価値よりも、市場価格が低い状態と捉えることができます。
ただし、NAV倍率が低いことだけで割安と判断するのは難しい面があります。
例えば、現在の年間予想DPU8,030円が変わらず、市場の要求分配金利回りが上昇した場合、投資口価格はどの程度になるでしょうか。
| 要求分配金利回り | 試算投資口価格 | 現在価格比 | NAV倍率の試算 |
|---|---|---|---|
| 現状4.39% | 182,900円 | ― | 0.85倍 |
| 5.0% | 160,600円 | ▲12.2% | 0.75倍 |
| 5.5% | 146,000円 | ▲20.2% | 0.68倍 |
| 6.0% | 約133,800円 | ▲26.8% | 0.62倍 |
※年間DPU8,030円とJAPAN-REIT.COM表示NAV214,475円を固定した単純試算です。投資口価格の予測や適正価格を示すものではありません。
この試算では、要求利回りが5.5%になると、投資口価格は約20%低下し、NAV倍率は0.68倍程度となります。
さらに、会社開示の第46期末NAV230,465円を基準にすると、同じ価格でのNAV倍率は約0.63倍です。
なお、会社開示NAVとJAPAN-REIT.COM掲載NAVには算出値の違いがあるため、両者は区別して扱う必要があります。
ここで重要なのは、NAV倍率0.6倍台という水準が、J-REIT市場では必ずしも想定しにくいものではないことです。
実際、2026年10月30日のJAPAN-REIT.COM掲載データでは、複数の大型REITがNAV倍率0.6倍台で取引されています。
もちろん、投資対象や収益性、成長期待は銘柄によって異なります。
そのため、東急リアル・エステートも同じ水準まで下落すると考えることはできません。
しかし、NAV倍率0.85倍という数字だけで、下値が十分に支えられていると判断するのは慎重であるべきでしょう。
また、金利上昇によって不動産鑑定評価額そのものが下がれば、NAVも変化します。
価格とNAVの両方が変動するため、将来のNAV倍率は単純な利回り逆算どおりになるとは限りません。
この点も忘れずに確認したいところです。
気になる点5:スポンサーからの追加取得は利益成長につながるか
東急は、第46期末時点で投資口の15.24%を保有する主要投資主です。
投資口の追加取得によって保有比率を引き上げており、スポンサー自身も投資主としての立場を強めています。
また、東急リアル・エステートは今後300~350億円程度の新規物件取得を検討しています。
スポンサーから物件の供給を受けられることは、外部成長の選択肢を広げる点で強みとなります。
一方、物件取得が投資主の利益につながるかどうかは、取得価格と収益性によります。
金利上昇局面では、取得利回りと調達コストの差が小さくなる可能性があります。
そのため、資産規模の拡大だけでなく、取得後の1口当たり利益がどの程度改善するかを確認することが重要です。
東急リアル・エステートは過去に自己投資口取得・消却も実施しています。
今後も、新規物件取得、借入金返済、自己投資口取得など、複数の資金活用方法のなかから、投資主価値の向上につながる選択が行われるかに注目したいと思います。
まとめ:優良な不動産を保有することと、割安であることは別
今回の有価証券報告書と決算説明資料の分析を通じて、東急リアル・エステートにはいくつもの強みがあることを確認できました。
渋谷を中心とした優良立地の不動産。
約987億円の含み益。
比較的健全な財務基盤。
サーフプランによる資産入替。
そして、既存物件で進む賃料増額です。
これらは長期的な競争力を支える重要な材料でしょう。
一方で、DPU4,000円台に対して、修正EPSは3,000円前後の水準です。
今後は金利上昇や設備更新費用の負担も見込まれており、中期目標の達成には内部成長と外部成長の両方が重要になります。
また、市場環境を考えると、NAV倍率が1倍を下回っていることだけで投資口価格の割安さを判断するのは難しそうです。
国債利回りが上昇すれば、J-REITにもより高い分配金利回りが求められる可能性があります。
その場合、分配金が維持されていても、投資口価格が調整することは考えられます。
もちろん、東急リアル・エステートには賃料成長や含み益の実現、自己投資口取得などによる投資主価値向上の選択肢があります。
これらの施策が成果につながれば、現在の市場評価を見直す材料となるでしょう。
今回、当ラボが最も重要と考えたのは、次の点です。
「良い不動産を持っている投資法人」と「現在の価格で投資妙味がある投資口」は、必ずしも同じではない。
東急リアル・エステートは、資産の質という点では評価できる要素が多い投資法人です。
しかし、投資判断では資産価値だけでなく、継続的な利益創出力、金利との関係、将来の成長期待、そして現在の投資口価格を合わせて考える必要があります。
今後は、修正EPS3,500円目標の達成状況と、資産入替による1口当たり利益の改善を継続的に確認していきたいと思います。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
また、本記事に登場する「J-REIT研究ラボ上級研究員ジーピ」はAIによる架空のキャラクターであり、実在の人物とは関係ありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。
投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
【数値・将来予想について】
本記事の将来予想は、特に断りのない限り、2026年9月14日公表の決算説明資料に基づいています。投資口価格・NAV倍率等は2026年10月30日付の参照データです。試算や将来シナリオは当ラボの参考分析であり、将来の投資口価格や運用成果を保証するものではありません。
コメント