
作成日:2026年11月3日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
J-REIT研究ラボでは、各投資法人の有価証券報告書を中心に、決算説明資料やその後のIR情報も確認しながら、投資法人の状況をできるだけ丁寧に読み解いています。
このシリーズの目的は、投資の専門家向けに難しい分析を並べることではありません。個人投資家や投資初学者の方が、J-REITの収益構造や財務状況を理解し、投資判断の参考にできるよう、なるべく分かりやすく解説することです。
今回は、**産業ファンド投資法人(3249)**の第38期(2026年7月期)有価証券報告書を確認します。
産業ファンドは、物流施設だけでなく、工場、研究開発施設、社会インフラ施設なども投資対象とする、少し特徴的なJ-REITです。
第38期末の不動産含み益は約1,331億円に達しており、資産価値という点では注目すべきものがあります。
一方、分配金には不動産売却益が相当程度含まれており、今後の金利負担や設備投資も気になるところです。
今回は、保有資産の価値、賃貸事業の収益力、分配金の内訳、スポンサーとの関係などを確認しながら、産業ファンドの現在地を考えてみたいと思います。
この銘柄はどんなJ-REIT?
| 項目 | 内容 |
|---|---|
| 投資法人名 | 産業ファンド投資法人 |
| 証券コード | 3249 |
| 上場日 | 2007年10月18日 |
| 決算期 | 1月・7月 |
| スポンサー | KKRグループ |
| 資産運用会社 | KJRマネジメント |
| タイプ | 産業用不動産主体型 |
| 保有物件数 | 111物件 |
| 取得価格合計 | 約5,169億円 |
| 総資産 | 約5,700億円 |
| 第38期末稼働率 | 98.9% |
| 平均賃貸借残存期間 | 10.6年 |
※物件数等は2026年7月末時点。
産業ファンドの特徴は、一般的な物流REITより投資対象が幅広いことです。
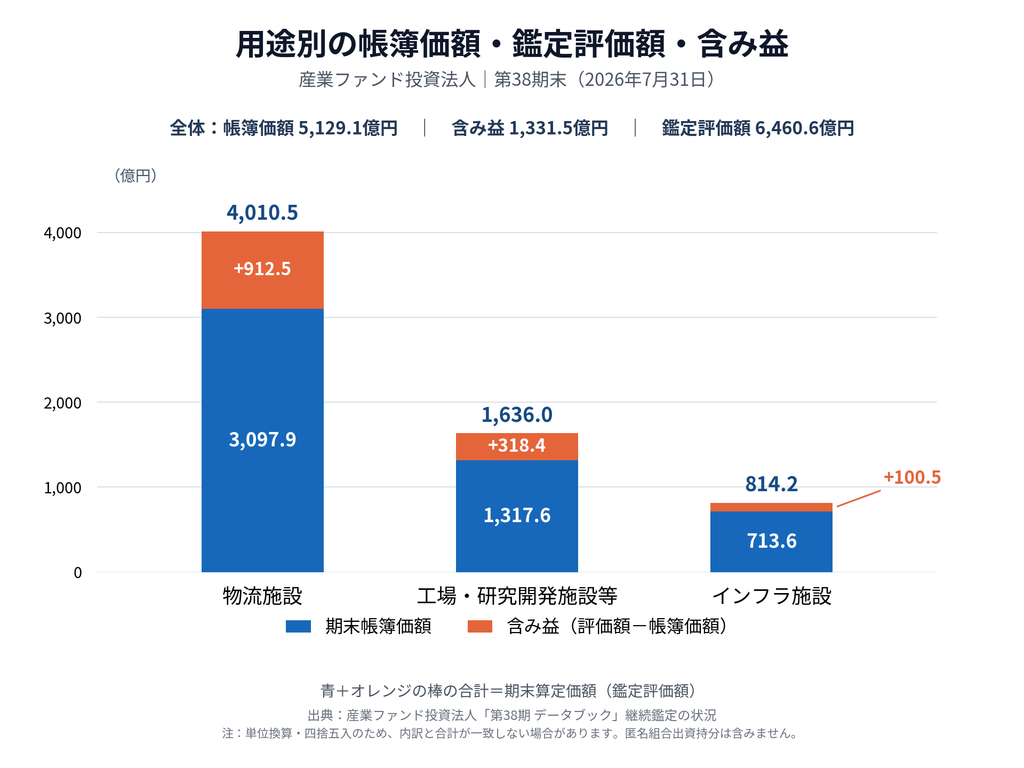
保有する111物件の内訳は、物流施設81物件、工場・研究開発施設等22物件、インフラ施設8物件となっています。
評価額ベースでは、物流施設が約62%、工場・研究開発施設等が約25%、インフラ施設が約13%です。
工場や研究開発施設は、入居する企業の事業活動に密接に関係しています。
例えば、特定企業の製造工程に合わせて整備された工場は、簡単に移転できない場合があります。そのため、長期契約による安定した賃貸収入を期待しやすいという特徴があります。
一方、現在のテナントが退去した場合、他の企業がそのまま利用できるとは限りません。新しいテナントを迎えるために、大規模な改修が必要になる可能性もあります。
つまり、長期契約による安定性と、物件の用途が特殊であることによるリスクが共存しているのが産業ファンドの特徴と考えられます。
スポンサーのKKRグループについては、後ほど詳しく確認します。
直近決算期の指標確認
まず、第37期と第38期の主要指標を比較します。
| 指標 | 第37期 | 第38期 |
|---|---|---|
| 総資産 | 5,661.9億円 | 5,699.5億円 |
| 純資産 | 2,476.1億円 | 2,461.6億円 |
| 営業収益 | 240.23億円 | 234.40億円 |
| 当期純利益 | 109.65億円 | 99.42億円 |
| DPU | 4,506円 | 4,094円 |
| 売却益控除後利益相当(ラボ簡易試算) | 約3,076円 | 約3,081円 |
| 賃貸NOI | 136.58億円 | 138.83億円 |
| 1口当たりFFO | 4,165円 | 4,185円 |
| FFO総額 | 105.32億円 | 105.82億円 |
| 簿価LTV | 約52.0% | 約52.2% |
| 自己資本比率 | 43.7% | 43.2% |
※売却益控除後利益相当は、当期純利益から不動産売却益を単純控除し、発行済投資口数で割った参考値です。正式な巡航EPUではありません。
NOIとは、不動産賃貸事業から得られる収益から、管理費や修繕費などの運営費用を差し引いた利益を表す指標です。
また、NOI利回りは物件取得価格に対するNOIの割合を示します。第38期の賃貸NOIを単純に2倍し、期末取得価格合計で割ると約5.4%となります。ただし、これは期中の物件取得・譲渡を調整していない参考値であり、正式なポートフォリオNOI利回りではありません。
FFOは、当期純利益に減価償却費を加え、不動産売却損益等を調整した指標です。不動産の売却益によって利益が変動しやすいJ-REITでは、本業に近い収益を把握する際の参考になります。
今回の決算は、表面上では減収・減益・減配となりました。
しかし、不動産賃貸事業利益は前期の約109.03億円から約110.90億円へ増加しています。
賃貸NOIも増加し、1口当たりFFOも微増しました。
このため、減益・減配という数字だけで、賃貸事業が悪化していると判断するのは適切ではなさそうです。
一方で、金利負担は増加しており、本業の増益が最終利益の増加に結びつきにくい状況も確認できます。
ここが今回の決算を読み解く重要なポイントです。
注目ポイント①:分配金4,094円のうち、売却益はいくらなのか?
今回、最初に確認したいのは分配金の内訳です。
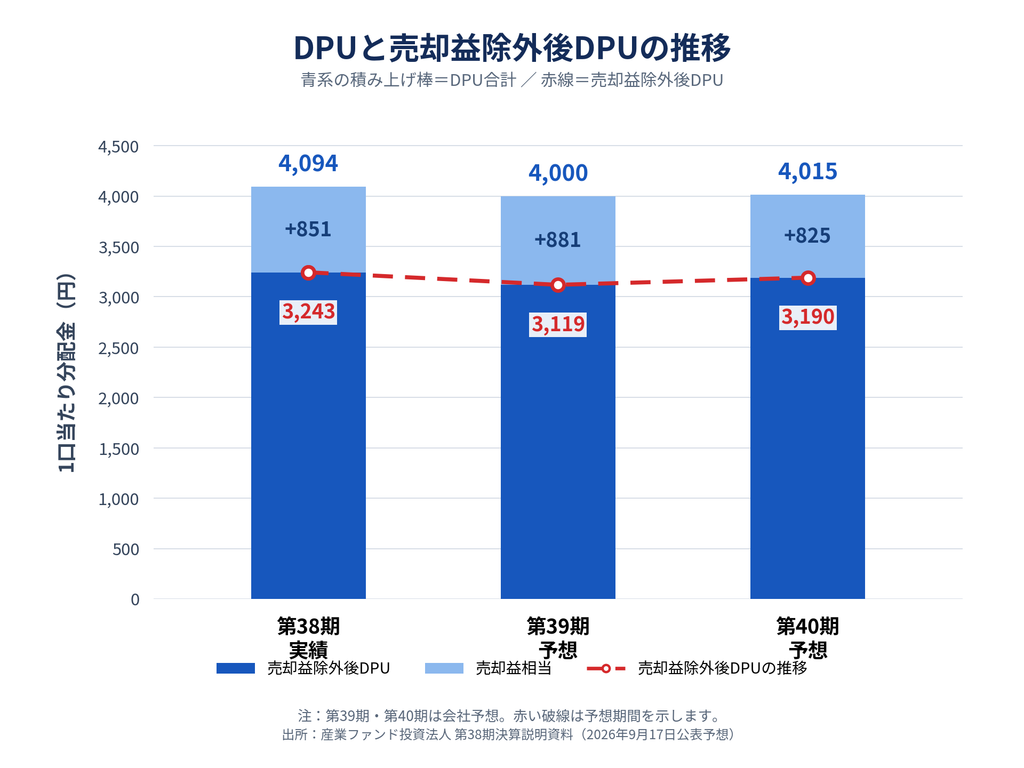
第38期のDPUは4,094円でした。
しかし、この4,094円がすべて継続的な賃貸事業の利益から生まれたわけではありません。
| 第38期の分配金構成 | 1口当たり |
|---|---|
| 利益分配金 | 3,932円 |
| うち不動産売却益相当 | 約851円 |
| 売却益控除後の利益分配相当 | 約3,081円 |
| 利益超過分配金 | 162円 |
| 売却益除外後DPU | 3,243円 |
| 実際のDPU | 4,094円 |
ここで、二つの数字を区別しておきたいと思います。
売却益除外後DPUは3,243円。
こちらは投資法人が示す指標であり、利益超過分配金162円を含んでいます。
一方、当ラボが売却益を除いた会計上の利益分配相当額を単純に計算すると、約3,081円となります。
この約3,081円は巡航EPUを考える際の出発点にはなりますが、物件売買による収益変化や一時的費用などを調整していないため、確定的な巡航EPUとはいえません。
また、利益超過分配は直ちに悪いものではありません。減価償却費が大きい物流施設などでは、会計上の利益と実際のキャッシュフローに差が生じるため、その一部を投資主に還元することがあります。
重要なのは、分配金の水準だけでなく、その構成を理解することです。
今後のDPU予想
| 指標 | 第38期実績 | 第39期予想 | 第40期予想 |
|---|---|---|---|
| DPU | 4,094円 | 4,000円 | 4,015円 |
| 売却益相当 | 851円 | 881円 | 825円 |
| 売却益除外後DPU | 3,243円 | 3,119円 | 3,190円 |
今後2期についても、DPU4,000円水準の維持には不動産売却益が織り込まれています。
一方、売却益除外後DPUは第38期実績を下回る予想です。
経営側は2029~2030年に向けて、DPU4,200円水準、売却益除外後DPU3,400円水準を目標としています。
この目標自体は前向きに評価できますが、売却益を除いた分配金の成長が実際に進むかどうかは、これから確認する必要があります。
不動産売却によって利益を確保すること自体は、必ずしも悪いことではありません。
ただし、不動産を売却すると、その物件から得ていた賃貸収入も失われます。
そのため、売却によって得た資金をどのように活用し、将来の収益力を維持・向上させるかが重要です。
注目ポイント②:約1,331億円の不動産含み益
産業ファンドの大きな特徴の一つが、保有不動産の含み益です。
第38期末の不動産評価は次のようになっています。
| 指標 | 金額 |
|---|---|
| 取得価格合計 | 約5,169億円 |
| 期末帳簿価額 | 約5,129億円 |
| 期末算定価額 | 約6,461億円 |
| 含み益 | 約1,331億円 |
| 帳簿価額に対する含み益率 | 約26.0% |
含み益とは、現在の不動産評価額が帳簿価額を上回っている部分です。
産業ファンドは約1,331億円の含み益を持っており、資産価値の面では一定の余裕があると考えられます。
これらの含み益は、将来の物件売却によって利益として実現できる可能性があります。
ただし、含み益は現金ではありません。
実際に売却する際には価格交渉や諸費用が発生しますし、賃貸借契約や権利関係によって売却に制約がある物件も存在します。
また、金利上昇によって不動産の期待利回りが上昇すれば、鑑定評価額が下落する可能性もあります。
したがって、約1,331億円の含み益があるからといって、その全額を自由に利用できる財務余力と考えるのは慎重であるべきでしょう。
それでも、これだけの含み益を有することは、今後の資産入替を進めるうえで強みになる可能性があります。
注目ポイント③:湘南ヘルスイノベーションパーク――空室があってもNOIは成長
今回の有報分析で、特に注目した物件がIIF湘南ヘルスイノベーションパークです。
この物件は、産業ファンドが保有する大型の研究開発施設であり、期末算定価額は551億円に達します。
しかし、第38期末の稼働率は89.6%でした。
2025年7月末の99.5%から低下しており、約11,900㎡の未稼働面積が存在します。
通常であれば、稼働率の低下は賃貸収益にとって注意すべき材料です。
ところが、決算説明資料でNOIの推移を確認すると、少し違った姿が見えてきます。
| 期間 | 湘南HIPのNOI |
|---|---|
| 第36期実績 | 10.94億円 |
| 第37期実績 | 13.56億円 |
| 第38期実績 | 14.73億円 |
| 第40期予想 | 18.50億円 |
稼働率が低下する一方、NOIは増加しています。
その背景には、水道光熱費のテナント負担への移行、契約条件の見直し、運営費用の削減などがあると説明されています。
つまり、単純に空室が増えて収益が悪化しているという状況ではありません。
ただし、費用負担の見直しによる収益改善と、継続的な賃料成長は性質が異なります。
今後、契約条件の改善効果が一巡したあともNOIを増やせるかが重要になるでしょう。
また、約38,000㎡の増築計画も進められています。竣工予定は2028年度冬頃で、複数の主要テナント候補との基本合意書も締結されています。
研究開発施設では、テナントによって必要な設備仕様が異なるため、既存施設に空室が残っていても、新たな施設への需要が存在することは考えられます。
一方、今後の建設費負担や賃料収入、投資利回りなどは引き続き確認が必要です。
当ラボとしては、湘南HIPを単なる低稼働物件と見るのではなく、収益改善が進む大型資産として評価しながら、空室解消と増築計画の実現性を注視したいと考えます。
注目ポイント④:賃料増額につながる内部成長策
産業ファンドは長期賃貸借契約を中心としたポートフォリオを持っています。
その安定性は強みですが、インフレ局面では賃料をどの程度引き上げられるかも重要です。
決算説明資料では、インフレ対応契約比率71.3%という数字が示されています。
一見すると、物価上昇に応じて多くの契約で賃料が上昇するように見えます。
しかし、その内訳は次のとおりです。
| 契約分類 | 年間賃料構成比 |
|---|---|
| CPI連動契約 | 20.2% |
| 残存5年未満の協議改定 | 31.5% |
| その他の協議改定・アップサイド条項等 | 19.6% |
| 長期固定・不定期協議改定 | 28.7% |
CPIとは消費者物価指数のことで、CPI連動契約は物価指数に応じた賃料改定を行う仕組みです。
一方、協議改定はテナントとの交渉によって賃料を変更するものです。
したがって、71.3%の契約で自動的に賃料が上昇するという意味ではありません。
ただし、契約更改による平均賃料変動率は直近5期で+5.5%となっており、実際の賃料増額実績も確認できます。
また、個別物件でも今後の成長が期待される取り組みがあります。
- IIF名古屋ロジスティクスセンターⅡ:第38期末の稼働率は0%でしたが、取得後のリニューアルを前提とした案件です。2026年9月には15年間のマスターリース契約を締結し、2027年10月からの賃料発生を予定しています。
- IIF市原マニュファクチュアリングセンター(底地):A区画で新たな借地契約を予定しており、会社側は現行比約77%の賃料単価上昇を見込んでいます。新契約の開始予定は2029年4月です。
- IIF板橋ロジスティクスセンター:太陽光発電設備の導入により、テナントの電力関連コスト削減と建物賃料の増額を両立した事例が紹介されています。
これらは内部成長の具体策として評価できます。
ただし、市原MCなど、収益への寄与が本格化するまで時間を要する案件もあります。
経営側が示す将来の成長余地と、足元の決算に反映される利益を分けて考える必要がありそうです。
注目ポイント⑤:資産入替とデータセンターへの新たな投資
産業ファンドは、売却候補700~800億円、取得候補約750億円のパイプラインを示しています。
方針としては、将来の修繕負担が大きい物件や賃料増額余地が小さい物件などを売却し、成長性が期待できる資産へ入れ替えることを目指しています。
こうした資産入替は、金利上昇局面においても有効な戦略となる可能性があります。
ただし、売却益だけでなく、売却によって失うNOIと、取得する物件から得られるNOIを合わせて確認する必要があります。
多摩データセンターⅠへの投資
2026年10月23日には、多摩データセンターⅠへの匿名組合出資持分20億円の取得を決定しました。
| 項目 | 内容 |
|---|---|
| 裏付不動産 | 多摩データセンターⅠ |
| 所在地 | 東京都多摩市 |
| IT容量 | 10MW |
| 出資予定額 | 20億円 |
| 出資割合 | 8.0% |
| 想定利益配当利回り | 3.8% |
| 想定IRR | 11.1% |
| 運用期間 | 約5年間 |
10MW(メガワット)は、サーバーなどのIT機器に供給できる電力容量を表しています。
今回のデータセンターは、AIやクラウドサービスなどの大規模なデータ処理需要に対応する施設です。
また、IRRとは内部収益率のことで、投資期間中に受け取る分配と、最終的な売却・投資回収を含めた年率換算の収益率を表します。
そのため、想定IRR11.1%は、毎年11.1%の利益配当が支払われることを意味しません。
今回の利益配当利回りの想定は3.8%であり、投資期間全体の収益率とは区別する必要があります。
また、今回の投資は不動産の直接取得ではなく、匿名組合を通じた間接投資です。
出資先のSPCは借入金も活用するため、不動産価格の変動が出資持分の価値に影響する可能性があります。
投資法人は2031年11月末までの優先交渉権を確保する予定ですが、将来の直接取得が保証されているわけではありません。
成長が期待される分野への投資である一方、投資条件や将来の回収状況を継続的に確認したい案件です。
なお、産業ファンドは第39期・第40期の業績予想に対する今回の出資の影響は軽微であり、予想変更はないとしています。
気になる点①:金利上昇が賃貸事業の増益を圧迫
産業ファンドの財務について確認しておきます。
| 財務指標 | 第37期末 | 第38期末 |
|---|---|---|
| 平均適用金利 | 0.90% | 0.96% |
| 固定金利比率 | 90.9% | 89.5% |
| 平均残存年数 | 4.3年 | 4.2年 |
| 簿価LTV | 52.0% | 52.2% |
| 時価LTV | 42.4% | 42.3% |
固定金利比率は約9割あり、短期的な金利上昇の影響を抑える効果が期待できます。
しかし、固定金利で借りていても、借入金の返済期限が到来すれば、その時点の金利条件で借り換える必要があります。
実際、第38期に行った232億円の借換えでは、平均適用金利が1.02%から1.61%へ上昇しています。
今後5年間に返済・償還期限を迎える長期借入金と投資法人債は、約1,761億円です。
このため、金利負担は今後も段階的に増加する可能性があります。
経営側は第40期までの政策金利1.75%を業績予想に織り込み、さらに2.00%への追加利上げによるDPU影響を▲18円と試算しています。
ただし、短期的な追加利上げの影響と、数年にわたる借換えの累積的な影響は異なります。
重要なのは、借入金利の上昇を賃料収入の増加や資産入替による財務改善で吸収できるかという点です。
借入金の満期と金利――現在の低金利はいつまで続く?
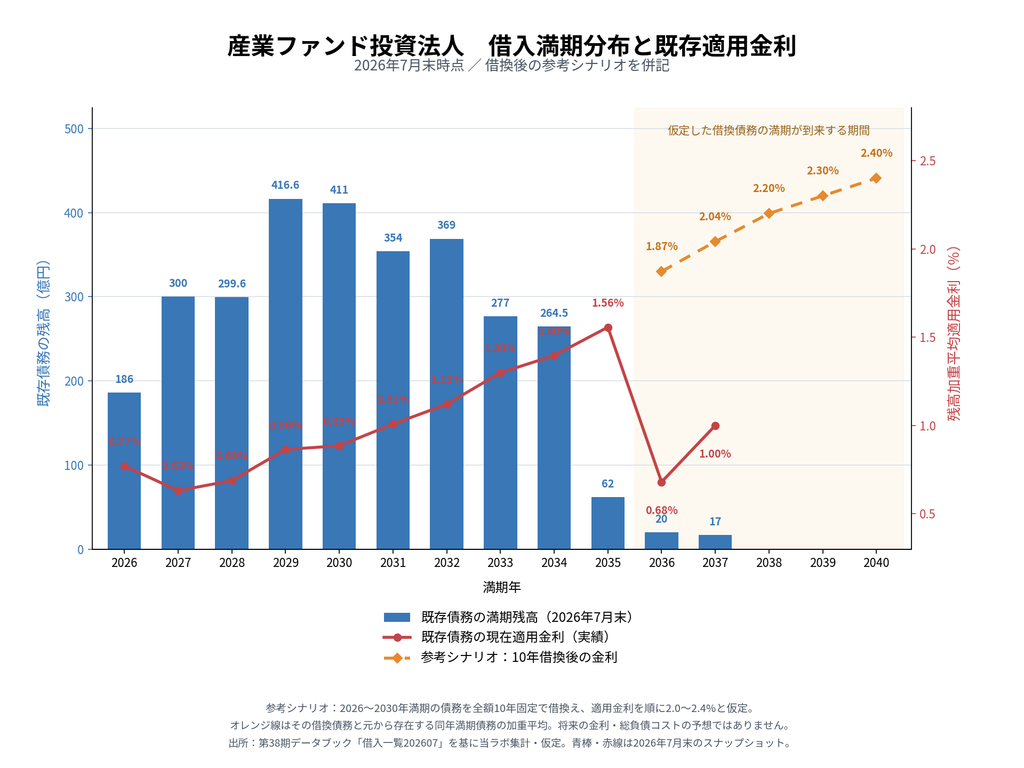
産業ファンドの借入金を満期年別に整理すると、2029年から2032年にかけて比較的大きな借換え需要があることが分かります。
また、現在の借入金の適用金利を見ると、2027年満期の債務は加重平均約0.63%、2028年満期は約0.69%となっています。
これらは、過去の低金利環境で調達した資金が現在も残っていることを示しています。
グラフの青い棒は2026年7月末時点の満期別残高、赤い実線はその債務に適用されている現在の金利です。
注目したいのは、2036年満期の金利が0.68%まで低下している点です。
これは2036年に金利が低下するという予想ではありません。2021年に低金利で発行された、2036年満期の投資法人債20億円が残っているためです。
実際には、2027年や2028年に満期を迎える借入金が、例えば10年間で借り換えられれば、新たな満期は2037年や2038年に移ります。
その際、借換金利が現在より高ければ、将来の満期別金利構成も変わっていきます。
今回のオレンジの破線は、その仕組みを理解するために当ラボが作成した参考シナリオです。
2026~2030年に満期を迎える債務を10年固定で借り換え、金利を2.0~2.4%と仮定した場合、2036~2040年に満期を迎える債務の金利がどうなるかを試算しています。
これは会社予想や将来の市場金利予測ではありません。 実際の借換期間や金利条件は、その時点の市場環境や財務戦略によって変わります。
また、オレンジ線は投資法人全体の将来平均借入金利を表すものでもありません。
このグラフから考えたいのは、現在の平均適用金利0.96%が、将来もそのまま維持されるとは限らないということです。
固定金利比率が約9割あるため、短期的な金利上昇の影響は抑えられています。しかし、低利で調達した債務の満期が到来するにつれて、借換条件の影響が段階的に表れる可能性があります。
産業ファンドが今後、賃料増額や資産入替によって金利負担の増加をどこまで吸収できるか、引き続き注目していきたいと思います。
気になる点②:FFOは増加したが、AFFOは減少
J-REITの収益力を考えるうえでは、FFOとともにAFFOも確認したいところです。
AFFOは、FFOから資本的支出などを調整し、設備投資後の資金創出力を把握するための指標です。
産業ファンドの決算説明資料では、以下のようになっています。
| 指標 | 第37期実績 | 第38期実績 | 第39期予想 | 第40期予想 |
|---|---|---|---|---|
| FFO | 105.32億円 | 105.82億円 | 103.71億円 | 106.40億円 |
| 資本的支出 | 21.45億円 | 28.81億円 | 25.04億円 | 21.19億円 |
| AFFO | 83.86億円 | 77.00億円 | 78.67億円 | 85.21億円 |
第38期はFFOが微増した一方、資本的支出が増加したことでAFFOは減少しました。
工場や研究開発施設などを保有する産業ファンドでは、設備更新や施設の機能向上のためにまとまった投資が必要になる場合があります。
もちろん、資本的支出のすべてが毎期繰り返される維持費用ではありません。将来の賃料増額や収益改善につながる投資も含まれます。
一方、今後も高水準の設備投資が継続する場合には、FFOが安定していても、投資主へ還元できる資金の余裕が広がりにくくなる可能性があります。
第40期にはAFFOの回復が予想されていますが、資本的支出の減少が想定どおり実現するかについても注目したいところです。
気になる点③:KKRグループと投資主の関係
最後に、スポンサーとの関係についても確認しておきます。
産業ファンドのスポンサーはKKRグループです。
KKRは世界的な投資会社であり、不動産だけでなく、プライベート・エクイティなど幅広い投資分野で事業を展開しています。
ただし、少し興味深いのが、KKRグループによる産業ファンドの投資口保有比率です。
2026年7月末時点では1.01%にとどまっています。
それでもスポンサーとして運用面に強い影響力を持つのは、資産運用会社であるKJRマネジメントをグループ内に保有しているためです。
J-REITでは、投資法人が不動産を保有し、資産運用会社が専門的な運用業務を担当します。
そのため、投資口の保有比率が小さくても、資産運用会社を通じて運用方針に影響力を持つことができます。
これはJ-REITの基本的な仕組みであり、産業ファンド固有の問題ではありません。
スポンサーには、物件取得のネットワークや専門的な運用能力を提供する役割があります。
一方、スポンサーグループの事業収益と、投資法人の投資主が得る利益は、必ずしも同じものではありません。
例えば、資産運用会社には運用報酬が支払われます。
資産規模を拡大することが運用会社にとってプラスになる場合でも、投資法人の1口当たり利益が同じように増加するとは限りません。
こうした点を踏まえ、産業ファンドでは運用報酬体系の見直しが計画されています。
従来の資産規模に連動する報酬の割合を引き下げ、NOIや売却益除外後DPUなどの運用成果に連動する仕組みを導入する方針です。
これは投資主の利益をより重視する方向の取り組みとして評価できるでしょう。
ただし、報酬体系を変更するだけで、すべての利害が完全に一致するわけではありません。
また、2026年10月23日に決定した多摩データセンターへの匿名組合出資では、KJRMグループ内の別会社が投資先SPCのアセットマネジメント業務を担当します。
同案件については、所定の利益相反管理手続きを経たことが開示されています。
グループ内で複数の運用会社が関与すること自体が問題というわけではありませんが、今後の投資成果や報酬負担、将来の物件取得条件などは継続して確認したいところです。
スポンサーの規模や知名度だけでなく、スポンサーの運用によって投資法人の1口当たり利益がどれだけ成長するかを見ていくことが重要だと考えます。
まとめ:資産価値の厚さを、どこまで分配金成長につなげられるか
今回、産業ファンド投資法人の第38期有価証券報告書と決算説明資料、その後のIRを確認しました。
産業ファンドには、一般的な物流REITとは異なる特徴があります。
工場や研究開発施設など、企業の事業活動に欠かせない不動産を多く保有し、長期賃貸借契約によって比較的安定した賃料収入を得ています。
また、約1,331億円の不動産含み益を持ち、今後の資産入替における選択肢も比較的多いと考えられます。
さらに、湘南HIPのNOI改善、名古屋LCⅡのリニューアル、市原MCの賃料増額計画など、将来の収益成長につながる具体的な施策も確認できました。
一方、注意しておきたいこともあります。
第38期のDPU4,094円には約851円の不動産売却益相当が含まれており、売却益除外後DPUは3,243円となります。
また、賃貸事業は増益であるものの、金利負担も増加しています。
FFOは微増している一方、設備投資負担の増加によってAFFOは減少しました。
つまり、資産価値の厚さと、足元の継続的な利益成長は分けて評価する必要があります。
経営側は2029~2030年に向けてDPU4,200円、売却益除外後DPU3,400円水準を目標としています。
その達成には、賃料増額、物件の収益改善、適切な資産入替、金利負担への対応などが重要になると考えられます。
当ラボとしては、産業ファンドを単に分配金利回りだけで評価するのではなく、不動産の資産価値、設備投資後の資金創出力、売却益を除いた分配金の成長力を組み合わせて見ていきたいと思います。
保有資産の強みが、今後どのように投資主への還元につながっていくのか。
それが、産業ファンドを継続的に確認するうえでの重要なポイントになりそうです。
なお、本記事では投資口価格と最新のNAV倍率を使った割安・割高の判定は行っていません。保有資産の価値が高いことと、現在の投資口価格が割安であることは別の問題です。
引き続き、決算やIRの開示を確認しながら、投資法人の変化を追っていきたいと思います。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
なお、記事内に登場する「J-REIT研究ラボ上級研究員ジーピ」はAIを用いた架空のキャラクターであり、実在の人物とは関係ありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。
投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
主な参照資料
- 産業ファンド投資法人 第38期有価証券報告書(2026年10月22日提出)
- 産業ファンド投資法人 2026年7月期決算説明資料
- 2026年10月22日付「不動産投資信託証券の発行者等の運用体制等に関する報告書」
- 2026年10月23日付「国内資産(匿名組合出資持分)の取得に関するお知らせ」
- 2026年10月30日付「国内不動産信託受益権の譲渡完了に関するお知らせ」
- 産業ファンド投資法人 第38期決算データ
コメント