
第15期・2026年8月期|
作成日:2026年10月30日
データソース:
- サンケイリアルエステート投資法人「2026年8月期(第15期)決算短信」
- 同「2026年8月期(第15期)決算説明資料」
- 同「規約一部変更及び役員選任に関するお知らせ」(2026年10月16日)
投資法人の特徴
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
サンケイリアルエステート投資法人は、サンケイビルをスポンサーとし、オフィスビル、ホテル、物流施設を保有する総合型J-REITです。
2019年3月に東証REIT市場へ上場し、2023年10月にはオフィス中心型から総合型への運用方針転換を実施しました。
2026年8月末時点の取得価格総額は約939億円、保有物件数は16物件です。
第15期末の主要プロフィール
| 項目 | 内容 |
|---|---|
| 証券コード | 2972 |
| スポンサー | サンケイビル |
| 主な投資対象 | オフィス・ホテル・物流施設 |
| 取得価格総額 | 939.38億円 |
| 保有物件数 | 16物件 |
| 総資産LTV | 48.9% |
| 長期発行体格付 | JCR A+(安定的) |
| オフィス比率 | 54.8% |
| ホテル比率 | 39.0% |
| 物流施設比率 | 6.2% |
※2026年8月末時点。用途別比率は取得価格ベース。決算説明資料27ページ等に基づく。
もっとも、現在のサンケイREを通常のJ-REITとして評価するには注意が必要です。
2026年1月に開始されたTiger投資事業有限責任組合及びLion投資事業有限責任組合による公開買付けは5月18日に不成立となりました。
その後、シティインデックスフィフスが1口125,000円で新たな公開買付けを開始しています。公開買付期間は2026年9月28日から11月10日までとされ、本投資法人は買付けへの賛同を表明する一方、応募については投資主の判断に委ねる姿勢です。
このため、今回の決算には、通常の収益力分析と、TOBが進行する投資法人の評価という二つの側面があります。
結論と総評
今回の決算は、無分配からの回復という明るい数字の裏側に、巨額の減損処理と一時収益、そして財務負担の増加という課題が残る内容でした。
第15期の営業収益は37.29億円、当期純利益は17.19億円、DPUは3,680円となりました。
前期は福岡グリーンビルディングに関連する約49.34億円の減損損失によりDPUが0円となっていたため、今回は大きく改善したように見えます。
ただし、当期には同物件の賃貸借契約解約に関連する収入約14.19億円が含まれています。
この収入は継続的に得られる賃料収入とは性質が異なります。
さらに、2027年2月期には福岡グリーンビルディングの売却益が計上されますが、その翌期となる2027年8月期の予想DPUは1,539円にとどまります。
内部成長の面では、オフィス賃料の増額改定率14.2%という成果が確認できます。一方、平均調達金利は1.36%に上昇しており、固定金利比率も低下しています。
分配金の回復と、継続的な収益力の回復は分けて考える必要があります。
今回の「行間」の主要論点
- DPU3,680円は、一時収益の影響を強く受けた水準ではないか。
- 福岡グリーンビルディングの減損・売却をどう評価するか。
- 2027年8月期のDPU1,539円が示す利益水準。
- 稼働率の回復にはポートフォリオ構成の変化が含まれる。
- オフィスの増賃成果が、金利負担の増加にどこまで対抗できるか。
- 短期借入と変動金利への依存が高まっている。
- ホテル収益は地域別に強弱があり、一様に成長するとは限らない。
- TOB進行中のため、通常の分配金利回りだけでは投資判断が難しい。
それぞれの詳細は本文で検討します。
1.決算サマリー
第14期・第15期の比較
| 指標 | 前期:2026年2月期 | 当期:2026年8月期 | 増減 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 2,882百万円 | 3,729百万円 | +847百万円 | 解約関連収入が増加 |
| 営業費用 | 6,205百万円 | 1,645百万円 | ▲4,560百万円 | 減損損失の剥落 |
| 営業利益 | ▲3,323百万円 | 2,084百万円 | +5,407百万円 | 黒字転換 |
| 当期純利益 | ▲4,009百万円 | 1,719百万円 | +5,728百万円 | 特殊要因の影響大 |
| EPU | ▲8,583円 | 3,680円 | +12,263円 | 会計上の利益が回復 |
| DPU | 0円 | 3,680円 | +3,680円 | 無分配から復帰 |
| 巡航EPU相当 | 算定保留 | 算定保留 | — | 一時収支の精査が必要 |
| 自己資本比率 | 45.7% | 46.6% | +0.9pt | 小幅改善 |
| 有利子負債額 | 49,500百万円 | 49,500百万円 | 変わらず | 残高は横ばい |
| 賃貸NOI | 会社KPI要確認 | 約2,760百万円 | — | 一時収入を含む |
| NOI利回り | 会社KPI要確認 | 6.2% | — | 一時収入の影響に注意 |
| FFO | ▲3,688百万円 | 2,034百万円 | +5,722百万円 | 会社開示値 |
| 債務平均残存年数 | 1.3年 | 1.5年 | +0.2年 | 短期水準 |
| 平均調達金利 | 1.18% | 1.36% | +0.18pt | 金利負担増 |
| 固定金利比率 | 60.2% | 47.7% | ▲12.5pt | 変動金利比率拡大 |
| 期末稼働率 | 82.4% | 82.4% | 変わらず | 福岡の空室が影響 |
| 格付 | JCR A+ | JCR A+ | 変わらず | 見通しは安定的 |
※金額は百万円未満切捨て、増減は表示値に基づく概数。NOI利回り、FFO、財務指標は決算説明資料23ページ及び13~14ページを参照。
※賃貸NOIの当期値は決算短信の物件別賃貸事業収支(合計)を基にした約2,760百万円。原状回復工事収入等の一時収益を含むため、これを巡航NOIとみなすことはできません。
※EPUは当期純利益を期中平均投資口数で除した会社開示値です。巡航EPUについては一時収入と対応費用の切り分けが必要であり、正式な数値としては掲載を保留しています。
収益改善の中身を確認する
第14期の営業損失は33.23億円でした。
これに対し、第15期は営業利益20.84億円です。
一見すると大幅な業績改善ですが、その背景には前期の減損損失49.34億円が当期には発生していないことがあります。
また、第14期には福岡グリーンビルディングの解約違約金5.82億円が計上されていましたが、第15期には追加の解約関連収入が計上されています。
具体的には、決算短信の賃貸事業収支注記から、次の収入が確認できます。
| 福岡関連の主な収入 | 金額 |
|---|---|
| 第14期・解約違約金 | 582百万円 |
| 第15期・解約違約金 | 169百万円 |
| 第15期・原状回復工事収入 | 1,249百万円 |
第15期の二つの収入は合計で約14.19億円となります。
当期純利益17.19億円に対して大きな金額であることが分かります。
ただし、福岡に関連する原状回復工事費用309百万円も計上されており、関連収入の全額がそのまま利益になるわけではありません。
このように、今回の決算は一時的な収入と費用が複雑に絡み合っています。
福岡関連の一時要因を整理する
| 決算期 | 主な特殊要因 | 損益への方向 |
|---|---|---|
| 第14期 | 解約違約金約5.82億円 | プラス |
| 第14期 | 減損損失約49.34億円 | マイナス |
| 第15期 | 解約関連収入約14.19億円 | プラス |
| 第15期 | 原状回復工事費約3.09億円 | マイナス |
| 第16期予想 | 売却益約2.92億円 | プラス |
これらだけを単純合算すると約29.5億円のマイナスです。
ただし、これは福岡グリーンビルディングの保有期間全体の投資損益ではありません。過年度賃料収入や運営費用、取得・売却諸費用、税金などを含んでいないためです。
また、減損損失は非資金費用であり、現金支出と同義ではありません。
決算総評
当期の増益は、運営改善だけによって達成されたものではありません。
福岡グリーンビルディングに関連する会計処理と一時収入の影響を大きく受けています。
そのため、第15期のEPU3,680円を、そのまま継続的な利益創出能力として評価することには慎重であるべきでしょう。
2.外部成長戦略
第15期は新規取得・売却ともにゼロ
第15期中に新規物件取得や売却は実施されていません。
したがって、取得価格総額939億円、保有物件数16物件というポートフォリオ規模は前期から変わっていません。
一方、決算期末後の2026年10月13日に、福岡グリーンビルディングを55億円で譲渡しています。
福岡グリーンビルディングの売却
| 項目 | 内容 |
|---|---|
| 所在地 | 福岡県福岡市早良区 |
| 用途 | オフィス |
| 当初取得価格 | 100億円 |
| 第15期末鑑定評価額 | 49.10億円 |
| 譲渡価格 | 55億円 |
| 譲渡日 | 2026年10月13日 |
| 第16期計上予定売却益 | 約2.92億円 |
| 譲渡代金の使途 | 借入金返済資金の一部 |
今回の売却価格55億円は、直近鑑定評価額49.10億円を約12%上回ります。
一方で、当初取得価格100億円から見ると45億円低い金額です。
この大きな差は、保有期間中の収益も含めて評価する必要がありますが、物件の資産価値が当初の取得時点から大きく変動したことを示しています。
なお、前期に約49.34億円の減損処理を実施しており、売却益2.92億円は、その減損後の帳簿価額を基準として算出されています。
したがって、売却益が計上されることと、取得時から見た投資成果がプラスであることは同義ではありません。
今後の外部成長方針
本投資法人は、サンケイビルのスポンサーサポートを活用しながら、第三者保有物件も含めた取得機会を検討する方針です。
主な施策は次のとおりです。
- スポンサーパイプラインを活用した物件取得
- オフィス・ホテル・物流施設等への分散投資
- 収益性と安定性のバランスを重視した資産入替
- 投資口価値への影響を考慮した外部成長
ただし、現在はTOBが進行しており、従来の上場REITとしての外部成長戦略がそのまま継続するかどうかには不確実性があります。
3.内部成長戦略
オフィス賃料改定は順調
決算説明資料9ページによると、第15期のオフィス賃料改定実績は、増額改定の割合が73.2%、減額改定はゼロとなっています。
対象賃料の増額率は14.2%です。
| 指標 | 第14期 | 第15期 |
|---|---|---|
| 賃料改定・増額割合 | 53.9% | 73.2% |
| 据置割合 | 46.1% | 26.8% |
| 減額割合 | 0% | 0% |
| 賃料増額率 | 12.3% | 14.2% |
| オフィス賃料ギャップ | ▲7.4% | ▲11.7% |
オフィスの賃料増額率14.2%は、内部成長の成果として評価できる数字です。
ただし、これは改定対象契約に対する増額率であり、オフィスポートフォリオ全体の賃料が14.2%増えたという意味ではありません。
また、期末の賃料ギャップは▲11.7%となっています。現在の契約賃料が市場賃料を下回る状況であり、今後の増額余地が存在する可能性を示しています。
一方で、実際の増額交渉には契約条件やテナントとの関係が影響するため、ギャップの全額が短期間に解消されるとは限りません。
稼働率の改善と注意点
2026年8月末時点のポートフォリオ稼働率は82.4%でした。
これは前期末と同水準です。
その後、福岡グリーンビルディングの譲渡により、説明資料では97.4%への回復が示されています。
これは新規テナントの大量誘致による改善ではなく、低稼働物件が保有資産から外れることで、ポートフォリオ全体の稼働率が上昇するものです。
この点は明確に区別する必要があります。
福岡売却後の稼働率は改善しますが、収益力の評価には、残存物件の賃貸NOIや賃料改定状況を合わせて見ることが重要です。
ホテル運営の動向
保有するホテル6物件のうち、3物件は固定賃料、残り3物件は固定賃料と変動賃料を組み合わせています。
ホテル運営の地域別状況を見ると、京都・金沢は比較的堅調ですが、大阪なんばについては需要の落ち着きが見込まれています。
決算説明資料12ページでは、変動賃料併用ホテル3物件の賃料収入見通しが示されています。
| 指標 | 第15期実績 | 第16期予想 | 第17期予想 |
|---|---|---|---|
| 固定部分 | 約394百万円 | 約394百万円 | 約394百万円 |
| 変動部分 | 約553百万円 | 約555百万円 | 約493百万円 |
| 合計 | 約947百万円 | 約949百万円 | 約887百万円 |
※説明資料の図表に基づく概数。
変動賃料部分は、第17期にやや減少する見通しです。
ホテル収益は引き続き重要な成長要因ですが、地域別の需要動向には差があるため、ポートフォリオ全体が一様に成長するとは限りません。
4.財務戦略
今回の財務運営で注目すべきなのは、平均調達金利の上昇と金利固定化比率の低下です。
| 財務指標 | 第14期末 | 第15期末 |
|---|---|---|
| 有利子負債 | 495億円 | 495億円 |
| LTV | 49.8% | 48.9% |
| 長期負債比率 | 66.9% | 54.9% |
| 固定金利比率 | 60.2% | 47.7% |
| 平均調達金利 | 1.18% | 1.36% |
| 平均残存年数 | 1.3年 | 1.5年 |
金利固定化比率の低下
固定金利比率は60.2%から47.7%へ低下しています。
つまり、借入金の半分以上が変動金利の影響を受ける構成となっています。
平均調達金利の推移
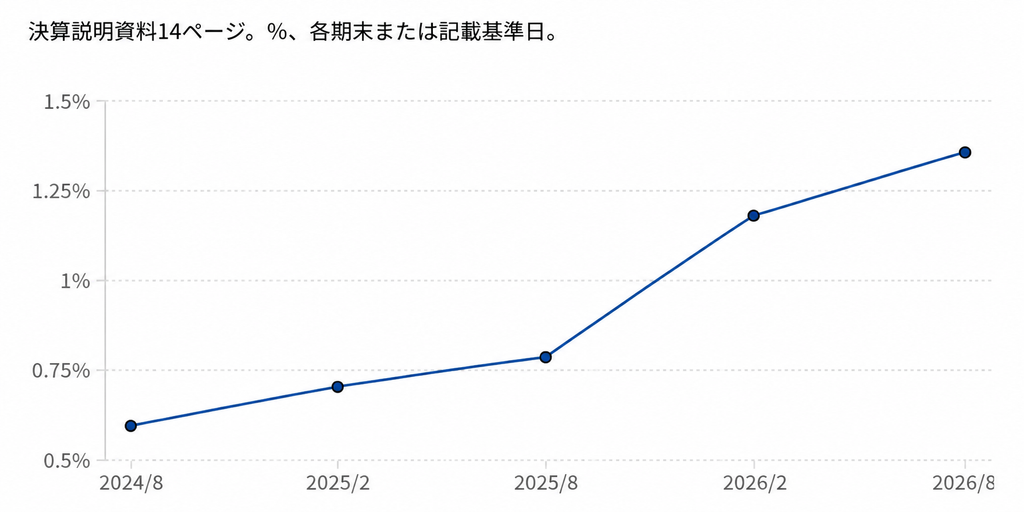
平均調達金利は2024年8月末の0.59%から2026年8月末には1.36%まで上昇しています。
金利上昇は、賃料増額による利益成長を相殺する要因になっています。
2026年9月のリファイナンス
決算説明資料13ページでは、2026年9月28日付で164億円の短期借入を行ったことが記載されています。
主な条件は次のとおりです。
- 借入金額:164億円
- 借入期間:6か月
- 借入金利:基準金利+0.50%
- 金利形態:変動
さらに、2026年11月2日には75億円の返済が予定されています。
短期借入が利用されている背景については、TOBの進行や資産売却などの事情も考えられますが、個別の財務判断の理由までは資料から断定できません。
ただし、短期借入への依存が高まると、将来の借換条件や金利動向の影響を受けやすくなります。
今後の財務見通し
決算短信では、有利子負債残高を第16期末・第17期末とも420億円とする前提です。
福岡グリーンビルディングの売却代金を借入金返済に充当することで、LTVは第16期末45.2%、第17期末45.3%に低下する見通しです。
これは財務健全性の改善要因です。
一方、金利費用については、第16期に約391百万円、第17期に約444百万円の支払利息その他借入関連費用を想定しています。
借入残高の圧縮が進んでも、平均調達金利の上昇によって金融費用が増加する可能性があることが分かります。
したがって、今後はLTVの低下だけでなく、借換後の調達条件がどう変化するかが重要です。
5.次期・次々期業績予想
今回の決算で、継続的な収益力を考えるうえで特に重要なのが、第16期・第17期の業績予想です。
業績予想比較
| 指標 | 第15期実績 | 第16期予想 | 第17期予想 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 3,729百万円 | 2,621百万円 | 2,284百万円 | 一時収益が剥落 |
| 営業費用 | 1,645百万円 | 約1,281百万円 | 約1,136百万円 | 福岡売却等で減少 |
| 営業利益 | 2,084百万円 | 1,340百万円 | 1,148百万円 | 第17期は低位安定 |
| 純利益 | 1,719百万円 | 962百万円 | 718百万円 | 金利負担増も影響 |
| 巡航EPU相当 | 算定保留 | 約1,436円 | 約1,538円 | 第16期は売却益控除後 |
| DPU | 3,680円 | 2,061円 | 1,539円 | 大幅な水準調整 |
※営業費用は営業収益-営業利益によるラボ簡易計算。会社公表値の百万円単位から算出した概数。
※第16期の巡航EPU相当は、予想当期純利益962百万円から福岡売却益292百万円を控除し、467,099口で除したラボ簡易計算値。税効果等の調整はしていません。
※第17期は不動産売却益等の特殊収益が予想に含まれていないことを前提とする参考値であり、公式の巡航EPUではありません。
第16期は売却益を含む
第16期の予想DPU2,061円には、福岡グリーンビルディングの売却益292百万円が含まれています。
これを1口当たりに換算すると約625円です。
したがって、DPU2,061円から売却益相当を単純に差し引くと約1,436円となります。
一方、第17期の予想DPUは1,539円です。
売却益控除後の第16期と比較すると、約103円の増加が見込まれています。
ここからは、表面的な大幅減配予想とは異なる姿が見えてきます。
特殊要因を除いた利益水準については、第16期から第17期にかけて小幅な改善が想定されていると考えられます。
ただし、その水準は第15期のDPU3,680円からは相当低いことにも留意が必要です。
分配金の推移
分配金の実績と会社予想
単位:円/口。第16期・第17期は会社予想。
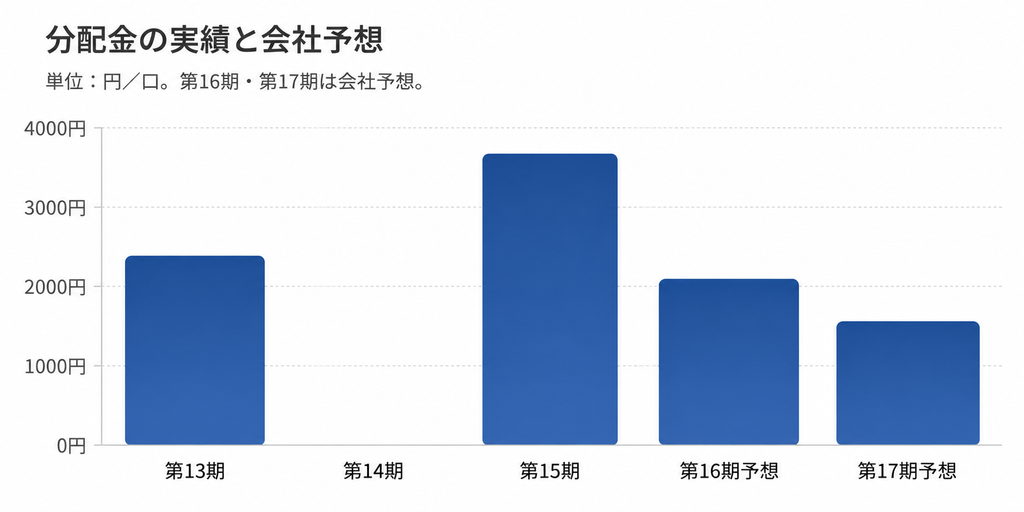
今回のDPU3,680円への回復は、投資主にとって前向きな材料です。
しかし、分配金の持続性を評価する場合には、第17期の予想水準を重視する方が適切と考えます。
6.その他注目すべき点
①【ネガティブ】福岡グリーンビルディングの取得価格と売却価格の大きな差
福岡グリーンビルディングは100億円で取得した物件です。
一方、今回の売却価格は55億円となりました。
取得価格との差は45億円です。
もちろん、保有期間中に賃料収入を得ていたことや、減価償却、資本的支出、売却費用などが存在するため、この45億円をそのまま投資損失とみなすことはできません。
また、売却価格は直近鑑定評価額を上回っています。
それでも、取得価格と売却価格の大きな差は、物件選定や資産運用の成果を評価するうえで無視できない論点です。
売却によって将来の空室負担や改修費用を抑えられる可能性がある一方、当初の保有戦略が想定どおりに進まなかったことも確認できます。
②【ポジティブ】オフィスの賃料増額実績
第15期のオフィス賃料改定では、増額改定率14.2%という成果が確認できます。
また、賃料ギャップが残っていることから、今後も契約更新時に一定の賃料増額余地があると考えられます。
これはインフレ環境下での重要な強みです。
ただし、賃料改定の成果がそのまま利益成長につながるわけではありません。金融費用や管理費用の増加を吸収できるかが今後の焦点となります。
③【ネガティブ】金融費用の上昇
第15期の支払利息は273百万円となり、前期の220百万円から増加しています。
増加額は約53百万円です。
平均調達金利も1.18%から1.36%へ上昇しました。
第17期には借入関連費用のさらなる増加が見込まれており、財務負担は引き続き利益成長の制約要因となる可能性があります。
④【ポジティブ】福岡売却後のLTV低下
福岡グリーンビルディングの売却代金を借入金返済に充当することで、LTVは48.9%から45%台前半へ低下する見通しです。
これにより、将来の借換えや資産運用における財務余力が改善する可能性があります。
ただし、有利子負債を減らすことは将来の金利負担を軽減する一方、売却物件の賃貸収益も失われることになります。
したがって、負債削減による利息節減と、売却によって失われるNOIを合わせて評価する必要があります。
⑤【中立・要注視】TOB進行下の投資法人運営
シティインデックスフィフスによるTOBは、全投資口取得と上場廃止を企図しています。
本投資法人はTOBに賛同しつつ、投資主の応募については中立の立場を取っています。
TOBが成立した場合、従来の上場REITとしての投資口評価や分配金成長戦略の位置付けは大きく変わる可能性があります。
一方、不成立の場合には、今回の決算で確認された収益力や財務体質が改めて市場評価の重要な要素となるでしょう。
⑥【中立】役員体制の継続
2026年10月16日付のIRでは、11月26日開催予定の投資主総会において、規約変更と役員選任を付議することが公表されました。
執行役員、監督役員の候補者はいずれも重任予定です。
今回の役員選任は任期調整を理由とするものであり、経営体制の実質的な変更を示すものではありません。
また、決算説明会・運用状況報告会は開催されない予定となっています。
公開資料による情報提供は継続されていますが、投資主が経営陣に直接質問する機会という観点では、限定的な状況となっています。
7.専門家による「行間」の読解
ここからは、決算説明資料と決算短信の記載を組み合わせ、表面的な決算数値だけでは見えてこない論点を検討します。
事実関係と当ラボの推論を区別しながら整理します。
行間① 分配金の回復は、本業収益の回復を意味するとは限らない
今回の決算で最も目を引くのは、前期0円だったDPUが3,680円に回復したことです。
しかし、その背景には、前期に計上された49.34億円の減損損失が当期には発生していないことに加え、福岡グリーンビルディングの契約解約関連収入が存在します。
つまり、第14期と第15期では、一時的な損益要因の影響が大きく異なっています。
今回のDPU3,680円は利益の範囲内で分配されるものであり、内部留保を取り崩して無理に分配しているわけではありません。
一方で、継続的な賃貸収益だけで同水準を維持できるかは別問題です。
当ラボの見解: 第15期のDPUを単純に高く評価することは避けたいところです。今後の収益力を確認するには、福岡関連の特殊要因が剥落した第17期の予想利益を基準とする方が適切と考えます。
行間② 福岡グリーンビルディングの減損と売却は、一連の運用判断として評価すべき
福岡グリーンビルディングでは、一棟借りしていたテナントとの賃貸借契約が2025年9月30日付で合意解約されました。
その後、投資法人はマルチテナント化によるリーシング活動を進めていました。
しかし、決算短信によると、建築コストの上昇、人手・資材不足による工事発注の遅延、周辺オフィス需要の回復が期待ほど進まなかったことなどから、収益回復には相応の時間が必要と判断されました。
この過程で、第14期には49.34億円の減損損失を計上しています。
そして、2026年10月には55億円で売却されました。
ここで重要なのは、減損と売却を別々の事象として捉えないことです。
減損は、資産から回収できると見込まれる価値が帳簿価額を下回ったことを反映する会計処理です。
一方、売却は、将来の賃料収益や追加投資の可能性と、現時点で売却する場合の条件を比較して行う運用判断です。
今回の売却価格は直近鑑定評価額を上回っているものの、取得価格からは大きく下落しています。
当ラボの見解: 売却価格が鑑定評価額を上回ったことは評価できます。一方で、100億円で取得した物件が55億円で売却されるに至った経緯については、保有期間全体の投資収益を踏まえた検証が必要と考えます。
行間③ 福岡売却による稼働率回復は、内部成長とは性質が異なる
第15期末のポートフォリオ稼働率は82.4%でした。
その後、福岡グリーンビルディングを売却することによって97.4%への回復が示されています。
稼働率の大幅改善は前向きな材料ですが、低稼働物件がポートフォリオから外れることで生じる改善でもあります。
そのため、残存物件のテナント誘致や賃料増額だけによって稼働率が改善したとは言えません。
また、稼働率が改善しても、売却した物件から得られる将来の賃料収入はなくなります。
当ラボの見解: 今後は稼働率だけでなく、売却後の賃貸NOIがどの水準で安定するかを確認することが重要です。ポートフォリオの正常化と、利益成長力の向上は分けて評価すべきでしょう。
行間④ 売却益を除く第16期の利益水準が、実態に近い可能性
第16期の予想DPUは2,061円です。
しかし、この中には福岡グリーンビルディングの売却益292百万円が含まれています。
1口当たり約625円に相当するため、単純控除後の利益水準は約1,436円となります。
第17期の予想DPUは1,539円です。
両者を比較すると、特殊要因を除いた利益は小幅な増加を見込んでいることになります。
第15期の3,680円から見ると大幅に低い水準ですが、継続的な収益力という意味では、こちらの方が参考になる可能性があります。
当ラボの見解: 第17期の予想DPU1,539円は、今後の本投資法人の収益力を評価するうえで重要な目安です。ただし、金利負担やホテル変動賃料などの前提が変われば、利益水準も変化します。
行間⑤ オフィス賃料増額は好調でも、金利上昇に十分対抗できるかは不透明
第15期のオフィス賃料増額率14.2%は、一定の内部成長力を示しています。
しかし、その成果が投資法人全体の利益をどれだけ増加させるかは別の問題です。
実際、第15期の支払利息は前期比で約53百万円増加しています。
加えて、固定金利比率は47.7%まで低下しました。
今後の金利環境によっては、賃料増額による収益改善の一部が金融費用の増加によって相殺される可能性があります。
当ラボの見解: 今後の最大の検証ポイントの一つは、オフィス賃料増額による年間収益増加額と、支払利息・融資関連費用の増加額の比較です。
賃料増額率が高いこと自体は評価できますが、最終的なEPU成長につながるかが重要になります。
行間⑥ 財務の短期化には、戦略上の合理性とリスクの両面がある
第15期末の長期負債比率は54.9%となり、前期末の66.9%から低下しています。
また、決算期末後には164億円の6か月短期借入が実施されています。
短期資金の活用は、物件売却や財務再編を予定している局面では機動性を確保する手段となり得ます。
一方、短期借入は借換え時の金利条件や金融市場の変化に影響されやすいという特徴があります。
当ラボの見解: 今回の財務構造については、短期借入の増加を一律に否定的に評価するのではなく、その資金使途と返済計画を確認する必要があります。
ただし、借入金利の上昇が継続している状況では、金利固定化比率の低下が収益の不確実性を高める可能性があります。
行間⑦ ホテルの内部成長は、地域別に温度差がある
ホテル市場全体では、訪日旅行需要などが収益を支える要因となっています。
一方で、サンケイREのホテル運営を見ると、地域別に状況が異なります。
京都・金沢では比較的堅調な運営実績が確認できる一方、大阪なんばでは需要の落ち着きが見込まれています。
その結果、変動賃料併用ホテル3物件の賃料収入についても、第17期は第15期実績を下回る予想となっています。
当ラボの見解: ホテル比率が約39%あることは、収益成長の可能性を持つ一方、観光需要の変動を受ける要因でもあります。
今後はホテルポートフォリオ全体の数字だけでなく、京都・金沢・大阪の物件別運営実績を比較することが重要です。
行間⑧ TOBによって、通常のREITとしての評価軸が変化している
現在、シティインデックスフィフスによるTOBが進行しています。
買付価格は1口125,000円であり、全投資口取得と上場廃止を企図するものです。
本投資法人が公開買付けに賛同している一方、投資主の応募判断については中立の立場を取っています。
このような状況では、通常のJ-REITと同じように予想分配金利回りやNAV倍率だけで投資口価格を評価することは難しくなります。
買付価格、応募条件、公開買付けの成否、上場廃止後の取扱いなどが重要になります。
当ラボの見解: サンケイREの資産運用実績を検証することと、TOB進行中の投資口価格を評価することは、分けて考える必要があります。
今回の決算は、投資法人の継続的な利益創出能力を分析するうえで重要な資料ですが、それだけで現在の投資口の投資判断が完結するものではありません。
総括:福岡問題の処理は進んだが、本業の収益力はこれからが検証段階
今回のサンケイリアルエステートの決算には、いくつかの異なる評価軸があります。
まず、福岡グリーンビルディングについては、巨額の減損処理を経て売却が完了しました。
これにより、低稼働物件がポートフォリオから外れ、将来の空室負担や追加改修費用に関する不確実性が低下したことは評価できます。
一方、取得価格100億円に対して売却価格55億円という結果は、保有期間全体の投資成果を検証する必要性を示しています。
また、第15期の分配金3,680円は、一時的な解約関連収入に大きく支えられています。
今後の予想DPUが第16期2,061円、第17期1,539円となっていることからも、今回の高い分配金水準が継続するとは想定されていません。
内部成長ではオフィス賃料増額が進んでおり、ホテルも一定の収益を生み出しています。
しかし、平均調達金利の上昇と固定金利比率の低下が、利益成長の制約要因となっています。
今後の焦点は、福岡関連の特殊要因がなくなった後、残存ポートフォリオの賃料成長によって金融費用の増加を吸収し、巡航EPUを持続的に改善できるかという点でしょう。
もっとも、現在はTOBが進行しているため、通常の上場REITとしての成長戦略とは異なる展開となる可能性もあります。
当ラボとしては、今回の決算を「分配金が0円から3,680円へ回復した」という一面的な見方だけで評価するのではなく、その利益の構成と、特殊要因剥落後の収益力を重視したいと考えます。
8.免責事項
本記事は、公開資料に基づく情報提供を目的としており、特定銘柄の推奨を目的としたものや、投資勧誘、助言を行うものではありません。
情報の正確性について: 本記事の作成には生成AIを活用しています。生成AIは、資料の読み取り、要約、比較、計算補助、文章作成等に利用していますが、内容に誤認、計算ミス、資料の読み違い、文脈の取り違え、情報の欠落等が含まれる可能性があります。また、生成AIの出力は必ずしも最新情報を反映しているとは限らず、公開資料の記載内容を完全に再現するものでもありません。投資検討の際は、本記事のみを根拠とせず、必ず投資法人が発行する決算短信、決算説明資料、適時開示、有価証券報告書等の一次資料をご確認ください。
推論・見解について: 本記事には、公開資料に基づく事実に加えて、当ラボによる推論、解釈、仮説、簡易計算等が含まれる場合があります。これらは将来の業績、分配金、投資口価格、不動産価格等を保証するものではありません。
自己責任の原則: 投資に関する最終決定は、読者ご自身の判断と責任において行ってください。本記事の利用により生じたいかなる損害についても、作成者は一切の責任を負いかねます。
J-REIT研究ラボ/高配当研究所
コメント