
グラフ作成まだ
作成日付: 2026年10月31日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
J-REIT研究ラボでは、J-REIT各銘柄の有価証券報告書を中心に、決算説明資料やその後のIR情報を確認しながら、投資法人の状態をできるだけ丁寧に読み解いています。
このシリーズは投資のプロ向けではなく、個人投資家や投資初心者の方が、分配金や財務状況、保有不動産の特徴を理解し、投資判断の参考にしていただくことを目的としています。
今回取り上げるのは、**日本ロジスティクスファンド投資法人(8967)**です。
日本初の物流施設特化型J-REITとして上場し、20年以上の運用実績を持つ投資法人です。
今回の有価証券報告書を読むと、約1,638億円という多額の含み益、比較的健全な財務状況、賃料増額への取り組みなど、いくつもの強みが確認できました。
一方、分配金は増加しているものの、保有不動産から得られる賃貸収益はほぼ横ばいです。
さらに、金利上昇による借入コストの増加も無視できなくなっています。
資産価値の大きさと、継続的に利益を稼ぐ力は、分けて考える必要がありそうです。
今回は、この点を中心に確認していきます。
この銘柄はどんなJ-REIT?
日本ロジスティクスファンドは、物流施設を中心に投資するJ-REITです。
主なスポンサーは三井物産グループで、三井住友信託銀行、ケネディクスも資産運用会社に出資しています。
| 項目 | 内容 |
|---|---|
| 投資法人名 | 日本ロジスティクスファンド投資法人 |
| 証券コード | 8967 |
| 上場日 | 2005年5月9日 |
| 分類 | 物流施設特化型 |
| 主なスポンサー | 三井物産グループ |
| 資産運用会社 | 三井物産ロジスティクス・パートナーズ |
| 保有物件数 | 54物件 |
| 取得価格総額 | 約2,965億円 |
| 総資産 | 約2,763億円 |
| 鑑定評価額 | 約4,205億円 |
| 期末稼働率 | 96.7% |
| 首都圏投資比率 | 83.1% |
※数値は原則として2026年7月期末時点。
特徴は、首都圏への投資比率が高いことです。
取得価格ベースで83.1%が首都圏に集中しており、特に東京、千葉、神奈川など、消費地へのアクセスが良好な地域を重視しています。
物流施設にとって、配送先へのアクセスや交通利便性は競争力を左右する重要な要素です。
首都圏の好立地物件を長期間保有してきたことが、現在の大きな含み益につながっていると考えられます。
また、この投資法人は単に物流施設を購入して保有するだけではありません。
保有物件の再開発、他の事業者との共同開発、物件売却と再投資など、多様な方法で資産価値の向上を図っています。
その一方、投資対象地域が首都圏に集中しているため、首都圏物流施設市場の需給変化や災害リスクなどの影響を受けやすい点には注意が必要です。
直近決算期の指標確認
2026年7月期(第42期)の主要指標を、前期と比較します。
| 指標 | 第41期 | 第42期 |
|---|---|---|
| 総資産 | 2,741.37億円 | 2,762.90億円 |
| 純資産 | 1,409.84億円 | 1,414.19億円 |
| 営業収益 | 119.34億円 | 121.60億円 |
| 当期純利益 | 64.06億円 | 67.70億円 |
| DPU | 2,300円 | 2,365円 |
| 巡航EPU参考値(売却益等除外) | 約1,675円 | 約1,751円 |
| 総資産LTV | 約43.3% | 44.8% |
| 賃貸NOI | 82.94億円 | 83.02億円 |
| NOI利回り(帳簿価額基準) | — | 6.5% |
| FFO | 65.17億円 | 66.30億円 |
| 1口当たりFFO | 2,373円 | 2,415円 |
| 期末稼働率 | 95.9% | 96.7% |
※巡航EPU参考値は売却・交換差益を除外した利益相当額であり、空室や費用を正常化した厳密な巡航利益ではありません。前期の参考値は有報の売却・交換差益と分配情報から当ラボが概算したものです。
※NOI利回り6.5%は、当期NOIを年換算して期末帳簿価額で除した投資法人開示の指標です。
営業収益は前期比約1.9%、当期純利益は約5.7%増加しました。
DPUも2,300円から2,365円へ、65円の増配です。
表面上は順調な決算に見えます。
ただし、賃貸NOIは82.94億円から83.02億円へ、わずか0.1%の増加でした。
つまり、利益や分配金の増加ほどには、不動産賃貸事業の収益が伸びていないことになります。
この違いを理解するために、分配金の中身を詳しく見ていきましょう。
注目ポイント①:分配金2,365円の中身を確認する
第42期のDPUは2,365円でした。
一方、不動産の売却益や交換差益を除外したEPUは1,751円です。
この差には、物件の売却・交換による利益や、内部留保の積立て・取崩しなどが関係しています。
ここで重要なのは、売却益による分配金と、賃貸事業から継続的に得られる利益は性質が異なるということです。
物件を売却して得られる利益も投資主にとって大切な収益ですが、同じ物件を何度も売却することはできません。
一方、賃料収入はテナントとの契約が継続する限り、繰り返し得られる収益です。
日本ロジスティクスファンドは、物件売却によって蓄積した不動産価値を実現し、それを投資主還元や再投資へ活用する戦略を進めています。
この戦略そのものには合理性があります。
ただし、売却後に取得する物件が十分な収益を生まなければ、継続的な利益成長にはつながりません。
今後の予想も確認しましょう。
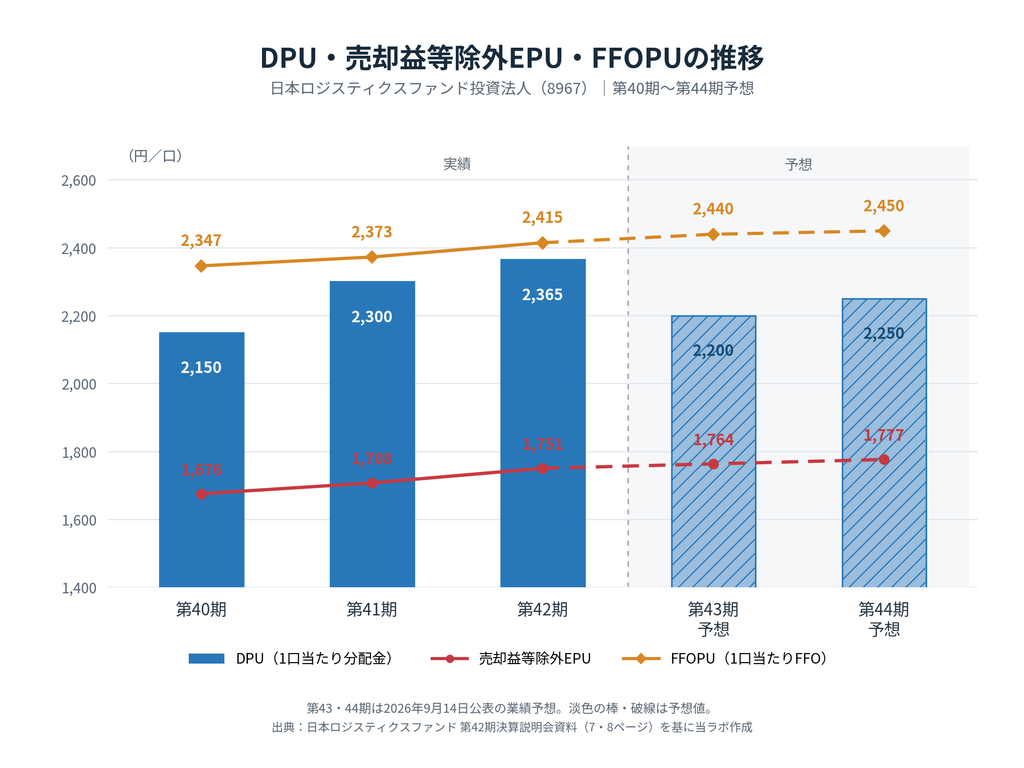
| 指標 | 第42期実績 | 第43期予想 | 第44期予想 |
|---|---|---|---|
| DPU | 2,365円 | 2,200円 | 2,250円 |
| 売却益等除外EPU | 1,751円 | 1,764円 | 1,777円 |
| FFOPU | 2,415円 | 2,440円 | 2,450円 |
第43期のDPUは2,200円と、第42期から減少する予想です。
ただし、売却益等除外EPUやFFOPUは増加する見通しとなっています。
このため、予想DPUの減少だけを見て、本業の収益力が悪化すると判断するのは適切ではないでしょう。
一方、売却益等除外EPUの成長は緩やかです。
第42期の1,751円から第44期予想の1,777円まで、増加額は26円にとどまります。
当ラボとしては、今後の評価において、表面DPUだけでなく、売却益等除外EPUとFFOPUを継続的に追うことが重要と考えます。
注目ポイント②:約1,638億円の含み益は大きな強み
日本ロジスティクスファンドの特徴として、非常に厚い含み益があります。
2026年7月期末の保有不動産は、帳簿価額約2,567億円に対し、鑑定評価額約4,205億円。
差額は約1,638億円です。
| 指標 | 金額 |
|---|---|
| 不動産帳簿価額 | 約2,567億円 |
| 不動産鑑定評価額 | 約4,205億円 |
| 含み益 | 約1,638億円 |
| 含み益率 | 63.8% |
決算説明資料による比較では、含み益率はJ-REIT平均28.5%、物流REIT平均32.9%を大きく上回っています。
ただし、これは決算期や資産構成の異なる投資法人を含む比較です。
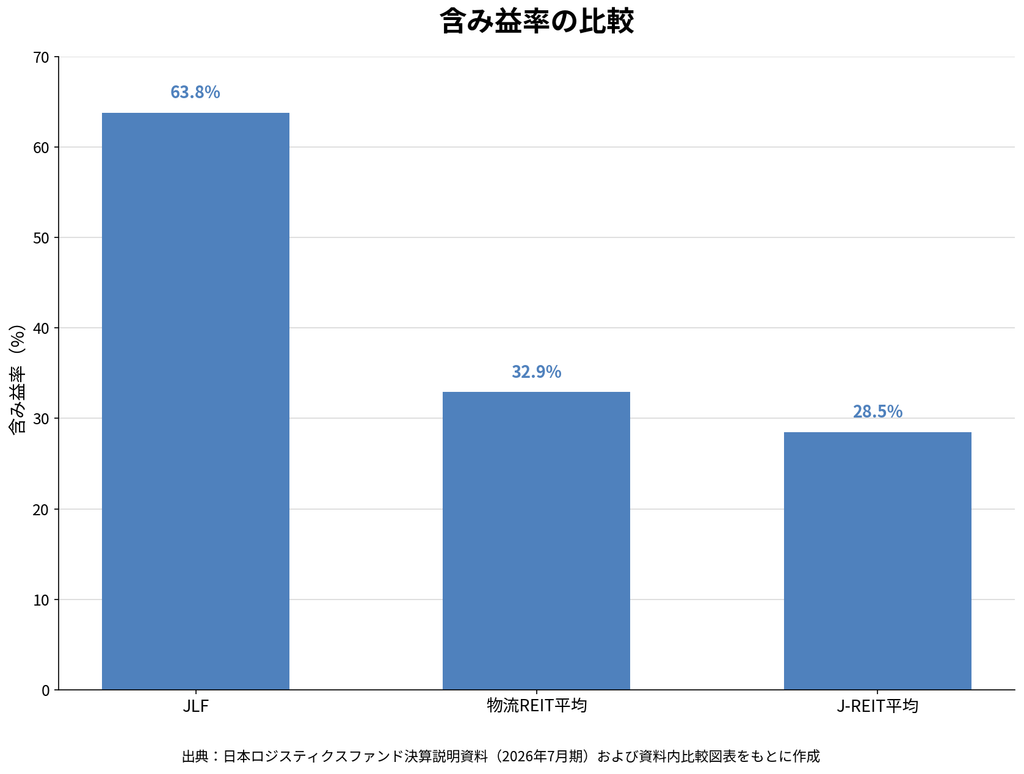
含み益が多いということは、帳簿価額に対して高い市場評価を受ける不動産を保有していることを意味します。
しかし、含み益はそのまま現金として存在するわけではありません。
物件を売却して初めて実現できる利益もあり、実際の売却価格は鑑定評価額と異なる場合があります。
また、優良物件を売却すると、将来の賃料収入を手放すことにもなります。
したがって、含み益が大きいという事実だけで投資法人の収益力を評価することはできません。
重要なのは、その含み益をどのように活用するかです。
日本ロジスティクスファンドは、資産売却と新規物件取得を組み合わせる「キャピタルリサイクル」を重視しています。
説明資料では、追加の売却候補物件約360億円について、NOI利回りを4.1%としています。
一方、取得候補となるパイプラインは1,000億円超、平均NOI利回りは4%台後半です。
売却する物件よりも高い利回りで新たな物件を取得できれば、継続的な収益の改善につながる可能性があります。
ただし、これらは将来の取得や売却がすべて決定しているという意味ではありません。
物件取得までの期間や費用、資金調達コストも考慮する必要があります。
含み益を利益として実現するだけでなく、その資金を使ってさらに収益力を高められるか。
ここが今後の注目点になるでしょう。
注目ポイント③:賃料増額は進んでいるが、空室の影響も大きい
物流REITにとって、賃料増額は重要な成長要因です。
近年は建築費や人件費、物流関連コストが上昇しており、好立地の既存物流施設では賃料を引き上げる余地が生まれる場合があります。
日本ロジスティクスファンドでも、契約更改時の賃料増額が進んでいます。
第42期の賃料増額率は+7.4%、第43期は+7.8%を見込んでいます。
これは評価できる成果です。
ただし、注意したいことがあります。
賃料増額率が+7.4%だからといって、投資法人全体の賃料収入が7.4%増加したわけではありません。
第42期の賃料収入は、むしろ前期から減少しています。
決算説明資料によると、賃貸事業収益に対して賃料増額が約6,600万円のプラス要因となった一方、稼働率変動は約1億3,800万円のマイナス要因となりました。
つまり、賃料引上げによる増収効果を、空室による収益減少が上回ったわけです。
では、空室はどこで発生しているのでしょうか。
八千代物流センターⅡ
- 所在地:千葉県八千代市
- 第42期末稼働率:0%
- 賃貸可能面積:約32,390㎡
- 契約済・内定区画の新旧賃料単価:+17.4%
期末時点では全面空室でしたが、新たなテナントとの契約では賃料単価を大きく引き上げる取り組みが進んでいます。
さらに、単一テナントから複数テナントへの変更や、CPI連動条項の導入も進めています。
将来的な収益改善が期待できる一方、空室期間中の逸失賃料や追加設備投資の回収には注意が必要です。
横浜町田物流センター
- 所在地:東京都町田市
- 第42期末稼働率:78.9%
- 鑑定評価額:282億円
- 契約済・内定区画の新旧賃料単価:+2.4%
ポートフォリオでも規模の大きな物件であり、稼働率の改善が全体収益に与える影響は小さくありません。
賃料単価の改善とともに、空室の埋め戻しが進むか注目したいところです。
武蔵村山物流センター
- 第42期末稼働率:100%
- 2026年9月末に既存テナントが退去
- 有報提出時点の稼働率:51.4%
- 区画分割工事を計画
この物件では、決算後に大きな空室が発生しています。
期末稼働率だけを見ていると、こうした変化を見落とす可能性があります。
そのため、今後の稼働率を判断する際は、これらの大型物件を個別に確認することが重要です。
注目ポイント④:設備投資を使って賃料を引き上げる戦略
日本ロジスティクスファンドは、設備投資による収益向上にも取り組んでいます。
その代表的な施策が「CAPEX plus」です。
通常の修繕や設備更新とは異なり、設備の付加価値を高め、賃料増額や資産価値向上を狙う投資です。
決算説明資料では、冷蔵設備の更新によって大きな成果を上げた事例が紹介されています。
| 項目 | 実績 |
|---|---|
| 設備投資額 | 5.09億円 |
| 賃料増額率 | +55.9% |
| 年間NOI増加額 | 約7,300万円 |
| 投資利益率(ROI) | 14.5% |
設備投資によってテナントの需要に対応し、賃料増額につなげた事例です。
このような収益改善は、新しい不動産を取得しなくても既存資産の価値を高められる点で魅力があります。
一方、すべての設備投資で同様の成果が出るわけではありません。
今後は空調新設、冷凍冷蔵設備更新、区画分割などの工事も予定されています。
これらが将来の賃料増額や稼働率改善につながれば、継続的な収益力の向上が期待できます。
ただし、設備更新には競争力を維持するために必要な投資も含まれます。
設備投資額が増えたからといって、その全額が新たな利益を生み出すわけではない点にも留意したいところです。
注目ポイント⑤:自己投資口取得を積極的に活用
本投資法人は、自己投資口取得にも積極的です。
自己投資口取得とは、投資法人自身が市場から自らの投資口を買い戻すことです。
買い戻した投資口を消却すれば、発行済投資口数が減少します。
その結果、一定の条件下では1口当たりの純資産価値やFFOが改善する効果があります。
日本ロジスティクスファンドは、第1回から第7回までの自己投資口取得で、累計約95億円を投じています。
さらに、第8回として上限20億円の取得枠を設定しました。
この投資法人が特徴的なのは、自己投資口取得を単なる投資口価格対策ではなく、不動産取得と比較する投資手段として位置付けていることです。
投資口価格が不動産の純資産価値に対して低い場合、新たな不動産を取得するより、自らの投資口を購入する方が投資効率の高いケースもあります。
2026年7月末時点の1口当たりNAVは108,803円。
同日時点の投資口価格98,900円に対し、NAV倍率は約0.91倍でした。
NAVを下回る価格で自己投資口を取得することには、一定の経済合理性があると考えられます。
ただし、自己投資口取得には現金が必要です。
その資金を物件取得や借入返済に回した場合との比較も重要になります。
当ラボとしては、こうした資本政策の成果が、今後の1口当たりFFOやNAVにどの程度反映されるかを確認したいと思います。
気になる点①:金利上昇が賃料成長の成果を吸収してしまう可能性
今回の有報分析で、特に気になったのが金利負担の増加です。
日本ロジスティクスファンドの財務状況は、比較的健全と考えられます。
| 財務指標 | 第42期末 |
|---|---|
| 有利子負債総額 | 1,237億円 |
| 総資産LTV | 44.8% |
| 鑑定LTV | 29.4% |
| 平均調達コスト | 0.90% |
| 固定金利比率 | 88.7% |
| 平均残存年数 | 3.6年 |
固定金利比率が高く、現在の平均調達コストも比較的低水準です。
しかし、過去の低金利で借り入れた資金は、満期を迎えると新たな金利で借り換える必要があります。
そのため、金利上昇の影響は時間をかけて収益に表れてきます。
第42期の支払利息と投資法人債利息の合計は約5.02億円。
前期から約16.9%増加しました。
さらに決算説明資料では、2027年7月末までに政策金利が1.75%へ上昇し、長期金利が3%を超えるという前提を置いています。
この前提は将来の金利を予測・保証するものではありませんが、運用側が相応の金利上昇を警戒していることがうかがえます。
今後の利益予想を確認すると、その影響が見えてきます。
| 指標 | 第42期実績 | 第43期予想 | 第44期予想 |
|---|---|---|---|
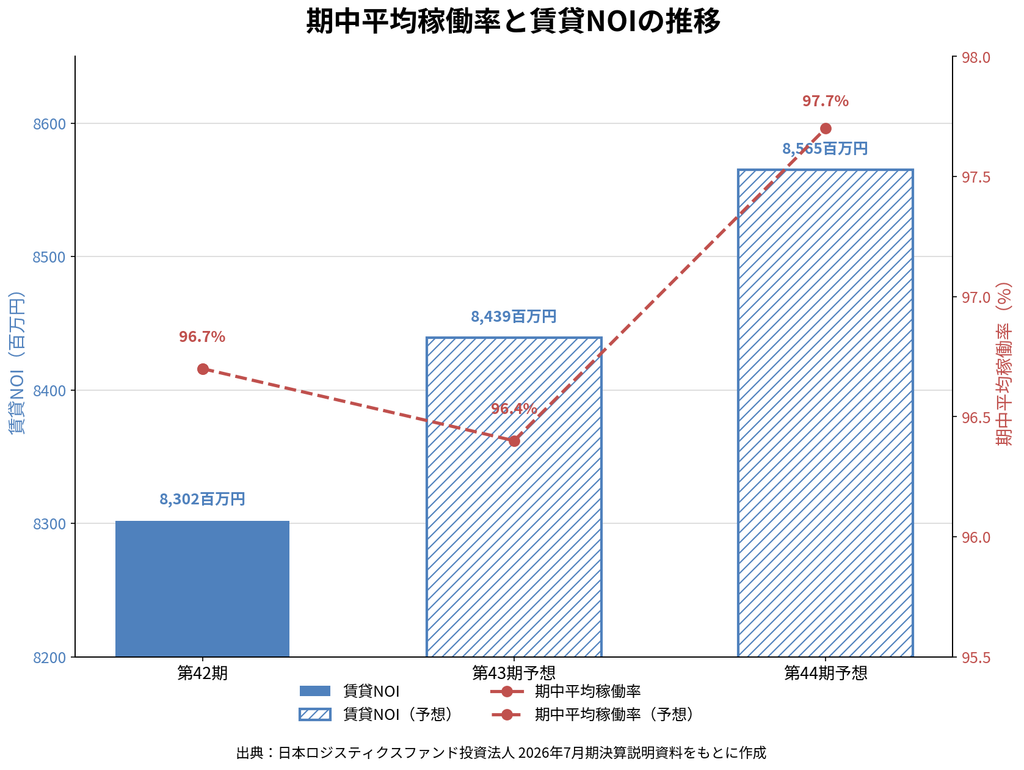
| 賃貸NOI | 8,302 | 8,439 | 8,565 |
| 営業外費用等 | 510 | 637 | 738 |
| FFO | 6,630 | 6,649 | 6,676 |
※単位:百万円。
第42期から第44期にかけて賃貸NOIは263百万円増加する予想です。
しかし、営業外費用等も228百万円増える見通しです。
営業外費用等には利息以外の項目も含まれていますが、負債コストの増加が主要因となっています。
この結果、賃貸NOIが伸びるほどにはFFOが増加しません。
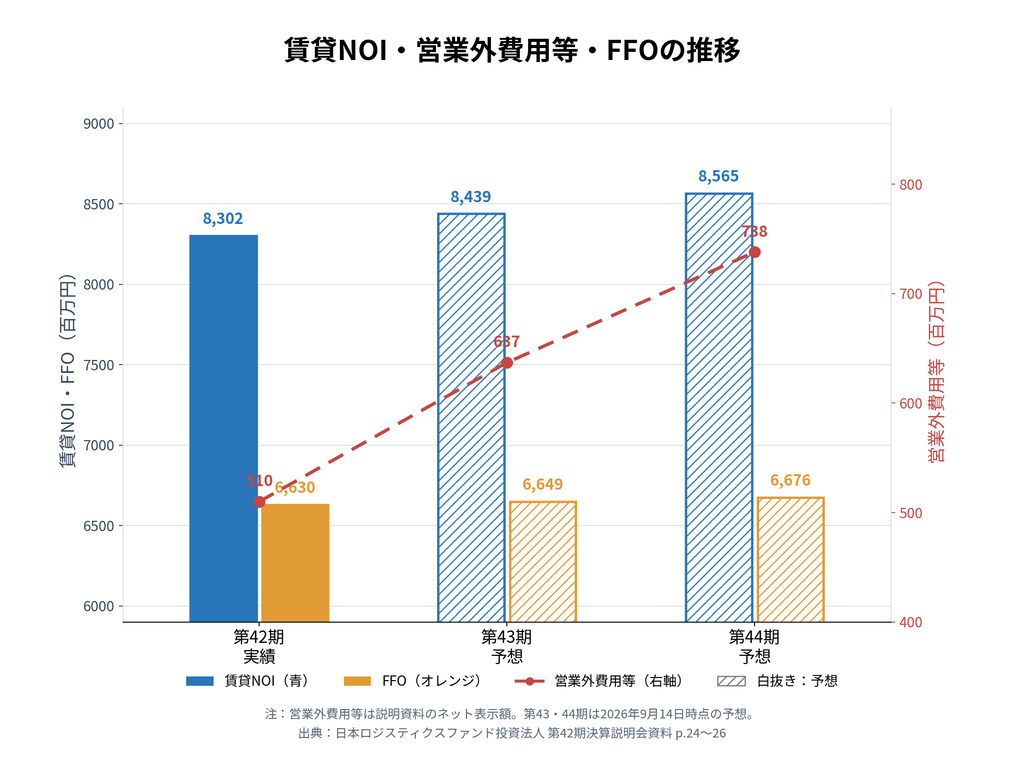
不動産から得られる収益が増えても、借入コストが増えれば、最終的な利益成長は小さくなる。
金利上昇局面のJ-REITでは、こうした点を意識する必要があります。
本投資法人は固定金利比率を今後80%程度まで柔軟化する方針も示しています。
固定金利による安定性と変動金利による調達コストの抑制を、どのように両立させるかが注目されます。
気になる点②:物件売却を続ける戦略の持続可能性
日本ロジスティクスファンドは9期連続で物件売却を行っています。
今後も川崎物流センターの段階的売却が予定されています。
川崎物流センターは1989年竣工の築古物件で、2026年12月から2028年2月まで、4回に分けた譲渡が計画されています。
売却予定価格の合計は124億円です。
古い施設を売却し、より新しく収益性の高い物件へ資金を再投資することには合理性があります。
一方、売却によって得られた利益を分配すれば、投資主はその期に多くの分配金を受け取れる可能性がありますが、売却した物件からの将来の賃料収入は失われます。
そのため、資産売却を評価する際には、売却益の金額だけでなく、売却後の収益力にも注目する必要があります。
本投資法人は、2028年1月期の1口当たりFFO目標を2,500円としています。
第42期実績の2,415円から、85円の増加が必要です。
決算説明資料では、賃料増額や資産入替などによって目標達成を目指す方針が示されています。
ただし、売却益自体はFFO計算から除外されます。
したがって、資産売却によって高い利益を計上するだけでは、FFOの成長にはつながりません。
売却代金の再投資が、継続的なキャッシュフローの増加につながるかが重要です。
気になる点③:含み益の大きな不動産にも、売却や再開発の制約はある
有報の個別物件明細を確認すると、保有不動産にはさまざまな特徴があることがわかります。
すべての物件が単独所有で、自由に売却・再開発できるわけではありません。
例えば、次のような事項が確認できます。
- 東雲物流センター: 他の投資法人との準共有関係があり、持分譲渡には一定の手続が必要です。
- 新子安物流センター: 準共有関係に加え、土壌汚染に関する管理・対応事項があります。
- 川崎物流センター: 築年数が経過しており、今後の設備投資負担などを踏まえて段階的な譲渡が予定されています。
- 千葉北物流センターⅡ: 建物の再建築などに際して、用途に関する行政許可が必要となる場合があります。
- 平塚物流センター: 土壌汚染に関する調査・対応費用が取得時の検討に織り込まれています。
これらは直ちに重大な問題があることを意味しません。
不動産投資では、土地の履歴、建物の用途、権利関係などに一定の制約があることは珍しくありません。
大切なのは、こうした条件が不動産の評価や売却価格、将来の設備投資にどの程度影響するかです。
本投資法人の大きな含み益は明確な強みですが、そのすべてを自由に現金化できるものと考えるのは慎重であるべきでしょう。
気になる点④:資産運用報酬と投資主利益の関係
最後に、資産運用報酬についても触れておきます。
本投資法人の資産運用報酬には、NOIや1口当たりFFOに連動するものがあります。
これは資産運用会社が、投資法人の収益成長に取り組む動機付けとなる仕組みです。
一方で、物件取得価格や譲渡益などに連動する報酬も設けられています。
このような報酬体系は、資産取得や売却を積極的に進める動機にもなります。
ただし、物件売却による一時的な利益と、投資主にとっての長期的な利益が必ずしも一致するとは限りません。
例えば、多額の売却益が出る物件でも、安定的な賃料収益を生み続ける物件であれば、保有を継続した方が有利な場合も考えられます。
もちろん、今回の資料から不適切な取引があったと判断できるものではありません。
また、説明資料では、資産運用報酬と管理報酬を合わせた水準が、比較対象とした物流REIT平均とおおむね同程度であることも示されています。
当ラボとしては、報酬体系そのものを問題視するのではなく、実際の資産売却・取得が継続的な投資主価値の向上につながっているかを見ていきたいと思います。
今後の注目指標:2028年1月期FFOPU2,500円を実現できるか
経営側は「Develop the Value 2.0」という成長戦略のもと、1口当たりFFOの成長を重視しています。
目標は2028年1月期の2,500円です。
| 決算期 | FFOPU |
|---|---|
| 第40期実績 | 2,347円 |
| 第41期実績 | 2,373円 |
| 第42期実績 | 2,415円 |
| 第43期予想 | 2,440円 |
| 第44期予想 | 2,450円 |
| 第45期(2028年1月期)目標 | 2,500円 |
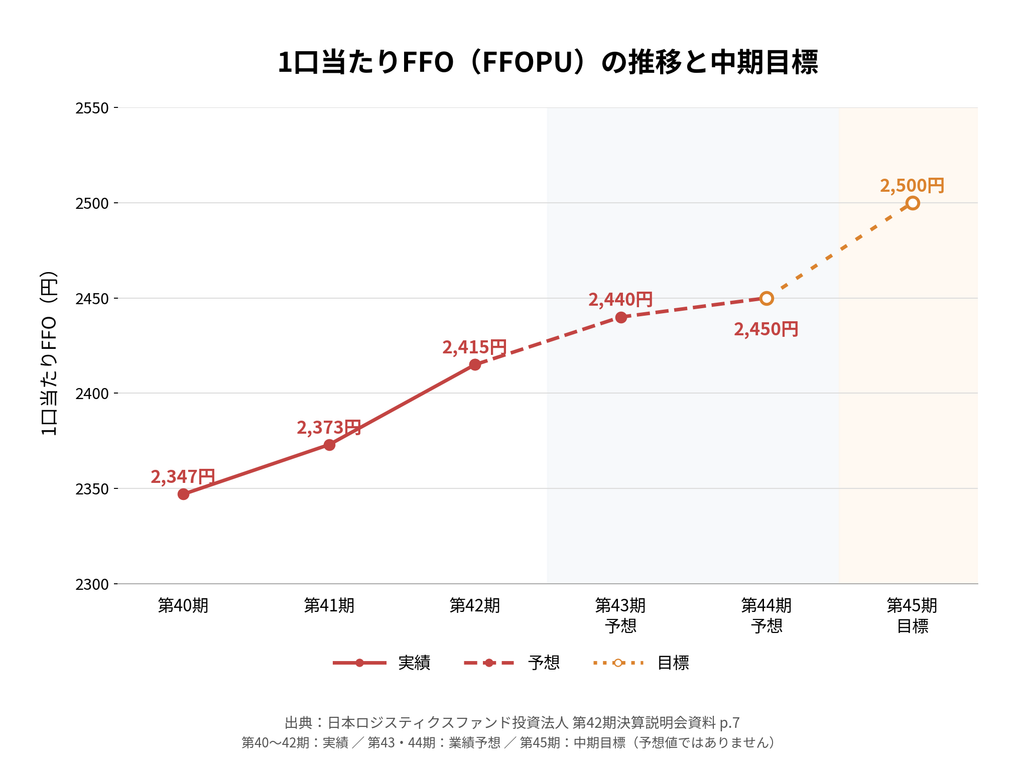
2028年1月期目標へ向けて、これまでのFFOPUは緩やかな増加傾向にあります。
賃料増額、物件取得、自己投資口取得などによる1口当たりの収益改善が期待されます。
ただし、金利負担の増加や新たな空室発生など、利益を押し下げる可能性のある要因も存在します。
目標達成には、これらのマイナス要因を吸収しながら、継続的な収益を積み上げる必要があります。
当ラボとしては、目標の2,500円に到達することだけでなく、その後もFFOPUを成長させられるかが中長期的な評価を左右すると考えています。
まとめ:資産価値の強さを、実際の利益成長へつなげられるか
今回、日本ロジスティクスファンドの有価証券報告書と決算説明資料を確認したところ、いくつかの特徴が見えてきました。
まず、約1,638億円という厚い含み益は、この投資法人の大きな強みです。
長年にわたり蓄積してきた不動産価値を、売却、再投資、自己投資口取得など、さまざまな方法で活用できることは魅力といえるでしょう。
財務状況も比較的健全で、固定金利比率が高く、借入余力も一定程度確保されています。
また、賃料増額や設備投資による収益改善にも具体的な成果が確認できました。
一方で、課題もあります。
第42期は利益や分配金が増加しましたが、賃貸NOIの成長は限定的でした。
大型物件の空室による収益減少が、賃料増額の成果を一部相殺しています。
さらに、今後は金利上昇に伴う借換コストの増加も見込まれます。
不動産の価値が高いことと、その不動産から継続的に高い利益を得られることは、必ずしも同じではありません。
今後、日本ロジスティクスファンドが評価を高めていくためには、含み益の実現だけでなく、資産入替や設備投資、空室解消によって、FFOPUを継続的に成長させることが重要になると考えられます。
豊富な資産価値を持つことは大きな強み。その価値を、金利上昇を上回る持続的な収益成長へ変えていけるか。
これが、今回の有報分析を通じて当ラボが注目した最大のポイントです。
引き続き、次回決算での稼働率改善、賃料増額、資産入替、FFOPUの推移を確認していきたいと思います。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
記事内に登場するAIキャラクター「上級研究員ジーピ」は架空の人物であり、実在の人物・団体とは関係ありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
【情報の基準日について】
本記事は2026年10月31日時点で確認した資料に基づいています。決算数値は原則2026年7月期の実績であり、将来予想・経営目標はそれぞれの資料公表時点のものです。投資口価格や市場環境はその後変動する可能性があります。
コメント