J-REIT研究ラボ|2026年10月22日
証券コード: 3226 対象決算期: 第41期(2026年8月期) 作成日: 2026年10月22日
データソース:
- 三井不動産アコモデーションファンド投資法人 第41期決算短信(2026年10月20日)
- 三井不動産アコモデーションファンド投資法人 第41期決算説明資料(2026年10月20日)
投資法人の特徴
三井不動産アコモデーションファンド投資法人は、三井不動産グループをスポンサーとする住宅系J-REITです。
2006年に上場し、主に東京23区の賃貸住宅へ投資してきました。投資対象は賃貸住宅を中心に、寮・社宅、サービスアパートメント、シニア住宅、宿泊施設などのアコモデーション資産にも及びます。
第41期末の運用資産は143物件、取得価格総額は約3,556億円。東京23区の賃貸住宅が取得価格ベースで88.6%を占め、シングル・コンパクトタイプが住戸数ベースで83.1%を構成しています。
第41期末の基本情報
| 項目 | 内容 |
|---|---|
| 証券コード | 3226 |
| スポンサー | 三井不動産グループ |
| 主な投資対象 | 賃貸住宅、ホスピタリティ施設 |
| 保有物件数 | 143物件 |
| 取得価格総額 | 約3,556億円 |
| 東京23区比率 | 88.6% |
| 期中平均稼働率 | 97.2% |
| 総資産LTV | 51.7% |
| 鑑定LTV | 32.5% |
| 含み益 | 約1,981億円 |
| 格付 | R&I AA-(安定的) |
※2026年8月31日時点。東京23区比率は賃貸住宅の取得価格ベース、稼働率は第41期中の月末稼働率の平均値です。
スポンサーの開発力や管理・運営ノウハウを活用できることに加えて、都心の賃貸住宅市場における底堅い需要を取り込める点が特徴です。
しかし、今回の決算では、その優良なポートフォリオを持つ住宅REITにも、金利上昇の影響が着実に及んでいることが確認されました。
結論と総評
第41期は、賃貸住宅の内部成長が進んだ好決算でした。しかし、第42期以降については、金利負担の増加による巡航EPUの減少が予想されています。
営業収益は前期比6.3%増、営業利益は9.2%増、当期純利益は7.6%増となりました。
賃貸住宅の入替時賃料変動率は+15.2%、更新時は+2.9%。とりわけ更新時賃料は過去最高の変動率となっており、本業の収益力は着実に改善していると考えられます。
一方で、会社が公表した売却益等除外後のEPUは、第41期の2,406円から第42期2,384円、第43期2,359円へ減少する見通しです。
それにもかかわらず、DPUは2,445円から2,453円、2,479円へと増加する予想になっています。
この差を補うのが、内部留保の取崩しです。
今回新たに示された「今後の運用方針2.0」では、戦略的資産入替えの拡大・加速と、含み益を活用した譲渡益還元の強化が打ち出されました。
背景には、インフレ環境において分配金の成長を維持する必要性と、金利上昇によって巡航利益の成長が鈍化するという二つの課題があると考えられます。
当ラボが以前この投資法人を分析した際には、巡航EPUとDPUがほぼ一致している点を評価していました。
当時と比較すると、分配金政策の考え方には少なからず変化が見られます。
もっとも、売却益の活用そのものが問題というわけではありません。含み益を実現し、投資主へ還元することには合理性があります。
重要なのは、一時的な利益還元が恒常的な分配金政策となり、将来的に巡航利益だけでは維持できないDPU水準を形成してしまわないかという点です。
現時点では、DPUと巡航EPUの差はまだ限定的です。また、約1,981億円の含み益という大きな強みもあります。
したがって、今回の決算は直ちに分配金の持続性が懸念される内容ではないものの、今後の評価においては巡航EPUの回復時期を慎重に確認する必要があると考えます。
今回の「行間」で注目する論点
- DPU年3%超成長の裏側で、巡航EPUは減少する見通し
- 金利上昇局面で、あえて変動金利を増やす財務戦略
- 更新時賃料の増額打診率上昇と、応諾率低下の関係
- 入替時賃料+15.2%がポートフォリオ全体に浸透するまでの時間差
- 含み益1,981億円を活用した資産回転戦略の持続性
- 新規取得物件が巡航NOIに達するまでの収益負担
- リノベーションによる高い賃料増額と投資回収効率
- 売却益を利用したDPU成長が恒常化する可能性
- インフレ時代の分配金成長目標が運用戦略を制約する可能性
詳細は本文の「7.専門家による行間の読解」で解説します。
1.決算サマリー
第40期・第41期決算比較
| 指標 | 前期:第40期 | 当期:第41期 | 増減 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 13,727百万円 | 14,592百万円 | +865百万円 | 賃貸収益・売却益が増加 |
| 営業費用 | 6,833百万円 | 7,067百万円 | +234百万円 | 管理費用・運用報酬等が増加 |
| 営業利益 | 6,893百万円 | 7,524百万円 | +631百万円 | 増収効果で9.2%増 |
| 純利益 | 6,353百万円 | 6,835百万円 | +482百万円 | 売却益の寄与も大きい |
| EPU(会計上) | 2,523円 | 2,715円 | +192円 | 売却益を含む |
| DPU | 2,405円 | 2,445円 | +40円 | 予想を48円上回る |
| 巡航EPU相当 | 2,381円 | 2,406円 | +25円 | 売却益等除外後も増加 |
| 自己資本比率 | 46.2% | 45.8% | ▲0.4pt | 小幅低下 |
| 有利子負債額 | 169,700百万円 | 173,200百万円 | +3,500百万円 | 物件取得等で増加 |
| 賃貸NOI | 9,952百万円 | 10,189百万円 | +237百万円 | 本業の収益力改善 |
| NOI利回り | 5.7% | 5.7% | 横ばい | 期末保有物件ベース |
| FFO | 約7,815百万円 | 約7,809百万円 | 約▲6百万円 | ラボ簡易計算 |
| 債務平均残存年数 | 4.0年 | 4.2年 | +0.2年 | 長期借入の残存年数 |
| 平均調達金利 | 0.72% | 0.87% | +0.15pt | 金利負担が上昇 |
| 長期固定負債比率 | 87.8% | 81.1% | ▲6.7pt | 変動金利が増加 |
| 期末稼働率 | 約98.0% | 約96.7% | 約▲1.3pt | 期末時点は低下 |
| 格付 | R&I AA- | R&I AA- | 変化なし | 安定的 |
注記
- 金額は原則として百万円未満切捨て。増減は表示数値による計算のため、決算短信の千円単位での差額と一致しない場合があります。
- EPU(会計上)は決算短信記載の1口当たり当期純利益です。巡航EPU相当は説明資料記載の売却益等除外後の数値であり、定義が異なります。
- FFOは当ラボ計算値。計算式は「当期純利益+減価償却費-不動産等売却益」です。前期約7,815百万円、当期約7,809百万円。
- NOI利回りは会社開示値で、期末保有物件の実績NOI年換算値を取得価格ベースで加重平均したものです。
- 債務平均残存年数は会社開示の長期有利子負債平均残存年数です。
- 期末稼働率は決算説明資料の月次推移から確認した概数です。期中平均稼働率は前期97.6%、当期97.2%です。
決算サマリー所見
第41期の特徴は、賃貸事業の改善と、不動産売却益の増加が同時に寄与したことです。
不動産等売却益は前期412百万円から当期888百万円へ476百万円増加しました。
一方、不動産賃貸事業収益は13,314百万円から13,703百万円へ増加。賃貸NOIも237百万円増加しています。
したがって、今回の増益を売却益だけで説明するのは適切ではありません。
賃貸事業そのものにも改善が見られます。
ただし、支払利息は前期539百万円から当期696百万円へ157百万円増加しました。
売却益を除く本業利益が改善しているにもかかわらず、金融費用の増加がその一部を相殺しています。
今後の利益成長を見るうえで、この関係は極めて重要になります。
2.外部成長戦略
第41期の取得・売却実績
第41期は4物件、取得価格総額約80億円の物件を取得しました。
| 取得物件 | 取得価格 |
|---|---|
| キャンパステラス九大学研都市 | 約24億円 |
| パークアクシス押上レジデンス | 約8億円 |
| パークアクシス西馬込 | 約16億円 |
| パークキューブ八王子 | 約32億円 |
| 合計 | 約80億円 |
また、パークアクシス月島、ドーミー西荻窪の2物件を計約28億円で譲渡しました。
取得物件は、賃料成長余地や競争力を重視して選定されています。
第42期には、2026年9月1日にパークキューブ大森山王を31.3億円で取得し、10月1日にパークキューブ中野Northを16.1億円で取得しました。
いずれも東京都内の築浅住宅です。
今後の外部成長方針
今回の「今後の運用方針2.0」では、これまで以上に戦略的資産入替えを重視する方針が示されました。
具体的には、以下の取り組みです。
- 賃料成長余地の大きい物件を厳選して取得する。
- 将来の賃料成長余地が比較的小さい物件を売却する。
- 同一相手先との相互売買、買い先行・売り先行の資産入替えを柔軟に活用する。
- 含み益の実現による譲渡益還元を強化する。
- 資産入替えによってポートフォリオの成長性と競争力を高める。
従来の外部成長が、資産規模の拡大を比較的重視したものであったとすれば、今後は資産回転による収益力の改善と投資主還元の両立がより重要になると考えられます。
ただし、取得環境は決して容易ではありません。
東京23区の優良賃貸住宅は投資需要が強く、取得価格が高くなりやすい状況です。
取得利回りと借入金利の差が縮小する中では、物件を取得しただけでEPUが増加するとは限りません。
今後は、取得時点の利回りだけでなく、取得後の賃料上昇や稼働率改善を含めた投資回収の検証が重要になります。
3.内部成長戦略
今回の決算で最も評価できるのは、既存賃貸住宅の収益改善です。
3-1.入替時賃料変動率は+15.2%
| 指標 | 第40期 | 第41期 |
|---|---|---|
| 入替対象戸数 | 1,048戸 | 1,093戸 |
| 賃料上昇戸数 | 983戸 | 997戸 |
| 賃料据置戸数 | 38戸 | 65戸 |
| 賃料下落戸数 | 27戸 | 31戸 |
| 月額賃料増加額 | 24,657千円 | 25,612千円 |
| 入替時賃料変動率 | +15.6% | +15.2% |
第41期の入替時賃料変動率は前期より0.4ポイント低下しましたが、依然として非常に高い水準です。
入替対象となった住戸の約91.2%で賃料が上昇しています。
また、月額賃料増加額は前期を上回っています。
東京23区に限定すると入替時賃料変動率は+16.8%となっており、都心部の賃貸需要の強さが表れています。
3-2.更新時賃料変動率は過去最高の+2.9%
| 指標 | 第40期 | 第41期 |
|---|---|---|
| 更新対象戸数 | 1,900戸 | 2,449戸 |
| 賃料上昇戸数 | 573戸 | 968戸 |
| 更新時賃料変動率 | +1.9% | +2.9% |
| 増額打診率 | 34.5% | 50.3% |
| 増額応諾率 | 87.5% | 78.6% |
| 月額賃料増加額 | 5,755千円 | 10,710千円 |
今回特に注目したいのが更新時賃料です。
入替え時の賃料増額は、既存入居者が退去した後に実現するものです。
一方、更新時の増額は、既存入居者との契約を継続しながら賃料を引き上げるため、空室期間や新規募集費用を抑えられる可能性があります。
第41期では、更新対象住戸の約半数に増額を打診し、968戸で増額改定が実現しました。
ただし、増額打診率が34.5%から50.3%へ上昇する一方、応諾率は87.5%から78.6%へ低下しています。
打診対象の拡大に伴って応諾率が低下すること自体は自然な面がありますが、今後も同様のペースで増額を進められるかは、継続して確認したいところです。
3-3.稼働率は小幅低下
期中平均稼働率は前期97.6%から当期97.2%へ低下しました。
決算説明資料では、引き続き高水準の稼働率を維持していると評価しています。
当ラボとしても、97%台の期中平均稼働率は安定した水準と考えます。
ただし、稼働率の低下傾向が続く場合は、賃料増額によって空室期間が長期化していないか確認する必要があります。
特に入替え時賃料増額率が高い物件では、募集賃料の引き上げとリーシング期間とのバランスが重要です。
3-4.賃料ギャップは13.6%
会社は2026年6月末時点の賃料ギャップを13.6%としています。
これは、既存契約賃料と、新たに募集した場合に想定される市場賃料との差を示す指標です。
賃料ギャップが残っていることは、将来的な内部成長余地を示唆します。
ただし、すべての住戸で直ちに市場賃料へ引き上げられるわけではありません。
入居者の入替えや更新のタイミングが必要となるため、収益への反映には一定の時間がかかります。
3-5.リノベーションによる収益改善
大川端賃貸棟では、バリューアップ投資を実施した住戸の入替時賃料変動率が+56.0%となりました。
また、パークキューブ亀有・小岩のリニューアル実施住戸でも+51.4%を記録しています。
大きな賃料上昇効果が確認されていますが、対象戸数はそれぞれ4戸、3戸と限定的です。
今後は工事費、空室期間、増額後の賃料収入を比較し、投資回収期間や追加NOIを確認する必要があります。
4.財務戦略
4-1.LTVは51.7%、鑑定LTVは32.5%
第41期末の有利子負債は1,732億円で、前期末から35億円増加しました。
総資産LTVは51.7%です。
資産運用ガイドライン上のLTV上限は60%を目途としていますが、外部成長過程における当面の上限水準は55%を目安としています。
一方、鑑定LTVは32.5%にとどまります。
総資産LTVと鑑定LTVの差が大きいのは、ポートフォリオに豊富な含み益が存在するためです。
4-2.金利固定化比率が低下
| 財務指標 | 第40期 | 第41期 |
|---|---|---|
| 有利子負債 | 1,697億円 | 1,732億円 |
| 長期変動金利借入金 | 187億円 | 307億円 |
| 長期固定金利借入金 | 1,430億円 | 1,345億円 |
| 長期固定負債比率 | 87.8% | 81.1% |
| 平均調達金利 | 0.72% | 0.87% |
| 平均残存年数 | 4.0年 | 4.2年 |
今回、固定金利比率が低下したことは、財務上の重要な変化です。
決算短信では、急ピッチな金利上昇を踏まえ、当期は一旦、長期変動金利を中心に借入れを行ったと説明されています。
また、決算説明資料には、変動金利を活用しながら金利環境に応じてスワップ等で柔軟に固定化する方針が示されています。
つまり、変動金利比率の上昇は偶然ではなく、一定の財務判断に基づくものと考えられます。
長期固定金利で高い金利水準を確定させることを避ける意図がある可能性がありますが、金利上昇が長期化すれば、変動部分の負担増加が続くリスクもあります。
4-3.金融費用の増加見通し
| 決算期 | 金融費用 | 区分 |
|---|---|---|
| 第41期(2026年8月期) | 約711百万円 | 実績 |
| 第42期(2027年2月期) | 903百万円 | 会社予想 |
| 第43期(2027年8月期) | 1,104百万円 | 会社予想 |
※第41期は支払利息・投資法人債利息の実績合計、第42期・第43期は決算短信記載の支払利息・投資法人債利息等の予想値です。集計範囲が完全には一致しないため、概括的な比較となります。
第43期予想の金融費用は、第41期実績から約393百万円増加する見通しです。
単位:百万円。第41期は支払利息・投資法人債利息の実績、第42・43期は会社予想の支払利息・投資法人債利息等。集計範囲に差があるため概括比較。
第43期予想の金融費用は、第41期実績から約393百万円増加する計算です。
第42期・第43期の予想では、2027年8月末までに政策金利が2.0%へ上昇することを想定した金利負担が織り込まれています。
これは、今後の内部成長が順調に進んだとしても、その成果の相当部分を金融費用が吸収する可能性を示しています。
なお、金利負担の増加額を単純に投資口数で除すと、1口当たり約156円に相当しますが、実際のEPUへの影響は、物件収益や費用の変化も含めて評価する必要があります。
4-4.財務の安全余力
借入先金融機関は32社に分散され、150億円のコミットメントラインが設定されています。
格付はR&IのAA-(安定的)です。
財務基盤には一定の安定性が認められます。
一方で、総資産LTVは50%台前半であり、新規取得余力を無制限に活用できるわけではありません。
今後は、金利負担を管理しながら、資産入替え、借入れ、場合によっては増資等を組み合わせる財務判断が重要になると考えられます。
5.次期・次々期業績予想
第41期実績・第42期・第43期予想比較
| 指標 | 第41期実績 | 第42期予想 | 第43期予想 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 14,592百万円 | 13,927百万円 | 14,272百万円 | 売却益剥落後に持ち直し |
| 営業費用 | 7,067百万円 | 7,031百万円* | 7,236百万円* | 管理費用等を含む |
| 営業利益 | 7,524百万円 | 6,896百万円 | 7,036百万円 | 第43期は回復予想 |
| 純利益 | 6,835百万円 | 6,001百万円 | 5,940百万円 | 金融費用増が重荷 |
| 巡航EPU相当 | 2,406円 | 2,384円 | 2,359円 | 2期連続減少予想 |
| DPU | 2,445円 | 2,453円 | 2,479円 | 内部留保活用で増加 |
※営業費用の予想値は当ラボ計算。営業収益-営業利益により算出しています。百万円単位の差額計算による概算です。
※巡航EPU相当は会社説明資料の売却益等除外後EPUを採用しています。第42期・第43期の会社予想は未公表物件の取得・売却を織り込まない前提です。
DPUと巡航EPUの乖離
今回の会社予想で特徴的なのが、EPUとDPUが異なる方向に動いていることです。
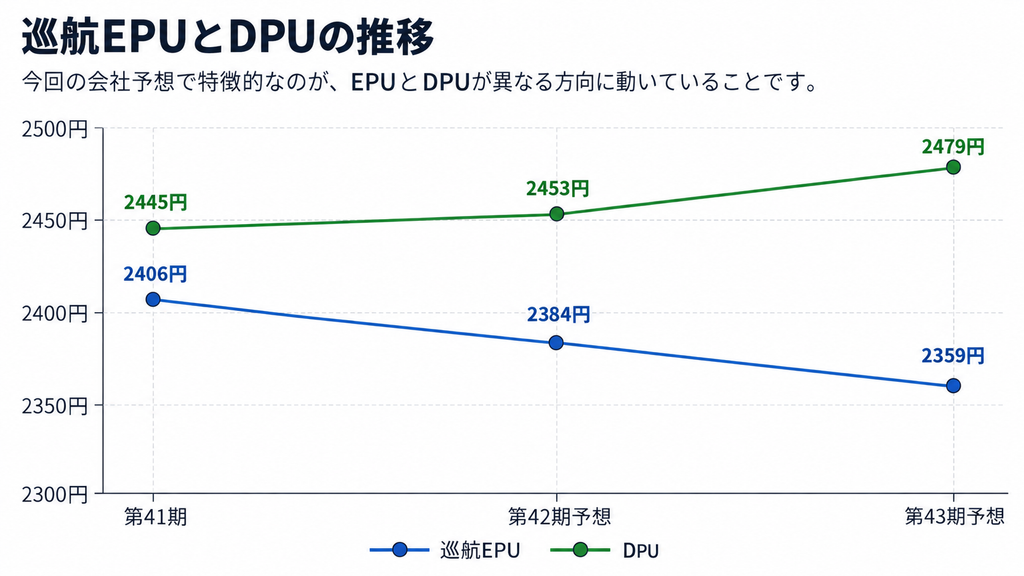
第41期実績、第42・43期会社予想。EPUは会社説明資料の売却益等除外後EPU。
第41期のDPUと巡航EPUの差は39円でした。
それが第42期には69円、第43期には120円へ拡大する見通しです。
第43期の120円は、DPUの約4.8%に相当します。
他のJ-REITで見られるような、DPUの2~3割を売却益等で補う状態と比較すれば、現時点ではまだ小さい水準です。
ただし、重要なのは差額の大きさそのものではなく、差額が拡大する方向にあることだと考えます。
内部留保はどの程度残っているのか
第41期の利益処分後の内部留保は約20.45億円です。
| 項目 | 金額 |
|---|---|
| 第41期利益処分後の内部留保 | 約20.45億円 |
| 第42期取崩予定額 | 1.73億円 |
| 第43期取崩予定額 | 3.02億円 |
| 2期合計の取崩予定額 | 4.75億円 |
| 第43期分配後の想定残高 | 約15.70億円 |
※当ラボ計算。第41期の内部留保処分を反映し、第42期・第43期に予定どおり取り崩し、追加の積立てがない場合の概算です。
1口当たりでは、第41期利益処分後に約812円の内部留保を保有している計算です。
第42期と第43期の取崩し後も、約624円が残ることになります。
したがって、短期的に内部留保が枯渇する状況ではありません。
しかし、内部留保は無尽蔵ではありません。
仮に現在の取崩しペースが続けば、いずれ追加的な売却益の実現や巡航EPUの改善が必要になります。
今後の分配金予想をどう評価するか
会社は、分配金成長を継続しつつ、今後の内部成長と外部成長によるアップサイド、さらには物件売却による追加的な譲渡益還元を目指す方針です。
第42期・第43期の現時点の予想には、未公表の物件売却益は含まれていません。
したがって、今後の資産入替えによって、DPUが上方修正される可能性はあります。
一方、物件売却によって生じる譲渡益は、翌期以降も自動的に発生するものではありません。
当ラボとしては、DPU予想が上方修正された場合でも、巡航EPUの改善によるものか、売却益によるものかを区別して評価する必要があると考えます。
6.その他注目すべき点
6-1.ポジティブ:含み益1,981億円という大きな資産価値の余裕
第41期末の含み益は198,100百万円(約1,981億円)です。
前期末の192,625百万円から約55億円増加しました。
含み損益率は61.7%、鑑定LTVは32.5%となっています。
この豊富な含み益は、資産入替えによる売却益実現だけでなく、財務面においても重要な余裕をもたらしています。
ただし、不動産の含み益は会計上の評価額と帳簿価額の差であり、自由に分配できる現金ではありません。
金利上昇や不動産価格の変化によって、将来の売却価格が変動する可能性もあります。
6-2.ポジティブ:本業の賃貸NOIは増加
賃貸NOIは前期9,952百万円から当期10,189百万円へ増加しました。
増加額は237百万円、増加率は約2.4%です。
入替時賃料と更新時賃料の上昇が進み、賃貸収益の改善につながっていると考えられます。
ただし、取得・売却物件の影響も含むため、既存物件だけの収益成長とは区別する必要があります。
6-3.ネガティブ:金利負担は今後さらに増加する見通し
第41期は、賃料収益が改善したにもかかわらず、平均調達金利が0.72%から0.87%へ上昇しました。
さらに、第43期まで金融費用の増加が見込まれています。
これまで比較的安定的に利益成長を続けてきた住宅系J-REITにとって、金利上昇が収益成長を圧迫する構図は重要な変化です。
6-4.中立:戦略的資産入替えの強化
「今後の運用方針2.0」では、資産入替えの拡大・加速が示されています。
これは、築年数の経過した物件や賃料成長余地の小さい物件を売却し、より成長性の高い物件へ資金を振り向ける合理的な戦略となり得ます。
一方で、売却する物件のNOIが失われることから、取得物件と既存物件の賃料成長によって、その収益力を補えるかが重要です。
6-5.ネガティブ:資本的支出の増加
第41期の資本的支出は1,321百万円となり、第40期の1,054百万円から増加しました。
築年数の経過した建物を保有する以上、修繕や設備更新は避けられません。
これらの支出によって賃料を引き上げられれば、長期的には収益改善につながります。
しかし、必ずしもすべての支出が追加収益を生むわけではないため、維持更新投資とバリューアップ投資を分けて評価する必要があります。
6-6.中立:投資法人としての安定性と成長性のバランスが変化
本投資法人は、東京23区中心の良質な賃貸住宅ポートフォリオと、高い格付を有しています。
この点は従来と大きく変わっていません。
ただし、今後は金利上昇を背景として、内部留保の活用や物件売却を組み合わせる分配金政策が強まる可能性があります。
従来の安定収益型という評価に加え、資産回転戦略の成果も評価対象になっていくと考えられます。
7.専門家による「行間」の読解
ここからは、決算説明資料や決算短信に記載された事実を基に、今後の潜在的な問題点や経営方針の背景を考察します。
なお、以下には当ラボによる推論・仮説が含まれており、経営陣の意図を断定するものではありません。
行間① DPU年3%超成長の裏側で、巡航EPUは減少する
決算説明資料11~12ページ
今回の運用方針2.0では、DPUの年平均3%超成長を継続する方針が示されました。
しかし、第42期・第43期の巡航EPUは減少する見通しです。
第41期の巡航EPUは2,406円でしたが、第43期予想は2,359円です。
一方、DPUは同期間に2,445円から2,479円へ増加する見通しです。
これは、分配金が伸びることと、本業の利益が伸びることを区別して考える必要があることを示しています。
従来、本投資法人は巡航EPUとDPUがほぼ一致している点が特徴でした。
今回の予想では、その関係に変化が生じています。
当ラボとしては、DPUの増加自体を否定的に捉える必要はないものの、その原資と持続性をこれまで以上に重視する必要があると考えます。
行間② 変動金利へのシフトは合理的な判断か、それとも将来へのリスクの先送りか
決算説明資料30ページ、決算短信3~4ページ
金利上昇局面であるにもかかわらず、長期固定負債比率は87.8%から81.1%へ低下しました。
会社は、急ピッチな金利上昇を踏まえ、一時的に変動金利での調達を活用していると説明しています。
変動金利は、固定金利に比べて調達時点のコストが低くなる場合があります。
また、将来金利が低下する局面では、その恩恵を受けられる可能性があります。
一方、金利上昇が長期化すれば、変動金利部分の負担は増加します。
特に今回の会社予想では、今後も金融費用が増加する前提となっています。
つまり、現在の調達コストを抑えることと、将来の金利上昇リスクを抑制することの間で、財務戦略上の判断が必要になっていると考えられます。
今後は、変動金利比率の推移とスワップによる固定化のタイミングが重要です。
行間③ 更新時賃料の積極増額は、どこまで続けられるのか
決算説明資料20ページ
第41期の更新時賃料変動率は+2.9%となり、過去最高を記録しました。
更新時の賃料増額打診率は50.3%まで上昇しています。
一方、応諾率は前期87.5%から78.6%へ低下しました。
打診対象の拡大によって応諾率が低下することは、必ずしも賃貸市場の悪化を意味しません。
しかし、今後も積極的な賃料増額を続ける場合、入居者の負担能力や退去動向との関係が重要になります。
当ラボとしては、更新時賃料変動率だけでなく、打診率、応諾率、稼働率を組み合わせて確認することが必要と考えます。
行間④ 入替時賃料+15.2%が、そのまま本業利益の15%成長になるわけではない
決算説明資料17~21ページ
入替時賃料変動率+15.2%という数字は、賃貸住宅市場の強さを示すものです。
しかし、この変動率は入替えが発生した住戸に限定されたものです。
当期の入替対象戸数は1,093戸であり、対象賃貸住宅全体の約9%です。
また、更新時の賃料増額率は入替え時よりも小さくなっています。
したがって、賃料改定の成果がポートフォリオ全体の利益に反映されるまでには時間が必要です。
さらに、その間に金融費用や修繕費などが上昇すれば、利益成長は相殺される可能性があります。
本投資法人の賃料ギャップ13.6%は将来の成長余地を示す重要な指標ですが、その実現速度と費用増加との関係に注目したいところです。
行間⑤ 豊富な含み益を使った資産入替えは、どこまで持続できるのか
決算説明資料10~11・32ページ
約1,981億円の含み益は、本投資法人の大きな強みです。
含み益を実現することで、譲渡益を投資主に還元する余地があります。
しかし、売却益は継続的な賃貸収益とは性質が異なります。
一度売却した物件からは、将来のNOIを得ることができなくなります。
そのため、資産入替えを継続するには、新規取得物件や既存物件の内部成長によって収益力を補う必要があります。
また、売却益の実現に伴い、含み益のストックは減少する場合があります。
重要なのは、売却益の規模だけではありません。
売却によって失われたNOIと、新規取得・内部成長によって獲得したNOIの差を確認する必要があります。
行間⑥ 新規取得物件の収益力が本格化するまで、金利負担が先行する可能性
決算説明資料11・23~27ページ
会社は、新規取得物件が巡航NOIに到達するまでのリードタイムを、EPU成長鈍化の要因として挙げています。
これは、物件を取得しても、直ちに十分な収益力が発揮されるとは限らないことを意味します。
取得直後は、入居者の募集や賃料改定が進むまで一定の時間を要する場合があります。
一方、借入金を利用して取得した場合、金利負担は先行して発生します。
したがって、取得物件の巡航稼働への移行が遅れた場合、短期的なEPUに影響する可能性があります。
今後は、取得時に想定したNOIと実際のNOIを継続的に比較することが重要です。
行間⑦ リノベーションの高い賃料増額率だけでは、投資効率を判断できない
決算説明資料28ページ
大川端賃貸棟やパークキューブ亀有・小岩では、リノベーション実施住戸の賃料が大幅に上昇しています。
ただし、対象住戸数は限られており、その結果をポートフォリオ全体へ単純に当てはめることはできません。
また、増額率が高くても、工事費用が大きければ投資回収には時間がかかります。
特に築年数が経過した物件では、収益改善を目的とする改修と、建物価値を維持するために必要な修繕の両方が発生します。
そのため、今後は賃料増額率だけでなく、工事費、増加NOI、投資回収期間を確認する必要があると考えます。
行間⑧ 一度引き上げたDPUは下げにくい――売却益還元が恒常化するリスク
決算説明資料11~12ページ
今回、当ラボが特に注目したい論点です。
物件売却益を分配金に還元すること自体は、投資主価値の向上に資する場合があります。
しかし、売却益によってDPUを引き上げると、その水準が投資家にとって新たな基準になる可能性があります。
翌期に売却益が発生しなければ、巡航EPUだけでは同じDPUを維持できない場合があります。
そこで、追加的な物件売却や内部留保の取崩しを活用し、DPUを維持しようとする誘因が生まれます。
こうした対応が継続すると、売却益が一時的な利益還元ではなく、事実上の恒常的な分配金政策となる可能性があります。
もっとも、本投資法人の第43期予想では、巡航EPUとDPUの差は120円、DPUの約4.8%にとどまっています。
現時点で売却益依存が強い銘柄と同列に評価することは適切ではありません。
ただし、差額が拡大していることには注意が必要です。
今後、巡航EPUが回復すれば、売却益や内部留保に頼る必要性は低下します。
反対に、金利負担の増加が長期化し、巡航EPUの成長が停滞すれば、追加的な売却益還元への依存度が高まる可能性があります。
当ラボとしては、売却益還元が一時的な対応にとどまるのか、それとも分配金政策の恒常的な柱になるのかを、中長期的な重要論点と考えます。
行間⑨ インフレ時代のDPU3%成長目標は、投資家への魅力であると同時に制約にもなり得る
決算説明資料11~12ページ
仮に物価上昇率が年2%で推移するとすれば、DPUが年3%成長しても、分配金の実質的な購買力の増加は年約1%にとどまります。
インフレ環境において投資商品としての魅力を維持するためには、一定の分配金成長を示すことが重要になると考えられます。
ただし、物価上昇が2%だからといって、すべての投資家がDPU3%成長を要求するわけではありません。
安定した分配金や高い初期利回りを重視する投資家もいるでしょう。
それでも、金利が上昇し、債券などの代替投資先の利回りが高くなる環境では、J-REITが分配金成長を打ち出す必要性は高まる可能性があります。
一方で、DPU成長目標を掲げれば、その目標を維持するための運用判断が求められます。
今回の三井不動産アコモデーションファンドでは、巡航EPUの成長鈍化が予想される中で、年平均3%超のDPU成長継続を掲げています。
その達成手段として、内部留保の活用と譲渡益還元の強化が示されました。
これは環境変化に対応した合理的な戦略と解釈できる一方、将来的に利益成長が回復しなかった場合、DPU成長目標の維持が資産運用上の制約となる可能性もあります。
当ラボとしては、DPU3%成長という数字そのものよりも、巡航EPUの成長によって、その目標を持続的に実現できるかを重視したいと考えます。
総括:優良な住宅REITにも、金利上昇の影響が及び始めている
三井不動産アコモデーションファンドの第41期決算は、賃貸住宅の内部成長という点では良好な内容でした。
入替時賃料変動率+15.2%、更新時+2.9%という数字は、東京23区を中心とした賃貸住宅市場の強さを示しています。
賃貸NOIも増加しており、本業の収益力は改善しています。
一方で、金利負担の増加が今後の巡航EPUを押し下げる見通しです。
この環境変化に対応するため、今回の運用方針2.0では、戦略的資産入替えと譲渡益還元の強化が打ち出されました。
豊富な含み益と内部留保があるため、現時点で分配金の維持が直ちに困難になる状況ではありません。
しかし、従来のように巡航EPUの成長がDPU成長につながる構造から、売却益や内部留保を組み合わせてDPU成長を維持する構造へ、一部移行しつつあると考えられます。
こうした変化は、本投資法人だけに限った問題ではありません。
インフレによって賃料上昇の機会が生まれる一方、金利負担や修繕費も増加する現在の環境では、J-REIT全体が同様の課題に直面する可能性があります。
当ラボとしては、今後も三井不動産アコモデーションファンドの賃料成長力を高く評価しつつ、巡航EPUの回復時期、固定金利比率の推移、資産入替えによるNOIの変化を継続的に確認していきたいと考えます。
分配金が成長していることと、分配金を生み出す本業の利益が成長していることは、必ずしも同じではありません。
今回の決算は、その違いを改めて考える機会となりました。
8.免責事項
本記事は、公開資料に基づく情報提供を目的としており、特定銘柄の推奨を目的としたものや、投資勧誘、助言を行うものではありません。
情報の正確性について: 本記事の作成には生成AIを活用しています。生成AIは、資料の読み取り、要約、比較、計算補助、文章作成等に利用していますが、内容に誤認、計算ミス、資料の読み違い、文脈の取り違え、情報の欠落等が含まれる可能性があります。また、生成AIの出力は必ずしも最新情報を反映しているとは限らず、公開資料の記載内容を完全に再現するものでもありません。投資検討の際は、本記事のみを根拠とせず、必ず投資法人が発行する決算短信、決算説明資料、適時開示、有価証券報告書等の一次資料をご確認ください。
推論・見解について: 本記事には、公開資料に基づく事実に加えて、当ラボによる推論、解釈、仮説、簡易計算等が含まれる場合があります。これらは将来の業績、分配金、投資口価格、不動産価格等を保証するものではありません。
自己責任の原則: 投資に関する最終決定は、読者ご自身の判断と責任において行ってください。本記事の利用により生じたいかなる損害についても、作成者は一切の責任を負いかねます。
J-REIT研究ラボ/高配当研究所
コメント