作成日:2026年10月24日
対象決算:2026年8月期(第21期)
データソース:
- ラサールロジポート投資法人「2026年8月期(第21期)決算短信」(2026年10月20日)
- ラサールロジポート投資法人「2026年8月期(第21期)決算説明資料」(2026年10月20日)
- 「2027年2月期の分配金の予想の修正に関するお知らせ」(2026年10月20日)
投資法人の特徴
ラサールロジポート投資法人(3466)は、ラサールグループをスポンサーとし、首都圏・関西圏の大規模物流施設を中心に投資する物流特化型J-REITです。
2016年2月に上場し、大規模で競争力の高い物流施設の取得・運用によってポートフォリオを構築してきました。
2026年8月期末時点では、19物件を保有し、取得価格総額は約3,424億円、期末稼働率は99.2%、テナント数は170となっています。
財務面では、有利子負債残高1,710億円、総資産LTV45.8%、JCRの長期発行体格付AA(安定的)を維持しています。
同投資法人の現在の大きな特徴は、従来の資産規模拡大を重視した成長戦略から、保有物件を売却し、その資金を自己投資口取得などに振り向ける「逆外部成長」へと経営の重点を移していることです。
この戦略は、投資口価格が1口当たりNAVを下回る環境で、資本効率を高めようとするものです。
ただし、物件売却は将来の賃貸収益を減少させるため、自己投資口取得による利益押し上げ効果と、収益基盤の縮小とのバランスが重要になります。
結論と総評
今回の決算は、増収増益・増配という結果でした。
営業収益は前期比5.9%増、当期純利益は7.3%増となり、利益超過分配金を含む1口当たり分配金(DPU)は3,725円から4,040円へ増加しました。
一方、賃貸NOIは8,988百万円から8,471百万円へ減少しています。
これは主として、保有物件の売却によって賃貸収益の源泉となる資産が減少したためです。
つまり、今回の決算は、保有物件全体の賃貸収益力が拡大した結果の増益ではなく、不動産売却益の増加と資本政策の効果が業績を支えている側面が大きいと考えられます。
もっとも、売却物件を除いたSame Storeベースでは、賃貸収入とNOIの成長が確認できます。内部成長力が失われたわけではありません。
経営陣は決算説明資料6ページで、現在の状況を「バリュートラップ状態」と表現しています。
金利上昇によって内部成長の効果が相殺され、投資口価格の低迷によって外部成長が制約される。この状況を打開するために、保有物件の価値を実現し、自己投資口取得によって資本効率を高める方針です。
当ラボでは、この戦略に一定の合理性があると評価しています。
ただし、逆外部成長は無制限に継続できる戦略ではありません。
保有物件の売却が進めば、賃貸収益の総額は減少します。自己投資口取得で投資口数を減らしても、残存ポートフォリオの収益力が十分に成長しなければ、いずれ1口当たり利益の成長が鈍化する可能性があります。
当ラボの結論は、「逆外部成長の実行力は評価できるものの、その成功を判断するには、売却益を除いた収益力の持続的な成長を確認する必要がある」というものです。
また、2028年8月期に向けて会社が示す一時効果調整後DPU約3,360円のガイダンスも重要です。
表面DPU4,000円の維持だけでなく、その内側で収益の質がどこまで改善するかが、今後の評価を左右するでしょう。
今回の決算で読むべき「行間」
当ラボが特に注目した論点は以下の8点です。詳細は第7章で解説します。
- 逆外部成長は合理的だが、恒久的な成長戦略ではない
- 自己投資口取得は1口当たり利益を改善しても、NAV倍率の上昇を保証しない
- 賃貸NOIの減少を投資口数減少でどこまで補えるか
- DPU4,000円の平準化が、収益力の変化を見えにくくする可能性
- 金利上昇よりも、資産縮小と金利負担増加の同時進行が重要
- 賃料ギャップ13%は魅力だが、実現には時間と稼働率リスクが伴う
- 間接投資による収益機会の拡大と、利益の継続性の問題
- 逆外部成長が一巡した後、何を成長エンジンとするのか
1.決算サマリー
第20期・第21期決算比較
| 指標 | 前期:2026年2月期 | 当期:2026年8月期 | 増減 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 12,471百万円 | 13,210百万円 | +739百万円 | 売却益増加が寄与 |
| 営業費用 | 5,556百万円 | 5,874百万円 | +318百万円 | 運用報酬などが増加 |
| 営業利益 | 6,914百万円 | 7,335百万円 | +421百万円 | 売却損益増加が主因 |
| 純利益 | 6,020百万円 | 6,457百万円 | +437百万円 | 前期比7.3%増益 |
| EPU | 3,353円 | 3,719円 | +366円 | 期中平均口数基準 |
| DPU | 3,725円 | 4,040円 | +315円 | 利益超過分配込み |
| 一時効果調整後DPU | 3,236円 | 3,267円 | +31円 | 会社独自の調整指標 |
| 自己資本比率 | 52.9% | 51.4% | ▲1.5pt | 自己投資口消却等が影響 |
| 有利子負債額 | 171,020百万円 | 171,020百万円 | 変化なし | 期中の借換えなし |
| 賃貸NOI | 8,988百万円 | 8,471百万円 | ▲517百万円 | 物件売却の影響 |
| NOI利回り | 5.1% | 4.9% | ▲0.2pt | 取得価格ベース |
| FFO | 7,515百万円 | 7,904百万円 | +389百万円 | 会社定義のFFO |
| 債務平均残存年数 | 資料上未確認 | 3.0年 | ― | 返済期限は分散 |
| 平均調達金利 | 資料上未確認 | 0.92% | ― | 固定化比率は高水準 |
| 金利固定化比率 | 資料上未確認 | 85.8% | ― | 今後は変動金利を活用 |
| 期末稼働率 | 資料上未確認 | 99.2% | ― | 高稼働を維持 |
| 格付 | JCR AA | JCR AA | 変更なし | 見通しは安定的 |
※金額は百万円未満切捨て、増減は表示数値による計算です。営業費用は決算短信の表示値に基づきます。
※DPUは利益超過分配金を含みます。前期3,725円の内訳は利益分配金3,467円、利益超過分配金258円。当期4,040円の内訳は利益分配金3,892円、利益超過分配金148円です。
※EPUは決算短信記載の1口当たり当期純利益で、期中平均投資口数による計算です。期末投資口数で算出するDPUとは分母が異なります。
※一時効果調整後DPUは、決算説明資料11ページの会社独自指標です。巡航収益を評価する参考になりますが、会計上のEPUと同義ではありません。
※FFOは決算説明資料58ページの会社定義「当期純利益+減価償却費」を採用しています。不動産売却損益を控除した一般的な調整後FFOとは異なるため、比較時には注意が必要です。
※債務平均残存年数、平均調達金利、固定化比率の当期値は説明資料34ページに基づきます。
決算サマリー所見
今回の増益を理解するには、不動産売却損益の内訳を見る必要があります。
| 項目 | 第20期 | 第21期 |
|---|---|---|
| 不動産売却益 | 1,020百万円 | 2,143百万円 |
| 不動産売却損 | 0百万円 | 88百万円 |
| 不動産売却損益(純額) | 1,020百万円 | 2,055百万円 |
| 当期純利益 | 6,020百万円 | 6,457百万円 |
売却損益の純額は約10億円増加しました。
一方、当期純利益の増加額は約4.4億円です。
売却益の増加が利益全体の増加を上回っていることから、売却損益以外の収益・費用要因には、合計で減益方向の影響があったことになります。
主な要因は、保有物件売却に伴う賃貸収入減少や運用報酬、金融費用などの変動です。
この点からも、増収増益という見た目だけで、本業の収益力が強くなったと評価することは難しいでしょう。
売却益を除いた利益水準を簡易計算する
当ラボでは、物件売却の影響を把握するため、売却損益を除いた利益相当額を参考計算します。
| 項目 | 第20期 | 第21期 |
|---|---|---|
| 当期純利益 | 6,020百万円 | 6,457百万円 |
| 売却損益純額 | 1,020百万円 | 2,055百万円 |
| 売却損益控除後利益相当 | 約5,000百万円 | 約4,402百万円 |
| 期末投資口数 | 1,736,805口 | 1,659,112口 |
| 期末口数基準の売却損益控除後利益相当 | 約2,879円 | 約2,653円 |
※当ラボ簡易計算です。計算式は「当期純利益-不動産売却損益純額」、1口当たりはその金額を期末発行済投資口数で除しています。税金などの個別調整は行っていません。会社公表の一時効果調整後DPUとは算定方法が異なり、直接比較できる指標ではありません。
この簡易計算では、売却損益控除後の利益は約5,000百万円から約4,402百万円へ減少しています。
自己投資口取得によって投資口数が減っているにもかかわらず、売却損益を除いた1口当たり利益相当も低下していることになります。
もちろん、ここには賃貸事業以外の収益や費用も含まれます。
しかし、少なくとも今回の増益が、売却益以外の利益基盤の拡大によるものではないことは重要な確認点です。
2.外部成長戦略
2-1.物件取得から「逆外部成長」へ
ラサールロジポートは、現在のJ-REIT市場を取り巻く環境に対して、通常とは逆方向の資本政策を採用しています。
一般的なJ-REITの外部成長は、新投資口の発行や借入金によって資金を調達し、物件を取得して賃貸収益を増やすものです。
しかし、投資口価格がNAVを大きく下回る局面では、増資によって既存投資主の1口当たり価値が希薄化する可能性があります。
また、不動産取得利回りと資金調達コストの差が小さくなれば、新規物件の取得が必ずしも利益成長につながりません。
そこで同投資法人は、物件売却によって得られた資金を自己投資口取得に再配分し、1口当たり利益を高めることを重視しています。
決算説明資料では、この戦略を「逆外部成長」と表現しています。
2-2.物件売却の進捗
今回公表されている主な売却取引は以下のとおりです。
| 売却対象 | 譲渡価格 | 譲渡日・予定日 |
|---|---|---|
| ロジポート柏沼南 | 11,020百万円 | 2026年12月18日 |
| 犬山物流センター | 個別非開示 | 2026年9月30日 |
| ロジポート堺南島町 | 個別非開示 | 2027年5月31日 |
| ロジポート堺築港新町 | 個別非開示 | 2027年9月30日 |
※犬山物流センター、ロジポート堺南島町、ロジポート堺築港新町の3物件は、一体取引として合計18,570百万円の譲渡価格が示されています。
4物件の譲渡価格合計は29,590百万円です。
このうち一部の売却資金は、自己投資口取得や間接投資などに活用する方針です。
また、決算説明資料14ページによると、2024年2月期から2028年2月期にかけて公表済みの物件売却は合計9物件、譲渡価格ベースで約785億円に達します。
同投資法人は、単に物件数を減らすのではなく、売却後のポートフォリオを大規模・マルチテナント型の物流施設に集中させる方針です。
売却後のポートフォリオでは、平均延床面積が約29,000坪から約41,000坪へ拡大する比較が示されています。
したがって、現時点では資産規模の縮小とポートフォリオの質的改善を同時に目指していると評価できます。
2-3.自己投資口取得の規模
2026年9月18日には、新たに上限100億円の自己投資口取得が決議されました。
取得条件は以下のとおりです。
- 取得口数上限:71,500口
- 取得総額上限:100億円
- 取得期間:2026年9月24日〜2027年9月22日
- 取得方法:東京証券取引所での市場買付
2026年8月期までに、2023年8月期末の発行済投資口総数に対して11.2%相当の自己投資口を取得・消却済みです。
さらに今回の買付上限を含めると、2024年4月以降の累積自己投資口取得額は約410億円、買付割合は約15%に達する見込みとされています。
これは相当な規模の資本政策です。
ただし、上限は取得を保証するものではなく、実際の買付価格・取得口数によって効果は変わります。
2-4.逆外部成長の合理性と限界
決算説明資料21ページでは、売却物件のNOI利回り相当4.7%に対し、自己投資口取得の投資効果をNOI利回り換算で6.0%と説明しています。
会社試算上は、保有物件を維持するより自己投資口取得に資金を配分する方が高い投資効果を期待できる構図です。
しかし、この関係が将来も維持されるとは限りません。
自己投資口の取得価格が上昇すれば投資効率は低下しますし、残存物件の収益性が高まれば、優良物件を売却する機会費用も大きくなります。
また、物件売却と自己投資口取得は、必ずしもNAV倍率の改善を保証しません。
NAVを下回る価格で投資口を取得すれば、一般には1口当たりNAVを押し上げる効果がありますが、投資口価格自体が上昇しなければ、NAV倍率はむしろ低下する場合があります。
実際、第20期末のNAV倍率0.92倍に対し、第21期末は0.85倍でした。
一方、1口当たりNAVは167,587円から168,095円へ増加しています。
つまり、1口当たりNAVが増えたにもかかわらず、2026年8月期末の市場評価は改善していません。
これは自己投資口取得の失敗を意味するものではありませんが、資本政策の効果と市場の評価が必ずしも一致しないことを示しています。
当ラボでは、逆外部成長を恒久的な成長モデルではなく、NAVディスカウントという市場環境に対応する資本政策として捉えています。
3.内部成長戦略
3-1.残存物件では賃料成長が続いている
資産売却によって賃貸NOI全体は減少していますが、残存物件の内部成長は比較的良好です。
決算説明資料17ページでは、売却物件を除いたSame Storeベースの賃貸収益が示されています。
2023年8月期から2026年8月期までの推移では、
| 指標 | 2023年8月期 | 2026年8月期 | 年平均成長率 |
|---|---|---|---|
| 賃貸事業収入 | 91.7億円 | 95.4億円 | +1.3% |
| 調整後Same Store NOI | 75.0億円 | 78.6億円 | +1.6% |
※売却対象物件を除き、一時的な収益・費用を調整した会社公表値です。
NOI成長率が賃貸収入成長率を上回っている点は、費用が比較的安定している物流施設の運用特性を反映したものと考えられます。
ただし、年平均NOI成長率1.6%が、そのまま投資法人全体の巡航利益成長率になるわけではありません。
金融費用、資産運用報酬、物件売却、自己投資口取得なども利益に影響します。
3-2.賃料改定率は5〜6%台を維持
決算説明資料24ページによると、契約更改時の賃料増額率は以下のとおりです。
| 決算期 | 賃料増額率 | 内定率 |
|---|---|---|
| 2026年8月期実績 | +6.3% | 100% |
| 2027年2月期予想 | +5.1% | 83% |
| 2027年8月期予想 | +5.7% | 30% |
これはポジティブな材料です。
特に東扇島A・B・C棟では、普通借家契約の更改を通じた賃料増額が内部成長を牽引しています。
一方、2027年8月期は更改の内定率が30%にとどまっています。
資料作成時点では、今後の更改条件がまだ確定していない区画が相当程度残っているため、会社予想どおりの賃料増額を実現できるかには注意が必要です。
3-3.平均賃料ギャップ13%の意味
決算説明資料25ページでは、売却公表済みの物件を除いた14物件について、平均賃料ギャップ13%が示されています。
これは、既存契約賃料と市場賃料等との間に一定の差があり、将来的な増賃余地が存在することを示しています。
ただし、この数値は会社が各物件の市場環境などを勘案して推定したものです。
すべての物件で13%の増額が実現できるわけではありません。
また、物流施設の賃貸借契約は比較的長期にわたるため、実際の増賃機会は契約更改時期に左右されます。
同投資法人の賃貸借契約の平均残存年数は3.4年ですが、残存期間3年未満の契約が面積ベースで約64%を占めています。
今後数年間で一定の契約更改機会がある一方、既存テナントの退去リスクにも注意が必要です。
3-4.CPI連動条項はまだ限定的
決算説明資料26ページによると、契約種別の構成は以下のとおりです。
| 契約種別 | 割合 |
|---|---|
| CPI連動条項 | 6% |
| 賃料改定条項 | 11% |
| その他 | 83% |
CPI連動条項は、主に長期賃貸借契約で導入されています。
現時点では対象が限られているため、ポートフォリオ全体の賃料が物価上昇に自動連動する構造にはなっていません。
インフレによる賃料増額の実現には、今後も個別の賃料交渉や契約更改が重要になります。
3-5.稼働率とダウンタイム
第21期の期末稼働率は99.2%、期中平均稼働率は98.8%でした。
非常に高い水準を維持しています。
ただし、会社は次々期にあたる2027年8月期について、期中平均稼働率98.3%を予想しています。
これはロジポート大阪ベイにおけるダウンタイムなどの影響を見込んだものです。
物流施設では、大型区画の退去が収益に与える影響が大きくなる場合があります。
賃料増額を追求する一方で、テナントの退去や空室期間が増えれば、増賃効果が相殺される可能性があります。
今後は、増額率と稼働率を必ずセットで評価する必要があります。
4.財務戦略
4-1.財務基盤は現時点で比較的健全
主な財務指標は以下のとおりです。
| 指標 | 2026年8月期末 |
|---|---|
| 有利子負債残高 | 171,020百万円 |
| 総資産LTV(簿価ベース) | 45.8% |
| 鑑定LTV | 36.6% |
| 平均調達金利 | 0.92% |
| 金利固定化比率 | 85.8% |
| 債務平均残存年数 | 3.0年 |
| 格付 | JCR AA(安定的) |
鑑定LTV36.6%という水準から見ると、含み益を考慮した財務余力は相応に確保されていると考えられます。
ただし、同投資法人は現在、借入余力を直接的な資産取得に積極活用するより、物件売却と自己投資口取得による資本効率改善を重視しています。
4-2.固定金利から変動金利への移行
決算説明資料34〜35ページでは、今後のリファイナンスにおいて、原則として変動金利を活用する方針が示されています。
長期金利の上昇や固定化コストの増加を踏まえると、変動金利を選択することには一定の合理性があります。
高い金利で長期間固定化することも、将来の金融費用を押し上げる可能性があるためです。
一方、変動金利比率が高まれば、政策金利の追加引き上げに対する感応度も高まります。
当ラボでは、変動金利への切り替えそのものを大きなネガティブ材料とは考えていません。
重要なのは、金利負担の増加を賃料成長と資本政策によってどこまで吸収できるかです。
4-3.金融費用は今後も増加する見込み
決算説明資料40ページによると、営業外費用は次のように推移する見込みです。
| 決算期 | 営業外費用 |
|---|---|
| 2026年8月期実績 | 934百万円 |
| 2027年2月期予想 | 1,050百万円 |
| 2027年8月期予想 | 1,182百万円 |
金融費用を中心とする営業外費用の増加は、収益力を下押しする要因です。
特にラサールロジポートでは、物件売却によってNOIの総額が減少しています。
そのため、内部成長によって残存物件の賃料が増加しても、投資法人全体で見た利益成長に結び付くとは限りません。
この点は次期以降の決算でも重点的に確認したいところです。
4-4.LTVは緩やかに上昇する見通し
| 決算期 | 総資産LTV |
|---|---|
| 2026年8月期実績 | 45.8% |
| 2027年2月期予想 | 47.2% |
| 2027年8月期予想 | 47.4% |
有利子負債残高が大きく増加しなくても、物件売却や自己投資口取得によって総資産が縮小すれば、総資産LTVは上昇する可能性があります。
現時点で47%台という数値のみをもって過度に警戒する必要はありません。
ただし、自己投資口取得を続ける場合、資産縮小によってLTVが上昇する構造は継続的に確認する必要があります。
5.次期・次々期業績予想
5-1.業績予想比較
2026年10月20日付の決算短信において、次期・次々期の業績予想が公表されています。
| 指標 | 第21期実績 2026年8月期 | 第22期予想 2027年2月期 | 第23期予想 2027年8月期 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 13,210百万円 | 13,187百万円 | 12,267百万円 | 売却収益・賃貸収益が変動 |
| 営業費用 | 5,874百万円 | 約5,776百万円 | 約5,502百万円 | 資産減少で縮小 |
| 営業利益 | 7,335百万円 | 7,411百万円 | 6,765百万円 | 第23期に減益 |
| 純利益 | 6,457百万円 | 6,360百万円 | 5,581百万円 | 金融費用増等が影響 |
| 一時効果調整後DPU | 3,267円 | 3,238円 | 3,088円 | 会社独自の調整指標 |
| DPU | 4,040円 | 4,000円 | 4,000円 | 平準化方針 |
※予想営業費用は当ラボ計算値で、「営業収益-営業利益」によって求めています。百万円表示の端数により、実際の差額と若干異なる場合があります。
※一時効果調整後DPUは決算説明資料39ページに記載された会社独自の調整数値です。会計上の巡航EPUそのものではありません。
5-2.減少するNOIと、維持されるDPU
決算説明資料40ページによると、賃貸NOIは次のように推移する見通しです。
ラサールロジポートの賃貸NOI推移
単位:百万円。第22・23期は会社予想。
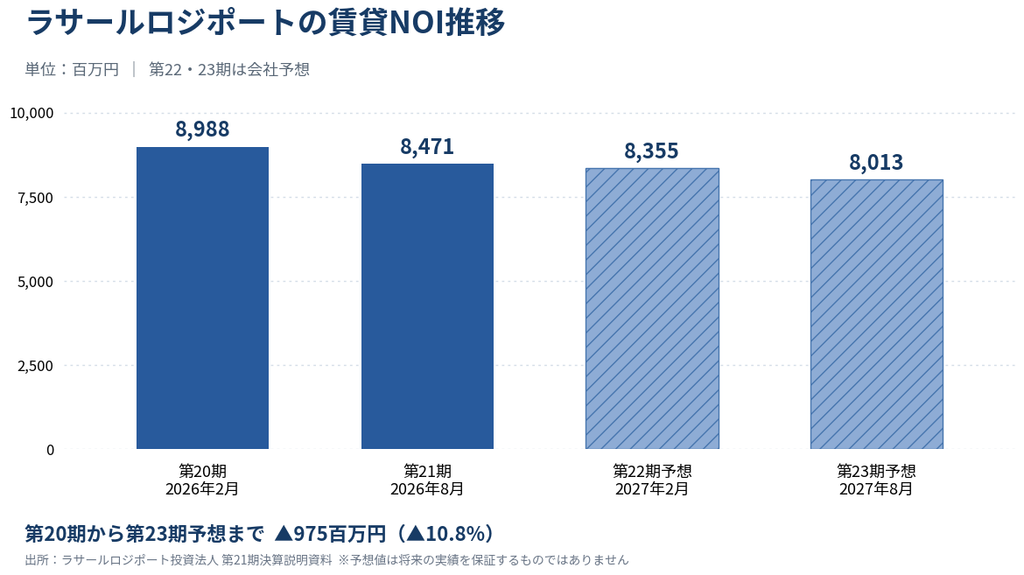
第20期の8,988百万円から第23期予想の8,013百万円まで、975百万円、約10.8%の減少となります。
この減少には売却物件の収益剥落が含まれており、既存物件の運用成績が同じ割合で悪化することを意味するわけではありません。
しかし、投資法人全体の賃貸収益基盤が縮小することは事実です。
一方、会社は第22期・第23期のDPUを4,000円としています。
両者の違いを理解することが、今回の決算分析では重要になります。
5-3.2027年2月期の分配金予想修正
2026年10月20日付のIRでは、第22期DPU予想が修正されました。
| 指標 | 前回予想 | 今回予想 | 増減 |
|---|---|---|---|
| 利益分配金 | 4,019円 | 4,000円 | ▲19円 |
| 利益超過分配金 | 263円 | 0円 | ▲263円 |
| DPU合計 | 4,282円 | 4,000円 | ▲282円 |
表面上は282円の下方修正ですが、主因は利益超過分配金の見直しです。
会社は2026年8月期から2028年2月期にかけて、約77億円の不動産売却益を計上済み、または計上する予定です。
売却益の計上額は各期で異なるため、DPUの変動を抑え、投資家にとっての予見性を高める目的で平準化する方針を採用しました。
その結果、第22期は利益分配金4,000円のみ、第23期は利益分配金3,510円と利益超過分配金490円を組み合わせる予定です。
これは分配金政策の変更であり、前回予想からの282円減少を、そのまま本業利益の悪化と捉えることは適切ではありません。
5-4.一時効果調整後DPUのガイダンス
決算説明資料11ページには、2028年8月期の一時効果調整後DPUについて約3,360円というガイダンスが示されています。
2026年8月期の3,267円から約2.8%の上昇に相当します。
会社は、2023年8月期以降の年平均成長率を約2.5%とする中期的な姿を描いています。
ただし、足元の第22期・第23期に限れば、一時効果調整後DPUは3,238円、3,088円と低下する見込みです。
このため、第24期以降にどのような内部成長や資本政策によって収益を回復させるのかが重要になります。
当ラボとしては、2028年8月期に約3,360円を達成できるかだけでなく、その後も継続的に成長できる構造になっているかを確認したいと考えます。
6.その他注目すべき点
6-1.ポジティブ:JCR AAの格付と財務余力
ラサールロジポートは、JCR AA(安定的)の長期発行体格付を維持しています。
鑑定LTVは36.6%、簿価ベースの総資産LTVは45.8%であり、現時点では比較的余裕のある財務運営を行っていると考えられます。
物件売却や自己投資口取得を進める場合にも、財務健全性を維持できることは重要です。
6-2.ポジティブ:残存物件の内部成長
賃料更改時の増額率は5〜6%台を維持しています。
加えて、残存ポートフォリオの平均賃料ギャップは約13%です。
これらは今後の内部成長余地を示しています。
ただし、賃料ギャップの実現には契約更改とテナントとの合意が必要であり、賃料増額率だけでなく稼働率も同時に確認する必要があります。
6-3.ポジティブ:ポートフォリオの質的改善
売却対象には、シングルテナント依存や長期固定賃料契約、将来の修繕負担などを考慮した物件が含まれています。
その結果、残存ポートフォリオでは大規模物件やマルチテナント型物件への集中が進む見込みです。
資産規模の縮小だけを見るのではなく、売却後のポートフォリオの質を評価する必要があります。
6-4.ネガティブ:NOI減少が今後も続く見通し
第21期の賃貸NOIは前期比517百万円減少し、第22期・第23期も減少が予想されています。
物件売却による収益剥落は戦略上想定されたものですが、賃貸事業から得られる収益総額が縮小する点には注意が必要です。
自己投資口取得による1口当たり利益の押し上げが、将来もこの減少を補えるとは限りません。
6-5.ネガティブ:金融費用の増加
営業外費用は第21期934百万円から、第23期には1,182百万円へ増加する予想です。
賃貸NOIが減少する中で金融費用が増加することは、利益成長にとって逆風です。
高い金利固定化比率によって影響は段階的に表れる可能性がありますが、借り換え条件の変化には継続的な注意が必要です。
6-6.中立:含み益は依然として厚い
第21期末の不動産含み益は約937億円です。
前期の約938億円から大きな変化はありません。
含み益は、資産売却によって価値を実現するための重要な基盤です。
ただし、含み益は確定した現金ではなく、鑑定評価額と帳簿価額の差額です。
売却環境や不動産価格が変化すれば、その金額も変動する可能性があります。
今後も含み益が維持されるか、売却価格が鑑定評価額に対してどのような水準で成立するかを確認する必要があります。
7.専門家による「行間」の読解
ここからは、決算説明資料に基づく事実と、当ラボによる推論・仮説を区別しながら、今回の決算の背景にある課題を考察します。
行間①:逆外部成長は合理的だが、永続する戦略ではない
ラサールロジポートは、投資口価格がNAVを下回る環境で、物件取得より自己投資口取得を優先しています。
これは、現在の市場環境では合理的な判断と考えられます。
しかし、物件売却を続ければ保有資産は減少します。
収益性の低い物件や将来的な競争力に課題のある物件を優先して売却できる間は、ポートフォリオの質的改善も期待できます。
一方、売却が進み、残存物件の多くが競争力の高い優良物件になった場合には、さらに売却を進めることが必ずしも合理的とは限りません。
売却によって失う収益と、自己投資口取得による利益押し上げ効果の関係は、将来変化する可能性があります。
当ラボでは、この戦略をNAVディスカウントという市場環境への対応策として評価しています。
同時に、いつ、どのような条件で逆外部成長を縮小または終了するのかを、中期的な重要論点と考えています。
行間②:自己投資口取得はNAV倍率の改善を保証しない
第20期末から第21期末にかけて、1口当たりNAVは167,587円から168,095円へ増加しました。
しかし、期末投資口価格は154,000円から142,400円へ下落し、NAV倍率は0.92倍から0.85倍へ低下しています。
NAVを下回る価格で自己投資口を取得すれば、他の条件が一定なら1口当たりNAVを押し上げる効果があります。
ただし、市場がその価値を評価して投資口価格を引き上げるとは限りません。
投資口価格が上昇しない場合、1口当たりNAVが増加することで、NAV倍率はむしろ低下する可能性もあります。
したがって、自己投資口取得は経済的な価値改善策ではあっても、投資口価格の上昇を保証するものではありません。
今後は自己投資口取得の実績だけでなく、NAV、投資口価格、巡航収益の変化を併せて評価する必要があります。
行間③:NOI減少を投資口数の減少で補える限界
逆外部成長の成否を判断するうえで、最も重要な関係は次のとおりです。
\[ \text{1口当たり利益}=\frac{\text{投資法人全体の利益}}{\text{投資口数}} \]
保有物件の売却によって利益総額が減少しても、それ以上の割合で投資口数が減少すれば、1口当たり利益は増加する可能性があります。
今回のラサールロジポートは、まさにこの効果を狙っています。
しかし、投資口数の減少によって利益成長を実現するには、分子である利益総額の減少を一定程度に抑える必要があります。
今回の決算では、賃貸NOIが減少する一方、不動産売却益が増加しています。
今後も売却を進める場合、賃貸収益から得られる利益の減少をどこまで自己投資口取得で吸収できるかが重要になります。
当ラボでは、売却益を除いた1口当たり利益が持続的に成長するかを、逆外部成長の成果を測る重要指標として位置付けます。
行間④:DPU4,000円の平準化は、収益力を見えにくくする可能性
第22期・第23期のDPUは、いずれも4,000円と予想されています。
ただし、その構成は異なります。
第22期は利益分配金4,000円のみ、第23期は利益分配金3,510円と利益超過分配金490円です。
この差は、会社が売却益の計上時期による分配金の変動を抑える方針を採用した結果です。
投資家にとって分配金の予見性が高まることはプラスですが、DPUだけでは当該期間の収益力を把握しにくくなる面があります。
また、第22期の利益分配金4,000円にも、第23期の利益分配金3,510円にも不動産売却益が含まれています。
当ラボでは、DPU総額だけでなく、売却益、利益超過分配金、一時効果調整後DPUなどを分けて確認する必要があると考えます。
行間⑤:金利上昇と資産縮小が同時に進む
ラサールロジポートの金利固定化比率は85.8%と高い水準ですが、会社は今後の借り換えにおいて変動金利を活用する方針です。
固定化コストの上昇を避けるという観点では、一定の合理性があります。
ただし、変動金利比率が高まれば、政策金利の引き上げによる影響も受けやすくなります。
さらに、同投資法人では物件売却によって賃貸NOIの総額が減少しています。
賃料増額による内部成長が続いていても、資産縮小と金融費用増加によって、投資法人全体の利益が押し下げられる可能性があります。
重要なのは変動金利の選択そのものではなく、これらの要因を合計したときに巡航収益が成長するかどうかです。
行間⑥:賃料ギャップ13%は、実現して初めて収益になる
ラサールロジポートは、平均13%の賃料ギャップを示しています。
これは残存物件に一定の内部成長余地があることを意味します。
しかし、賃料ギャップは将来の賃料増額が保証されていることを意味しません。
物流施設では契約更改時期が比較的長期に分散しており、賃料増額の実現には時間を要する場合があります。
また、賃料を引き上げようとした結果、大口テナントが退去すれば、一時的な空室によって収益が悪化する可能性もあります。
今後は賃料ギャップの縮小、実際の賃料改定率、契約更改率、稼働率を組み合わせて評価する必要があります。
行間⑦:間接投資の収益は賃貸NOIと同じ安定性を持つとは限らない
ラサールロジポートは、直接保有物流施設に加え、サイドカーファンドや開発SPC、安定稼働物件SPCなどへの間接投資も行っています。
間接投資は、少ない自己資金で複数の投資機会に参加できるほか、開発利益や物件売却による収益を獲得できる可能性があります。
一方、ファンドの運用状況、売却時期、投資回収時期などによって、収益の計上額が変動する場合があります。
したがって、間接投資から得られる収益を、長期賃貸借契約に基づく安定的な賃貸NOIと同等に評価することは適切ではありません。
今後は間接投資の残高、回収額、受取配当金、売却益を個別に確認し、継続性を評価する必要があります。
行間⑧:逆外部成長が終わった後の成長モデルが問われる
当ラボが中長期的に最も重要だと考えるのは、逆外部成長が一巡した後の利益成長モデルです。
現在の戦略は、物件売却によって資金を確保し、割安な投資口を取得することで資本効率を高めるものです。
しかし、投資口価格が上昇してNAVディスカウントが縮小すれば、自己投資口取得の投資効率は低下する可能性があります。
一方、投資口価格が低迷し続けた場合でも、売却できる物件には限りがあります。
そのため、中長期的には残存物件の内部成長や、新たな投資機会の確保による利益成長が求められます。
2028年8月期の一時効果調整後DPU約3,360円というガイダンスは、その過程を評価する一つの基準です。
ただし、その達成だけで長期的な成長力が証明されるわけではありません。
逆外部成長による一時的な資本効率改善から、継続的な利益成長へ移行できるか。
これが今後のラサールロジポートを評価するうえで、重要なポイントになると考えます。
8.総括――資産を減らして価値を高める経営は成功するか
今回のラサールロジポート決算では、増収増益・増配という表面的な結果だけでは、同投資法人の戦略を十分に理解できません。
保有物件の売却を進めることで、不動産売却益を実現し、自己投資口取得による資本効率改善を目指しています。
一方で、賃貸NOIは減少しており、金融費用も今後増加する見込みです。
このため、表面DPUが維持されていることだけで、収益基盤が強化されたと判断することは難しいでしょう。
ただし、現在の逆外部成長を単純にネガティブと評価するのも適切ではありません。
NAVディスカウントが続く市場環境で、低い取得利回りの物件を無理に取得するよりも、保有物件の価値を実現し、自己投資口取得に資金を再配分することには合理性があります。
また、残存物件では内部成長が続いており、賃料ギャップも存在します。
財務面でもJCR AAの格付を維持し、現時点では比較的余裕のある運営が行われています。
当ラボとしては、同投資法人の戦略を次のように評価しています。
逆外部成長は、現在の市場環境への対応策として一定の合理性がある。しかし、それ自体が永続的な利益成長を保証するものではない。
今後の焦点は、自己投資口取得による1口当たり利益の改善が、資産縮小による賃貸収益減少をどこまで補えるかです。
そして、最終的には売却益や自己投資口取得の一時的な効果に依存せず、残存ポートフォリオから継続的に利益を成長させられるかが問われます。
ラサールロジポートは、J-REIT市場の厳しい環境に対して、独自の資本政策を積極的に実行している投資法人です。
その実行力は評価できる一方で、戦略の成果を確認するには、もう少し時間が必要だと考えます。
当ラボでは、今後も表面DPUだけでなく、賃貸NOI、売却損益、一時効果調整後DPU、自己投資口取得による効果を継続的に追跡していきます。
9.免責事項
本記事は、公開資料に基づく情報提供を目的としており、特定銘柄の推奨を目的としたものや、投資勧誘、助言を行うものではありません。
情報の正確性について:
本記事の作成には生成AIを活用しています。生成AIは、資料の読み取り、要約、比較、計算補助、文章作成等に利用していますが、内容に誤認、計算ミス、資料の読み違い、文脈の取り違え、情報の欠落等が含まれる可能性があります。また、生成AIの出力は必ずしも最新情報を反映しているとは限らず、公開資料の記載内容を完全に再現するものでもありません。投資検討の際は、本記事のみを根拠とせず、必ず投資法人が発行する決算短信、決算説明資料、適時開示、有価証券報告書等の一次資料をご確認ください。
推論・見解について:
本記事には、公開資料に基づく事実に加えて、当ラボによる推論、解釈、仮説、簡易計算等が含まれる場合があります。これらは将来の業績、分配金、投資口価格、不動産価格等を保証するものではありません。
自己責任の原則:
投資に関する最終決定は、読者ご自身の判断と責任において行ってください。本記事の利用により生じたいかなる損害についても、作成者は一切の責任を負いかねます。
コメント