
作成日:2026年10月17日
対象決算期:2026年8月期(第22期)
データソース:
- 野村不動産マスターファンド投資法人「2026年8月期(第22期)決算短信」(2026年10月16日)
- 同「2026年8月期(第22期)決算説明資料」(2026年10月16日)
- JAPAN-REIT.COM 投資口価格・NAV関連データ(2026年10月16日時点、提供データ)
投資法人の特徴
野村不動産マスターファンド投資法人は、野村不動産グループをスポンサーとする総合型J-REITです。
オフィス、商業施設、物流施設、賃貸住宅、ホテルなど、幅広い用途の不動産に投資しています。
野村不動産マスターファンド投資法人(3462)基本情報
| 項目 | 内容 |
|---|---|
| 証券コード | 3462 |
| 保有物件数 | 285物件 |
| 取得価格総額 | 約1兆980億円 |
| 東京圏比率 | 83.4% |
| 期末稼働率 | 99.0% |
| 総資産LTV | 44.2% |
| 鑑定含み益 | 約3,191億円 |
| 信用格付 | JCR AA/R&I AA- |
※2026年8月期末時点。格付見通し・方向性はいずれも「安定的」。
資産規模の大きさと用途分散は本投資法人の特徴です。
また、野村不動産グループが開発するPMOシリーズ、Landportシリーズ、プラウドフラットシリーズなどを取り込むことで、外部成長と内部成長の双方を追求しています。
その一方、今回の決算では、大型テナント解約と金利上昇が分配金の基礎収益に及ぼす影響が、より明確になりました。
結論と総評
今回の決算は、賃料成長という本業の強さが確認できた一方、将来の巡航収益については慎重な評価が必要となる決算でした。
2026年8月期は営業収益431億円、当期純利益152億円となり、前期比で増収増益を達成しました。
1口当たり分配金(DPU)も3,634円から3,695円へ増加しています。
さらに、2027年2月期は3,719円、2027年8月期は3,729円を予想しており、会社は11期連続増配を見込んでいます。
しかし、当ラボが注目するのは、その内訳です。
分配金総額と巡航分配金の推移(円/口)
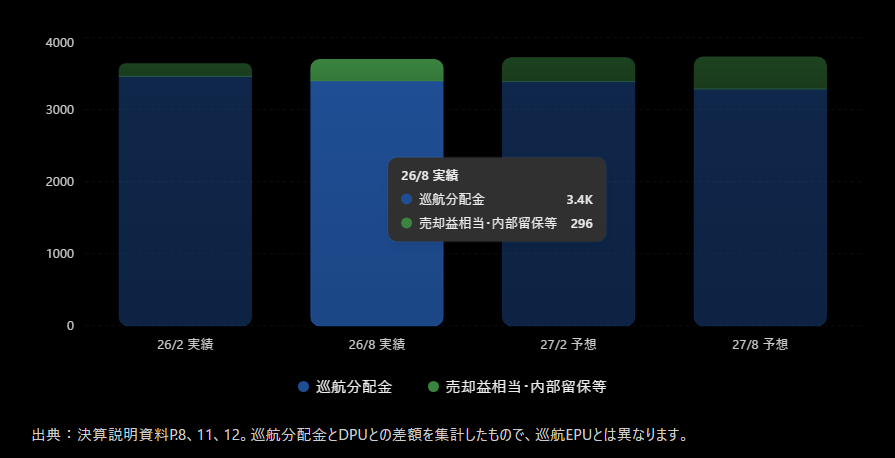
会社開示の巡航分配金を使用。残額は売却益相当分・内部留保取崩し等。会計上のEPUとは異なる指標。
会社の示す巡航分配金は、2026年2月期の3,461円から2027年8月期予想の3,286円へ低下します。
その一方で、実際のDPUは増加する見通しです。
これは、不動産の賃貸収益が一様に悪化しているという意味ではありません。オフィスや住宅では、むしろ力強い賃料上昇を実現しています。
問題は、その成長が金利上昇や大型解約による減収を十分に吸収しきれていないことです。
したがって、今回の決算については、次のように評価します。
- ポジティブ: オフィス・住宅を中心とした賃料成長力は高く、今後の内部成長余地も大きい。
- ネガティブ: 大型解約と金利負担増加により、巡航分配金が低下する見通し。
- 中立・要検証: 豊富な含み益や内部留保を活用した分配政策は合理性がある一方、長期的には本業収益の回復が必要。
当ラボでは、連続増配そのものを否定的には捉えていません。
ただし、「増配を続けていること」と「増配を支える収益力が向上していること」は、別々に確認する必要があると考えます。
今回の決算の「行間」
本記事では、決算説明資料から読み取れる次の論点を掘り下げます。
- 11期連続増配の見通しと、巡航分配金の低下はなぜ同時に起きるのか。
- 大型テナント解約の連続は、投資法人固有の問題なのか。
- 強気の賃料交渉は、本当に投資主利益の最大化につながるのか。
- 固定金利比率の引き下げは、合理的な財務戦略なのか。
- NOIが成長しても、なぜ巡航分配金が低下するのか。
- 含み益約3,190億円に対する市場評価はなぜ低いのか。
- NAV倍率0.68倍の局面で、物件取得と自己投資口取得のどちらが合理的なのか。
- 内部留保は、巡航分配金が回復するまでの橋渡しとなるのか。
詳細は第7章で解説します。
1.決算サマリー
第21期・第22期の比較
| 指標 | 前期:2026年2月期 | 当期:2026年8月期 | 増減 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 41,186百万円 | 43,151百万円 | +1,965百万円 | 売却益2,376百万円が寄与 |
| 営業費用 | 25,327百万円 | 25,100百万円 | ▲227百万円 | 賃貸事業費用が減少 |
| 営業利益 | 15,858百万円 | 18,050百万円 | +2,192百万円 | 売却益により増益 |
| 純利益 | 13,355百万円 | 15,207百万円 | +1,852百万円 | 金融費用増加を売却益が上回る |
| EPU | 2,874円 | 3,273円 | +399円 | 売却益を含む会計利益 |
| DPU | 3,634円 | 3,695円 | +61円 | 前期比+1.7% |
| 巡航EPU相当 | 約2,874円 | 約2,762円 | 約▲112円 | 売却益控除後のラボ計算 |
| 自己資本比率 | 50.9% | 50.9% | 横ばい | 財務基盤は安定 |
| 有利子負債額 | 522,220百万円 | 520,220百万円 | ▲2,000百万円 | 一部返済で減少 |
| 賃貸NOI | 28,476百万円 | 28,527百万円 | +51百万円 | 小幅増加 |
| NOI利回り | 5.2% | 5.2% | 横ばい | 取得価格ベース |
| FFO | 21,837百万円 | 21,358百万円 | ▲479百万円 | 売却益を除くCF指標は減少 |
| 債務平均残存年数 | 3.90年 | 3.80年 | ▲0.10年 | やや短期化 |
| 平均調達金利 | 0.93% | 1.06% | +0.13pt | 金利上昇が継続 |
| 固定金利比率 | 81.2% | 77.9% | ▲3.3pt | 変動金利の活用を拡大 |
| 期末稼働率 | 98.9% | 99.0% | +0.1pt | 高稼働を維持 |
| 格付 | JCR AA/R&I AA- | JCR AA/R&I AA- | 変更なし | いずれも安定的 |
※百万円表示の増減は表示単位未満の端数処理により、各欄の単純差と1百万円程度異なる場合があります。
※巡航EPU相当は当ラボ計算値です。計算式は「不動産等売却益控除後当期純利益÷発行済投資口数」。前期は売却益なし、当期は(15,207.920百万円-2,376.650百万円)÷4,646,364口により約2,762円です。実際の会計上のEPUおよび会社開示の巡航分配金とは異なります。
※NOI、NOI利回り、FFO、平均調達金利等は決算説明資料記載値を使用しています。
表面的には増収増益だが、本業利益では減益
2026年8月期は、営業収益が前期比約19.7億円増加しました。
しかし、当期には不動産等売却益23.8億円が計上されています。
売却益を除く営業利益は、
- 前期:15,858百万円
- 当期:15,673百万円
となっており、約185百万円減少しています。
また、売却益を除く純利益は13,355百万円から12,831百万円へ減少しました。
このように、売却益を除くと、当期の利益は前期をやや下回ります。
背景には、新宿野村ビルの退去関連収入の剥落や支払利息の増加などがあります。
ただし、賃料増額や住宅セクターの収益改善も進んでいるため、本業全体が一方向に悪化しているわけではありません。
FFO・AFFOの動向にも注意
今回、FFOは21,837百万円から21,358百万円へ減少しました。
さらに、決算説明資料のAPPENDIXでは、AFFOが17,949百万円から17,124百万円へ減少しています。
AFFOは、FFOから資本的支出を控除した指標です。
当期の資本的支出は4,233百万円で、前期の3,888百万円から増加しました。
また、会社開示のAFFO配当性向は94.1%から100.3%へ上昇しています。
AFFOは必ずしもそのまま分配可能な現金を示す指標ではありませんが、今回の分配総額が資本的支出控除後のキャッシュフローに近い水準となっている点は確認しておきたいところです。
2.外部成長戦略
築古オフィスを売却し、築浅物件へ入れ替え
2026年8月期には、2物件を取得し、2物件を売却しました。
| 区分 | 内容 | 金額 |
|---|---|---|
| 取得 | GEMS立川、プラウドフラット清澄通り | 計約88億円 |
| 売却 | 晴海アイランド トリトンスクエア オフィスタワーZ、野村不動産広島ビル | 計約134億円 |
| 売却益 | 当期の不動産等売却益 | 約23.8億円 |
取得した2物件の鑑定NOI利回りは合計4.0%、平均築年数は1.0年です。
一方、売却したオフィス2物件の平均築年数は33.0年、想定NOI利回りは3.3%となっています。
築古物件を売却して築浅物件へ入れ替えることで、将来の修繕費負担を軽減しつつ、賃料成長余地を取り込む狙いがうかがえます。
ただし、取得時のNOI利回りと売却時のNOI利回りは算定対象期間等が異なるため、単純な利回り差だけで資産入替の成否は判定できません。
東京都心のホテルを87億円で取得
2026年9月1日には、ベストウェスタンホテルフィーノ東京赤坂を87億円で取得しました。
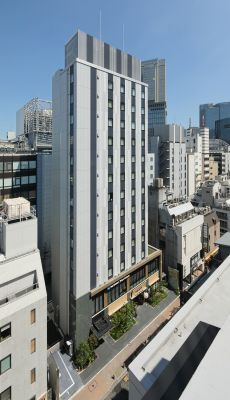
ベストウェスタンホテルフィーノ東京赤坂
東京都港区赤坂に所在する都市型ホテルです。2020年竣工で、鑑定NOI利回りは4.4%。完全変動賃料型の収益構造を持っています。
この取得は、インバウンド需要や宿泊単価の上昇を収益として取り込む戦略と考えられます。
一方で、ホテル運営実績が賃料収入に反映されるため、固定賃料型の物件に比べ、運営環境による収益変動を受けやすい面があります。
特に、取得価格に対するNOI利回り4.4%と調達金利の関係は、投資採算を考えるうえで重要です。
ただし、今回の取得では手元資金が活用されているため、取得利回りと借入金利を単純比較するだけでは十分ではありません。
今後の外部成長方針
決算説明資料P.26では、年間200~300億円程度の取得・売却をそれぞれ進める方針が示されています。
主な施策は次のとおりです。
- 修繕費増加が見込まれる築古物件の売却
- 東京圏を中心とした築浅物件の取得
- スポンサー開発物件の活用
- 売却益の投資主還元への活用
- 不動産の用途分散を維持しながら、賃料成長余地の高い物件へ入れ替え
当ラボとしては、資産入替そのものよりも、売却によって失われるNOIを、新規取得と内部成長によって上回れるかに注目します。
3.内部成長戦略
オフィス:入替時+12.9%、再契約時+7.3%
今回、最も評価できるのはオフィスの賃料増額実績です。
| 指標 | 2026年8月期 |
|---|---|
| テナント入替時賃料増減率 | +12.9% |
| 再契約時賃料増減率 | +7.3% |
| 東京圏賃料ギャップ | +18.7% |
| 全体賃料ギャップ | +15.5% |
| オフィス期末稼働率 | 97.5% |
賃料ギャップとは、現在の契約賃料と市場賃料の差を示す指標です。
東京圏で18.7%のギャップがあることは、今後の契約更改によって増賃できる余地が残っていることを示しています。
ただし、すべての契約について直ちに増賃できるわけではありません。賃料改定のタイミングやテナントの事情、周辺の競合状況によって実際の増賃幅は異なります。
新宿野村ビルの大量退去問題は収束へ
以前から懸念材料だった新宿野村ビルのNREG退去区画については、リーシングが進展しています。
決算説明資料P.17によると、2026年9月末までの契約・申込状況を反映した場合、対象区画の申込取得率は100%となりました。
会社は2028年2月期に通期での収益寄与を見込んでいます。
これは、今回の決算における明確なポジティブ材料です。
ただし、申込取得率100%と、賃料収入がすべて回復したことは同義ではありません。
実際の賃料発生時期やフリーレント、契約条件などを反映すると、収益回復には時間差が生じます。
一方で、新たな大型解約が発生
今回、新宿野村ビルとは別に、NF本郷ビル、Landport板橋、Landport八王子Ⅱで大型解約が発生しています。
特に物流施設では、今後のNOI予想にマイナスの影響が示されています。
新宿野村ビルで失った収益の回復が始まる一方、別の物件で新たな減収が発生する構図です。
そのため、大型解約の埋め戻しが収益成長にどの程度つながるかは、今後も継続確認が必要です。
PMOシリーズは内部成長を牽引
スポンサー開発のPMOシリーズは、21物件、取得価格総額約933億円です。
決算説明資料P.18では、個別物件の賃料増額事例として、PMO秋葉原で+22.0%、PMO新日本橋で+37.2%が紹介されています。
さらに、PMOシリーズの賃料ギャップは16.7%です。
高品質なオフィスへの需要が継続する場合、今後も内部成長を牽引する可能性があります。
ただし、個別の大幅増額事例をポートフォリオ全体へ一般化することはできません。
住宅:入替時+12.8%、改定時+4.3%
住宅セクターも好調です。
| 指標 | 当期 |
|---|---|
| 入替時賃料増減率 | +12.8% |
| 改定時賃料増減率 | +4.3% |
| 改定時増額件数比率 | 56.8% |
| 入替時増額件数比率 | 94.9% |
| 住宅期末稼働率 | 96.8% |
住宅は入居者の入替が比較的頻繁に発生するため、市場賃料の上昇を既存物件の収入増加につなげやすい特徴があります。
特にファミリータイプの入替時賃料増減率は+17.0%と高く、シングルタイプ+12.9%、コンパクトタイプ+10.8%を上回っています。
一方、改定時の増額件数比率は前期の65.4%から56.8%へ低下しています。
改定時増減率は+4.3%を維持しているため、増額できた契約では一定の成果が得られていますが、すべての入居者に同様の増額を実施できているわけではありません。
物流:高い賃料改定率と大型空室が同居
物流施設の再契約時賃料増減率は+13.8%となり、2期連続で13%を超えました。
一方、Landport板橋、Landport岩槻、Landport八王子Ⅱなどでは解約・空室の影響が出ています。
2027年8月期の物流セクター賃貸事業収入は、2026年8月期の7,761百万円から7,367百万円への減少が予想されています。
契約改定時の高い増賃率と、物流セクター全体の収入増加率は異なる指標です。
そのため、賃料改定率の高さだけで物流事業全体の成長を評価することはできません。
商業・ホテル
商業施設では、駅前立地型施設を中心に賃料増額を進めています。
ただし、商業施設は固定賃料と売上歩合賃料が混在するため、テナント売上や消費環境の影響も確認する必要があります。
ホテルについては、RevPARが前年を上回る水準で推移し、変動賃料も増加しています。
今後は東京都心の新規取得ホテルの寄与も見込まれますが、インバウンド需要、宿泊単価、運営コスト等の変化には注意が必要です。
4.財務戦略
財務の基本指標
| 指標 | 前期 | 当期 |
|---|---|---|
| 有利子負債総額 | 5,222億円 | 5,202億円 |
| 総資産LTV | 44.3% | 44.2% |
| 正のれん除くLTV | 46.3% | 46.1% |
| 鑑定ベースLTV | 35.1% | 34.8% |
| 平均調達金利 | 0.93% | 1.06% |
| 固定金利比率 | 81.2% | 77.9% |
| 平均残存年数 | 3.90年 | 3.80年 |
財務基盤は引き続き安定していると評価できます。
総資産LTVは44.2%、鑑定ベースLTVは34.8%と、一定の財務余力が確保されています。
一方、金利上昇への対応では、従来とは異なる判断が見られます。
固定金利比率を約70%まで引き下げる方針
決算説明資料P.31では、固定金利比率70%を目安として、借入期間の調整や変動金利の活用によって金利負担の軽減を図る方針が示されています。
当期の借換えでは、返済対象借入金の平均金利0.78%に対し、新規調達の平均金利は1.78%でした。
金利は1.00ポイント上昇しています。
また、当期の新規調達における変動金利比率は73.8%です。
これは単純な財務防御ではなく、固定金利の調達コストが高まる中で、変動金利を活用することで当面の金利負担を抑制しようとする戦略と考えられます。
ただし、金利上昇が予想以上に長期化すれば、変動金利部分への影響は大きくなります。
借換え予定と金利前提
2027年2月期には401億円、2027年8月期には252億円の借換えが予定されています。
会社は2027年1月に政策金利1.50%、2027年度上半期に1.75%へ引き上げられるとの前提を置いています。
これは業績予想の前提条件であり、将来の政策金利がその通りになると確定したものではありません。
今後の政策金利が会社前提を上回った場合、金融費用が予想より増加する可能性があります。
平均借入金利の実績と会社予想
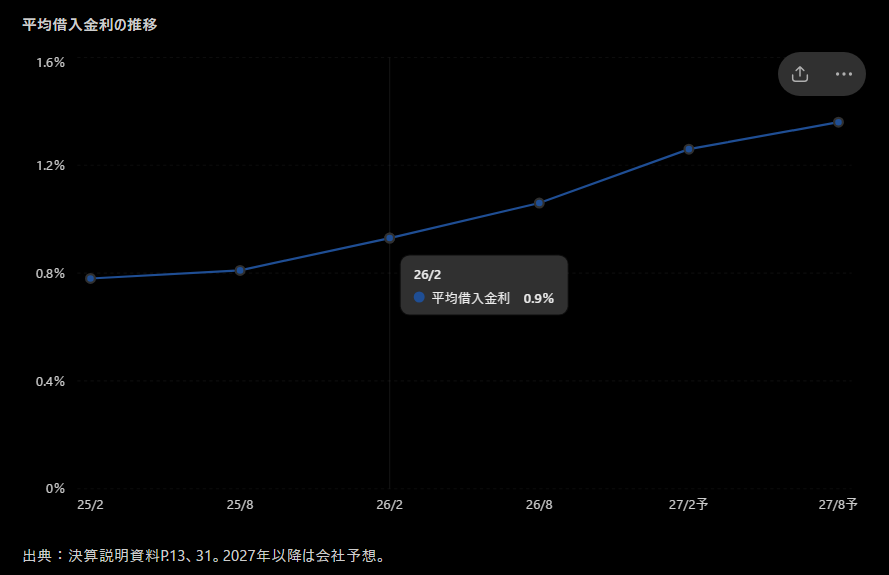
2027年2月期・8月期は会社予想。決算説明資料P.13。
5.次期・次々期業績予想
第23期・第24期の比較
| 指標 | 当期:26年8月期 | 次期予想:27年2月期 | 次々期予想:27年8月期 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 43,151百万円 | 41,252百万円 | 41,348百万円 | 売却益剥落で減収 |
| 営業費用 | 25,100百万円 | 24,864百万円 | 25,109百万円 | 次々期は修繕費等増加 |
| 営業利益 | 18,050百万円 | 16,388百万円 | 16,239百万円 | 売却益剥落などが影響 |
| 純利益 | 15,207百万円 | 13,020百万円 | 12,540百万円 | 金融費用も増加 |
| 巡航EPU相当 | 約2,762円 | 約2,802円 | 約2,699円 | 売却益控除後、次々期は低下 |
| DPU | 3,695円 | 3,719円 | 3,729円 | 連続増配を予想 |
※巡航EPU相当は、当期は売却益控除後のラボ計算値、次期・次々期は物件売却益を想定していないため会社予想EPUを参考値として使用しています。のれん償却や各種会計調整を除外した指標ではありません。
増配の一方で純利益は減少する予想
2027年8月期の純利益予想は125億円です。
2026年8月期の152億円と比較すると大きく減少します。
ただし、当期には約23.8億円の売却益が含まれるため、単純な比較では本業収益の変化を正確に表せません。
売却益を除いた純利益では、2026年8月期128億円、2027年2月期130億円、2027年8月期125億円という推移が想定されています。
つまり、2027年2月期には売却益控除後の利益がやや回復するものの、2027年8月期には再び低下する見通しです。
DPUの構成はどう変化するのか
| 分配金構成 | 26年8月期 | 27年2月期予想 | 27年8月期予想 |
|---|---|---|---|
| 利益分配金 | 3,271円 | 2,801円 | 2,699円 |
| ATAによる利益超過分配 | 0円 | 505円 | 506円 |
| その他の利益超過分配 | 424円 | 413円 | 524円 |
| 合計DPU | 3,695円 | 3,719円 | 3,729円 |
ATAとは、一時差異等調整引当額のことです。
会計と税務の処理の違いに対応するために利用されるもので、通常の利益分配とは区別されます。
また、その他の利益超過分配は出資の払戻しに該当するため、単純な利益の積み上げとは性格が異なります。
今回の分配金予想では、利益分配金の減少を利益超過分配の増加が補う形になっています。
したがって、DPU全体の増加だけを見るのではなく、利益分配と利益超過分配の内訳を確認することが重要です。
6.その他注目すべき点
① ポジティブ:含み益は約3,190億円まで拡大
2026年8月期末の鑑定評価額は1兆3,834億円となり、含み益は前期の約3,069億円から約3,191億円へ増加しました。
含み益率も28.8%から30.0%へ上昇しています。
これは、本投資法人の大きな財務的強みです。
含み益が厚いことで、資産売却による利益の顕在化、ポートフォリオ入替、LTV管理などに一定の選択肢を持てます。
ただし、含み益は売却前の評価額であり、すべてが直ちに実現可能な利益というわけではありません。
② ネガティブ:CAPレート上昇物件が増加
決算説明資料P.29では、鑑定CAPレートが前期から上昇した物件は9物件から27物件へ増加しています。
また、鑑定価格が下落した物件数も22物件から52物件へ増えています。
ポートフォリオ全体の含み益は増加していますが、その内部では不動産評価に変化が生じています。
金利上昇によって投資家の要求利回りが高まる場合、NOIが増えても不動産評価額が伸びにくくなる可能性があります。
今後は鑑定CAPレートの上昇が一部物件にとどまるのか、ほかの物件にも広がるのかを確認したいところです。
③ ポジティブ:新宿野村ビルのリーシング進展
NREG退去によって収益が低下していた新宿野村ビルでは、退去区画の申込取得率が100%に到達しました。
これは、オフィス市場の回復と物件の競争力を背景にした成果と考えられます。
今後は賃料収入の回復が期待され、2028年2月期には対象区画の通期寄与が見込まれています。
ただし、賃料収入の回復と、空室期間に失われた累積収益の回収は別の問題です。
リーシングに伴う費用も含め、長期的な収益改善を確認する必要があります。
④ ネガティブ:大型解約が再び発生
新宿野村ビルの問題が収束しつつある一方、NF本郷ビルや複数のLandport物件で新たな大型解約が発生しています。
物流施設では、大口テナントの退去によって一度に大きな賃料収入が失われる場合があります。
これは物流施設に共通する構造的リスクですが、同じ投資法人で大型解約が続いていることは継続チェックの対象となります。
現時点では、解約が本投資法人固有の管理上の問題によって生じたと判断できる資料はありません。
⑤ 中立:利益超過分配を利用した増配方針
本投資法人は、巡航分配金の105%程度を分配する方針を掲げています。
売却益や内部留保等を活用しながら、安定的なDPU成長を目指す考え方です。
この方針は、賃料成長が収益に反映されるまでの時間差を補う手段として合理性があります。
ただし、基礎となる巡航分配金が長期的に低下した場合、内部留保等による補完を続けることには限界があります。
分配政策そのものよりも、巡航分配金が再び成長軌道に戻る時期を重視したいところです。
7.専門家による「行間」の読解
ここからは、決算説明資料に記載された事実を踏まえ、当ラボが考える潜在的な論点を整理します。
以下は、会社が明示した見解とは限らず、公開資料に基づく当ラボ独自の推論・仮説を含みます。
行間① 11期連続増配の裏側で、巡航分配金は低下している
決算説明資料のエグゼクティブ・サマリーでは、11期連続増配見込みが強調されています。
連続増配は、投資家にとって分かりやすい成果です。
しかし、詳細を見ると、巡航分配金は以下のように推移します。
| 決算期 | DPU | 巡航分配金 |
|---|---|---|
| 2026年2月期 | 3,634円 | 3,461円 |
| 2026年8月期 | 3,695円 | 3,399円 |
| 2027年2月期予想 | 3,719円 | 3,389円 |
| 2027年8月期予想 | 3,729円 | 3,286円 |
つまり、DPUが増加する一方で、巡航分配金は減少しています。
2027年8月期予想では、DPU3,729円のうち、会社開示の巡航分配金は3,286円です。
差額443円は売却益相当分の活用や内部留保取崩し等によるものです。
この分配政策を直ちに否定する必要はありません。
ただし、投資家が連続増配を評価する際には、それが利益成長によるものなのか、内部留保等の活用によるものなのかを区別する必要があります。
当ラボの見解: 今後の最大の焦点は、DPUの連続増配を維持できるかという点に加え、巡航分配金がいつ増加に転じるかという点にあります。
行間② 大型解約の連続は、投資法人固有の問題なのか
以前から懸念されていた新宿野村ビルのNREG退去問題は、リーシングの進展によって収束に向かっています。
しかし、今回の決算ではNF本郷ビル、Landport板橋、Landport八王子Ⅱなどで新たな大型解約が発生しました。
この状況を見ると、個別物件の運用に何らかの問題があるのではないかと考えたくなります。
ただし、オフィスと物流施設では市場環境が異なります。
東京都心のオフィス市場では、好立地・高品質物件への需要が堅調であり、空室の埋め戻しが比較的進みやすい環境が続いています。
一方、物流施設は立地や施設仕様、テナント構成によって需給に差があり、大口テナントの退去が収益へ与える影響も大きくなります。
また、テナント退去の理由には、拠点統合、業務再編、契約満了、賃料条件、立地変更などさまざまな要因があります。
今回の資料では、個別物件の解約理由を十分に特定できません。
したがって、大型解約が続いているという事実だけで、投資法人固有の管理上の問題があるとは判断できません。
当ラボの見解: 大型解約の発生件数よりも、解約面積、空室期間、新契約賃料、リーシング費用を含めた収益回復を確認することが重要です。他の物流・オフィスREITと比較し、大型解約の頻度が特に高いかどうかを検証する価値もあります。
行間③ 強気の賃料交渉は、空室リスクと引き換えなのか
今回の質疑応答で注目したのが、賃料増額戦略と大型解約の関係です。
建築費、人件費、資金調達コストの上昇によって新規不動産開発の採算性が悪化すれば、供給制約が生じる可能性があります。
新規供給が限られる市場では、既存の好立地・高品質物件の希少性が高まり、貸主の賃料交渉力が強まることが考えられます。
野村不動産マスターファンドのオフィス入替時+12.9%、住宅入替時+12.8%という賃料増額実績は、こうした市場環境を反映している可能性があります。
ただし、貸主優位の市場だからといって、すべてのテナントが賃料増額を受け入れるわけではありません。
強気の賃料交渉によってテナントが退去した場合、従来より高い賃料で再契約できたとしても、空室期間やリーシングコストが発生します。
例えば、従来の賃料を100とすると、新テナントの賃料が120になっても、数か月間の空室が発生すれば、短期的な賃料収入は減少する場合があります。
もちろん、今回の大型解約が賃料交渉を原因としているという証拠はありません。
しかし、賃料増額率が高まる局面では、その背景にあるテナント動向を確認することが重要になります。
当ラボの見解: これからのJ-REIT分析では、賃料増額率だけでなく、退去率と空室期間を組み合わせた評価が必要になると考えます。賃料の最大化とNOIの最大化が、必ずしも同じ結果になるとは限らないからです。
行間④ 固定金利比率の引き下げは、金利上昇局面で合理的なのか
今回の決算では、金利固定化比率が81.2%から77.9%へ低下しました。
さらに会社は、固定金利比率70%程度を目安として変動金利を活用する方針を示しています。
一般的には、金利上昇局面では固定金利比率が高いほど、短期的な金利変動に対する防御力は高くなります。
それにもかかわらず、固定金利比率を引き下げるのはなぜでしょうか。
考えられる理由は、長期固定金利の調達コストが高くなっていることです。
将来の金利上昇リスクを避けるために高い固定金利を選ぶよりも、変動金利を活用して当面の金融費用を抑える方が合理的と判断している可能性があります。
ただし、これは金利の先行きに対する一定のリスクを引き受ける戦略でもあります。
仮に政策金利が会社の想定を上回って上昇した場合、金融費用が予想以上に増加する可能性があります。
当ラボの見解: 固定金利比率の低下を単純な弱点と評価するのは適切ではありません。ただし、会社が採用する金利前提と実際の調達金利の差を、今後の決算で継続的に確認する必要があります。
行間⑤ NOIが成長しても、投資主の取り分が増えるとは限らない
決算説明資料P.13では、借入コスト増加を上回るNOIの成長が示されています。
これは、大型解約の影響を除いた分析における会社の説明です。
確かに、オフィスや住宅を中心に賃料増額が進んでいることは事実です。
しかし、会社予想の実額を見ると、別の側面も見えてきます。
| 指標 | 2026年8月期 | 2027年8月期予想 | 増減 |
|---|---|---|---|
| NOI | 28,527百万円 | 29,016百万円 | +489百万円 |
| 借入コスト | 2,956百万円 | 3,841百万円 | +885百万円 |
| 売却益除外後純利益 | 12,831百万円 | 12,540百万円 | ▲291百万円 |
NOIは増加するものの、借入コストの増加額がこれを上回る見通しです。
なお、この期間の利益変動には物件取得、売却、修繕費その他の要因も含まれるため、NOIと借入コストの差額だけで純利益の変化を説明することはできません。
それでも、賃料成長がそのまま投資主利益の増加につながっていないことは重要です。
当ラボの見解: 今後は賃料改定率よりも、賃貸NOIの増加額と金融費用の増加額の関係を重視したいところです。金利上昇を上回る利益成長を実現できるかが、中長期的な分配金成長の鍵になると考えます。
行間⑥ 含み益3,190億円を市場はどこまで評価しているのか
2026年10月16日時点のJAPAN-REIT.COMデータによると、野村不動産マスターファンドの投資口価格は135,400円、1口NAVは198,462円、NAV倍率は0.68倍となっています。
野村不動産マスターファンド投資法人(3462)市場評価指標
| 項目 | 数値 |
|---|---|
| 投資口価格 | 135,400円 |
| NAV倍率 | 0.68倍 |
| 分配金利回り | 5.49% |
| 時価総額 | 約6,291億円 |
※2026年10月16日時点。JAPAN-REIT.COMの提供データに基づく。
2026年10月16日時点の提供データ。会社開示の1口NAVとは定義が異なります。
1口NAV198,462円に対して投資口価格135,400円ということは、NAVを約31.8%下回る水準で取引されていることになります。
発行済投資口数を用いた単純計算では、時価総額とNAV相当額との差は約2,930億円です。
これは含み益約3,190億円に近い規模です。
ただし、このことだけから市場が含み益を完全に無視していると判断することはできません。
NAV倍率には、金利環境、将来の賃料収入、資産売却の実現可能性、不動産価格の変動など、複数の要因が反映されます。
また、提供された比較一覧では、ほかの多くのJ-REITも0.6倍台で取引されています。
野村不動産マスターファンドの0.68倍は、一覧の中で特に低い水準というわけではありません。
むしろ、J-REIT市場全体が鑑定NAVを大幅に割り引いて評価している状況と捉える方が自然でしょう。
なお、決算説明資料の会社算定NAVは、正のれん除外ベースで183,239円、正のれんを含むベースで193,758円です。JAPAN-REIT.COMの198,462円とは算定定義等が異なるため、相互に混用していません。
当ラボの見解: 大型REITであること、信用格付が高いこと、含み益が厚いことは評価材料ですが、それだけでNAV倍率が1倍に近づくとは限りません。市場が今後の巡航収益成長をどこまで評価するかが重要です。
行間⑦ NAV倍率0.68倍で、なぜ物件取得を優先するのか
今回の質疑応答で、もう一つ注目したのが資本配分です。
本投資法人は、2026年9月に87億円でホテルを取得しました。
一方、投資口はNAV倍率0.68倍という水準で取引されています。
このような状況では、新しい不動産を取得するだけでなく、自己投資口取得によって1口当たりの価値を高める選択肢も検討の対象になると考えられます。
自己投資口取得は、投資口価格がNAVを大幅に下回る場合、残存投資口の1口当たりNAVを高める効果を持つ可能性があります。
ただし、NAVの増加がそのまま実際の投資主利益の増加につながるとは限りません。
物件取得であれば将来の賃貸収益を得られる一方、自己投資口取得では保有現金が減少します。
そのため、取得物件の期待収益率、物件売却の機会、資金調達コスト、投資口価格の水準などを比較する必要があります。
今回のホテル取得についても、鑑定NOI利回り4.4%という数字だけで、自己投資口取得より有利・不利と結論付けることはできません。
当ラボの見解: NAVディスカウントが大きい局面では、外部成長の規模だけでなく、投資主資本をどこに配分することが最も合理的なのかを重視する必要があります。
行間⑧ 含み益の増加とCAPレート上昇は両立している
今回、含み益は約3,190億円へ拡大しました。
一方で、鑑定CAPレート上昇物件は前期の9物件から27物件へ増加しています。
これは必ずしも矛盾しません。
不動産価格は、賃料収入から得られるNOIと、将来の収益を評価するための還元利回り等によって決まります。
NOIが増加すれば不動産価格を押し上げる要因となりますが、CAPレートが上昇すれば価格を押し下げる要因となります。
現時点では、NOI成長や個別物件の評価変化が、CAPレート上昇による下押しを上回っている可能性があります。
ただし、今後さらに金利が上昇した場合、CAPレートが上昇する物件が増える可能性があります。
当ラボの見解: 含み益の総額だけでなく、NOI成長による評価増とCAPレート変化による評価減を分けて確認することが必要です。
行間⑨ 内部留保は、巡航分配金回復までの橋渡しとなるのか
決算説明資料P.12では、2026年8月期末時点の売却益相当分の現金留保金が1口当たり1,338円とされています。
会社は、これを活用しながらDPUの成長を目指しています。
内部留保を使って分配金を安定させる戦略は、短期的な収益変動を平準化する効果があります。
特に、現在のように大型解約による一時的な減収と金利上昇が重なっている局面では、合理的な選択となる可能性があります。
しかし、内部留保は無制限ではありません。
仮に巡航分配金の低下が続けば、内部留保の活用だけで長期的な増配を続けることは難しくなります。
一方、大型解約区画の埋め戻しが進み、賃料上昇が金利負担増加を上回るようになれば、内部留保を活用している間に巡航分配金が回復する可能性もあります。
当ラボの見解: 内部留保の多寡だけでなく、その取崩し期間中に巡航分配金がどこまで回復するかが重要です。2028年以降の収益動向が、今回の中期戦略の評価を左右すると考えます。
行間⑩ 本投資法人の強みは、同時に成長戦略の難しさでもある
野村不動産マスターファンドは、オフィス、住宅、物流、商業、ホテルという複数の用途に投資しています。
これは景気変動や特定セクターの不振に対する分散効果を持ちます。
一方で、各セクターの成長性やリスクは異なります。
オフィスは賃料上昇の余地がある一方、大型退去時の影響が大きくなります。
住宅は賃料増額を実現しやすい反面、入居者の負担増加が退去や更新条件に影響する可能性があります。
物流は長期契約による安定性を持つ一方、大口テナント解約時の影響が大きくなります。
ホテルは成長性を期待できる一方、宿泊需要や運営実績によって収益が変動します。
これらの異なる特性を組み合わせ、ポートフォリオ全体で金利上昇を上回る成長を実現することが、中期的な課題と考えられます。
当ラボの見解: 大型総合型REITとしての分散効果は強みですが、それだけで収益成長が保証されるわけではありません。各セクターの成長が、全体の巡航分配金の増加に結び付いているかを継続して確認する必要があります。
8.総合評価と今後の注目点
今回の野村不動産マスターファンドの決算は、単純に好決算とも悪決算とも評価しにくい内容でした。
2026年8月期は増収増益となり、DPUも前期比で増加しました。
オフィスや住宅の賃料増額率は高く、賃貸市場の好調さを収益に取り込む力が確認できます。
一方、大型解約と金利上昇によって、今後の巡航分配金は低下する見通しです。
これに対して会社は、内部留保や売却益相当分の活用によってDPUの増加を維持する方針を採っています。
この戦略が成功するためには、今後の賃料増額と空室の埋め戻しによって、巡航分配金を再び成長軌道へ戻す必要があります。
当ラボでは、次回以降、特に以下を重点確認します。
- 巡航分配金が2027年8月期予想3,286円から回復する見通しが示されるか。
- NF本郷ビル、Landport板橋、Landport八王子Ⅱのリーシング進捗。
- 新宿野村ビルの収益回復が予定どおり進むか。
- 平均調達金利と固定金利比率の変化。
- NOI成長額と借入コスト増加額の関係。
- CAPレート上昇物件数と鑑定含み益の推移。
- 物件取得・売却・自己投資口取得など、資本配分の方針。
現時点では、分散された資産基盤と高い賃料成長力を評価しつつも、巡航分配金の回復を慎重に確認したい投資法人と考えます。
11期連続増配の達成よりも、その先の増配を本業収益で支えられるか。
ここが今後の最も重要な論点になるのではないでしょうか。
9.免責事項
本記事は、公開資料に基づく情報提供を目的としており、特定銘柄の推奨を目的としたものや、投資勧誘、助言を行うものではありません。
情報の正確性について:
本記事の作成には生成AIを活用しています。生成AIは、資料の読み取り、要約、比較、計算補助、文章作成等に利用していますが、内容に誤認、計算ミス、資料の読み違い、文脈の取り違え、情報の欠落等が含まれる可能性があります。また、生成AIの出力は必ずしも最新情報を反映しているとは限らず、公開資料の記載内容を完全に再現するものでもありません。投資検討の際は、本記事のみを根拠とせず、必ず投資法人が発行する決算短信、決算説明資料、適時開示、有価証券報告書等の一次資料をご確認ください。
推論・見解について:
本記事には、公開資料に基づく事実に加えて、当ラボによる推論、解釈、仮説、簡易計算等が含まれる場合があります。これらは将来の業績、分配金、投資口価格、不動産価格等を保証するものではありません。
自己責任の原則:
投資に関する最終決定は、読者ご自身の判断と責任において行ってください。本記事の利用により生じたいかなる損害についても、作成者は一切の責任を負いかねます。
J-REIT研究ラボ/高配当研究所
コメント