作成日:2026年10月20日
データソース
- 大和ハウスリート投資法人「2026年8月期(第41期)決算短信」
- 大和ハウスリート投資法人「2026年8月期(第41期)決算説明資料」
- 2026年10月19日付「国内不動産信託受益権の譲渡に関するお知らせ」
- 2026年10月19日付「自己投資口の取得に係る事項の決定に関するお知らせ」
投資法人の特徴
大和ハウスリート投資法人は、大和ハウス工業をスポンサーとする総合型J-REITです。
2006年に上場し、住宅系REITと物流・商業系REITの統合を経て、現在は物流施設、居住施設、商業施設、ホテル、その他資産へ幅広く投資しています。
第41期末の基本情報
| 項目 | 内容 |
|---|---|
| 証券コード | 8984 |
| 投資法人名 | 大和ハウスリート投資法人 |
| スポンサー | 大和ハウス工業 |
| 主な投資対象 | 物流施設・居住施設・商業施設・ホテル等 |
| 保有物件数 | 231物件 |
| 取得価格総額 | 約9,139億円 |
| 物流施設比率 | 51.8% |
| 居住施設比率 | 26.8% |
| 商業施設比率 | 13.0% |
| 期末稼働率 | 99.1% |
| LTV(のれん除く) | 45.6% |
| 格付 | JCR AA(安定的)/R&I AA-(安定的) |
※物件数・取得価格総額・用途別比率・稼働率・LTVは2026年8月期末時点。格付は2026年10月19日時点の開示によります。
大和ハウスリートは、物流施設を主力とする総合型J-REITです。取得価格ベースでは、物流施設51.8%、居住施設26.8%、商業施設13.0%となっており、これら3用途でポートフォリオの91.6%を占めています。
今回の決算で際立っているのは、物件を取得して資産規模を拡大することよりも、保有資産の収益力、金利コスト、投資主還元を総合的に見直す姿勢が強まったことです。
結論と総評
今回の決算は、内部成長の好調さと、金利上昇による収益圧迫が同時に確認された決算です。
住宅の入替時賃料増減率は+16.6%と過去最高を更新し、物流施設や商業施設でも賃料増額が進みました。
賃貸NOIは前期比約16.45億円増加しています。
一方、当期DPUは3,458円から3,113円へ345円減少しました。主因は不動産売却益の減少と利益超過分配金の縮小です。
翌2027年2月期には3,460円、2027年8月期には3,650円への増配が予想されています。しかし、その増配を支える重要な要素は、複数物件の譲渡による売却益です。
また、同投資法人は2028年8月期までに政策金利が1.75%へ上昇することを前提に、巡航DPUの年率2%成長を目指しています。
注目したいのは、内部成長による年率約3.5%のプラス寄与に対し、デットコスト増加が約2.6%のマイナス寄与と想定されていることです。
したがって、今後の評価では、表面上のDPUだけでなく、売却益を除いた収益力と金利上昇への対応を重視する必要があると考えます。
今回の決算で読み取った「行間」
本レポートでは、特に次の10項目を取り上げます。詳細は第7章をご覧ください。
- 金利固定化比率89%でも、借換えに伴う金融費用の上昇は避けられない可能性
- 巡航DPU年率2%成長は、内部成長だけで成立する計画ではない
- 売却益還元を増やすほど、将来のNOIを補う必要がある
- DPU3,650円と巡航収益の成長は別の問題
- 住宅の強気の賃料改定と稼働率のトレードオフ
- BTS型物流施設の安定性より、インフレ耐性を優先する判断
- 年間200億円規模の売却戦略と含み益の持続性
- 自己投資口取得を優先する資本配分戦略の意味
- スポンサーが取得先だけでなく売却先にもなる構造
- 政策金利1.75%という計画前提を超えるリスク
1.決算サマリー
第40期・第41期の比較
| 指標 | 前期:2026年2月期 | 当期:2026年8月期 | 増減 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 32,063百万円 | 31,249百万円 | ▲814百万円 | 売却益減少が主因 |
| 営業費用 | 17,857百万円 | 16,937百万円 | ▲920百万円 | 修繕費の平準化 |
| 営業利益 | 14,205百万円 | 14,312百万円 | +107百万円 | 費用減少で小幅増益 |
| 純利益 | 12,213百万円 | 12,137百万円 | ▲76百万円 | 金融費用が増加 |
| EPU | 2,676円 | 2,673円 | ▲3円 | ほぼ横ばい |
| DPU | 3,458円 | 3,113円 | ▲345円 | 利益超過分配減少 |
| 巡航EPU相当(ラボ簡易計算) | 約2,184円 | 約2,505円 | 約+321円 | 売却益控除後は改善 |
| 自己資本比率 | 52.8% | 52.6% | ▲0.2pt | 小幅低下 |
| 有利子負債額 | 407,950百万円 | 407,950百万円 | 変化なし | 期末残高 |
| 賃貸NOI | 21,938百万円 | 23,584百万円 | +1,646百万円 | 修繕費減・賃料増 |
| NOI利回り | 4.8% | 5.1% | +0.3pt | 期中売却物件を除く |
| FFO(ラボ簡易計算) | 約15,475百万円 | 約16,895百万円 | 約+1,420百万円 | 売却益控除後改善 |
| 債務平均残存年数 | — | 3.6年 | — | 9月末時点 |
| 平均調達金利 | — | 1.03% | — | 9月末時点 |
| 固定金利比率 | — | 89.0% | — | 固定化率は高い |
| 期末稼働率 | 99.1% | 99.1% | 横ばい | 高稼働を維持 |
| 格付 | AA/AA- | AA/AA- | 変化なし | JCR/R&I |
注:百万円表示の差額は表示単位未満の端数処理により、資料記載の増減額と1百万円程度異なる場合があります。財務3指標の当期値は2026年9月30日現在。前期との同一基準比較値を今回の表では確認していないため空欄としました。
ラボ計算値の定義
巡航EPU相当=(当期純利益-不動産等売却益)÷発行済投資口数。売却益以外の一時的損益を完全には除外しておらず、会社が開示する「巡航予想DPU」とも異なります。
FFO=当期純利益+減価償却費-不動産等売却益。簡易計算であり、のれん償却やその他の調整項目を加えた包括的なFFOではありません。
NOI利回りは決算説明資料4ページの会社公表値を採用しています。
決算の評価
営業収益は約8.14億円減少しましたが、営業利益は約1.07億円増加しました。
営業収益の減少は、前期の不動産売却益22.34億円に対し、当期は7.64億円だった影響が大きくなっています。
一方、賃貸事業収益は298.29億円から304.85億円へ増加しました。
さらに修繕費が減少したことで、賃貸NOIは219.38億円から235.84億円へ改善しています。
つまり、DPUは減少したものの、不動産賃貸事業の当期収益は改善したという見方ができます。
ただし、修繕費の平準化による一時的な押し上げも含まれるため、このNOI増加幅がそのまま今後も続くとは限りません。
2.外部成長戦略
2-1.物件取得よりも資産入替の質を重視
大和ハウスリートは、大和ハウスグループの豊富な開発パイプラインを活用できる総合型REITです。
しかし、今回の説明資料では、単純な資産規模拡大よりも、インフレ環境に対応できる物件への入替が重視されています。
具体的な施策は次のとおりです。
- 長期固定賃料によって成長余地が限定的なBTS型物流施設などを厳選して売却する。
- 賃料増額余地が大きい住宅・ホテル・商業施設などを取得する。
- 売却益を投資主に還元しながら、売却資金を新規取得・負債返済・自己投資口取得に配分する。
- 年間200億円程度の物件売却を目指す。
- 取得に際しては、金利上昇を踏まえて収益性と投資主価値への寄与を慎重に判断する。
2-2.主な取得物件
MIMARU東京 池袋
ホテル|2026年9月1日取得
取得価格115.02億円、鑑定評価額172億円。想定NOI利回り6.0%、償却後5.6%。
池袋駅徒歩約5分の立地で、固定賃料と変動賃料を組み合わせた契約を採用しています。
浦和カルエ(ビックカメラ浦和西口店)
商業施設|2026年9月・2027年3月取得
取得予定価格合計95億円、鑑定評価額112億円。想定NOI利回り5.3%、償却後4.6%。
浦和駅徒歩約1分の立地で、2026年5月竣工の複合施設内に所在します。
アマネク熊本
ホテル|2026年12月取得予定
取得予定価格47.5億円、鑑定評価額53.9億円。鑑定NOI利回り5.6%。
熊本市中心部に所在する176室の宿泊特化型ホテルで、固定賃料と変動賃料を組み合わせる予定です。
取得物件の利回りは、今回売却する物流施設の鑑定上のNOI利回り4%台前半と比較すると高い水準です。
ただし、ホテルについては需要変動やオペレーターの業績が賃料収入に影響する可能性があります。
したがって、利回りの上昇だけでなく、取得後の収益変動リスクまで含めた評価が必要です。
2-3.同日公表IR:物流施設2物件の譲渡
2026年10月19日には、以下の物流施設の譲渡が発表されました。
| 項目 | Dプロジェクト鳥栖Ⅲ | DPL犬山 |
|---|---|---|
| 取得価格 | 92.0億円 | 39.4億円 |
| 譲渡予定価格 | 111.0億円 | 47.3億円 |
| 想定帳簿価額 | 80.90億円 | 35.04億円 |
| 譲渡益見込 | 29.79億円 | 12.13億円 |
| 鑑定評価額 | 111.0億円 | 47.3億円 |
| 稼働率 | 100% | 100% |
| 鑑定上のNOI | 4.92億円 | 2.00億円 |
| 譲渡価格ベースNOI利回り(ラボ計算) | 約4.43% | 約4.23% |
2物件合計では、158.3億円の売却により約41.92億円の譲渡益を見込んでいます。
いずれも売却予定価格は鑑定評価額と同額です。
取得価格や帳簿価額を大きく上回っているため、利益を実現する点では合理性のある取引と考えられます。
ただし、鑑定価格を上回る売却ではないため、不動産売買市場で特に高値売却を実現した取引とまでは言えません。
また、両物件とも稼働率100%で、一定の安定収益を生んでいました。
今回の売却は、稼働状況が悪い物件を手放すというより、将来の賃料成長余地を重視した資産入替と捉えるのが適切でしょう。
3.内部成長戦略
3-1.居住施設:入替時賃料増減率が過去最高を更新
居住施設は、今回の決算で最も強い成長が確認されたアセットの一つです。
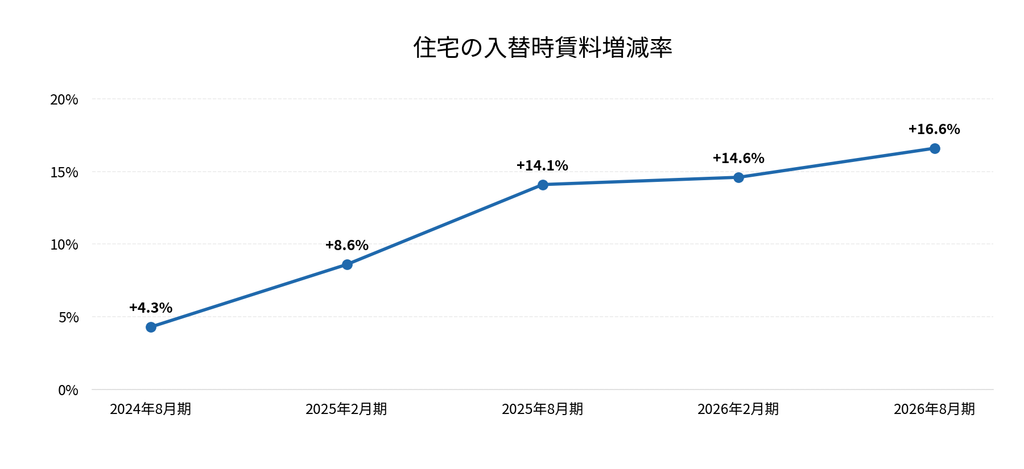
住宅の入替時賃料増減率
2024年8月期~2026年8月期
| 指標 | 2026年2月期 | 2026年8月期 |
|---|---|---|
| 入替時賃料増減率 | +14.6% | +16.6% |
| 入替時月額賃料増加額 | 1,166.6万円 | 1,327.0万円 |
| 更新時賃料増減率 | +2.0% | +2.1% |
| 更新時月額賃料増加額 | — | 551.9万円 |
| 住宅期中平均稼働率 | — | 97.0% |
入替時賃料増減率は過去最高の+16.6%となりました。
更新時も+2.1%と過去最高を更新しており、既存入居者との契約でも増賃が進んでいます。
一方、期中平均稼働率97.0%は、会社予想97.5%を0.5ポイント下回りました。
今後も強気の賃料設定を継続する方針ですが、増賃によって空室期間が長くならないかは確認しておく必要があります。
3-2.リノベーション投資の効果
住宅では、高品質なリノベーションを厳選して実施しています。
決算説明資料19ページに掲載された渋谷区・港区の事例では、賃料増減率+33~49%、ROI17.5~23.5%という成果が紹介されています。
また、200万円以上の原状回復工事について、当期の成約住戸の想定ROIは20.3%でした。
これは、適切な改修工事によって賃料増額を実現できる可能性を示しています。
ただし、投資対象の選別が重要です。
改修費用の上昇、入居者募集期間の長期化、賃料の上昇余地の縮小などによって、将来の投資効率が変化する可能性があります。
3-3.物流施設:契約内容の改善も進む
物流施設の稼働率は99.4%と高水準を維持しました。
賃料改定・契約更改による月額賃料増加額は344.3万円、増減率は+3.6%です。
特に注目したいのは、以下の取り組みです。
- BTS型物流施設で、普通借家契約から定期借家契約への切替えを実施。
- 賃料改定により+7%前後の増額を実現した事例を開示。
- CPI連動条項の導入を推進し、原則5年超の契約では導入を打診。
- 2027年2月期に契約満了を迎える対象テナントについて、5%以上の増賃を目指す。
BTS型物流施設は長期安定収益が期待できる一方、契約内容によっては賃料を引き上げにくい面があります。
そのため、今回の契約形態の見直しは、中長期的なインフレ耐性を高める取り組みとして評価できます。
ただし、すべてのテナントがCPI条項の導入や賃料増額に応じるとは限りません。
3-4.商業施設:複数の主要テナントで賃料増額
商業施設の期末稼働率は99.4%、前期比+0.2ポイントでした。
ウニクス高崎などの複数物件では、賃料増額を伴う再契約が成立しています。
決算説明資料20ページでは、主要テナントの賃料改定率として+6.3%、+13.6%、+20.0%、+26.2%の事例が示されています。
これらの賃料改定等による月額賃料増加額は790.9万円、増加率は+13.4%です。
ただし、一部には段階賃料が採用されており、増額効果が一度にすべて反映されるわけではありません。
3-5.ホテル:変動賃料は前年同期比+12.9%
ホテルの期末賃貸稼働率は100%です。
また、ホテルテナントからの変動賃料は前年同期比+12.9%でした。
訪日外国人需要などを背景としたホテル運営の好調さが、賃料収入にも寄与していると考えられます。
一方、決算後に取得したMIMARU東京 池袋など、変動賃料を組み合わせたホテルの割合が高まれば、ホテル市況の変化によってREITの収益も変動しやすくなる可能性があります。
4.財務戦略
4-1.財務基盤は安定しているが、借換えコストが上昇
2026年9月30日時点の財務指標は以下のとおりです。
| 指標 | 数値 |
|---|---|
| 有利子負債残高 | 4,069.5億円 |
| 長期負債比率 | 87.0% |
| 固定金利比率 | 89.0% |
| 平均調達金利 | 1.03% |
| 平均残存年数 | 3.6年 |
| LTV(のれん除く) | 45.6% |
| 鑑定LTV(のれん除く) | 34.4% |
| 格付 | JCR AA/R&I AA- |
固定金利比率89%という水準は、短期的な金利変動の影響を抑えるうえで強みです。
しかし、今後の問題は、低金利で調達した既存借入金が順次満期を迎えることです。
4-2.新規調達金利は3%前後
2026年9月の固定金利による借換えでは、平均約3.03%の調達金利となりました。
既存債務の平均調達金利1.03%と比較すると、大きな差があります。
また、支払利息・融資関連費用は次のように増加する予想です。
支払利息・融資関連費用の推移
単位:百万円。2027年2月期・8月期は会社予想
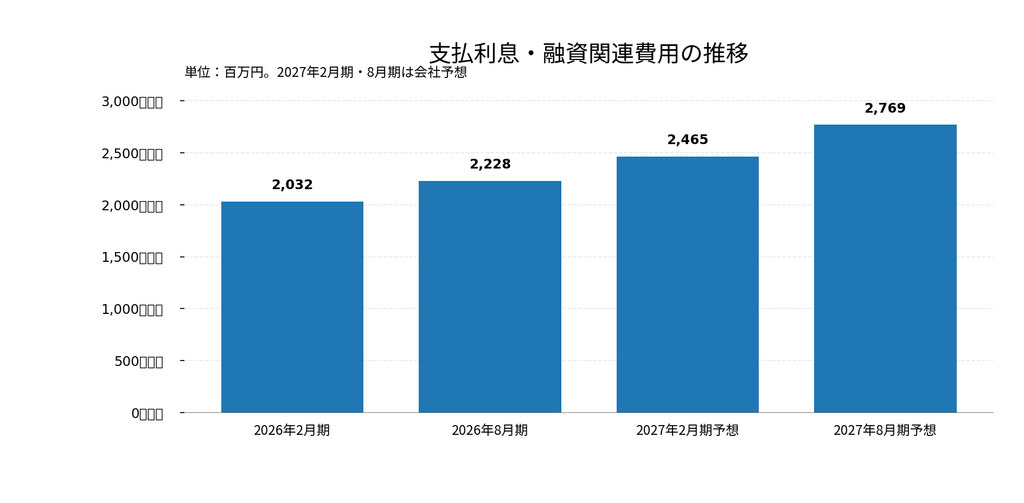
2026年2月期の20.32億円から、2027年8月期には27.69億円への増加が見込まれています。
賃料増額が進んでいても、その効果を金融費用の増加が相殺する状況です。
4-3.政策金利1.75%を前提とした中期成長目標
決算説明資料11ページでは、2028年8月期までに政策金利が1.75%へ上昇する前提が示されています。
この条件の下で、巡航予想DPUを2025年8月期の2,850円から、2028年8月期に3,025円へ引き上げる目標を掲げています。
| 巡航予想DPU成長の寄与要因 | 年率の想定 |
|---|---|
| 内部成長 | +3.5%程度 |
| デットコスト増加 | ▲2.6%程度 |
| 外部成長・自己投資口取得 | +1.1%程度 |
| 合計 | +2.0%程度 |
ここで重要なのは、政策金利1.75%が日銀の利上げ上限を意味するものではないことです。
仮に政策金利が1.75%を超えれば、資金調達環境が会社想定より厳しくなる可能性があります。
また、政策金利が1.75%で止まった場合でも、過去の低利借入金が高金利で借り換えられることによって、平均調達金利の上昇が続く可能性があります。
したがって、中期目標の達成可能性を評価する際には、政策金利の到達水準だけでなく、借換え時期、長期金利、賃料成長率を組み合わせて検証する必要があります。
4-4.自己投資口取得を優先する資本配分
2026年10月19日には、新たに10億円を上限とする自己投資口取得を発表しました。
取得可能口数は最大10,000口、発行済投資口数の0.22%に相当します。
取得期間は2026年10月20日から11月30日までで、取得した投資口は2027年2月期中に消却する予定です。
取得規模そのものは限定的ですが、決算説明資料では、自己投資口取得を資本配分の第一優先順位に位置づけています。
これは、物件取得だけでなく、既存投資主の1口当たり価値を高める手段にも重点を置く経営方針として注目できます。
ただし、自己投資口取得には手元資金を使用するため、負債返済や新規物件取得との資金配分のバランスも重要です。
5.次期・次々期業績予想
5-1.業績予想比較
| 指標 | 第41期実績 2026年8月期 | 第42期予想 2027年2月期 | 第43期予想 2027年8月期 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 31,249百万円 | 33,399百万円 | 34,171百万円 | 売却益が寄与 |
| 営業費用 | 16,937百万円 | 17,309百万円 | 17,550百万円 | 修繕費などが増加 |
| 営業利益 | 14,312百万円 | 16,089百万円 | 16,620百万円 | 増益予想 |
| 純利益 | 12,137百万円 | 13,710百万円 | 13,936百万円 | 売却益の影響大 |
| 巡航EPU相当(ラボ簡易計算) | 約2,505円 | 約2,379円 | 約2,300円 | 売却益除外後は低下 |
| DPU | 3,113円 | 3,460円 | 3,650円 | 増配予想 |
※巡航EPU相当=(当期純利益-不動産等売却益)÷4,539,845口。会社公表の巡航予想DPUとは異なる簡易指標です。また、予想は自己投資口の取得・消却を反映していません。
5-2.DPUの増加と本業利益の関係
2027年8月期のDPUは3,650円と、2026年8月期の3,113円から537円増加する見通しです。
しかし、売却益控除後の当期純利益を簡易計算すると、約2,505円から約2,300円へ低下する計算になります。
また、利益超過分配も当期の439円から580円へ増加する予想です。
ここには、売却益の増加、金融費用の増加、修繕費の増加、取得・売却に伴う賃貸事業収益の変化などが関係しています。
したがって、DPUは増加する一方で、売却益除外後の会計利益は短期的に伸び悩む可能性があると整理できます。
なお、会社が目標とする巡航予想DPUは、のれん償却対応の利益超過分配等を含む独自の考え方に基づいています。上表の巡航EPU相当だけをもって、中期的な巡航DPU目標が達成できないと判断することは適切ではありません。
5-3.賃貸NOIはやや減少する予想
| 指標 | 第41期実績 | 第42期予想 | 第43期予想 |
|---|---|---|---|
| 賃貸NOI | 23,584百万円 | 23,209百万円 | 23,166百万円 |
| 不動産等売却益 | 764百万円 | 2,910百万円 | 3,497百万円 |
| 金融費用 | 2,228百万円 | 2,465百万円 | 2,769百万円 |
| CAPEX | 1,417百万円 | 1,570百万円 | 1,750百万円 |
賃貸NOIは2027年8月期に231.66億円となり、当期から約4.18億円減少する見込みです。
一方、不動産売却益は大幅に増加する予定です。
これは資産入替を進める過程で、短期的に売却益がDPUを押し上げる一方、賃貸事業の利益が一時的に弱含む構造として理解できます。
今後は新規取得物件の収益寄与や既存物件の増賃によって、NOIが再び増加するかが重要です。
6.その他注目すべき点
① ポジティブ:豊富な含み益が資産入替を支える
2026年8月期末の含み益は2,906.65億円で、前期から約91億円増加しました。
これはポートフォリオの帳簿価額に対する鑑定評価額の上昇を示すもので、売却益の実現余地や財務面の余力につながります。
一方、含み益は実際の売却利益を保証するものではありません。
今後の売却がどの程度鑑定価格に近い水準で成立するかを確認する必要があります。
② ポジティブ:住宅の賃料成長は強い
入替時+16.6%、更新時+2.1%という住宅の賃料増額実績は、内部成長の重要な成果です。
特に更新時賃料の上昇は、既存入居者から得られる収益の底上げにつながるため、継続性という観点から注目できます。
ただし、強気の賃料設定によって空室期間が長期化する可能性には注意が必要です。
③ ネガティブ:金融費用の増加が継続する見込み
既存債務の平均調達金利1.03%に対し、足元の固定金利借換えは3%前後となっています。
固定金利比率89%は短期的な安定性を確保するうえで強みですが、満期を迎える債務の借換えコストまでは抑えられません。
財務費用が収益成長をどの程度相殺するかは、今後も重要な確認事項です。
④ 中立:自己投資口取得は評価できるが、規模は限定的
今回の自己投資口取得上限は10億円、発行済投資口数の0.22%です。
資本効率を重視する姿勢は評価できますが、今回分だけでDPUを大幅に押し上げる効果は期待しにくいでしょう。
今後、投資口価格、NAV倍率、LTVの水準に応じてどのような資本配分を選択するかが注目されます。
⑤ 中立~警戒:売却益還元の拡大と巡航収益の成長
同投資法人は2028年8月期までの成長目標期間に、売却益還元と自己投資口取得を合わせて300億円以上の総還元を目指しています。
投資主還元の強化として評価できる一方、売却した不動産からの収益は失われます。
短期的なDPU上昇だけでなく、資産入替後の巡航収益が増加するかを確認する必要があります。
7.専門家による「行間」の読解
行間①:金利固定化比率89%でも、本質的な金利上昇リスクは残る
固定金利比率が高いことは、金利上昇への一定の耐性を示します。
しかし、平均残存年数は3.6年であり、満期を迎える債務は順次借り換えられます。
既存借入金利と新規借換金利に大きな差が生じている現在、金融費用の増加は段階的に表面化する可能性があります。
当ラボの見解:
今後は固定金利比率だけでなく、平均調達金利の上昇速度と借換予定額を重視すべきです。
行間②:巡航DPU年率2%成長は、内部成長だけでは達成しにくい
会社は年率+3.5%程度の内部成長寄与を想定していますが、デットコスト増加が約2.6%を相殺すると見込んでいます。
その結果、外部成長と自己投資口取得による約1.1%の寄与を加えて、年率2%の巡航DPU成長を目指す構造です。
当ラボの見解:
成長目標には一定の合理性がありますが、内部成長、金融費用、資本配分施策のいずれかが想定を下回れば、目標達成は難しくなります。
特に金利上昇と賃料成長の鈍化が同時に生じる場合には注意が必要です。
行間③:年間200億円規模の売却を進めるほど、失われるNOIも重要になる
今回売却を発表したDプロジェクト鳥栖ⅢとDPL犬山の鑑定上の年間NOI合計は6.92億円です。
売却すれば、それらの物件から得られる賃料収入はなくなります。
一方、売却代金158.3億円を活用すれば、負債返済や新規取得による効果を期待できます。
仮に全額を年率3%の債務返済に充当すれば、年間約4.75億円の金融費用削減に相当します。
ただし、これは資金の全額返済を仮定した簡易計算であり、実際の資金配分が決定されたものではありません。
当ラボの見解:
今後の資産売却は、売却益の大きさだけでは評価できません。
売却によるNOI減少と、負債返済・新規取得・自己投資口取得による効果を比較する必要があります。
行間④:DPU3,650円のうち、どれだけが持続的な収益なのか
2027年8月期予想DPU3,650円には、売却益による上乗せ相当額598円が含まれています。
単純に差し引くと3,052円ですが、この金額には利益超過分配などが含まれているため、そのまま巡航EPUとは呼べません。
当ラボの見解:
DPUの評価では、売却益、会計上の当期純利益、利益超過分配を分けて確認すべきです。
分配金の増加が、持続的な利益成長によるものか、資産売却等による一時的なものかを区別することが重要です。
行間⑤:住宅の強気な増賃は、稼働率とのバランスが重要
住宅の入替時賃料増減率は+16.6%と高い水準ですが、期中平均稼働率は当初予想を下回りました。
賃料設定を引き上げれば、入居者募集に時間がかかる場合があります。
当ラボの見解:
今後は賃料増額率だけでなく、空室期間、入替戸数、リーシング費用を合わせて評価したいところです。
行間⑥:BTS型物流施設の売却は、収益の安定性よりも成長余地を重視する判断
BTS型物流施設は一般的に長期契約による安定性が期待されます。
しかし、長期固定賃料契約はインフレ環境で賃料を引き上げにくい場合があります。
今回売却する2物件はいずれも稼働率100%であり、空室を理由とした売却ではありません。
当ラボの見解:
今回の譲渡は、従来の安定収益を重視する姿勢から、将来の賃料成長力をより重視する方向への転換と捉えられます。
行間⑦:含み益2,906億円は大きいが、売却を続ければ構成が変わる
含み益は資産売却を進めるうえで重要な財務資源です。
ただし、含み益のある物件を売却すれば、その物件に対応する含み益は保有資産から減少します。
新たな含み益が生まれるかどうかは、取得物件の価格と将来の収益力によって異なります。
当ラボの見解:
含み益総額だけでなく、残存ポートフォリオの含み益率、鑑定評価の変化、売却後のNOIを継続して確認する必要があります。
行間⑧:自己投資口取得の優先順位が上がったことの意味
会社は自己投資口取得を資本配分の第一優先順位に位置づけています。
これは、新規物件の取得が常に最良の資金使途とは限らないという経営判断を反映している可能性があります。
金利上昇によって物件取得の採算が厳しくなる一方、投資口価格がNAVを下回る場合には、自己投資口取得の合理性が高まることがあります。
当ラボの見解:
自己投資口取得を行うこと自体ではなく、取得時のNAV倍率、LTV、他の資金使途との比較が重要です。
今回の10億円は規模が限定的であるため、今後の資本配分方針の継続性に注目したいと思います。
行間⑨:スポンサーが資産入替の買い手にもなっている
今回のDPL犬山の譲渡先はスポンサーである大和ハウス工業です。
Dプロジェクト鳥栖Ⅲの譲渡先も、大和ハウス工業が出資を予定する合同会社です。
スポンサーが資産を引き受ける仕組みには、売却の実行可能性を高めるメリットがあります。
一方、スポンサーとの取引では、取得・売却価格の妥当性や利益相反管理が重要となります。
今回のIRでは必要な審議・決議を経ていることが明記されており、譲渡価格も鑑定評価額と同額です。
当ラボの見解:
公開資料から問題のある取引と判断できる事実は確認できません。
ただし、スポンサーへの売却が増える場合には、価格妥当性と取引条件を継続して確認する必要があります。
行間⑩:政策金利1.75%を超える場合だけがリスクではない
大和ハウスリートの中期成長計画は、2028年8月期までに政策金利が1.75%へ上昇する前提です。
しかし、政策金利がその水準を超える可能性もあれば、1.75%で止まっても借換えコストが上昇し続ける可能性もあります。
さらに、金融引締めや景気減速によって、住宅・物流・商業施設の賃料成長が鈍化する場合も考えられます。
つまり、金利上昇リスクは金融費用だけに限定されません。
当ラボの見解:
最も注意したいのは、金利コストの増加と内部成長の減速が同時に起こるケースです。
金利コストが想定より増加しても、賃料収入が十分に増えれば吸収できる可能性があります。
しかし、賃料成長まで鈍化すれば、巡航DPUの年率2%成長目標を維持することは難しくなるでしょう。
今後は政策金利の水準だけでなく、平均調達金利、賃貸NOI、賃料改定率を組み合わせて検証する必要があります。
8.免責事項
本記事は、公開資料に基づく情報提供を目的としており、特定銘柄の推奨を目的としたものや、投資勧誘、助言を行うものではありません。
情報の正確性について:
本記事の作成には生成AIを活用しています。生成AIは、資料の読み取り、要約、比較、計算補助、文章作成等に利用していますが、内容に誤認、計算ミス、資料の読み違い、文脈の取り違え、情報の欠落等が含まれる可能性があります。また、生成AIの出力は必ずしも最新情報を反映しているとは限らず、公開資料の記載内容を完全に再現するものでもありません。投資検討の際は、本記事のみを根拠とせず、必ず投資法人が発行する決算短信、決算説明資料、適時開示、有価証券報告書等の一次資料をご確認ください。
推論・見解について:
本記事には、公開資料に基づく事実に加えて、当ラボによる推論、解釈、仮説、簡易計算等が含まれる場合があります。これらは将来の業績、分配金、投資口価格、不動産価格等を保証するものではありません。
自己責任の原則:
投資に関する最終決定は、読者ご自身の判断と責任において行ってください。本記事の利用により生じたいかなる損害についても、作成者は一切の責任を負いかねます。
コメント