
作成日:2026年9月21日
データソース:
三井不動産ロジスティクスパーク投資法人 第20期(2026年7月期)決算短信
三井不動産ロジスティクスパーク投資法人 第20期(2026年7月期)決算説明資料
三井不動産ロジ 第20期 データブック
投資法人の特徴
三井不動産ロジスティクスパーク投資法人は、先進的物流施設を中心に投資するJ-REITです。2024年11月のアドバンス・ロジスティクス投資法人との合併を経て、三井不動産と伊藤忠グループのダブルスポンサー体制となりました。第20期末時点では49物件、取得価格総額5,725億円を保有しています。
従来の大型物流施設だけでなく、研究開発施設やラボ等を含むインダストリアル不動産、新たな物流需要が見込まれる半導体産業集積地などにも投資領域を広げています。物流施設需要は堅調で、首都圏では新規供給の減少に伴う需給改善も見られる一方、金利上昇はJ-REIT全体の財務コストと投資口価格の双方に重くのしかかる環境となっています。
結論と総評
第20期を一言で表すなら、
「表面上は大幅減益だが、本業はかなり強い。問題は、その利益成長をこれから金利上昇がどこまで削るか」
という決算です。
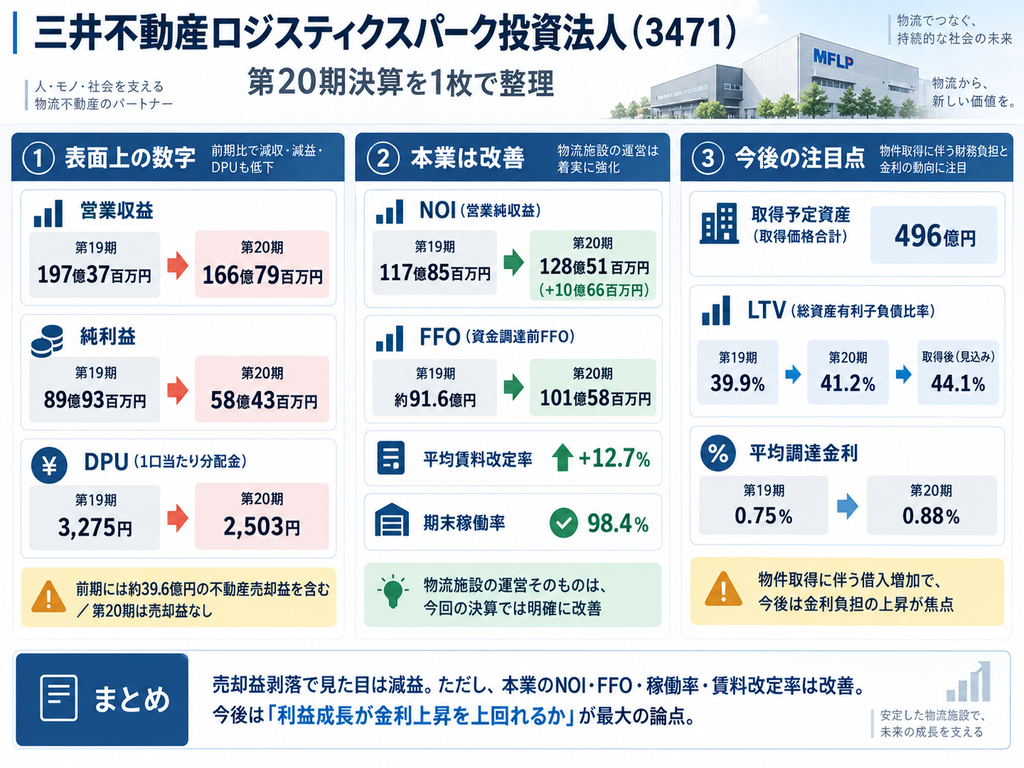
営業収益は197億37百万円から166億79百万円、純利益は89億93百万円から58億43百万円、DPUは3,275円から2,503円へ減少しました。しかし前期には約39.6億円の不動産売却益が含まれており、第20期には売却益がありません。賃貸事業そのものを見ると、NOIは117億85百万円から128億51百万円へ10億66百万円増加し、FFOも約91.6億円から101億58百万円へ増加しています。
また、契約更改区画の平均賃料改定率は+12.7%まで上昇し、期末稼働率も98.4%まで回復しました。物流施設の運営そのものは、少なくとも今回の決算では明確に改善しています。
一方、今後496億円の物件取得を進める過程で有利子負債は増加し、LTVは第20期末39.9%から第21期41.2%、第22期44.1%まで上昇する想定です。平均調達金利も第19期0.75%から第20期0.88%へ上昇しており、経営陣自身も「金利コストの増加が見込まれる当面の間」と明記しています。
そして第21期・第22期のDPU2,620円は、本業利益だけで自然に生み出される数字ではありません。MFLP横浜大黒の売却益と、合併によって積み上がった内部留保を組み合わせることで実現する計画です。
したがって、今後見るべき数字は単純なDPUよりも、
「売却益・内部留保を除いた利益が、金利上昇を上回って伸びているか」
です。
今回の「行間」
- DPU2,620円の「2期前倒し」は、巡航利益だけで達成するわけではない
- 約198億円の内部留保は、金利上昇局面を乗り切るための時間を買う役割を果たしている
- 金利上昇への対抗策は固定化一辺倒ではなく、変動金利も意図的に活用
- LTV39.9%という低さは「守るため」だけではなく、今後の外部成長で使うための余力
- 新規取得資産は既存ポートフォリオより利回りが低く、外部成長の難易度は上がっている
- 物流REITから「物流+産業不動産」へ投資領域を広げつつある
- 「物流供給減少→空室率低下→賃料上昇」の市場シナリオが今後の成長戦略の重要な前提
- J-REIT市場全体の要求利回り上昇により、業績改善だけでは投資口価格を支えにくい環境になっている
詳細は本文で検証します。
1.決算サマリー
第19期・第20期比較
| 指標 | 前期:2026年1月期 | 当期:2026年7月期 | 増減 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 19,737百万円 | 16,679百万円 | ▲3,058百万円 | 前期売却益39.6億円の剥落が主因 |
| 営業費用 | 10,006百万円 | 9,920百万円 | ▲86百万円 | 概ね横ばい |
| 営業利益 | 9,731百万円 | 6,759百万円 | ▲2,972百万円 | 売却益剥落で大幅減 |
| 純利益 | 8,993百万円 | 5,843百万円 | ▲3,150百万円 | 同上 |
| EPU | 2,793円 | 1,815円 | ▲978円 | 売却益剥落が大きい |
| DPU | 3,275円 | 2,503円 | ▲772円 | 内部留保取崩しでEPUを上回る |
| 巡航EPU相当 | 約1,564円 | 約1,815円 | 約+251円 | ラボ簡易計算。売却益控除後 |
| 自己資本比率 | 58.5% | 57.1% | ▲1.4pt | 借入増加で低下 |
| 有利子負債額 | 210,250百万円 | 222,250百万円 | +12,000百万円 | 物件取得に伴い増加 |
| 賃貸NOI | 11,785百万円 | 12,851百万円 | +1,066百万円 | 本業は明確に改善 |
| NOI利回り | 資料上同定義の比較値未確認 | 4.5% | ― | 第20期末ポートフォリオ平均 |
| FFO | 約9,160百万円 | 10,158百万円 | +998百万円 | 売却益を除くCFは改善 |
| 債務平均残存年数 | 資料上前期値未確認 | 4.1年 | ― | 返済期日は分散 |
| 平均調達金利 | 0.75% | 0.88% | +0.13pt | 金利上昇が顕在化 |
| 固定債務比率 | 88.3% | 86.0% | ▲2.3pt | 変動金利を意図的に活用 |
| 期末稼働率 | 96.4% | 98.4% | +2.0pt | リーシング改善 |
| 格付 | JCR AA | JCR AA | 変わらず | 見通し「安定的」 |
営業収益、営業費用、営業利益、純利益の比較は決算説明資料にも整理されています。 また、決算短信では自己資本比率が58.5%から57.1%へ低下していることが確認できます。
※巡航EPU相当は当ラボの簡易計算です。
前期は「(当期純利益8,993百万円-不動産売却益3,957百万円)÷3,219,699口≒1,564円」。当期は売却益がないためEPU1,815円をそのまま巡航EPU相当として扱いました。新規取得物件の稼働期間差や一時的収支等を調整した厳密な巡航EPUではありません。
※FFOは投資法人定義で「当期純利益+減価償却費等-不動産売却損益」です。
決算サマリー所見
第20期は、見た目だけなら「大幅減益」です。しかし、前期は39.6億円の売却益を含んでいました。
賃貸事業収益は157億80百万円から166億79百万円へ8億99百万円増加、NOIは約9%増加しています。また、物件取得による増収915百万円、既存物件賃料収入の増加497百万円が寄与しています。一方、営業外費用では物件取得に伴う支払利息が100百万円、その他支払利息が74百万円増えています。
つまり今回の決算は、
「賃貸事業は伸びた。しかし、その利益成長を今後は金利コストと競争させなければならない」
という形です。
2.外部成長戦略
MFLPは第21期・第22期にかけて、合計4物件、496億円の取得を予定しています。
- on-L旭志伊坂:22億円
- MFLPつくばみらい追加取得:139.2億円
- MFLP一宮:190億円
- MFIP海老名&forest:144.9億円
一方、IPO時から保有してきたMFLP横浜大黒の50%持分を、第21期30%、第22期20%に分けて売却します。売却価格総額は119億円、売却益は約23.8億円を予定しています。
取得予定4物件の平均築年数は0.9年と非常に若く、ポートフォリオの若返りにつながります。しかし平均巡航NOI利回りは4.1%、償却後2.6%です。
第20期末ポートフォリオの巡航NOI利回り4.5%、償却後3.0%と比べると、取得資産の収益性はやや低い水準です。
これは必ずしも悪い取得という意味ではありません。築浅化、成長地域への投資、将来的な賃料上昇、資産分散といった効果を含めて判断する必要があります。
特にon-L旭志伊坂は熊本の半導体産業集積地域に立地し、JASM(TSMC)、東京エレクトロン九州、ソニーセミコンダクタなどの設備投資を背景とした需要を狙っています。取得予定価格22億円に対し、巡航NOI利回り4.4%、償却後3.5%と今回の4物件では比較的高い利回りです。
またMFIP海老名&forestは、単なる物流施設ではありません。建物の約半分がオフィス・研究施設・ラボ等で構成され、物流REITから産業不動産領域へ拡大する象徴的な物件です。
3.内部成長戦略
今回、最も強かったのは内部成長です。
第20期の契約更改区画における平均賃料改定率は**+12.7%**。
過去を見ると、
- 第18期:+5.4%
- 第19期:+6.8%
- 第20期:+12.7%
と加速しています。
さらに空室物件のリーシングが進み、期末稼働率は第19期96.4%から第20期98.4%へ上昇しました。第21期末は100%、第22期末98.8%を見込んでいます。
ただし、第21期の賃料改定率予想は5~6%です。
したがって、第20期の+12.7%をそのまま将来へ延長して考えるのは避けるべきでしょう。むしろ重要なのは、5~6%程度の増賃を今後も継続できるかです。
さらに今後は、
- 段階賃料契約
- CPI連動条項
- 空調設備
- 非常用発電機
- テナントニーズに沿った戦略的CAPEX
などを活用し、インフレを賃料へ反映しやすい契約構造への転換を進めます。
説明資料では、インフレを捉えた賃料上昇が可能な契約の比率を93.4%としています。
物流施設では住宅のように頻繁な入退去があるわけではなく、賃貸借期間も長いため、インフレをどこまで賃料へ反映できるかが重要です。その意味で、MFLPは契約構造そのものを変えようとしている点が注目されます。
4.財務戦略
第20期末の主な財務指標は、
- 有利子負債:2,222億円
- 簿価LTV:39.9%
- 平均調達金利:0.88%
- 平均調達期間:8.2年
- 平均残存調達年数:4.1年
- 長期固定金利比率:86.0%
- LTV50%までの取得余力:約1,130億円
です。
表面上の財務余力は十分あります。
ただし、今後の物件取得を前提に、
- 第20期:39.9%
- 第21期:41.2%
- 第22期:44.1%
へLTVが上昇します。第22期末有利子負債は2,638億円を想定しています。
つまり、現在の低LTVは「そのまま温存する安全余力」ではなく、これから外部成長に使う余力でもあります。
もう一つ注目したいのが、変動金利の活用です。
一般的には金利上昇局面では固定比率を高めた方が安心に見えます。しかしMFLPは「変動金利の活用による支払利息の抑制」を明確に掲げています。第19期の固定比率88.3%から第20期86.0%へ低下しています。
これは、
現在の高い固定金利で長期間ロックするより、ある程度変動金利を利用した方が合理的
との判断がある可能性があります。
ただし、今後も利上げが続けば、この判断は金利感応度を高める方向にも作用します。
5.次期・次々期業績予想
業績予想比較
| 指標 | 当期:第20期 | 次期:第21期予想 | 次々期:第22期予想 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 16,679百万円 | 18,665百万円 | 19,277百万円 | 取得+売却益で増収 |
| 営業費用 | 9,920百万円 | 10,554百万円 | 11,114百万円 | 物件増加・修繕費増 |
| 営業利益 | 6,759百万円 | 8,111百万円 | 8,163百万円 | 売却益寄与 |
| 純利益 | 5,843百万円 | 7,005百万円 | 6,479百万円 | 第22期は金利負担等で減益 |
| 巡航EPU相当 | 約1,815円 | 約1,736円 | 約1,714円 | ラボ簡易計算。売却益控除 |
| DPU | 2,503円 | 2,620円 | 2,620円 | 売却益・内部留保を活用 |
第21期は営業収益186億65百万円、純利益70億5百万円、第22期は営業収益192億77百万円、純利益64億79百万円を予想しています。DPUはいずれも2,620円です。
ただし、売却益は第21期14億15百万円、第22期9億61百万円を想定しています。
そのため、当ラボでは参考として売却益を控除した簡易EPUを計算しました。
- 第21期:約1,736円
- 第22期:約1,714円
これは「巡航EPUの厳密な会社予想」ではなく、純利益から売却益のみを単純控除した参考値です。
さらにDPUには内部留保の取崩しも入ります。第21期は14.30億円、第22期は19.55億円の一時差異等調整積立金を取り崩す前提です。
ここはかなり重要です。
DPU2,620円は安定していますが、本業利益だけで2,620円を稼ぐ計画ではありません。
6.その他注目すべき点
1.【ポジティブ】NOI・FFOがともに増加
第20期はNOI128億51百万円、前期比+10億66百万円。FFO101億58百万円、前期比+9億98百万円となりました。
売却益を除いたキャッシュ創出力は改善しています。
2.【ポジティブ】含み益1,112億円
第20期末の鑑定評価額は6,466億円、含み益は1,112億円です。
含み益は売却益創出、LTV管理、資産入替の原資となるため、財務・分配政策の自由度を支える大きな武器です。
3.【ポジティブ】内部留保198億円
第20期分配後の内部留保は198億円、1口当たり6,149円あります。
金利上昇が利益を圧迫する局面でも、DPUを急激に落とさず、内部成長が追いつくまでの時間を確保できます。
4.【ネガティブ】金利コスト上昇がはっきり見えてきた
支払利息は第19期7億31百万円から第20期9億5百万円へ増加しました。
さらに第21期の支払利息・融資関連費用は11.30億円、第22期は16.95億円を想定しています。
物件取得によるNOI増加と金利増加をセットで確認する必要があります。
5.【中立】物流市況は改善シナリオ
説明資料では、建築費上昇等を背景に2027年の首都圏物流施設の新規供給量が2023年ピーク時の約3割まで減少する見込みとしています。一方、3PL・EC・製造業需要は堅調で、空室率は低下基調を想定しています。
このシナリオが実現すれば賃料上昇には追い風です。
一方、これは将来予想であり、物流需要の減速、新規供給計画の変更などによって変化する可能性があります。
7.専門家による「行間」の読解
1.「DPU目標2期前倒し」は、巡航利益だけによる達成ではない
資料では第23期DPU目標2,620円を2期前倒しすると強調されています。
ただし、第21期EPU予想は2,175円、第22期は2,012円です。
そこに横浜大黒の売却益と内部留保取崩しを加えてDPU2,620円を作ります。
したがって、
「DPU目標の達成」と「本業利益の成長」は別々に見る必要があります。
2.内部留保は「分配原資」であると同時に「時間を買う装置」
第20期純利益は58.43億円ですが、分配総額は80.59億円。約22.15億円の内部留保を取り崩しています。
本業利益が金利上昇で一時的に伸び悩んでも、198億円の内部留保によってDPUを滑らかにできます。
一方で内部留保は無限ではありません。
次回以降は、
内部留保残高が減る速度と、巡航利益が伸びる速度
の比較が重要になります。
3.MFLPは「金利上昇を固定化だけで防御する」戦略ではない
固定金利比率は88.3%から86.0%へ低下しています。
経営側はむしろ「変動金利の活用」を掲げています。
つまりMFLPは、
固定化で完全防御するより、低い変動金利も利用しながら賃料成長・資産入替・外部成長で金利上昇を吸収する
戦略と考えられます。
成功すれば効率的ですが、政策金利が想定以上に上昇した場合は、変動比率の存在が裏目に出る可能性があります。
4.LTV39.9%という数字は、今後かなり変わる
現時点だけなら財務余力は非常に大きく見えます。
しかし第22期にはLTV44.1%を見込みます。
したがって次回決算で「MFLPはLTV40%以下だから安心」と見るのは適切ではありません。
現在は、
「低LTVを維持しているREIT」というより「低LTVを使って成長する局面に入ったREIT」
です。
5.新規取得資産は、収益性より成長性を買っている側面が強い
取得予定4物件の平均巡航NOI利回りは4.1%、償却後2.6%。
第20期末ポートフォリオの4.5%、償却後3.0%より低い水準です。
金利が下がる局面なら多少低い取得利回りでも問題になりにくいのですが、金利上昇局面では、取得利回りと調達コストとの差が狭くなります。
したがって、新規物件については単純な取得規模ではなく、
「取得後の賃料成長によって低い取得利回りを補えるか」
を確認する必要があります。
6.「物流REIT」から少しずつ性格が変わっている
MFIP海老名&forestでは、約半分がオフィス・研究施設・ラボ等です。
熊本では半導体産業集積地へ投資します。
スポンサー側も冷凍冷蔵倉庫、データセンター、研究施設等への投資領域拡大を示しています。
これは長期的には成長機会を広げる施策ですが、従来の物流施設とは異なる需要構造やテナントリスクも持ち込みます。
「物流だから安定」と一括りにするのではなく、アセットタイプ別の収益性を追う必要があります。
7.物流市況改善への期待が、内部成長戦略の大きな前提
MFLPの戦略は、
供給減少 → 空室率低下 → 市場賃料上昇 → 契約更改時の増賃
という流れを想定しています。
第20期の+12.7%は非常に強い数字ですが、第21期予想は5~6%です。
したがって、今後は、
- 首都圏物流空室率
- 契約更改率
- 増額率
- 空室期間
- 稼働率
をセットで確認する必要があります。
8.J-REIT市場全体の金利再評価は、MFLPの業績とは別問題
足元の東証REIT指数は週足の支持線を下抜け、13週・26週移動平均線も下向きです。
ここで重要なのは、MFLPの不動産運営が悪いから投資口価格が下がるとは限らないことです。
J-REIT市場では、
長期金利上昇 → 投資家の要求利回り上昇 → NAV倍率低下
というバリュエーション調整が起こり得ます。
MFLPが賃料を5%、10%上げても、市場全体が「もっと高い利回りが必要」と判断すれば、投資口価格は上がらない可能性があります。
このため今後のMFLPを見る際には、
「利益成長が金利コストを上回るか」
だけでなく、
「その利益成長が、J-REIT市場の要求利回り上昇を補えるほど強いか」
まで考える必要がありそうです。
8.免責事項
本記事は、公開資料に基づく情報提供を目的としており、特定銘柄の推奨を目的としたものや、投資勧誘、助言を行うものではありません。
情報の正確性について:
本記事の作成には生成AIを活用しています。生成AIは、資料の読み取り、要約、比較、計算補助、文章作成等に利用していますが、内容に誤認、計算ミス、資料の読み違い、文脈の取り違え、情報の欠落等が含まれる可能性があります。また、生成AIの出力は必ずしも最新情報を反映しているとは限らず、公開資料の記載内容を完全に再現するものでもありません。投資検討の際は、本記事のみを根拠とせず、必ず投資法人が発行する決算短信、決算説明資料、適時開示、有価証券報告書等の一次資料をご確認ください。
推論・見解について:
本記事には、公開資料に基づく事実に加えて、当ラボによる推論、解釈、仮説、簡易計算等が含まれる場合があります。これらは将来の業績、分配金、投資口価格、不動産価格等を保証するものではありません。
自己責任の原則:
投資に関する最終決定は、読者ご自身の判断と責任において行ってください。本記事の利用により生じたいかなる損害についても、作成者は一切の責任を負いかねます。
コメント