
作成日付:2026年8月30日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
J-REIT研究ラボでは、有価証券報告書を主な資料として、各投資法人の現在地を確認しています。
決算説明資料だけを見ると、どうしても今後の成長戦略やポジティブな材料が目立ちやすくなります。一方、有価証券報告書には、借入金の詳細、個別物件の稼働状況、資産価値、修繕費、契約上の制約など、投資法人の実態を考えるうえで重要な情報が多く含まれています。
今回は阪急阪神リート投資法人の第42期有価証券報告書と決算説明資料、さらに有報提出日に公表された借入IRまで確認しました。
今回の大きなテーマは、
「賃料上昇による内部成長が、金利上昇による負担増をどこまで吸収できるか」
です。
この銘柄はどんなJ-REIT?
阪急阪神リート投資法人は、阪急阪神グループをスポンサーとするJ-REITです。
- 証券コード:8977
- スポンサー:阪急阪神不動産
- 主な投資対象:商業施設、オフィス等
- 重点投資地域:関西圏
- 保有物件数:38物件(第42期末)
- 取得価格総額:約1,792億円
- 関西圏比率:約83%
- 商業用途比率:約84%
- 総資産:約1,829億円
- 有利子負債:868億円
- JCR格付:AA-
- R&I格付:A+
関西圏、特に阪急・阪神沿線との結び付きが非常に強いポートフォリオです。阪急西宮ガーデンズ、HEPファイブ、阪急電鉄本社ビル、グランフロント大阪など、スポンサーグループとの関係が深い物件も多く保有しています。
地域集中は一般にはリスク要因になりますが、阪急阪神リートの場合、スポンサーが最も強みを持つ地域へ集中しているとも考えられます。
直近決算期の指標確認
第42期と前期を比較します。
| 指標 | 第41期 | 第42期 |
|---|---|---|
| 総資産 | 約1,832億円 | 約1,829億円 |
| 純資産 | 約870億円 | 約870億円 |
| DPU | 3,389円 | 3,300円 |
| EPU | 3,392円 | 3,288円 |
| 巡航EPU(ラボ暫定推計) | ― | 約3,288円程度 |
| 総資産LTV | 47.4% | 47.5% |
| 鑑定ベースLTV | 39.9% | 39.8% |
| 賃貸NOI | 43.64億円 | 44.10億円 |
| 平均NOI利回り | 4.9%程度 | 5.0% |
| FFO | 33.30億円 | 33.53億円 |
| 平均借入コスト | 0.90% | 0.98% |
| 固定比率 | 82.1% | 83.6% |
| 平均残存年数 | 4.2年 | 4.2年 |
表面上はDPUが3,389円から3,300円へ減少しました。
しかしNOIは43.64億円から44.10億円、FFOも33.30億円から33.53億円へ増えています。
賃貸事業利益も33.11億円から33.44億円へ増加しており、保有不動産そのものの収益力が大きく悪化した決算とは言いにくい内容です。
【グラフ挿入候補①:DPU・巡航EPU・NOIの推移】
DPUを青系棒グラフ、巡航EPUを赤系折れ線、NOIをオレンジ系折れ線などで示すと、「減配でも本業は弱くない」という今回の特徴が伝わりやすくなりそうです。
注目ポイント① 本業よりも「金利」が利益を圧迫し始めた
今回最も注目したいのは財務コストです。
第42期は、
- 支払利息:3億52百万円 → 3億71百万円
- 投資法人債利息:22百万円 → 43百万円
- 営業外費用:4億18百万円 → 4億64百万円
へ増加しました。
営業利益の減少は前期比約28百万円でしたが、経常利益は約72百万円減少しています。
つまり、不動産運営段階よりも、その後の金融費用で利益が削られています。
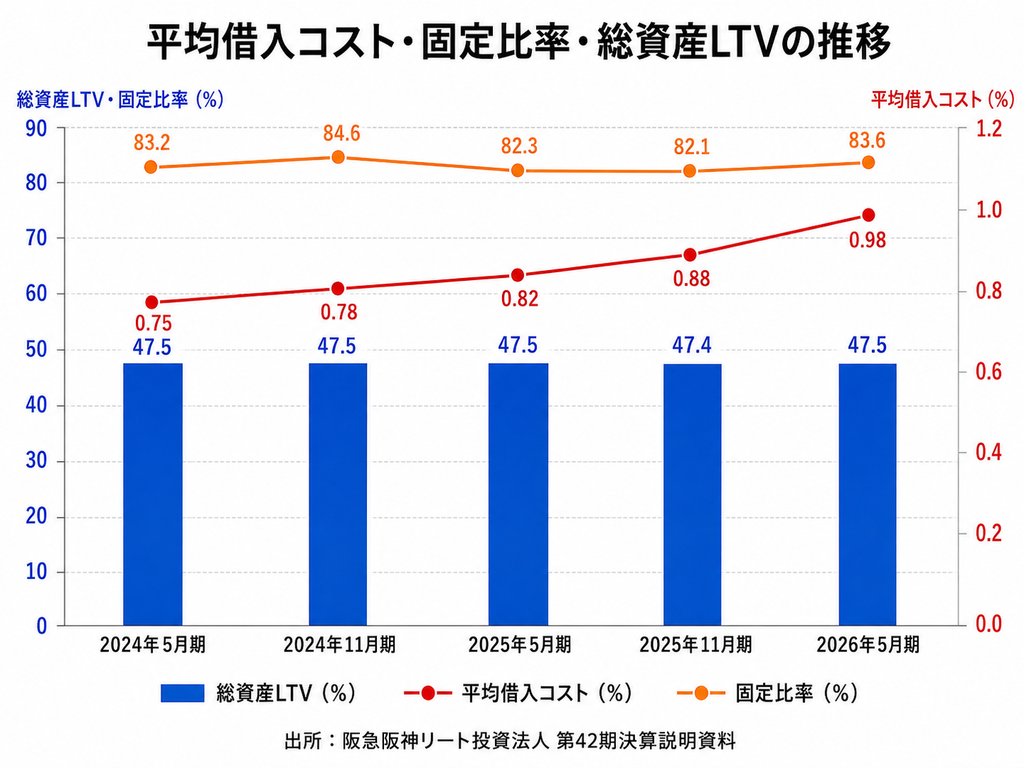
決算説明資料でも平均借入コストは0.90%から0.98%へ上昇しています。さらに運用会社は、2026年下期に0.25%の追加利上げを想定しています。
一方、固定比率は83.6%で、平均残存年数は4.2年です。
急激にすべての借入金利が上昇するわけではありませんが、低金利時代に調達した借入が満期を迎えるたびに、平均調達コストが徐々に上がる可能性があります。
注目ポイント② 賃料は実際に上げられている
一方で、金利上昇に対抗する内部成長も進んでいます。
地域密着型商業施設では契約更改や賃料改定による増額が実現しており、説明資料では分配金への寄与として、
- 丸太町:約+13円
- 堺北花田:約+40円
- 小野原、豊中豊南、五条西小路:約+66円
などを示しています。
阪急阪神リートは長期固定賃料の底地物件を多く保有しています。
固定賃料というと内部成長が起こりにくい印象もありますが、契約更改や賃料改定の機会を使い、少しずつ賃料を引き上げています。
現在のインフレ環境では、物価上昇が賃料上昇を促す一方、同じ物価上昇が金利上昇にもつながっています。
そのため今後は、
「賃料が上がったか」だけでなく、「賃料上昇が金利負担増を上回れたか」
を見る必要がありそうです。
注目ポイント③ 約473億円の含み益
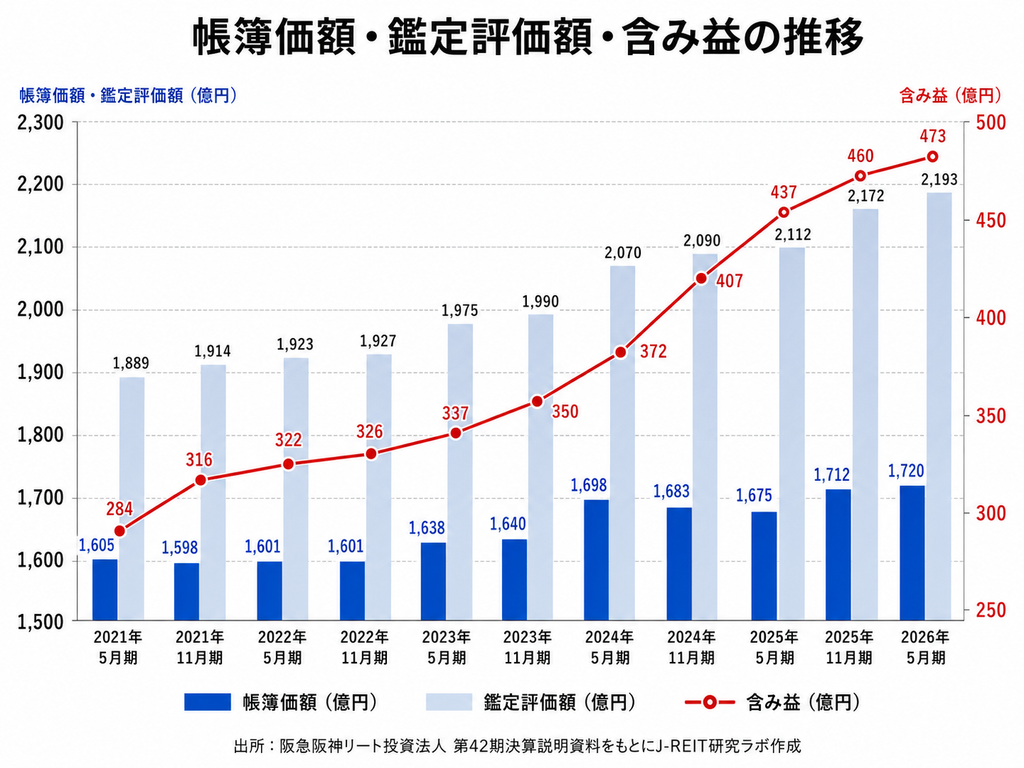
第42期末の賃貸等不動産は、
- 帳簿価額:約1,719億円
- 鑑定評価額:約2,193億円
で、含み益は約473億円です。
阪急西宮ガーデンズ、HEPファイブ、阪急電鉄本社ビル、グランフロント大阪など、関西の中核資産に大きな含み益があります。
総資産LTVは47.5%とやや高めですが、鑑定ベースLTVでは39.8%まで低下します。
このため、帳簿上のレバレッジだけを見るより、資産価値には余裕があると考えられます。
ただし、一部には準共有持分やスポンサーとの契約関係、優先買取権などがあるため、含み益すべてを自由に売却して現金化できるわけではありません。
注目ポイント④ 北野阪急ビルの空室には出口が見えている
有価証券報告書では北野阪急ビルのエンドテナント稼働率が80.2%まで低下していました。
原因は、3・4階の総合型フィットネスクラブの退去です。
しかし決算説明資料では後継テナントとして「OSAKA MYSTERY CIRCUS」の出店が決定し、2026年11月期末には100%稼働を想定しています。
築年数が41年程度まで進んでいるため設備更新などの負担は残りますが、単純な空室問題ではなく、大型テナント入替による施設活性化を狙っています。
次回決算では、実際に100%稼働へ戻ったかを確認したいところです。
注目ポイント⑤ 上野御徒町ビルは「退去後の賃料リセット」を狙う
阪急阪神上野御徒町ビルは第42期末の稼働率が36.4%でした。
数字だけを見るとかなり低い水準です。
ただし説明資料によると、取得後にメインテナントから退去通知を受け、4月末までに7フロアの退去が発生しました。
その後、8階は市場賃料水準で契約済み。残りの区画もセットアップオフィス化や標準フロア化を使い分けながらリーシングを進めています。
運用会社は、リースアップ後の巡航賃料が退去前を約6%上回ると想定しています。
この計画が実現すれば、大型退去をむしろ賃料増額の機会に変えたことになります。
一方、まだ「予想」の段階なので、次回の稼働率と実現賃料は重要な確認項目です。
注目ポイント⑥ 100億円規模の外部成長へ
決算後には約100億円の物件取得を進めています。
- PMO梅田
- 取得予定価格:33億円
- NOI利回り:3.1%
- 償却後利回り:2.6%
- コメント:梅田の賃料成長を取りに行くオフィス投資。
- 西宮北口プライマリーワン
- 取得価格:18.33億円
- NOI利回り:3.7%
- 償却後利回り:3.1%
- コメント:阪急西宮北口駅徒歩約1分。阪急阪神リート初のレジデンス。
- コーナンりんくう羽倉崎店(敷地)
- 取得価格:約12.63億円
- NOI・償却後利回り:3.9%
- コメント:底地型で安定キャッシュフローを狙う案件。
- ライフ高殿店(敷地)
- 取得予定価格:36.9億円
- NOI・償却後利回り:3.5%
- コメント:大阪市内の地域密着型商業施設の底地。
4物件の巡航期DPU寄与は約125円を見込んでいます。
ただし、全体の平均償却後利回りは3.2%です。
特にPMO梅田の2.6%は高い利回りとは言えません。
現在の収益性だけではなく、今後の梅田エリアの賃料上昇まで見込んだ取得と考えた方がよさそうです。
気になる点① 一時的にLTV49%台へ
第42期末の総資産LTVは47.5%です。
今回の取得により、一時的には49.4%程度まで上昇する想定が示されています。
これは余裕のあるLTV水準とは言いにくいでしょう。
ただし運用会社は同時に、償却後利回りが低い物件の売却を進め、借入金を返済してLTVを従来水準へ戻す方針です。
説明資料では、
- ラグザ大阪
- 北野阪急ビル
- 芝浦ルネサイトタワー
- FUNDES神保町
が「償却後利回りが低い物件群」として示されています。
実際にどの物件を売却するかは現時点では確定していません。
今後は物件取得よりも、
「取得後に予定通りLTVを戻せるか」
を確認したいところです。
気になる点② ラグザ大阪の鑑定評価額が大幅低下
ラグザ大阪の鑑定評価額は、
60.4億円 → 48.7億円
と前期比19.4%低下しました。
ホテル部分の業績低下などが評価に影響した可能性があります。
第42期には、保有ホテルのADRが16,461円から14,822円、稼働率が87.5%から72.1%、RevPARが14,352円から10,529円へ低下しています。
運用会社は大阪・関西万博の影響剥落や、中国からの訪日自粛要請などを挙げています。
ホテル比率自体は高くありませんが、ラグザ大阪については資産入替も含めて今後の動向を確認したいところです。
気になる点③ 短期変動金利でPMO梅田を取得
PMO梅田の取得資金として、33.7億円の短期借入を行います。
- 金利:全銀協1か月日本円TIBOR+0.15%
- 変動金利
- 返済期限:2027年8月31日
借入後の有利子負債は901.7億円となります。
運用会社は金利上昇を想定しながらも、長期固定化によって高い金利を長期間確定させるのではなく、一部で短期・変動金利を使う方針です。
合理性はありますが、利上げが想定以上に進めば負担も増えます。
今回の借入は、このREITの現在の財務戦略をよく表していると言えそうです。
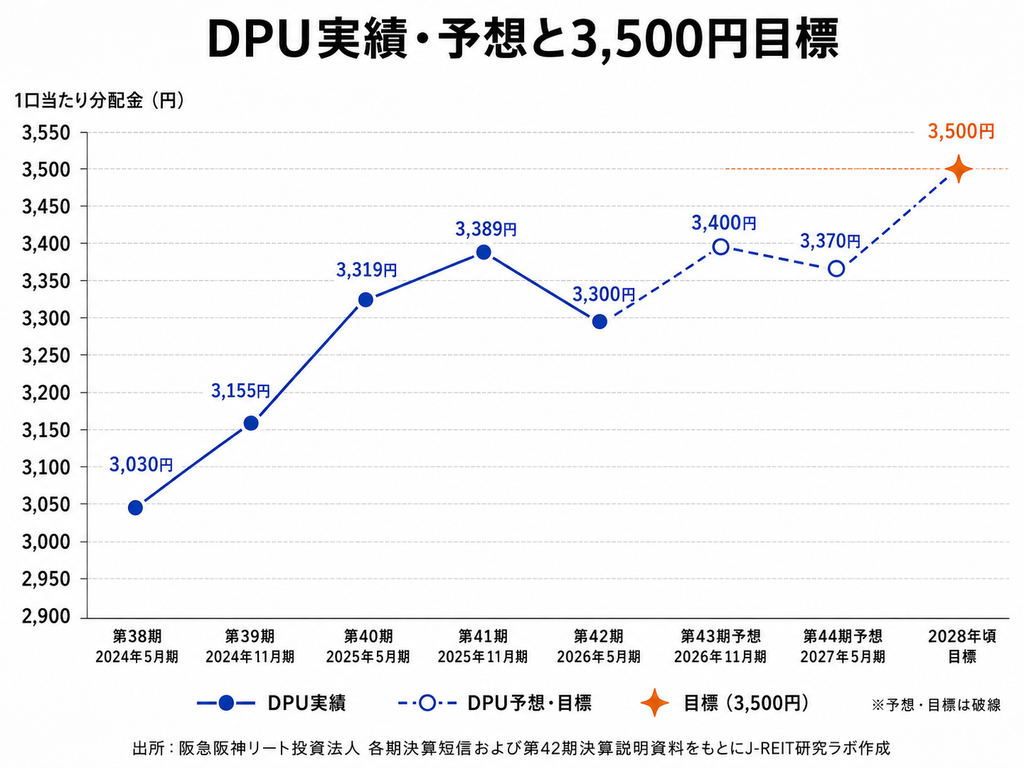
2028年頃DPU3,500円を目指す
阪急阪神リートは、新たに2028年頃のDPU3,500円を目標としました。
現在の3,300円から+200円です。
ただし内訳を見ると、
- 外部成長:約+250円
- 内部成長:約+200円
- 金利等のコスト増:約▲250円
を想定しています。
つまり、単純に200円利益を増やせばよいわけではありません。
約450円分の成長を作り、そのうち250円分をコスト増で失った結果として3,500円を目指しています。
目標として不自然な数字ではありませんが、内部成長、外部成長、リーシング、財務戦略を複数同時に進める必要があります。
まとめ
阪急阪神リートの第42期は、表面上は減収・減益・減配でした。
しかし有価証券報告書を詳しく見ると、NOIやFFO、賃貸事業利益は増加しています。
そのため現時点では、保有不動産の収益力が大きく悪化しているとは考えにくいでしょう。
むしろ今回確認できた重要な変化は、金利負担の増加です。
平均借入コストは0.98%へ上昇し、DSCRも低下しています。
一方で、商業施設の賃料増額や北野阪急ビル・上野御徒町ビルのリーシングなど、内部成長の材料もあります。
さらに約473億円の含み益、阪急阪神グループのスポンサー力、関西圏の中核物件群といった強みもあります。
今後のポイントは、
賃料を上げる速度が、金利をはじめとするコストの上昇速度を上回れるか。
ここに集約されそうです。
約100億円の外部成長によって一時的にLTVを上げるため、物件売却と借入返済が予定通り進むかも重要です。
次回決算では、
- 平均借入コスト
- 総資産LTV
- 資産売却
- 北野阪急ビルの稼働率
- 上野御徒町ビルのリースアップ
- PMO梅田の収益状況
- ホテルADR・RevPAR
- DPU3,400円の達成状況
を確認していきたいと思います。
今回だけの決算評価ではなく、今後これらの項目が実際にどう動いたかを継続して追跡することで、阪急阪神リートの変化を見ていきます。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。

コメント