
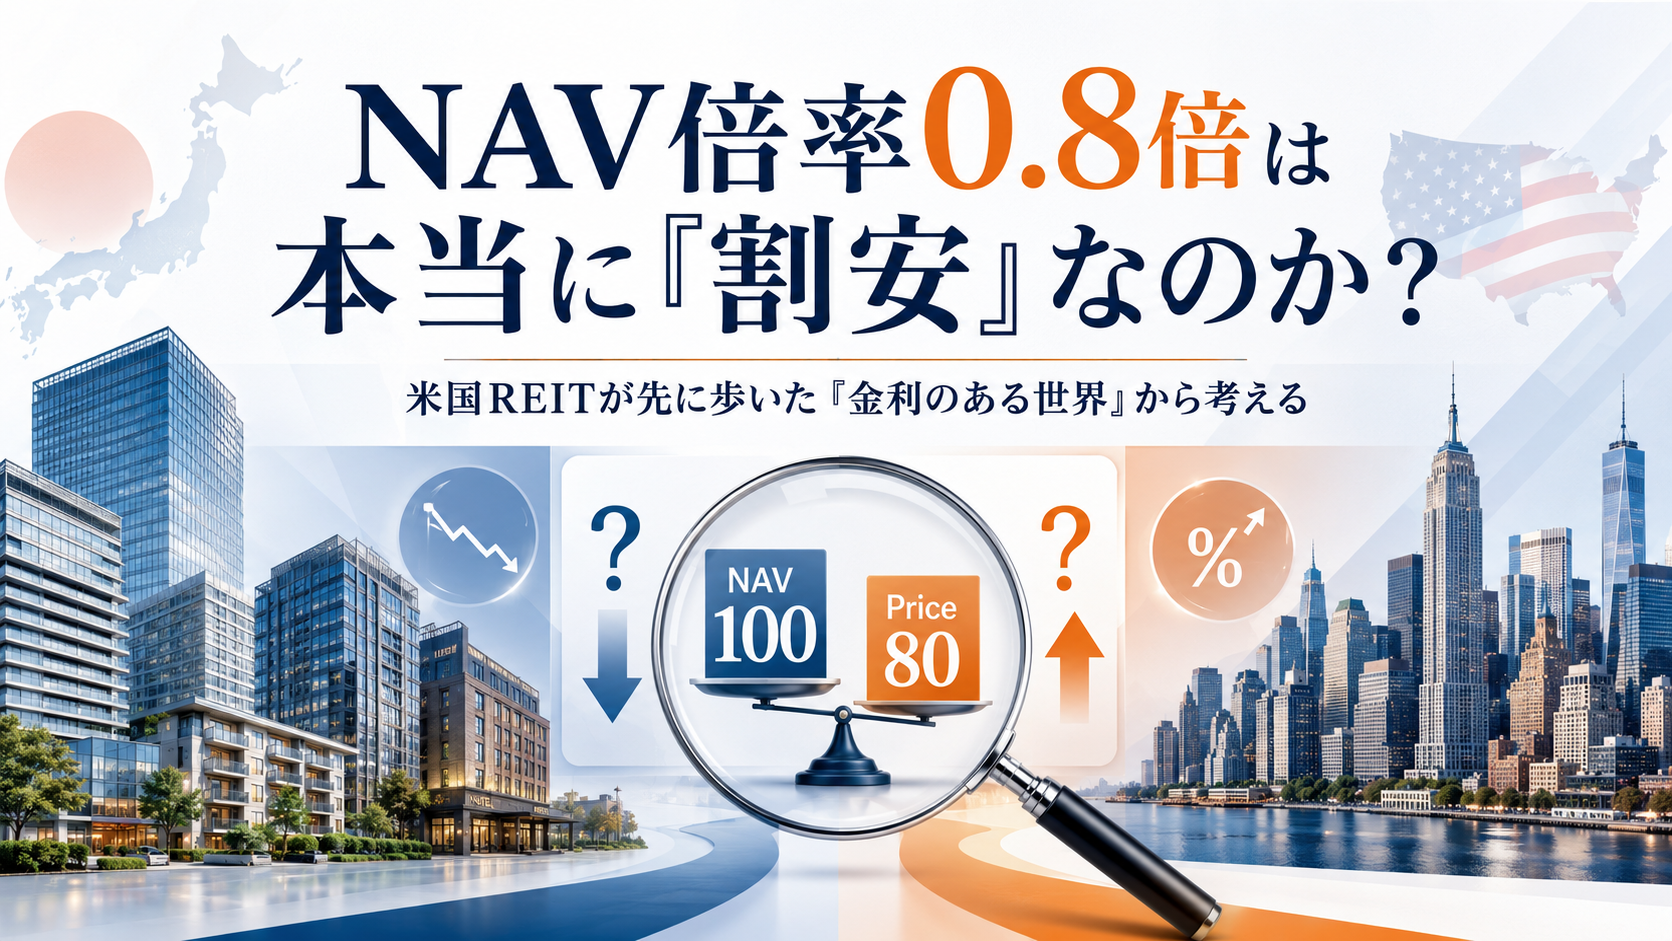
2026年9月現在、J-REIT市場ではNAV倍率1倍を大きく下回る銘柄が珍しくありません。
JAPAN-REIT.com様の9月2日時点の一覧を見ると、0.7倍台、0.8倍台の銘柄が目立ちます。ざっくり眺めても、J-REIT全体が「簿価ではなく鑑定評価ベースの純資産価値よりかなり安く売られている」状態です。
通常なら、
NAV100の資産を80で買えるなら割安では?
と考えたくなります。
しかし、現在のJ-REIT市場は、長く続いた「金利のない世界」から「金利のある世界」へ移行している途中です。
この環境変化を考えると、NAV倍率0.8倍を単純なバーゲン価格と見るより、
市場価格の方が、鑑定NAVより先に新しい金利環境を織り込んでいるのではないか
という見方も必要になってくるように思います。
今回はこの疑問について、すでに高金利環境を経験している米国REITの状況も参考にしながら考えてみます。
NAV倍率0.8倍は、本当に「20%割安」なのか
まずNAVを非常に単純化して考えます。
REITが保有する不動産の価値は、おおむね将来得られる収益と、それに対して市場が要求する利回りによって決まります。
簡略化すれば、
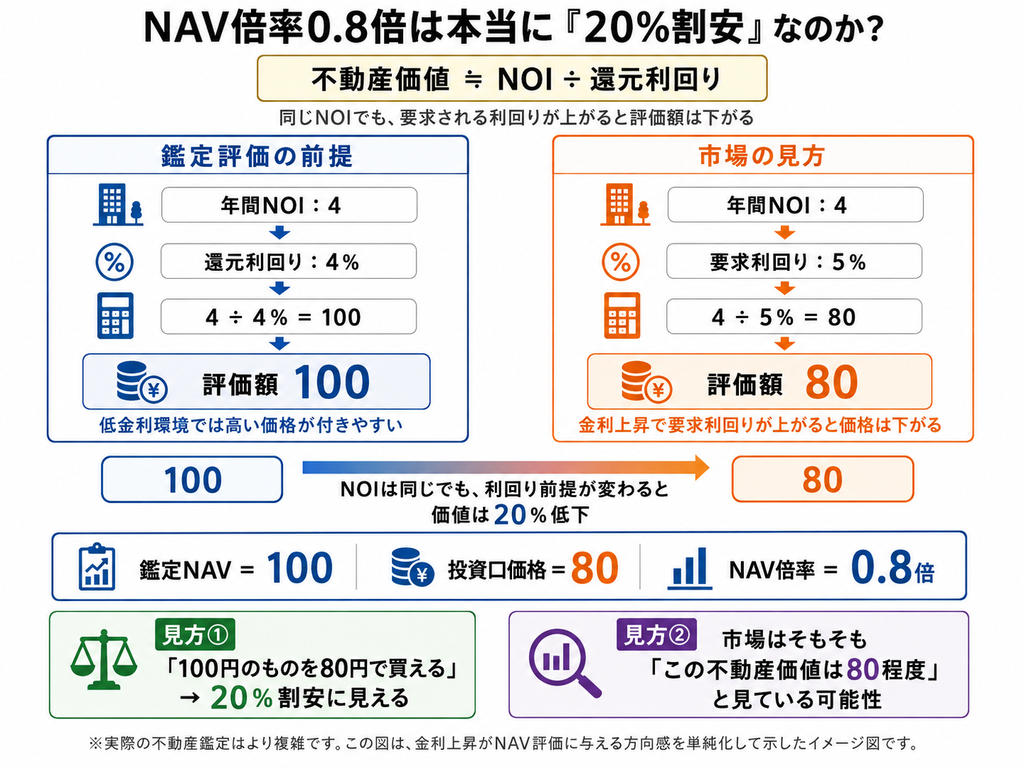
不動産価値 ≒ NOI ÷ 還元利回り
です。
例えば年間NOIが4ある不動産を4%で評価すれば、価値は100です。
ところが市場環境が変わり、その不動産に5%の利回りが必要だと判断されれば、
4 ÷ 5% = 80
となります。
NOIは何も悪化していないのに、評価額は20%下がります。
つまり、
鑑定NAV=100
投資口価格=80
NAV倍率=0.8倍
という状態は、
「100円のものを80円で売っている」
だけではなく、
「市場はそもそもその資産を80円程度で評価している」
可能性があります。
もしそうなら、0.8倍は「20%割安」ではなく、単に市場と鑑定評価の基準がずれているだけかもしれません。
もちろん、実際の不動産鑑定はこのような単純計算ではありません。
ただ、金利上昇がNAV評価へ及ぼす方向を理解するには、この考え方は分かりやすいと思います。
いま日本で起きているのは「基準そのものの変更」
現在、日本銀行は無担保コール翌日物金利を1.0%程度に誘導しています。(日本銀行)
さらに、2026年9月1日に実施された10年国債入札では、平均落札利回りが2.995%となりました。(財務省)
10年国債がほぼ3%という環境です。
これは数年前のJ-REITを取り巻く環境とはかなり違います。
国債利回りがほぼゼロだった時代なら、
J-REITで4%の分配金利回り
でも十分な魅力がありました。
しかし、国債で3%近い利回りが取れるようになると、価格変動や減配、不動産価値下落の可能性があるJ-REITに対しては、当然それ以上のリターンが求められます。
したがってJ-REITの投資口価格が下がり、分配金利回りが上昇すること自体は、市場が非合理的だからとは限りません。
むしろ、
無リスク金利が上昇したので、REITに対する要求収益率も引き上げられた
と考える方が自然です。
そして同じことは不動産価格にも起こり得ます。
金利が上がれば、投資家が不動産に要求する還元利回りも上がる可能性があるためです。
では、市場価格とNAVのどちらが正しいのか
ここが難しいところです。
NAV倍率が0.8倍なら、
ケースA
市場が悲観しすぎており、NAV100が正しい。
この場合、80で買えるREITは本当に割安です。
しかし、
ケースB
市場価格80が金利環境を先に織り込み、NAV100の方が遅れている。
この場合、将来的にNAVが90、85、80へ下がり、市場価格との乖離が自然に縮む可能性があります。
現在はおそらく、この2つを市場参加者が見極めようとしている段階なのでしょう。
その意味では、J-REIT市場全体のNAV倍率が大幅に低下していることは、
市場が個々のREITを嫌っている
というより、
J-REITの不動産評価そのものに、新しい金利水準を反映する必要があると考えている
可能性があります。
米国では似た現象がすでに起きている
この問題を考えるうえで非常に参考になるのが米国です。
米国では日本よりずっと早く大幅な金利上昇を経験しました。
Nareitの分析によれば、2021年第4四半期から2026年第1四半期にかけて、米10年国債利回りは1.53%から4.20%まで上昇しました。
これに対し、上場REITの株価から逆算する「インプライド・キャップレート」は、
4.45% → 5.89%
まで上昇しています。(reit.com)
要するに株式市場は、
「金利がこれだけ上がったなら、不動産にも以前より高い利回りが必要だ」
としてREIT価格を調整したわけです。
ところが、同じ時期の私募不動産の鑑定キャップレートは、
4.44%
にとどまりました。(reit.com)
つまり、
- 上場REIT市場:5.89%
- 鑑定評価:4.44%
という大きな開きが生まれました。
Nareitはこの現象について、私募不動産の鑑定評価が現在の市場環境を十分反映できていない可能性を指摘しています。2025年第4四半期時点でも、上場REITのインプライド・キャップレート5.94%に対して私募不動産の鑑定キャップレートは4.56%で、差は138bpありました。(reit.com)
この構図は、現在のJ-REIT市場を考えるうえでかなり示唆的です。
「REITが安すぎる」のではなく「鑑定評価が高すぎる」可能性
上場REITには毎日市場価格がつきます。
金利、景気、資金調達環境などが変われば、投資家はすぐ売買して価格を変更できます。
一方、実物不動産の鑑定評価は、
- 実際の物件取引
- 周辺利回り
- 賃料
- 収益予測
などをもとに決定されるため、急激な金融市場の変化に対してはどうしても反応が遅くなりやすい面があります。
米国では、
上場REIT価格が先に下がり、私募不動産の鑑定評価がなかなか追いつかない
という乖離が数年間続いています。(reit.com)
もし日本でも同じことが起きているなら、
「NAV倍率0.8倍だから市場が間違っている」
ではなく、
「市場が将来のNAV低下を先に織り込んでいる」
可能性を考える必要があります。
ただし米国REITは高金利でも壊れていない
ここで重要なのは、
金利が高い
=REITは投資対象にならない
という話ではないことです。
Nareitによると、2026年第2四半期の米国上場REITは、
- FFO:前年同期比+12.4%
- NOI:+6.8%
- Same Store NOI:+4.1%
- 稼働率:93.8%
- レバレッジ:34.4%
となっています。(reit.com)
金利4%台の世界でも、不動産運用そのものは成長しています。
2026年8月時点で米国Equity REIT全体の配当利回りは3.68%です。(reit.com)
10年国債利回りが4%台にあるにもかかわらず、REITの平均配当利回りが必ずしも国債を大きく上回っているわけではありません。
これは米国REITが、
- 現在の配当
- 将来の賃料成長
- FFO成長
- 不動産価値の上昇
を組み合わせて評価されているためだと考えられます。
つまり「国債3%ならREITは6%必要」といった単純な関係ではありません。
重要なのは、
現在の価格が、その金利環境を十分織り込んでいるか
なのでしょう。
米国REITで特に違うのは財務構造
もう一つ、日本との比較で非常に興味深いのが財務です。
2026年第2四半期の米国上場REIT全体では、
- レバレッジ:約34%
- 固定金利負債:約90%
- 無担保負債:約83%
- 平均負債残存期間:約5.8年
という構造です。(reit.com)
つまり米国REITは、
金利が高い代わりに、固定金利・長期借入・低めのレバレッジで金利変動を抑える
財務構造を築いています。
日本では長期間、金利が非常に低かったため、
- 変動金利
- 短めの借入
- 高めのLTV
でも大きな問題になりにくい環境が続きました。
しかし金利が上昇すれば、その前提は変わります。
今後J-REITでも、
固定金利比率
平均残存年数
LTV
格付
投資法人債の利用
といった財務項目が、これまで以上に銘柄評価を左右する可能性があります。
いわば日本のREIT市場が、少しずつ「金利のある国のREIT」に変わっていく過程とも考えられます。
NAV倍率1倍への戻り方は「価格上昇」だけではない
ここは今回のテーマで最も注意したい点です。
NAV倍率0.8倍を見ると、
投資口価格が25%上がれば1倍になる
と考えたくなります。
しかし実際には、
投資口価格80 → 100
という形で1倍へ戻る場合もあれば、
NAV100 → 80
となることで1倍へ戻る可能性もあります。
もちろんその中間もあります。
米国で起きている公募REITと私募不動産の評価差を見ると、後者の調整は十分にあり得ます。
したがってJ-REITを見る際には、
NAV倍率が低いか
だけではなく、
そのNAVがどの程度金利上昇に耐えられるか
を見る必要があります。
例えば、
- 鑑定還元利回りが何%か
- NOIが成長しているか
- 賃料上昇余地があるか
- 含み益がどの物件にあるか
まで確認した方がよさそうです。
還元利回りが上がってもNOIが同時に成長すれば、不動産価値の低下をある程度相殺できます。
つまり今後は、
「NAVが高いREIT」より、「金利のある世界でもNAVを維持しやすいREIT」
を探すことが重要になるのかもしれません。
今は「割安相場」なのか、それとも「価格発見の途中」なのか
現時点で当ラボが最もしっくりくる表現は、
J-REIT市場は、金利のある世界における新しい適正価格を探している途中
というものです。
不動産ファンダメンタルズそのものは、必ずしも悪くありません。
オフィスでは賃料増額が進み、住宅でも入替時賃料が上昇している銘柄があります。ホテルも地域差はあるものの高いADRを維持する物件が多く、稼働率も全般的には高水準です。
それでもNAV倍率が低い。
これは、
不動産の稼ぐ力が壊れているから
というより、
その収益に対して何倍の価格を払うべきかという基準が変わった
と見る方が分かりやすいかもしれません。
金利上昇が止まれば、状況は変わるのか
ここも興味深いところです。
REITにとって重要なのは、必ずしも「金利が下がること」だけではありません。
例えば政策金利がある水準で安定し、
これ以上は大きく上がらなさそうだ
と市場が判断できれば、
- 借入コスト
- DPU
- 不動産還元利回り
- NAV
の将来像が読みやすくなります。
つまりREITにとって最も厳しいのは、
金利が高いこと
以上に、
最終的にどこまで上がるのか分からないこと
なのかもしれません。
米国REITが4%台の長期金利下でも通常の市場として機能していることを考えれば、日本でも新しい金利水準に合わせた価格調整が完了すれば、REITは再びその環境の中で評価される可能性があります。
問題は現在が、その新しい均衡点へ移行する途中にあることです。
まとめ――「NAV0.8倍=買い」から一歩先へ
J-REIT市場のNAV倍率が0.8倍前後まで低下していると、どうしても「安すぎる」と感じます。
実際、市場が悲観しすぎている銘柄もあるでしょう。
一方で米国REITが経験した道を見ると、
上場REIT価格が金融環境の変化を先に織り込み、鑑定不動産価格が後から調整する
ということもあります。
そのため現在のJ-REIT市場では、
NAV倍率0.8倍だから割安
で終わるのではなく、
なぜ市場は0.8倍しか払わないのか
を考える方が重要になっているように思います。
現在のNAVが維持されるなら、0.8倍は大きな投資機会になり得ます。
逆にNAV自体が今後下がるのであれば、0.8倍という数字ほど割安ではないかもしれません。
そして銘柄ごとの差は、
- NOI・賃料が成長するか
- 金利負担を抑えられるか
- 借入を固定・長期化できているか
- LTVに余裕があるか
- 資産入替によって含み益を活用できるか
といったところに表れてくるでしょう。
ゼロ金利時代には「高分配利回り」というだけで一定の魅力があったJ-REITですが、金利のある世界では、
不動産運用力と財務力の両方を持つREIT
がより重要になるのかもしれません。
NAV倍率の低さは「市場から見放された証拠」とも「歴史的な割安」ともまだ断定しづらい。
むしろ今は、
日本の不動産とJ-REITに、金利のある世界でいくらの値段を付けるべきなのかを市場全体で計算し直している時期
と見るのが、現時点では比較的自然なのではないでしょうか。
免責事項
AIによる作成について
本記事は、AIによる分析をベースに作成しています。公表資料、各種統計、海外REIT関連資料等を参照していますが、AIによる読み取りの誤り、解釈の相違、情報の欠落が生じる可能性があります。また、海外REIT市場とJ-REIT市場では制度、税制、資本構成、不動産市場等の条件が異なるため、本記事中の比較は市場構造を考えるための参考であり、両者が同じ経路をたどることを示すものではありません。本記事の内容は、その正確性・完全性を保証するものではありません。
投資に関する免責事項
本記事は情報提供を目的としたものであり、特定の金融商品、J-REIT、海外REIT等への投資を推奨・勧誘するものではありません。投資には価格変動、分配金の減少、金利変動、不動産価値の下落、為替変動その他のリスクがあります。投資元本が保証されるものではありません。投資に関する最終的な判断はご自身の責任において行ってください。必要に応じて証券会社、ファイナンシャルプランナー等の専門家へご相談ください。

コメント