
7月の需給改善は一時的だったのか。金利上昇局面で個人投資家が確認したい7つの指標
2026年8月の「投資部門別 不動産投資信託証券売買状況」が、日本取引所グループ(JPX)から公表されました。
当ラボでは毎月、このデータから「いまJ-REITを誰が買い、誰が売っているのか」を追っています。
前回、2026年7月分を確認した際には、かなり興味深い変化がありました。
4月から6月まで大幅な売り越しを続けていた海外投資家の売りが、7月にはわずか6万4,888口まで急減していたからです。
そのため前回の記事では、
「海外売りが終わった」とまでは言えないものの、海外勢という大きな重しがかなり軽くなった月だったのではないか
と整理しました。(高配当研究所)

そして、記事の最後では8月について、
海外投資家はついに買い越しへ転じるのか。
銀行や事業法人は引き続き買い手になるのか。
7月にほぼ中立となった投資信託は再び買い越すのか。
この3点を確認したいとしました。
その答えが出ました。
結論から言えば、7月に見えた需給改善が、そのまま8月へ続いたとは言いにくい結果です。
海外投資家は再び大幅な売り越しへ戻りました。
ただし、8月の数字は単純に「J-REITが売られた」とだけ見ると、少し実態を見誤るかもしれません。
海外投資家が大きく売る一方で、投資信託、個人、事業法人など国内勢には明確な買いが見られたからです。
しかも現在のJ-REIT市場は、日銀だけではなく世界的な長期金利上昇という大きな環境変化の中にあります。
今回は2026年8月の需給を確認するとともに、
この先J-REITを見るとき、個人投資家は何を確認しておけばよいのか
まで考えてみます。
2026年8月は「海外売り」が再び主役になった
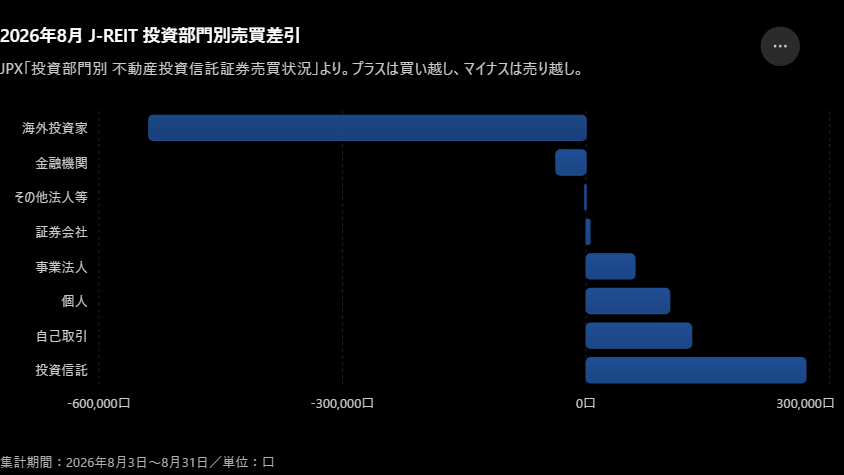
まず8月の主要投資部門の売買差引を確認します。
JPXの集計期間は2026年8月3日から8月31日です。
| 投資部門 | 売買差引(口数) | 売買差引(金額) |
|---|---|---|
| 海外投資家 | ▲538,549口 | ▲660.1億円 |
| 投資信託 | +270,766口 | +332.1億円 |
| 個人 | +103,051口 | +117.8億円 |
| 事業法人 | +60,241口 | +57.4億円 |
| 金融機関 | ▲37,202口 | ▲17.6億円 |
| └銀行 | ▲43,878口 | ▲23.1億円 |
| 自己取引 | +130,068口 | +157.3億円 |
出典:日本取引所グループ「投資部門別 不動産投資信託証券売買状況」
数字を見ると、8月はかなり分かりやすい構図になっています。
最大の売り手は海外投資家。
一方で国内では、投資信託、個人、事業法人などが買い越しました。
特に海外投資家の▲53万8,549口という売り越しは、他部門と比較して突出しています。
金額ベースでは約660億円の売り越しです。
7月の海外売り縮小は「転換」ではなかった
今回もっとも注目したいのは海外投資家です。
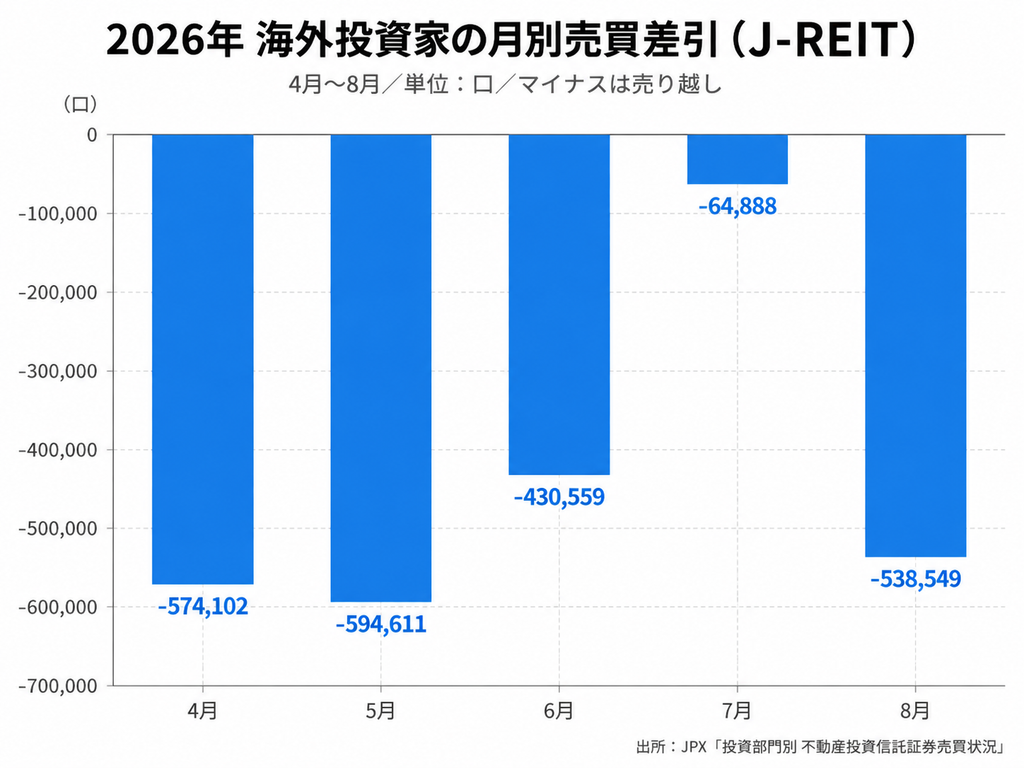
4月以降の売買差引を並べてみます。
| 月 | 海外投資家 |
|---|---|
| 4月 | ▲574,102口 |
| 5月 | ▲594,611口 |
| 6月 | ▲430,559口 |
| 7月 | ▲64,888口 |
| 8月 | ▲538,549口 |
4月、5月は50万口を超える大幅売り越し。
6月も43万口の売り越しでした。
ところが7月になると、売り越しは6万口台まで急減します。
前回の記事で当ラボが「大きな重しが軽くなった」と表現した理由です。
しかし8月は▲53万8,549口。
4月や5月とほぼ同じ規模に戻ってしまいました。
したがって現時点では、
7月は海外投資家のスタンスが本格的に転換した月ではなく、一時的に売り越しが縮小した月だった可能性
も考えておく必要がありそうです。
もちろん、この統計から「なぜ海外投資家が売ったのか」までは分かりません。
金利、為替、世界的なポートフォリオ調整、個別REITの評価など、理由はいくつも考えられます。
したがって、
「海外投資家がJ-REITを見限った」
といったところまで話を広げることはできません。
ただ、少なくとも、
7月だけを見て海外勢の売りが終了したと判断するには早かった
とは言えそうです。
一方、国内投信は再び大きく買い越した
海外投資家とは逆の動きをしたのが投資信託です。
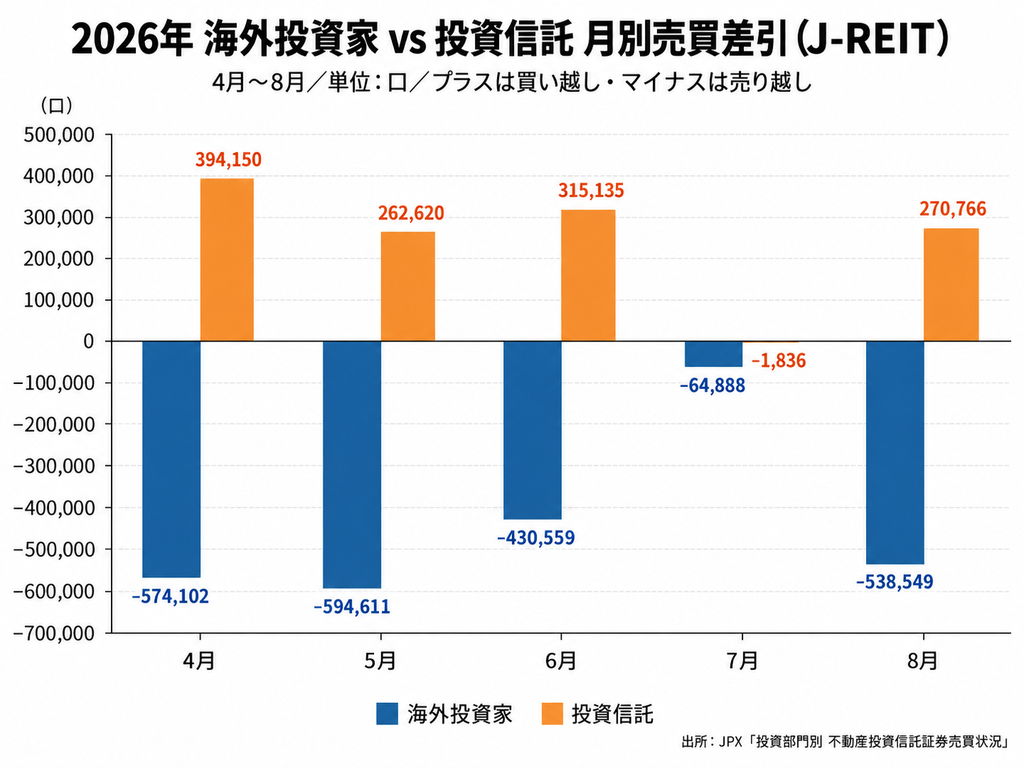
投資信託の4月以降の売買差引は、
4月:+394,150口
5月:+262,620口
6月:+315,135口
7月:▲1,836口
8月:+270,766口
となりました。
4月から6月まで大幅買い越しを続け、7月にはほぼ中立。
そして8月には再び27万口を超える買い越しです。
金額では約332億円。
8月の海外投資家の売り越し額約660億円の半分程度を、投資信託だけで買い越した計算になります。
2026年のJ-REIT市場では、
海外投資家が売り、国内投信が買う
という構図がかなりはっきりしてきました。
もちろん、海外投資家が売却した投資口を、そのまま国内投信が直接買っていると確認できる統計ではありません。
あくまで市場全体の売買差引を比較しているにすぎません。
それでも、海外勢の大幅売り越しと国内投信の大幅買い越しが同じ時期に続いていることは、2026年の需給を見るうえで無視しにくい動きです。
7月の主役だった銀行は買い続けなかった
もう一つ、前回記事から大きく変わったのが銀行です。
7月の銀行は17万498口という大幅な買い越しでした。
ところが8月は、
売り:463,817口
買い:419,939口
差引きでは、
▲43,878口
の売り越しへ転じています。
金融機関全体でも▲37,202口の売り越しです。
前回の記事だけを見ると、
「銀行がJ-REITを買い始めたのではないか」
という仮説も考えられました。
しかし8月まで確認すると、少なくとも現時点で銀行を継続的な買い主体と位置付けるのは難しそうです。
ただし、国内金利が上昇している現在、銀行の資産配分そのものが変化している可能性もあります。
日本の10年国債利回りは9月1日に一時3%へ到達し、約30年ぶりの水準となりました。Fitchも、日本国債の利回り上昇によって国内金融機関が海外資産ではなく国内資産へ資金を振り向ける可能性を指摘しています。(Reuters)
ただし、これも「だから銀行がJ-REITを売った」と結び付けることはできません。
今後数か月の推移を見て判断したいところです。
事業法人は比較的安定して買い越しを継続
銀行とは対照的に、事業法人は8月も+60,241口の買い越しとなりました。
7月も+72,950口でした。
売買規模そのものは海外投資家や投資信託ほど大きくありません。
ただ、2026年に入ってから比較的安定して買い手となっている点は、引き続き確認しておきたいところです。
事業法人については自社株取得や政策保有株のように統一された投資理由があるわけではなく、それぞれの法人の資金運用事情も異なります。
したがって過度な意味付けは避けますが、
相場が不安定な時期にも一定の買い越しが続いている主体
として、今後も追っていきたいと思います。
個人投資家も8月は買い越しへ
8月は個人投資家にも変化がありました。
7月は▲71,185口の売り越しでしたが、8月は、
+103,051口
の買い越しです。
さらにJPX資料では、個人の現金取引と信用取引も確認できます。
現金取引は、
売り:423,557口
買い:516,208口
で、約9万3,000口の買い越し。
信用取引も、
売り:463,772口
買い:474,172口
で、小幅ながら買い越しでした。
つまり8月の個人買いについては、
「信用取引で短期資金が一気に入った」
というより、現金取引でも買いが上回っています。
J-REIT価格が下落したことで高くなった分配金利回りに魅力を感じた投資家がいた可能性などは考えられます。
ただし、JPX資料には購入理由までは記載されていません。
そのため、
「個人投資家が底値と判断して買った」
「高配当狙いの押し目買いが入った」
とまで断定することはできません。
確認できる事実は、
8月は個人投資家が現金取引を中心に買い越した
というところまでです。
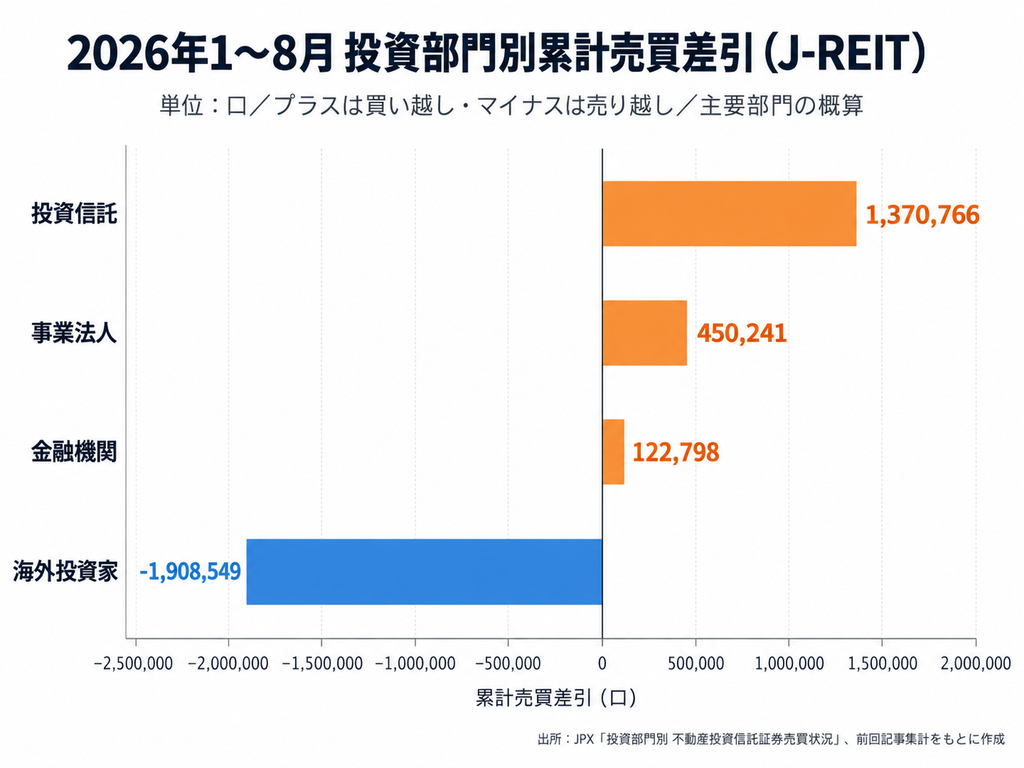
2026年累計では「海外から国内へ」という構図がさらに鮮明に
前回7月までを単純合計すると、
海外投資家:約▲137万口
投資信託:約+110万口
事業法人:約+39万口
金融機関:約+16万口
という状況でした。(高配当研究所)
ここへ8月を加えると概算で、
| 投資部門 | 2026年1~8月累計・概算 |
|---|---|
| 海外投資家 | 約▲191万口 |
| 投資信託 | 約+137万口 |
| 事業法人 | 約+45万口 |
| 金融機関 | 約+12万口 |
となります。
2025年通期では、海外投資家は13万6,977口の買い越しでした。
一方、投資信託は30万2,930口の売り越し、金融機関は106万5,824口の売り越しでした。(高配当研究所)
つまり2026年は、2025年とはかなり違う需給構造になっています。
海外投資家が売り手。
国内投資信託や事業法人などが買い手。
この構図は8月まで確認すると、むしろさらに鮮明になっています。
ここから、
「J-REITから資金が全面的に逃げている」
と考えるのも少し違うように思えます。
売っている主体がいる一方で、買っている主体も明確だからです。
ただし、「売買差引の累計」と「実際の保有残高」は別物です。
したがって、
J-REITの保有主体が海外から国内へ完全に移った
と断定することもできません。
現段階では、
保有主体が一部入れ替わりつつある可能性を考える材料
くらいに留めておくのが無難でしょう。
ところが、東証REIT指数は下がっている
ここからが今回の記事で最も重要なところです。
8月は、
投資信託+270,766口
個人+103,051口
事業法人+60,241口
自己取引+130,068口
と、多くの主体が買い越しています。
それでも東証REIT指数は弱含みました。
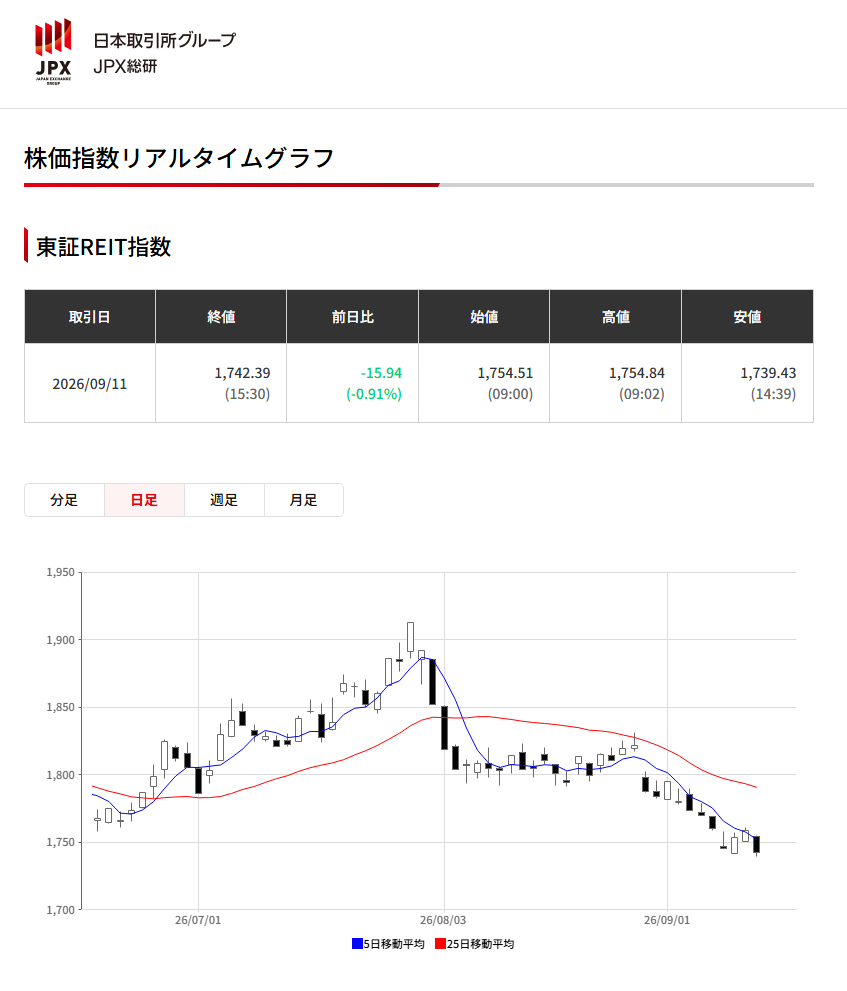
添付のJPX日足チャートを見ると、7月末から8月初めには1,890ポイント近辺まで上昇する場面がありました。
しかし、その後は急落。
8月は1,800ポイント前後でもみ合った後、月末から9月にかけて再び下落しています。
9月11日の終値は、
1,742.39ポイント
前日比▲15.94ポイント、▲0.91%でした。
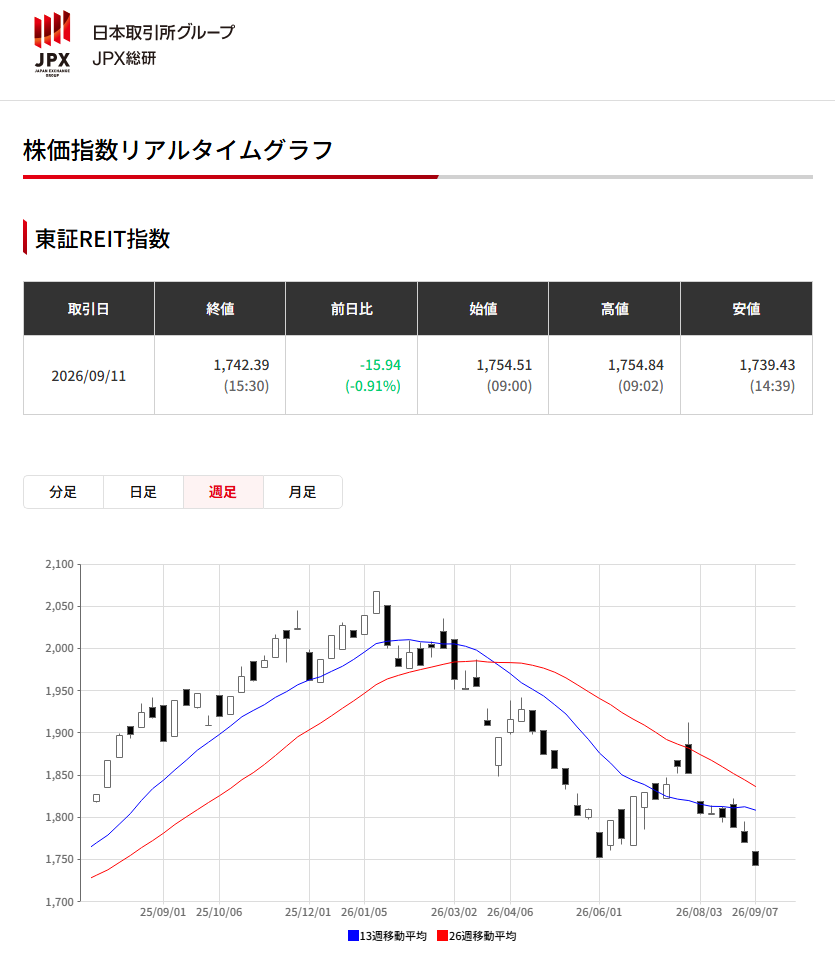
週足を見ると、2026年初頭の2,050ポイント前後をピークとして、中期的には下向きの形になっています。
13週移動平均線、26週移動平均線も上値を抑える形になっており、少なくとも現時点では明確な上昇トレンドへ戻ったとは言いにくそうです。
国内勢が買っても下がった――何が起きているのか
ここは少し慎重に考える必要があります。
8月の数字だけを見るなら、
「海外投資家が売ったから東証REIT指数が下がった」
と説明したくなります。
確かに海外投資家は大幅な売り越しです。
しかし、市場価格は投資部門別売買だけで決まるものではありません。
現在のJ-REIT市場を取り巻く最大の変化の一つが、長期金利の上昇です。
日本では10年国債利回りが9月1日に一時3%へ到達しました。(Reuters)
さらに米国でも10年国債利回りが9月11日に一時4.9915%まで上昇。
5%が目前という水準です。(Reuters)
欧州でもドイツ10年債利回りが3.5%近辺、英国10年債が5%台へ上昇するなど、長期金利上昇は日本だけの現象ではありません。(Reuters)
つまり現在は、
「日銀が利上げするからJ-REITが売られている」
という単純な話ではなく、
世界的に債券利回りが上昇し、株式やREITなどリスク資産の相対評価そのものが変わりつつある局面
と考えた方が自然かもしれません。
9月の利上げだけを見ると見誤るかもしれない
日銀については、9月17~18日の金融政策決定会合で、政策金利を現在の1.00%から1.25%へ引き上げるとの見方が強まっています。
Reutersは9月11日、日銀が翌週0.25%の利上げを行う見通しである一方、その後の最終的な金利水準については明確な手掛かりを示さない可能性があると報じています。(Reuters)
問題は、
1.00%から1.25%へ上がることだけではありません。
1.25%で止まるのか。
1.50%へ進むのか。
さらに1.75%まで進むのか。
そして、どのくらいの速度でそこへ向かうのか。
市場が見ているのは、むしろこちらでしょう。
当ラボが前日の記事で取り上げたのもこの点でした。
10年国債利回りが3%近辺まで上昇した世界では、J-REITの分配金利回りが5%台になったというだけで、
「ずいぶん安くなった」
と判断してよいのか。
この基準自体を見直す必要が出てきています。(note(ノート))
「利回りが高い」ではなく「国債よりどれだけ高いか」
例えば、
J-REIT平均予想分配金利回り:5.6%
日本10年国債利回り:2.9%
と仮定します。
差は、
約2.7%
です。
いわゆるイールドスプレッドです。
少し前まで10年国債利回りが1%台だった頃なら、J-REIT利回り5.6%はかなり大きな差でした。
しかし国債利回りが3%近くになると、同じ5.6%でも見え方が変わります。
J-REITには、
不動産価格変動
空室
賃料変動
借入金利上昇
投資口価格変動
といったリスクがあります。
そのリスクを負って得る追加利回りとして2.7%が十分なのか。
これは投資家によって判断が違います。
大切なのは、
「J-REIT利回りが何%か」だけではなく、「安全資産とされる国債と比較して何%上乗せされているか」
を見ることだと思います。
今後を予想するのではなく、「何を確認すればよいか」を決めておく
ここから先、J-REITが上がるのか下がるのか。
これは当ラボにも分かりません。
今後の金融政策、物価、原油価格、為替、世界の金利、景気など、多くの変数が絡んでいます。
そこで「予想する」よりも、
何を見れば市場環境が変わったと判断できるのか
を決めておく方が実用的ではないでしょうか。
当ラボでは、現在の環境なら次の7項目を確認しておきたいと考えています。
① 日本10年国債利回り
まず最重要なのが日本10年国債です。
政策金利は日銀が決めますが、長期金利は市場で決まります。
10年国債が、
3%を超えてさらに上昇するのか。
3%近辺で落ち着くのか。
あるいは2%台へ戻るのか。
これによってJ-REITに求められる分配金利回りも変わってくる可能性があります。
② J-REITとのイールドスプレッド
10年国債とセットで確認したいのが、
J-REIT予想分配金利回り-10年国債利回り
です。
J-REIT価格だけが下がっても、同時に国債利回りが上昇していれば、相対的には必ずしも割安になっていない可能性があります。
逆に国債利回りが低下し、J-REIT利回りが高い状態を維持するなら、相対的な魅力は改善します。
③ 日銀の「今回の利上げ」より、その先
日銀が9月に1.25%へ利上げするかどうかだけを見るのではなく、
次はいつなのか。
1.50%なのか。
1.75%まで想定されるのか。
市場の予想がどう変化しているのか。
こちらを確認したいところです。
REIT各社の借入コストへの影響は一度の利上げで突然すべて表れるわけではありません。
借り換えのたびに、時間をかけて効いてきます。
④ 米10年債など世界の長期金利
海外投資家の立場では、日本のJ-REITだけを比較しているわけではありません。
米国債。
欧州債。
株式。
REIT。
社債。
世界中の投資対象から資産配分を決めます。
米10年国債で5%近い利回りが得られる環境と、3%しか得られない環境では、J-REITに求める条件も変わる可能性があります。
9月11日には米10年債利回りが一時4.9915%まで上昇しました。(Reuters)
8月の海外投資家売り越しと直接結び付けることはできませんが、今後海外勢の売買を考える際には、世界の金利水準もセットで見ておく必要がありそうです。
⑤ 海外投資家の売り越しが縮小するか
そして、この連載で追っているJPXの投資部門別売買状況です。
今後重要なのは、
「海外投資家が買い越したか」
だけではありません。
▲50万口
↓
▲30万口
↓
▲10万口
というように、売り越し幅が縮小していくのかも重要です。
実際、6月から7月にかけて売り越し幅が大きく縮小した時期には、東証REIT指数も反発しました。
因果関係は断定できません。
ただし、需給環境が改善しているかどうかを見る一つの材料にはなります。
⑥ 東証REIT指数のトレンド
価格そのものも確認します。
「安くなったから買う」
という考え方だけでは、下落トレンドでは何度も「安値」が更新される可能性があります。
例えば、
5日移動平均線と25日移動平均線
13週移動平均線
26週移動平均線
直近安値を切り下げているか
戻り高値を更新できているか
などを見ることで、現在が上昇、下降、もみ合いのどこにいるのかを確認できます。
テクニカル分析だけで将来を予測するというより、
現在地を確認する道具
くらいに考えるのがよさそうです。
⑦ 個別REITの「金利耐性」とDPUの中身
最後は個別銘柄です。
同じJ-REITでも金利上昇の影響は同じではありません。
今後は特に、
平均借入金利
固定金利比率
平均残存年数
LTV
借り換え予定額
を確認したいところです。
固定金利比率が高く、借入期間が長ければ、一般的には金利上昇の影響が利益へ反映されるまで時間があります。
逆に変動金利が多く、大規模な借り換えが近ければ、調達コスト上昇が早く表れる可能性があります。
さらに、
現在のDPUが何によって作られているのか
も重要です。
賃料収入が伸びた結果なのか。
物件売却益なのか。
内部留保を取り崩しているのか。
「利回り6%」という数字が同じでも、その中身はまったく同じではありません。
「買い手がいない市場」ではない。しかし価格調整は続いている
今回の8月データから見えるのは、
J-REITを誰も買っていないわけではない
ということです。
投資信託は約332億円。
個人は約118億円。
事業法人は約57億円。
自己取引は約157億円。
それぞれ買い越しています。
問題は、それでも指数が下がったことです。
これは、
「国内勢の買いが弱い」
というより、
海外投資家の売りや金利環境の変化を含め、市場が新しい適正価格を探している途中
と考えた方が現在の状況には合っているのかもしれません。
J-REIT価格はすでにかなり下落しました。
分配金利回りも高くなっています。
しかし同時に、国債利回りも大幅に上昇しました。
つまり、
「価格が安くなった世界」と「金利が高くなった世界」が同時にやってきた
ということです。
これまでの価格水準だけを基準に、
「ここまで下がったから安い」
と判断するには少し注意が必要そうです。
今後、当ラボが特に注目したい「3つの変化」
最後に、今後のJ-REIT市場を見るうえで、当ラボが特に確認したい変化を3つに絞ります。
① 日本を含む長期金利が落ち着くこと
② 海外投資家の売り越しが縮小すること
③ 東証REIT指数が安値更新を止め、トレンドが改善すること
この3つです。
もちろん3つがそろえば価格が上がる、という意味ではありません。
逆に、そろうまで買ってはいけないという話でもありません。
ただ、
現在とは何が変わったのか
を判断する材料にはなると思います。
個人投資家にとって難しいのは、相場の底を正確に当てることではありません。
それは誰にもできません。
むしろ、
金利はどうなったか。
海外投資家はどう動いているか。
指数は下げ止まったか。
個別REITの利益は金利上昇に耐えられるか。
こうした数字を一つずつ確認しながら、
「以前より投資環境が良くなったのか、悪くなったのか」
を考える方が再現性は高そうです。
まとめ――7月の「小休止」から、再び海外売りの強い市場へ
2026年8月の投資部門別売買状況をまとめると、
海外投資家は▲538,549口と大幅売り越し。
投資信託は+270,766口の買い越し。
個人は+103,051口の買い越し。
事業法人も+60,241口の買い越し。
一方、7月に大きく買った銀行は▲43,878口の売り越しへ転じました。
7月には海外勢の売り越しが大きく縮小しましたが、8月には再び50万口台へ戻っています。
したがって現時点では、
「7月からJ-REITの需給が本格的に改善した」
と判断するには早かったようです。
一方で、国内投資信託や個人、事業法人は買っています。
その意味では、
「J-REITから誰もいなくなった市場」でもありません。
むしろ、
海外勢が売る。
国内勢が買う。
それでも指数は下がる。
という、かなり興味深い状態になっています。
そして現在は、日本10年国債利回りが一時3%、米10年債利回りも5%近辺という、これまでとは大きく異なる金利環境です。(Reuters)
今後も当ラボでは、
「上がる」「下がる」を当てにいくのではなく、
金利、需給、価格、そして個別REITの利益と財務がどのように変化しているのか
を定点観測していきたいと思います。
次回9月分では、まず海外投資家の売り越しが再び縮小するのか。
そして、8月に大きく買い越した国内投信と個人が、その後も買い手として残るのか。
このあたりが最初の確認ポイントになりそうです。
出典・参考資料
日本取引所グループ
「投資部門別 不動産投資信託証券売買状況 2026年8月」
日本取引所グループ・JPX総研
「東証REIT指数 リアルタイムグラフ」
Reuters
日本銀行の金融政策・日本国債・米国債・世界債券市場に関する2026年9月報道 (Reuters)
免責事項
本記事は、日本取引所グループ(JPX)が公表する「投資部門別 不動産投資信託証券売買状況」などの公開資料をもとに、J-REIT市場の動向について当ラボ独自の視点で整理・考察したものです。
本記事は特定の金融商品、J-REIT、株式等の売買を推奨するものではなく、投資勧誘または投資助言を目的とするものでもありません。掲載している数値、試算、考察等は将来の投資成果を保証するものではありません。投資判断は、ご自身の責任において行ってください。
また、投資部門別売買状況と市場価格、金利、為替等との関係については、因果関係を断定できるものではありません。本記事では公開された統計や市場データを比較し、需給面などから考えられる可能性を示しています。
本記事の作成には生成AIを利用しています。公開前に内容の確認を行っていますが、数値の転記ミス、解釈の誤り、情報更新等が生じる可能性があります。最終的な数値や情報については、日本取引所グループ、日本銀行、各投資法人その他の公式資料をご確認ください。
コメント