目次
Xで割れる評価。結局、素人は何を見ればいいのか
車野さん、最近エックス(旧Twitter)を見てると、毎月分配型ファンドについて「利回り20%出た!最高!」って自慢げな投稿と、「それタコ足ですよ、危ないですよ」って批判する投稿が両方バズってて、正直よくわからなくなってきたんですよね……
所長、それは自然な反応ですよ。むしろ「どちらも鵜呑みにせず立ち止まった」というのが、投資家として一番大事な態度だと思います。今日はその「世界のベスト」ことインベスコ世界厳選株式オープン<為替ヘッジなし>(毎月決算型)と、WCM世界成長株厳選ファンド(予想分配金提示型)を実際のデータで検証しながら、判断のための”物差し”を一緒に作っていきましょう。
お願いします!私自身、サイドFIREを目指してるので、これは他人事じゃないんです(笑)
最新データで見る、世界のベストとWCMの”今”
まずは足元の数字から確認しましょう。2026年8月28日時点のデータです。
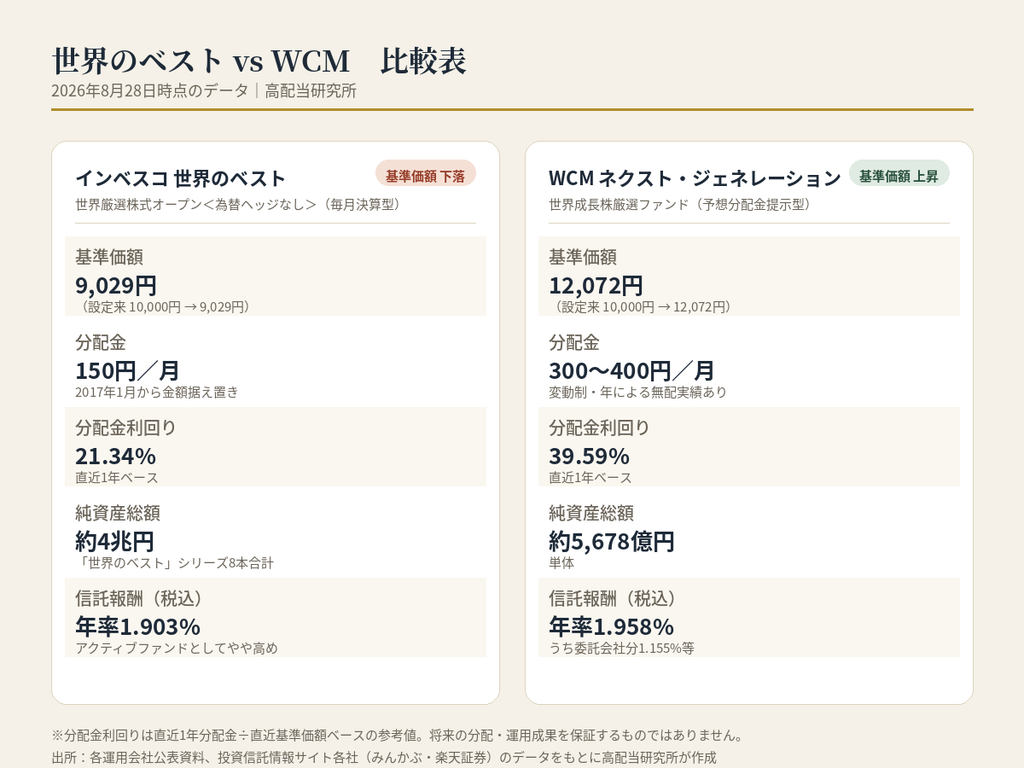
インベスコ「世界厳選株式オープン<為替ヘッジなし>(毎月決算型)」(愛称:世界のベスト)
基準価額:9,029円(設定来の起点は10,000円)
分配金:150円/月(2017年1月から8年以上、金額を変えずに継続)
分配金利回り:21.34%
信託報酬:年率1.903%
あわせて読みたい
【インベスコ 世界厳選株式オープン<為替ヘッジなし>(毎月決算型)」(愛称:世界のベスト)】~「こ...
こんにちは、高配当研究所 アナリストの車野です。 先日、Xで「インベスコ 世界厳選株式オープン<為替ヘッジなし>(毎月決算型)」(愛称:世界のベスト)に1,800万...
WCM「世界成長株厳選ファンド(予想分配金提示型)」(愛称:ネクスト・ジェネレーション)
基準価額:12,072円(設定来の起点10,000円から上昇)
分配金:変動制(2026年は月300〜400円、2024年は年間累計2,100円、2025年は同4,000円、2022〜2023年は無配)
分配金利回り:39.59%
純資産総額:約5,678億円
あわせて読みたい
【高配当研究所 ニュース解説】~SNSで話題の「WCM世界成長株厳選ファンド」は本当に老後の一本になる...
最近、X(旧Twitter)のタイムラインをご覧になっている方の中には、「老後に持つならこれ」「インベスコ世界のベストや563Aと並ぶ注目株」といった文脈で、「WCM」と...
WCMの方が利回りだけ見ると高いんですね。でも基準価額は逆に上がってる……?
そこが今日の核心です。分配金利回りの高さだけを見て優劣をつけるのは、実は一番やってはいけない比較の仕方なんですよ。
タコ足かどうかを見分ける6つの目安
じゃあ車野さん、具体的にどこを見ればいいんですか?
私が実務的な目安としてお勧めしているのは、次の6点です。
① 基準価額の中長期騰落率 直近1年・3年・5年で基準価額(素の値、分配金再投資ベースではない)がどう推移しているか。右肩上がり・横ばいなら健全寄り、継続的な下落はタコ足の可能性を示唆します。世界のベストは10,000円→9,029円と約1割弱の下落、WCMは10,000円→12,072円と上昇しています。
② 分配金健全度(普通分配金比率) 月次運用レポートに記載される「普通分配金(運用益)/元本払戻金(特別分配金)」の内訳です。世界のベストについては、複数の投信メディアの試算で76〜90%程度という幅のある数字が出ており、算出時期によってブレがあります。目安としては、80%以上なら健全圏、60〜80%は要観察、60%未満はタコ足傾向が強い、というラインで見ています。
③ 分配金利回りの絶対水準 世界株式の配当利回りは通常年4〜6%程度が実力値です。二桁後半を大きく超える利回りは、値上がり益の還元か、元本取り崩しである可能性が高いというのが目安になります。
④ 純資産総額の増減トレンド 資金が流出超なら、換金対応の売却が基準価額の重石になりやすくなります。
⑤ トータルリターン対ベンチマーク 分配金込みのトータルリターンが、ベンチマーク(世界株式ならMSCIワールドなど)を長期で下回り続けていないか。
⑥ コスト(信託報酬) 高い分配金利回りの裏でコストも高ければ、実質的な取り分はさらに目減りします。
なるほど……高い利回り=悪でも、タコ足=即ダメでもなく、この6点を組み合わせて見る、ということですね。
その通りです。老後資金の計画的な取り崩しとして割り切るなら、多少タコ足でも機能する場合はあります。逆に資産形成フェーズなら、タコ足は複利効果を削ぐのでマイナス評価、という整理になります。
「元本維持に必要な年率」という視点
ところで気になったんですが、世界のベストの分配金利回り19.9%くらいと、「元本維持に必要な年率」って、なんだかほぼ同じ数字になりませんか?これって、分配金を全額再投資しないと目減りは避けられない、ということですか?
鋭いご質問ですが、そこは少し整理が必要です。「元本維持に必要な年率」というのは、ファンドの基準価額そのものを横ばいにするために、ファンドが運用資産全体で稼ぐべき年率という意味です。これはファンド全体の話であって、所長個人が分配金を再投資するかどうかとは、実は別軸なんです。
はい。基準価額の上下は「ファンドが保有する株式の値動き」から「全受益者に配った分配金」を差し引いた結果です。所長お一人が再投資しようがしまいが、ファンドの運用そのものの巧拙は変わらないので、基準価額の軌道自体は変わりません。再投資が変えるのは、受け取った分配金を現金として手元に置くか、下がった基準価額で買い増すか、という所長ご自身の資産配分の話です。しかも日本の税制上、再投資しても普通分配金部分にはその都度課税されるので、税負担の面でも受取型との差は大きくありません。
なるほど、「再投資すれば目減りを防げる」は誤解だったんですね。
そういうことです。ちなみに世界のベストの場合、この「元本維持に必要な年率」は約19.9%と計算できます。一方、2017年1月から2026年8月までの実績(基準価額10,000円→9,029円、分配金150円を継続)を逆算すると、この9年半のファンドの実質的な運用リターンは年率およそ19.1%だった計算になります。
ほぼ同じ水準じゃないですか。かなりギリギリのラインで踏みとどまってきた、ということですね。
まさにそうです。世界株式の長期的な平均リターンは、歴史的には年5〜8%程度が目安とされています。世界のベストがこれまで出してきた約19%という実績は、かなり良好な相場環境に支えられた、際どい数字だったと言えます。今後、市場が平常運転に戻れば、この差が開いて基準価額の下落ペースが速まる可能性は十分にあります。
2,000万円投資シミュレーション
じゃあ実際、私が2,000万円を世界のベストに入れたら、どうなるのか試算してみたいんです。
やってみましょう。基準価額9,029円で2,000万円を投資すると、口数は約2,215万口。月次の分配金は税引前で約33万2,250円になります。
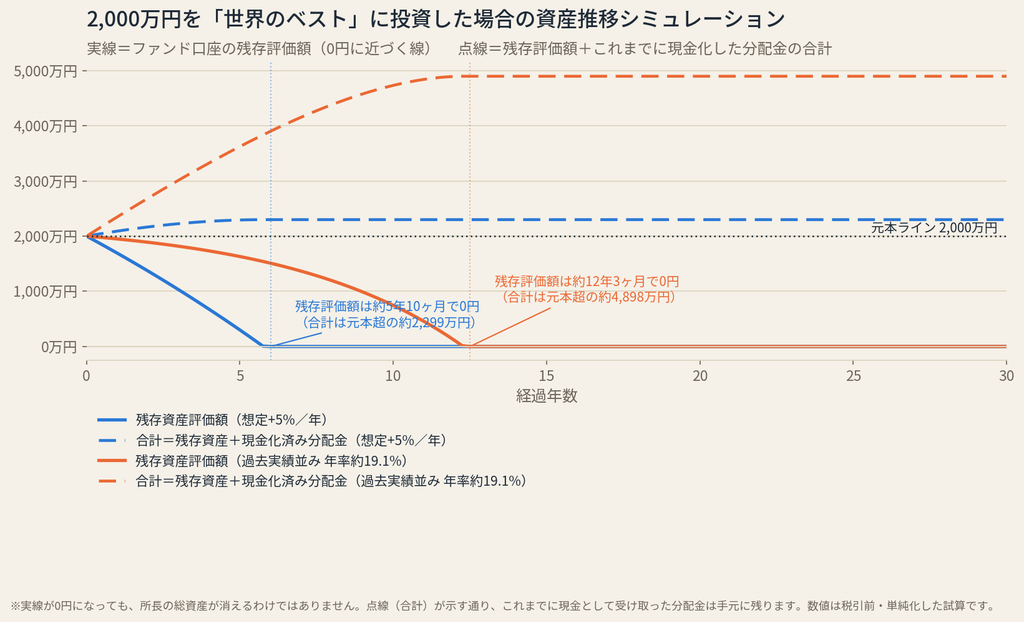
想定する年率リターンによって、結果は大きく変わります。参考までに、いくつかのシナリオで「基準価額が理論上0円に到達するまでの期間」を機械的に試算してみました。
想定年率+5%の場合:約5年10ヶ月で基準価額が0円に到達する計算
過去9年半の実績並み(年率約19.1%)が続く場合:約12年3ヶ月で0円に到達する計算
元本維持ライン(年率約19.9%)を継続できれば:理論上、基準価額は目減りしない
「+5%でも5年10ヶ月で0円」って聞くと怖いですけど、実際の基準価額はまだ9,029円ですよね。矛盾してませんか?
いい指摘です。矛盾ではなく、「+5%」という想定が、これまでの実績(年率約19.1%)よりもかなり保守的だから、そういう結果になるんです。これまでは相場環境に恵まれて、際どいラインで踏みとどまってきた。その”貯金”がなくなれば、目減りのペースは今よりずっと速くなり得る、ということです。
ちなみに「基準価額が0円になる」って、私の資産が消滅するって意味ですか?
いえ、そこは誤解しやすいポイントです。0円に近づくのは「証券口座を開いたときに、世界のベストの保有欄に表示される評価額」だけで、所長の資産全体ではありません。実際、19.1%シナリオで基準価額が0円になる約12.3年後の時点では、それまでに受け取った分配金の累計(税引前)は約4,898万円になる計算です。ここから元本2,000万円を差し引くと、すでに約2,898万円が現金として手元に入ってきている、ということになります。評価額がゼロになった瞬間も、「元本+これまでの受取分配金」の合計で見れば、元本を割ってはいないんです。
なるほど、口座の残高だけ見ると怖いけど、受け取った分も合わせれば話は違う、と。でも、それでも1つ引っかかるんです。同じ19.1%が続くなら、基準価額はゆっくり下がって、12年後には7,500円くらいで済むんじゃないですか?なんでゼロまで一気に行くんですか?
そこは、この手のファンド特有の「加速する目減り」という性質です。実際に年ごとの基準価額を計算するとこうなります。
経過年数 基準価額(年率19.1%が続いた場合) 今 9,029円 4年後 8,206円 8年後 5,389円 10年後 3,366円 12年後 496円 12.3年後 0円
本当だ、序盤はゆっくりなのに、後半で急に転げ落ちてますね。
理由は単純です。分配金の150円は「金額」で固定されているのに対して、19.1%というのは「率」だからです。基準価額が9,000円台のうちは、19.1%の運用益(金額換算)が分配金1,800円(年間)とほぼ釣り合っています。でも基準価額が3,000円台まで下がると、同じ19.1%でも生み出す金額はぐっと小さくなる一方、分配金は1,800円のまま変わりません。差額の”割合”がどんどん重くなって、坂を転がるように加速するんです。老後資産を「同じ金額」で定額取り崩ししていく場合によく見られる現象と、構造は同じです。
なるほど、燃費が変わらないまま、タンクの残量だけがどんどん減っていくガソリン車みたいなイメージですかね。
まさにそのたとえがぴったりです。「今の速度(分配金150円固定)で走り続ければ、ざっくり12年でガス欠」というのが今回の試算です。そこから取れる選択肢は3つ。速度を落とす(燃費を上げる=減配)、ドライブ自体をやめる(繰上償還)、あるいは市況が良くなって時速が上がる(年率19.9%を上回る)のを願う、のいずれかです。
ちなみにこれ、私が2,000万円入れようが1億円入れようが、ガス欠までの年数は同じですよね?
その通りです。ゼロに近づいていくのは「基準価額」というファンド全体で1つに決まる数字なので、投資額の大小には関係ありません。投資額が大きければ、毎月受け取る分配金の絶対額が大きくなるだけです。
じゃあこれ、最初から「12年で終わる設計」だったってことですか?2017年に始まったファンドだとしたら、2039年ごろに終わる予定だった、みたいな……
そこは調べ直しました。まず前提が違っていて、世界のベスト(毎月決算型)の設定日は1999年1月7日です。「150円を毎月」という今の分配方針が始まったのが2017年1月というだけで、ファンド自体はそこからさらに18年前から存在しています。そして償還日は「無期限」。つまり、あらかじめ決められた終了年限はどこにもありません。
じゃあ「12年でガス欠」というのは、誰かが意図した設計ではなくて……?
はい、これは「分配金を”金額”で固定し続ける」という運用方針を選んだことの、数学的な副作用にすぎません。しかも実際には、この試算通りに進む可能性は高くないと見ています。理由は3つあります。基準価額が危険水域まで下がれば、運用会社が分配金を減らす(減配)か、ファンドを繰上償還して残った資産を投資家に返す可能性の方が高いこと。「19.1%が今後も一定で続く」という前提自体、相場に好不況の波がある以上、非現実的であること。そして、算出方法によって答えが変わることです。実際、別の第三者ツール(分配金実力マップ)では、同じ世界のベストについて「今の分配ペースをあと58ヶ月(約4.8年)続けられる」という、私の試算よりもだいぶ短い推計も見かけました。算出方法が違えば、答えも2〜3倍変わる。それくらい、この手の「あと何年もつか」という問いには、確定した答えがないということです。
怖いような、ほっとするような、複雑な気分です(笑)
自分のお金がどうなるか先に知りたい、減るなら嫌だ、という気持ちはとても自然です。ただこの手の商品の誠実な答えは「相場と運用方針次第で大きく前後する」という、歯切れの悪いものにしかなりません。ちなみに②で見たWCMは、基準価額の水準に応じて分配金そのものを変動させる設計でした。これは、まさに今回の「加速する目減り」の罠にハマりにくくするための工夫だと考えられます。同じ毎月分配型でも、金額を固定して安定感を演出するか、水準に応じて変動させるか、という設計思想の違いがここに表れているんです。
サイドFIRE試算:いくらあれば足りるのか
じゃあ実践的な話として、2,000万円の資産があるとして、半分の1,000万円を世界のベストに入れるとしたら、月々いくらもらえますか?
1,000万円なら口数は約1,107万口、月次分配金は税引前で約16万6,131円になります。
それを踏まえると、サイドFIREのために資産はどのくらい必要になりますかね。3,000万円くらいあれば、半分を世界のベストに入れて何とかなりますか?
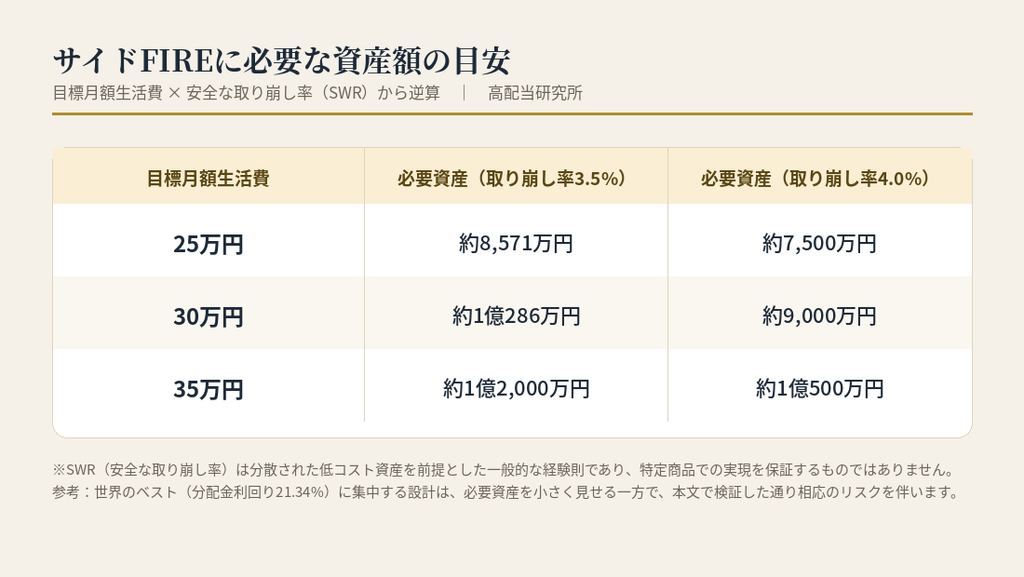
ここは一般的な「安全な取り崩し率(SWR)」という別の物差しとも比べてみましょう。分散された低コストの資産を前提に、資産の3〜4%程度なら長期的に持続可能、という経験則があります。これで逆算すると、こうなります。
え、億単位……?2,000万や3,000万とはかなり差がありますね。
そうなんです。所長が感じた「世界のベストに集中すれば少ない元本でもファイアできそう」という直感は、分配金利回り約20%という数字が、この保守的な取り崩し率3〜4%の5倍以上あるから生まれています。これは錯覚ではなく、事実としての数字です。ただし、その高利回りは「元本維持ラインぎりぎりで運用実績を出し続けている」という際どい前提の上に成り立っている、というのがこれまで確認してきた通りです。
つまり、必要資産が小さく見える分配集中型と、必要資産は大きいけど持続性が高い分散取り崩し型、どちらを選ぶかというトレードオフなんですね。
まさにそうです。金額の大小にかかわらず、資産の半分を一つの毎月分配ファンドに集中させる設計そのものが、商品固有のリスク(分配方針の変更・信託報酬・為替方針など)をまるごと背負う形になる、という点も忘れてはいけません。ファンドの中身は世界中の株式に分散されていても、それは銘柄の分散であって、商品・運用方針の分散ではないんです。
まとめ:所長の気づき
今日のところ、私なりに整理すると、こんな感じでしょうか。①一寸先は闇。②投資資金の目減りは避けられない。③これまでの高すぎる分配金利回りは本物だった。④全ベットはダメ、分散が大事。
方向性はとても良いですが、ひとつだけ精度を上げましょう。②は少し言い過ぎです。正確には「投資全般」ではなく「分配率が長期的な期待リターンを上回っている商品」に限った話です。実際、同じ毎月分配型でもWCMは基準価額が上昇していました。目減りが避けられないのは投資そのものの宿命ではなく、分配ペースの設計次第、というのが正確な理解です。
①③④はその通りです。特に③は良い着眼点でした。「タコ足=ウソの高利回り」と決めつけるのではなく、これまでは相当程度、本物の運用益に支えられていた実績がある。ただし、それが将来も続く保証ではない、という点とセットで理解しておくのが大事です。Xで見かける「利回り自慢」も「タコ足批判」も、基準価額の推移や分配金健全度まで踏み込まずに語っている点では、実は同じくらい情報として薄いんですよ。
わかりやすい正解に飛びつかないこと自体が、投資家としての成長なんですね。今日は勉強になりました、車野さん。
こちらこそ、良い問いをたくさんいただきました。分配金型ファンドは、仕組みが分かりにくいことで有名な商品分野です。難しく感じるのは、決して所長の知識不足のせいではありませんよ。
免責事項
本記事は、公開情報および各種投資信託情報サイトのデータをもとに、一般的な情報提供を目的として作成したものであり、特定の金融商品の売買を推奨するものではありません。投資信託は元本が保証された商品ではなく、基準価額の変動により損失が生じる場合があります。分配金は将来にわたって支払われることを保証するものではなく、運用状況によっては減額または無配となる場合があります。本記事に記載の基準価額、分配金、利回り等の数値は記事作成時点のものであり、将来の成果を示唆・保証するものではありません。投資に関する最終判断は、必ずご自身の責任において、目論見書等の一次資料をご確認の上、行っていただきますようお願いいたします。
本記事はAI(Claude)による分析・執筆を含んで作成されています。データの正確性には注意を払っておりますが、誤りが含まれる可能性がありますので、最終的な数値は各運用会社の公式資料(月次運用報告書等)でご確認ください。
分配金の「普通分配金」「元本払戻金(特別分配金)」の内訳や「分配金健全度」に関する数値は、複数の民間投信情報サイトが独自に算出した試算値であり、運用会社が公式に発表した一次データではありません。算出方法や算出時期によって数値が異なる場合がある点にご留意ください。
本記事に登場する「車野蔵人」は架空のアナリスト(AIキャラクター)であり、実在するいかなる人物・団体とも一切関係ありません。

 所長ダル
 車野アナリスト




コメント