
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
J-REIT研究ラボでは、決算月を迎えた投資法人について、
「分配金を取りに行っても、その後それ以上に投資口価格が下落してしまえば意味が薄い」
という観点から、現在の投資法人の状態、DPUの質、価格水準、チャート、J-REIT市場全体の環境などを確認しています。
今回取り上げるのは、ジャパンリアルエステイト投資法人です。
同法人は国内を代表するオフィス系J-REITの一つで、本業の状況だけを見ると比較的良好です。
一方、2026年9月現在のJ-REIT市場は、長期金利上昇と日銀の金融政策を巡る不透明感が重しになっています。
そのため今回は、
「ジャパンリアルエステイトが良いREITか」ではなく、「現在価格で今回の分配金を取りに行く必要があるのか」
を分けて考えてみます。
この銘柄はどんなJ-REIT?
| 項目 | 内容 |
|---|---|
| 証券コード | 8952 |
| 投資法人 | ジャパンリアルエステイト投資法人 |
| 主な投資対象 | オフィス |
| スポンサー | 三菱地所グループ |
| 決算月 | 3月・9月 |
| 2026年3月期末物件数 | 79物件 |
| 資産規模 | 約1兆1,970億円 |
| 東京23区比率 | 77.0% |
| 都心5区比率 | 67.4% |
| 2026年3月期末入居率 | 98.9% |
ジャパンリアルエステイトは、東京都心の大型オフィスを中心とするJ-REITです。
2026年3月期末の入居率は98.9%。ポートフォリオ全体の査定賃料も上昇しており、足元ではオフィス市況改善の恩恵を比較的受けやすい状態にあります。
まず確認したい現在のJ-REIT市場
今回の配当取りを考えるうえでは、個別銘柄より先に市場環境を見る必要があります。
2026年9月時点では、日本の長期金利は歴史的に高い水準にあり、7月には10年国債利回りが2.9%まで上昇。その後も世界的な国債利回り上昇や、日本の金融政策を巡る思惑が続いています。(Reuters Japan)
日銀は無担保コール翌日物金利を1.0%程度で推移させる方針を採っており、次回金融政策決定会合は2026年9月17日・18日に予定されています。(情報処理推進機構)
この環境では、J-REITにとって二つの圧力が生じます。
一つは借入金利上昇による収益への影響。
もう一つは、国債利回りが上昇することで、投資家がJ-REITに求める利回りも高くなりやすいことです。
そのため当ラボでは、現在のJ-REIT市場環境を、
「△ 逆風」
と評価します。
暴落局面とまでは言い切れないものの、少なくとも短期的な分配金取りに追い風となる環境ではないと考えます。
直近決算と分配金
| 2026年3月期実績 | 2026年9月期予想 | 2027年3月期予想 | |
|---|---|---|---|
| 営業収益 | 424.43億円 | 438.60億円 | 423.60億円 |
| 営業利益 | 205.94億円 | 215.30億円 | 201.90億円 |
| 純利益 | 186.05億円 | 191.30億円 | 183.00億円 |
| EPU | 1,966円 | 1,980円 | 1,990円 |
| DPU | 2,536円 | 2,561円 | 2,586円 |
| NOI | 238.08億円 | 248.60億円 | 249.50億円 |
注目したいのは、営業利益や純利益だけではありません。
2027年3月期は売却益が減るため利益全体は減少する予想ですが、賃貸事業収益、NOI、EPUはいずれも増加する計画です。
つまり、
次期減益=本業悪化
という構造ではありません。
むしろ本業部分は緩やかに成長する想定です。
今回の分配金はどこから出ている?
2026年9月期予想DPUは2,561円です。
一方、本業収益を表すEPUは1,980円。
差額は581円となります。
単純計算すると、
DPUの約77%がEPU、約23%がそれ以外
です。
この差額には、赤坂パークビル、JRE天神クリスタルビル、大同生命新潟ビルなどの売却益が含まれます。
そのため今回の2,561円すべてを「毎期繰り返せる賃貸収益」と考えるのは適切ではありません。
ただし、同法人は資産入替による売却益をDPU政策の一部として計画的に活用しています。
また、売却益をすべて分配するのではなく、2026年9月期には1口あたり102円を内部留保する予定です。
したがって今回DPUは、
一時利益に大きく依存した危うい分配金というほどではないものの、本業100%のDPUでもない
という評価になります。
権利取り後に気になる材料
本業面では、比較的明るい材料が目立ちます。
2026年3月期末の入居率は98.9%。
契約賃料と査定賃料の差を示す賃料ギャップは▲9.5%となっており、現在の契約賃料が市場賃料を下回っている物件が多くあります。
これは今後の契約更新やテナント入替時に、賃料増額余地があることを示しています。
一方、最も注意したいのは金利です。
2026年3月期の支払利息16.63億円に対し、
- 2026年9月期:20.70億円
- 2027年3月期:21.50億円
まで増える予想です。
さらに決算発表後の財務IRを見ると、有利子負債自体は約100億円減少しましたが、固定金利借入を減らし、変動金利借入を増やす動きも確認できます。
例えば9月1日の借換えでは、50億円の固定金利借入を返済し、同額を10年の変動金利で調達しています。
現在は賃料増額などの内部成長が金利上昇を吸収しています。
ただし今後さらに金利が上昇すれば、本業成長との綱引きになっていく可能性があります。
現在の投資口価格をどう見るか
2026年9月4日時点のJAPAN-REIT.COM様のデータでは、
| 指標 | 数値 |
|---|---|
| 投資口価格 | 116,500円 |
| 予想分配金利回り | 4.42% |
| 1口NAV | 123,635円 |
| NAV倍率 | 0.94倍 |
出典:JAPAN-REIT.COM様
NAV倍率0.94倍なので、純資産価値に対しては約6%のディスカウントがあります。
通常であれば「やや割安」と評価できそうな水準です。
ただし現在は長期金利が高く、J-REIT市場全体の要求利回りが上昇しやすい環境です。
そのため、
NAV1倍を下回っているから買いやすい
と単純には判断しにくいところです。
当ラボでは現在価格を、
妥当~やや割安
程度と考えます。
分配金でどこまで下落を吸収できる?
現在価格116,500円に対し、今回予想DPUは2,561円です。
分配金クッション率は、
2,561円 ÷ 116,500円 ≒ 2.20%
となります。
また、
116,500円-2,561円=113,939円
です。
つまり税引前の単純計算では、
約113,900円までの価格下落であれば今回のDPU相当額の範囲内
ということになります。
もちろん、これは理論的な権利落ち価格ではありません。
あくまで「今回の分配金でどの程度の価格下落を吸収できるか」を見るための簡易的な目安です。
チャートから見る現在位置
6か月日足では、9月4日の終値は116,500円。
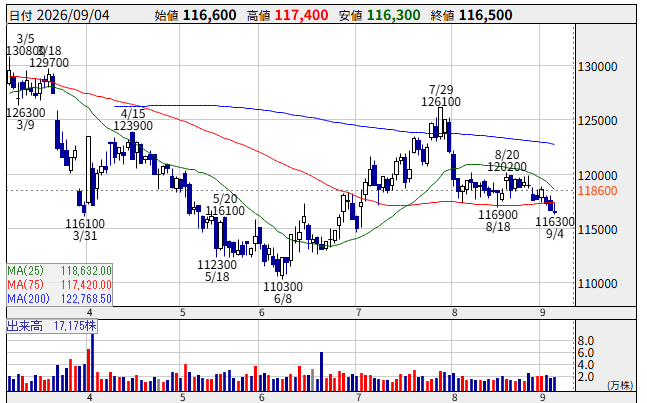
移動平均線は、
- 25日線:約118,632円
- 75日線:約117,420円
- 200日線:約122,769円
となっており、現在値は3本すべてを下回っています。
一方、116,000円前後は過去にも何度か下げ止まった水準で、短期的な支持帯と見ることができます。
問題はここを割った場合です。
次の支持候補は112,000円台、その下には2026年6月の110,300円があります。
今回の分配金クッション下限は約113,900円ですから、
116,000円を明確に割ると、次の支持帯が分配金クッションの外にある
という形になります。
2年週足でも、2025年1月の102,300円から2025年11月の136,500円まで上昇した後、2026年6月には110,300円まで急落。
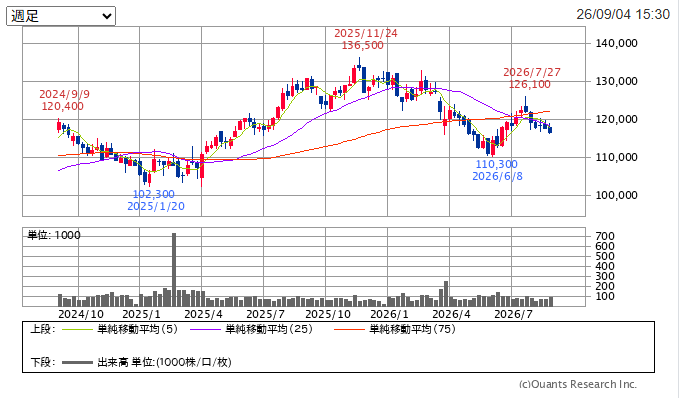
7月に126,100円まで戻したものの、再び116,500円まで下げています。
現在は明確な上昇トレンドとは評価しにくく、
大きな上昇局面を終えた後の調整・横ばいからやや弱含み
と見る方が自然でしょう。
出典:かぶたん様、SBI証券様等
過去の権利落ちはどうだった?
今回、直近4回分の権利落ちデータを確認しました。
| 決算期 | 権利落ち率 | DPU利回り | DPU超過下落 | 1か月後DPU込み |
|---|---|---|---|---|
| 2024年9月期 | ▲1.02% | 約2.11% | なし | ▲2.50% |
| 2025年3月期 | ▲3.03% | 約2.22% | あり | +3.38% |
| 2025年9月期 | ▲3.34% | 約1.95% | あり | +0.71% |
| 2026年3月期 | ▲4.17% | 約2.08% | あり | +0.68% |
直近4回のうち3回は、権利落ち日の価格下落がDPUを上回っています。
ただし、その後1週間から1か月程度で分配金込みでは回復したケースもあります。
したがってJREは、
権利落ち直後の下落は比較的大きい一方、その後戻るケースもある
という傾向が見られます。
ただし今回は、長期金利上昇や日銀政策を巡る不透明感が強い市場環境です。
過去に戻ったから今回も戻る、とそのまま当てはめるのは避けた方がよさそうです。
今回の配当取り判定
今回の評価を整理すると、
| 評価項目 | 判定 |
|---|---|
| 投資法人評価 | 概ね良好 |
| 市場環境評価 | △ 逆風 |
| 配当取り評価 | △ 無理に取りに行かなくてよい |
ジャパンリアルエステイトそのものに、大きな問題があるとは考えていません。
本業は堅調で、EPUは増加予想。
次期DPUも2,586円と増配を見込んでいます。
NAV倍率0.94倍という価格も、極端に割高ではありません。
それでも今回の配当取りを△とした理由は、
- 現在のJ-REIT市場が金利上昇の逆風下にある
- 今回DPUのクッションは約2.2%
- 過去3回の権利落ちは3~4%台
- 116,000円を割ると次の支持帯がDPUクッションより下にある
- 2年週足でも明確な上昇トレンドではない
ためです。
まとめ
今回の分析で、ジャパンリアルエステイトについては、投資法人そのものと配当取り判断を分けて考える必要がありそうです。
この投資法人は悪いのか?
当ラボでは、そうは考えていません。
高い入居率、賃料増額余地、EPU成長、厚い含み益などを考えると、投資法人そのものは概ね良好と評価します。
一方、
今回の分配金を現在価格で取りに行く必要があるのか?
については、慎重に見ています。
現在価格116,500円から得られる今回DPUは2,561円、単純なクッションは約2.2%です。
過去の権利落ち実績や現在のチャート、そして何より長期金利上昇と日銀政策を巡る不透明感を考えると、
今回あえて権利を取りに行く必要性は高くない
というのが当ラボの結論です。
むしろ権利落ち後に価格が調整し、NAVディスカウントや次期DPUをより有利な条件で評価できる場面が来るかどうかを確認する考え方もありそうです。
良いREITだから、必ず決算月に買う。
今回のジャパンリアルエステイトは、そうした単純な考え方を見直すには分かりやすい事例かもしれません。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および公開資料を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。

コメント