
作成日:2026年10月3日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
J-REIT研究ラボでは、有価証券報告書を中心に、決算説明資料やその後のIRなども確認しながら、投資法人の状態をできるだけ丁寧に読み解いています。
決算説明資料だけでは、どうしても会社側が強調したい部分に目が向きがちです。
そこで当ラボでは、まず有価証券報告書から財務、物件、賃貸借契約、含み益、借入、リスクなどを確認し、その後に決算説明資料との差分を見る方法を採っています。
今回は、ホテル主体のJ-REITである**インヴィンシブル投資法人(8963)**を取り上げます。
現在は予想分配金利回りが7%を超える水準まで投資口価格が下落しています。
一方、有報まで読んでいくと、単純に「ホテル業績が悪いから売られている」という状況でもなさそうです。
むしろ現在の焦点は、
ホテルが生み出す利益の成長と、金利上昇による負担増のどちらが上回るのか
という点にあるように見えます。
この銘柄はどんなJ-REIT?
インヴィンシブル投資法人は、ホテルを主力とするJ-REITです。
2026年6月末時点では、
- 証券コード:8963
- 保有物件数:156物件
- ホテル:114物件
- 住居:41物件
- その他:1物件
- 取得価格ベース資産規模:約6,842億円
- ホテル比率:94.0%
- 主要ホテルオペレーター:アイコニア・ホスピタリティ
- スポンサー:フォートレス・インベストメント・グループ
となっています。ホテルポートフォリオは全国に分散し、宿泊特化型、フルサービス型、リゾート型を組み合わせています。
住居も保有していますが、現在の資産構成から見ると、実質的にはホテルREITとして考えた方が実態に近いでしょう。
ホテルの90%超では、ホテルGOPの上昇を賃料などとして取り込める仕組みを採用しています。ホテル需要が強ければ利益が伸びやすい一方、ホテル運営コストの上昇も利益に反映されやすい構造です。
直近決算期の指標確認
第46期となる2026年6月期は、前年同期比で増収増益となりました。
| 指標 | 2025年6月期 | 2026年6月期 | 増減 |
|---|---|---|---|
| 営業収益 | 251.07億円 | 267.89億円 | +6.7% |
| NOI | 229.16億円 | 243.78億円 | +6.4% |
| 営業利益 | 169.35億円 | 175.64億円 | +3.7% |
| 当期純利益 | 143.66億円 | 147.29億円 | +2.5% |
| DPU | 1,895円 | 1,930円 | +1.8% |
2026年6月期のDPU1,930円に対し、1口当たり利益はおおむね1,926円でした。
つまり直近実績では、分配金のほぼ全てが本業利益で賄われています。
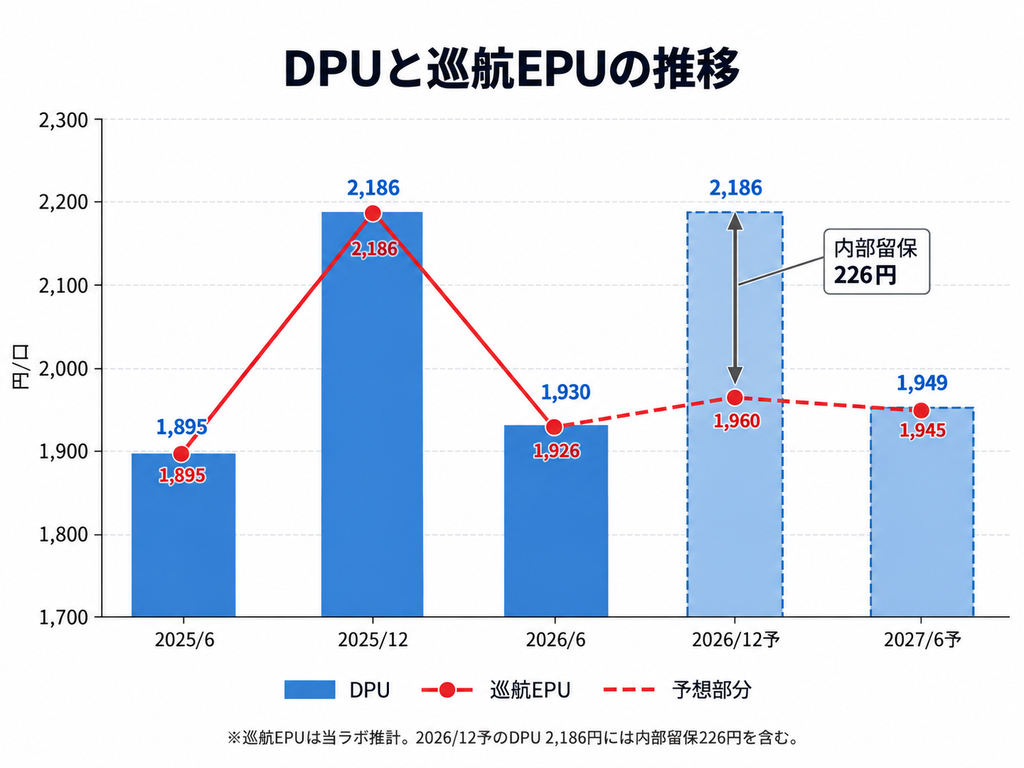
売却益を大量に使って表面上のDPUを作っているタイプではない点は、INVを見るうえで重要です。
一方、次の2026年12月期については事情が少し変わります。
会社予想ではDPU2,186円ですが、うち226円程度を内部留保から補う計画です。したがって、今後は「DPU」と「本業から生まれるEPU」を分けて見る必要があります。
当ラボでは、会社予想を基に、
- 2026年12月期EPU:約1,960円
- 2027年6月期EPU:約1,945円
とみています。
年間換算では約3,905円。
10月2日時点の投資口価格58,600円に対して単純計算すると、巡航利益ベースの利回りは約6.7%程度になります。
表示上の予想分配金利回り7.06%よりは低くなりますが、それでも高い水準です。
現在の市場評価
JAPAN-REIT.COM様のデータでは、2026年10月2日時点で、
- 投資口価格:58,600円
- 予想分配金利回り:7.06%
- 1口NAV:71,568円
- NAV倍率:0.82倍
となっています。
7.06%は、
2026年12月期DPU2,186円+2027年6月期DPU1,949円=4,135円
を基準にしたものとみられます。
一方、NAVに対しては約18%のディスカウントです。
高利回りとNAVディスカウントが同時に発生しているため、数字だけを見るとかなり割安感があります。
ただし、市場が高い利回りを要求しているのには理由があります。
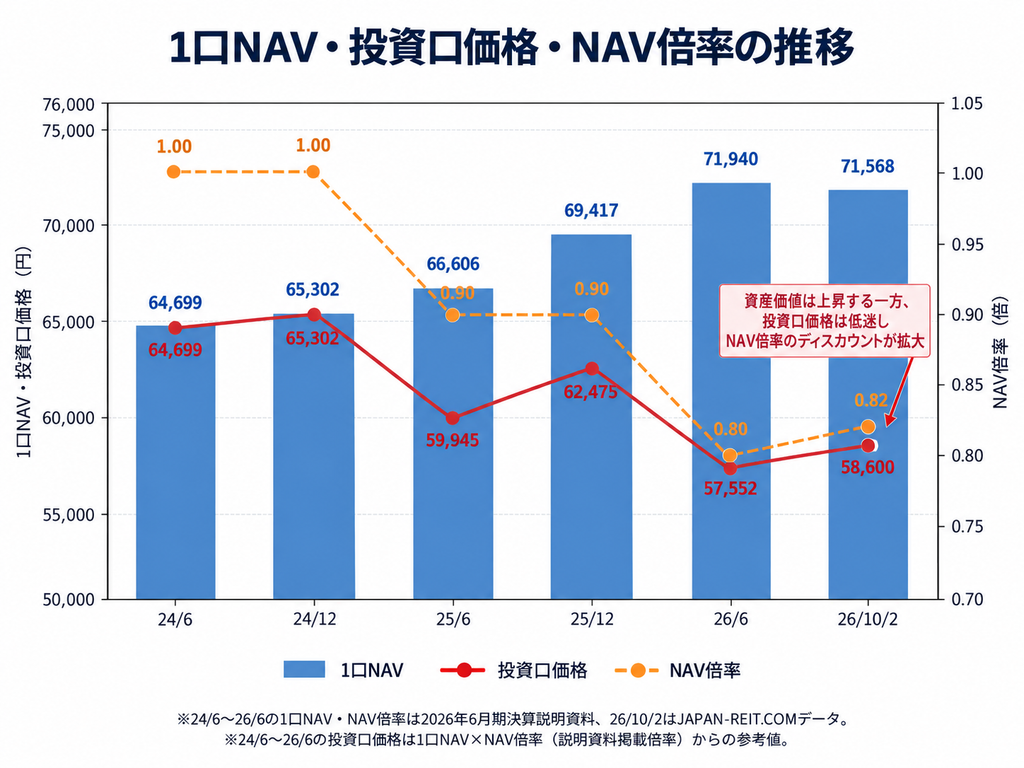
上のグラフを見ると、1口NAVが上昇してきた一方で、投資口価格はそれに追随していません。その結果、NAV倍率は1倍前後から0.8倍台へ低下しています。資産価値そのものよりも、金利上昇やホテル収益の変動性に対する市場の警戒が強く反映されている可能性があります。
以下、その中身を確認していきます。
注目ポイント
① ホテル需要そのものは大きく崩れていない
国内主要101ホテルでは、2026年6月期に、
- ADR:前年同期比+0.7%
- 稼働率:+0.8ポイント
- RevPAR:+1.6%
- GOP:+0.4%
となりました。
特に注目したいのは、大阪・関西万博の反動減が大きかった関西エリアを除く数字です。
関西以外では、
- RevPAR:+5.3%
- GOP:+6.6%
となっています。
つまり、ホテル市場全体が急激に悪化しているというより、2025年に万博需要で強かった関西の反動が全体の数字を押し下げています。
需要の基礎体力そのものは、現時点では比較的維持されていると考えられます。
② 中国人旅行客減少の影響は「ゼロではない」
一方、中国人旅行客の減少については注意が必要です。
会社側は、中国人客減少による2026年6月期DPUへの影響を、
約▲119円/口
と推計しています。
無視できる水準ではありません。
ただし同時期に、
- 国内客売上:+2.6%
- 中国・香港以外のインバウンド客売上:+15.7%
となりました。
つまり、
中国需要の減少を、他地域からの訪日客がかなり補っている
という構造です。
INV側も中国需要の早期回復だけに頼らず、韓国、台湾、欧米豪を重点市場とし、東南アジアやインドも成長市場として取り込む方針を示しています。
中国需要が戻れば上振れ要因になりますが、戻ることを前提にしなくても成長できるかどうかが重要になりそうです。
③ 問題は売上よりGOP
ホテルを見る際、ADRやRevPARがよく注目されます。
しかしINVでは、その一段先のGOPを見る必要があります。
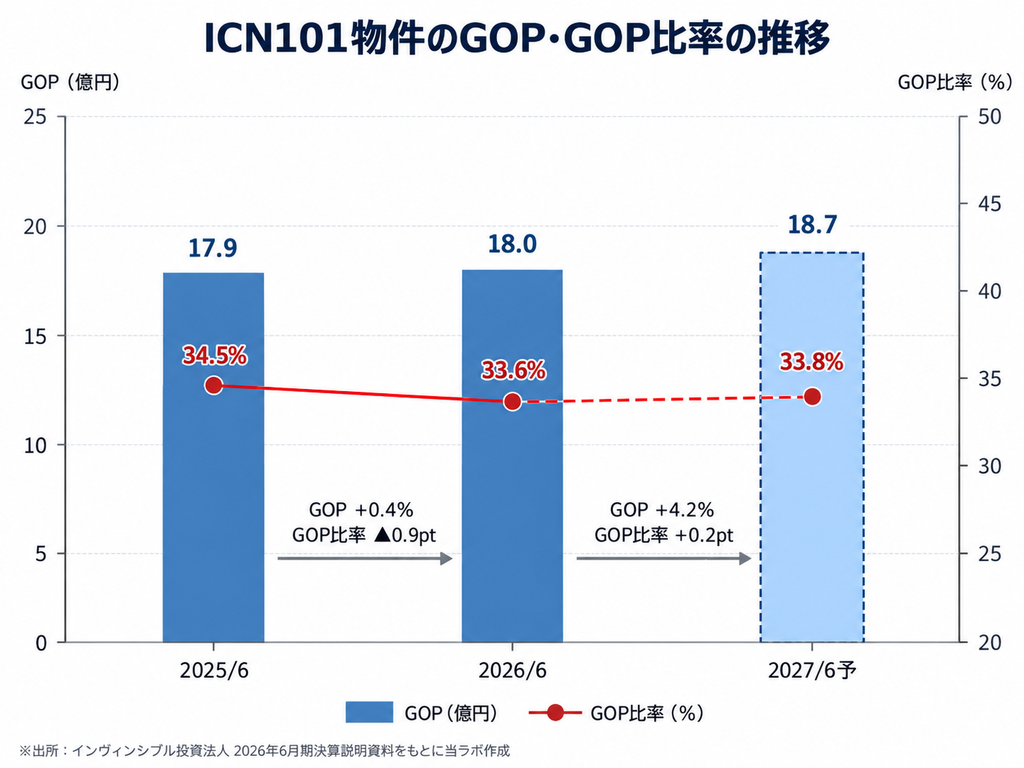
2026年6月期のICN101ホテルは、売上が増加した一方でGOP比率が、
34.5% → 33.6%
へ低下しました。
会社側も、
- 人件費
- 物価
- ホテル運営コスト
の上昇が利益を圧迫していることを認めています。
ホテルの宿泊料金が5%上がっても、運営費が同じように5%上がれば利益率は改善しません。
INVではGOPが変動賃料に直結するため、
ADR → RevPAR → GOP → INVの賃料
という順番で確認する必要があります。
当ラボでは、今後INVを追う際にGOP率を最重要指標の一つとして見ていきたいと考えています。
④ ケイマンホテルは大きな利益源
INVはケイマン諸島に2ホテルを保有しています。
2026年6月期は、
- RevPAR:+15.5%
- GOP:+18.8%
となり、非常に好調でした。
国内ホテルとは違い、ケイマンホテルはホテル運営業績そのものがINVの利益に強く反映されます。
ただし海外ホテルには、
- 為替
- 現地ホテル市場
- 新規競合
- 航空便
- 許認可
といった国内とは異なるリスクがあります。
実際、2026年12月期は団体需要の取り込み不足によりGOP減少が予想されています。
好調な資産ではありますが、「毎期伸び続ける」と考えるのは少し慎重であるべきでしょう。
⑤ 2,200億円超の含み益
INVの大きな強みの一つが資産価値です。
2026年6月末時点では、
- 鑑定評価額:約8,483億円
- ポートフォリオ含み益:約2,204億円
- 1口NAV:71,940円
- 1口当たり含み益:28,827円
となっています。
ホテルだけでも約2,000億円の含み益があります。
会社側は、この含み益を単なる財務安全性として持つだけではなく、今後は物件入替によって一部を顕在化させる方針です。
保有10年超で買換特例の潜在対象となる89物件だけでも、含み益は約1,024億円あります。
ただし、含み益はそのまま現金ではありません。
資産を売れば、その物件が生んでいたNOIも失われます。
したがって、
含み益が多い=その全額が将来の分配金になる
とは考えない方がよいでしょう。
⑥ 2029年DPU4,500円超を目指す
今回の決算説明資料では、中期目標が新たに示されました。
2026年の年間DPU4,116円を起点として、
2029年までに4,500円超
年平均3%以上のDPU成長を目指します。
成長ドライバーは、
- ホテルなどの内部成長
- 戦略的CAPEX
- 含み益の顕在化
- 内部留保
- 外部成長
です。
特に2027~2029年には約220億円の戦略的CAPEXを予定し、全ての効果が出た場合のDPU押し上げ額を年間約200円と試算しています。
ただし注意したいのは、
DPU4,500円=巡航EPU4,500円ではない
という点です。
売却益や内部留保も使う方針だからです。
今後はDPUの数字だけでなく、その中身を確認する必要があります。
気になる点――冷静に見ておきたいリスク
最大のリスクは金利上昇
INVにとって現在最も大きな逆風は、ホテル需要よりも金利かもしれません。
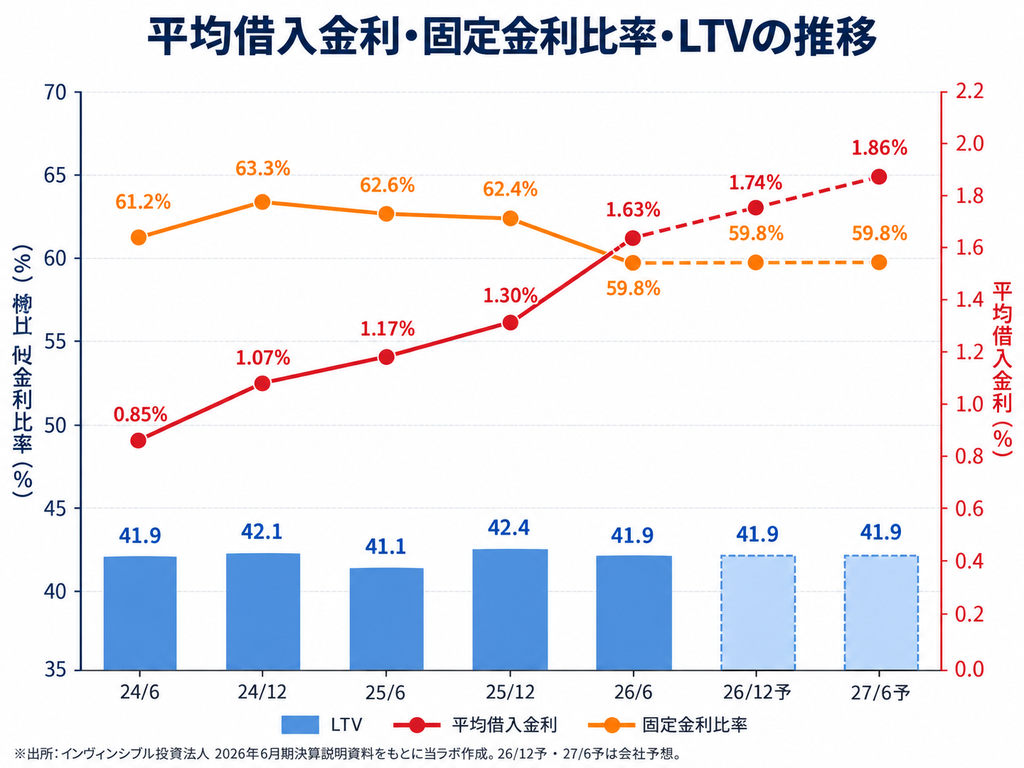
2027年6月期予想では、
- ホテル変動賃料:+7.8%
- NOI:+4.4%
- 営業利益:+4.9%
とホテル側は成長する予定です。
それでも当期純利益は、
+1.0%
にとどまります。
支払利息が前年同期比で約7.73億円増えるからです。
会社試算では、基準金利が0.10%ポイント上昇すると、
- 半年間の利息費用:約7,000万円増
- EPU:約9円減
となります。
ホテルが稼いでも、その利益を金融費用が吸収する可能性があります。
INVを今後見る最大のポイントは、
ホテルGOPの成長が借入コスト上昇を上回れるか
でしょう。
オペレーター集中
INV保有ホテルの9割超はアイコニア・ホスピタリティが運営しています。
アイコニアは182棟、25,482室を運営する国内有数のホテルオペレーターであり、集中購買やレベニューマネジメントなど、規模のメリットがあります。
一方、同じ会社への依存度が非常に高いことはリスクでもあります。
物件そのものは全国分散していても、運営判断はかなり集中しています。
築古ホテルとCAPEX
INVには比較的古い温泉・リゾートホテルも含まれています。
こうしたホテルは取得価格が低く、高いNOI利回りを生みやすい反面、
- 客室改装
- 空調
- 給排水
- 外壁
- 温浴設備
など継続的な資本支出が必要です。
ホテルの場合、単純に「築古だから悪い」というわけではありませんが、
高収益を維持するために追加投資が必要
という点は住宅やオフィス以上に意識したいところです。
自然災害
2026年9月8日の東海地方の豪雨では、名古屋市内の住居1物件でエントランスやテナント専有部の冠水、エレベーター停止などが確認されました。
現時点では運用に重要な影響を及ぼす被害は報告されていません。
ただしINVは全国のリゾート、温泉地、沖縄、北海道、海外まで資産を持つため、
- 台風
- 豪雨
- 地震
- 豪雪
- 土砂災害
などの影響を受ける可能性があります。
156物件への分散はリスク低減要因ですが、自然災害リスクそのものがなくなるわけではありません。
現在の7%利回りをどう見るか
10月2日時点の投資口価格58,600円に対して、会社予想DPU4,135円を使うと利回りは約7.06%です。
単純計算では、
| 要求利回り | 投資口価格の目安 |
|---|---|
| 6.0% | 約68,900円 |
| 6.5% | 約63,600円 |
| 7.0% | 約59,100円 |
| 7.5% | 約55,100円 |
| 8.0% | 約51,700円 |
となります。
現在値はほぼ「7%の利回りが必要」と市場が判断している価格です。
ただし、
7%だから下値が限定されるとは限りません。
金利上昇が続けば、市場が7.5%や8%を求める可能性もあります。
一方、
- 金利上昇が落ち着く
- GOPが伸びる
- 戦略的CAPEXが成果を出す
- 中国以外のインバウンド需要が続く
といった条件が重なれば、市場が要求する利回りが低下する可能性もあります。
現在の価格には、かなりの不確実性が織り込まれていると考えられます。
まとめ
インヴィンシブル投資法人は、現在予想分配金利回り7%を超え、NAV倍率も0.82倍程度まで低下しています。
数字だけを見るとかなり割安に見えます。
一方で市場が警戒している理由もあります。
特に大きいのは、
金利上昇です。
ホテル需要は現時点では大きく崩れておらず、中国人客減少も他国からのインバウンドによって一定程度補われています。
しかしホテルが生み出した利益の一部を、借入コスト上昇が吸収しています。
INVを見る際には、
ホテル需要が強いか弱いか
だけではなく、
ホテルGOPの成長が、金利上昇を上回れるか
を見る必要があります。
また、2,200億円を超える含み益や84億円規模の内部留保は、大きな財務的余力です。
ただし会社側は今後、それらをDPU成長にも活用する方針です。
そのため、これからのINVでは、
DPUと巡航EPUを分けて見る
ことがこれまで以上に重要になります。
当ラボとしては今後、
- 巡航EPU
- ICN101ホテルのGOP率
- 平均借入金利
- 内部留保・売却益を除いたDPU
- NAV倍率
の5項目を中心に追っていきたいと思います。
現在の7%超の利回りが「割安」なのか、それとも市場が要求するだけのリスクプレミアムなのか。
その答えは、おそらくホテル需要そのものではなく、ホテル利益と金利のどちらが速く伸びるかによって決まってくるのではないでしょうか。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。

コメント