
作成日:2026年9月30日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
J-REIT研究ラボでは、有価証券報告書を主資料として、投資法人の財務、物件、賃貸借契約、分配金、借入などを確認し、その銘柄が現在どのような状態にあるのかをできるだけ丁寧に整理しています。
投資のプロ向けというよりは、個人投資家や投資初心者の方にも読みやすい形で、「決算数字だけでは見えにくいところ」を確認していくシリーズです。
今回は、旧フロンティア不動産投資法人から商号を変更した**三井不動産商業ファンド投資法人(8964)**を取り上げます。
第44期の有価証券報告書を読む限り、決算そのものは比較的堅調です。
一方で決算説明資料まで確認すると、この投資法人がいま、従来の「長期固定賃料を中心とした安定型商業REIT」から、賃料成長・資産入替・外部成長を組み合わせたREITへ変わろうとしていることが見えてきました。
そこに重なるのが金利上昇です。
今回のポイントは、
「内部成長+外部成長が、金利上昇+設備投資負担を上回れるのか」
というところにありそうです。
この銘柄はどんなJ-REIT?
三井不動産商業ファンド投資法人は、商業施設に特化したJ-REITです。
2026年7月1日、旧「フロンティア不動産投資法人」から現在の名称へ商号変更しました。
スポンサーは三井不動産。資産運用会社も三井不動産100%子会社で、スポンサーとの結びつきが非常に強い投資法人です。有報でも、三井不動産との商号・商標使用許諾契約が締結され、スポンサー名を正式に投資法人名へ使用する形となったことが確認できます。
第44期末時点では、
- 保有物件数:44物件
- 取得価格合計:約3,972億円
- 稼働率:100.0%
- 首都圏比率:49.0%
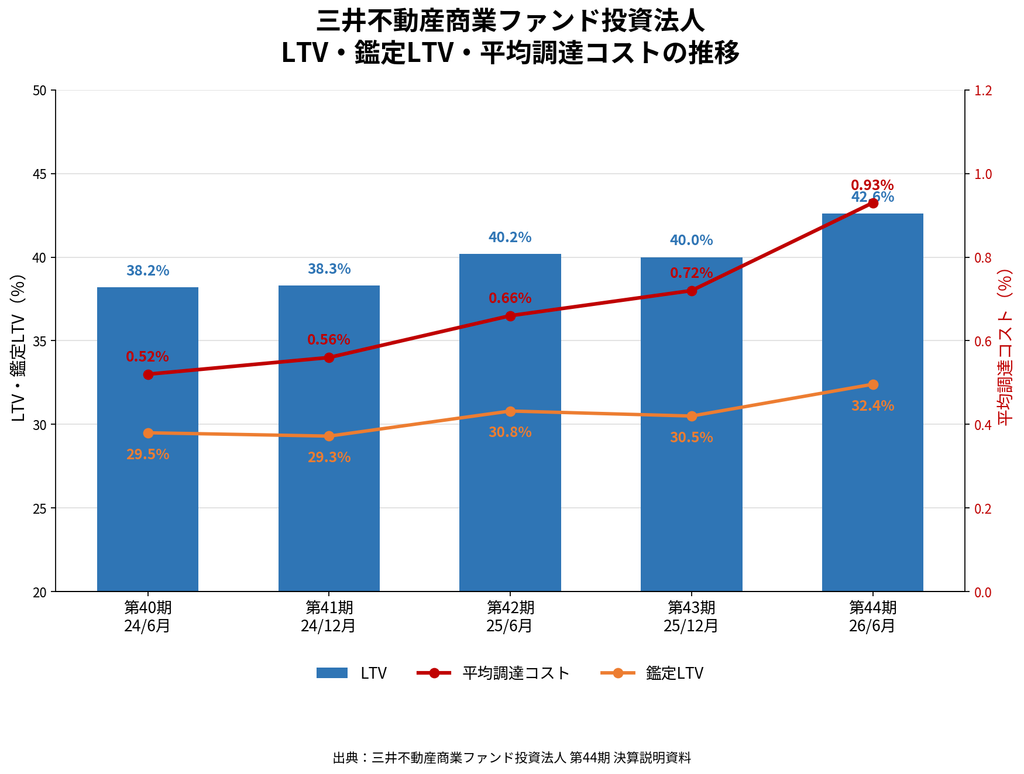
- LTV:42.6%
- 鑑定LTV:32.4%
- 格付:JCR「AA」、R&I「AA-」
となっています。
主な物件は、ららぽーと、三井アウトレットパーク、イオンモールなどの大型商業施設のほか、銀座、原宿、天神などの都心型商業施設、商業施設の底地などです。
ポートフォリオ全体の巡航ベースNOI利回りは4.5%、償却後利回りは3.4%とされています。
直近決算期の指標確認
第44期(2026年6月期)の主要指標を前期と比較します。
| 指標 | 第43期 | 第44期 | コメント |
|---|---|---|---|
| 総資産 | 約3,439億円 | 約3,604億円 | 物件取得で拡大 |
| 純資産 | 約1,755億円 | 約1,756億円 | ほぼ横ばい |
| DPU | 2,200円 | 2,214円 | 小幅増配 |
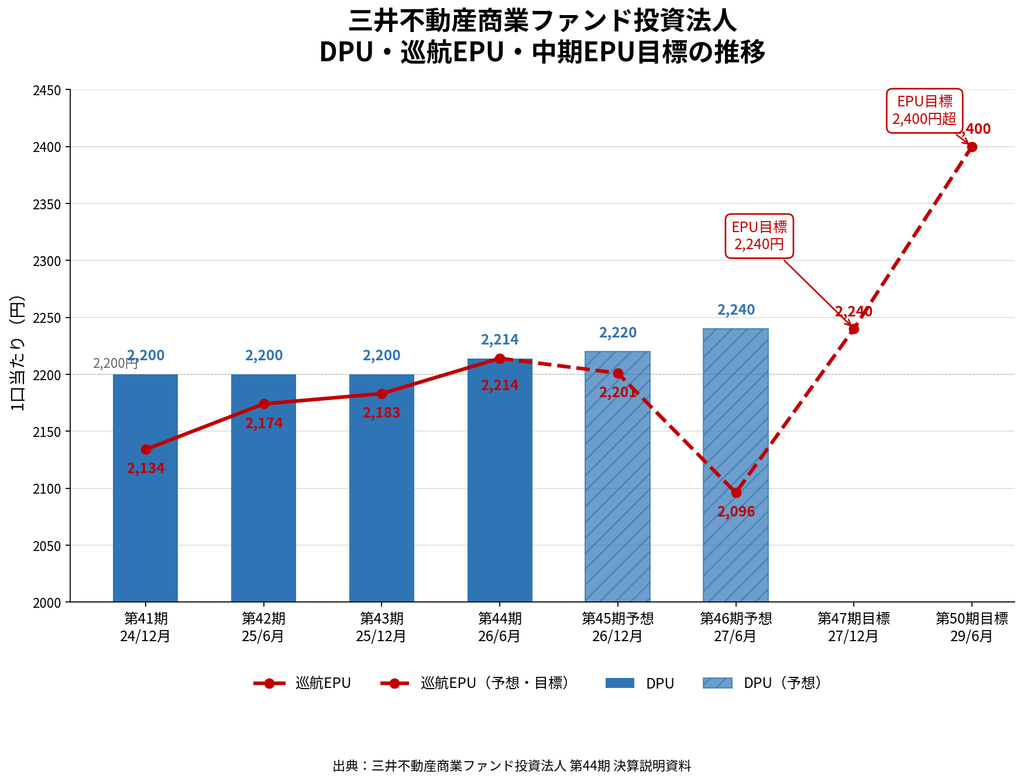
| 巡航EPU(ラボ簡易推計) | 約2,183円 | 約2,214円 | 売却益なし、ほぼ利益ベース |
| LTV | 40.0% | 42.6% | 外部成長で上昇 |
| 賃貸NOI | 9,183百万円 | 9,658百万円 | +5.2% |
| NOI利回り | 5.0% | 5.0% | 取得価格ベース |
| FFO | 約79.3億円 | 約81.8億円 | 増加 |
| 1口FFO | 2,930円 | 3,024円 | 改善 |
第44期は、営業収益12,353百万円、営業利益6,673百万円、当期純利益5,989百万円となりました。
特に賃貸NOIは9,183百万円から9,658百万円へ増加しています。
DPU2,214円についても、売却益による押し上げではありません。
第44期の1口当たり当期純利益も2,214円で、圧縮積立金の取崩額もほぼありません。
そのため今回の分配金については、比較的「素直な利益から生まれたDPU」と考えやすい内容です。
一方、LTVは40.0%から42.6%へ上昇しました。
第44期中にららぽーと和泉の持分追加取得、那覇国際通りの2物件取得などを行っており、総資産を増やすために財務余力を使っています。
注目ポイント① 本業は伸びている。しかし金利上昇が利益を削り始めた
第44期で最も分かりやすい数字が、営業利益と経常利益の差です。
営業利益は、
6,390百万円 → 6,673百万円
と282百万円増加しました。
ところが経常利益は、
5,908百万円 → 5,991百万円
と82百万円しか増えていません。
原因の一つが支払利息です。
支払利息は前期比で約193百万円増加しました。
つまり、
本業で約2.8億円増益した一方、そのうち約1.9億円を金利負担増が吸収した
という構図です。
平均調達コストも、
- 第40期:0.52%
- 第41期:0.56%
- 第42期:0.66%
- 第43期:0.72%
- 第44期:0.93%
と上昇しています。
金利上昇そのものは三井不動産商業ファンドだけの問題ではありません。
ただし、今後は「賃料やNOIをどれだけ伸ばせるか」によって、REITごとの差が出てくる可能性があります。
注目ポイント② 「長期固定賃料」からインフレ対応型契約へ
旧フロンティア不動産投資法人の強みは、長期契約による安定収入でした。
第44期末でも契約期間平均は19.5年、残存契約期間平均11.3年、契約期間10年超の割合は86.1%です。
一方、長期固定賃料は、インフレ時には賃料が上がりにくいという弱点にもなります。
そこで現在は、契約更新やテナント入替のタイミングで、
- CPI連動
- 賃料改定協議
- 売上歩合賃料
などを新たに導入しています。
直近では、
- ゆめタウン広島:賃料3%増
- イオンモールナゴヤドーム前:投資賃料を含め8%増
- 上池台東急ストア:75%増
- ベルタウン丹波口駅前店:123%増
- 竹下通りスクエア:10%増
などの実績があります。
安定性を維持しながら、インフレ局面でも賃料を上げられる契約へ少しずつ作り替えている点は注目したいところです。
注目ポイント③ Desigual Harajukuは内部成長の分かりやすい例
原宿の「Desigual Harajuku」では、2027年9月からゴールドウインとの新契約が始まる予定です。
新契約では、
- 固定賃料を従前契約の2倍へ増額
- 売上歩合賃料を導入
- 3年ごとのCPI連動賃料改定
- 契約期間10年
- ダウンタイムなし
という条件となっています。
会社試算では1口当たり分配金への影響は約+33円です。
この案件は、都心の優良立地を保有し続け、契約満了時に市場賃料へ近づけるという内部成長モデルの一例と考えられます。
注目ポイント④ VIOROは現在の利益を削って将来のNOIを作る
第44期の有報だけを見ると、VIOROのNOIは▲32百万円で、少し気になる数字でした。
しかし決算説明資料では、契約変更と大規模リニューアルのための一時的なダウンタイムであることが示されています。
2027年春には「アミュプラザ天神」としてリニューアルする予定で、その後の想定NOIは年間約3.8億円。
第46期比ではDPU約+96円の効果が試算されています。
現状の利益減少だけを見ればマイナスですが、計画どおり進めば将来の内部成長につながります。
ただし、これはあくまで将来計画です。
実際のテナント構成、売上、賃料水準が想定どおりになるかは継続確認が必要です。
注目ポイント⑤ 心斎橋スクエアには大きな潜在アップサイド
心斎橋スクエアは現在、建物を譲渡して底地を保有しています。
現在の想定NOIは年間約2.6億円ですが、2028年以降には想定NOI14.3億円という計画が示されています。
会社試算では第39期比で1口当たり分配金約+200円の影響となります。
かなり大きな数字です。
ただし資料でも、実際のNOIや時期を保証するものではない旨が明記されています。
そのため現時点では、「将来のアップサイド候補」として見る程度が妥当でしょう。
注目ポイント⑥ 約1,136億円の含み益
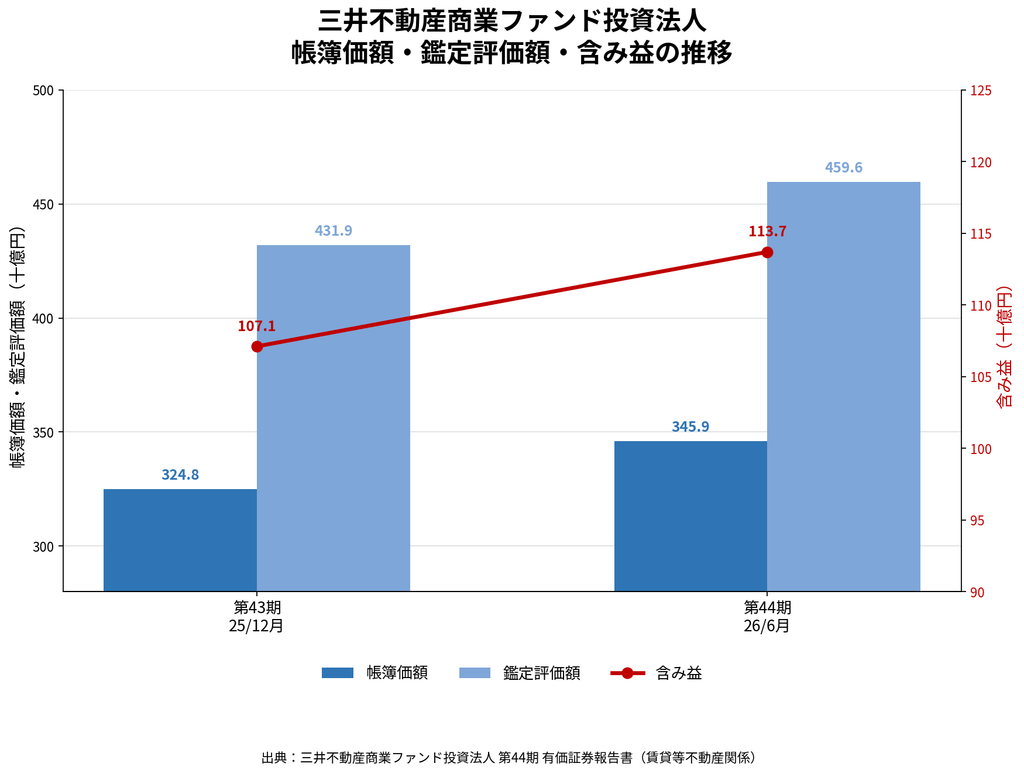
第44期末のポートフォリオは、
- 帳簿価額:約3,459億円
- 鑑定評価額:約4,596億円
となっており、説明資料では1,136億円の含み益とされています。前期比では約65億円増加しました。
これは財務面の大きなクッションです。
LTVは42.6%ですが、含み益を考慮した鑑定LTVは32.4%にとどまります。
一方で、全物件が含み益というわけではありません。
池袋グローブは帳簿価額約201億円に対して鑑定評価額約143億円となっており、大きな含み損を抱えています。
ポートフォリオ全体としては大きな含み益がありますが、物件ごとの強弱は存在します。
注目ポイント⑦ 2029年6月期EPU2,400円超を目標
会社は中期目標として、
- 2027年12月期:EPU2,240円
- 2029年6月期:EPU2,400円超
を掲げています。
第44期のEPU相当は約2,214円ですから、2029年までに約8%強の成長を狙う計画です。
目標だけなら慎重に見る必要がありますが、今回は、
- Desigual Harajuku
- VIORO
- 心斎橋スクエア
- 契約更新
- 資産取得
- 資産入替
と具体的な案件が見えています。
また、2030年までに賃貸借契約の改定・満了を迎える契約のうち、すでに締結済みの賃料増加額は合計18.1億円とされています。
その意味では、EPU2,400円超という目標に一定の裏付けはあります。
気になる点 冷静に見ておきたいリスク
金利コストはこれからも上がる可能性
平均調達コストは0.93%ですが、新規借入には2%前後のものも見られます。
会社も借換金利が2.3~2.5%となった場合、第46期DPUに▲23~▲26円程度の影響が出る試算を示しています。
固定金利比率85.5%、平均残存年数4.41年なので急激な影響は抑えられていますが、借換のたびに資金コストが上昇する可能性は意識しておきたいところです。
商業施設の設備更新負担
第44期の資本的支出は14.29億円。
第45期予想12.56億円、第46期予想14.45億円と、今後も一定額の投資が予定されています。
会社側は大型物件の外壁・空調工事について「一巡」と説明していますが、商業施設は競争力維持のため継続的な投資が必要です。
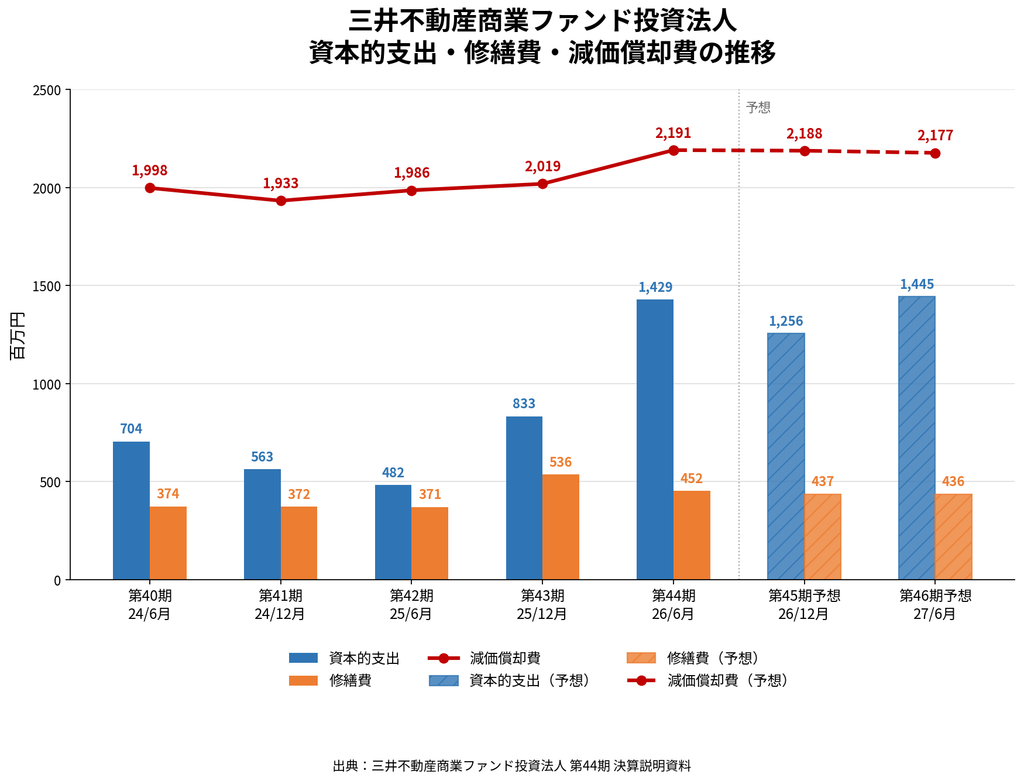
第40期から第44期にかけて、資本的支出は704百万円から1,429百万円まで増加しました。一方、会社側は大型物件の外壁工事・空調更新工事について「一巡」と説明しており、第45期は1,256百万円、第46期は1,445百万円を見込んでいます。
減価償却費は約19~22億円で推移しており、現状では資本的支出は減価償却費の範囲内に収まっています。
そのため、設備更新負担は無視できないものの、現時点では直ちにキャッシュフローを圧迫する水準とまでは言いにくそうです。今後は、リニューアル投資がNOIや賃料上昇へどの程度つながるかを確認していく必要があります。
三井不動産・イオングループへの集中
固定賃料ベースでは、
- 三井不動産:約40.2%
- イオングループ:約20.3%
と、両社で約6割を占めます。
高い信用力と長期契約は大きな強みですが、テナント集中とスポンサー依存という裏側もあります。
有報でも三井不動産グループへの依存・利益相反リスクが明記されています。
商号変更は海外展開への布石なのか
今回の商号変更は非常に興味深いところです。
「フロンティア不動産投資法人」から、
「三井不動産商業ファンド投資法人」
へ変更しました。
同時に規約変更によって、将来的に海外の商業施設も投資対象にできるようにしています。
説明資料には、台湾やマレーシアで三井不動産が展開する商業施設も紹介されています。
ただし現時点では、海外投資について「検討中の案件はなし」と明記されています。
そのため、
「商号変更=近く海外物件を取得する」
と考えるのは早いでしょう。
一方、
三井不動産グループの国内外商業施設を将来受け入れられるプラットフォームへ変えていく
という長期的な方向性を感じさせる動きではあります。
今後、海外取得案件が実際に出てきた段階で改めて確認する必要があります。
市場評価はなぜ低い?
2026年9月29日時点で、JAPAN-REIT.COM様のデータでは、
- 投資口価格:75,200円
- 予想分配金利回り:5.93%
- 1口NAV:104,335円
- NAV倍率:0.72倍
となっています。
決算内容を見る限り、極端な業績悪化が起きているわけではありません。
それでもNAV倍率はかなり低い水準です。
一つ考えられるのは、現在の市場が「いまの利益」より、
今後の金利水準と不動産価値
を慎重に見ている可能性です。
ポートフォリオの巡航NOI利回りは4.5%、償却後利回りは3.4%です。
金利が上昇する局面では、市場が鑑定評価額そのものに一定の割引を置いて考えることもあり得ます。
つまりNAV0.72倍を、
単純に「資産を3割引で買える」と読むだけではなく、
市場が現在のNAVそのものに慎重になっている
可能性も考えておく必要があります。
一方で、約1,136億円の含み益があり、決算内容も大きく崩れていません。
そのため今後、実際にEPUが2,240円、2,400円へ伸びても低いNAV倍率が続くのか、それとも成長実績が市場評価へ反映されていくのかは、非常に興味深い観察ポイントです。
J-REIT市場全体でNAVディスカウントが続けば、単なる「割安指標」の話にとどまらず、資産売却、自己投資口取得、再編などを通じて、その差を縮めようとする動きが強まる可能性もあります。
まとめ
三井不動産商業ファンド投資法人の第44期は、増収増益、NOI増加、DPU増加と、決算内容そのものは比較的堅調でした。
売却益によってDPUを作っているわけでもありません。
約1,136億円の含み益、100%稼働、長期契約、高い格付など、安定性の土台も依然として強い投資法人です。
一方で、昔のフロンティア不動産投資法人とは少し姿が変わってきました。
契約更新を利用した賃料増額、CPI連動、売上歩合、VIOROや心斎橋スクエアの再構築、スポンサーからの外部成長など、「利益を伸ばす仕組み」を増やしています。
商号も三井不動産商業ファンドへ変更し、将来的には海外商業施設も選択肢に入るよう規約を整備しました。
当ラボとしては、
「完成した安定型REIT」だった旧フロンティアを、安定性を残したまま成長できるREITへ作り直している途中
と見ています。
その成否を決めるのは、
内部成長+外部成長 > 金利上昇+設備更新負担
を実現できるかどうかでしょう。
第44期では、本業の利益成長を支払利息の増加がかなり吸収しました。
今後はDPUだけではなく、
- 巡航EPU
- 平均調達コスト
- 賃料増額
- LTV
- Capex
をセットで追う必要があります。
そしてもう一つ興味深いのがNAV倍率0.72倍という市場評価です。
企業側は成長型商業REITへの転換を打ち出し始めましたが、市場はまだその成果を十分には評価していないようにも見えます。
今後数年間で会社側の成長シナリオが実績へ変わるのか、それとも金利上昇によって市場側の慎重な評価が正しかったことになるのか。
三井不動産商業ファンドは、ちょうどその分岐点にいるように見えます。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。

コメント