
作成日:2026年10月4日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
このシリーズでは、J-REIT各社の有価証券報告書を中心に、決算説明資料やその後のIRなども確認しながら、投資法人の状況をできるだけ丁寧に整理していきます。
決算説明資料だけを見ると、どうしても「成長戦略」「取得」「増配」といった前向きな情報が目立ちます。
一方、有価証券報告書には、借入金、資産の状況、売却益、積立金、費用構造など、その投資法人の現在地を考えるうえで重要な情報が数多く含まれています。
今回は、日本リート投資法人の第28期(2026年6月期)を確認します。
今回の日本リートを見ていくと、単なる増配決算というより、
「これまで保有してきた資産を入れ替えながら、ポートフォリオそのものを作り替えている途中」
という姿が見えてきました。
一方、その改革効果と並行して確認しておきたいのが、金利上昇による負担です。
この銘柄はどんなJ-REIT?
日本リート投資法人は、SBIグループをスポンサーとする総合型J-REITです。
第28期末時点では107物件、取得価格ベース約2,743億円を保有しています。
用途別では、
- オフィス:約60%
- 住宅:約26%
- その他:約14%
という構成で、特に東京経済圏の中規模オフィスが中心となっています。
第28期末の東京経済圏比率は77.7%、オフィスだけを見ると87.2%を東京経済圏が占めています。
総合型ではありますが、実態としては、
「東京圏の中規模オフィスを中核とし、住宅やホテルなどを組み合わせたポートフォリオ」
と考えると分かりやすそうです。
最近はホテル、R&D施設、底地などにも投資対象を広げており、従来のオフィス・住宅中心の構成から少しずつ変化しています。
第28期末のポートフォリオはオフィス54物件、住宅44物件、その他9物件となっています。
直近決算期の指標確認
まず、第28期の主要指標を前期と比較してみます。
| 指標 | 第27期 | 第28期 | コメント |
|---|---|---|---|
| 総資産 | 2,811億円 | 2,938億円 | 外部成長で増加 |
| 純資産 | 1,337億円 | 1,400億円 | 公募増資等で増加 |
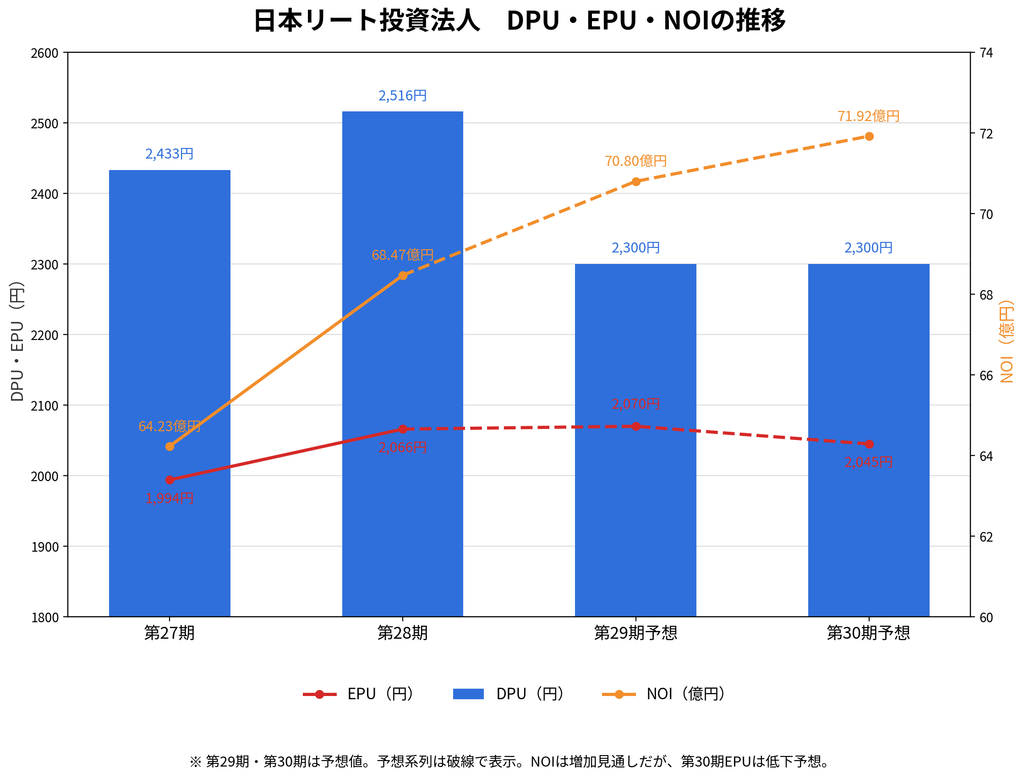
| DPU | 2,433円 | 2,516円 | +83円 |
| 巡航EPU | 1,994円 | 2,066円 | 売却損益除外ベース |
| 総資産LTV | 48.2% | 48.1% | ほぼ横ばい |
| 賃貸NOI | 64.23億円 | 68.47億円 | 増加 |
| NOI利回り | 5.1% | 5.1% | 取得価格ベース |
| FFO | 46.21億円 | 49.66億円 | 増加 |
| 1口当たりFFO | 2,613円 | 2,713円 | 増加 |
第28期は営業収益・純利益だけを見ると前期比減少ですが、その主因は不動産売却益の減少です。
一方、不動産賃貸事業収益は85.29億円から88.47億円へ増加し、NOIも64.23億円から68.47億円へ伸びています。FFOも49.66億円まで増加しました。
したがって、第28期については、
「売却益は減ったものの、本業の賃貸事業は改善した」
と見る方が実態に近そうです。
なお、本記事では決算説明資料で示されている「不動産売却損益を除いたEPU」2,066円を、巡航利益を見る際の近似値として利用しています。
注目ポイント① 本業の賃料成長はかなり進んでいる
今回、最もポジティブに感じられるのは内部成長です。
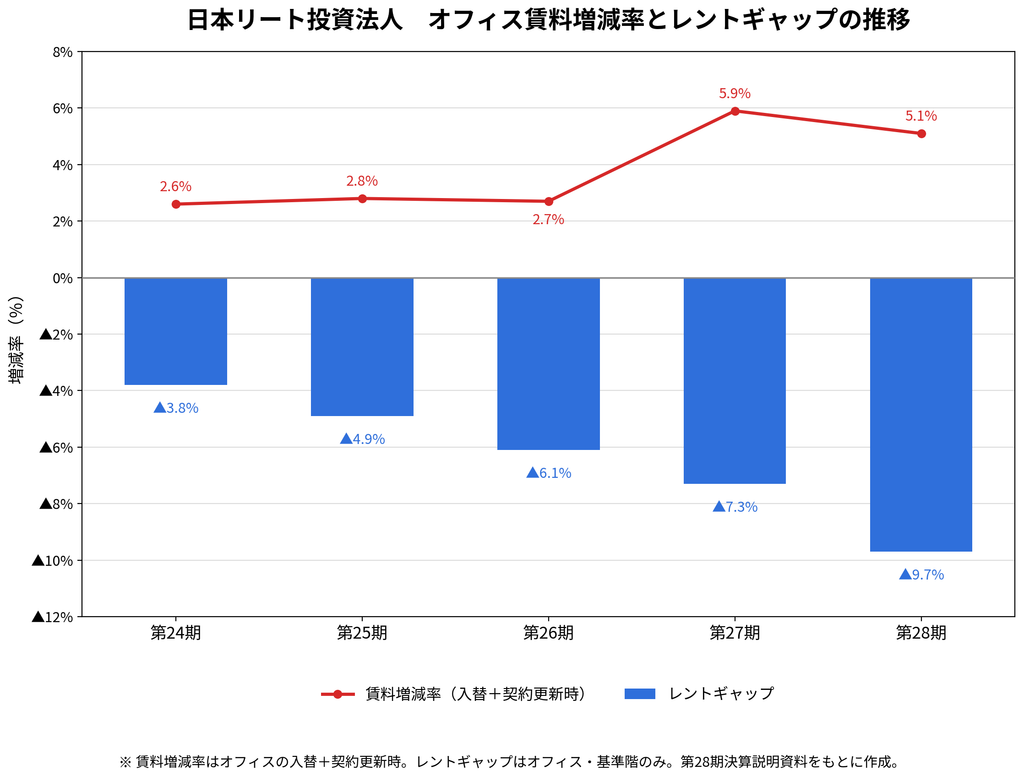
オフィスでは第28期のテナント入替・契約更新を合わせた賃料増減率が+5.1%。
月額賃料の増加額は約1,197万円となりました。
さらに、第22期から継続保有しているオフィス48物件の契約賃料単価指数は、第22期を100とした場合、第28期には105.7まで上昇しています。
入替時だけを見ると、賃料増減率は+13.8%。
契約更新についても、対象面積13,009坪のうち66.6%で増額改定を実現し、改定対象全体の賃料増減率は+4.1%となっています。
さらに注目したいのがレントギャップです。
第28期末では市場賃料に対する契約賃料のレントギャップが**▲9.7%**まで拡大しています。
これは、既存契約賃料が市場賃料にまだ追いついていないことを意味します。
もちろん、そのすべてを一度に引き上げられるわけではありません。
それでも今後の契約更新やテナント入替を通じた賃料増額余地が残っている点は、日本リートにとって重要な内部成長余力と言えそうです。
住宅についても、第28期は入替時+8.2%、更新時+2.0%の賃料増額を実現しています。
注目ポイント② 約800億円の含み益を使った資産入替
第28期末の不動産鑑定評価額と帳簿価額の差額は約799億円あります。
日本リートの特徴は、この含み益を単に抱えているだけではなく、実際に資産入替へ利用していることです。
説明資料では、約4年間で96億円の売却益を創出し、8期連続で譲渡益を計上したと説明しています。
さらに、第28期末時点で検討中の売却パイプラインは100億円以上とされています。
しかし、今回の資産入替を「売却益を作ってDPUを増やすため」とだけ見るのは少し違いそうです。
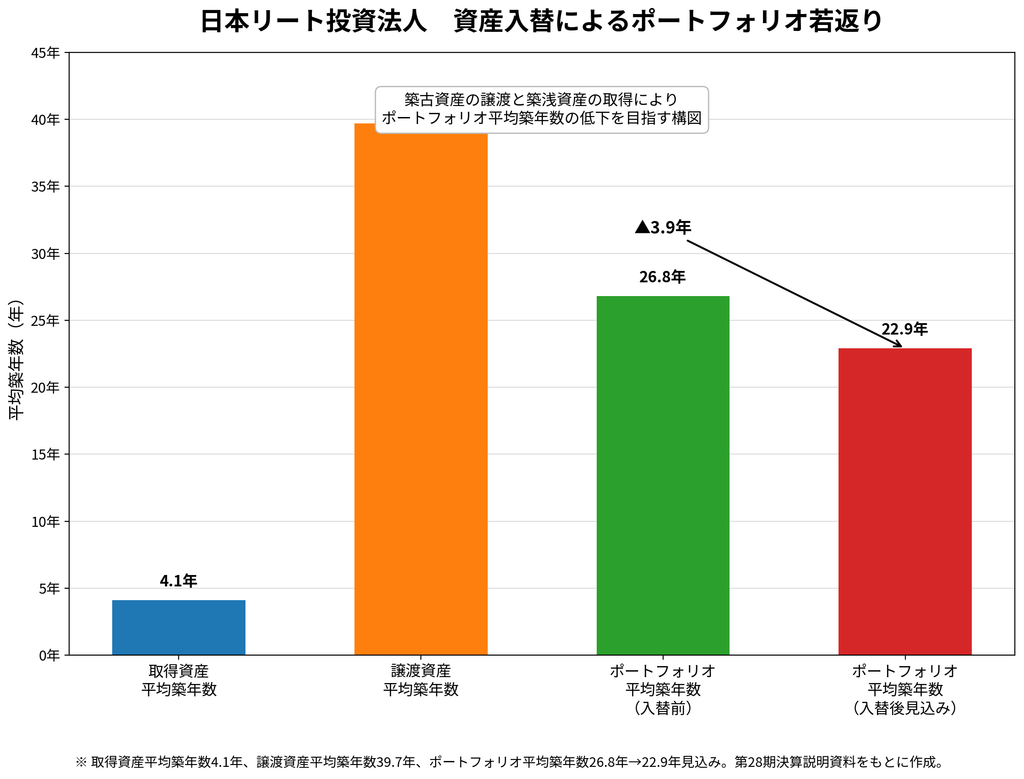
取得資産9物件の平均築年数は4.1年。
一方、譲渡資産3物件の平均築年数は39.7年です。
資産入替後にはポートフォリオ平均築年数を26.8年から22.9年まで若返らせる計画となっています。
つまり、
築年数が進み、今後の修繕負担や賃料成長余地が限られる物件を売却し、築浅で内部成長が期待できる資産へ切り替える
という戦略です。
日本リートでは全物件をTier1~Tier3に分類する「ティアリングプロジェクト」も導入しており、収益性、レントギャップ、CAPEX、流動性、リーシング状況などから、継続保有か売却候補かを検討しています。
資産入替が比較的体系的に行われている点は、今回の有報を読むうえで重要なポイントです。
注目ポイント③ ホテル投資は「インフレ耐性」を意識
最近の日本リートでは、ホテルへの投資も増えています。
第28期時点ではホテル4物件、取得価格約207億円で、ポートフォリオ全体の7.5%を占めています。
さらに特徴的なのが、ホテル賃料の約57%が変動賃料となっている点です。
ホテルリソルステイ秋葉原、ホテルリソル秋葉原などでは、宿泊需要やホテル収益の改善を賃料へ取り込める構造となっています。
有報提出前の7月31日にはナインアワーズ博多駅も取得。
取得価格20.6億円に対する鑑定NOI利回りは8.9%で、こちらも変動賃料型です。
オフィス・住宅の固定的な賃料収入だけでは取り込みにくい物価上昇を、ホテルの変動賃料を通じて取り込もうとしているものと考えられます。
一方、ホテルは景気や訪日需要、為替などの影響も受けやすい資産です。
今後ホテル比率がさらに高まるのか、その場合どの程度まで変動賃料を増やすのかは、引き続き確認しておきたいところです。
注目ポイント④ 売却益をすべて配らず、内部留保も積み上げる
第28期のDPUは2,516円でした。
一方、不動産売却損益を除いたEPUは2,066円。
この差を見ると、DPUには売却益の影響があることが分かります。
しかし日本リートは、売却益をすべてその期の分配金として還元しているわけではありません。
第28期には約4.98億円を圧縮積立金へ繰り入れています。
決算説明資料では、第28期後の内部留保額を約57億円と整理しています。
この内部留保は、将来の分配金安定化に利用できる部分があります。
つまり、日本リートの分配政策は、
本業のEPU+物件売却益+内部留保
を組み合わせながら運営する形です。
売却益を利用すること自体をネガティブに見る必要はありません。
ただし、現在の収益力を見る際には、DPUだけでなく売却損益を除いたEPUも合わせて見る方が分かりやすいでしょう。
気になる点 冷静に見ておきたいリスク① 金利負担はすでに増えている
今回、最も注意したいのは金利です。
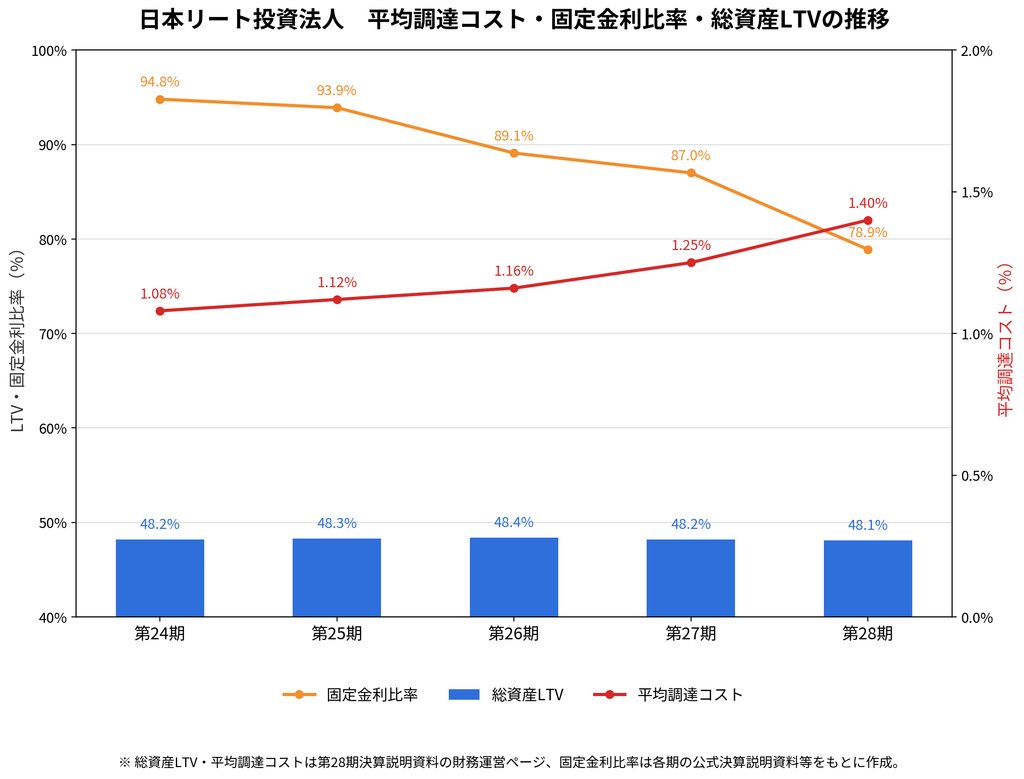
日本リートの平均調達コストは、
1.08%
→1.12%
→1.16%
→1.25%
→1.40%
と上昇しています。
第28期の支払利息も前期より増加しました。
さらに今後の予想を見ると、
第28期EPU 2,066円
第29期予想 2,070円
第30期予想 2,045円
となっています。
一方、NOIは、
68.47億円
→70.80億円
→71.92億円
と増加する予想です。
つまり、
物件の収益は増えているのに、1口当たり利益は第30期に減少する
という構造になっています。
決算説明資料でも、第29期には支払利息が第28期比1.64億円増え、第30期にはさらに1.76億円増える想定が示されています。
日本リート側も「資金調達コスト増加に打ち勝つEPU成長」を目標としています。
ただ、第30期予想を見る限り、現時点ではまだ完全に金利上昇を吸収できているわけではありません。
今回の日本リートを見るうえでは、
「賃料成長」と「金利コスト上昇」のどちらが速いか
を継続的に追う必要がありそうです。
気になる点② 財務戦略は「固定化一辺倒」ではない
第28期末の総資産LTVは48.1%。
固定金利比率は78.9%です。
財務面で極端にレバレッジが高い状態には見えません。
一方、今後は固定金利比率70%程度を下限としつつ、変動金利借入も活用する方針を示しています。
これは、金利上昇局面で固定金利による長期調達コストが高くなっているため、一定程度の変動金利を利用しながら調達コストを抑える考え方とみられます。
また、シンジケートローンへの依存を減らし、相対借入を増やすほか、新しい地方銀行との取引も開始しています。
調達手段を多様化する点はプラスですが、変動金利比率が高まれば短期金利上昇の影響も受けやすくなります。
今後は固定金利比率だけでなく、平均調達コストそのものを確認していく必要がありそうです。
気になる点③ 公募増資後の「1口当たり成長」が本当の評価ポイント
第28期には公募増資と第三者割当増資を行い、発行済投資口数は1,768,380口から1,830,330口へ増加しました。
増資は当然ながら1口当たり利益を希薄化させる要因になります。
説明資料では、第28期のEPUに対して増資希薄化が▲73円の影響を与えたと説明されています。
一方、取得物件のNOI寄与などによって最終的なEPUは1,994円から2,066円へ増加しました。
その意味では、第28期だけを見れば、
資産規模だけが増えて1口当たり利益が減る増資にはなっていません。
ただし、第29期予想EPUは2,070円、第30期は2,045円。
今後も外部成長を続けるのであれば、評価すべきなのは資産規模ではなく、
「増資後も1口当たり利益が伸びるか」
という点でしょう。
日本リートは中期的に資産規模3,000億円を目標としていますが、説明資料では「投資口価格回復後に3,000億円を目指す」としています。
投資口価格が低い状態で無理に増資を続けない姿勢が示されている点は、確認しておきたいところです。
バリューアップ投資にも注目
日本リートでは、単に古い物件を売却するだけでなく、投資効率が見込める物件には積極的な改修投資を行っています。
たとえばFORECAST四谷ではハーフセットアップオフィス化により賃料増額率52.9%、償却前ROIC32.7%。
ラ・ベリテAKASAKAではセットアップオフィス化により賃料増額率64.5%、ROIC38.4%としています。
すべての改修案件で同様の成果が出るわけではありませんが、
「収益性が高ければ投資して残す、成長余地が乏しければ売る」
という資産管理の考え方は比較的分かりやすいものになっています。
有価証券報告書提出後の動き
第28期有価証券報告書は2026年9月29日に公表されています。
同日、第28期決算短信および決算説明資料について一部訂正のお知らせも公表されています。公式IRライブラリーでは訂正後の資料が掲載されています。
その後、10月2日にはGRESBリアルエステイト評価結果に関する開示がありました。
2026年10月4日時点では、有報提出後に本稿の投資判断上の論点を大きく変更するような新規物件取得・譲渡、業績予想修正等は公式IR一覧上では確認していません。
まとめ
第28期の日本リート投資法人を有価証券報告書から確認すると、現在はかなり大きな転換期にあるように見えます。
これまで保有してきた築年数の進んだ中規模オフィスの一部を売却し、築浅物件、内部成長余地のあるオフィス、住宅、ホテルなどへ資産を入れ替えています。
約799億円の含み益を持つため、この資産入替を進める余力もあります。
内部成長も比較的良好です。
オフィスでは賃料増額が進み、レントギャップもまだ残っています。住宅でも入替・更新の双方で賃料増額を実現しています。
一方、最も注意したいのは金利です。
NOIは今後も増加する予想ですが、第30期EPUは2,045円まで低下する見込みです。
つまり現在は、
「不動産そのものの収益力は改善しているが、金利負担がその成長を削っている」
状態と考えられます。
日本リートが進める「ポートフォリオ強靭化」の方向性は、築古資産の整理、賃料成長、インフレ耐性強化という点で一定の合理性があるように見えます。
ただし、その戦略が本当に成功したかどうかを判断するのはまだ少し早そうです。
今後最も確認したいのは、資産規模が3,000億円へ近づくかどうかではありません。
金利上昇を吸収しながら、売却益を除いたEPUを再び持続的な成長軌道へ乗せられるか。
ここが日本リートの次の評価ポイントになると当ラボでは考えています。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。

コメント