
作成日付:2026年10月1日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
「J-REIT有報レポート」では、決算説明資料だけではなく、有価証券報告書を主資料として投資法人の状況を確認していきます。
決算説明資料は今後の戦略や経営側が強調したいポイントを把握するには便利ですが、有価証券報告書には物件ごとの収益、借入金、資産価値、リスク情報など、投資法人の実態を考えるうえで重要な情報が数多く掲載されています。
今回はオフィスREIT最大手の一角、日本ビルファンド投資法人(8951、以下NBF)の第50期を確認しました。
第50期は売却益によって大幅な増益となりましたが、本業部分を分けて見ると少し違った姿も見えてきます。
一方で東京オフィス市場の改善を背景に賃貸NOIは増加しており、NBFは今後、「賃料収入の伸びで金利コスト上昇を吸収する」という方向性を明確にしています。
この銘柄はどんなJ-REIT?
日本ビルファンド投資法人は、オフィスビルを主な投資対象とするJ-REITです。
スポンサーは三井不動産グループ。東京都心を中心に大型・優良オフィスを多数保有しています。
第50期末時点では、
- 証券コード:8951
- 主な投資対象:オフィス
- 保有物件数:70物件
- 総資産:約1兆4,757億円
- 純資産:約7,551億円
- 総資産LTV:42.6%
- 期末稼働率:98.2%
- 格付:JCR AA+、R&I AA、S&P A+
- スポンサー:三井不動産グループ
という規模です。
総資産1兆円を大きく超える、J-REITを代表する大型投資法人です。第50期には日本橋本町M-SQUAREなどを取得した一方、住友電設ビルを譲渡し、資産入替も進めています。
直近決算期の指標確認
| 指標 | 第49期 | 第50期 | コメント |
|---|---|---|---|
| 総資産 | 約1兆4,488億円 | 約1兆4,757億円 | 物件取得で拡大 |
| 純資産 | 約7,292億円 | 約7,551億円 | 公募増資等で増加 |
| DPU | 2,454円 | 2,489円 | +35円 |
| 巡航EPU | 約2,231円 | 約2,174円 | ラボ簡易計算 |
| 会社開示EPU | 2,231円 | 2,173円 | 売却益除外後 |
| LTV | 43.3% | 42.6% | むしろ低下 |
| 賃貸NOI | 約311.5億円 | 約318.1億円 | +2.1% |
| NOI利回り | ― | 約4.1% | 取得価格ベース簡易年換算 |
| FFO | 約271.5億円 | 約272.0億円 | ほぼ横ばい |
| 1口当たりFFO | 約3,139円 | 約3,091円 | やや低下 |
第50期の営業収益は538.58億円、当期純利益は243.54億円と大きく増えました。
ただし、第50期には住友電設ビルの売却益約51.9億円が含まれています。売却益を除いた当期純利益は約191.6億円で、前期の約193.0億円を若干下回っています。
したがって、今回の大幅増益をそのまま本業の成長と見るより、
「売却益による利益押し上げが大きかった一方、賃貸事業そのものは緩やかに改善した」
と捉える方が実態に近そうです。
注目ポイント① 本業のNOIは着実に伸びている
第50期の不動産賃貸事業収益は486.65億円で、前期比ではほぼ横ばいでした。
一方、賃貸事業費用は減少し、賃貸NOIは311.49億円から318.09億円へ2.1%増加しています。
NBF全体の稼働率は98.2%です。
ここまで稼働率が高くなると、今後は「空室を埋めること」だけで大幅に利益を伸ばすことは難しくなります。
そこで重要になるのが賃料単価です。
NBFは今後、既存物件の不動産賃貸収入を年間3%以上増加させ、内部成長によってEPU・DPUを年間2.5~3.0%程度増加させる方針を示しています。外部成長も合わせ、年間3.5%以上のEPU・DPU成長を目指す考えです。
現在のNBFは、
高稼働率を維持しながら賃料を引き上げる段階
に入ったと見ることができそうです。
注目ポイント② EPUは第52期まで増加する予想
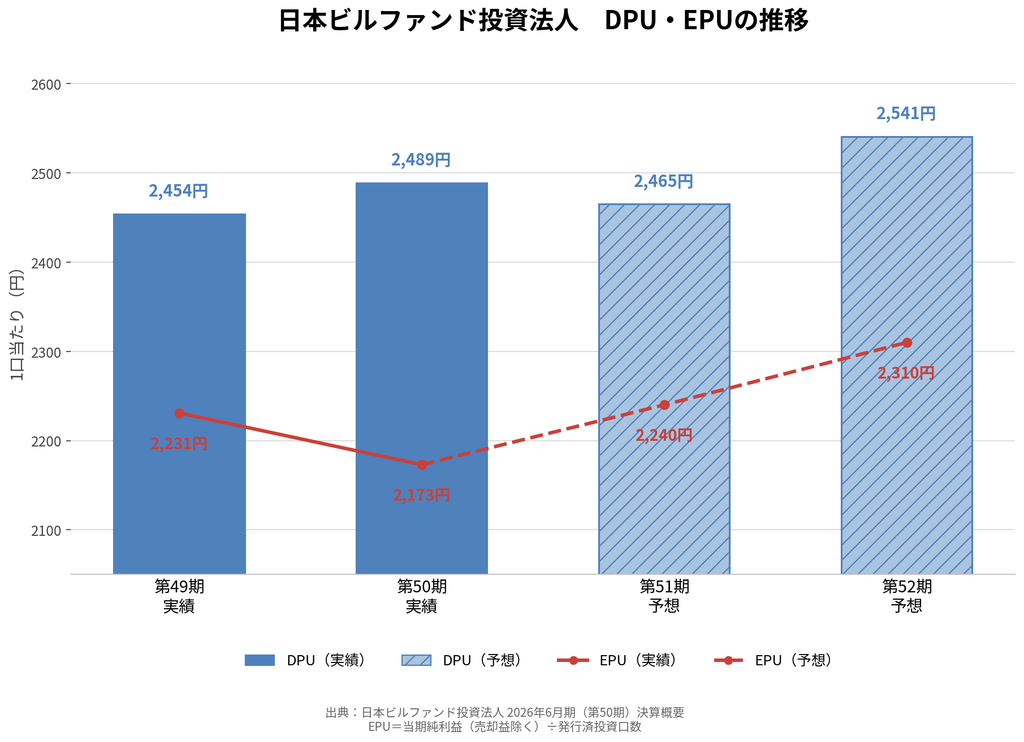
NBFが公表しているEPUは、
- 第50期実績:2,173円
- 第51期予想:2,240円
- 第52期予想:2,310円
です。
同期間の賃貸NOIも、
318.1億円
→327.2億円
→336.6億円
へ増加する予想です。
第50期には大型物件取得と公募増資を行いましたが、1口当たりFFOはまだ前期を下回っています。
そのため、第51期・第52期に新規取得物件の収益がフル寄与し、本当にEPUが増えていくかが重要になります。
注目ポイント③ 約3,700億円の含み益
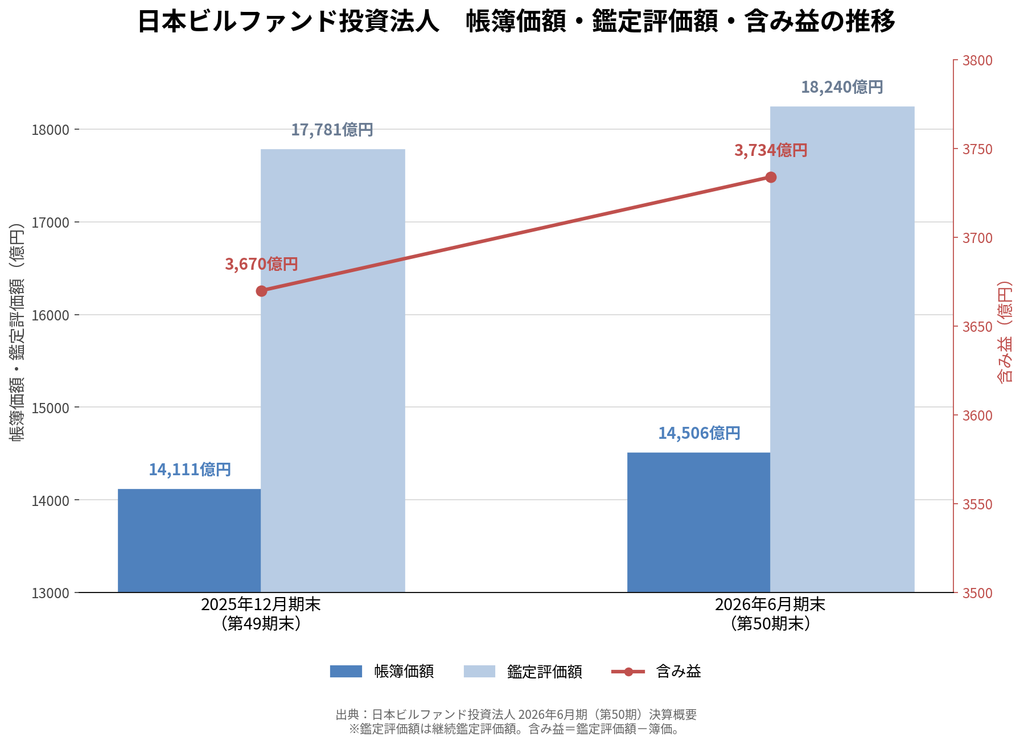
第50期末の賃貸等不動産は、
- 帳簿価額:約1兆4,506億円
- 鑑定評価額:約1兆8,240億円
で、差額は約3,734億円です。
前期の約3,670億円からさらに増加しています。
この含み益はNBFの大きな強みです。
実際、第50期には住友電設ビルを売却し、約51.9億円の売却益を計上しました。
売却益を分配金へ還元するだけでなく、一部を圧縮積立金として内部に残すことで、将来のDPU安定化にも活用できます。
ただし、NBFには区分所有や共有・準共有物件も多いため、含み益全額を自由に現金化できるという意味ではありません。
それでも資産入替や分配政策の選択肢が多いことは、大型REITならではの強みでしょう。
注目ポイント④ 財務は強いが、金利上昇は着実に効いている
NBFのLTVは、
43.3% → 42.6%
へ低下しました。
大型取得を行いながらLTVが上がっていないのは、公募増資によるエクイティ調達を組み合わせたためです。
一方、金利面には変化があります。
平均調達金利は、
0.67% → 0.82%
へ上昇。
さらに長期固定金利比率は、
83.9% → 76.9%
へ低下しました。
第50期に調達した長期借入金551億円の平均金利は1.349%。
一部の固定借入では2%を超える金利も確認できます。
支払利息も前期から大きく増加しました。
NBF自身も第51期・第52期でさらなる支払利息増加を予想しています。
そのため今後の最大の確認事項は、
「賃料収入の増加が金利コストの増加を上回れるか」
です。
これは運用会社自身が決算資料で明示しているテーマでもあります。
気になる点① DPUだけを見ると本業の状態が分かりにくい
第50期DPUは2,489円ですが、会社開示EPUは2,173円です。
第50期は売却益の一部をDPUへ回しつつ、約24.1億円を圧縮積立金として積み立てました。
一方、第49期には約19.3億円の圧縮積立金を取り崩しています。
第51期、第52期についても内部留保の取り崩しを予定しており、
- 第51期:EPU2,240円、DPU2,465円
- 第52期:EPU2,310円、DPU2,541円
という予想です。
NBFには十分な内部留保がありますので、短期的に大きな問題という話ではありません。
ただし、投資法人本来の利益成長を見る場合には、DPUだけでなくEPUも併せて確認したいところです。
気になる点② 築年の進んだ大型物件と設備投資
NBF最大の投資物件である新宿三井ビルディングは1974年竣工です。
NBFは新築オフィスだけを保有するREITではなく、長期間運用している大型優良物件も多数保有しています。
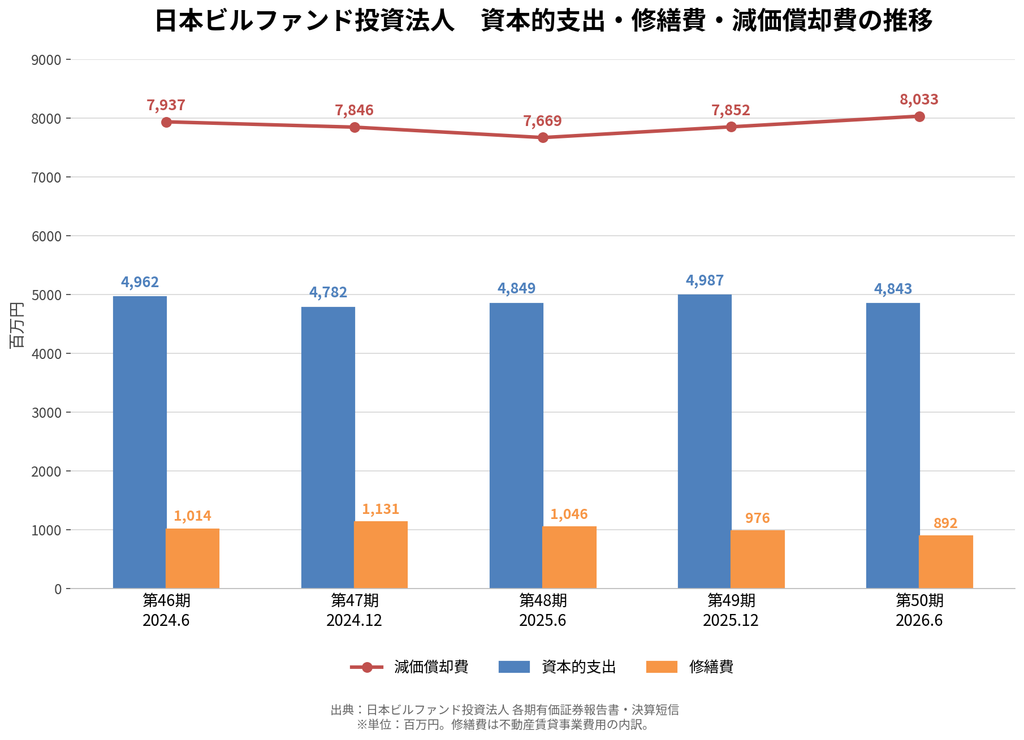
そのため物件価値を維持するには継続的な設備投資が必要です。
第50期の資本的支出は約48.4億円、修繕費は約8.9億円でした。
空調設備、中央監視設備、トイレ、照明設備などの更新工事も今後続きます。
賃料上昇はプラス要因ですが、そのために必要となるCapexの推移も同時に見ておきたいところです。
気になる点③ Dタワー富山はまだ低稼働
ポートフォリオ全体の稼働率が98%台である一方、Dタワー富山は第50期末で66.4%です。
第50期のNOIは約8,700万円のプラスですが、減価償却後の不動産賃貸事業損益では約2,000万円の赤字となっています。
以前より改善は見られるものの、NBF全体の水準から見るとまだ低い状態です。
地方物件として今後リーシングを続けるのか、将来的な資産入替候補になるのかは継続して確認したいところです。
有報提出後の動き 東五反田スクエアを追加取得
2026年9月30日、NBFは東五反田スクエアを24億円で追加取得しました。
既存持分と合わせ、専有面積ベースの保有割合は約48.5%まで上昇します。取得資金は自己資金です。
物件は五反田・大崎エリアにあり、稼働率は100%。
取得価格24億円に対して鑑定評価額は24.1億円で、鑑定上のNOIを取得価格で割った簡易NOI利回りは約3.3%です。
高利回り物件を取得したというより、
将来の賃料上昇が期待できる東京オフィスへの追加投資
と見る方がよさそうです。
これはNBFが掲げる内部成長重視の方向性とも整合します。
一方で、取得利回り自体にはそれほど余裕がないため、今後賃料をどこまで引き上げられるかが重要になります。
まとめ
日本ビルファンド投資法人の第50期は、売却益によって見た目の利益が大きく増加しました。
ただし本業部分を分けて見ると、売却益除外後利益はほぼ横ばいです。
その一方で、賃貸NOIは増加しており、東京オフィス市場の改善を背景に内部成長の環境は悪くありません。
今後のポイントは非常に明確です。
NBFは、
「不動産賃貸収入の増加 > 金利コストの増加」
を目指しています。
平均調達金利はすでに上昇しており、今後も借換えによる利息負担増加が予想されます。
その逆風を、
- 既存物件の賃料増額
- 新規取得物件の収益寄与
- 低稼働物件の改善
- 資産入替
- 約3,700億円の含み益
- 内部留保
によって吸収できるか。
ここが今後のNBFを見るうえで中心的な論点になりそうです。
財務基盤は依然として強く、現時点で資金繰りを懸念する状況ではありません。
一方、DPUは売却益や内部留保によって平準化されているため、投資法人本来の利益成長を見るには、DPUだけではなくEPUの推移を確認することが重要でしょう。
第52期予想のEPU2,310円まで順調に伸びていくのか。
NBFにとって次の数期は、東京オフィスの賃料上昇を本当に利益成長へ結び付けられるかを確認する期間になりそうです。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。

コメント