
作成日付:2026年7月27日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
J-REIT研究ラボでは、J-REIT各銘柄の決算説明資料や有価証券報告書をもとに、投資法人の状態をできるだけ丁寧に確認しています。
このシリーズの目的は、投資のプロ向けに難しい言葉を並べることではありません。個人投資家や投資初学者の方に向けて、決算数字や有価証券報告書の記載から、その投資法人が現在どのような状態にあるのかを、なるべくわかりやすく整理していきます。
今回は、グローバル・ワン不動産投資法人の第45期、2026年3月期決算と有価証券報告書を確認します。
グローバル・ワンは、優良オフィスビルへの厳選投資を掲げるオフィス系J-REITです。第45期には新たな物件取得と公募増資を進め、資産規模を大きく拡大しました。
一方で、取得資産の増加とともに有利子負債も増え、簿価ベースLTVは53%台まで上昇しています。DPUは高い水準を維持していますが、その中には売却益や内部留保の取崩しも含まれています。
「資産規模が拡大した」という表面だけではなく、巡航的な利益がどこまで伸びているのか、財務負担がどの程度増えたのかを分けて見る必要がありそうです。
この銘柄はどんなJ-REIT?
- 名称:グローバル・ワン不動産投資法人
- 証券コード:8958
- 略称:GOR
- タイプ:オフィス主体型J-REIT
- 決算月:3月・9月
- 資産運用会社:グローバル・アライアンス・リアルティ株式会社
- スポンサー:明治安田生命保険、三菱UFJ信託銀行など
- 保有物件数:16物件
- 取得価格合計:2,221億円
- 主な投資地域:東京都心、東京周辺都市、大阪、名古屋、札幌、福岡
- 第45期末稼働率:98.3%
- 長期発行体格付:AA-・安定的
グローバル・ワンは、物件数をむやみに増やすのではなく、立地や建物性能、テナント誘致力など、物件固有の競争力を重視する方針を掲げています。
保有物件には、平河町森タワー、楽天クリムゾンハウス青山、アークヒルズ仙石山森タワー、豊洲プライムスクエアなどが含まれます。地方主要都市でも、名古屋、大阪、札幌、福岡に比較的大型のオフィスを保有しています。
第45期には、福岡Kスクエア、ルーシッドスクエア新大阪、GRAND CENTRAL CHIBAなどの取得が反映され、期末資産規模は大きく拡大しました。取得価格ベースでは16物件、2,221億円のポートフォリオとなっています。
スポンサー構成は、特定の大手不動産会社1社が全面的に支える一般的なスポンサー系REITとはやや異なります。生命保険、信託銀行、不動産仲介など、金融・不動産分野の複数企業が資産運用会社を支える体制です。
単独スポンサーの強力な物件供給力は期待しにくい一方、特定企業の都合だけに左右されにくい運営体制とも考えられます。
直近決算期の指標確認
| 指標 | 第44期 | 第45期 | コメント |
|---|---|---|---|
| 総資産 | 1,978億円 | 2,378億円 | 物件取得により大幅拡大 |
| 純資産 | 1,001億円 | 999億円 | ほぼ横ばい |
| DPU | 4,271円 | 3,681円 | 前期の売却益等が剥落 |
| 1口当たり当期純利益 | 4,744円 | 4,088円 | 売却益減少により低下 |
| 巡航EPU | 1,913円 | 2,027円 | 前期比6.0%増加 |
| 賃貸NOI | 39億76百万円 | 43億8百万円 | 物件取得等で増加 |
| NOI利回り | 4.1% | 4.1% | おおむね横ばい |
| 1口当たりFFO | 2,872円 | 3,145円 | 賃貸収益拡大で改善 |
| 期末稼働率 | 96.3% | 96.6% | 有報基準では改善 |
| 簿価ベースLTV | 44.4% | 53.2% | 公募増資後も高水準 |
| 時価ベースLTV | 36.5% | 45.0% | 含み益により簿価LTVより低い |
| 平均調達利率 | ― | 1.19% | 金利負担は上昇局面 |
| 含み益 | 428億円 | 437億円 | 厚みは維持 |
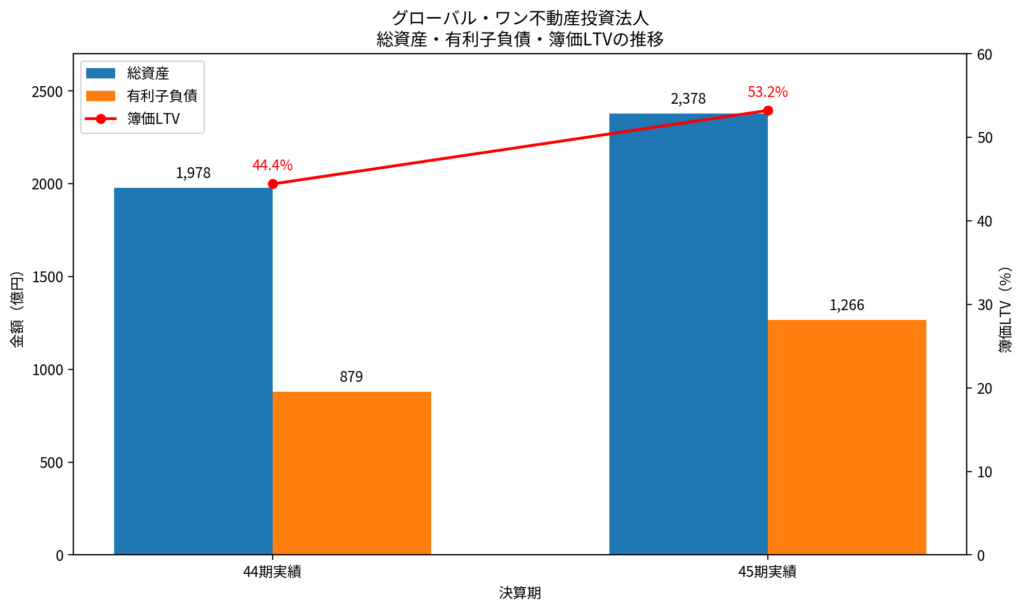
第45期末の総資産は2,378億円、純資産は999億円でした。前期末と比べて総資産が約400億円増加する一方、純資産はほぼ横ばいです。資産拡大のかなりの部分を負債で賄った構図が見えてきます。
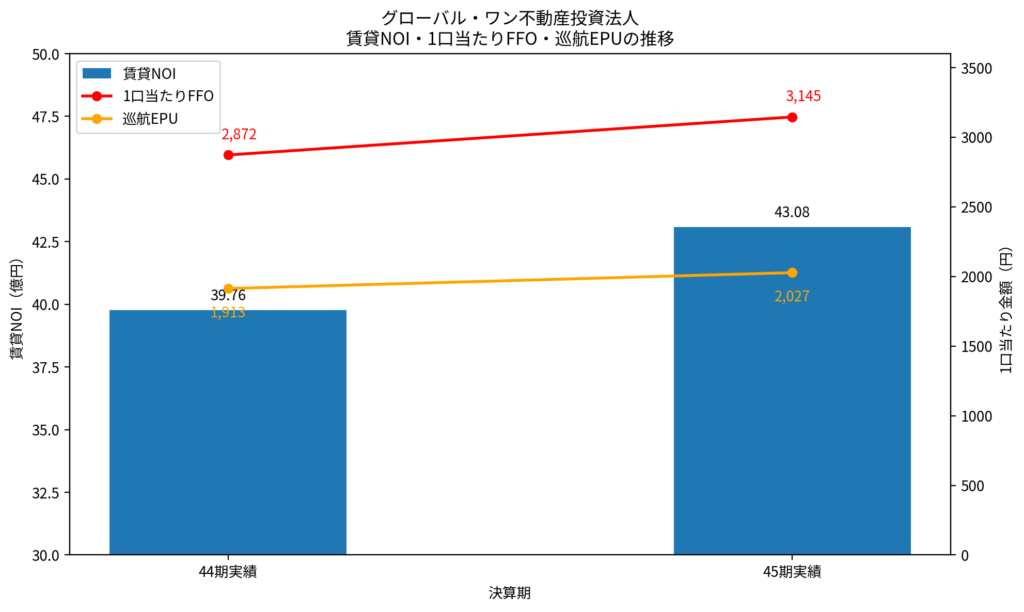
賃貸NOIは39億76百万円から43億8百万円へ増加しました。1口当たりFFOも2,872円から3,145円へ改善しており、物件取得による賃貸キャッシュフローの拡大は確認できます。
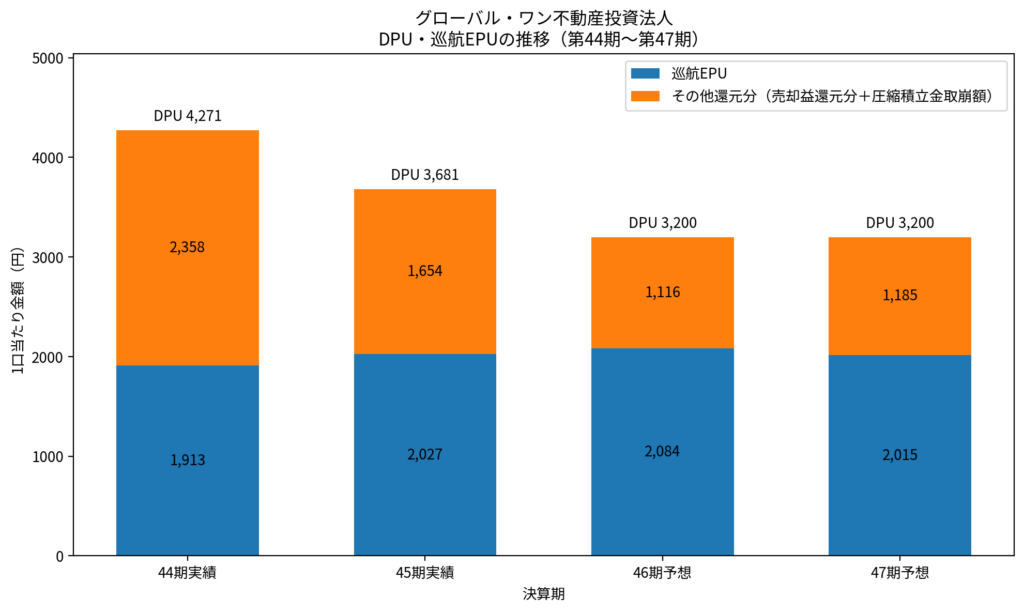
ただし、DPU3,681円と巡航EPU2,027円の間には大きな差があります。
この差は、主に不動産売却益や圧縮積立金の取崩しによって埋められています。したがって、DPU3,681円をそのまま本業利益の実力と見るのは適切ではありません。
注目ポイント
1.賃貸事業は着実に成長している
第45期のポジティブ材料として、まず確認したいのが賃貸事業の改善です。
賃貸NOIは43億8百万円となり、前期から約3億32百万円増加しました。決算説明資料上の調整後NOIでは40億53百万円、前期比7.1%増と説明されています。
巡航EPUも前期の1,913円から2,027円へ6.0%増加しました。DPUに含まれる売却益を除いても、本業利益そのものは改善しています。
賃料改定についても、7期連続で増額を達成しました。第45期は増額を打診した28件のうち、22件が増額に応じています。
オフィス賃貸市場が改善するなかで、契約更新時に賃料を引き上げられている点は評価できます。
金利が上昇する環境では、借入費用の増加を賃料成長でどこまで吸収できるかが重要です。グローバル・ワンは少なくとも現時点では、内部成長によって金融費用の増加をある程度補うことができています。
2.外部成長で資産規模が一段拡大
第45期前後には、福岡、新大阪、千葉、芝公園などの物件取得が行われました。
地方主要都市を含む大型オフィスを取得し、資産規模を約2,000億円から2,400億円近くまで拡大したことは、ポートフォリオ分散や賃貸収益の増加という点でプラスです。
新規取得物件が加わったことにより、賃貸収入、NOI、FFOはいずれも増加しました。
また、横浜プラザビルと明治安田生命大阪梅田ビルの相互売買を複数回に分けて実施するなど、単純な買い増しだけではなく、資産入替も組み合わせています。
含み益を実現しながら、新しい資産へ入れ替える運用は、取得価格が高騰する現在の不動産市場では一定の合理性があります。
3.含み益は厚く、時価LTVには余裕がある
第45期末の保有不動産の帳簿価額は約2,088億円、鑑定評価額は約2,526億円で、含み益は約437億円です。
物件ごとに見ると、平河町森タワー、楽天クリムゾンハウス青山、アークヒルズ仙石山森タワー、豊洲プライムスクエアなど、多くの物件で鑑定評価額が帳簿価額を上回っています。
この含み益により、簿価ベースLTV53.2%に対し、時価ベースLTVは45.0%に抑えられています。
簿価LTVだけを見ると財務余力が小さく見えますが、保有資産の時価を考慮すれば、直ちに財務危機が迫っているような状態ではありません。
資産売却によって負債を減らしたり、売却益を投資主へ還元したりする選択肢も残されています。
気になる点 冷静に見ておきたいリスク
1.簿価LTV53.2%はやはり高い
第45期末の有利子負債額は1,266億円、簿価ベースLTVは53.2%です。
前期末の有利子負債879億円、LTV44.4%から大幅に上昇しました。物件取得と公募増資を実施したものの、負債の増加が大きく、LTVは高い状態です。
時価ベースでは45.0%にとどまりますが、含み益は現金ではありません。不動産価格が下落すれば時価LTVも上昇します。
今後、さらに大型物件を取得する場合には、追加の公募増資、資産売却、あるいは取得を一時的に抑える対応が必要になる可能性があります。
現在のグローバル・ワンは、自由に借入を増やして外部成長を続けられる状態というより、一度拡大した財務を整える局面に入ったと考えた方がよさそうです。
2.表面DPUと巡航EPUの差が大きい
第45期DPUは3,681円ですが、巡航EPUは2,027円です。
DPUの約55%しか巡航EPUで賄えていない計算になります。残りは売却益や圧縮積立金の取崩しによって補われています。
第45期は、1口当たり巡航EPU2,027円に対し、売却益還元分が約1,640円程度含まれています。
売却益の分配は投資主還元として有効ですが、毎期安定して発生する利益ではありません。物件を売却すれば、その物件が生み出していた賃料収入も将来は失われます。
また、圧縮積立金の取崩しも、過去の売却益を貯めておいた内部留保の利用です。
したがって、DPUが3,200円以上で維持されていても、本業利益が同じ水準まで成長しているわけではありません。
3.今後のDPU3,200円も内部留保を含む
第46期と第47期の予想DPUはいずれも3,200円です。
一見すると、増資後も安定した分配金を維持できるように見えます。
しかし、予想の内訳を見ると、第46期の巡航EPUは2,084円、第47期は2,015円程度です。DPUとの差額は、売却益や圧縮積立金の取崩しで補う計画となっています。
つまり、巡航EPUは第45期の2,027円から第46期に一度増加するものの、第47期には再び2,000円近辺へ低下する予想です。
資産規模は大きくなっていますが、1口当たりの巡航利益が同じように右肩上がりになるわけではありません。
公募増資によって投資口数が増えたことに加え、金利負担や新規物件の費用負担が、取得物件の利益寄与を一部打ち消していると考えられます。
4.金利上昇の影響は今後さらに出やすい
第45期末の平均調達利率は1.19%、長期固定金利比率は79.0%です。
固定金利比率は一定程度確保されていますが、裏を返せば約2割は変動金利または短期的に金利変動の影響を受けやすい構成です。
支払利息は第45期に3億24百万円となり、前期の3億3百万円から増加しました。現時点では賃貸NOIの増加によって吸収できていますが、今後の借換えでは従来より高い金利が適用される可能性があります。
特に、取得利回りが低い優良オフィスを高い借入金利で取得すると、物件取得による利益成長が小さくなります。
外部成長を続けるためには、単に物件を増やすだけでなく、取得利回りと調達金利の差を十分に確保する必要があります。
5.物件数が少なく、個別テナントの影響を受けやすい
第45期末の保有物件は16物件です。
大型優良オフィスへ厳選投資する戦略であるため、一般的な総合型REITなどと比べると物件数は少なくなっています。
最大テナントであるNECビジネスインテリジェンスは、総賃貸面積の9.8%を占めます。楽天グループも6.4%を占めています。上位10テナントの合計は30.9%です。
直ちに過度な集中とまではいえませんが、大口テナントが退去した場合、稼働率や賃貸収入に与える影響は小さくありません。
特に、一棟の取得価格が大きい大型オフィスでは、空室が長期化するとポートフォリオ全体の業績に響きやすくなります。
6.鑑定評価額と売却可能額は同じではない
含み益約437億円は大きな強みです。
ただし、鑑定評価額は、その価格で直ちに売却できることを保証するものではありません。
例えば、平河町森タワーやアークヒルズ仙石山森タワーなど、一部の大型物件は建物全体を単独で保有しているわけではなく、区分所有や共有関係を含みます。
優良物件であっても、権利関係や共同所有者との調整により、売却時期や売却方法が制限される場合があります。
含み益をDPUの原資として考える場合には、帳簿上の含み益額だけでなく、実際に売却しやすい資産かどうかも確認しておきたいところです。
有報後のIRについて
有価証券報告書提出後には、運用体制等に関する報告書と、資産運用会社の執行役員人事が公表されています。
2026年6月25日付の人事異動では、任期満了に伴い、新たな執行役員が選任されました。担当分野はファンド運用、テクニカルサポート、企画総務、戦略などです。
現時点で、この人事異動がグローバル・ワンの運用方針や業績へ直接大きな影響を与えるとは考えにくい内容です。
また、運用体制等に関する報告書では、投資法人の役員会を原則として毎月開催する方針や、コンプライアンス体制、鑑定会社・エンジニアリングレポート作成会社の選定方針などが確認できます。
有報提出後に、資産取得・売却、業績予想修正、大型テナント退去など、投資判断を大きく変えるような新規IRは確認されていません。
まとめ
グローバル・ワン不動産投資法人の第45期は、物件取得と公募増資によって資産規模を大きく拡大した決算でした。
賃貸NOIは増加し、1口当たりFFOも改善しています。賃料増額改定も7期連続で実現しており、オフィス市況改善の恩恵を受け始めています。
保有物件の含み益は約437億円あり、時価ベースLTVは45.0%です。優良オフィスを中心とするポートフォリオの資産価値には、一定の安心感があります。
一方で、簿価ベースLTVは53.2%まで上昇しました。資産規模の拡大に対して負債の増加が大きく、今後の外部成長余力は以前より限られています。
また、第45期DPU3,681円に対し、巡航EPUは2,027円です。第46期、第47期もDPU3,200円を予想していますが、売却益や圧縮積立金の取崩しを含む計画です。
そのため、グローバル・ワンを見る際には、DPUだけでなく、巡航EPU、売却益、内部留保の取崩額を分けて確認することが重要です。
当ラボとしては、グローバル・ワンを「優良オフィスへの投資と資産入替によって分配金を維持する力を持つ一方、現在は財務余力と巡航利益の成長を慎重に見たい銘柄」と捉えます。
賃貸NOIの成長は確認できますが、資産規模が拡大したほどには1口当たり巡航利益が伸びていません。
今後の焦点は、取得した新規物件の通期寄与と賃料増額によって巡航EPUを押し上げ、金利上昇と投資口数増加の影響をどこまで吸収できるかです。
資産を増やす段階はひとまず進みました。次に問われるのは、その資産から1口当たり利益をどれだけ引き出せるかでしょう。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。

コメント