
作成日付:2026年8月31日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
J-REIT研究ラボでは、有価証券報告書を中心に、決算説明資料やその後のIRも確認しながら、各投資法人の現状をできるだけ丁寧に読み解いています。
決算説明資料は将来戦略や経営側が強調したいポイントを把握するには非常に便利ですが、一方で、有価証券報告書には契約条件、借入条件、個別資産のリスクなど、説明資料では目立ちにくい情報も多く記載されています。
今回は、SOSiLA物流リート投資法人の第13期(2026年5月期)について、有価証券報告書を中心に確認します。
この銘柄はどんなJ-REIT?
- 名称:SOSiLA物流リート投資法人
- 証券コード:2979
- スポンサー:住友商事
- 主な投資対象:物流施設・インダストリアル不動産
- 第13期末保有物件数:17物件
- 取得価格合計:約1,421億円
- 鑑定評価額:約1,672億円
- 第13期末稼働率:100.0%
- 簿価LTV:43.9%
- 鑑定LTV:36.3%
- 長期発行体格付:JCR AA-(安定的)
SOSiLA物流リートは、住友商事が開発する物流施設「SOSiLA」シリーズを中心に保有する物流系J-REITです。
特徴的なのは、消費地に近い物流施設を中心に長期賃貸借契約を組み、安定した収益を確保していることです。
第1期以来、期末稼働率100%を継続しており、第13期末でも100%を維持しています。物流不動産の平均賃貸借契約期間は10.5年、平均残存期間は6.3年です。
一方、近年はスポンサー開発の大型物流施設だけでなく、「LiCS」と呼ばれる比較的高利回りの物流施設・インダストリアル不動産にも投資しています。
この変化が、今後のSOSiLA物流リートを見るうえで一つのポイントになりそうです。
直近決算期の指標確認
| 指標 | 第12期 | 第13期 |
|---|---|---|
| 総資産 | 約1,497億円 | 約1,488億円 |
| 純資産 | 約788億円 | 約783億円 |
| DPU | 3,074円 | 2,708円 |
| 利益分配金 | 2,746円 | 2,381円 |
| 利益超過分配金 | 328円 | 327円 |
| 賃貸NOI | 約31.2億円 | 約33.4億円 |
| FFO | 約23.0億円 | 約24.9億円 |
| 簿価LTV | 43.6% | 43.9% |
| 稼働率 | 100.0% | 100.0% |
第13期のDPUは2,708円となり、前期3,074円から366円減少しました。
ただし、この数字だけで「本業が悪化した」と判断するのは少し早そうです。
第12期にはLiCS成田の売却益約4.56億円が含まれていましたが、第13期には不動産売却益がありません。
一方、不動産賃貸事業損益は約23.6億円から約25.8億円へ増加しました。
ただし、第13期は修繕費が約2.35億円から約0.50億円へ大きく減っています。
決算説明資料でも、西淀川ⅠのLED交換費用の減少や既存物件の修繕費減少が利益改善に大きく寄与したことが示されています。
そのため、第13期のNOI増加をそのまま巡航的な利益成長とみなすより、
「物件運営は安定しているが、第13期には修繕費減少という追い風もあった」
程度に考えるのがよさそうです。
巡航EPUについても、第13期の利益分配金2,381円をそのまま使用するのではなく、修繕費の平準化や今後の賃料増額を考慮して見る必要があります。
注目ポイント① 稼働率100%だけではない、賃料増額も進み始めた
SOSiLA物流リートの最大の強みは、やはりポートフォリオの安定性でしょう。
上場以来、期末稼働率100%を継続しています。
さらに最近は、賃料増額でも成果が出始めています。
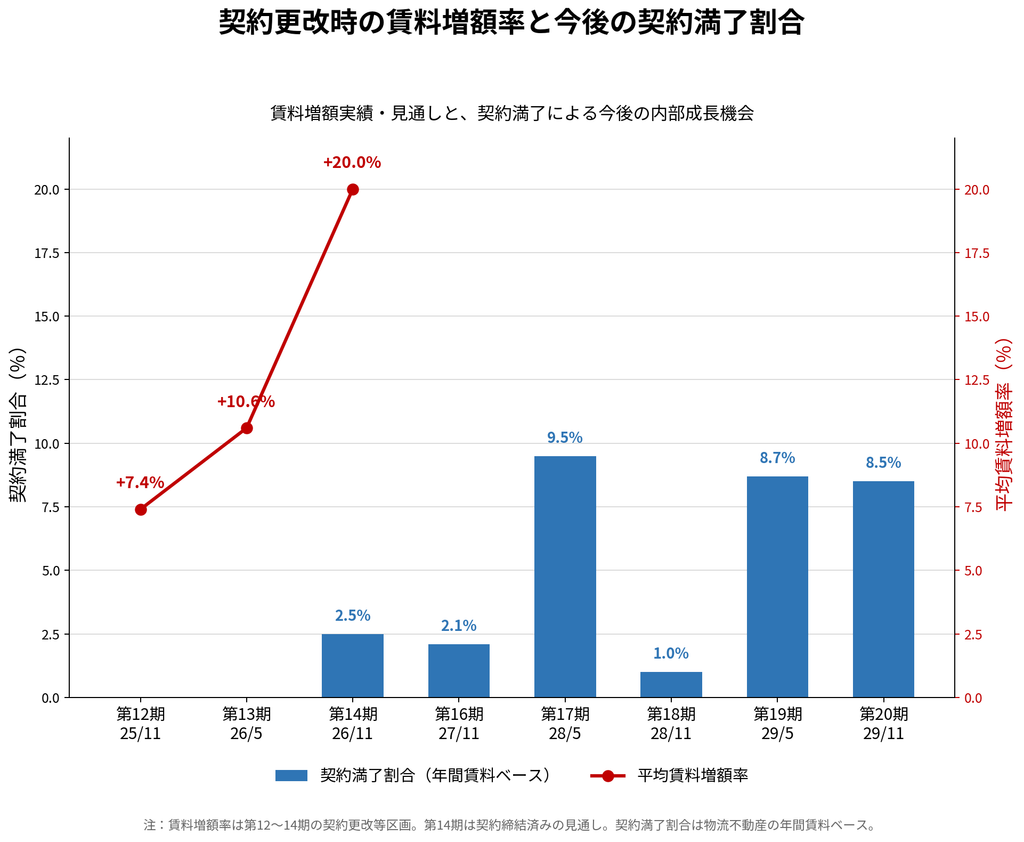
第13期のテナント入替・賃料改定では平均10.6%の賃料増額を実現。
第14期についても、契約締結済みの賃料改定で20.0%の増額を見込んでいます。
上場以来、第14期までの契約更改等23件のうち22件で賃料増額を実現しており、加重平均賃料増額率は5.0%です。
さらに第16期・第17期には、現行賃料ベースでポートフォリオの約12%にあたる契約満期が予定されています。
今後の内部成長を考えるうえで重要な期間になりそうです。
注目ポイント② 「長期契約」は強みである一方、インフレ対応には時間差
SOSiLA物流リートでは長期賃貸借契約が多く、これが高い稼働率と安定収益につながっています。
一方、有価証券報告書を見ると、一部の契約では契約期間中に賃料を改定しない条件となっています。
つまり、市場賃料が上昇しても、その効果がすぐに契約賃料へ反映されるとは限りません。
運用会社もこの点を意識しているようで、決算説明資料では、
「長期契約では契約期間中の賃料改定を可能とする条項の導入等により、インフレ対応を強化する方針」
としています。
安定性の高い長期契約を維持しながら、どこまでインフレに対応できる契約へ変えていけるか。
今後の内部成長を考えるうえで重要なポイントになりそうです。
注目ポイント③ 金利上昇の影響はすでに表面化
第13期で最も注意したいのは財務コストです。
支払利息は、
- 第12期:約2.21億円
- 第13期:約2.81億円
へ増加しました。
さらに2025年12月には91億円の借換えを実施しています。
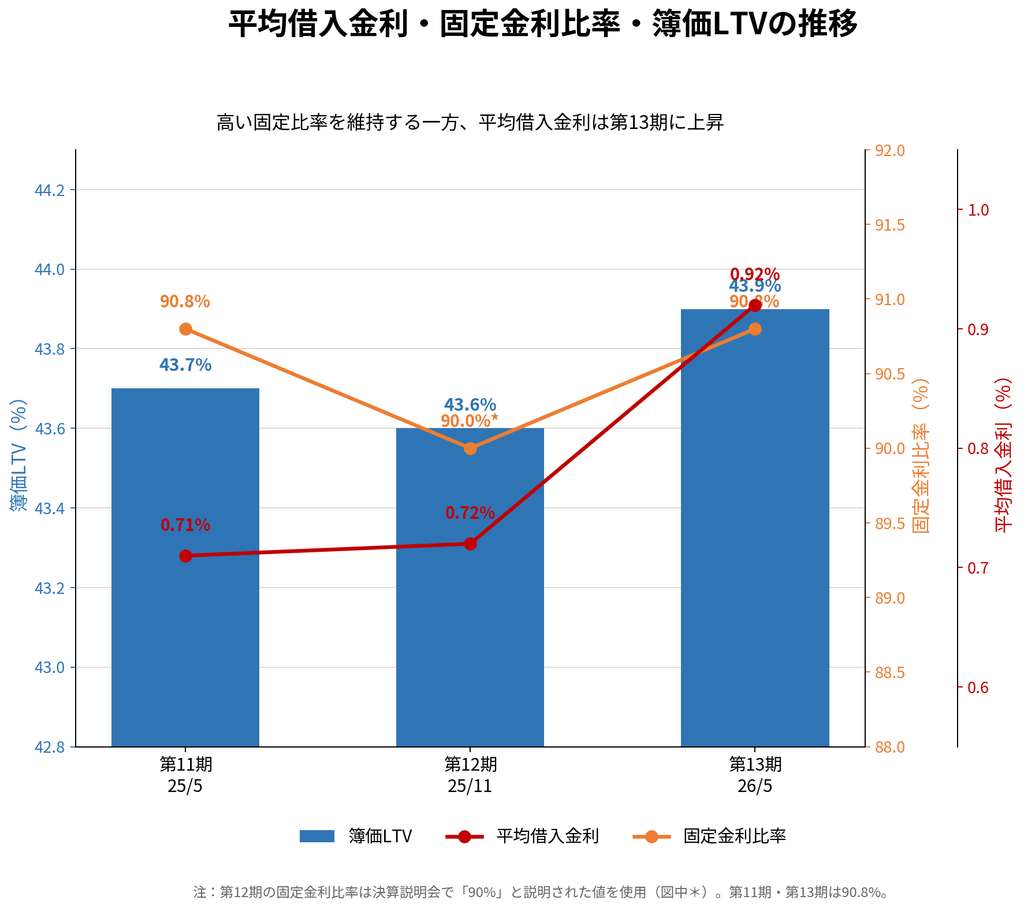
借換え前の平均金利は0.53388%でしたが、新規借入は1.657%~1.833%となっています。
加重平均すると概ね1.7%台後半となり、過去の低金利借入との違いはかなり大きくなっています。
今後も第14期から第17期までに合計242億円のローン満期が予定されています。
一方、第13期末の固定金利比率は90.8%、平均調達期間6.3年、簿価LTV43.9%であり、直ちに財務不安が高まっている状況とは考えにくいでしょう。
問題は資金繰りというより、
金利上昇によってDPU成長がどの程度抑えられるか
です。
注目ポイント④ 約310億円の含み益
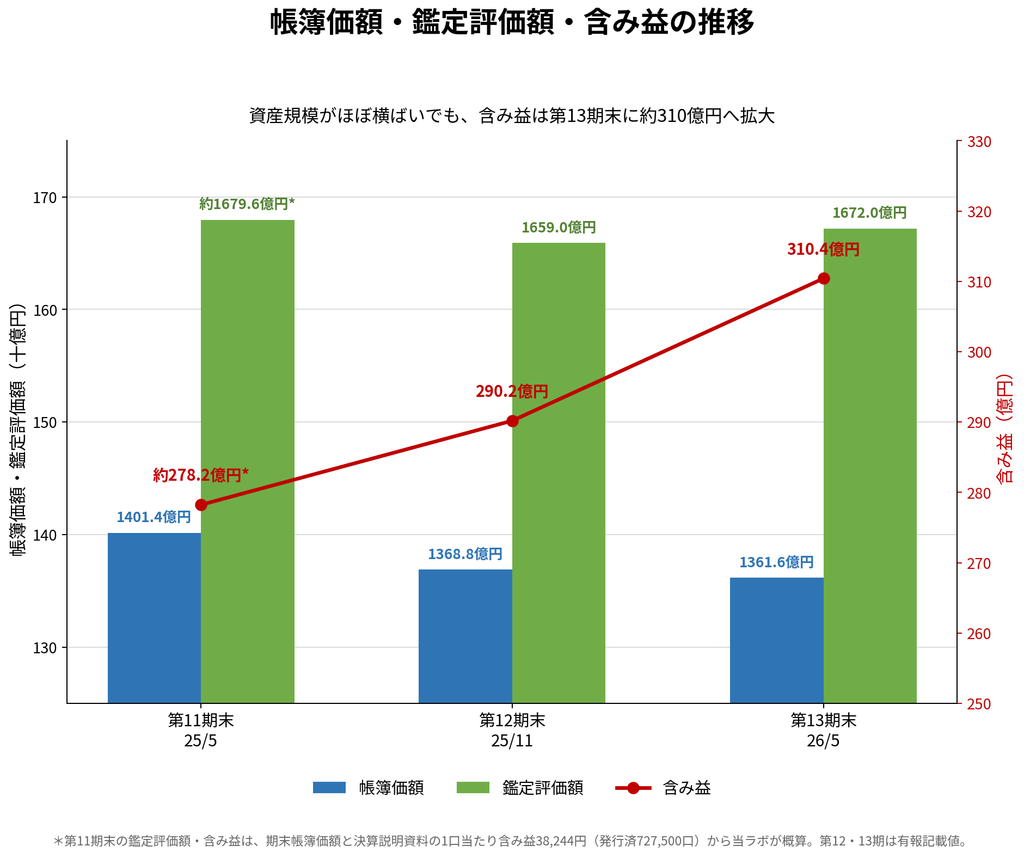
第13期末の賃貸等不動産の帳簿価額は約1,362億円。
鑑定評価額は約1,672億円です。
差額となる含み益は約310億円まで拡大しました。
1口当たり含み益は42,667円、1口NAVは147,591円です。
含み益は、そのまま分配金として使える利益ではありません。
ただし資産売却や入替を行えば、その一部を顕在化させることができます。
実際、第12期にはLiCS成田の売却益がDPUを押し上げました。
今後、金利上昇によってEPUが伸びにくい期間には、資産入替や含み益の活用がDPU安定化の選択肢になる可能性があります。
注目ポイント⑤ SOSiLAだけでなく「LiCS」で利回りを取りにいく
現在のSOSiLA物流リートでは、外部成長戦略が少し変化しています。
スポンサーが開発する大型・築浅のSOSiLAシリーズだけでなく、比較的高い利回りが期待できる「LiCS」シリーズを取得しています。
決算説明資料によると、LiCSシリーズの平均鑑定NOI利回りは5.5%。
同資料で比較している物流REIT取得物件平均4.4%を上回っています。
考え方としては、
- SOSiLA:大型・築浅・安定性
- LiCS:比較的高い収益性
という組み合わせです。
現在のように物件価格と金利が高い環境では、低利回りの大型物流施設を無理に取得するよりも、高収益資産を組み合わせる方がDPUにはプラスになりやすいと考えられます。
有報後のIR 泉中央SSビル取得へ
2026年8月28日、SOSiLA物流リートは仙台市の「泉中央SSビル」の取得を発表しました。
- 取得予定価格:22.3億円
- 鑑定評価額:24.6億円
- 鑑定NOI利回り:6.0%
- 取得予定日:2026年12月18日
- 取得資金:手元資金
です。
決算説明資料では「2026年12月までを目標に地方のインダストリアル不動産の取得を検討」としていたため、その方針が具体化した案件と考えられます。
物件は一般的な物流施設ではありません。
地下に変電所、上層に事務所・店舗・立体駐車場を持つ特殊用途の不動産です。
一方で、築年は1995年で、建物共有、地上権、借地権など権利関係も比較的複雑です。
鑑定NOI利回り6.0%という高い収益性は魅力ですが、高い利回りには一定の物件固有リスクも伴います。
このあたりは、今後LiCSやインダストリアル不動産が増えていく際に確認していきたいポイントです。
気になる点 冷静に見ておきたいリスク
1.金利上昇は今後もしばらく続く可能性
平均金利0.92%という第13期末の数字には、過去に調達した低金利の借入が多く含まれています。
新しい借換えでは1%台後半まで上昇しているため、平均金利は今後も徐々に上がっていく可能性があります。
賃料増額がこの上昇を上回れるかが重要です。
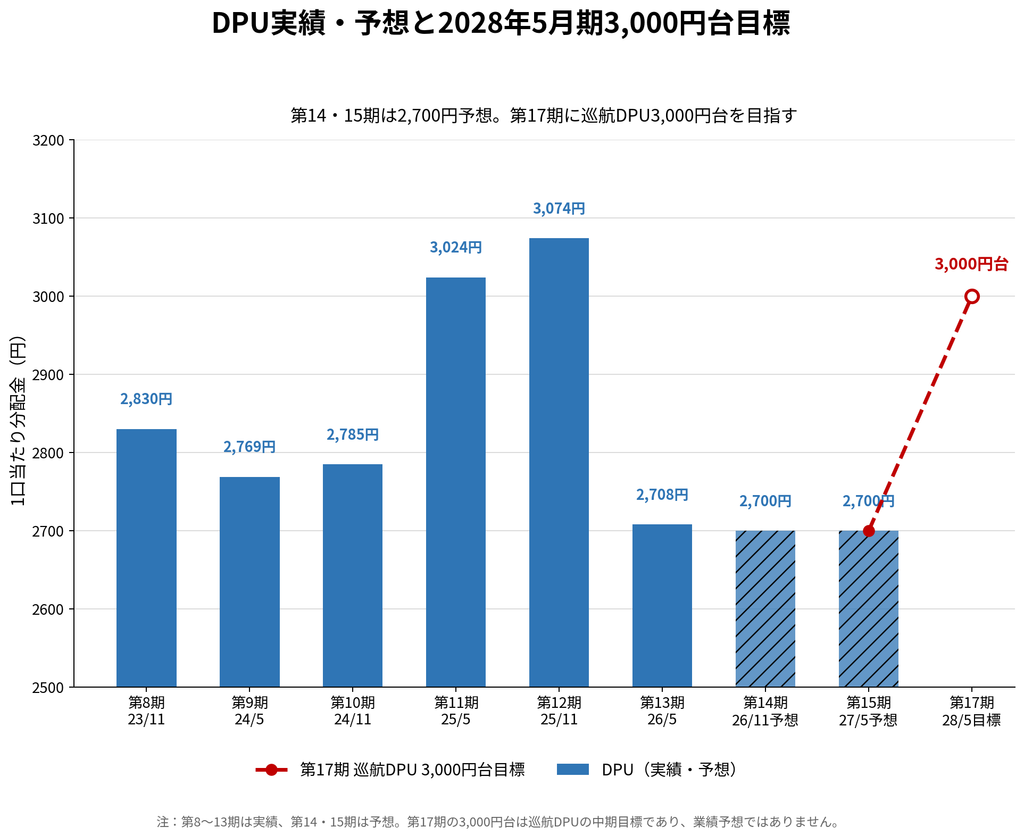
2.巡航DPU3,000円台はまだ「目標」
運用会社は2028年5月期に巡航DPU3,000円台を目標としています。
そのために、
- 賃料増額
- LiCS取得
- TK出資
- 資産入替
- 自己投資口取得
などを想定しています。
ただし、現時点ではそれぞれが何円DPUを押し上げるのかまでは明確になっていません。
3,000円台は、複数施策が順調に進んだ場合の中期目標として見ておく方がよさそうです。
3.高利回り資産が増えることでポートフォリオの性格も変わる
LiCSシリーズや泉中央SSビルのような物件は、利回り面では魅力があります。
一方、
- 築古
- 地方立地
- 特殊用途
- 共有持分
- 借地
などを含むケースがあります。
従来の大型築浅SOSiLAシリーズとは性格が異なります。
高い収益性と引き換えに、ポートフォリオの均質性や売却流動性が少しずつ変化していく可能性があります。
4.資産運用会社への業務改善命令
2025年12月、資産運用会社の住商リアルティ・マネジメントは金融庁から業務改善命令を受けました。
原因となったのは、同社が運用する私募リートが2020年度に取得した1物件における、不動産鑑定業者選定プロセスと鑑定業者への不適切な働きかけでした。
SOSiLA物流リート自身の取得物件が直接対象となったものではありません。
一方、同一の資産運用会社で起きた問題である以上、ガバナンス上は無関係とも言い切れません。
その後、
- スポンサー出向者中心だった取締役会構成の変更
- CRO・CCOの新設
- 社長決裁の廃止
- 投資委員会委員長をCROへ変更
- 鑑定業者とのやり取りのモニタリング
- 常勤監査役の新設
など、かなり大幅な組織変更が行われています。
問題そのものは重く受け止める必要がありますが、再発防止策も相応に踏み込んだ内容です。
今後のスポンサー関連取引や物件取得の運用状況を継続して確認していく必要がありそうです。
まとめ
SOSiLA物流リート投資法人の第13期を有価証券報告書から読み解くと、
保有不動産の運営そのものは引き続き安定している
という点がまず確認できます。
稼働率100%を長期間維持し、最近では契約更改時の賃料増額も進み始めました。
一方で、今後の最大の課題は金利です。
過去の低金利借入が満期を迎え、新しい金利へ置き換わることで、支払利息は徐々に増加しています。
そのため今後は、
「賃料増額の速度」と「借換え金利上昇の速度」のどちらが速いか
が重要になりそうです。
SOSiLA物流リートは、その対応策として、
- 賃料増額
- LiCS取得
- TK出資
- 含み益を利用した資産入替
- 手元資金の活用
を進めています。
8月28日に発表した泉中央SSビル取得も、この戦略の延長線上にあります。
鑑定NOI利回り6.0%という高収益資産を借入ではなく手元資金で取得する点は、現在の金利環境を意識した動きと考えられます。
従来のSOSiLAは「大型築浅物流施設を長期契約で安定運用するREIT」という色が強い銘柄でした。
今後はそこに、
高利回りのLiCSやインダストリアル資産を組み合わせ、資本効率を高めていくREIT
という側面が加わってきそうです。
その変化が第17期の巡航DPU3,000円台につながるのか。
一方で、高利回り資産を増やすことでポートフォリオのリスク特性がどう変化するのか。
当ラボとしては、この2点を今後も確認していきたいと思います。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。

コメント