
 所長ダル
 車野アナリスト
THE 5Gとは何か
所長ダル車野アナリスト所長ダル車野アナリスト一つは通常型(決算は年1回)。もう一つが、所長が話題にされている「予想分配金提示型」で、こちらは毎月決算・毎月分配のタイプです。同じ運用戦略をベースにしていますが、分配の仕組みが全く違います。SNSで「高利回り」と騒がれているのは、ほぼ間違いなく後者の毎月分配型だと思われます。
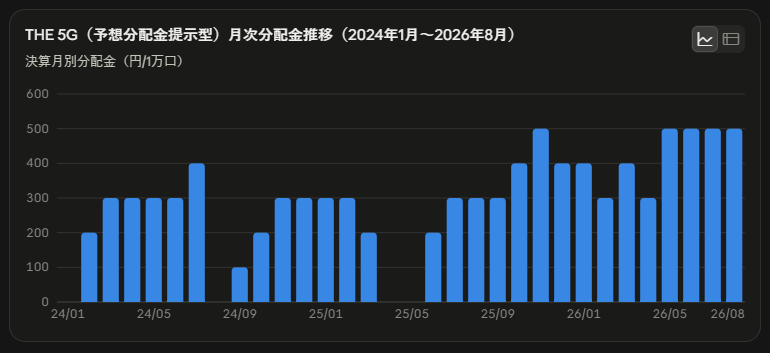
所長ダル車野アナリスト気になる分配金の実績
 所長ダル車野アナリスト
- 2022年:0円
- 2023年:0円
- 2024年:2,700円
- 2025年:3,200円
- 2026年(1〜8月):すでに3,400円。しかも5月以降は毎月500円が4か月連続で続いています
直近の基準価額はおよそ14,583円(2026年8月28日時点)ですので、単純に直近12か月分の分配金合計(約5,000円)を基準価額で割ると、利回りはおよそ34%という計算になります。
所長ダル車野アナリスト所長ダルなぜ急に配り始めたのか──「予想分配金提示型」という仕組み
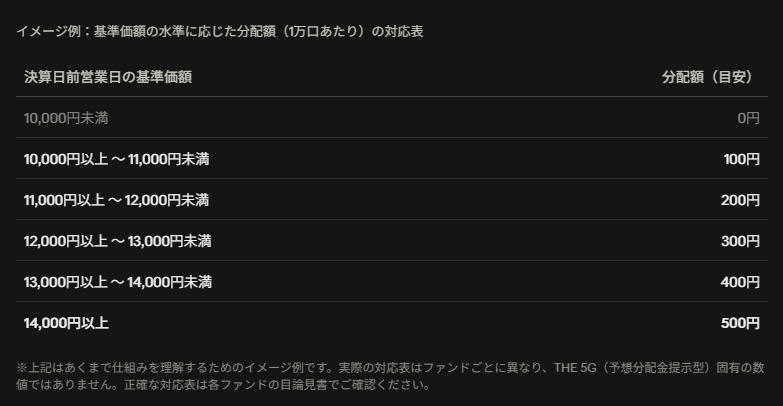
車野アナリストTHE 5G(予想分配金提示型)のようなファンドは、「決算日の前営業日の基準価額の水準に応じて、あらかじめ決められたルール表に沿って分配額が決まる」という仕組みを採用しています。イメージとしては、たとえば基準価額が1万円から1万1,000円なら分配金100円、1万1,000円から1万2,000円なら200円、1万2,000円から1万3,000円なら300円というふうに、基準価額の水準ごとに分配額があらかじめ決まっているんです(実際の対応表はファンドごとに異なるので、目論見書で確認が必要です)。
 所長ダル車野アナリスト所長ダル車野アナリスト
「高利回り=おいしい」とは限らない理由
所長ダル車野アナリストこれは発信している方々が悪意を持っているというより、「予想分配金提示型」という仕組み自体が、構造的にそういう見え方を作り出してしまう面があると理解していただくのが良いと思います。分配が厚い時期は、裏を返せば基準価額が上昇している時期=高値圏である可能性が高い、ということです。逆に分配が少ない・無配の時期は、基準価額が下落し割安になっている可能性もあります。
所長ダル車野アナリスト個人投資家が押さえておきたい注意点
所長ダル車野アナリスト①リスクの高さ
THE 5G(予想分配金提示型)のリスクメジャーは5段階中最高の「5(高い)」です。直近1年の標準偏差(値動きの大きさ)は約41%と、同カテゴリー平均(約19%)の倍以上あります。テーマ・セクター集中型ファンドですので、値動きは相当激しいと考えておいたほうがよいでしょう。
②コストの高さ
購入時手数料は税込3.3%と、ノーロード(購入時手数料無料)のインデックスファンドと比べると決して低くありません。加えて、こうした高頻度分配・アクティブ運用のファンドは、信託報酬が年1.3〜1.8%程度、実質コストが1.7%前後になるケースが一般的とされています。長期保有するほど、このコストの差はじわじわ効いてきます。
③新NISA非対応
毎月決算型(毎月分配型)のファンドは、2024年開始の新NISAの対象から除外されています。純資産から毎月分配金を支払う仕組み上、複利効果が期待しづらいというのが理由です。THE 5G(予想分配金提示型)のような毎月分配型は、新NISAの成長投資枠では基本的に利用できない点も押さえておいていただきたいです。
④分配金の中身
分配金には、運用益から支払われる「普通分配金」と、実質的に元本の一部を払い戻す「元本払戻金(特別分配金)」の2種類があります。どちらの割合で構成されているかによって、実質的な運用成果としての評価は変わってきます。この内訳は運用報告書で確認できますので、気になる方はチェックしてみてください。
所長ダルそもそも、なぜこんな利回りが出せるのか?──合法ファンドと詐欺との決定的な違い
所長ダル車野アナリスト所長ダル車野アナリスト「年利保証」は、これから先も決まった利率のリターンを”約束”するものです。まっとうな金融商品で、元本保証かつ市場平均を大きく超える利率を確約できるものは存在しません。一方、投資信託の「利回り34%」というのは、あくまで過去1年間に実際に支払われた分配金の合計を、今の基準価額で割っただけの、過去の実績値です。将来の分配や運用成果は一切保証していませんし、その中身には投資家自身の元本が戻ってきているだけの部分(元本払戻金)が混ざっている可能性もあります。「未来への約束」か「過去の機械的な計算結果」か、という点がそもそも違うんです。
所長ダル車野アナリスト所長ダル車野アナリスト同じ「高利回り」という言葉でも、リスクを開示した上での過去実績なのか、リスクを隠した将来の確約なのか——ここを見分ける目を持つことが、投資家としての自己防衛につながります。
所長ダル車野アナリストまとめ:所長の学び
車野アナリスト- THE 5Gには「通常型」と「予想分配金提示型(毎月分配)」の2種類があり、混同しやすい
- 「予想分配金提示型」は基準価額の水準に応じて分配額があらかじめ決まる仕組みで、無配から分配再開という動きは偶然ではなく設計そのもの
- 分配が厚い=基準価額が高い水準にある可能性が高く、利回りの数字だけで飛びつくのは危険
- リスクメジャー5・購入時手数料3.3%・新NISA非対応など、コストとリスクの面でも注意が必要
という点になります。私たち高配当研究所が普段扱っている、安定した業績を背景に配当を出し続ける高配当株とは、そもそもの性格がかなり異なる商品だとご理解いただければと思います。
所長ダル車野アナリスト免責事項
本記事は情報提供を目的としたものであり、特定の金融商品の購入・売却を推奨するものではありません。投資に関する最終的な判断は、必ずご自身の責任において行ってください。本記事に記載した個別ファンドの基準価額・分配金実績・運用成績等のデータは記事作成時点のものであり、将来の運用成果を示唆または保証するものではありません。投資信託は預金とは異なり元本が保証された商品ではなく、基準価額の下落により投資元本を割り込むおそれがあります。ご購入にあたっては、必ず最新の目論見書・契約締結前交付書面等をご確認のうえ、金融商品取引業者等を通じてご自身でご判断ください。
本記事はAI(人工知能)が生成した文章を基に構成されています。内容の正確性については十分な確認を行っておりますが、誤りや情報の古さが含まれる可能性がありますので、あらかじめご了承ください。
なお、記事中に登場する「車野蔵人」は架空のキャラクターであり、実在の人物・団体等とは一切関係ありません。
コメント