
作成日:2026年9月17日
データソース:
- エスコンジャパンリート投資法人 第19期(2026年7月期)決算短信
- エスコンジャパンリート投資法人 第19期(2026年7月期)決算説明資料
- 参考:JAPAN-REIT.com様掲載データ
- 参考:チャート(かぶたん様)
投資法人の特徴
エスコンジャパンリート投資法人は、日本エスコンをスポンサーとし、商業施設を中心に、住宅、ホテル、メディカルビル、底地など「暮らし密着型資産」へ投資するJ-REITです。五大都市圏を中心に投資し、2026年7月末時点で36物件、取得価格総額約763.6億円、期末稼働率99.7%となっています。
近年は、長期固定賃料の底地を保有する従来の安定型ポートフォリオから、ホテルなどインフレ環境下で収益成長を期待できる資産へ一部入れ替える方針を明確にしています。第18期から第19期にかけては、底地4物件24億円を譲渡する一方、ホテル2物件71億円を取得しました。
今回の決算では、その資産入替の効果が徐々に表れ始めた一方、金利上昇による金融費用の増加も一段とはっきりしてきました。
結論と総評
第19期は、営業収益3,137百万円、営業利益1,694百万円と前期比で増収増益となりました。一方、当期純利益は1,292百万円と前期比10百万円減少し、DPUも3,615円から3,585円へ30円減少しました。営業段階では収益が成長しているものの、その増益分を金利上昇と融資関連費用が吸収した形です。
今回の決算で特に注目したいのは、第20期予想DPU3,500円が不動産売却益を前提としていないことです。第19期には底地4物件の売却益89.6百万円、1口当たり約248円相当が含まれていましたが、第20期は売却益ゼロを前提にしながら、ホテルの通期寄与などによりDPU3,500円を見込んでいます。
したがって、表面的には3,585円から3,500円への減配ですが、分配金の「中身」はむしろ改善していると考える余地があります。
一方で財務面には明確なリスクがあります。第19期末の平均利率は1.56%、LTV47.1%、金利固定化比率は22.9%です。長期借入比率は100%ですが、約8割近くが変動金利の影響を受け得る構造です。
したがって本投資法人は現在、
「不動産の収益力は改善しているが、金利上昇との競争になっている」
と整理するのが最も実態に近いように思われます。
今回の「行間」
- 長期借入比率100%でも、固定化率は22.9%にとどまる
- 売却益を除くと第20期DPU3,500円の方が第19期より内容は良い可能性
- ホテル取得による増益が金融費用増加にかなり吸収されている
- 「インフレ耐性強化」は同時に収益変動性を高める戦略でもある
- 3,600円台DPUには、現ポートフォリオの自然成長だけではなく追加の資産入替が必要
- 資産規模1,000億円目標とLTV47%台・金利上昇との両立が今後の課題
- 高利回りは「売却益依存の高利回り」ではなく、「金利リスクを織り込んだ高利回り」と見る余地がある
詳細は後述します。
1.決算サマリー
第18期・第19期比較
| 指標 | 前期:2026年1月期 | 当期:2026年7月期 | 増減 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 3,032百万円 | 3,137百万円 | +105百万円 | ホテル寄与+底地売却益 |
| 営業費用 | 1,416百万円 | 1,442百万円 | +25百万円 | 減価償却費等が増加 |
| 営業利益 | 1,615百万円 | 1,694百万円 | +79百万円 | 不動産側は増益 |
| 純利益 | 1,303百万円 | 1,292百万円 | ▲10百万円 | 金融費用増が営業増益を相殺 |
| EPU | 約3,615円 | 約3,585円 | ▲30円 | DPUとほぼ一致 |
| DPU | 3,615円 | 3,585円 | ▲30円 | 前回予想比では+55円 |
| 巡航EPU相当 | 約3,615円 | 約3,336円 | 約▲279円 | 第19期売却益89.6百万円を控除したラボ簡易計算 |
| 自己資本比率 | 50.0% | 48.6% | ▲1.4pt | 借入増加で低下 |
| 有利子負債額 | 約369.5億円 | 392.5億円 | 約+23.0億円 | ホテル取得等で増加 |
| 賃貸NOI | 約2,115百万円 | 約2,147百万円 | 約+32百万円 | ラボ簡易計算 |
| NOI利回り | 5.1%※ | 5.0%※ | ▲0.1pt | ※資料開示は償却後NOI利回り |
| FFO | 1,523百万円 | 1,449百万円 | ▲73百万円 | 売却益等の影響 |
| 債務平均残存年数 | 資料内に明示なし | 3.1年 | ― | 今後の借換え金利に注意 |
| 平均調達金利 | 資料内に明示なし | 1.56% | ― | 金利上昇が顕在化 |
| 固定債務比率 | 資料内に明示なし | 22.9% | ― | 今回最大の財務論点 |
| 期末稼働率 | 高水準 | 99.7% | ― | 上場以来高稼働を維持 |
| 格付 | R&I A- | R&I A- | 変わらず | 安定的 |
営業費用は第18期1,416百万円、第19期1,442百万円。支払利息は235百万円から304百万円、融資関連費用は81百万円から103百万円へ増加しています。
償却後NOIは1,896百万円から1,901百万円へ微増、FFOは1,523百万円から1,449百万円へ減少しました。
※巡航EPU相当は、第19期当期純利益1,292.9百万円から不動産売却益89.6百万円を控除し、発行済投資口数360,667口で除した当ラボ簡易計算です。
※賃貸NOIは、資料記載の「償却後NOI+減価償却費」による当ラボ簡易計算です。
決算サマリー所見
営業利益は約79百万円増加しましたが、純利益は約10百万円減少しました。
この逆転現象を生んだのが金融費用です。
底地売却益やホテル収益によって不動産運用側では利益を増やしていますが、支払利息・融資関連費用が増加し、そのほぼすべてを打ち消しています。
今回の決算は、物件運用の良し悪しよりも、今後の金利対応がDPUを左右する段階に入っていることを示した決算といえそうです。
2.外部成長戦略
第19期における最大の外部成長施策は、底地からホテルへの資産入替です。
- 収益が成熟した底地4物件を24億円で譲渡
- ナインアワーズウーマン新宿を第18期に取得
- SONO Moon Nagoyaを第19期に44億円で取得
- 2ホテル合計71億円を取得
- 変動賃料を活用し、ポートフォリオのインフレ耐性向上を目指す
- 商業施設に加え、住宅・ホテルのソーシングも強化
- ブリッジ、ウェアハウジング機能を活用
- スポンサーパイプラインを活用
- 中期的に資産規模1,000億円以上を目標
投資法人は、「入替を伴う外部成長」と「内部成長」を組み合わせる方針を示しており、既存物件のNOI改善と資産入替によって投資主価値の向上を目指しています。
ただし、現在の取得価格総額は約763億円です。1,000億円までには約240億円の純増が必要になります。
LTVが47%台にあるため、借入だけで一気に1,000億円へ成長する余地は大きくありません。今後は物件売却、増資、スポンサーのブリッジ機能などを組み合わせながら、1口当たり利益の希薄化を抑えた外部成長が求められます。
3.内部成長戦略
内部成長については、今回比較的良好です。
第19期では、レントギャップのあるテナントを中心に再契約時の賃料増額交渉を進め、当初想定8件・月額278千円の増賃に対し、実績は9件・月額350千円となりました。
建物付物件の稼働率は、
96.7% → 98.9%
へ2.2ポイント改善しています。
特にシュロアモール長嶺では大型区画に新規テナントを誘致し、新規テナント5件で月額約495万円の賃料・共益費収入を確保しました。
空きスペースを活用したキッチンカー、自動販売機、催事、ホテルラウンジの外部開放など、賃料以外の付帯収入も増加しており、付帯収入は70百万円から76百万円へ増加しています。
SONO Moon Nagoya
旧コンパスホテル名古屋は改装後、「SONO Moon Nagoya」として2026年6月にリブランドオープンしました。
リブランド後は、
- 2026年6月稼働率:49.1%
- 2026年7月稼働率:70.9%
- ADR:9,725円→11,802円
- RevPAR:4,773円→8,372円
と改善しており、まだ立ち上げ段階であることを考えると、今後の通期寄与が期待されます。
第20期では同ホテルだけで前期比+86.4百万円の賃料増加を見込んでおり、底地売却益の剥落をほぼ単独で補う計画です。
4.財務戦略
財務面は今回最も慎重に見る必要があります。
第19期末時点で、
- 有利子負債:392.5億円
- 平均残存期間:3.1年
- 平均利率:1.56%
- 長期比率:100.0%
- 金利固定化比率:22.9%
- LTV:47.1%
- R&I格付:A-(安定的)
となっています。
長期比率100%だけを見ると財務は安定して見えますが、固定化率は22.9%です。
これは、借入期間は長期化しているものの、金利そのものは相当部分が変動することを意味します。
投資法人自身も、今後はALMや変動賃料比率を考慮しながら、中長期的に固定金利割合を段階的に引き上げる方針を示しています。
ただし、金利上昇局面で新たに固定化を進める場合、高い金利水準を長期間固定することにもなります。
つまり、
変動のままなら金利上昇に弱い。
固定化を進めれば高金利をロックする。
という難しい局面です。
第19期では支払利息が235百万円から304百万円へ増加しました。
今後のエスコンジャパンリートを見るうえでは、取得物件よりむしろ、
平均利率、固定化比率、平均残存期間
の変化を継続的に追う必要があります。
5.次期・次々期業績予想
| 指標 | 当期:2026年7月期 | 次期:2027年1月期予想 | 次々期:2027年7月期予想 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 3,137百万円 | 3,191百万円 | 3,168百万円 | ホテル通期寄与 |
| 営業費用 | 約1,442百万円 | 約1,497百万円 | 約1,467百万円 | ラボ計算 |
| 営業利益 | 1,694百万円 | 1,694百万円 | 1,701百万円 | ほぼ横ばい→微増 |
| 純利益 | 1,292百万円 | 1,262百万円 | 1,269百万円 | 金利負担で一旦減益 |
| 巡航EPU相当 | 約3,336円 | 3,500円 | 3,520円 | 第20・21期は売却益ゼロ前提 |
| DPU | 3,585円 | 3,500円 | 3,520円 | 第20期を底に回復見込み |
第20期の会社予想では、営業収益3,191百万円、営業利益1,694百万円、純利益1,262百万円、DPU3,500円。第21期は純利益1,269百万円、DPU3,520円を見込んでいます。
重要なのは、第20期・第21期とも不動産売却損益を見込んでいないことです。
したがって第20期DPU3,500円は、売却益や利益超過分配により作られる数字ではなく、現ポートフォリオの運用収益から算出されています。
第20期では、
- SONO Moon Nagoyaの通期寄与:+86.4百万円
- 底地売却益剥落:▲89.6百万円
- シュロアモール長嶺等の内部成長
- 支払利息増加等:▲64.5百万円
を見込んでいます。
つまり、
ホテル収益で売却益の剥落をほぼ補い、最後に金利が利益を削る
という構造です。
6.その他注目すべき点
① ポジティブ:売却益なしでDPU3,500円を見込める
今回最も評価できる部分です。
第19期DPU3,585円には約248円相当の売却益が含まれます。一方、第20期3,500円には売却益がありません。
単純比較なら85円減配ですが、売却益控除後で比較すれば、
第19期:約3,336円
第20期:3,500円
となります。
したがって、基礎的な利益水準はむしろ改善していると考えることができます。
② ポジティブ:高利回りの「質」は悪くない
ユーザー提供のJAPAN-REIT.comデータでは、投資口価格107,200円、予想分配金利回り約6.55%、NAV倍率0.81倍でした。
第20期3,500円を年換算すると年間7,000円となり、
7,000円 ÷ 107,200円 ≒ 6.53%
です。
第21期3,520円ベースなら約6.57%です。
つまり、現在の6%台半ばの利回りは、売却益を大量に織り込んだ特殊なDPUによるものではありません。
NAV倍率0.81倍が現在のJ-REIT市場で特別低い水準ではなく平均圏だとすれば、資産価格だけが極端に割安だから高利回りになっているわけでもありません。
一方、その高利回りの背景には後述する財務リスクがあるため、利回りだけで評価するのは避けたいところです。
③ ネガティブ:固定化率22.9%
今回最大のネガティブ材料です。
固定化率22.9%は、金利上昇環境ではかなり低い水準です。
会社自身も固定化比率を段階的に引き上げる方針を示していることから、現状の財務構造をそのままでよいと考えているわけではないと推測されます。
④ ネガティブ:災害復旧・防災費用
シュロアモール長嶺では熊本地震、あすみが丘ブランニューモールでは千葉豪雨による被害が発生しました。
第20期には両物件で修繕費各10百万円を見込み、さらに資本的支出も計上しています。
被害そのものは限定的ですが、商業施設を長期保有する以上、設備更新や防災CAPEXが今後も発生する可能性があります。
⑤ 中立:チャートは依然弱い
6か月チャートでは、3月の12万円台から9月には10万円台後半へ下落しており、戻り高値も切り下げています。
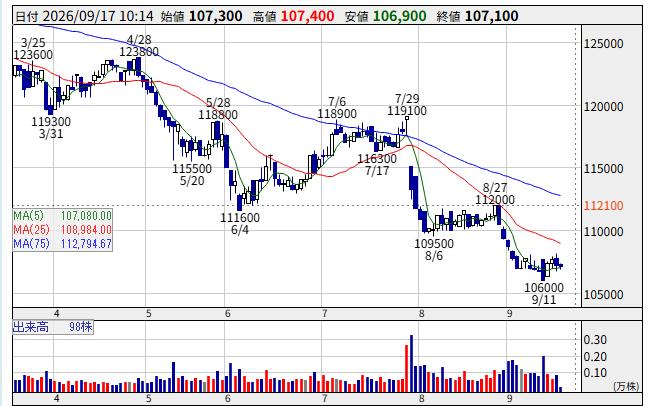
ファンダメンタル面では利回り6%台半ばが目立つ一方、市場は低い固定化率や金利上昇リスクを相応に織り込んでいる可能性があります。
したがって、
「高利回りだから割安」
と単純化するより、
「高利回りになる理由がある銘柄」
として分析する必要があります。
7.専門家による「行間」の読解
1.長期比率100%は、財務安定性をそのまま意味しない
資料には長期借入比率100%と記載されています。
しかし固定化率は22.9%です。
この2つを同列に見てはいけません。
借入期間が長くても変動金利であれば、基準金利上昇は比較的早い段階で支払利息に反映されます。
今回の決算では、その影響がすでに実績として現れています。
2.「減配」だが、分配金の中身はむしろ改善
第19期3,585円から第20期3,500円への85円減配だけを見るとネガティブです。
しかし第19期には約248円の売却益が含まれています。
売却益控除後では約3,336円。
したがって、売却益ゼロで3,500円を見込む第20期は、巡航的な収益力という意味では第19期より高いと解釈できます。
これは今回の決算で非常に重要なポイントです。
3.ホテル取得効果が金利上昇に消されている
第18期から第19期へのDPU変動では、
- ホテル2物件収入:+224円
- 売却益:+248円
- 支払利息・融資関連費用:▲252円
となっています。
ホテルという新たな成長エンジンを取得したにもかかわらず、その増益分に匹敵する金額が金融費用で消えています。
今後は「ホテルが成長するか」だけではなく、
ホテルの利益成長率 > 金利コスト上昇率
を維持できるかが重要になります。
4.「インフレ耐性強化」はリスク低下とは限らない
固定賃料の底地はインフレに弱い一方、収益の変動性は低い資産です。
これを売ってGOP連動型ホテルへ投資すれば、インフレ環境では増収を期待できますが、宿泊需要、景気、インバウンド、ホテル運営力などの影響を受けやすくなります。
したがって、今回の資産入替は、
リスクを減らしたのではなく、固定賃料のインフレリスクからホテル運営リスクへ「リスクの種類を入れ替えた」
と見る方が適切です。
5.3,600円台DPUはまだ自動的には見えてこない
投資法人は早期のDPU3,600円台達成を目標にしています。
しかし第20期3,500円、第21期3,520円と、現時点の予想では回復幅は20円にとどまります。
説明資料でも、その先の3,600円台には「物件入替戦略の継続」「インフレ耐性強化に資する物件への投資拡大」が示されています。
つまり、現在の36物件をそのまま保有して自然成長すれば3,600円に届く、という計画ではありません。
6.資産規模1,000億円には財務余力の壁がある
現在約763億円の資産規模を1,000億円以上にするには、200億円以上の純増が必要です。
ところがLTVは47.1%、会社の原則上限は50%です。
金利も上昇しています。
したがって、借入だけで大規模な外部成長を行う余力は限定的です。
今後増資を行う場合は、投資口価格とNAV、取得物件の利回り、DPU希薄化をセットで見る必要があります。
7.利回り6%台半ばは「市場からの警告」でもある
売却益なしのDPUで6%台半ばの利回りを確保できる点は、収益面では注目できます。
しかし、市場がそれでも6.5%前後の利回りを要求しているということは、
将来の金利上昇によるDPU低下リスクを相応に評価している
と考えることもできます。
特に今回、前回予想3,565円から3,500円へ65円下方修正した主因の一つが金利上昇です。
したがってこの銘柄は、
「現在のDPUが出るか」より「今後も3,500円前後を維持できるか」
が市場評価を変えるポイントでしょう。
第20期に、
- 売却益なし
- 災害修繕あり
- 金利上昇あり
でも実際に3,500円前後で着地できれば、その時点で現在の高利回りに対する見方が変わる可能性があります。
8.免責事項
本記事は、公開資料に基づく情報提供を目的としており、特定銘柄の推奨を目的としたものや、投資勧誘、助言を行うものではありません。
情報の正確性について:
本記事の作成には生成AIを活用しています。生成AIは、資料の読み取り、要約、比較、計算補助、文章作成等に利用していますが、内容に誤認、計算ミス、資料の読み違い、文脈の取り違え、情報の欠落等が含まれる可能性があります。また、生成AIの出力は必ずしも最新情報を反映しているとは限らず、公開資料の記載内容を完全に再現するものでもありません。投資検討の際は、本記事のみを根拠とせず、必ず投資法人が発行する決算短信、決算説明資料、適時開示、有価証券報告書等の一次資料をご確認ください。
推論・見解について:
本記事には、公開資料に基づく事実に加えて、当ラボによる推論、解釈、仮説、簡易計算等が含まれる場合があります。これらは将来の業績、分配金、投資口価格、不動産価格等を保証するものではありません。
自己責任の原則:
投資に関する最終決定は、読者ご自身の判断と責任において行ってください。本記事の利用により生じたいかなる損害についても、作成者は一切の責任を負いかねます。
コメント