車野さん、お疲れさまです。最近Xを眺めていたら「楽天SCHD」という投資信託がずいぶん話題になっていまして。「かなりの高配当」という触れ込みだったんですが、これは一体どういう商品なんでしょうか。
所長、お疲れさまです。良いところに目をつけられましたね。楽天SCHDは確かに今、個人投資家の注目度が非常に高い商品です。ただ──先に申し上げておくと、この「高配当」という一語が、実はかなり厄介な誤解を生んでいるんです。
世の中には「高配当」と呼ばれる商品がたくさんありますが、そのお金がどこから出てきているのかは、商品によってまったく違います。企業が稼いだ利益から出ているものもあれば、値上がり益を前倒しで現金化しているものもある。極端な話、自分が預けた元本が戻ってきているだけ、というケースもあります。
おっしゃる通りです。今回は楽天SCHDを軸に、所長が最近ご覧になっていた563A、インベスコの「世界のベスト」、WCM系のファンドまで並べて整理してみましょう。最終的には「FIREの土台に据えられるのはどれか」という論点まで踏み込みます。
目次
第1章 楽天SCHDとは何者か
正式名称と仕組み
まず基本から教えてください。「楽天SCHD」というのは愛称なんですよね。
はい。正式名称は**「楽天・シュワブ・高配当株式・米国ファンド(四半期決算型)」**、愛称が「楽天・SCHD」です。運用会社は楽天投信投資顧問、設定日は2024年9月18日。受託機関は三菱UFJ信託銀行で、ファミリーファンド方式を採用しています。
ファミリーファンド方式というのは、直接株を買っているわけではない、ということですか。
その理解で結構です。マザーファンドへの投資を通じて、チャールズ・シュワブ・インベストメント・マネジメント社が運用する**「シュワブ・米国配当株式ETF(ティッカー:SCHD)」**を主要投資対象としています。つまり、日本の投資信託という器を通じて、アメリカの人気ETFに間接的に投資している構造ですね。
なるほど。本家を直接買うのとは何が違うんでしょう。
大きく3点あります。ひとつは少額から買えること。本家ETFは1株単位ですが、投資信託なら100円から積立可能です。ふたつめは円建てで完結すること。ドル転の手間がありません。みっつめは積立設定ができること。この「面倒くささの排除」が、爆発的な人気の土台になっています。
なお、実質組入外貨建資産については原則として為替ヘッジを行いません。ここは後ほど重要な論点になりますので、頭の片隅に置いておいてください。
指数の設計思想──ここが本質です
中身のSCHDというETFは、何を基準に銘柄を選んでいるんですか。
SCHDが連動を目指すのは**「Dow Jones U.S. Dividend 100 Index」**という指数です。所長、この指数の設計を理解できるかどうかで、この商品への評価が180度変わります。ここは丁寧にいきましょう。
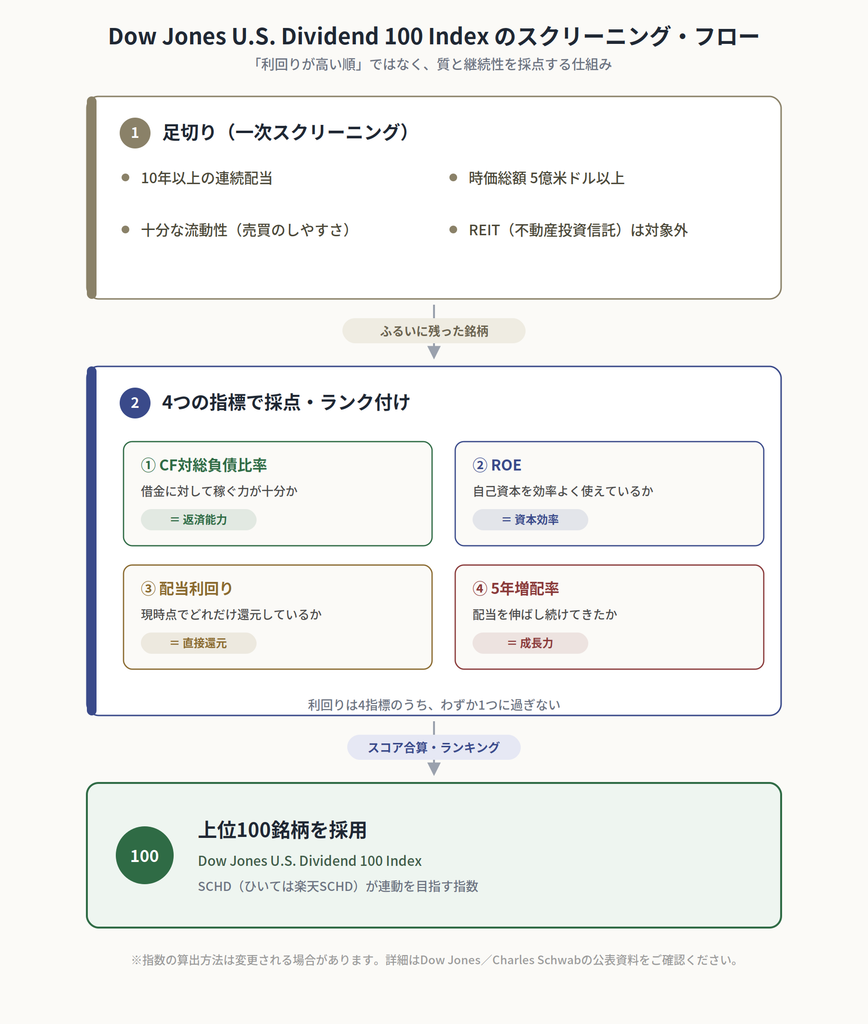
まず足切り(一次スクリーニング)があります。少なくとも10年の連続配当、時価総額5億米ドル以上、そして十分な流動性。加えてREIT(不動産投資信託)は除外されます。
10年連続で配当を出し続けている、というのはなかなか厳しい条件ですね。
その通りです。リーマンショックやコロナショックを含む期間で配当を維持してきた企業だけが残る。この時点で、財務が脆弱な会社の多くはふるい落とされます。
そして、ここからが本題です。残った銘柄を4つの指標でランク付けし、上位100銘柄を採用します。その4指標が──
| # | 指標 | 何を見ているか |
|---|
| 1 | キャッシュフロー対総負債比率 | 借金に対して稼ぐ力が十分か(返済能力) |
| 2 | ROE(自己資本利益率) | 株主資本を効率よく使えているか |
| 3 | 配当利回り | 現時点でどれだけ還元しているか |
| 4 | 過去5年の増配率 | 配当を伸ばし続けてきたか |

この指数は「利回りが高い順に並べたもの」ではありません。残り3つは、財務の耐久力・資本効率・配当を伸ばす力を見ている。つまりこれは、利回りランキングではなく**「配当を出し続けられる体力があるか」を採点した指数**なんです。
なるほど……利回りだけで選ぶと、いわゆる「高配当の罠」に引っかかりますものね。株価が下がったから利回りが高く見えているだけ、という。
素晴らしい着眼点です。まさにその罠を避けるための設計です。特に1番目の「キャッシュフロー対総負債比率」は、単なるキャッシュフローの額ではなく、負債とのバランスを見ている点が巧妙でしてね。稼いでいても借金まみれの会社は弾かれる仕組みになっています。
構成銘柄の特徴
約100社で構成され、1社あたりの比率はおおむね4%程度に抑えられています。特定の1社の株価変動がETF全体に与える影響は軽微です。セクター配分も、1業種あたりおよそ20%以下でバランスよく分散されています。
特徴的なのは、グーグル、アップル、メタ、アマゾン、マイクロソフト、エヌビディアといったS&P500の主力ハイテク銘柄が入っていない点です。成長株より割安株が多い構成になります。
それは……メリットでもあり、デメリットでもありそうですね。
メリットは、S&P500やオルカンとの重複が少ないこと。すでにインデックスファンドを主軸にしている方が組み入れれば、銘柄分散の効果が期待できます。
デメリットは、AI相場のようにハイテク大手が指数を牽引する局面では、構造的に置いていかれるということ。これは商品の欠陥ではなく、設計上そうなるという話です。ここを理解せずに買うと、「なぜS&P500に負けるんだ」という不満につながります。
「増配率」という別の物差し
配当を伸ばす力、という話がありましたが、他の高配当商品と比べてどうなんでしょう。
よい質問です。同じ米国高配当ETFで有名なVYMと比べてみましょう。過去3年間の増配率は、**VYMが+2.86%に対し、SCHDは+6.52%**とされています。
ええ。ここがSCHDが支持されている最大の理由でしてね。**「今の利回り」ではなく「配当が育つ速度」**で評価されている商品なんです。仮に増配が続けば、購入時の元本に対する実質的な利回り──いわゆるYOC(Yield on Cost)は、保有年数とともに上がっていく可能性があります。
もちろん、過去の増配率が将来も続く保証はどこにもありません。そこは冷静に。
第2章 数字で見る現状
基本スペック
2026年8月末時点の公開情報をまとめると、以下の通りです。
| 項目 | 内容 |
|---|
| 基準価額 | 13,967円(2026/8/31) |
| 純資産総額 | 約2,713億円 |
| 信託報酬 | 年率0.1238% |
| 販売手数料 | 0.00%(ノーロード) |
| 信託財産留保額 | なし |
| 決算 | 年4回(2月・5月・8月・11月の各25日) |
| 信託期間 | 無期限 |
| NISA | 成長投資枠の対象(つみたて投資枠は対象外) |
| 為替ヘッジ | なし |
運用実績としては、2026年7月末時点で1年リターンが+37.89%、リスク12.89%、シャープレシオ2.53という数字が出ています。分配金健全度(1年)は100.00%でした。
所長、ここは冷静にいきましょう。この数字は円建てであり、為替ヘッジをしていない商品の実績です。つまり、米国株の値上がりだけでなく、円安による押し上げが相応に含まれていると考えるのが自然です。
為替が逆に振れれば、この数字はそのまま逆方向に働きます。過去1年の高いリターンを「この商品の実力」と読むのは危険です。
分配金の実績
| 決算月 | 2025年 | 2026年 |
|---|
| 2月 | 85円 | 90円 |
| 5月 | 70円 | 90円 |
| 8月 | 80円 | 95円 |
| 11月 | 85円 | -(未到来) |
| 年間合計 | 320円 | 275円(3回時点) |
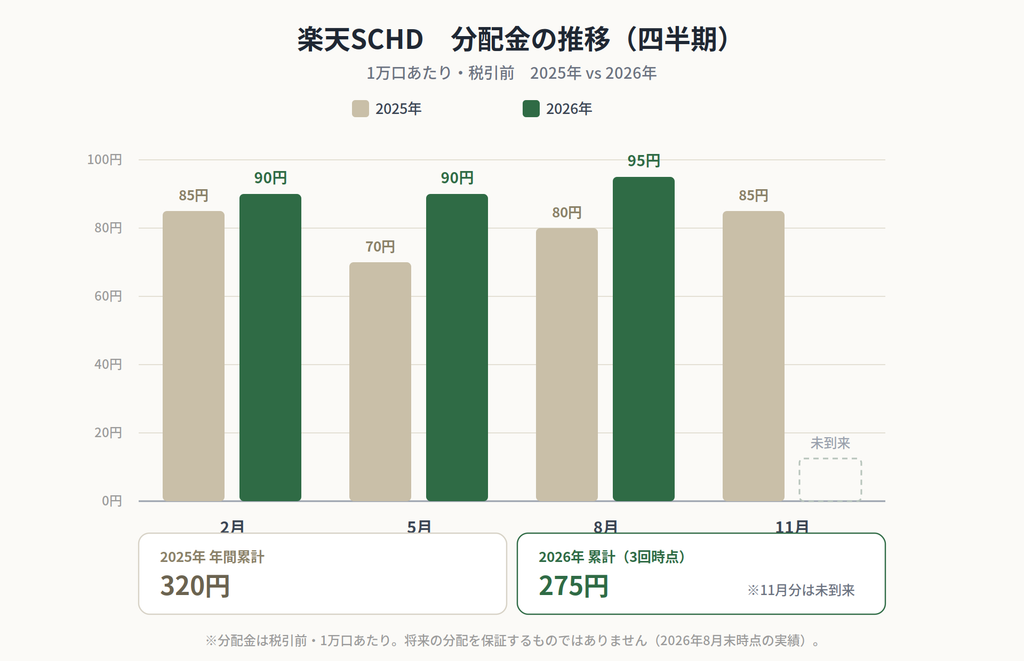
傾向として、2026年は各回とも前年同期を上回っています。直近1年(2025年11月〜2026年8月の4回)の合計は360円です。
★利回りの「見え方」に注意
じゃあ利回りはどのくらいになるんでしょう。「かなりの高配当」という触れ込みでしたが。
所長、この記事で最もお伝えしたい部分のひとつがここです。少し腰を据えて聞いてください。
直近1年の分配金は360円。基準価額13,900円台で単純に割ると、税引前でおよそ年2.6%前後になります。
ところが、情報サイトによっては**分配金利回り3.25%**と表示されています。この場合、月末基準価額13,525円を基準に算出したとされています。
違って見えます。理由は単純で、「どの期間の、どの分配金を、どの時点の基準価額で割ったか」が異なるからです。決してどちらかが間違いというわけではなく、算出方法の違いです。
ここから得られる教訓は、「利回り○%」という数字を単独で信じてはいけないということ。特にSNSで流れてくる数字は、計算根拠が示されていないことがほとんどです。気になる商品があれば、分配金の実額と基準価額を自分で確認して、自分で割る。これだけで、かなりの誤解を避けられます。
そして重要な結論として、楽天SCHDの利回りは「飛び抜けて高い」わけではありません。年2〜3%台という水準です。年10%超を謳う商品とは、そもそも設計思想が別物なんです。
分配金の原資という論点
分配金が出ているということは、それは利益から出ているんですよね?
楽天SCHDについては、収益調整金の一部を取り崩して積極的に分配金を支払う方針であると指摘されています。同種のSBI・SCHDが「利益の範囲内で支払う方針」とされているのに対し、楽天SCHDのほうが基準価額が下がりやすい可能性がある、という見方です。
ただ、公平を期すために申し上げると、足元の実績では分配金健全度(1年)は100.00%(2026年7月末時点)です。つまり現時点で、原資に無理がある状況ではありません。
あくまで**「方針として取り崩しの余地がある」**という話です。投資信託説明書(交付目論見書)の「収益分配金に関する留意事項」は、購入前に必ず目を通していただきたい部分です。
兄弟・競合との比較
同じSCHDに投資する商品は他にもあると聞きました。
はい。主要な3本を並べてみましょう。純資産は2026年6月時点の数字です。
| 信託報酬(年率) | 純資産 | 決算月 | 備考 |
|---|
| 楽天SCHD | 0.1238% | 2,422億円 | 2/5/8/11月 | 楽天証券のみ取扱・投信保有ポイント対象外 |
| SBI・SCHD | 0.1227% | 2,144億円 | 3/6/9/12月 | 投信マイレージ0.022%還元 |
| Tracers系 | 0.16725%+α | 29億円 | - | 指数に直接連動する仕組み |
よく気づかれました。販売開始当初は0.0682%の差がありましたが、2025年5月に両社とも引き下げ、現在の差はわずか0.0011%です。1,000万円を10年間運用しても、コスト差は約1,100円程度とされています。
ええ。信託報酬で選ぶ意味はほぼ消えています。実質的な判断軸は次の3つでしょう。
- どの証券会社をメイン口座にしているか
- ポイント還元を取りに行くか(SBIは投信マイレージ対象、楽天は対象外)
- 決算月をいつにしたいか(両方持てば毎月受け取る形も作れます)
なお、Tracers系はSCHDというETFを経由せず、指数に直接連動を目指すという別の仕組みです。ただし純資産が小さく、将来的な繰上償還リスクという観点では慎重に見る必要があります。
「資産成長型」という選択肢
2025年7月25日に**「資産成長型」**が設定されました。決算は年1回(8月25日)で、分配を抑えて長期の資産成長を優先する設計です。
面白いのは、市場の反応です。2026年3月時点で、基準価額は資産成長型のほうが上回っていたにもかかわらず、純資産総額では四半期決算型が2,000億円以上の差をつけていたという記録があります。
そういうことです。理屈の上では、分配せず内部で再投資したほうが課税の繰り延べが効いて有利になりやすい。それでも人は**「実際に入ってくるお金」**を求める。ここに投資という営みの人間くささが表れていて、私は興味深く見ています。
第3章 同じ「高配当」でも、出どころが違う
車野さん、私は最近563Aやインベスコの「世界のベスト」、WCM系のファンドも見ていたんですが、これらと楽天SCHDって、全然ちがう商品ですよね?
所長、その比較軸の立て方、非常に良いです。並べられた3本は全部ジャンルが違うので、対比として実に筋がいい。ひとつずつ整理しましょう。
563A:値上がり益を「前借り」する仕組み
563Aは、2026年4月23日に東証へ上場した「グローバルX NASDAQ100・デイリー・カバード・コール ETF」です。国内で初めて米国の「1DTE」、いわゆるデイリー・オプションを活用したカバードコール戦略を採用し、「Nasdaq-100 Daily Covered Call Target Premium 15% Index(配当込み、円換算ベース)」への連動を目指します。決算は毎月10日、信託報酬は0.2775%程度とされています。
目標プレミアム15%……すごい数字ですが、これは配当ではないんですよね。
まさにそこです。これは企業からの配当ではありません。保有株に対してコール・オプションを売り、そのオプション料(プレミアム)を分配の原資にしている仕組みです。
平たく言えば、「将来の値上がり余地を売って、今の現金に換えている」。だから私は「リターンの前借り」と表現します。原理的に、NASDAQ100そのものに構造的に劣後しやすい性質を持ちます。
なるほど……上がる権利を手放している分、現金が入ってくると。
その理解で正確です。悪い商品という意味ではまったくありません。目的が違うのです。
世界のベスト:アクティブ運用と毎月分配
**インベスコ 世界厳選株式オープン(愛称:世界のベスト)**は、まったく別のカテゴリーです。日本を含む世界各国(エマージング国を除く)の株式から、独自のバリュー・アプローチでグローバル比較の割安銘柄に投資するアクティブファンド。MSCIワールド・インデックスをベンチマークとしています。
為替ヘッジの有無、そして毎月決算型・奇数月決算型・年1回決算型・予想分配金提示型と、複数のタイプが用意されています。純資産は毎月決算型を中心に非常に大きく、国内投資信託でも上位に位置する規模です。
毎月分配型、というのが気になります。よく批判されている印象がありますが。
所長、ここは感情的な賛否ではなく、仕組みとして理解しましょう。
毎月分配型の分配金には、運用益から支払われる普通分配金と、実質的に自分の元本が戻ってくるだけの**元本払戻金(特別分配金)**が混在し得ます。後者は非課税ですが、それは「利益ではないから」課税されないのです。
……つまり、自分のお金が返ってきているだけの月もあり得ると。
あり得ます。実際、投資家の声としても「基準価額が下がって当面は特別分配が続くだろう」といった趣旨のものが見られます。基準価額を削りながら分配を出している期間は、資産が静かに目減りしているということです。
ただ、これは商品の欠陥ではなく仕様です。「毎月一定額を受け取ること」に価値を置く方にとっては、合理的な選択になり得ます。純資産が巨大であることは、繰上償還リスクの観点では安心材料でもあります。評価は、使う人の目的次第です。
WCM系:そもそも配当を目的にしていない
WCM系のファンドは、また別軸です。こちらは高成長企業の将来の利益成長を取りにいくグロース型のアクティブ運用で、配当は主目的ではありません。分配金でキャッシュフローを得る商品ではなく、値上がりで増やす商品です。
★4商品の性格を整理する
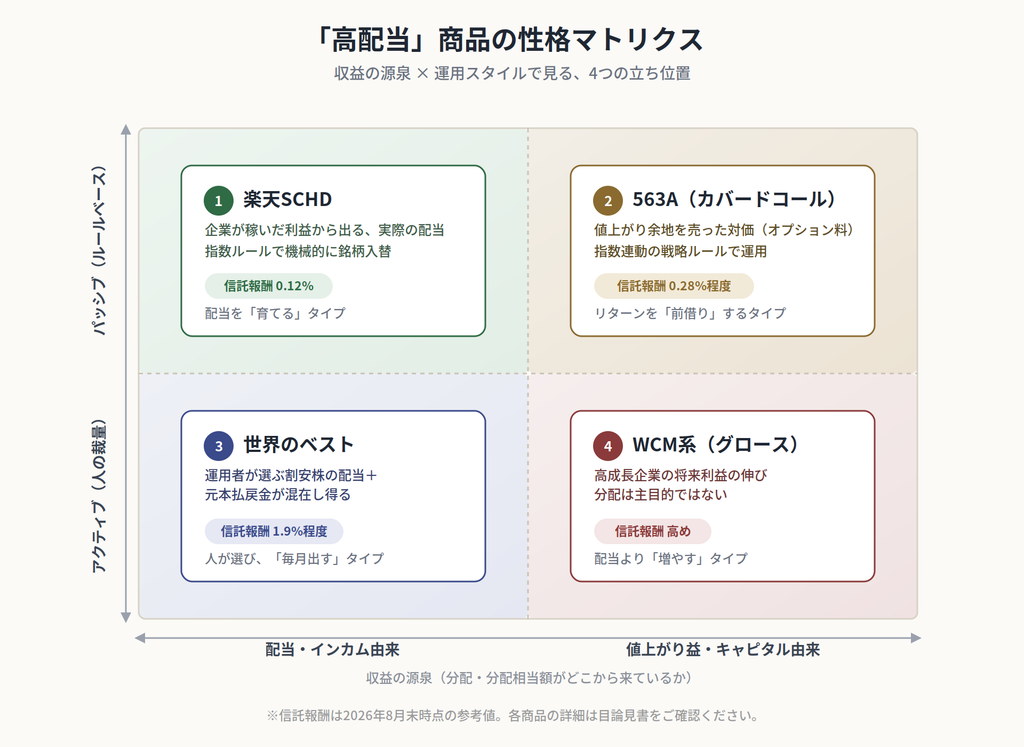
では、まとめましょう。所長、この表が今日の記事の骨格です。
| 収益の源泉 | 運用手法 | コスト水準 | ひとことで言うと |
|---|
| 楽天SCHD | 米国優良企業の配当そのもの | パッシブ(指数連動) | 年0.1238% | 配当を育てる |
| 563A | NASDAQ100の値上がり益をオプション料に変換 | 戦略型(指数連動) | 年0.2775%程度 | リターンの前借り |
| 世界のベスト | 世界の割安銘柄+運用者の目利き<br>(元本払戻を含み得る) | アクティブ | 年1.9%程度 | 人が選び、毎月出す |
| WCM系 | 高成長企業の将来の利益成長 | アクティブ | 高め | 増やす、配当は二の次 |
こう並ぶと一目瞭然ですね……。「高配当」という言葉が、いかに乱暴なくくりかがわかります。
その気づきこそが、今日一番の収穫かもしれません。「利回りが何%か」より先に、「そのお金はどこから来たのか」を問う。この順番を守るだけで、商品選びの精度は劇的に上がります。
第4章 では、FIREに適しているのは❓
車野さん、率直にお聞きします。たとえばインベスコやWCMだけでFIREって、できるんでしょうか。もちろん2,000万〜3,000万円ほど投じたら、という話ですが。
所長、その問いは核心を突いています。結論から申し上げます。
「数字の上では成立し得る。ただし、特定の1〜2本のアクティブファンドだけで組む設計は、私はお勧めしにくい」──これが私の見解です。理由を4つに分けてご説明します。
① 素の算数
一般的な目安として使われる「年4%の取り崩し」で計算してみましょう。
| 資産額 | 年4%取り崩し | 月額換算 |
|---|
| 2,000万円 | 80万円 | 約6.7万円 |
| 3,000万円 | 120万円 | 約10.0万円 |
年金受給までのブリッジ期間を賄う、というレイトFIRE前提であれば射程には入ります。ただし「生活費がその範囲に収まるなら」という条件付きです。
ここで注意していただきたいのが、毎月分配型の見かけの利回りです。仮に高い分配率が示されていると、3,000万円で年数百万円が入ってくるように見えてしまう。ここが最大の落とし穴です。
② 「分配金」と「元本の払い戻し」は違う
先ほど申し上げた通り、分配金には元本払戻金が混ざり得ます。**FIREの生命線は「元本を大きく減らさずにキャッシュフローを得続けられるか」**です。
見かけの利回りが高くても、そのうち相当部分が自分の元本の返却であれば、FIREの原資は毎月削れていきます。判別するには、月次レポートの分配金原資の内訳と、基準価額の推移を並べて確認するしかありません。
毎月お金が入ってくると、つい「うまくいっている」と思ってしまいそうです。
人間の心理として、非常によくあることです。だからこそ入金額ではなく、基準価額と純資産の推移を見る習慣を持っていただきたいのです。
③ ★コストが取り崩し額を食う
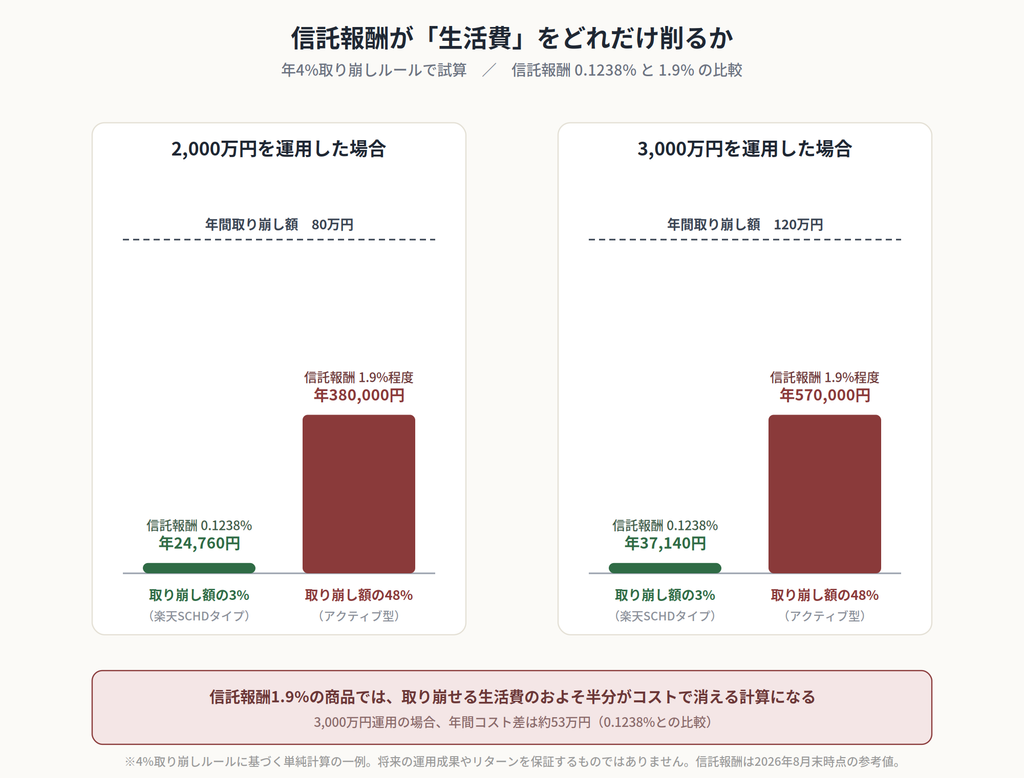
所長、ここは一番インパクトのある話かもしれません。信託報酬の差を、実額に直してみましょう。
| 資産額 | 信託報酬0.1238%の場合 | 信託報酬1.9%の場合 | 年間の差額 |
|---|
| 2,000万円 | 約24,760円 | 約380,000円 | 約355,000円 |
| 3,000万円 | 約37,140円 | 約570,000円 | 約533,000円 |
そして、4%ルールでの取り崩し額は年120万円でした。つまり──
生活費として引き出せる額の、およそ半分に相当する金額を、毎年コストとして払い続ける
という構図になります。相場が好調な年は気になりません。しかしリターンがゼロの年も、マイナスの年も、この1.9%は容赦なく差し引かれます。
資産形成期であれば「その分のリターンを取ってくれるなら」と割り切る余地もあります。ですが取り崩し期は、支出と固定費の勝負になります。この差は看過できません。
④ 集中リスクとシークエンス・リスク
最後に、構造的な話を。アクティブファンドは、その運用チームが機能し続けることを前提とした商品です。
- 主要な運用者が交代したら?
- 運用哲学が市場と噛み合わない期間が5年続いたら?
- 資金流出で繰上償還の議論が出てきたら?
インデックスなら「市場が悪かった」で説明がつきます。しかしアクティブでは**「市場は良かったのに、自分だけ負けた」**が起こり得ます。
そして、これが取り崩し期の初期に重なると厄介です。シークエンス・オブ・リターン・リスク──取り崩し開始直後の下落が、その後の回復力を大きく損なう現象です。同じ平均リターンでも、下落が「いつ来たか」で最終結果がまったく変わります。
増やす局面と、取り崩す局面では、考え方を変えないといけないんですね。
所長、まさにその通りです。**FIRE資産に求められるのは「増やす技術」より「途切れない設計」**です。
車野の見立て:エンジンと燃料タンク
世界のベストやWCM系は「エンジン」としては優秀かもしれないが、「燃料タンク」には向いていない
FIREのコア資産に求められる条件は、低コスト・分散・透明性・予測可能性の4つ。この物差しで見ると、SCHD系やオルカン、S&P500系のほうが素直な選択肢になります。
563Aについては、FIRE直前のキャッシュフローの心理的な後押しとして少量持つ、という使い方なら理解できます。ただし主力に据えるタイプではありませんし、上場から日が浅く下落局面での実績が乏しい点も踏まえるべきでしょう。
アクティブファンドは、ポートフォリオ全体の1〜2割程度のサテライトに置いて付き合う。それくらいの距離感が、私は健全だと考えています。
では、楽天SCHD自体はどう位置づければいいでしょう。
「まだ増やしたいが、そろそろキャッシュフローの感触も掴んでおきたい」という段階の方に噛み合う商品だと考えます。低コストで、中身は財務の質でスクリーニングされた100社。分配金は年2〜3%台と派手さはありませんが、その分原資が企業の利益という、最も素直な形をしています。
ただし、ハイテク大手を含まない構造、為替ヘッジなし、成長投資枠でしか買えない点、分配のたびに課税される点(特定口座の場合)は、事前に納得しておく必要があります。
第5章 まとめ──商品選びの前に決めるべき3つのこと
今日は目から鱗でした。最後に、私のような立場の人間が次に何をすべきか、教えていただけますか。
所長、商品を選ぶのは最後です。その前に、紙に書き出していただきたいことが3つあります。
① 年金受給開始までの空白年数と、その間の必要生活費
何年分の生活費を、資産で埋める必要があるのか。ここが決まらないと、必要額も取り崩し率も決まりません。「3,000万円あればFIREできるか」という問いは、この数字なしには答えられません。
② 取り崩し方法──定額か、定率か
毎年決まった金額を引き出す「定額」は、生活の予測が立つ反面、下落局面で資産の減りが加速します。資産残高の一定割合を引き出す「定率」は、資産の枯渇リスクを抑えられる反面、収入が変動します。どちらを選ぶかで、必要な商品性格も変わります。
③ 現金クッションをどれだけ厚く持つか
暴落時に資産を取り崩さずに済むよう、生活費の何年分を現金や短期債券で持つか。シークエンス・リスクへの最も現実的な備えがこれです。
……なるほど。私はずっと「どの商品を買うか」ばかり考えていました。
多くの方がそうです。ですが所長、設計図なしに材料を買い集めても、家は建ちません。この3つが決まれば、楽天SCHDが自分に必要かどうかも、世界のベストが合うかどうかも、自ずと答えが出てきます。
今日はありがとうございました。まずは紙とペンから始めます。
それが一番の近道です。またご不明な点があれば、いつでもお声がけください。
本記事のポイント(まとめ)
- 楽天SCHDは、利回りではなく「配当を出し続ける体力」で銘柄を採点した指数に連動する商品
- 4つの採点指標のうち、利回りは1つに過ぎない(他はCF対総負債・ROE・5年増配率)
- 分配金利回りは年2〜3%台。情報サイトによる表示のブレは算出方法の違いによるもの
- 信託報酬は年0.1238%。SBI・SCHDとの差は0.0011%まで縮小し、コストで選ぶ意味はほぼ消えた
- 「高配当」と呼ばれる商品は、お金の出どころがまったく異なる(配当/オプション料/元本払戻)
- FIRE資産に求められるのは低コスト・分散・透明性・予測可能性
- 商品選びより先に、空白年数・取り崩し方法・現金クッションを決めるべき
免責事項
【投資に関する免責事項】
本記事は情報提供のみを目的として作成されたものであり、特定の金融商品の購入・売却・保有を推奨するものではなく、投資勧誘を目的とするものでもありません。本記事に記載された内容は、筆者が信頼できると判断した公開情報に基づいて作成しておりますが、その正確性・完全性・最新性を保証するものではありません。
記載している基準価額、純資産総額、信託報酬、分配金実績、リターン等の数値は、原則として2026年8月末時点で確認できた公開情報に基づく参考値であり、その後変動している可能性があります。最新かつ正確な情報については、必ず各運用会社および販売会社が交付する投資信託説明書(交付目論見書)、目論見書補完書面、月次レポート等をご確認ください。
投資信託は元本が保証された商品ではありません。組入資産の価格変動、為替相場の変動、信用リスク、金利変動リスク等により基準価額が下落し、投資元本を割り込む可能性があります。分配金は運用会社が分配方針に基づき決定するものであり、将来にわたって支払われることや、その水準が維持されることを保証するものではありません。また、分配金の一部または全部が元本の払い戻しに相当する場合があります。
本記事に記載したシミュレーションは、一定の前提を置いた単純計算による例示であり、将来の運用成果を示唆・保証するものではありません。税制や制度は将来変更される可能性があります。個別の税務上の取扱いについては、税理士等の専門家または所轄の税務署にご確認ください。
**最終的な投資判断は、必ずご自身の責任と判断において行っていただきますようお願いいたします。**本記事の情報を利用した結果生じたいかなる損害についても、当サイトおよび筆者は一切の責任を負いません。
【AIによる作成に関する注意事項】
本記事は生成AIを活用して作成されています。AIは事実と異なる内容(いわゆるハルシネーション)を出力する可能性があり、記載内容には誤りや情報の陳腐化が含まれる場合があります。重要な事項については、必ず一次情報(運用会社・販売会社の公式資料、金融庁・投資信託協会等の公的情報)をご自身でご確認ください。
【登場人物に関する注意事項】
本記事に登場する「車野蔵人(くるまの くろうど)」は、当サイトが設定した架空の人物であり、実在しません。また、記事内の対話は解説の便宜のために構成した創作であり、実在の人物・団体・企業とは一切関係がありません。特定の金融機関、運用会社、金融商品との提携・監修関係を示すものでもありません。
【その他】
本記事で言及した金融商品名、ETF名、指数名、ティッカー等は、各権利者の商標または登録商標です。特定商品への言及は、当該商品の優劣を断定するものではなく、商品性の違いを解説する目的で行っています。当サイトは、記事中で言及した運用会社・販売会社から報酬等の提供を受けておりません(アフィリエイトリンクを設置する場合は、その旨を該当箇所に明示します)。

 所長ダル
 車野アナリスト
コメント