
「高配当株研究所」へようこそ。当ラボでは、配当生活・FIRE(経済的自立と早期退職)を目指す方々に向けて、高配当株の銘柄分析を行っています。私(所長)は投資初心者レベルで、読者の皆さんと同じ目線から素朴な疑問を投げかける役割を担っています。
本日は、日本型オペレーティング・リース(JOL/JOLCO)を主力とする株式会社ジャパンインベストメントアドバイザー(証券コード:7172)について、エキスパート投資アナリストの車野蔵人(くるまの くろうど)さんに解説していただきます。2026年12月期第2四半期は上期として過去最高益を更新し、配当利回りは約5.11%。「配当性向50%以上」という明確な方針を掲げる一方、その中身には注意すべき点も潜んでいます。ぜひ最後までお付き合いください。
 所長ダル
 車野アナリスト
会社概要
| 項目 | 内容 |
|---|---|
| 正式名称 | 株式会社ジャパンインベストメントアドバイザー(Japan Investment Adviser Co.,Ltd.) |
| 証券コード | 7172(東証プライム) |
| 設立 | 2006年9月 |
| 決算期 | 12月期 |
| 本社 | 東京都港区赤坂一丁目8番1号 赤坂インターシティAIR 36階(2026年に千代田区霞ヶ関から移転) |
| 代表者 | 代表取締役 白岩 直人 |
| 資本金 | 18,075百万円 |
| 社員数 | 単体245名、連結362名(2026年6月30日時点) |
| 時価総額 | 1,312億円(かぶたん様)/1,324億円(IRBANK様 8/31時点) |
| 発行済株式数 | 62,102,353株(2026年6月末) |
どんな会社か
航空機・船舶・海上輸送用コンテナを使った「日本型オペレーティング・リース(JOL/JOLCO)」という金融商品を組成し、中堅・中小企業のオーナーに販売するのが主力です。企業の課税所得を繰り延べたい法人ニーズを取り込むビジネスで、上期売上の92.0%をこの事業が占めます。ほかにM&Aアドバイザリー、上場支援(TOKYO PRO Market等)、不動産、太陽光、PE投資、信託、証券まで手掛ける金融ソリューション企業です(説明資料7・13ページ)。
なお2026年5月、双日株式会社と資本業務提携を締結し、双日が持株比率20.0%の第2位株主となっています(説明資料6・41ページ)。
主要財務指標一覧
2026年12月期 第2四半期(中間期)実績
| 指標 | 2026年2Q | 前年同期 | 前期比 |
|---|---|---|---|
| 売上高 | 22,716百万円 | 20,768百万円 | +9.4% |
| 営業利益 | 12,565百万円 | 11,380百万円 | +10.4% |
| 経常利益 | 11,611百万円 | 9,497百万円 | +22.3% |
| 親会社株主帰属中間純利益 | 7,869百万円 | 6,147百万円 | +28.0% |
| 1株当たり中間純利益 | 129.55円 | 101.55円 | +27.6% |
| 売上総利益率 | 81.3% | 77.1% | +4.2pt |
| 営業利益率 | 55.3% | 54.8% | +0.5pt |
| 総資産 | 268,541百万円 | ─ | 前期末比▲25,090百万円 |
| 純資産 | 89,229百万円 | ─ | 前期末比+8,764百万円 |
| 自己資本比率 | 30.7% | ─ | 前期末25.0%から+5.7pt |
| 営業CF | +38,079百万円 | +5,435百万円 | ─ |
(出典:決算短信1ページ・8ページ、決算説明資料12ページ)
2026年12月期 通期(会社予想・期初据え置き)
| 指標 | 通期予想 | 前期比 | 2Q進捗率 |
|---|---|---|---|
| 売上高 | 48,960百万円 | +26.4% | 46.4% |
| 営業利益 | 23,580百万円 | +24.9% | 53.3% |
| 経常利益 | 19,670百万円 | +18.3% | 59.0% |
| 当期純利益 | 13,000百万円 | +23.3% | 60.5% |
| EPS | 209.34円 | ─ | ─ |
| 年間配当 | 108円(中間54+期末54) | +21円 | ─ |
| 配当性向 | 50.3% | 前期50.0% | ─ |
| ROE(会社予想) | 16.9% | 前期15.0% | ─ |
市場指標(2026年9月1日時点)
| 指標 | 数値 | 出典 |
|---|---|---|
| 現在株価 | 2,113.0円(2026/9/1 15:30終値) | みんかぶ様・かぶたん様 |
| 配当利回り | 5.11% | かぶたん様・みんかぶ様 |
| PER(会社予想) | 10.1倍 | かぶたん様 |
| PER(調整後) | 12.13倍 | みんかぶ様 |
| PBR | 1.59倍(かぶたん様)/1.78倍(みんかぶ様) | 各社 |
| BPS | 1,325.98円 | IRBANK様 |
| ROE(実績・連) | 15.02%、予想15.79% | IRBANK様 |
| ROA(実績・連) | 3.59%、予想4.84% | IRBANK様 |
| PSR | 3.38倍 | みんかぶ様 |
| 信用倍率 | 76.72倍 | かぶたん様 |
PERとPBRの水準差に注目です。ROE15.8%の会社がPER10倍・PBR1.6倍に置かれています。「今の利益水準が続くとは市場が見ていない」というサインの可能性があります。この点は後述の適正株価試算で詳しく検討します。
EPS推移と配当の関係
所長ダル車野アナリストEPS推移表(過去8期+今期予想)
出典:IRBANK様(株式指標・配当情報)、決算短信、決算説明資料38ページ
| 決算期 | EPS(円) | 1株配当(円) | 配当性向(%) | 備考 |
|---|---|---|---|---|
| 2018年12月 | 109.26 | 15.00 | 8.5 | 過去最高益期(純利益5,025百万円) |
| 2019年12月 | 95.09 | 22.00 | 14.4 | 減益転換 |
| 2020年12月 | 79.57 | 32.00 | 25.0 | コロナ影響開始。配当は増額 |
| 2021年12月 | 60.27 | 32.00 | 33.0 | コロナ最悪期。配当据え置き |
| 2022年12月 | 90.77 | 32.00 | 21.9 | 回復(+51%増益) |
| 2023年12月 | 48.50 | 32.00 | 41.0 | ▲46.6%の大幅減益。配当は据え置き |
| 2024年12月 | 133.18 | 27.00 | 20.3 | +241%増益。株式数が30→61百万株に倍増 |
| 2025年12月 | 174.13 | 87.00 | 50.0 | 配当性向50%方針へ転換。配当総額5,267百万円 |
| 2026年12月(予) | 214.02(IRBANK様)/209.34(会社) | 108.00 | 50.3 | 配当総額6,539百万円予想 |
①2024年に発行株式数が30百万株から61百万株へ倍増しています(決算説明資料38ページ)。このため2023年以前と2024年以降の1株当たり数値は、単純な連続比較ができません。
②表中のEPSと1株配当を割り算しても、配当性向欄と一致しない年があります。IRBANK様のEPSには潜在株式・株式数変動に伴う調整が入っているとみられる一方、1株配当は各期の実額表示のためです。配当性向は配当総額÷純利益で見たほうが実態に近いと考えられます。
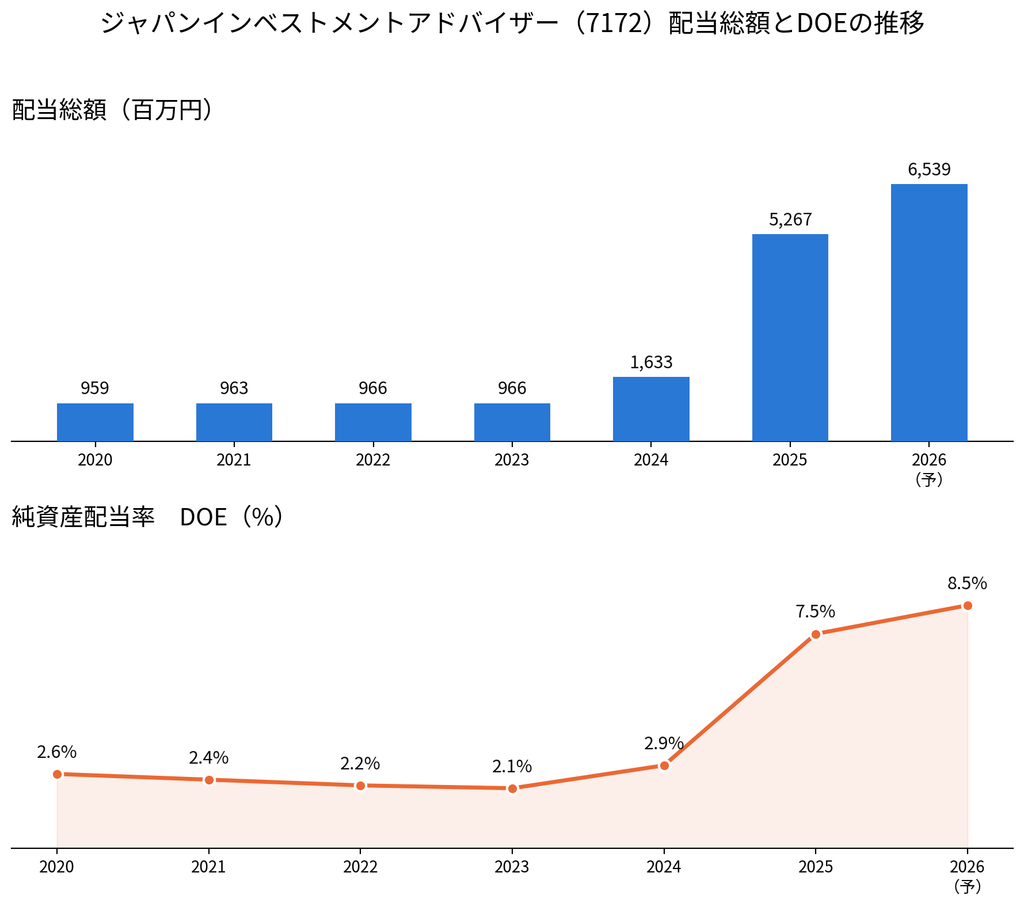
実額ベースで見た配当総額の推移
出典:決算説明資料38ページ
| 年 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026(予) |
|---|---|---|---|---|---|---|---|
| 配当総額(百万円) | 959 | 963 | 966 | 966 | 1,633 | 5,267 | 6,539 |
| 純資産配当率(DOE) | 2.6% | 2.4% | 2.2% | 2.1% | 2.9% | 7.5% | 8.5% |
 所長ダル車野アナリスト所長ダル車野アナリスト
所長×アナリスト対談
テーマ① 「配当性向50%」は約束であり、同時に爆弾でもある
所長ダル車野アナリスト所長ダル車野アナリストテーマ② 営業CF380億円のうち、426億円は「在庫を売った代金」だった
所長ダル車野アナリスト所長ダル車野アナリストテーマ③ 双日が20%の株主になった意味
所長ダル車野アナリスト所長ダル車野アナリストテーマ④ 航空機依存からの脱却は、進んでいるのか止まっているのか
所長ダル車野アナリスト所長ダル車野アナリストテーマ⑤ 社員362名で純利益130億円──「人が資産」の会社の還元バランス
所長ダル車野アナリスト所長ダル車野アナリスト配当継続性スコア
評価ランクの凡例
| ランク | スコア基準 | 意味 |
|---|---|---|
| S | ○5つ | 全項目良好:配当継続性について特段の懸念なし |
| A | ○4つ△1つ | ほぼ良好:軽微な注意点あり |
| B | ○3つ△2つ | 概ね良好だが注意点あり:モニタリングが必要 |
| C | ○2つ以下または×あり | 注意点が多い:投資前の慎重な検討が必要 |
| D | ×2つ以上 | 要注意:配当リスクが高い |
※2027年7月より評価体系をS/A/A-/B+/B/B-/C+/C/C-/D/Eの11段階に変更しました。旧5段階(S/A/B/C/D)のA・B・Cの間にそれぞれ「+(プラス)、-(マイナス)」ランクを新設しています。これは、同一ランク内でも「条件が揃えば上のランクに相当する」銘柄と「下のランクに近い懸念がある」銘柄を区別するためです。たとえばB-は「Bの要件は満たすが、Cに近い注意点を抱えている」状態を示します。
評価詳細
所長ダル車野アナリスト所長ダル車野アナリスト所長ダル車野アナリスト所長ダル車野アナリスト所長ダル車野アナリスト| 評価項目 | 判定 |
|---|---|
| 配当の中身 | ○ |
| 本業の稼ぐ力 | ○ |
| 財務の健全性 | △ |
| 配当の原資 | △ |
| 経営方針の透明性 | ○ |
| 総合スコア | B+ |
△が2項目あるため、ルール通りA以上には置きません。加えて、A-(A未満だが上位)ではなくB+とした理由は次の3点です。
①高配当銘柄としての実績が2期しかない点。DOEが2%台から8.5%へ跳ね上がったのは2025年からで、業績が落ち込んだ局面でこの配当水準を維持できるかは未検証です。2023年に減益でも配当を据え置いた実績はありますが、当時の配当負担は現在の約7分の1でした。
②配当性向50%+単一事業依存92%の組み合わせは、利益変動が配当変動に直結する構造であること。この会社は2023年に▲46.6%の減益を経験しており、その振れ幅は決して小さくありません。
③中期経営計画の主要目標をすべて下回っていること。
経営の透明性は高いものの、計画達成能力という観点では慎重に見る余地があります。それでもB+を下回らない理由は、
①ROE15〜17%と資本効率が高いこと、
②自己資本比率が25.0%から30.7%へ明確に改善していること、
③上期利益が過去最高を更新し進捗率も高いこと、
④双日という強力な資本業務提携先を得たこと、
です。
B+判定ですが、以下の理由から継続チェックメモの作成を提案します。双日との資本業務提携(20.0%)が今後どう業績に効いてくるかは、記事として非常に面白いテーマになると考えられます。2027年からの次期中期経営計画で、配当方針がどう更新されるかが最大の注目点です。配当性向50%方針の「初めての試練」が訪れるタイミング(減益局面)を捉えられれば、読者にとって価値の高い記事になる可能性があります。
ラボ独自考察:適正株価を考えてみた
※AIによる試算であり投資推奨ではありません。あくまで参考情報としてご覧ください。
評価手法:普通配当逆算法(計算式:想定配当(円)÷ 想定利回り(%)= 適正株価)
配当利回りの歴史
出典:IRBANK様 配当情報
| 年 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026(予) |
|---|---|---|---|---|---|---|---|---|
| 配当利回り | 1.45% | 2.4% | 2.46% | 2.74% | 2.41% | 2.36% | 4.27% | 5.05% |
2024年までは2%台の「普通の銘柄」でした。配当性向50%方針への転換で、わずか2年で高配当銘柄に生まれ変わった格好です。市場がこの新しい姿をどの利回り水準で評価するかが、株価の分岐点になります。
シナリオ別 適正株価試算
| シナリオ | 想定配当額 | 想定利回り | 試算 適正株価 | 現在株価比 |
|---|---|---|---|---|
| 強気 | 119円 | 4.5% | 約2,644円 | +25.1% |
| 中立 | 108円 | 5.0% | 約2,160円 | +2.2% |
| 保守的 | 108円 | 5.5% | 約1,964円 | ▲7.1% |
| 弱気 | 76円 | 6.5% | 約1,169円 | ▲44.7% |
【強気シナリオ】適正株価 約2,644円
想定配当額119円:2027年もEPSが1割程度成長し(EPS約230円)、配当性向50%が維持される前提。想定利回り4.5%:双日との提携効果が数字に表れ、非リース事業比率が上がり、収益の安定性が市場に認められて利回りが切り下がる想定。根拠:上期時点で経常利益進捗59.0%、純利益進捗60.5%と、通期予想を上回るペースです。会社は中東情勢を理由に据え置いていますが、これが解消されれば上方修正の余地があります。
【中立シナリオ】適正株価 約2,160円
想定配当額108円:会社の期初予想をそのまま採用(決算短信1ページ)。想定利回り5.0%:直近の実勢利回り(IRBANK様予想5.05%)をそのまま適用。現在株価2,113円とほぼ一致しており、市場は現在この中立シナリオを織り込んでいると考えられます。
【保守的シナリオ】適正株価 約1,964円
想定配当額108円:増配なし・現状維持。想定利回り5.5%:金利上昇が続き、高配当銘柄全体に要求利回りの上昇圧力がかかる想定。支払利息が前年同期比+30%増えている事実は、この方向のリスクを示唆します。みんかぶ様の目標株価1,990円、AI理論株価1,956.0円と近い水準になりました。
適正株価 約1,169円。前提条件:中東情勢の緊迫化が長期化し、航空・海運業界の投資需要が冷え込む。
加えて税制改正でJOL/JOLCOの節税メリットが縮小し、法人顧客の需要が減退。
組成した商品出資金が売れ残り、商品出資金残高が積み上がって借入金が返済できなくなる。
想定EPSは2023年並みの減益(▲46%相当)ではなく、より緩やかに▲30%として152円。
想定配当額76円:配当性向50%の方針は「維持」するが、分母である利益が減るため配当額が自動的に減る、つまり方針を守ったまま減配になるケースです。
想定利回り6.5%:減配銘柄として市場から警戒され、要求利回りが上昇。
配当性向50%という方針は透明性が高い一方で、「業績が落ちれば方針を守ったまま減配する」ことを意味します。
DOE方針の銘柄が減配しにくいのとは対照的な性格です。
会社は純資産配当率8.5%という数字も開示していますが(決算説明資料38ページ)、これは結果値であって方針ではありません。
BPS×適正PBR倍率との2点セット確認
| 前提 | 適正PBR | 適正株価 |
|---|---|---|
| ROE16%・株主資本コスト8%・成長率0% | 2.0倍 | 2,652円 |
| ROE16%・株主資本コスト10%・成長率0% | 1.6倍 | 2,122円 |
| ROE12%(保守)・株主資本コスト10%・成長率0% | 1.2倍 | 1,591円 |
BPSは1,325.98円(IRBANK様)、現在PBRは1.59倍(かぶたん様)/1.78倍(みんかぶ様)、ROEは15.79%(予想・IRBANK様)/16.9%(会社予想・決算説明資料23ページ)です。
配当逆算法では約1,960〜2,160円、PBR法では約2,120〜2,650円という結果になりました。現在株価2,113円は、配当利回りで見るとほぼフェアバリュー、資本効率(ROE)で見るとやや割安という二面性を持っています。この差こそが、PER10.1倍という評価の正体だと考えられます。市場は「ROE16%は認めるが、この利益が続く保証がない」と見て、株主資本コストを高めに見積もっている可能性があります。単一事業依存92%、短期借入金1,346億円という構造を考えれば、市場の警戒は理由のないものではありません。
全シナリオが崩れる条件
以下のいずれかが起きた場合、上記4シナリオの前提そのものが無効になると考えられます。
- ①JOL/JOLCOに関する税制改正:商品価値の核心は法人顧客の課税所得繰り延べ効果にあり、税務上の取り扱いが変更されれば需要構造が根本から変わります。会社自身、不動産事業の項で「税制改正」を外部環境の変化として挙げています(決算説明資料31ページ)。
- ②航空機市況の急変(航空会社の大量倒産・機体価値の暴落):コロナ禍では2021年に純利益が2,921百万円(EPS 60.27円)まで落ち込みました。同種のショックが再来した場合、商品出資金93,882百万円が売れ残り、短期借入金134,596百万円の返済原資が枯渇します。
- ③金利の急上昇:上期の支払利息は1,310百万円で前年同期比+302百万円(+30%)。借入金は約1,564億円あり、調達金利が1%上昇すれば単純計算で年間約15億円の利息増となり、通期純利益予想130億円の1割超に相当します。
- ④商品出資金の回転率悪化:残高は2025年6月末108,718百万円から2026年6月末93,882百万円と減少し、今期は回転が効いています。これが逆回転し残高が積み上がり始めた場合、営業CFがマイナスに転じ、借入依存が一段と高まります。
- ⑤配当方針そのものの変更:2024〜2026年の中期経営計画は今期が最終年度で、2027年からの次期中計で配当方針がどう更新されるかは最大の不確定要素です。
大株主構成とアクティビストリスク
出典:半期報告書「大株主の状況」(2026年6月30日現在)、決算説明資料6ページ
| 順位 | 株主名 | 保有比率 |
|---|---|---|
| 1 | 株式会社こうどうホールディングス | 34.91% |
| 2 | 双日株式会社 | 19.95% |
| 3 | 日本マスタートラスト信託銀行(信託口) | 4.68% |
| 4 | 個人 | 1.16% |
| 5 | セントラル短資株式会社 | 1.02% |
| ─ | 上位10名合計 | 64.70% |
上位2社で54.86%を保有しており、経営権は完全に安定しています。こうどうホールディングスは創業家の資産管理会社とみられ、双日は業務提携先です。外国法人等の保有比率は3.0%にとどまります(決算説明資料6ページ)。アクティビストが株主提案で経営に影響を与える余地は、実質的にほぼないと考えられます。
一方で、これは裏返せば少数株主の意向が経営に反映されにくい構造でもあります。ただし現時点では、配当性向50%以上、自己株式の処分(自己株式が1,283百万円→6百万円へ、決算短信5ページ)など、株主還元には積極的な姿勢が見られます。オーナー系企業でありながら還元姿勢が明確な点は、むしろ安心材料と評価できます。なお、株主数は38,336人、個人その他の保有比率は33.8%(決算説明資料6ページ)。個人投資家の裾野は広く、株主優待制度(2015年から継続)もその一因と考えられます。
結論
みんかぶ様の総合目標株価1,990円(判定「売り」)は現在株価2,113円を下回っています。個人投資家予想に至っては1,517円と28%も下の水準です。一方でアナリスト予想は2,200円(予想人数1名のため参考程度)。当研究所の中立シナリオ2,160円は、みんかぶ様の目標株価より約8.5%高い水準です。この差は、配当利回り5%台という高水準を株価の下支えとしてどこまで評価するかの違いと考えられます。外部が弱気に傾いている事実は、素直に受け止めるべき情報です。
指標によって結論が割れる、判断の難しい銘柄です。PERで見れば割安(10.1倍、ROE15.8%の企業としては低い水準)。配当利回りで見れば適正(5.11%は魅力的だが、高配当になったのは2025年からで、過去の2〜3%台への回帰は考えにくく、現在の5%前後が新しい基準と見るのが妥当。その前提では現在株価はフェアバリュー)。PBRで見ればやや割安(1.59倍。ROE16%・株主資本コスト10%で計算した理論PBR1.6倍とほぼ一致)。一方、みんかぶ様AI診断では「割高」と判定されています。総合的には「フェアバリュー圏内、ただし利益の持続性が確認できれば上値余地あり」と整理できます。この銘柄の懸念の正体は、単一事業依存92%と、高配当としての実績の浅さにあると考えられます。
配当性向50%+単一事業依存92%という組み合わせは、業績変動が配当変動に直結します。減配してもそれは「方針違反」ではなく「方針通り」であり、ディフェンシブな連続増配銘柄とは性格が根本的に異なります。配当収入の土台をこの銘柄で作るのはリスクが高いと考えられますが、一方でサテライトとしての魅力は明確です。利回り5.11%、ROE15.8%、自己資本比率25.0%→30.7%への改善、双日という資本パートナーの獲得、上期過去最高益。業績悪化時の減配を受け入れる覚悟の上で保有するなら、合理的な選択肢になり得ます。チェックすべきタイミングは、2027年からの次期中期経営計画発表(配当方針の更新内容が最重要)、通期決算(例年2月上旬、下期の組成環境)、商品出資金残高の推移(積み上がり始めたら黄信号)の3点です。
強気シナリオ(適正株価2,644円)を支える材料は4点です。①上期の進捗率が予想を上回っている(経常利益進捗59.0%、純利益進捗60.5%。上期予想に対しては経常112.3%、純利益116.2%と大幅超過達成)。②商品出資金販売額が上期として過去最高(105,842百万円、前期比+37.5%)。③市場環境が追い風(日本型オペレーティング・リース市場規模は2025年11,529億円→2026年見込12,750億円→2027年予想13,930億円と拡大見通し、決算説明資料28ページ)。④双日提携による事業ポートフォリオ拡充の可能性。ただし、4点のうち3点は「まだ実現していない可能性」です。強気シナリオは、これらが順に確認されていくことを前提とした、最も楽観的なケースである点は明記すべきと考えます。
まとめ
- 2026年12月期2Qは上期として過去最高益を更新。営業利益率55.3%・売上総利益率81.3%と収益性は極めて高水準です。
- 配当性向50%以上の方針を数値で明示。年間配当108円(前期比+21円)、配当利回りは約5.11%です。
- 2026年5月に双日株式会社と資本業務提携。20.0%出資を受け入れ、自己資本比率が25.0%→30.7%へ改善しました。
高配当銘柄としての実績はまだ2期のみ。オペレーティング・リース事業への売上依存度は92.0%と極めて高く、配当性向50%方針は「業績が落ちれば方針を守ったまま減配する」構造でもあります。営業CFの大半(426億円)は在庫(商品出資金)の取り崩しによるもので、恒常的なキャッシュ創出力とは性質が異なります。短期借入金は総資産の50%超と大きく、金利上昇や商品出資金の回転率悪化には注意が必要です。
「配当性向50%×高いROE×双日との提携」は魅力的なセットですが、高配当銘柄としての実績はまだ浅く、単一事業への依存度も高い銘柄です。2027年からの次期中期経営計画で配当方針がどう更新されるかを確認しながら、業績モニタリングを継続することが重要と考えられます。
出典・参照資料一覧
| No. | 資料名 | 備考 |
|---|---|---|
| 1 | 2026年12月期 第2四半期 決算短信〔日本基準〕(連結) | 株式会社ジャパンインベストメントアドバイザー 2026年7月公表 |
| 2 | 2026年12月期 第2四半期 決算説明資料 | 株式会社ジャパンインベストメントアドバイザー 2026年7月公表 |
| 3 | 中期経営計画資料 | 株式会社ジャパンインベストメントアドバイザー 2023年7月公表 |
| 4 | 半期報告書(大株主の状況) | 株式会社ジャパンインベストメントアドバイザー 2026年6月30日現在 |
| 5 | 株価情報・目標株価(みんかぶ様) | 7172 ジャパンインベストメントアドバイザー 株価情報(2026年9月1日時点) |
| 6 | 株価情報・投資指標(かぶたん様) | 7172 ジャパンインベストメントアドバイザー(2026年9月1日時点) |
| 7 | 株式指標・配当情報・配当履歴・EPS推移(IRBANK様) | 7172 ジャパンインベストメントアドバイザー 各種財務・配当データ(2026年8月時点) |
本記事はAI(Claude/Anthropic社)を活用して作成したコンテンツです。情報の正確性・完全性を保証するものではなく、記載内容に誤りが含まれる可能性があります。
本記事は特定の有価証券への投資を推奨するものではありません。投資判断はご自身の責任において行ってください。株式投資には価格変動リスクがあり、元本が保証されるものではありません。
本記事に記載されている将来予測・試算・適正株価に関する記述は、あくまで参考情報であり、実際の将来の業績・株価・配当を保証するものではありません。
本記事で参照しているみんかぶ様・かぶたん様・IRBANK様などの第三者提供データについて、当ラボはその正確性・完全性について責任を負いません。最新情報は各社の公式サイトおよび企業のIR情報をご確認ください。
本記事は税務・法務上のアドバイスを提供するものではありません。税金・法律に関するご判断は、税理士・弁護士などの専門家にご相談ください。
本記事における業界慣行への言及は、一般的な注意喚起を目的としたものであり、特定の企業の商品・営業活動を批判するものではありません。
情報基準日:2026年9月1日
本記事に登場する「車野蔵人(くるまの くろうど)」は、AIが生成した架空のキャラクターです。実在する人物・アナリストとは一切関係ありません。
© 高配当株研究所 ※本記事はAIによる分析を含みます。投資推奨ではありません。




コメント