
作成日付:2026年9月1日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
J-REIT研究ラボの「有報レポート」では、投資法人の有価証券報告書を主資料として、決算説明資料やその後のIRも確認しながら、現在の状況をなるべく正確に読み解いていきます。
決算説明資料は将来の戦略を知るには便利ですが、当然ながら投資家へ伝えたい部分が前面に出ます。
そこで当ラボでは、まず有価証券報告書から財務、収益、不動産、借入、資産価値などを確認し、その後に説明資料との違いを見るようにしています。
今回は、東急不動産グループをスポンサーとする**アクティビア・プロパティーズ投資法人(3279)**です。
直近ではオフィスや商業施設の賃料増額が進む一方、金利上昇の影響も徐々に表れています。
さらに、保有資産の売却、内部留保、ホテル取得、戦略的なテナント入替など、従来より能動的な運用が目立つようになっています。
この銘柄はどんなJ-REIT?
- 名称:アクティビア・プロパティーズ投資法人
- 証券コード:3279
- スポンサー:東急不動産グループ
- 主な投資対象:都市型商業施設・東京オフィス
- 保有物件数:46物件
- 取得価格総額:約5,422億円
- 鑑定評価額:約6,619億円
- 含み益:約1,253億円
- 簿価LTV:47.1%
- 鑑定LTV:38.5%
- 格付:JCR AA(安定的)
アクティビアは、東京23区のオフィスと、表参道・恵比寿・心斎橋など都市部の商業施設を中心に保有するJ-REITです。
取得価格ベースでは、重点投資対象である都市型商業施設と東京オフィスがポートフォリオの約8割を占めています。
代表的な資産には、東急プラザ表参道「オモカド」、汐留ビルディング、恵比寿プライムスクエアなどがあります。
スポンサーである東急不動産グループとは、物件取得だけでなく、リーシング、商業施設運営、ホテル運営、建物管理などでも関係が深く、グループの不動産運営力を利用できることが特徴です。
一方で、築年数の進んだ物件も比較的多く、今後は設備更新や建物再生も重要なテーマになりそうです。
直近決算期の指標確認
第29期(2026年5月期)を前期と比較します。
| 指標 | 第28期 | 第29期 |
|---|---|---|
| 総資産 | 約5,612億円 | 約5,621億円 |
| 純資産 | 約2,678億円 | 約2,689億円 |
| DPU | 3,113円 | 3,204円 |
| EPU(説明資料ベース) | ― | 2,969円 |
| 簿価LTV | 47.2% | 47.1% |
| 賃貸NOI | 約114.7億円 | 約112.4億円 |
| NOI利回り(取得価格ベース・年換算概算) | 約4.2% | 約4.1% |
| FFO | 約90.3億円 | 約101.4億円 |
第29期は営業収益177億円、当期純利益84億円、DPU3,204円となりました。
ただし、この数字を見る際には少し注意が必要です。
神戸旧居留地25番館の持分24%を売却し、約15.3億円の不動産売却益を計上しているためです。
その一方、不動産賃貸事業損益は前期約98.4億円から約95.6億円へ減少しています。
つまり、
「第29期は本業が大幅に伸びて増益になった」
というより、
賃料収入は改善しつつあるものの、売却益が最終利益を大きく押し上げた決算
と見る方が実態に近そうです。
ただし、売却益をそのまますべて分配したわけでもありません。
第29期には約8.2億円を圧縮積立金へ繰り入れています。
将来の分配金安定化に利用できる内部留保を確保しながら、DPUを調整している点は特徴的です。
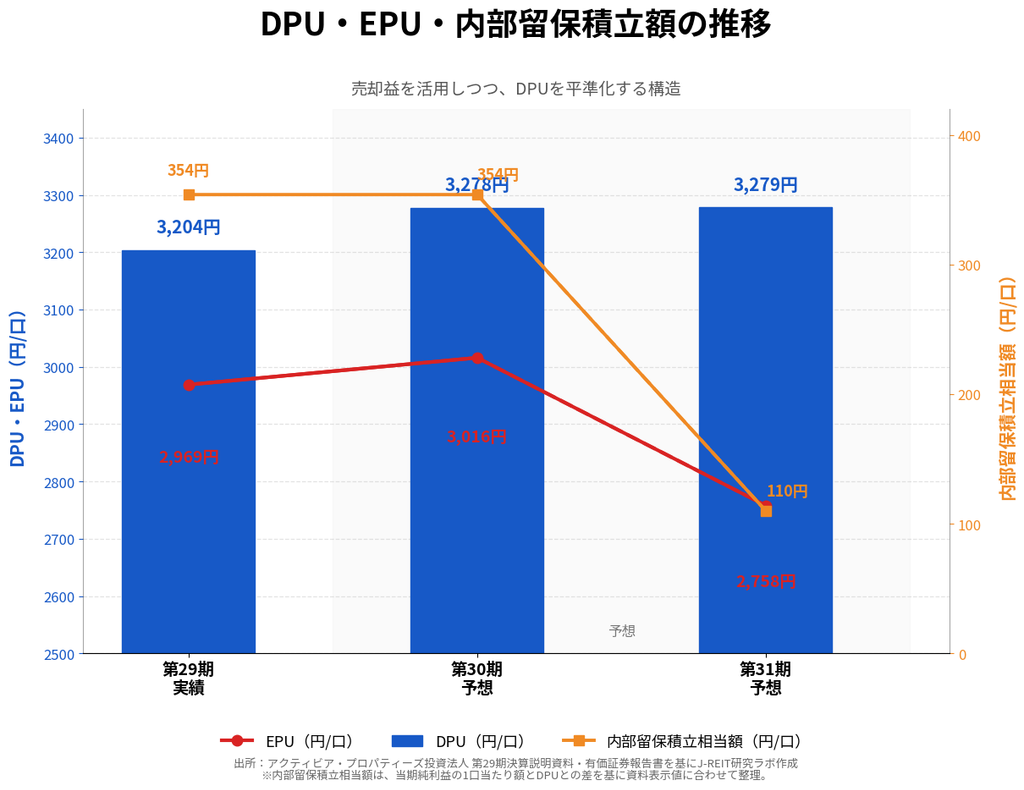
第29期から第31期予想までについて、
- DPU:青系棒グラフ
- EPU:赤系折れ線
- 内部留保取崩額:オレンジ系棒または折れ線
とすると、「DPUと本業利益は必ずしも同じ動きをしていない」ことが分かりやすくなります。
注目ポイント① オフィスの賃料上昇がかなり強くなっている
今回、最も注目したいのはオフィスの内部成長です。
第29期のオフィスでは、
- 賃料増額率:+12%
- 増額面積割合:75%
- 賃料ギャップ:約▲23%
- 賃料ギャップ充足率:108%
となりました。
特にテナント入替時については、東京オフィスの賃料ギャップ充足率が163%という高い水準になっています。
これは「市場賃料より63%高い」という意味ではありません。
会社側の説明によると、リーシング開始時点の市場賃料との差を100とした場合、その差を埋めたうえで、さらに63%分高い条件で契約できたという意味です。
背景には、リーシング活動を始めてから実際に契約するまでの間にも市場賃料が上昇していることがあるようです。
東京オフィスの平均月額賃料も、
- 2024年5月:25,452円
- 2024年11月:25,521円
- 2025年5月:25,569円
- 2025年11月:25,718円
- 2026年5月:26,133円
と上向いています。
ここ数年続いていた賃料低下局面から、明確に反転してきたように見えます。
市場賃料の上昇が、実際の契約賃料へどこまで転嫁されているかを見るグラフとして相性が良さそうです。
注目ポイント② あえて空室を作る「戦略的ダウンタイム」
今回の決算説明資料では、「戦略的ダウンタイム」という言葉が目立ちました。
これは、現在のテナントをそのまま残して稼働率を維持するのではなく、
- テナント入替
- 用途変更
- リニューアル
- ホテルのオペレーターチェンジ
などのため、一時的に収益が発生しない期間を作る戦略です。
例えば、
- キュープラザ恵比寿
- キュープラザ心斎橋
- 東急プラザ表参道「オモカド」
- A-FLAG京都四条
などで実施または予定されています。
当然、一時的にはEPUを押し下げます。
しかし、その後に高い賃料で新しいテナントを入れられれば、中長期では収益力が改善します。
実際、商業施設では、
- キュープラザ恵比寿:入替時+66%
- キュープラザ心斎橋:入替時+93%
といった大幅な賃料増額も実現しています。
決算説明会の質疑では、今後もこの方法を続けるのかという質問に対し、会社側は「将来の賃料成長を追求するうえで必要」と説明しています。
つまり、アクティビアは今後、
「稼働率を常に最大化する」よりも、「一時的な空室を許容して将来の賃料を高める」
運用を進める可能性があります。
これは現在のようにテナント需要が強い環境では合理的です。
ただし、市況が弱くなった場合には、戦略的に作った空室がそのまま長期空室になる可能性もあります。
今後は稼働率だけでなく、空室後にどれだけ高い賃料で埋め戻せているかを見る必要があります。
注目ポイント③ 約1,250億円の含み益を「使い始めている」
第29期末の鑑定評価額は約6,619億円。
帳簿価額との差額である含み益は約1,253億円あります。
かなり大きな金額です。
例えば東急プラザ表参道「オモカド」は、帳簿価額に対して鑑定評価額が大幅に上回っています。
これまでJ-REITでは、含み益があっても実際には売却せず、そのままNAVの中に眠っているケースも珍しくありませんでした。
アクティビアは今回、その含み益を実際に顕在化させ始めています。
神戸旧居留地25番館について、
- 第29期:24%売却
- 第30期:25%売却予定
- 第31期:25%売却予定
- 第32期:26%売却予定
と段階的に完全売却する計画です。
さらに2029年5月期までに、ポートフォリオの約10%、簿価ベース約500億円を入れ替える方針を示しています。
目標とする経常的な売却益は100億円以上です。
つまり神戸の売却は一度きりではなく、今後の資産運用の一部と考えられます。
成長性の低い資産を売却し、よりNOI成長が期待できる資産へ入れ替える。
その過程で売却益を確保し、一部を内部留保してDPUの安定化にも利用する。
かなり計画的な資産回転戦略です。
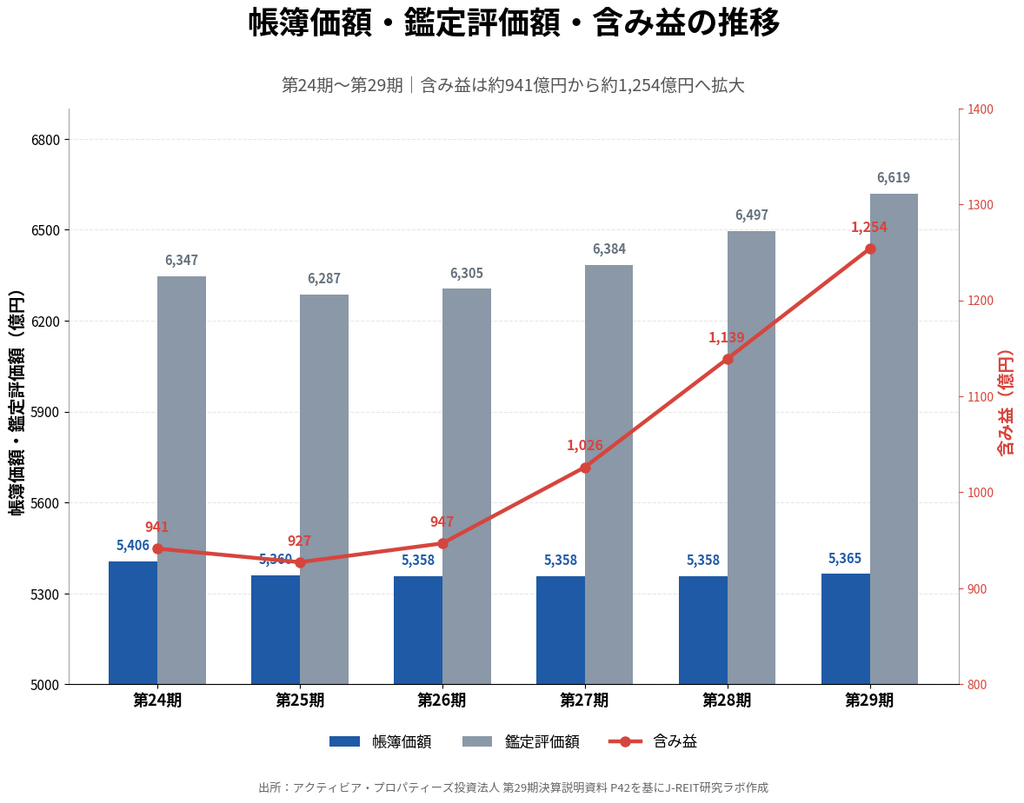
第24期~第29期を見ると、含み益の増加が非常に分かりやすいため、記事との相性が良いグラフです。
注目ポイント④ ホテル取得は「ホテルREIT化」ではない
最近、
- ネストホテル那覇久茂地
- A-FLAG京都四条
とホテル取得が続いています。
そのため、投資対象をホテルへ大きく広げているようにも見えます。
しかし決算説明会では、取得の優先順位について、
- オフィス
- ホテル・都市型商業施設
- 安定的なNOIが見込める物件
という説明がされています。
したがって、「ホテル中心へ方針転換」というより、
NOI成長が期待できる物件を取得する中で、ホテルも選択肢に入っている
と考える方が自然です。
特に新しく取得するホテルでは変動賃料を利用しています。
ネストホテル那覇久茂地は変動賃料+最低保証、A-FLAG京都四条はホテル部分を完全変動賃料とする予定です。
訪日外国人需要やADR上昇の恩恵を賃料へ反映しやすくなります。
反対にホテル市況が悪化すれば賃料も下がる可能性があります。
つまり、
安定性を少し下げる代わりに、成長余地を大きくする
方向です。
気になる点① 最大のリスクは「金利」
ここはかなり重要です。
第29期末の平均金利は0.88%。
過去には0.5%台でしたが、徐々に上昇しています。
有価証券報告書の借入明細を見ると、過去には0.2~0.5%程度で調達した借入も多数あります。
一方、新たな長期借入では2%台の金利も見られるようになっています。
決算説明資料では、2029年までのシミュレーションで、
支払利息が年平均約17%増える
前提を置いています。
会社側も金利上昇を軽く見ているわけではありません。
そのうえで、
賃貸NOIを年平均約4.4%成長させて吸収する
計画です。
現在のオフィス・商業市場が強い間は、この戦略が機能する可能性があります。
しかし、賃料成長率が鈍化した場合でも借換金利は上昇していきます。
アクティビアを見るうえでは、
「賃料が上がったか」
ではなく、
「賃料増額による利益増が金利負担増を上回ったか」
を確認する必要があります。
気になる点② 最新IRでは固定金利比率が低下
2026年8月31日には、50億円の借換えが発表されました。
新規借入は2034年までの長期借入ですが、金利は、
1か月TIBOR+0.2325%
の変動金利です。
これによって固定金利比率は、
84.0% → 82.1%
へ低下します。
第29期末時点では86.3%でしたので、少しずつ変動金利比率が高まっています。
一見すると、金利上昇局面では固定した方が安全に思えます。
ただし、現在は長期固定金利そのものが高くなっています。
そのため、
高い固定金利を今の時点ですべて確定するより、一部変動金利を利用して調達コストを抑える
という判断とみられます。
会社側は変動金利比率を30%程度以内に抑える方針を示しており、現時点では極端にリスクを取っている状態ではありません。
ただし今後さらに政策金利が上昇した場合には、変動金利部分の負担も増えます。
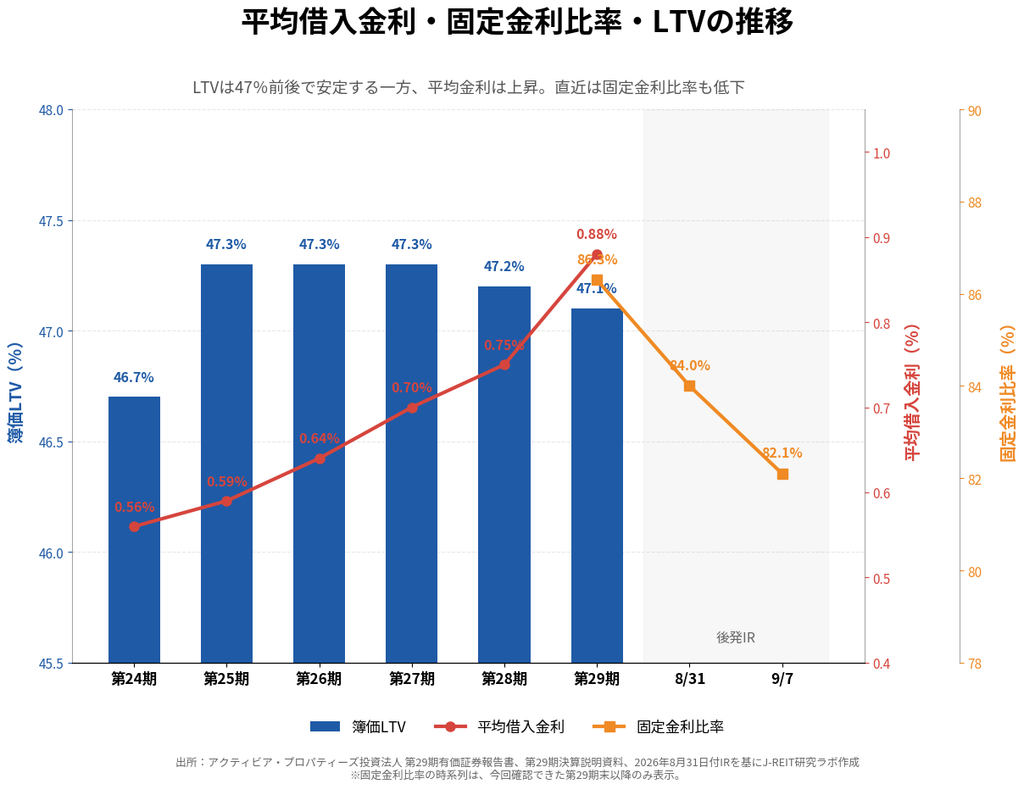
- 簿価LTV:青系棒グラフ
- 平均借入金利:赤系折れ線
- 固定金利比率:オレンジ系折れ線
とすると、「LTVはほぼ一定だが、調達コストは上昇している」という現在の財務環境が分かりやすくなります。
気になる点③ DPUだけを見ると実力を誤認しやすい
第29期DPUは3,204円。
今後の予想は、
- 第30期:3,278円
- 第31期:3,279円
です。
かなり安定しています。
しかしEPUを見ると、
- 第29期:2,969円
- 第30期:3,016円
- 第31期:2,758円
- 第31期ポートフォリオ実力値:3,041円
となります。
第31期は戦略的ダウンタイムの影響で、一時的に利益が下がる見込みです。
それでもDPUを3,279円に維持するために、
- 資産売却益
- 内部留保
を利用します。
第31期には約14.3億円の内部留保取崩しを予定しています。
これは決して悪い仕組みではありません。
むしろ一時的な利益変動を投資主へそのまま転嫁せず、分配金を平準化するという意味では合理的です。
ただし、
DPUが増えているから本業利益も同じように増えている
とは限りません。
この銘柄では、DPUと同時にEPUも確認しておきたいところです。
気になる点④ 築年数と修繕負担
アクティビアには、立地は良いものの築年数が進んだ物件もあります。
例えば、
- A-PLACE青山:1966年築
- A-PLACE馬車道:1975年築
- A-FLAG札幌:1980年築
- 大阪中之島ビル:1984年築
- A-PLACE品川東:1985年築
などです。
有報記載の長期修繕費見込みは約188億円。
金利負担が増える中で、設備更新や修繕負担も増える可能性があります。
ただし、築古物件だから一律に悪いというわけではありません。
東京や大阪の好立地であれば、築年数が進んでいても高い賃貸競争力を維持できるケースがあります。
実際、アクティビアは古い物件でも賃料増額を実現しています。
今後は、
「古いから売る」のではなく、「改修するか、再生するか、売却するか」
という選別が進む可能性があります。
決算説明会では、東急不動産グループの再生建築技術や再生建築ファンドとの連携も将来的な選択肢として挙げられました。
スポンサー力が実際に生かされるか、注目したいところです。
まとめ
アクティビア・プロパティーズ投資法人の第29期を有価証券報告書から確認すると、単純に「増益・増配で好調」と評価するには少し注意が必要です。
第29期には約15億円の物件売却益が含まれ、賃貸事業利益自体は前期を下回りました。
一方で、説明資料まで確認すると、現在の運用方針はかなり明確です。
短期的な空室や改修を許容してでも、将来の賃料単価を引き上げる。
そして、
低成長資産を売却し、成長余地のあるオフィス・商業施設・ホテルへ入れ替える。
さらに売却益の一部を内部留保し、DPUを安定させる。
こうした運用を進めています。
現時点では、オフィスや商業施設の賃料増額実績もかなり強く、会社側の内部成長戦略には一定の裏付けがあるように見えます。
また約1,250億円の含み益は、資産入替やDPU安定化を進めるうえで大きな余力です。
一方、最大の注意点は金利です。
平均借入金利はすでに上昇しており、会社側自身も今後の支払利息増加をかなり大きく見込んでいます。
したがって今後のアクティビアを見る際には、
「DPUが3,000円台を維持できるか」だけではなく、「EPUが本当に成長しているか」
を見ることが重要になりそうです。
現在は、
賃料上昇・資産入替・ホテルのアップサイド
と、
金利上昇・修繕費・築古化
が競争している状態と考えられます。
今のところ内部成長側が優勢に見えますが、2029年までその状態が続くかは、市況にも左右されます。
アクティビアは「何もせず安定収益を受け取るREIT」というより、含み益とスポンサー力を使いながら、ポートフォリオを積極的に作り替えようとしているREITです。
その成果を判断する指標として、今後はDPU以上にEPU、賃料増額率、平均借入金利を継続して確認していきたいところです。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。

コメント