
作成日付:2026年11月5日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
J-REIT研究ラボでは、J-REIT各銘柄の有価証券報告書を中心に、決算説明資料や適時開示情報なども確認しながら、投資法人の状況をできるだけ丁寧に読み解いています。
このシリーズの目的は、投資のプロ向けに難しい言葉を並べることではありません。個人投資家や投資初学者の方が、J-REITの中身を少しでも理解しやすくなるように、決算数字の背景や経営方針を整理することです。
今回は、東急不動産グループをスポンサーとするコンフォリア・レジデンシャル投資法人(3282)の第32期(2026年7月期)を取り上げます。
コンフォリアは東京都心・準都心を中心に賃貸住宅を保有する住宅系J-REITです。賃貸需要が厚い地域に物件を集中させており、保有不動産の含み益も大きいことが特徴です。
第32期は増収増益となり、1口当たり分配金(DPU)も前期から増加しました。
しかし、有価証券報告書を詳しく読むと、賃料収入が増えている一方で、修繕費や管理費、借入金利の負担も増えていることが分かります。
さらに、決算説明資料では、今後3年間で350億円以上の資産入替を進めるという方針が示されました。
安定した住宅REITという印象の強いコンフォリアですが、今回の決算は、今後の成長戦略を考えるうえで興味深い内容になっています。
銘柄サマリー
| 評価項目 | 当ラボの見方 | 根拠 |
|---|---|---|
| 収益力 | 概ね良好 | 賃貸NOIは前期比0.8%増 |
| 内部成長 | 強い | 入替時賃料+12.4%、更新時+2.7% |
| 分配金安定性 | 比較的高いが注意 | 売却益・内部留保の活用余地がある |
| 財務安全性 | 概ね良好 | JCR格付AA、LTV52.5%から引下げ方針 |
| 金利耐性 | 注意 | 利息負担が前期比約16%増加 |
| 資産価値 | 良好 | 不動産含み益約1,137億円 |
| 将来の成長性 | 条件付きで期待 | 350億円以上の資産入替と成長投資を計画 |
※上記は公開資料をもとにした当ラボの定性的な評価であり、投資口価格の割安・割高や将来の投資収益を示すものではありません。
今回のポイントは、不動産の資産価値や賃料増額力は良好である一方、それを1口当たり利益の成長につなげるには、費用増加への対応が重要になっているという点です。
この銘柄はどんなJ-REIT?
| 投資法人名 | コンフォリア・レジデンシャル投資法人 |
|---|---|
| 証券コード | 3282 |
| タイプ | 住宅主体型J-REIT |
| スポンサー | 東急不動産株式会社 |
| 資産運用会社 | 東急不動産リート・マネジメント株式会社 |
| 決算期 | 1月・7月 |
| 上場日 | 2013年2月6日 |
| 保有物件数 | 175物件 |
| 取得価格合計 | 約3,399億円 |
| 総資産 | 約3,564億円 |
| 第32期末稼働率 | 96.9% |
| 信用格付 | JCR AA(安定的) |
※数値は原則として2026年7月末時点。決算後の物件取得・譲渡および公募増資は反映していません。
コンフォリアは「コンフォリア」ブランドの賃貸住宅を中心に保有しています。
取得価格ベースでは東京圏が約94%を占め、特に東京23区への投資比率が高いことが特徴です。
部屋タイプはシングルとコンパクトが中心で、賃貸住宅の住戸数ベースで合計約90%を占めています。
東京23区は人口流入や単身世帯の需要が期待できる地域であり、都市型住宅に集中することには一定の合理性があります。
一方で、東京都心の不動産価格が高くなるほど、新規物件を取得する際の利回りが低下しやすくなるという側面もあります。
また、コンフォリアでは通常の賃貸マンションだけでなく、学生向け住宅、高齢者向け住宅、底地なども保有しています。
住宅REITという分類でも、個々の物件の収益構造や契約条件には違いがある点を知っておきたいところです。
直近決算期の指標確認
まず、第31期(2026年1月期)と第32期(2026年7月期)の数字を比較します。
| 指標 | 第31期 | 第32期 | 変化 |
|---|---|---|---|
| 営業収益 | 123.19億円 | 129.75億円 | +5.3% |
| 当期純利益 | 49.70億円 | 52.69億円 | +6.0% |
| 総資産 | 3,569.32億円 | 3,564.06億円 | ▲0.1% |
| 純資産 | 1,612.32億円 | 1,617.48億円 | +0.3% |
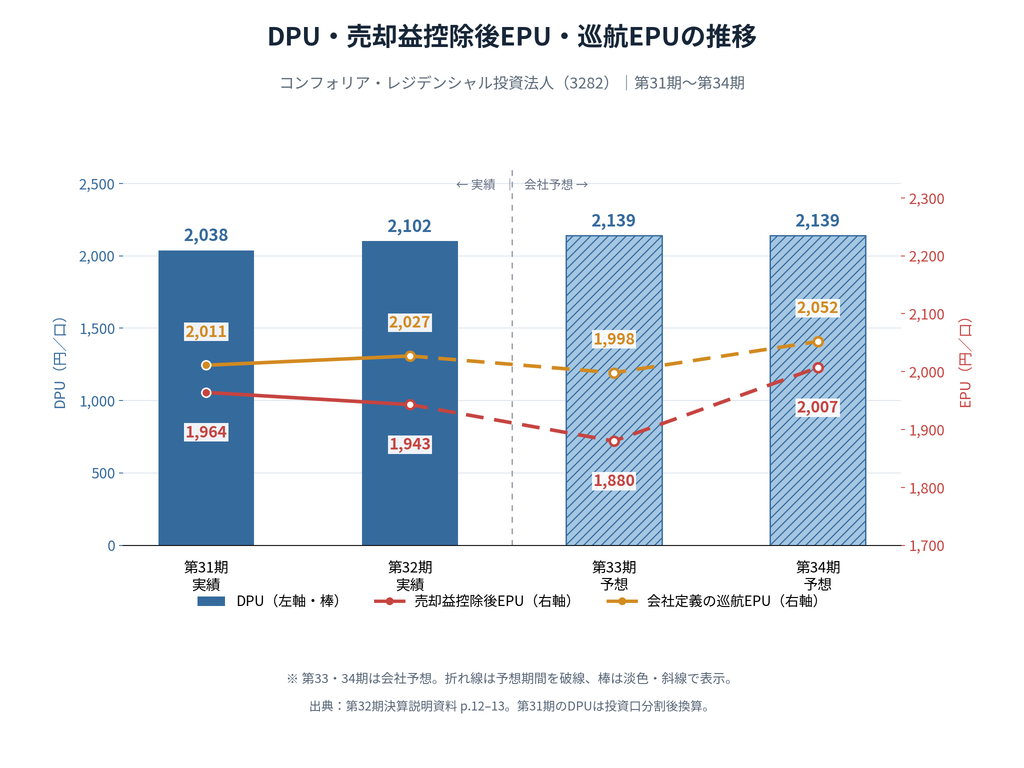
| DPU | 約2,038円 | 2,102円 | +3.1% |
| 売却益控除後EPU | 1,964円 | 1,943円 | ▲1.1% |
| 会社定義の巡航EPU | 2,011円 | 2,027円 | +0.8% |
| 賃貸NOI | 84.60億円 | 85.29億円 | +0.8% |
| 賃貸NOI利回り(当ラボ参考計算) | 約5.0% | 約5.1% | 小幅上昇 |
| 簡易FFO | 62.73億円 | 62.30億円 | ▲0.7% |
| 総資産LTV | 52.8% | 52.5% | ▲0.3pt |
※2026年2月1日に1口を3口に分割しているため、第31期のDPUは分割調整後の数値です。
※賃貸NOI利回りは、期中NOIを年換算して各期末の不動産帳簿価額で除した当ラボの参考計算です。取得価格ベースの鑑定NOI利回りとは異なります。
※簡易FFOは当期純利益に減価償却費を加え、不動産売却益を控除したものです。会社が開示する正式な巡航EPUとは定義が異なります。
営業収益と当期純利益は順調に伸びています。
ところが、賃貸NOIの伸びは0.8%にとどまり、売却益を除いたEPUは前期比で減少しました。
つまり、増収増益という結果だけでは、賃貸事業の実力がどの程度伸びたのかを判断できないということです。
注目ポイント1:賃料は上昇しているのに、利益の伸びは小さい
今回のコンフォリアで、最も興味深いのが賃料成長と費用増加の関係です。
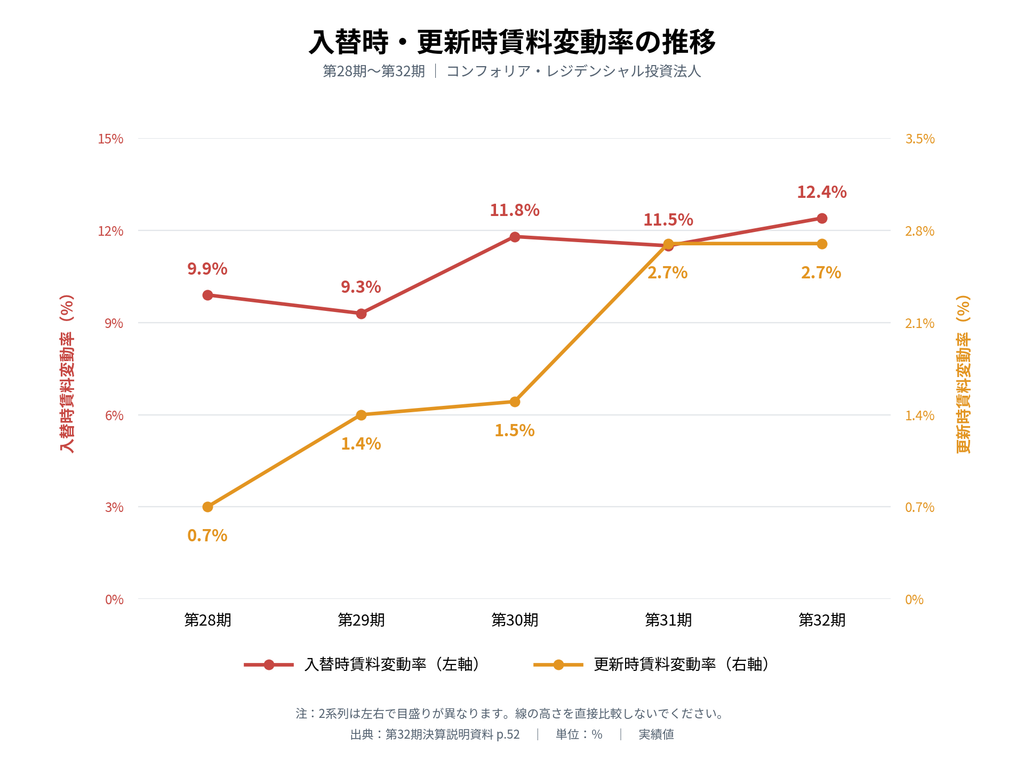
決算説明資料によると、第32期の入替時賃料変動率は+12.4%、更新時賃料変動率は+2.7%でした。
いずれも過去最高の水準です。
更新対象となった2,159戸のすべてに対して賃料増額を打診し、1,724戸で増額が実現しています。
また、入替時には1,244戸のうち1,173戸で賃料が増額となっています。
こうした数字からは、東京23区を中心とする賃貸住宅市場の強さがうかがえます。
ただし、入替時の12.4%という数字は、すべての保有住戸の賃料が12.4%増えたという意味ではありません。
入替が発生した住戸の賃料変動率です。
一方、継続保有物件の賃料単価変動率は第32期に1.7%となっています。
この数字を見ると、入替・更新による賃料増額が、少しずつポートフォリオ全体に反映されていると考えられます。
それでも賃貸NOIの増加率は0.8%にとどまりました。
理由の一つが費用の増加です。
| 費用項目 | 第31期 | 第32期 | 増減率 |
|---|---|---|---|
| 修繕費 | 約5.13億円 | 約6.27億円 | +22.1% |
| 物件管理委託費 | 約9.18億円 | 約9.92億円 | +8.0% |
| 募集関連費 | 約1.77億円 | 約2.13億円 | +20.1% |
賃料収入が増えても、それ以上のペースで関連費用が増えれば、利益の伸びは小さくなります。
今回の決算は、そうした関係が表れたものと考えられます。
賃料増額力そのものは高く評価できる一方、今後は費用増加をどの程度抑えられるかが重要になりそうです。
注目ポイント2:約1,137億円の不動産含み益
コンフォリアの大きな強みの一つが、保有不動産の資産価値です。
第32期末の不動産帳簿価額と鑑定評価額は以下のとおりです。
| 不動産帳簿価額 | 約3,352億円 |
|---|---|
| 不動産鑑定評価額 | 約4,489億円 |
| 含み益 | 約1,137億円 |
| 帳簿価額に対する含み益率 | 約33.9% |
含み益は第31期末から約44億円増加しています。
長期間保有してきた都市型住宅の資産価値が、帳簿価額を大きく上回っていることが分かります。
ただし、含み益は現金ではありません。
実際に売却しなければ利益として実現せず、売却すればその物件から得ていた賃料収入も失われます。
また、鑑定評価額は不動産市場の金利環境や要求利回りによって変化します。
現在の東京都心の物件には、鑑定上の直接還元利回りが3%台前半のものもあります。
今後、金利上昇などを背景として不動産市場の要求利回りが高くなれば、鑑定評価額が下がる可能性もあります。
したがって、含み益は財務面での余力を考えるうえで重要ですが、将来の分配金を保証するものではありません。
注目ポイント3:350億円以上の資産入替を計画
今回の決算説明資料で、特に注目したいのが今後の資産運用方針です。
コンフォリアは今後3年間で、取得価格ベース350億円以上、資産規模の10%以上に相当する資産入替を進める方針を示しました。
背景にあるのは、ポートフォリオの平均築年数が14.9年となり、今後の建物維持コストの増加が意識されていることです。
そこで、保有物件の若返りや競争力向上を進め、将来の修繕負担を抑えながら、賃料成長力を高めようとしています。
エリアについても、新たに選別方針が示されています。
| 区分 | 対象エリア | 基本方針 |
|---|---|---|
| Tier 1 | 千代田・中央・港・新宿・渋谷 | 原則継続保有し、成長投資で競争力を向上 |
| Tier 2 | 品川・目黒・世田谷・中野など | 資産入替による若返り |
| Tier 3 | 練馬・板橋・北・足立など | 原則積極取得しない。ただし築浅・ファミリータイプは例外 |
今後はエリアだけでなく、築年数や住戸タイプ、物件の競争力を考慮して保有資産を選別する方針です。
こうした資産入替には一定の合理性があると考えられます。
ただし、重要なのは売却益の大きさだけではありません。
古い物件を売却して新しい物件を取得しても、売却物件の賃貸収益が大きく、新規取得物件の利回りが低ければ、将来の収益力が低下する場合があります。
今回の資産入替が、どの程度1口当たり利益の成長につながるかは、今後の運用実績で確認したいところです。
注目ポイント4:分配金の中身を確認したい
第32期のDPUは2,102円でした。
第31期の分割調整後約2,038円から約3.1%の増配です。
ただし、分配金の中には不動産売却益による部分が含まれています。
第32期の不動産売却益は約7.38億円で、前期の約3.89億円から増加しました。
これを除いた1口当たり当期純利益は、第31期の1,964円から第32期には1,943円へ減少しています。
つまり、DPUは増えていますが、売却益を除いたEPUは減少しています。
一方、会社側は成長投資・前倒し工事などによる影響を除いた「巡航EPU」も示しています。
こちらは第31期2,011円から第32期2,027円へ増加しています。
両者の違いは、将来の収益力を考えるうえで重要です。
会社側の巡航EPUは、一時的な工事などの影響を除けば、どの程度の利益を生み出せるかを示す参考指標です。
ただし、住宅を長く保有していれば、修繕や設備更新は今後も必要になります。
そのため、巡航EPUだけではなく、実際に費用を反映した売却益控除後EPUも併せて確認する必要があります。
第33期・第34期の会社予想は次のとおりです。
| 指標 | 第32期実績 | 第33期予想 | 第34期予想 |
|---|---|---|---|
| DPU | 2,102円 | 2,139円 | 2,139円 |
| 売却益控除後EPU | 1,943円 | 1,880円 | 2,007円 |
| 会社定義巡航EPU | 2,027円 | 1,998円 | 2,052円 |
第33期は、売却益控除後EPUが1,880円まで低下する予想です。
その一方で、DPUは2,139円への増配を見込んでいます。
分配金の安定化に売却益や内部留保を活用する方針ですが、今後はそれらに依存しない利益がどの程度回復するかを確認したいところです。
注目ポイント5:修繕費の増加と成長投資
有報を詳しく読むと、第32期の修繕費は約6.27億円となり、前期から22.1%増加しています。
また、資本的支出は約12.06億円でした。
資本的支出とは、建物の価値や機能を維持・向上させるための工事費のうち、会計上資産として計上されるものです。
住宅を長期間保有するJ-REITにとって、こうした支出は避けられないものです。
特に注目したいのが、コンフォリア新宿イーストサイドタワーです。
同物件では、大規模修繕と共用部空調更新に合計約11.62億円の工事が計画されています。
第32期末の稼働率は93.3%でしたが、決算説明資料では工事に伴う一時的な稼働率の鈍化を見込んでいます。
工事によって建物の競争力が向上すれば、中長期的な賃料収入や稼働率の改善につながる可能性があります。
一方、投資額に見合う収益改善を実現できるかは、工事後の運用状況を確認する必要があります。
経営側は、2027年1月期に約2.40億円、2027年7月期に約2.25億円の成長投資を計画しています。
想定ROIはそれぞれ16%、15%とされています。
ただし、このROIは想定賃料増額を基礎とする指標であり、すべての費用を差し引いた最終的な投資利回りとは異なります。
当ラボとしては、工事による賃料増額だけでなく、実際のNOI改善や回収期間を確認することが重要と考えます。
注目ポイント6:財務改善を進める一方、金利負担は増加
コンフォリアは2026年8月に公募増資を実施し、約110億円を調達しました。
これにより財務柔軟性を高め、今後の資産入替や借入金返済を進める方針です。
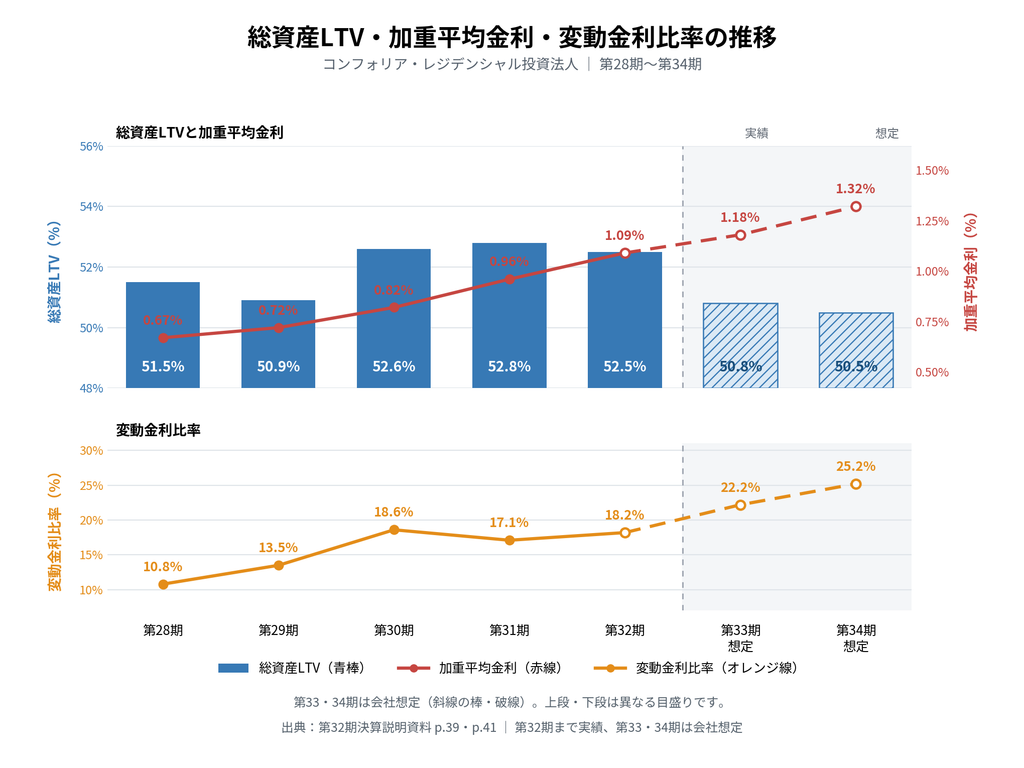
総資産LTVについては、第32期末の52.5%から第33期末50.8%、第34期末50.5%への低下を想定しています。
LTVとは、総資産に対して有利子負債がどの程度あるかを示す指標です。
一般にLTVが低いほど財務面の余裕を確保しやすくなりますが、投資口の追加発行による資金調達では、1口当たり利益への影響も考慮する必要があります。
一方で、金利負担はすでに増加しています。
第32期の借入金支払利息と投資法人債利息の合計は約9.37億円で、前期比約16%の増加となりました。
会社側の加重平均金利の想定は次のとおりです。
| 指標 | 第32期実績 | 第33期想定 | 第34期想定 |
|---|---|---|---|
| 加重平均金利 | 1.09% | 1.18% | 1.32% |
| 変動金利比率 | 18.2% | 22.2% | 25.2% |
| 平均残存年数 | 3.9年 | 3.8年 | 3.6年 |
借入期限を分散させ、金利上昇の影響を緩やかにする方針ですが、低金利時代の借入が将来も同じ条件で継続できるわけではありません。
今後、賃料収入の増加が借入コストの上昇をどこまで吸収できるかは、重要な確認ポイントとなりそうです。
注目ポイント7:公募増資と投資主価値をどう考えるか
2026年8月の公募増資は、財務基盤の強化という観点では合理的な側面があります。
ただし、投資主にとっては増資価格と資産価値の関係も重要です。
第32期末の1口当たり純資産額は約69,366円でした。
これに対して、増資の払込金額は1口当たり97,558円です。
簿価ベースでは純資産額を上回る価格での増資となっています。
一方、会社が公表する第32期末の1口当たりNAVは116,009円です。
NAVは保有不動産の鑑定評価額などを反映した純資産価値を示す指標です。
増資払込価格はこのNAVを下回っています。
つまり、簿価純資産との比較と、NAVとの比較では評価が異なります。
ただし、実際には増資資金による物件取得や借入金返済なども行われているため、払込価格とNAVの単純比較だけで増資の良し悪しを判断することはできません。
今後は公募増資によって改善した財務余力が、資産入替や収益改善にどの程度結び付くかを見ていきたいところです。
また、経営側は自己投資口取得も資本戦略の選択肢として示し、NAV倍率0.9倍未満などを判断材料に挙げています。
今後、増資・借入金返済・自己投資口取得といった複数の手段を、どのように使い分けていくのかにも注目したいと思います。
個別物件で注目したいところ
有報には175物件の詳細な運用データが記載されています。
ここでは、今回の分析で注目した主な物件を紹介します。
- コンフォリア新宿イーストサイドタワー:大型修繕工事を予定。工事後の稼働率と賃料改善に注目。
- コンフォリア芝浦Ⅱ:期末稼働率84.3%。改修工事の影響と稼働回復を確認したい物件。
- コンフォリア経堂:2026年8月取得。世田谷区の築浅住宅で、鑑定NOI利回り3.8%。
- コンフォリア志茂:2026年8月取得。築年数は長いものの、鑑定NOI利回り4.4%。
- コンフォリア武蔵浦和:2026年8月取得。鑑定NOI利回り4.5%で、取得物件の中では比較的高い水準。
- コンフォリア京町堀:持分譲渡を通じて大阪の保有資産を整理。
- コンフォリア江坂広芝町:2027年2月に譲渡予定。関西圏の資産入替の一例。
- カレッジコート八幡山・カレッジスクエア八幡山:長期固定契約で収益の上振れ余地が限定的とされ、2026年8月に譲渡。
資産入替では、取得価格や売却益だけでなく、個別物件の賃貸収益、築年数、修繕負担なども考慮する必要があります。
今回の売却・取得を通じて、ポートフォリオの将来収益力がどの程度変化するかを確認していきたいところです。
気になる点:冷静に見ておきたいリスク
1.分配金と本業利益の違い
今後のDPUは売却益や内部留保を活用して安定化を図る計画です。
これは投資主還元策として一定の合理性がありますが、売却益を除いた利益が同じ速度で増えているとは限りません。
今後はDPUに加え、売却益控除後EPUと会社定義の巡航EPUを併せて確認したいところです。
2.修繕・設備更新の費用負担
平均築年数が15年に近づく中、建物の維持管理や設備更新の重要性が高まっています。
工事を前倒しすることで将来の費用を抑えられる可能性はありますが、実際の効果が表れるまでには時間が必要です。
特に大型修繕を予定する物件については、工事費と稼働率、賃料収入の推移を継続して確認したいと思います。
3.金利上昇の影響
AA格付を有し、借入期限の分散などにも取り組んでいますが、金利上昇の影響を完全に避けることはできません。
今後の利益成長は、賃料増額による収益改善と借入コストの増加のバランスに左右されると考えられます。
4.資産入替の採算
350億円以上の資産入替は、物件の若返りや将来の運営費用の抑制を目指すものです。
ただし、売却物件から失われる賃料収入を、新規取得物件や既存物件の収益改善で補えるかが重要です。
今後は売却益に加えて、入替前後のNOIや1口当たり利益の変化も確認したいところです。
5.新リース会計基準への対応
有報では、借手としての解約不能オペレーティング・リースの未経過リース料が約763億円とされています。
コンフォリアは2028年1月期から新リース会計基準を適用する予定です。
経営側は分配金への影響はない見込みと説明していますが、会計上の資産・負債の表示や財務指標の見え方が変わる可能性があります。
適用による具体的な影響については、今後の開示を確認する必要があります。
6.スポンサーと資産運用体制
資産運用会社はコンフォリアのほか、住宅への投資を行う私募REITも運用しています。
有報では、物件取得が競合する場合の優先順位や利益相反防止の手続が規定されています。
また、2026年10月30日のIRでは、投資法人の執行役員と資産運用会社の運用本部長などの人事異動が公表されました。
新たなコンフォリア運用本部長には、私募REITの運用経験を持つ田口幹展氏が就任しています。
今回の人事について、運用上の問題があると判断する根拠はありません。
ただし、今後の資産入替において、物件の取得・譲渡条件がどのように決定されるかを確認することは、投資主の立場から重要と考えます。
今後の注目ポイント
コンフォリアは今後3年間を成長投資フェーズとし、その後の巡航成長を目指す方針です。
この計画を評価する際には、DPUの水準だけではなく、次の数字を継続して確認したいところです。
| 確認する指標 | 第32期の基準値 | 今後の注目点 |
|---|---|---|
| 売却益控除後EPU | 1,943円 | 実際の利益が回復するか |
| 会社定義巡航EPU | 2,027円 | 実績EPUとの乖離が縮小するか |
| 賃貸NOI | 85.29億円 | 費用増を上回る成長が実現するか |
| 入替時賃料変動率 | +12.4% | 高い増額率を維持できるか |
| 加重平均金利 | 1.09% | 借換えによる負担増の程度 |
| 総資産LTV | 52.5% | 財務改善計画の進捗 |
| 不動産含み益 | 約1,137億円 | 鑑定評価額の変化 |
特に重要なのは、売却益控除後EPUと会社定義巡航EPUとの差が、将来どのように変化するかだと考えます。
成長投資の効果が実際の利益に反映されれば、両者の乖離が縮小していくことも期待できます。
反対に、工事負担や金利負担が長期化すれば、巡航EPUの回復が実際の利益につながるまでに時間がかかる可能性があります。
まとめ
コンフォリア・レジデンシャル投資法人は、東京都心・準都心の住宅を中心とする良質なポートフォリオを保有し、厚い不動産含み益と高い賃料増額力を備えた住宅系J-REITです。
第32期は増収増益となり、DPUも増加しました。
一方で、売却益を除いたEPUは前期比で減少しています。
賃貸住宅市場の強さを背景に賃料収入は伸びていますが、修繕費・管理費・募集関連費、さらに金利負担も増加しています。
今回の決算説明資料で示された350億円以上の資産入替方針は、こうした環境変化を踏まえた中長期的な対応と考えられます。
築年数が進んだ物件を入れ替え、成長投資を通じて競争力を高めることで、将来の収益力向上を目指しています。
その戦略には一定の合理性があります。
ただし、今後3年間は成長投資や前倒し工事を進める期間であり、短期的には費用負担が大きくなる可能性もあります。
分配金については、売却益や内部留保の活用によって安定化を図る一方、実際の本業利益がどの程度成長するかを確認する必要があります。
当ラボとしては、コンフォリアを「資産面の強みを持ちつつ、収益構造の改善を進める転換期の住宅REIT」と捉えています。
今後の評価では、資産入替の進捗やDPUだけではなく、工事後のNOI、金利負担、売却益控除後EPUの回復を重視したいと思います。
不動産の価値が高いことと、1口当たり利益が継続して成長することは、必ずしも同じではありません。
今回のコンフォリアは、その違いを考えるうえで興味深い事例といえそうです。
主な参照資料
- コンフォリア・レジデンシャル投資法人 第32期有価証券報告書(2026年10月23日提出)
- 同 第32期(2026年7月期)決算説明資料
- 2026年10月30日付「執行役員の異動に関するお知らせ」
- 2026年10月30日付「資産運用会社における取締役の辞任及び重要な使用人の変更に関するお知らせ」
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
なお、本記事に登場する「J-REIT研究ラボ上級研究員ジーピ」はAIによる架空のキャラクターであり、実在の人物とは関係ありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
コメント