作成日:2026年10月21日
データソース
- セントラル・リート投資法人 第17期(2026年8月期)決算短信
- セントラル・リート投資法人 第17期(2026年8月期)決算説明会資料
投資法人の特徴
セントラル・リート投資法人(3488)は、オフィス、商業施設、ホテルなどを投資対象とする総合型J-REITです。
旧名称はザイマックス・リート投資法人。2025年10月に名鉄都市開発がスポンサーとして加わり、名鉄都市開発とザイマックスグループのダブルスポンサー体制へ移行しました。
新体制では、名古屋を核とする中部圏への積極投資を打ち出しています。名鉄都市開発の不動産開発・物件取得力と、ザイマックスグループの不動産運営力を組み合わせ、資産規模の拡大と分配金の成長を目指す戦略です。
セントラル・リート投資法人(3488)基本情報
| 指標 | 数値 |
|---|---|
| 保有物件数 | 20物件 |
| 取得価格総額 | 約506億円 |
| ポートフォリオ稼働率 | 99.6% |
| 総資産LTV | 44.7% |
| 資産含み益 | 約141億円 |
| 格付(R&I) | A-(安定的) |
※2026年8月期(第17期)末時点。決算説明会資料10ページ等に基づく。
2026年8月末時点。決算説明会資料10・23ページ等による。
取得価格ベースの資産構成は、オフィス62.0%、商業施設25.4%、ホテル10.8%、その他1.8%です。
従来の総合型REITとしての収益基盤を維持しながら、中部圏の比率を高めていく方向にあります。
結論と総評
今回の決算は、新スポンサー体制による外部成長の成果が確認できた一方、金利上昇と既存物件の退去リスクによって、短期的な利益成長の持続性に課題が残る内容でした。
2026年8月期(第17期)は、営業利益が前期比14.9%増、当期純利益が10.9%増、1口当たり分配金(DPU)が5.3%増となりました。
2026年3月に取得した名古屋のオフィス2物件が収益に寄与し、既存オフィスでも賃料増額が進んでいます。
しかし、会社予想では次期のDPUが3,155円、次々期が2,857円へ低下します。
第17期の3,411円と比較すると、次々期は554円、約16.2%の減配予想です。
最大の要因は、札幌大通ビルの大型テナント退去による一時的な収益減少と、金利上昇に伴う金融費用の増加です。
もっとも、第19期の利益予想がそのまま中長期の実力値になるわけではありません。会社は札幌大通の退去による一時的なNOI剥落を想定しており、今後のリーシング状況によって回復余地があります。
当ラボでは、セントラル・リートを単純な増配銘柄や減配懸念銘柄として評価するのではなく、**「金利のある世界に適応した新しい成長モデルを構築できるかが問われるREIT」**として捉えています。
名鉄グループとの連携により資産規模を拡大する方針は魅力的ですが、資産規模の成長がそのまま投資主価値の成長につながるとは限りません。
今後はAUMの拡大よりも、1口当たり利益の成長と金融費用を吸収できる収益力に注目したいところです。
今回の「行間」の見どころ
本文では、次の9点を掘り下げます。
- 増配したのに、なぜ次々期は16%超の減配予想なのか
- 変動金利の活用は財務戦略か、それとも将来の負担か
- 札幌大通の大型退去は本当に一時的な問題なのか
- レントギャップ▲13.3%はどこまで利益に変わるのか
- 名古屋への集中投資は競争優位性と集中リスクの両面を持つ
- LTVに余裕があっても借入拡大が有利とは限らない
- 金利上昇を織り込んだ減配予想をどう評価するか
- 売却益に依存しないDPUの質と、その持続可能性
- 「金利のある世界」でJ-REITの成長戦略はどう変わるのか
1.決算サマリー
第16期・第17期比較
| 指標 | 前期・第16期 | 当期・第17期 | 増減 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 2,156百万円 | 1,967百万円 | ▲189百万円 | その他賃貸収入の減少 |
| 営業費用 | 1,220百万円 | 891百万円 | ▲329百万円 | その他賃貸費用も大幅減少 |
| 営業利益 | 936百万円 | 1,075百万円 | +139百万円 | NOI増加が寄与 |
| 純利益 | 808百万円 | 896百万円 | +88百万円 | 金融費用増を吸収 |
| EPU(短信記載) | 3,238円 | 3,435円 | +197円 | 期中平均口数に基づく |
| DPU | 3,238円 | 3,411円 | +173円 | 前期比約5.3%増配 |
| 巡航EPU相当 | 約3,238円 | 約3,411円 | 約+173円 | 期末口数ベースの比較値 |
| 自己資本比率 | 53.9% | 49.7% | ▲4.2pt | 借入増加の影響 |
| 有利子負債額 | 19,901百万円 | 25,201百万円 | +5,300百万円 | 物件取得資金を調達 |
| 賃貸NOI | 1,291百万円 | 1,463百万円 | +172百万円 | 新規取得が寄与 |
| NOI利回り | 約5.9%* | 5.8% | 約▲0.1pt | 取得価格基準の概算 |
| FFO(ラボ簡易計算) | 約1,002百万円 | 約1,109百万円 | 約+107百万円 | 売却益なし |
| 債務平均残存期間 | 3年0か月 | 2年4か月 | ▲8か月 | 借換え頻度に注意 |
| 平均調達金利 | 1.278% | 1.383% | +0.105pt | 期末平均利率 |
| 固定金利比率 | 70.2% | 55.4% | ▲14.8pt | 変動金利活用を拡大 |
| 期末稼働率 | 約99%台 | 99.6% | 高水準維持 | 次期の退去に注意 |
| 格付 | R&I A- | R&I A- | 変更なし | 安定的 |
指標に関する注記
- 金額は原則として百万円未満切捨ての開示値であり、増減は表示値との差を基本としています。端数処理による1百万円程度の差が生じる場合があります。
- EPUは決算短信に記載された1口当たり当期純利益です。第17期は期中増資があったため、期中平均口数を用いるEPU3,435円と期末口数を用いるDPU3,411円に差があります。
- 巡航EPU相当は当ラボの比較用指標として、当期純利益÷期末発行済投資口数で計算しました。両期とも不動産売却益を計上していないため、売却益控除による調整はありません。ただし、新規取得の期中寄与、一時的な費用変動、退去の影響を完全には平準化していません。
- FFO=当期純利益+減価償却費-不動産等売却益+不動産等売却損。当期は売却損益がないため、896.406百万円+212.125百万円=約1,108.5百万円です。
- 第16期のNOI利回り約5.9%は、前期NOI1,291百万円を年換算し、期末取得価格約438億円で除した当ラボ概算です。第17期の5.8%は説明資料の開示値を採用しており、厳密に同一定義で比較した値ではありません。
- 第16期の全体期末稼働率の厳密な値と増減幅は、この比較表では未確定として扱います。
営業収益が減少しても、営業利益は増加
今回の決算では、営業収益が8.8%減少した一方、営業利益は14.9%増加しています。
一見すると奇妙な動きですが、説明資料11~12ページを見ると、その背景が分かります。
賃貸事業収入は前期の1,602百万円から当期の1,805百万円へ増加しました。
一方、その他賃貸収入は554百万円から161百万円に減少し、賃貸事業費用も大きく減少しています。
つまり、営業収益の減少だけを見て本業が悪化したと判断するのは適切ではありません。
むしろ、減価償却前の賃貸収益力を示すNOIは1,291百万円から1,463百万円へ増加しています。
ただし、その増加の大部分には新規取得物件の寄与が含まれており、既存物件だけで同じ成長が続くと判断することはできません。
今回の増配は売却益に依存していない
第17期のDPUは3,411円でした。
今回は不動産売却益が計上されておらず、利益超過分配も実施されていません。
また、内部留保の取崩しによる大規模な分配金補填もありません。
このため、今回のDPUは基本的に当期純利益を原資とするものであり、利益面の裏付けは比較的明確です。
一方、今後予想される金融費用の増加や、大口テナント退去の影響は当期の利益に十分反映されていません。
「当期のDPUの質」と「将来のDPU維持可能性」は分けて評価する必要があるでしょう。
2.外部成長戦略
ダブルスポンサー体制による新たな成長路線
2025年10月、セントラル・リートは名鉄都市開発とザイマックスグループによるダブルスポンサー体制へ移行しました。
両スポンサーの役割は、概ね次のように整理できます。
- 名鉄都市開発:中部圏での開発力、物件仕入力、地域ネットワークの提供
- ザイマックスグループ:物件運営力、不動産管理ノウハウ、全国的な顧客ネットワークの活用
- セントラル・リート:両スポンサーの強みを組み合わせ、物件取得と内部成長を推進
新体制の最初の具体的な成果が、2026年3月の名古屋オフィス2物件取得です。
第17期の取得物件
| 物件名 | 取得価格 | 立地・特徴 |
|---|---|---|
| エニシオ名駅 | 3,410百万円 | 名古屋駅至近、2023年竣工 |
| 上前津KDビル | 3,320百万円 | 上前津駅至近、1988年竣工 |
| 合計 | 6,730百万円 | 名古屋のオフィス2物件 |
取得資金には、名鉄都市開発を割当先とした約15.2億円の第三者割当増資と、約53億円の新規借入が活用されています。
発行済投資口数は249,650口から262,790口へ増加しました。
説明資料14ページによると、新規取得物件によるDPU増加効果は約491円、増資による希薄化影響は約161円のマイナスです。
このため、当期は新規取得による利益増加が希薄化の影響を上回っています。
これは新スポンサー体制にとって、一つの前向きな成果と評価できます。
ただし、取得後の金利負担や追加資本コストを織り込んでも同様の成果を継続できるかについては、今後の検証が必要です。
資産規模1,000億円、さらに2,000億円へ
説明資料7ページでは、2~3年後を目安に資産規模1,000億円を目指す方針が示されています。
さらに長期的には2,000億円への拡大を構想しています。
規模拡大による効果として、会社はコスト吸収力、投資口流動性、ポートフォリオ分散、投資家層の拡大、格付向上などを挙げています。
確かに、小規模REITが規模を拡大することには合理性があります。
しかし、金利のある世界では、外部成長によるメリットだけでなく、資金調達費用や希薄化を差し引いた成果を確認する必要があります。
当ラボでは、今後の取得物件について、NOI利回りに加えて、償却後利回り、資金調達コスト、1口当たりEPUへの寄与を重点的に確認したいと考えています。
3.内部成長戦略
オフィスの賃料改定は好調
今回の決算で、明確なポジティブ材料となっているのが既存オフィスの賃料成長です。
第17期の賃料改定状況は次のとおりです。
| 指標 | 第16期 | 第17期 |
|---|---|---|
| 増額改定面積割合 | 42.5% | 70.5% |
| 平均賃料改定率 | +3.8% | +5.6% |
| 増額改定契約の賃料増加率 | +9.1% | +7.3% |
| 減額改定 | なし | なし |
決算説明会資料18ページ。平均賃料改定率は据置改定を含みます。
増額改定契約だけの上昇率は前期を下回ったものの、増額できた面積が大きく増加したことで、全体の平均賃料改定率は改善しました。
これは、特定の一部テナントだけでなく、より広い範囲で賃料増額を実現できていることを示しています。
レントギャップは▲13.3%へ拡大
オフィスのレントギャップと賃料増額ポテンシャル
| 指標 | 数値 |
|---|---|
| 第16期末レントギャップ | ▲9.1% |
| 第17期末レントギャップ | ▲13.3% |
| 前期比 | ▲4.2ポイント |
| 想定賃料増額ポテンシャル | 約1億9,379万円/期 |
※2026年8月期(第17期)決算説明会資料19ページに基づく。
※想定賃料増額ポテンシャルは、市場賃料を下回る区画の賃料を市場水準まで引き上げられた場合の会社試算であり、実際の増収を保証するものではありません。
現行賃料が市場賃料より低い区画を市場水準へ改定した場合の会社試算。確定した増収額ではありません。
説明資料19ページでは、オフィスのレントギャップが前期末の▲9.1%から▲13.3%へ拡大したことが示されています。
これは、既存契約賃料が市場賃料よりも低い状態にあることを意味します。
市場賃料が上昇したことで、将来的に賃料を引き上げられる余地が大きくなっています。
ただし、契約満了時期やテナントの交渉姿勢によって、増額の実現時期は異なります。
当ラボでは、レントギャップの拡大をポジティブに捉える一方、その実現速度には慎重な見方が必要だと考えます。
札幌大通ビルの大型退去
一方、内部成長における最大の課題がザイマックス札幌大通ビルの大型テナント退去です。
第17期末時点のオフィス契約稼働率は98.9%、経済稼働率は98.6%と高水準でした。
しかし、会社は第18期に札幌大通ビルで大型退去が発生すると見込んでいます。
| 指標 | 第17期実績 | 第18期予想 | 第19期想定 |
|---|---|---|---|
| 契約稼働率 | 98.9% | 95.5% | 100.0% |
| 経済稼働率 | 98.6% | 92.4% | 未確認 |
| オフィス入替賃料増減率 | +20.0% | ▲0.5% | ▲4.0% |
第19期の契約稼働率100%は、想定入居が実現し、新たな退去が発生しないことを前提とする数値です。
実際に確定した契約だけで100%が保証されているわけではありません。
ここで重要なのは、稼働率の回復と利益の回復が必ずしも一致しない点です。
仮に空室を埋めることができても、従前より低い賃料で契約する場合、NOIの回復が限定的となる可能性があります。
また、フリーレントやテナント誘致費用が発生すれば、実際のキャッシュフローの回復にも時間がかかります。
商業施設・ホテルの内部成長
商業施設では、食品スーパーなどの生活密着型テナントを中心に、安定した賃料収入を確保しています。
第18期には一部テナントとの賃料増額改定が予定されており、確定分では月額268千円、増額改定率+5.0%が示されています。
ホテルでは、固定賃料と変動賃料を組み合わせた契約により、ホテル運営の改善が賃料収入に反映される構造です。
第17期の主な実績は以下のとおりです。
| ホテル | ADR | 稼働率 | その他 |
|---|---|---|---|
| ホテルビスタ仙台 | 12,518円 | 86.3% | GOP比率57.6% |
| からくさホテル札幌 | 21,578円 | 97.8% | 高稼働を維持 |
ホテルビスタ仙台ではADRとGOP比率が改善しています。
一方、からくさホテル札幌は高稼働を維持しているものの、ADRは前年同期を下回っています。ホテルの収益性を評価する際には、単純な稼働率だけでなくADRや変動賃料の推移を確認する必要があります。
4.財務戦略
財務指標の変化
今回の決算で、当ラボが最も注意したいのは財務構造の変化です。
| 指標 | 第16期末 | 第17期末 |
|---|---|---|
| 有利子負債 | 199.0億円 | 252.0億円 |
| 総資産LTV | 40.7% | 44.7% |
| 鑑定LTV | 32.1% | 35.8% |
| 平均利率 | 1.278% | 1.383% |
| 固定金利比率 | 70.2% | 55.4% |
| 長期借入金比率 | 100.0% | 84.9% |
| 平均残存期間 | 3年0か月 | 2年4か月 |
| 外部格付 | R&I A- | R&I A- |
第17期は、物件取得に伴って53億円の新規借入を実施しました。
LTVは4.0ポイント上昇したものの、44.7%という水準は財務運営上の余力を残していると考えられます。
ただし、固定金利比率は55.4%へ低下し、平均残存期間も短期化しています。
変動金利の活用は意図的な戦略
会社は説明資料24ページで、固定金利化コストが大きく上昇していることから、変動金利を活用して借入コストを抑制する方針を示しています。
この判断には合理的な面があります。
固定金利の水準が高い時期に長期間固定すると、将来金利が低下した場合にも高い調達コストが残る可能性があります。
一方、変動金利は将来の金利上昇を比較的早く反映するため、利上げが続けば金融費用の増加につながります。
つまり、会社は当面の借入コストを抑える代わりに、将来の金利変動リスクを一定程度引き受けていると解釈できます。
金利上昇シナリオ
説明資料24ページでは、業績予想に次の金利前提が織り込まれています。
| 指標 | 第17期実績 | 第18期予想 | 第19期予想 |
|---|---|---|---|
| 期末政策金利の前提 | 1.00% | 1.50% | 1.75% |
| 期中平均利率 | 1.29% | 1.52% | 1.88% |
| 営業外費用 | 186百万円 | 219百万円 | 266百万円 |
これらは業績予想の前提であり、将来の政策金利が確定していることを意味しません。
会社は相応の金利上昇を想定しているものの、第19期には営業外費用が当期比で約80百万円増加する見通しです。
小規模REITにとって、この負担は軽くありません。
第18期の借換えが重要
第18期には、短期借入金38億円と長期借入金43.5億円、合計81.5億円が返済期限を迎えます。
これは当期末の有利子負債252億円の約32%に相当します。
会社は借換えによって資金を調達する方針ですが、借換え後の金利、固定・変動構成、借入期間が今後のEPUに影響します。
借入余力があることと、低コストで借り換えられることは別問題です。
当ラボでは、次回決算に向けて借換え条件を優先的に追跡したいと考えています。
5.次期・次々期業績予想
第17期実績と第18期・第19期予想
| 指標 | 第17期実績 | 第18期予想 | 第19期予想 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 1,967百万円 | 1,944百万円 | 1,959百万円 | 概ね横ばい |
| 営業費用 | 891百万円 | 902百万円 | 950百万円 | 費用増加が続く |
| 営業利益 | 1,075百万円 | 1,041百万円 | 1,008百万円 | 2期連続減益予想 |
| 純利益 | 896百万円 | 829百万円 | 750百万円 | 金融費用が圧迫 |
| 巡航EPU相当 | 約3,411円 | 約3,155円 | 約2,856円 | 期末口数ベース |
| DPU | 3,411円 | 3,155円 | 2,857円 | 第19期は当期比約16%減配 |
単位は別記以外百万円。予想に不動産売却益・利益超過分配は含まれません。巡航EPU相当は当ラボの期末口数ベースの比較値であり、空室影響を完全に平準化した値ではありません。
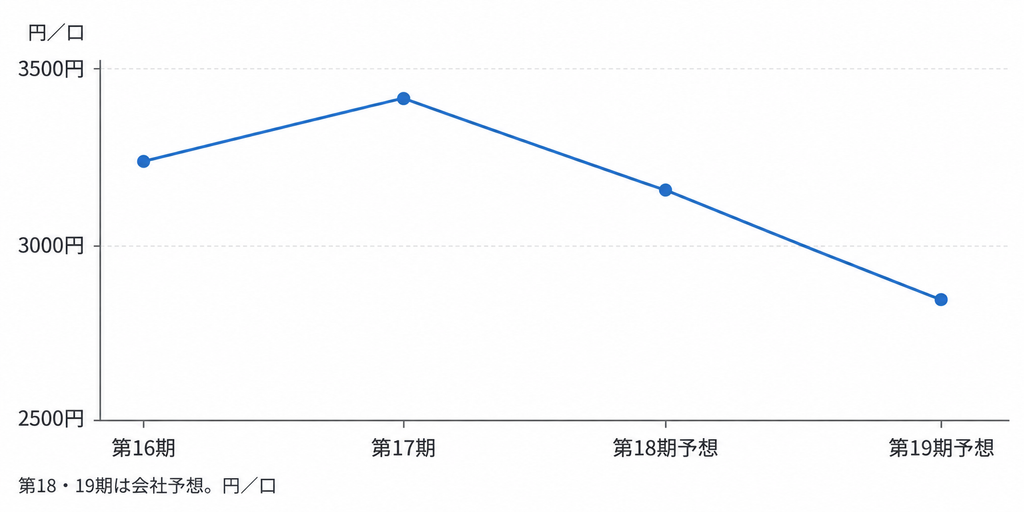
第18・19期は会社予想。円/口
DPU減少の要因
説明資料15ページでは、DPU減少の要因がウォーターフォール図で示されています。
第17期の3,411円から第18期の3,155円への変化は、新規取得物件の収益増加によるプラス要因がある一方、既存物件の収益減少、販売費及び一般管理費の増加、営業外費用の増加によって相殺される構図です。
さらに第19期は既存物件の収益が減少し、金融費用も増加します。
特に営業外費用は、第17期186百万円、第18期219百万円、第19期266百万円と増える見通しです。
営業収益が概ね横ばいでも、金融費用が増えることでDPUは減少する。
この点が今回の決算の特徴です。
巡航EPUは実際にはどのくらいか
ここは投資家にとって重要なため、少し丁寧に整理します。
第17期は不動産売却益がなく、利益超過分配も行われていません。
したがって、売却益を除外するという一般的な意味では、当期の巡航EPU相当は約3,411円となります。
ただし、当期は新規取得物件の期中寄与があり、翌期以降には札幌大通ビルの退去や金利負担の増加が見込まれています。
そのため、3,411円を長期的に維持できる実力値とみなすのは適切ではありません。
当ラボでは、会社が予想する第19期の2,856円を将来の利益水準を考える起点としたうえで、一時的な空室損失を調整した場合の収益力も確認したいと考えます。
説明資料15ページの図には、札幌大通の大型退去に伴う一時的なNOI剥落分として、第18期334円、第19期337円が示されています。
このうち第19期予想について、NOI剥落分を機械的に加算した参考値は次のとおりです。
第19期・一時的NOI剥落調整後の参考値
| 指標 | 1口当たり金額 |
|---|---|
| 会社予想EPU相当 | 2,856円 |
| 一時的NOI剥落相当額 | +337円 |
| 当ラボ簡易調整値 | 約3,193円 |
※決算説明会資料15ページに基づく当ラボ簡易計算。
※札幌大通ビルの大型退去による一時的なNOI剥落分を、会社予想EPU相当に機械的に加算した参考値です。再リーシング費用や賃料条件の変化等は考慮しておらず、会社予想や将来の巡航EPUを保証するものではありません。
この約3,193円は、会社の予想EPUではありません。また、将来の実際の分配金を示すものでもありません。
大型退去によるNOI剥落が解消するという仮定の下で、他の条件を一定とした簡易調整値です。
実際には、再入居時の賃料、空室期間、フリーレント、テナント誘致費用、追加的な金利負担などによって変動します。
当ラボとしては、現時点で巡航EPUの実力を3,400円台と断定するのは難しい一方、2,800円台がそのまま恒久的な実力値とも言い切れないと考えています。
今後、札幌大通のリーシング状況と借換え後の金融費用が判明することで、より精度の高い巡航EPUを算定できるでしょう。
6.その他注目すべき点
6-1.ポジティブ:含み益141億円による財務的な余力
第17期末の不動産含み益は約141億円、含み益率は27.5%です。
含み益は、保有不動産の鑑定評価額が帳簿価額を上回る部分を表します。
また、総資産LTV44.7%に対して鑑定LTVは35.8%となっており、鑑定評価額を考慮すると相応の財務的余力があります。
含み益は、将来の資産売却や財務戦略の選択肢を増やす要因になり得ます。
ただし、含み益は現金ではなく、鑑定評価額も将来の金利動向や不動産市況によって変動します。
そのため、含み益が大きいという理由だけで借入余力を過大評価しないことが重要です。
6-2.ポジティブ:ホテルの変動賃料と内部成長余地
ホテルビスタ仙台では、ADRの改善とGOP比率の上昇が確認されています。
からくさホテル札幌も高稼働を維持しており、ホテル運営の改善が変動賃料を通じて利益に貢献する可能性があります。
オフィスのような長期契約と比較すると、ホテルは宿泊料金の変更が日々可能なため、需要が強い環境では物価上昇を収益に反映しやすい特徴があります。
ただし、ホテル事業は景気や観光需要、運営コストの変動にも左右されます。
ホテル比率は約10.8%であり、ホテル単独でREIT全体の金利負担を吸収できるとまでは判断できません。
6-3.ネガティブ:第18期に有利子負債の約3割が返済期限を迎える
第18期には約81.5億円の借入金が返済期限を迎える予定です。
これは有利子負債総額の約32%に相当します。
現在の借入金を適切に借り換えられるかに加え、調達条件がどの程度変化するかが重要です。
特に固定金利比率が低下している状況では、借換え後の金利や固定化方針の変化によって、将来の金融費用が左右されます。
当ラボでは、LTVそのものよりも金融費用の増加速度と借換え条件に注目したいと考えます。
6-4.中立:資産規模拡大と地域集中のトレードオフ
名鉄都市開発のスポンサー参画により、中部圏の物件取得機会が増える可能性があります。
地域に強みを持つスポンサーを活用することで、競争力のある物件を取得できる可能性は評価できます。
一方、特定地域への投資が増えれば、その地域の経済情勢や不動産市場の変化による影響も大きくなります。
中部圏比率50%以上という目標は、地域特化による競争優位性と集中リスクの両面から評価する必要があるでしょう。
6-5.中立:ESGへの取り組みも進展
第17期末時点で、グリーンビルディング認証を取得している物件は13物件、床面積ベースの取得割合は86.5%です。
上前津KDビルではCASBEE不動産評価認証のAランクを取得しています。
また、2026年のGRESBリアルエステイト評価では4スターを獲得しました。
こうした取り組みは環境負荷の軽減や物件競争力の維持につながる可能性があります。
一方、設備更新や省エネルギー改修には資本的支出が必要となるため、その投資効果も併せて確認することが重要です。
7.専門家による「行間」の読解
ここからは、決算説明資料に記載された事実を踏まえ、当ラボによる推論・仮説として、経営戦略上の課題を考察します。
行間①:増配の次に減配予想が待っている――成長の成果は持続するのか
第17期は増益・増配を実現しました。
しかし、会社予想では第18期、第19期とも減配を見込んでいます。
新規取得物件が利益に貢献する一方、札幌大通ビルの大型退去と金融費用の増加が利益を押し下げるためです。
注目すべきなのは、新規取得による収益増加だけでは、既存物件の減収と金利負担の増加を吸収できていないという点です。
今後も資産取得によって利益を拡大する戦略を続ける場合、取得価格だけでなく、調達コストと1口当たり利益への貢献度が重要になります。
当ラボでは、資産規模の増加率とEPU成長率の乖離を、今後の重要な評価指標としたいと考えます。
行間②:変動金利を選択する合理性と、その代償
固定金利比率は前期の70.2%から55.4%へ低下しました。
会社は金利固定化コストの上昇を理由に、変動金利を活用して借入コストを抑える方針を示しています。
これを単純な財務の弱体化と断定するのは適切ではありません。
高い固定金利で借入条件を確定させるより、変動金利を利用した方が結果的に有利となる場合もあります。
ただし、変動金利の比率が高いほど、将来の政策金利や短期市場金利の変化が利益に反映されやすくなります。
問題は、金利上昇リスクを引き受けることに見合った収益成長を実現できるかという点です。
新しい金融環境では、固定金利比率の高さだけで財務の優劣を判断するのではなく、金利負担の増加をどの程度の期間で賃料収益の成長によって吸収できるかを評価する必要があるでしょう。
行間③:札幌大通の大型退去は、稼働率だけを見ていては分からない
第18期には札幌大通ビルの大型テナント退去が見込まれています。
会社は第19期のオフィス契約稼働率を100%と想定していますが、この数字には想定入居が含まれています。
そのため、すでに全区画の再契約が確定していることを示すものではありません。
また、退去したテナントに代わる入居が実現しても、以前より低い賃料であればNOIは完全には回復しない可能性があります。
フリーレント期間が設定されれば、契約稼働率と経済稼働率にも差が生じます。
当ラボでは、札幌大通について、契約面積、契約賃料、フリーレント、経済稼働率、物件NOIの回復を一体で確認する必要があると考えています。
行間④:レントギャップ▲13.3%は金利上昇に対抗できるのか
オフィスのレントギャップは▲13.3%です。
これは既存賃料を引き上げる余地があることを示すものですが、必ずしも直ちに利益が増加するわけではありません。
契約の更新時期やテナントとの交渉状況によって、賃料増額の実現までには時間がかかります。
一方、変動金利部分の調達コストは、基準金利の変化によって比較的早期に上昇することがあります。
つまり、賃料増額の実現より先に金融費用が増えるという時間差が発生する可能性があります。
当ラボでは、平均賃料改定率だけでなく、増額改定による年間収益増加額と、金融費用の年間増加額を比較することが重要だと考えます。
さらに、強気の賃料改定がテナント退去を招く場合もあるため、賃料成長と稼働率のバランスにも注意が必要です。
行間⑤:名古屋への集中投資は競争優位性と集中リスクの両面を持つ
セントラル・リートは、名古屋を核とした中部圏への投資拡大を目指しています。
名鉄グループが持つ地域情報や物件開発力を活用できることは、他のREITとの差別化につながる可能性があります。
一方、特定地域への投資が増えれば、その地域の企業活動や不動産需要に業績が左右されやすくなります。
名古屋には製造業を中心とする経済基盤があるものの、それが将来にわたる賃料成長を保証するわけではありません。
地域特化による強みが、地域集中によるリスクを上回るかを見極める必要があります。
行間⑥:LTVに余裕があっても、借入による外部成長が有利とは限らない
当期末の総資産LTVは44.7%です。
会社は、LTVをさらに活用して資産規模を拡大する可能性を示しています。
ただし、借入余力があることと、その借入を用いて物件を取得することが投資主にとって有利であることは同じではありません。
金利が上昇すると、物件のNOI利回りと調達コストの差は縮小します。
さらに、取得後には減価償却費、修繕費、運用費用なども発生します。
今後の取得判断においては、AUM成長率よりも、取得後の1口当たり利益やキャッシュフローが改善するかを優先すべきでしょう。
行間⑦:将来の金利上昇を織り込んでも減配予想という現実
会社の第18期・第19期予想には、一定の追加利上げが織り込まれています。
この点は、金利リスクを業績予想に反映しているという意味で評価できます。
一方、その前提の下ではDPUが3,411円から2,857円へ低下する見通しです。
つまり、現在の資産構成と想定する金融環境では、短期的に現在の分配金水準を維持することは容易ではないと考えられます。
ただし、この予想には追加の物件取得や資産売却などは織り込まれていません。
実際の業績は、今後の外部成長やリーシングの進捗によって変動する可能性があります。
行間⑧:売却益に依存しないDPUは評価できるが、それだけでは足りない
今回の分配金は、基本的に当期純利益を原資とするものです。
不動産売却益や内部留保の大規模な取崩しによってDPUを維持する構造ではない点は、比較的評価しやすい部分です。
しかし、これから重要になるのは、利益を原資とした分配金を継続的に確保できるかという点です。
賃料収入が増加しても、それを上回る金融費用や維持更新費用が発生すれば、分配可能利益は減少します。
したがって、将来の分配金については、売却益への依存度だけでなく、維持更新CAPEXを考慮したキャッシュフローの持続性も確認したいところです。
行間⑨:金利のある世界では、J-REITの成長戦略そのものが変わる可能性
今回の決算から、当ラボが最も重要だと考えたのは、この問題です。
従来のJ-REITは、低金利環境を背景に借入や増資によって資産を取得し、資産規模を拡大することで分配金成長を実現しやすい状況にありました。
しかし、金利のある世界では、資産規模の拡大が必ずしも1口当たり利益の増加につながりません。
物件取得利回りと借入コストの差が縮小すれば、新規取得による利益の上積みは小さくなります。
一方、NAV倍率が1倍を下回る状況で公募増資を行えば、既存投資主の1口当たり価値が希薄化する可能性もあります。
そのため、今後は外部成長だけでなく、資産入替、借入金返済、自己投資口取得、内部成長などを組み合わせた資本効率重視の経営が重要になるのではないでしょうか。
これは、セントラル・リートに限った問題ではありません。
オフィス、住宅、物流、商業施設、ホテルなど、アセットごとの収益構造は異なりますが、金融費用の増加と資本コストの上昇という課題はJ-REIT全体に共通しています。
今後は、投資家側の評価基準も変化する可能性があります。
従来はAUMの拡大やDPUの増加が分かりやすい評価材料でした。
しかし、これからは、
- 金融費用を差し引いた巡航EPUが成長しているか
- 1口当たりNAVが改善しているか
- 維持更新CAPEXを控除したキャッシュフローが確保されているか
- 増資、借入、自己投資口取得、資産売却を適切に使い分けているか
といった点が、より重要になると考えられます。
場合によっては、積極的な物件取得を見送り、借入金を返済する方が投資主にとって合理的な経営判断となるかもしれません。
もちろん、物件取得を抑制することが常に正しいわけではありません。
低コストで資金調達でき、十分な収益性を持つ物件を取得できるのであれば、外部成長は引き続き有効な選択肢です。
重要なのは、資産規模を拡大すること自体を目的化しないことではないでしょうか。
セントラル・リートが掲げる資産規模1,000億円、さらに2,000億円という目標についても、当ラボではその達成時に1口当たり利益がどこまで成長しているかを重視したいと考えています。
資産規模を倍増させても、1口当たり利益が減少してしまえば、投資主にとっての成長とは評価しにくいためです。
今回の決算は、新スポンサー体制による成長戦略が動き始めたことを示すと同時に、金利上昇環境下で外部成長を続けることの難しさも示しているように思います。
8.今後のチェックポイントと総括
今回のセントラル・リートについて、次回以降に優先して確認したいのは、札幌大通のリーシング、金融費用、オフィス賃料成長、取得物件の利益貢献の4点です。
特に重要なのは、札幌大通の退去に伴う一時的な収益減少が解消した後、金利負担を反映した巡航EPUがどの水準まで回復するかという点です。
会社は第19期にDPU2,857円を予想していますが、この数字をそのまま長期的な実力値と判断するのは早計でしょう。
一方で、当期の3,411円を今後も維持できると判断する根拠も十分ではありません。
今後のリーシング進捗、借換え条件、賃料増額の実績を確認することで、収益力の持続性を検証していく必要があります。
また、今回の分析を通じて、金利のある世界ではJ-REITの成長戦略そのものを見直す必要があるのではないかという問題意識も強まりました。
セントラル・リートは、名鉄都市開発という新たなスポンサーを迎え、資産規模の拡大を目指しています。
この戦略が成功するためには、単なる取得物件数やAUMの拡大だけでなく、金利負担や希薄化を上回る利益成長を実現することが重要です。
当ラボでは、今後も資産規模の成長と投資主価値の成長を分けて評価していきたいと考えています。
セントラル・リートの新たな挑戦が、金利のある世界に適応したJ-REITの成長モデルとなるのか。
今後の決算で、その成果を確認していきたいところです。
9.免責事項
本記事は、公開資料に基づく情報提供を目的としており、特定銘柄の推奨を目的としたものや、投資勧誘、助言を行うものではありません。
情報の正確性について: 本記事の作成には生成AIを活用しています。生成AIは、資料の読み取り、要約、比較、計算補助、文章作成等に利用していますが、内容に誤認、計算ミス、資料の読み違い、文脈の取り違え、情報の欠落等が含まれる可能性があります。また、生成AIの出力は必ずしも最新情報を反映しているとは限らず、公開資料の記載内容を完全に再現するものでもありません。投資検討の際は、本記事のみを根拠とせず、必ず投資法人が発行する決算短信、決算説明資料、適時開示、有価証券報告書等の一次資料をご確認ください。
推論・見解について: 本記事には、公開資料に基づく事実に加えて、当ラボによる推論、解釈、仮説、簡易計算等が含まれる場合があります。これらは将来の業績、分配金、投資口価格、不動産価格等を保証するものではありません。
自己責任の原則: 投資に関する最終決定は、読者ご自身の判断と責任において行ってください。本記事の利用により生じたいかなる損害についても、作成者は一切の責任を負いかねます。
コメント