
作成日:2026年10月6日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボです。
このシリーズでは、J-REIT各銘柄について、決算説明資料だけではなく、直近の有価証券報告書を主な材料として投資法人の状況を確認しています。
決算説明資料は将来戦略や経営側の考え方を知るうえで非常に有用ですが、どうしても「今後どう成長するか」という前向きな内容が中心になります。
一方、有価証券報告書には、借入金の詳細、物件ごとの賃貸条件、資産の状況など、投資法人の現在地を確認するための情報がかなり細かく記載されています。
今回は、**CREロジスティクスファンド投資法人(3487)**の第20期有価証券報告書と決算説明資料を確認しました。
今回のCREロジは、一見すると分配金も安定しており、ポートフォリオも高稼働です。
しかし中身を追っていくと、これまでの「長期固定賃料を中心とした安定型物流REIT」から、金利上昇・インフレ環境へ対応するために運用モデルそのものを少しずつ変えている途中にあるように見えました。
この銘柄はどんなJ-REIT?
CREロジスティクスファンド投資法人は、CREグループをスポンサーとする物流施設中心型のJ-REITです。
第20期末時点では、
- 保有物件:21物件
- 資産規模:約1,572億円
- 期末稼働率:98.1%
- 平均築年数:7.9年
- 平均賃貸借契約期間:7.2年
- 平均賃貸借残存期間:2.6年
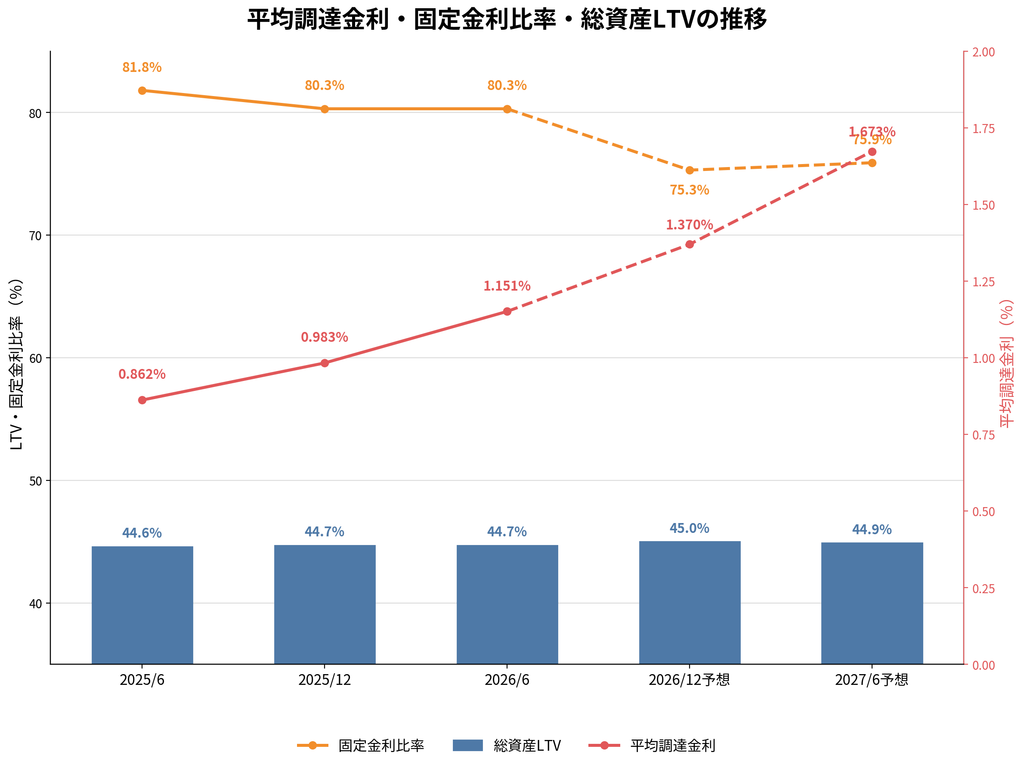
- 総資産LTV:44.7%
- 固定金利比率:80.3%
となっています。
従来の大きな特徴は、CREが開発する「ロジスクエア」を中心とした比較的築浅の物流施設と、長期の定期賃貸借契約です。
実際、定期賃貸借契約比率は100%、固定賃料比率も100%となっています。
長期間にわたって賃料収入が読みやすいという点では、安定運用と相性の良いポートフォリオです。
一方で、現在のようなインフレ・金利上昇局面では「賃料が簡単には上がらない」という側面も出てきます。
この点が今回の分析では重要なテーマになりました。
またスポンサーCREは現在、三井住友ファイナンス&リース(SMFL)グループの一員となっており、SMFLみらいパートナーズから物件情報、ブリッジ取得、再開発・再生などの支援を受けられる体制となっています。
スポンサー体制については以前より厚みが増したと考えられそうです。
直近決算期の指標確認
第20期の主要指標を整理します。
| 指標 | 第19期 | 第20期 | コメント |
|---|---|---|---|
| 総資産 | 1,567.6億円 | 1,563.3億円 | ほぼ横ばい |
| 純資産 | 822.7億円 | 816.1億円 | 自己投資口消却等もあり減少 |
| DPU | 3,883円 | 3,883円 | 横ばい |
| 巡航EPU(ラボ簡易推計) | ― | 約3,100円 | 売却益を単純控除した参考値 |
| 総資産LTV | 44.6% | 44.7% | ほぼ横ばい |
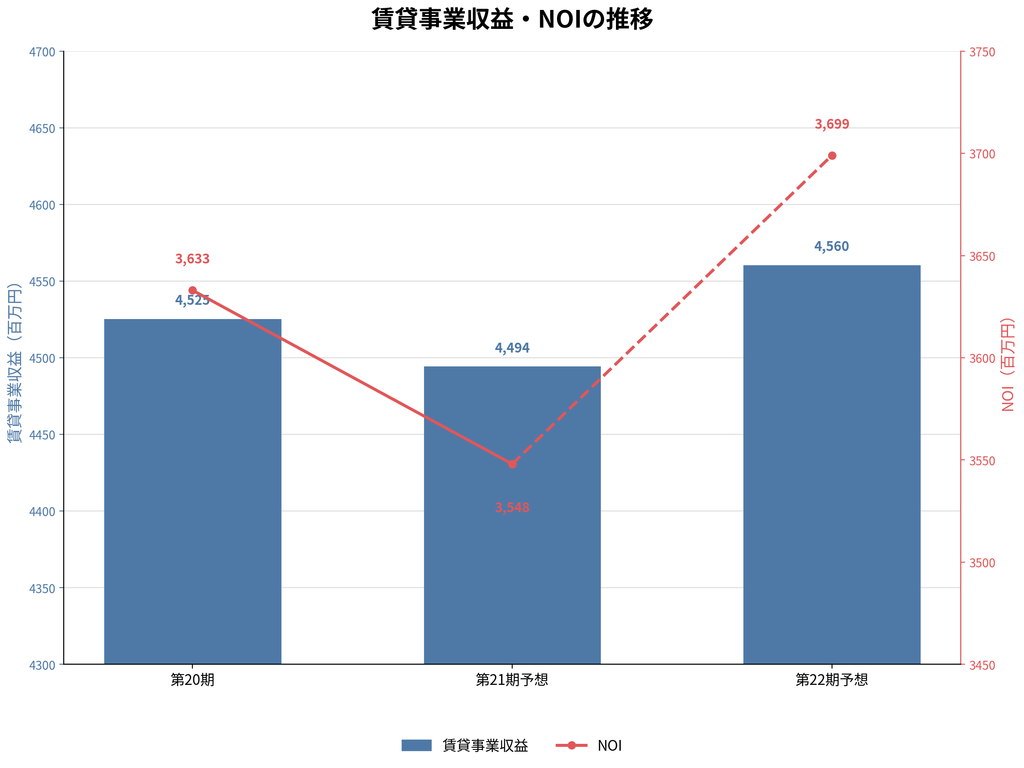
| 賃貸NOI | 36.81億円 | 36.33億円 | 減少 |
| NOI利回り(ラボ簡易計算) | ― | 約4.6% | 第20期NOIを年率換算し取得価格で除した参考値 |
| FFO(ラボ簡易計算) | ― | 約26.6億円 | 純利益+減価償却-売却益 |
第20期のDPUは3,883円で前期と同額です。
ただし、中身を見ると必ずしも「何も変わっていない決算」ではありません。
賃貸事業収益は45.54億円から45.25億円へ減少し、NOIも36.81億円から36.33億円へ減少しました。
一方、不動産売却益は2.08億円から3.21億円へ増加しています。営業利益は増益となりましたが、営業外費用が増加し、経常利益・当期純利益はわずかに減少しました。
したがって、第20期のDPU3,883円は、本業賃貸収益がそのまま伸びて達成した数字というよりも、売却益や自己投資口取得などの資本政策も組み合わせて維持したDPUと見る方が実態に近そうです。
なお、巡航EPUについては投資法人が同じ定義で開示している数字ではないため、当ラボでは第20期の利益分配金3,633円から売却益を1口当たりに単純換算して控除し、概算で約3,100円としています。
あくまで比較用の簡易推計です。
注目ポイント① 稼働率98.1%の低下は「ポートフォリオ全体の悪化」ではない
第20期末の稼働率は98.1%。
前期の99.9%から下がっているため、数字だけを見ると少し気になります。
しかし物件ごとに確認すると、主因はロジスクエア狭山日高でした。
同物件の稼働率は99.5%から80.7%まで低下しています。
一方、その他の物件はほぼ満室で推移しています。
つまり、CREロジ全体の物流施設に一斉に空室が発生しているわけではなく、大型物件ひとつの影響がポートフォリオ全体の稼働率を押し下げている構図です。
そして経営側は狭山日高について、単にリーシング回復を待つのではなく、既に40%の売却を決定。
さらに今回、残る60%についても「安定稼働まで一定期間を要する見込み」として、売却活動に着手しました。
ここは今回かなり注目したポイントです。
空室を抱えながら保有し続けるより、含み益を実現し、その資金をより効率の高い用途へ振り向けるという判断と考えられます。
注目ポイント② 狭山日高から「厚木の工場底地」へ
狭山日高の一部売却と並行して取得したのが、**厚木飯山南工場(底地)**です。
説明資料では、両資産を比較して、
| 指標 | 厚木飯山南工場(底地) | 狭山日高40% |
|---|---|---|
| 鑑定NOI利回り | 4.5% | 4.1% |
| 償却後鑑定NOI利回り | 4.5% | 3.1% |
| 取得・売却価格 | 54.25億円 | 76.0億円 |
としています。
厚木底地にはCPI連動条項があり、2030年4月以降は消費者物価指数に応じて賃料を増額改定する仕組みです。
また、固定資産税・都市計画税についても実質的に賃借人負担となっています。
つまり今回の資産入替は単なる物件売却ではなく、
従来型の建物付き物流施設から、よりインフレ耐性と収益性を意識した資産へ一部入れ替える動き
と見ることができそうです。
注目ポイント③ 長期固定賃料モデルを少しずつ変更
CREロジの既存ポートフォリオは、長期固定賃料契約が中心です。
これは収益安定性という意味では大きな長所です。
しかし金利が上昇すると、
「借入金利は借換時に上がるのに、賃料は契約満了まで変わらない」
という時間差が生じます。
CREロジもこの点を意識しているようです。
2022年以降は賃貸借期間を短期化し、現在は3~5年程度を標準としています。
さらに2025年以降の契約では、3年超の契約についてCPI連動条項(アップサイドオンリー)を導入する方針で交渉しています。
つまり、過去の長期固定型契約をそのまま未来にも続けるわけではありません。
CREロジ自身が、インフレ環境に合わせて契約構造を変更し始めています。
注目ポイント④ 賃料増額実績は比較的しっかりしている
固定契約が多いからといって、「CREロジは賃料を上げられない」と判断するのも少し違います。
契約満了・再契約時には、過去に+4~9%台の賃料増額を実現した期もあります。
したがって、より正確には、
契約期間中の増額余地は小さい一方、契約満了時には比較的大きな賃料改定を実現できている
という状態です。
契約期間を短期化することで、今後は賃料改定機会自体を増やそうとしているようです。
注目ポイント⑤ 既存物件への追加投資も成長策に
CREロジは空調設備やLEDなどを投資法人負担で設置し、その対価として賃料や使用料を得る「戦略的資本的支出」も進めています。
これまでの投資額は合計2.91億円。
年間NOI増加額は3,500万円、NOI利回りは**12.2%**とされています。
新しい物件を数%台の利回りで取得するだけではなく、既存物件へ追加投資し収益を増やすという考え方です。
もちろん投資可能な規模には限界がありますが、現在のように不動産取得価格や金利が高い環境では、比較的合理的な内部成長策と言えそうです。
気になる点① 金利負担増加はかなり速い
今回最も注意したいのはやはり金利です。
CREロジの平均調達金利は、
- 2025年6月期:0.862%
- 2025年12月期:0.983%
- 2026年6月期:1.151%
- 2026年12月期予想:1.370%
- 2027年6月期予想:1.673%
と上昇する見込みです。
第20期だけでも支払利息は前期比で約21%増えています。
これはすでに「将来のリスク」ではなく、決算数字に現れ始めているコストです。
投資法人側も金利上昇をかなり現実的に見ており、2027年6月末の業績予想では3か月TIBOR1.70%、5年固定スワップ2.80%という前提を置いています。
CREロジは固定金利比率が高いため、急激に全借入金利が上昇するわけではありません。
ただし借換のたびに、以前の低金利借入が現在の高い金利へ置き換わっていきます。
今後数年間にわたって徐々に効いてくるタイプのリスクと考えた方がよさそうです。
気になる点② DPUは安定して見えるが、中身は確認したい
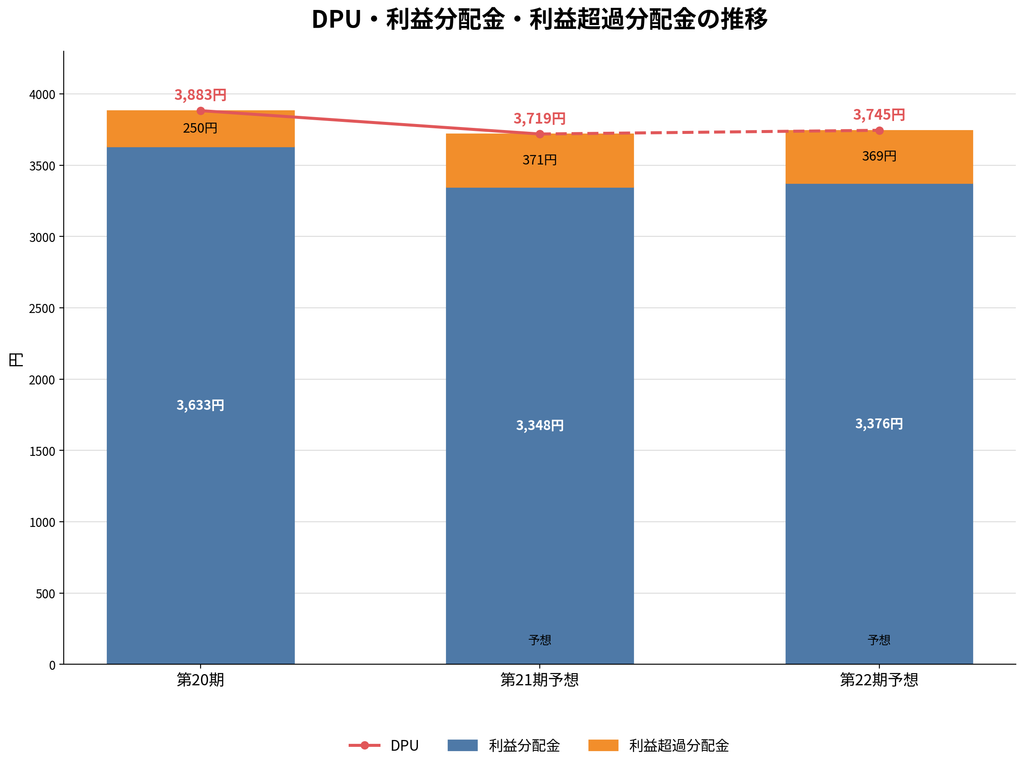
今後のDPU予想は、
- 第20期実績:3,883円
- 第21期予想:3,719円
- 第22期予想:3,745円
です。
大幅な崩れではありません。
しかし利益分配金だけを見ると、
- 3,633円
- 3,348円
- 3,376円
となります。
一方、利益超過分配金は、
- 250円
- 371円
- 369円
へ増加します。
第21期から、減価償却費に対する利益超過分配割合を20%から30%へ引き上げる予定です。
利益超過分配そのものを否定的に見る必要はありません。
物流施設は減価償却費に対して実際の資本的支出が小さいケースも多いため、余剰資金を投資主へ還元する合理性があります。
ただし、
DPU3,700円台=本業利益だけで3,700円台を生み出している
わけではありません。
表面DPUと利益分配部分は分けて見た方がよいでしょう。
気になる点③ 第22期99.9%稼働が一つの前提
会社予想では期中平均稼働率が、
第20期97.8% → 第21期96.7% → 第22期99.9%
と推移します。
第22期の賃貸事業損益改善には、この稼働率回復がかなり大きく寄与する計画です。
狭山日高を売却してポートフォリオ外へ出す効果もあるため、99.9%という数字が直ちに非現実的とは言えません。
ただし今後の利益回復を見るうえで、リーシング進捗は重要な確認項目です。
注目ポイント⑥ 自己投資口取得を継続
CREロジはこれまで4回、合計約26億円、17,370口の自己投資口を取得・消却しました。
発行済投資口数に対して約2.8%にあたります。
さらに、今後も投資口価格の状況に応じて継続的に自己投資口取得を行う方針です。
これは現在のJ-REIT市場では注目したい資本政策です。
投資口価格がNAVを大幅に下回る局面では、新しい物件を買うより自分の投資口を取得した方が、1口当たりNAVや利益の向上につながる場合があります。
CREロジは外部成長だけにこだわらず、
物件取得・借入返済・自己投資口取得を比較しながら資金を配分する
姿勢を見せています。
注目ポイント⑦ NAVと含み益は大きな余力
第20期末の1口当たりNAVは188,220円。
含み益は356.37億円、含み益率は23.8%です。
この含み益はCREロジにとって大きな資産です。
実際、狭山日高の一部売却でも売却益を実現し、その資金を新規取得や自己投資口取得へ回しています。
ただし、鑑定評価額は市場金利や不動産利回りの影響を受けます。
したがって含み益は現在の安全余力として評価しつつも、「今後も必ず維持されるもの」とまでは考えない方がよいでしょう。
気になる点④ 物流REITから少しずつ投資対象が広がる
今回の規約変更では、工場やデータセンターなどの「インダストリアル不動産」への投資が可能となる方向です。
CREロジはこれまで非常に分かりやすい物流施設中心型REITでした。
今後も物流関連施設が中心であることには変わりませんが、投資対象の幅は少し広がります。
これは必ずしもネガティブとは限りません。
物流施設の取得競争が激しく、建築費・金利も上昇している環境では、投資対象を物流だけに限定すると、資本効率の高い案件が不足する可能性もあります。
実際に今回取得した厚木飯山南工場の底地も、従来の物流施設とは少し性格が異なります。
今後、工場やデータセンターがどの程度ポートフォリオへ入ってくるのかは確認していきたいところです。
まとめ
CREロジの第20期は、表面上は非常に安定した決算です。
DPUは3,883円を維持し、LTVは44.7%、含み益も356億円超あります。
しかし有価証券報告書と決算説明資料を細かく確認すると、現在はかなり大きな転換期にあることが分かります。
これまでのCREロジは、
長期固定賃料+高稼働+低金利
という非常に安定した物流REITのモデルでした。
現在は、
賃貸借契約の短期化
CPI連動条項の導入
賃料増額
戦略的資本的支出
低収益資産の売却
高利回り資産への入替
自己投資口取得
SMFLグループとの協業
と、複数の施策を同時に進めています。
これは単純に「攻めている」というより、金利・インフレ環境に合わせてポートフォリオを作り替えている途中と見る方が自然でしょう。
一方で、平均調達金利は今後も上昇する予想であり、第21期・第22期の利益分配金は3,300円台まで低下する見込みです。
そのため、今後CREロジを見る際には表面DPUだけでなく、
賃料増額によるNOI成長が、負債コスト増加をどこまで吸収できるか
に注目したいところです。
現在はまだ「対策の効果が完全に表れた段階」ではありません。
しかし、資産売却、契約見直し、自己投資口取得など、問題に対する対応はかなり具体的に進んでいます。
当ラボとしては、CREロジを「何もしなくても安定した物流REIT」と見るより、
金利上昇時代に合わせた構造転換がうまくいくかを見ていく銘柄
として捉えるのが、現在の姿に近いと考えています。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
コメント