
作成日:2026年10月5日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
J-REIT研究ラボでは、有価証券報告書を中心にJ-REIT各銘柄の状況を確認しています。
決算説明資料だけでは見えにくい財務内容やリスク要因まで確認し、そのうえで説明資料との違いを見ることで、投資法人の現状をなるべく立体的に捉えることを目的としています。
投資のプロ向けというより、個人投資家やJ-REITを勉強し始めた方にも分かりやすい形で整理していきます。
今回は、**マリモ地方創生リート投資法人(3470)**の第20期、2026年6月期を確認します。
この銘柄はどんなJ-REIT?
マリモ地方創生リート投資法人は、その名前の通り、東京圏だけではなく地方都市の不動産へ積極的に投資する総合型J-REITです。
第20期末時点の保有資産は61物件、取得価格合計は約623億円。
用途別では、
- 商業施設:約42.8%
- レジデンス:約32.9%
- ホテル:約9.2%
- オフィス:約7.6%
- 物流施設:約5.8%
- ヘルスケア施設:約1.7%
という構成です。決算説明資料でも、地方比率は取得価格ベースで95.1%とされています。
「地方創生リート」という名前から住宅中心のREITを想像しやすいのですが、実際には商業施設が最大用途です。
地方の生活密着型商業施設、住宅、ホテル、物流施設などを組み合わせた総合型ポートフォリオと考えた方が実態に近いでしょう。
スポンサーは広島県を本拠とする株式会社マリモ。
2026年7月末時点で、全国45都道府県に508棟・32,669戸の分譲マンション開発実績を持っています。
直近決算期の指標確認
まず、第19期と第20期を比較します。
| 指標 | 第19期 | 第20期 | コメント |
|---|---|---|---|
| 総資産 | 680.9億円 | 681.9億円 | ほぼ横ばい |
| 純資産 | 300.1億円 | 300.1億円 | ほぼ横ばい |
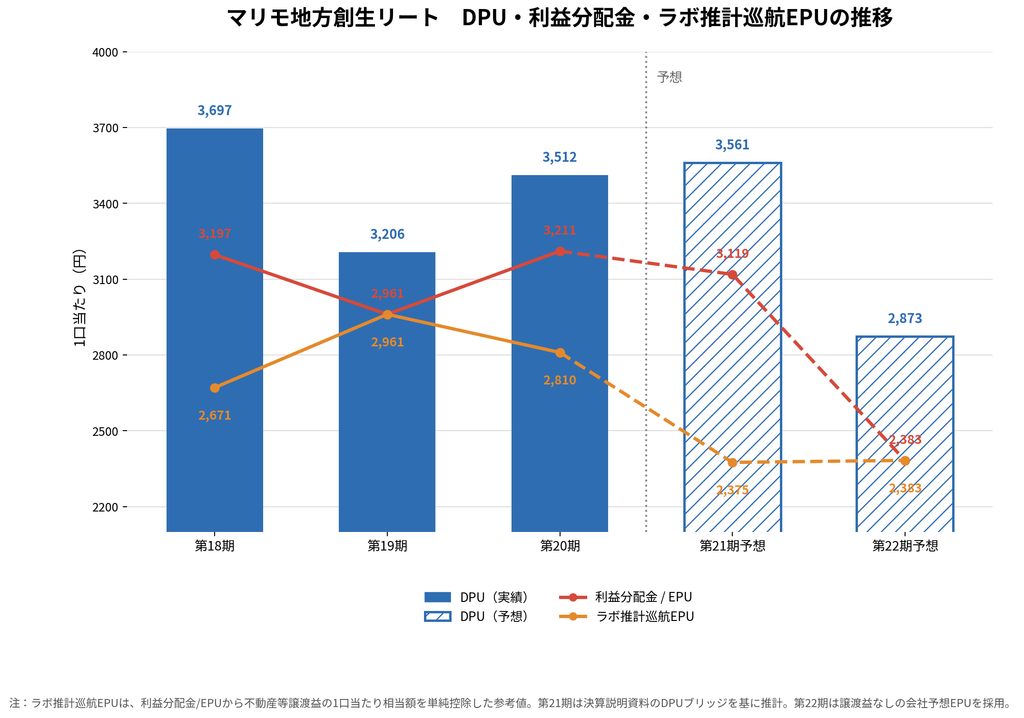
| DPU | 3,206円 | 3,512円 | 増加 |
| 利益分配金 | 2,961円 | 3,211円 | 売却益含む |
| ラボ簡易巡航EPU | ― | 約2,810円 | 売却益を単純除外した参考値 |
| LTV | 49.0% | 48.9% | 横ばい |
| 賃貸NOI | 19.19億円 | 19.68億円 | 増加 |
| NOI利回り | 6.3% | 6.5% | 改善 |
| 1口当たりFFO | 4,476円 | 4,445円 | 小幅低下 |
第20期のDPUは3,512円まで増えました。
ただし、その中には利益超過分配301円と、アルティザ相武台の譲渡益が含まれています。
第20期の利益分配金は3,211円ですが、アルティザ相武台35%持分の売却益は約1.13億円。
この売却益を単純に投資口数で割ると1口当たり約401円となるため、当ラボの簡易計算では、売却益を除いた利益水準は約2,810円程度になります。
もちろん、これは売却関連費用等を完全に調整した厳密な巡航EPUではありません。
ただ、
DPU3,512円=そのまま本業の利益水準
ではない点は確認しておきたいところです。
注目ポイント① 地方物件だからこその高い不動産利回り
マリモ地方創生リートの最大の特徴の一つは、保有不動産の利回りです。
第20期末の鑑定NOI利回りはポートフォリオ全体で6.2%。
用途別では、
- 商業施設:6.6%
- オフィス:6.6%
- 物流施設:6.0%
- ホテル:5.8%
- レジデンス:5.7%
となっています。
地方物件には人口動態や流動性などのリスクがあります。
その代わり、東京中心部の不動産より高い利回りを確保しやすいことが、このREITの大きな特徴です。
実際、個別物件では鑑定NOI利回り7~9%台の資産も複数あります。
金利上昇局面では借入コストも上昇しますが、高い不動産利回りが一定のクッションになる可能性があります。
注目ポイント② 約119億円の含み益
第20期末の帳簿価額は約608億円。
これに対して鑑定評価額は約728億円となっており、含み益は約119億円まで積み上がっています。
これは資産規模約623億円のREITとしてはかなり大きな金額です。
しかも、含み益は単なる評価上の数字だけではありません。
アルティザ相武台では、一棟換算の取得価格11.3億円、鑑定評価額13.3億円に対し、15億円で譲渡しています。
第20期には35%持分、第21期には残り65%を売却し、鑑定評価額を上回る価格で含み益を実際に顕在化させています。
現在のマリモ地方創生リートにとって、この含み益はDPU維持やポートフォリオ入替の重要な原資になっています。
注目ポイント③ 今後は年間約50億円の資産売却を想定
決算説明資料では、これまでより一段踏み込んだ資産循環方針が示されています。
運用会社は今後、
1年間で約50億円、AUMの約8%相当の物件売却
を企図しています。
足元の約119億円の含み益を継続的に顕在化し、投資主への還元につなげる考え方です。
売却する物件についても、
- 市場価格を上回る買付が得られる
- 大きな譲渡益を期待できる
- 将来的に修繕費やCAPEXが増えそう
- ポートフォリオ戦略上、入替が望ましい
といった基準が示されています。
単純に資産規模を増やすだけではなく、
古くなった資産や価格が上昇した資産を売り、新しい資産へ入れ替える
方向を強めていると考えられます。
注目ポイント④ レジデンスの賃料増額は進んでいる
住宅については内部成長も確認できます。
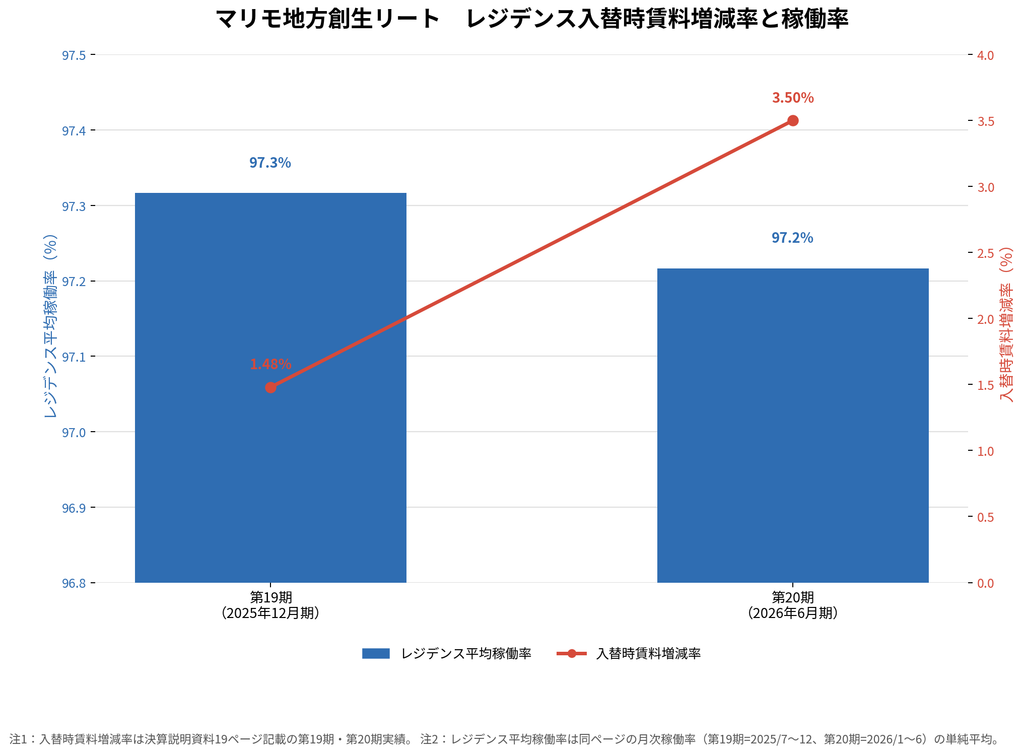
第20期にテナント入替があった193戸のうち、155戸、約80%で賃料増額を実現。
入替時の平均賃料増減率は**+3.5%**でした。
東京圏では今後10%以上の賃料増額も検討するとしています。
また、運用会社は賃料上昇を優先し、一時的な稼働率低下を許容する方針も示しています。
そのため、一部住宅の稼働率が90%前後まで下がっていることについても、単純なリーシング不振だけではなく、賃料増額を狙った運用の影響が含まれている可能性があります。
注目ポイント⑤ ホテルの変動賃料が好調
ホテルは取得価格ベースで約9%と、まだポートフォリオ全体では大きくありません。
しかし現在の運営状況は好調です。
KOKO HOTEL飛騨高山とホテルSUI浜松 by ABESTでは、第20期の変動賃料が過去最高を更新。
取得時予想に対して、それぞれ約2.4倍、約2.2倍の水準となっています。
スポンサーのパイプラインにも複数のホテル案件が掲載されており、今後ホテル比率が徐々に高まる可能性があります。
ホテルは景気や観光需要によって収益が変動しやすい一方、インフレ局面では宿泊単価を調整しやすい特徴もあります。
今後の外部成長を見るうえで注目したい分野です。
気になる点① 金利上昇の影響はかなり大きい
今回、最も注意しておきたいのが財務です。
第20期末の平均調達金利は1.625%。
前期の1.359%から上昇しています。
さらに会社予想では、
- 第21期:2.086%
- 第22期:2.336%
まで上昇する想定です。
また、2026年8月3日のリファイナンス後は、変動金利比率が**100%**となる見込みです。
会社は第21期、第22期にそれぞれ25bpの利上げを前提としており、金利が10bp上昇した場合のDPU影響額を約50円と試算しています。
固定金利化を進めれば安心という単純な話でもありません。
決算説明資料では、長期金利の上昇によって固定化コストも大きく上がっているため、長短金利差を見ながら借入条件を判断する方針としています。
合理性のある判断ではありますが、今後の金利動向への感応度は高い状態です。
気になる点② DPU4,000円目標の見方
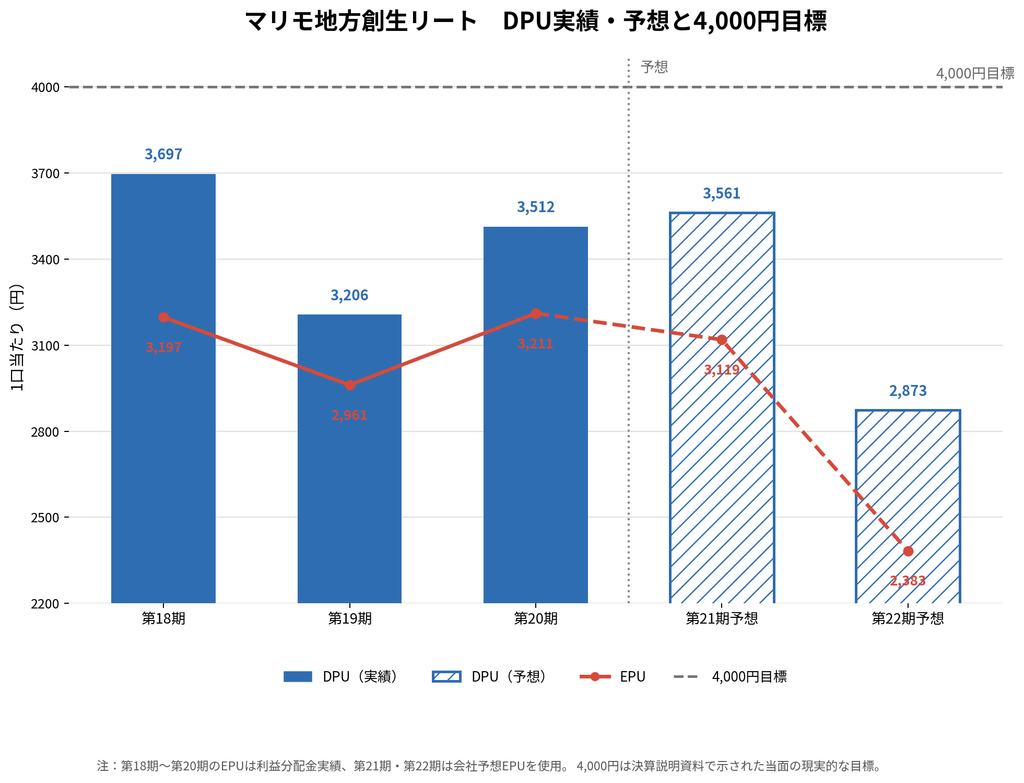
決算説明資料では、
「当面の現実的な目標としてDPU4,000円」
が示されています。 マリモ地方創生リート投資法人 決算説明資料 20期
ただし、この4,000円は本業利益だけで達成するという意味ではありません。
会社の戦略は、
- 内部成長
- 高いFFO
- 利益超過分配
- 資産売却益
- 含み益還元
を組み合わせてDPUを高位安定させるものです。
実際、第22期予想は、
- EPU:2,383円
- 利益超過分配:490円
- DPU:2,873円
となっています。 マリモ地方創生リート投資法人 決算説明資料 20期
第21期のアルティザ相武台売却益がなくなることで、一旦DPUは大きく低下する予想です。
そのため「4,000円」という数字だけではなく、
その時のDPUのうち、巡航利益・売却益・利益超過分配がそれぞれどの程度なのか
を見る必要があります。
気になる点③ ヤマダデンキ三原店の賃料減額訴訟
有価証券報告書では、ヤマダデンキテックランド三原店について、エンドテナントであるヤマダホールディングスが、マスターレッシーのマリモに対して賃料減額請求訴訟を提起していることが記載されています。
請求内容は、2022年8月以降の賃料について現行賃料比およそ30%の減額を求めるものです。
投資法人側は、請求には合理的理由がないとの立場で争っていますが、有報では結果によって業績へ影響する可能性があり、現時点では影響額を予測できないとしています。
この訴訟は2023年から続いている継続確認事項です。
一方、この物件の第20期末鑑定評価額は28.1億円、鑑定NOI利回りは9.0%で、現在も高い評価額と収益性が示されています。
したがって、現時点で大幅な賃料減額を前提として資産価値を評価すべき状況とまでは言い切れません。
ただし訴訟が継続している以上、今後も決着内容と賃料への影響を確認していきたい事項です。
気になる点④ 利益超過分配は今後も増える可能性
第20期の利益超過分配は301円。
第22期予想では490円まで増える計画です。
利益超過分配そのものが直ちに問題というわけではありません。
マリモ地方創生リートは比較的高いFFOを確保しており、減価償却費を通じて生じるキャッシュを分配する考え方には合理性があります。
一方、利益超過分配を続ければ、会計上の出資総額純額は減少していきます。
そのため、
EPUが低下する一方で利益超過分配だけが増えていないか
は継続して確認したいポイントです。
まとめ
マリモ地方創生リート投資法人は、地方物件中心という特徴を生かし、ポートフォリオ全体で6%台の高い不動産利回りを確保しています。
約119億円の含み益もあり、住宅では賃料増額、ホテルでは変動賃料の増加が確認されています。
資産そのものを見ると、想像以上にしっかりしたポートフォリオという印象です。
一方で、現在の最大の課題は金利です。
平均調達金利は上昇しており、借換後は変動金利比率100%となる見込みです。
そのため運用会社は、
賃料増額・ホテル成長・資産入替・含み益還元・利益超過分配
を組み合わせながらDPUを維持する方向へ動いています。
今後のマリモ地方創生リートを見るうえでは、単純に「DPUがいくらか」だけを見るのではなく、
- 売却益を除いたEPU
- 平均調達金利
- 住宅賃料増額率
- 含み益残高
の4つをセットで追うことが重要になりそうです。
特にDPU4,000円目標については、4,000円に到達したかどうかよりも、
「その4,000円が何で構成されているのか」
を確認したいところです。
マリモ地方創生リートは、地方の高利回り不動産から生み出すキャッシュフローと、積み上がった含み益という大きな強みがあります。
その強みが金利上昇をどこまで吸収できるのか。
今後数期は、この点が評価を大きく左右しそうです。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
コメント