
作成日:2026年10月2日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
J-REIT研究ラボでは、有価証券報告書を主な資料として、投資法人の資産、収益、財務、分配金などを確認しています。
決算説明資料だけを見ると、どうしても「今後どう成長するか」という前向きな情報が中心になります。
一方、有価証券報告書には、個別物件の損益、借入条件、資産価値、資本的支出など、投資法人の現在地を確認するための情報が詳しく掲載されています。
本シリーズでは、まず有報から足元を整理し、その後に決算説明資料や有報提出後のIRを重ねることで、投資法人の状態をなるべく立体的に見ていきます。
今回は、オフィス特化型J-REITである**ジャパンエクセレント投資法人(8987)**です。
今回資料を読み進めていくと、単なる「オフィス賃料回復銘柄」というよりも、
低成長・低利回り物件を売却し、その資金を新規取得、借入返済、自己投資口取得などへ振り向けながら、1口当たり価値を高めようとしているREIT
という姿が見えてきました。
この銘柄はどんなJ-REIT?
ジャパンエクセレント投資法人は、オフィスビルを主な投資対象とするJ-REITです。
スポンサーの中心は日鉄興和不動産。資産運用会社には第一ライフグループ、みずほ銀行、みずほ信託銀行も出資しています。
第40期末時点では、ポートフォリオの用途はオフィス100%。取得価格ベースでは東京圏比率が82.6%、東京都心6区を中心とするエリアⅠが63.6%を占めています。
主な特徴を整理すると、
- 証券コード:8987
- 主な投資対象:オフィス
- 資産規模:約2,974億円
- 保有物件数:33物件
- 東京圏比率:82.6%
- 第40期末稼働率:98.1%
- 総資産LTV:45.5%
- 時価LTV:35.6%
- 格付:JCR AA-(安定的)
- 1口当たりNAV:178,272円
となっています。
大型オフィスを中心に、赤坂インターシティ、浜離宮インターシティ、日石横浜ビル、大森ベルポートD館などを保有しています。
直近決算期の指標確認
第40期(2026年6月期)の主な指標を、前期と比較して確認します。
| 指標 | 第39期 | 第40期 | コメント |
|---|---|---|---|
| 総資産 | 2,911.9億円 | 2,992.7億円 | 物件取得等で増加 |
| 純資産 | 1,462.1億円 | 1,466.9億円 | 小幅増 |
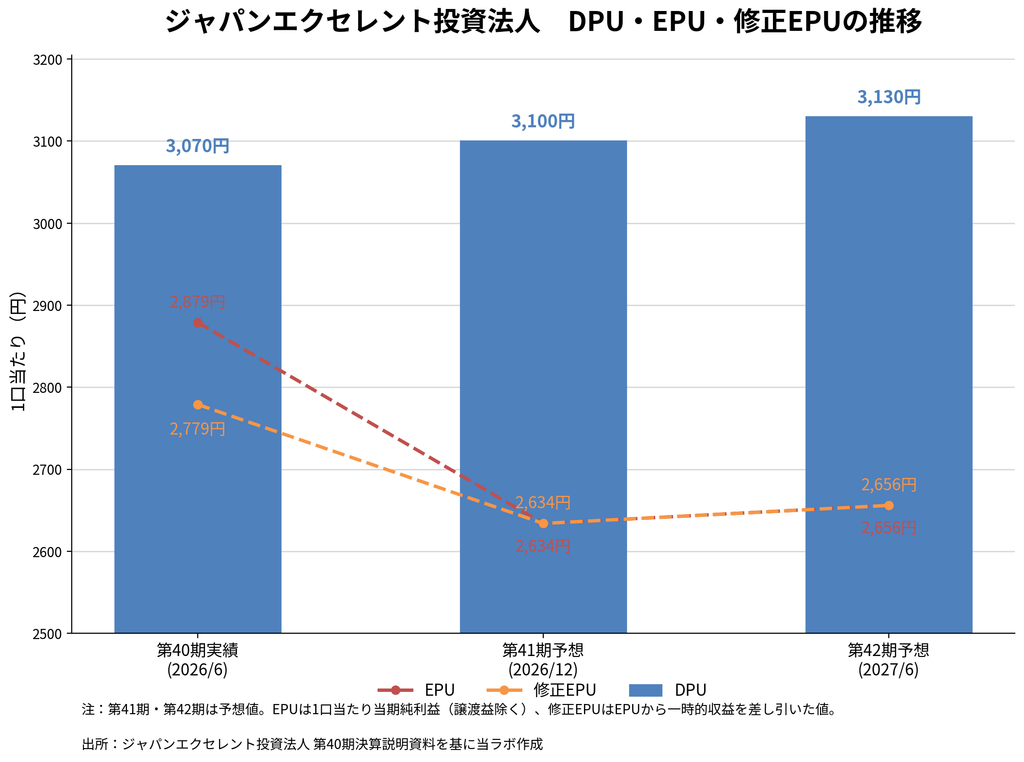
| DPU | 3,036円 | 3,070円 | 増配 |
| EPU(譲渡益除く) | ― | 2,879円 | 会社開示ベース |
| 巡航EPU | 約2,800円台 | 約2,800円台 | ラボ簡易推計 |
| 総資産LTV | 43.8% | 45.5% | 上昇 |
| 賃貸NOI | 71.04億円 | 70.43億円 | 小幅減 |
| NOI利回り | 4.80% | 4.84% | わずかに改善 |
| FFO | 56.32億円 | 55.19億円 | 小幅減 |
| 1口当たりFFO | 4,364円 | 4,277円 | 小幅減 |
| AFFO | 40.72億円 | 39.43億円 | 減少 |
| 平均借入金利 | 1.13% | 1.36% | 上昇 |
第40期の営業収益は116.04億円、当期純利益は43.99億円、DPUは3,070円でした。
一方で、第40期には約6.84億円の不動産売却益が含まれています。会社資料では、売却益を除いたEPUを2,879円としています。
したがって、DPU3,070円をそのまま「本業だけで稼いだ分配金」と見るのではなく、
DPUと巡航的なEPUは分けて確認した方がよさそうです。
注目ポイント① 賃料増額が本格化している
今回、最も注目したいのは内部成長です。
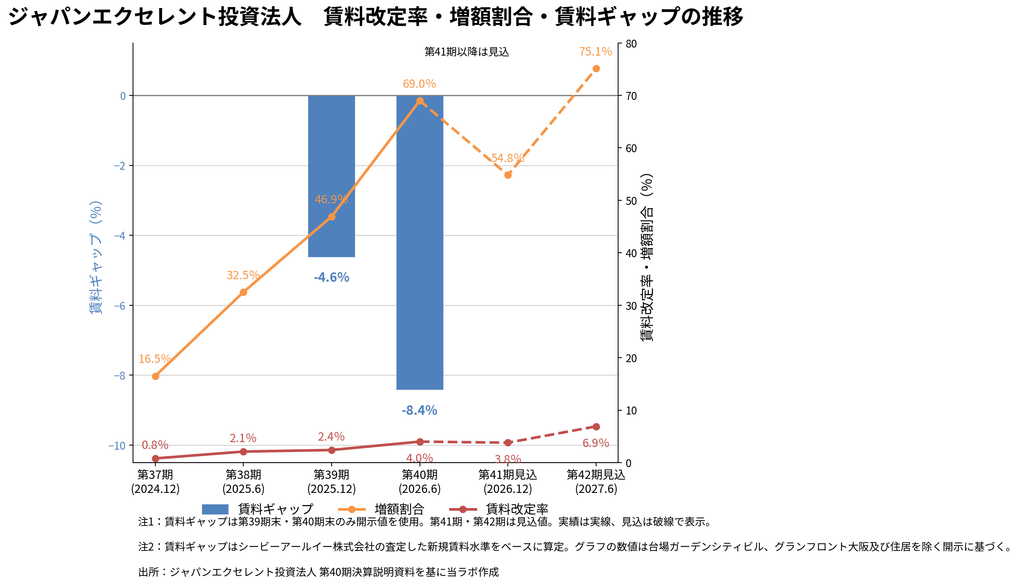
第40期の賃料改定では、
- 増額割合:69.0%
- 増額改定率:5.7%
- 賃料改定率:4.0%
となりました。
さらに第42期には、
- 増額割合:75.1%
- 増額改定率:9.2%
- 賃料改定率:6.9%
を見込んでいます。
オフィス賃料の上昇が、少しずつ実際の契約賃料へ反映され始めていると考えられます。
もう一つ重要なのが、**賃料ギャップ▲8.4%**です。
第39期末の▲4.6%からさらにマイナス幅が広がり、現在は契約賃料の約72%がマーケット賃料以下となっています。
これは言い換えれば、
市場賃料上昇に対して、契約賃料がまだ追いついていない
状態です。
今後の更新・入替時に賃料を引き上げられる余地が残っているとも考えられます。
注目ポイント② 約300億円のポートフォリオ入替
決算説明資料では、低利回り・低成長物件を中心に、
ポートフォリオの約1割、約300億円規模を入れ替える
方針が示されています。
第39期以降、
- 譲渡決定額:約207億円
- 取得決定額:約139億円
まで進んでいます。
単純な資産規模拡大ではなく、資産の中身を入れ替えながら収益性を改善していく方針です。
その象徴ともいえるのが、台場ガーデンシティビルです。
同物件は、
- 帳簿価額:約86億円
- 鑑定評価額:約83億円
- 譲渡予定価格:107億円
- 償却後NOI利回り:2.7%
でした。
鑑定評価上は含み損を抱えていましたが、鑑定評価額を約29%上回る価格での譲渡を予定しています。想定譲渡益は約17億円です。
「含み益の大きい物件を売って分配金を作る」というだけではなく、
収益性が相対的に低い物件を、高い価格で売却できるタイミングで入れ替える
という動きに見えます。
注目ポイント③ 売却代金の使い道が以前のJ-REITとは少し違う
台場ガーデンシティの売却代金について、投資法人は、
- 新規物件取得
- 自己投資口取得
- 借入金返済
への活用を検討しています。
ここは今回の有報レポートで特に興味深かった部分です。
J-REITでは従来、
「物件を売ったら、新しい物件を買う」
という外部成長が比較的分かりやすい成長モデルでした。
しかし、不動産価格が高く、金利も上昇し、一方で投資口価格がNAVを下回っている場合、
新しい物件を買うより、自分自身の投資口を買った方が1口価値を高めやすい
場合もあります。
ジャパンエクセレントは過去にも自己投資口取得を実施しており、累計消却額は約80億円に達しています。
会社側も現在、自己投資口取得をEPU向上策の一つとして明確に位置付けています。
これは、資産規模そのものよりも1口当たり価値を意識した資本政策へ比重が移りつつあることを示しているように見えます。
注目ポイント④ 内部留保がDPUの安定装置になる
第40期末の利益処分後内部留保残高は、
約28.2億円、1口当たり2,185円
です。
さらに台場ガーデンシティの譲渡益約17億円のうち、約15億円を内部留保する方針です。
つまり今後、物件入替によってEPUが一時的に低下する場合でも、内部留保を取り崩すことでDPUを平準化しやすい構造です。
実際、第41期DPUは3,100円、第42期は3,130円を予想しています。
ただし注意したいのは、
内部留保は利益成長そのものではない
という点です。
将来的な分配余力としては心強い一方、長期的には巡航EPUそのものが増えていく必要があります。
気になる点① DPUは増えるが、NOIは一時的に減る
第40期から第42期までのNOI予想を見ると、
- 第40期:70.43億円
- 第41期予想:68.99億円
- 第42期予想:68.42億円
となっています。
一方でDPUは、
3,070円
→ 3,100円
→ 3,130円
と増える見通しです。
つまり当面は、
DPUは増えるが、ポートフォリオ全体のNOIは減る
という少し特徴的な局面になります。
物件売却が先行するためで、会社側もEPUが一時的に低下することを説明しています。
その穴を譲渡益や内部留保で補いながら、賃料増額や新規取得で巡航収益を戻していく計画です。
ここは今後の決算で確認していきたいところです。
気になる点② 金利負担は確実に増えている
財務面では、少し慎重に見ておきたい数字が並んでいます。
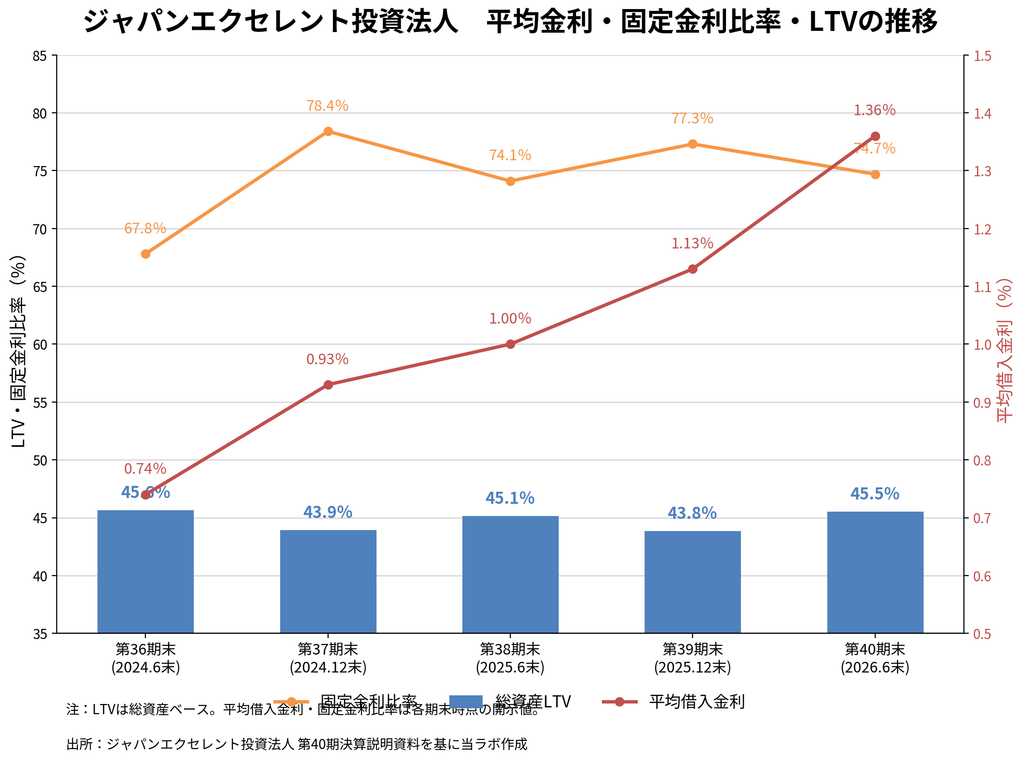
第40期末は、
- 平均借入金利:1.36%
- 平均残存期間:3.9年
- 固定金利比率:74.7%
- 総資産LTV:45.5%
となりました。
前期はそれぞれ、
- 平均金利:1.13%
- 平均残存期間:4.2年
- 固定金利比率:77.3%
- LTV:43.8%
でした。
短期的には、財務指標の多くがやや悪化しています。
特に第40期の借換金利は平均2.35%、新発投資法人債は**2.44%**でした。
過去には1%未満で調達できた負債が多いため、今後借換が進むほど平均金利は上昇しやすくなります。
会社も2030年までのEPU成長シナリオの中で、金融コスト増として**▲90円/口**を織り込んでいます。
その一方、賃料増額による効果を+190円と見込んでいます。
今後のジャパンエクセレントを見るうえでは、
賃料増額の効果が金利上昇を上回れるか
が重要になりそうです。
気になる点③ FFOは厚いが、AFFOにはそれほど余裕がない
第40期のFFOは約55.19億円、1口当たり4,277円です。
一見するとDPU3,070円に対して十分な余裕があるように見えます。
ただし資本的支出を差し引いたAFFOは約39.43億円で、AFFO配当性向は100.5%でした。
ジャパンエクセレントには築年数の経過した物件も多く、設備更新などの資本的支出も継続しています。
したがって、
FFOだけではなく、Capexを引いたAFFOも合わせて確認した方がよい
と考えます。
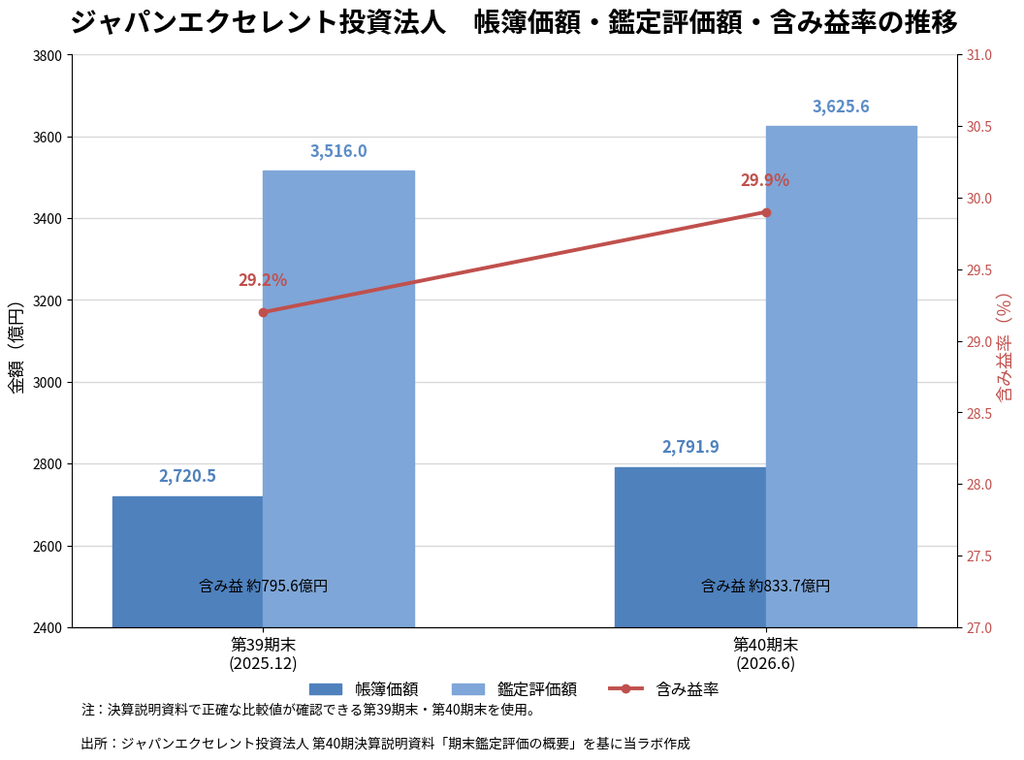
気になる点④ 含み益は大きいが、すべてを簡単に現金化できるわけではない
第40期末の含み益は約833億円、含み益率29.9%。
1口当たりNAVは178,272円です。
この厚い含み益は、資産入替を進めるうえで大きな強みです。
ただし、有報を見ると共有持分、区分所有、優先交渉権など、処分時に一定の制約を受ける物件もあります。
また、含み益の大きい物件ほど高いNOIを生む主力物件である場合もあります。
そのため、
含み益が大きい=すべて自由に売って分配できる
と考えるのは少し単純化しすぎでしょう。
有報提出後のIRについて
有価証券報告書提出後の2026年9月28日、台場ガーデンシティビルの譲渡予定日変更が発表されています。
当初は2026年9月30日でしたが、
2026年12月16日、またはそれ以前で売主・買主が合意した日
へ変更されました。
理由は譲受人からの申し入れで、投資法人側が同意したものです。
2026年12月期、2027年6月期の業績予想への影響は軽微で、予想変更はないとされています。
契約解除や譲渡価格変更ではないため、現時点では大きな懸念材料とまでは考えにくそうです。
一方、107億円の売却資金を次の物件取得や自己投資口取得、借入返済へ振り向ける計画であるため、資金活用の時期はやや後ろ倒しになります。
まとめ
ジャパンエクセレント投資法人を今回の有報から見ていくと、現在はちょうど運用方針の転換期にあるように見えます。
従来型のJ-REITでは、
「増資して物件を取得し、資産規模を拡大する」
ことが分かりやすい成長戦略でした。
しかし現在は、不動産価格が高止まりし、調達金利も上昇しています。
その一方でJ-REITの投資口価格がNAVを下回る場面もあります。
この環境では、
新しい物件を買うことだけが最適な資本配分とは限りません。
ジャパンエクセレントは、
低利回り・低成長物件を売却し、
- 成長性の高い物件を取得する
- 借入金を返済する
- 自己投資口を取得する
- 売却益の一部を内部留保する
という複数の選択肢を持ちながら、1口当たりEPUを伸ばそうとしています。
会社は2030年まで、EPUを年平均2%以上成長させる目標を掲げています。
その中心となるのは、外部成長というより賃料増額による内部成長です。
賃料ギャップは▲8.4%まで拡大し、市場賃料以下の契約も多く残っています。
一方で、借換金利は既に2%台へ入り、平均金利も上昇しています。
そのため今後の注目点は非常にシンプルです。
賃料上昇と資本再配分によるプラスが、金利上昇と物件売却によるNOI減少を上回れるか。
DPUだけを見ると、第41期3,100円、第42期3,130円と安定した増配予想です。
ただしその裏側では、譲渡益や内部留保も使われています。
当ラボとしては、今後はDPU以上に、
- 修正EPU
- 賃料改定率
- 平均借入金利
の3つを継続して確認したいと考えています。
「資産規模をどこまで大きくしたか」ではなく、
「1口当たり価値をどれだけ伸ばせたか」
で評価されるREITへ変わっていけるのか。
ジャパンエクセレント投資法人は、その試みをかなり明確に始めた銘柄の一つと言えそうです。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
コメント