
作成日:2026年9月29日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
J-REIT研究ラボでは、有価証券報告書を中心に、決算説明資料やその後のIRを確認しながら、投資法人の状態をできるだけ丁寧に読み解いています。
決算説明資料は将来戦略や経営側のメッセージを把握するうえで有用ですが、一方で、有価証券報告書には保有不動産の帳簿価額や鑑定評価、借入金の詳細、積立金、個別物件の権利関係など、投資法人の「土台」にあたる情報が多く含まれています。
今回は、日本プライムリアルティ投資法人(JPR・8955)の第49期、2026年6月期を確認します。
JPRを今回調べていて印象的だったのは、単なる「大型で安定したオフィスREIT」から、賃料成長・資産入替・内部留保を組み合わせてEPU・DPUを伸ばすREITへ変化しようとしているように見えることです。
その一方で、金利上昇の影響もすでに数字に出始めています。
今後のJPRを見るうえでは、分配金だけでなく、その内側にある利益の成長を確認することが重要になりそうです。
この銘柄はどんなJ-REIT?
日本プライムリアルティ投資法人は2002年に上場した老舗J-REITで、スポンサーは東京建物です。
2026年6月末時点では、
- 証券コード:8955
- スポンサー:東京建物
- 保有物件数:65物件
- 資産規模:5,521億円
- 東京比率:83.6%
- オフィス比率:80.2%
- 期中平均稼働率:99.2%
- 簿価LTV:43.2%
- 時価LTV:34.3%
となっています。
実態としては、東京圏のオフィスを中心とした総合型REITに近い構成です。
東京駅周辺エリアへの投資割合は取得価格ベースで40.4%。大手町タワー(底地)、東京スクエアガーデン、大手町フィナンシャルシティ ノースタワーなど、大型の都心物件も保有しています。
一方で上場から20年以上が経過しているため、築年数が進んだ物件も少なくありません。
そのため現在は、単純に資産規模を増やすだけではなく、築古物件を売却してポートフォリオを入れ替える戦略も強めています。
直近決算期の指標確認
第48期と第49期を比較すると、次のようになります。
| 指標 | 第48期 2025年12月期 | 第49期 2026年6月期 | コメント |
|---|---|---|---|
| 総資産 | 5,626億円 | 5,631億円 | ほぼ横ばい |
| 純資産 | 2,853億円 | 2,863億円 | 微増 |
| DPU | 2,111円 | 2,147円 | 4期連続で最高額更新 |
| 巡航EPU | 1,876円 | 1,936円 | 本業も成長 |
| 簿価LTV | 43.4% | 43.2% | やや低下 |
| 賃貸NOI | 119.3億円 | 122.9億円 | 約3.5億円増 |
| NOI利回り(簿価) | 4.7% | 4.7% | 横ばい |
| FFO | 97.8億円 | 100.2億円 | 増加 |
※巡航EPUは、会社開示の「調整EPU」を当ラボの巡航利益に近い指標として使用しています。
JPRの第49期は、売却益を計上しているだけではありません。
賃貸事業収入は184.6億円から189.6億円へ増加し、賃貸事業利益も97.4億円から100.8億円へ増加しました。NOIは119.3億円から122.9億円へ増えています。
会社開示の調整EPUも、
1,876円 → 1,936円
へ増加しています。
つまり第49期は、「物件売却によって分配金を作った」というだけではなく、既存ポートフォリオの利益も伸びています。
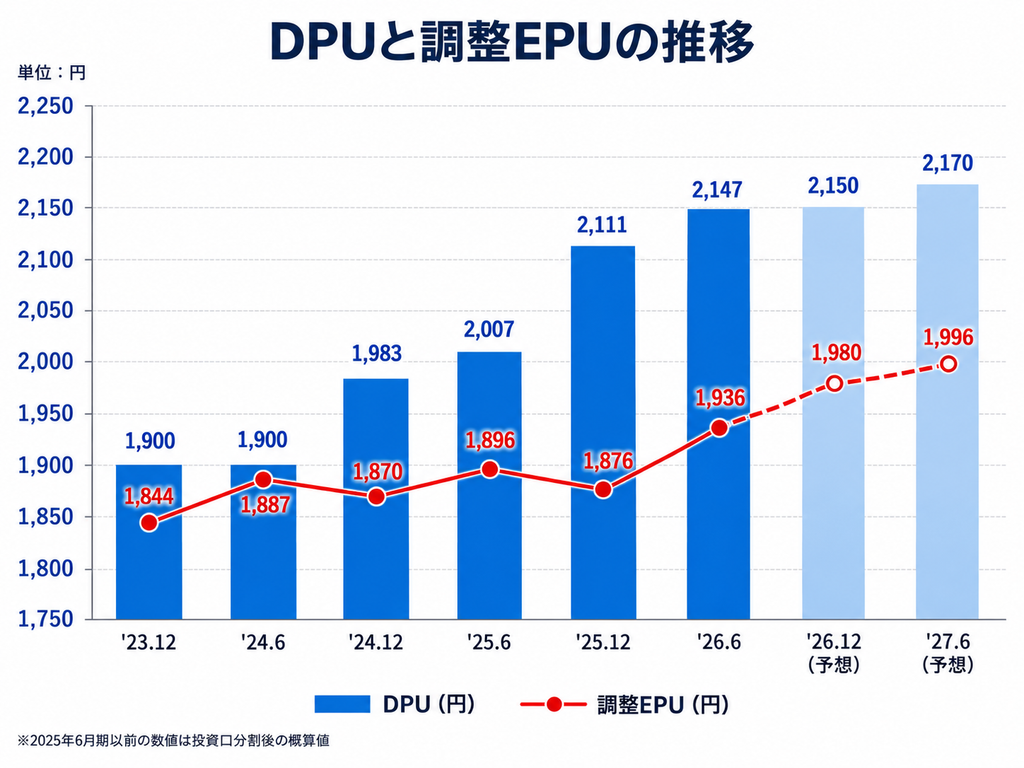
第46期程度から第51期予想まで、
- DPU:青系棒グラフ
- 調整EPU:赤系折れ線
- 予想期:破線
とすると、DPUと本業利益の差を確認しやすくなります。
注目ポイント① レントギャップ14.9%――内部成長の余地はまだ大きい
今回もっとも注目したいのがオフィス賃料です。
JPRのオフィスにおけるレントギャップは、
- 2024年6月期:3.7%
- 2024年12月期:5.6%
- 2025年6月期:6.6%
- 2025年12月期:11.3%
- 2026年6月期:14.9%
まで拡大しました。
マーケット賃料が上昇する一方、既存契約賃料の引き上げがまだ追いついていない状態です。
さらに、2026年12月期から2028年6月期に更新対象となる賃貸面積の92.4%がマーケット賃料未満となっています。
このため運用会社は、ポートフォリオ全体の賃料成長率の中期目標を、
年率1.8% → 3.5%
へ大幅に引き上げました。
もちろん、レントギャップ14.9%がそのまま一度に賃料へ反映されるわけではありません。
平均契約期間は2.8年であり、更新時期は分散しています。
第49期の契約更新236件を見ると、147件で賃料増額、89件は変動なし、減額はありませんでした。増額案件の平均増額率は7.1%です。
したがって今後は、大きく開いたレントギャップを数年かけて収益へ取り込んでいくことになりそうです。
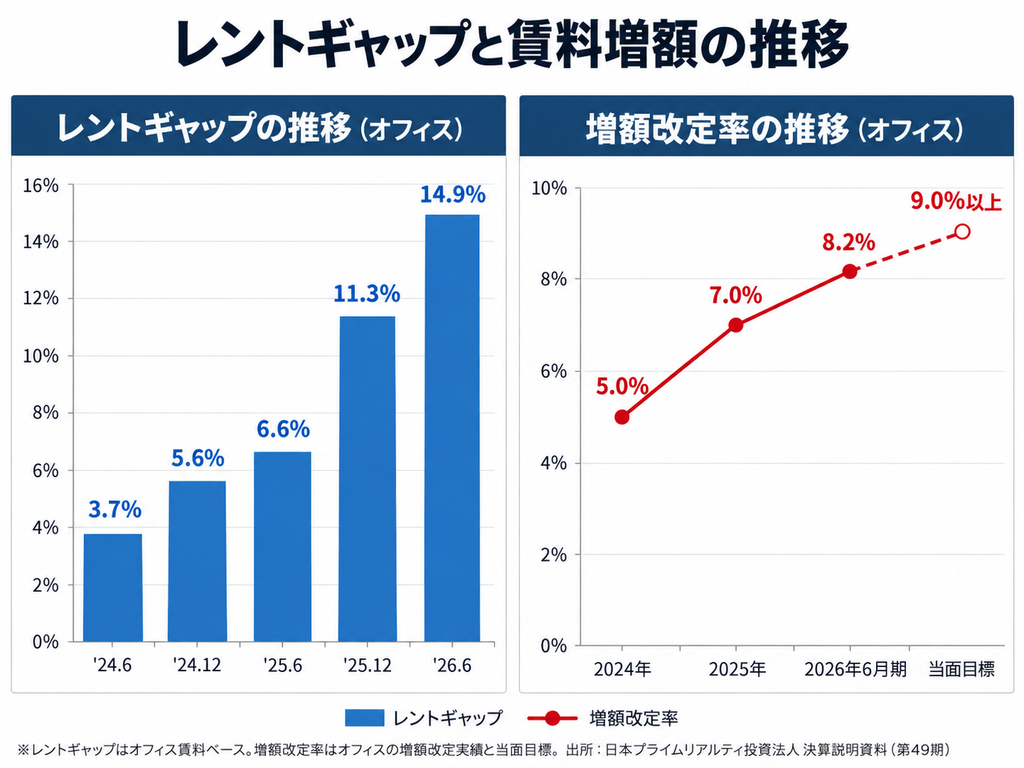
- レントギャップ:青系棒グラフ
- 賃料改定時の増額率:赤系折れ線
- 賃料成長目標3.5%:参考線
とすると、今後の内部成長余地を視覚的に示しやすくなります。
注目ポイント② 金利上昇はすでに始まっている
JPRのもう一つの大きなテーマが金利です。
第49期末の財務状況は、
- 有利子負債:2,430億円
- 簿価LTV:43.2%
- 時価LTV:34.3%
- 固定金利比率:84.2%
- 平均残存年数:4.4年
- 平均デットコスト:1.00%
です。
数字だけを見ると財務は安定しています。
しかし重要なのは、新しい借入金利です。
第49期中に期限が到来した長期借入金の平均金利は0.73%でしたが、新規調達分は1.49%まで上昇しました。
有価証券報告書を見ると、個別には2%台の新規借入も確認できます。
過去の0.3~0.6%台の借入が順次借り換えられていくため、平均金利は今後も徐々に上昇する可能性があります。
今後5年間で返済期限を迎える長期借入金は合計約1,236億円です。
一度に借り換えるわけではないため資金繰りリスクが大きいという話ではありません。
ただし、低金利時代の借入が毎年少しずつ高い金利へ置き換わっていくことは意識しておく必要があります。
注目ポイント③ 会社側は「賃料成長が金利上昇を上回る」と見る
興味深いのは、JPRがこの金利上昇をかなり明確に織り込んでいることです。
決算説明資料では今後3年間について、
賃料成長効果:約+130円/口/年
に対して、
金利コスト影響:約▲60円/口/年
と試算しています。
つまり会社側では、賃料成長によるプラス効果が金利上昇によるマイナスを上回ると見ています。
この試算では2026年に1回、2027年に1回の追加利上げを前提としています。
今回のJPRを見るうえで重要なのは、単純に「金利が上がるから厳しい」という話ではありません。
賃料の上昇スピードと、借入コストの上昇スピードのどちらが速いのか。
ここが今後の最大の確認ポイントになりそうです。
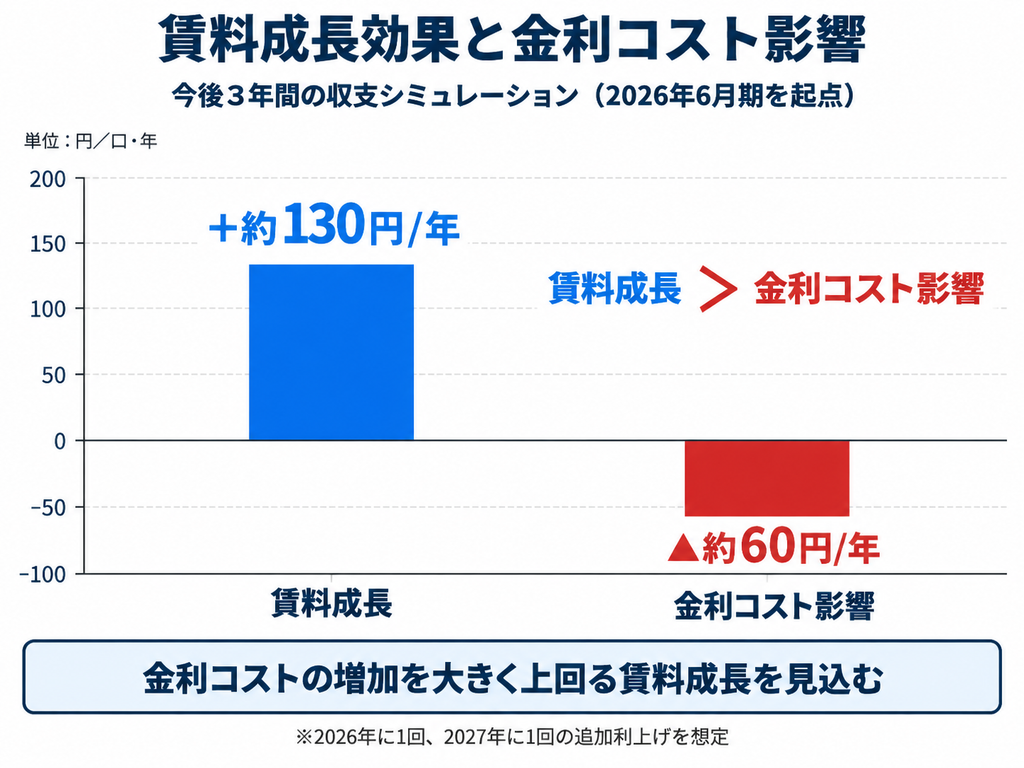
会社試算の、
- 賃料成長:+約130円/年
- 金利コスト:▲約60円/年
を左右対比するシンプルなグラフにすると、JPRの今後の成長戦略を説明しやすくなります。
注目ポイント④ 含み益1,454億円を資産入替に使う
第49期末の鑑定評価額は6,709億円。
帳簿価額との差額となる含み益は、
1,454億円
含み益率は、
27.7%
あります。
これはJPRの大きな強みです。
運用会社は今後5年間で保有資産の10%程度を入れ替える方針を示しています。
今回売却した南麻布ビルやJPR横浜日本大通ビルも、その流れの一部と見ることができます。
第49期の売却益は約18億円。
このうち一部を投資主へ還元し、一部を内部留保しています。
つまりJPRは、含み益をただ保有するだけではなく、
売却益として顕在化 → 一部を内部留保 → 将来DPUへ還元
という使い方をしています。
注目ポイント⑤ 築古物件を売却して修繕コストも抑える
有価証券報告書を個別物件まで確認すると、JPRには築年数が30~40年を超える物件も少なくありません。
老舗REITならではの強みである一方、将来の修繕費や資本的支出は無視できません。
ただし運用会社側もこの問題は認識しており、築古物件を売却する方針を明確にしています。
直近に売却した3物件による今後10年間平均の効果として、
- 修繕費:約0.9億円/年削減
- CAPEX:約2.7億円/年削減
を見込んでいます。
単に売却益を作るためだけではなく、ポートフォリオの若返りと将来コスト削減も狙っています。
これは今回、有報と決算説明資料を重ねて読むことで見えてきたポイントです。
注目ポイント⑥ DPU成長は本業利益だけではない
JPRは今回、
- EPU成長目標:平均年率3.0%
- DPU成長目標:年率4.0%以上
へ上方修正しました。
ここは少し注意が必要です。
DPU4%成長は、本業利益だけで達成する計画ではありません。
会社側は、調整EPUに対する譲渡益・内部留保の還元幅を、
約5~7% → 約7~10%
へ引き上げる方針です。
第49期のDPUは2,147円ですが、調整EPUは1,936円。
今後も、
- 2026年12月期:調整EPU1,980円、DPU2,150円
- 2027年6月期:調整EPU1,996円、DPU2,170円
を予想しています。
つまりDPUは、本業利益に売却益や内部留保を加えて形成されます。
この構造自体が問題というわけではありません。
大切なのは、
本業EPUも同時に増えているかどうか
です。
現時点では1,876円→1,936円→1,980円→1,996円と、会社計画上は本業利益も増加しています。
ここが今後も続くかを確認したいところです。
注目ポイント⑦ 内部留保もかなり厚い
JPRの圧縮積立金残高は、会社の管理ベースで、
71.5億円、1口当たり1,766円
あります。
このため、売却益が出ない期でも一定程度DPUを平準化する余地があります。
実際、2026年12月期と2027年6月期については、現時点では売却益を計画に入れず、圧縮積立金を取り崩してDPUを補う予定です。
短期的なDPU安定性という意味ではかなり大きな強みでしょう。
注目ポイント⑧ 中期では再び外部成長へ
第49期だけを見ると、取得より売却の方が目立ちます。
しかし中期戦略ではかなり積極的です。
現在の資産規模5,521億円に対して、
2031年6月期に6,500億円以上
を目標としています。
今後5年間で1,000億円以上の資産規模拡大を目指す計画です。
背景には東京建物のパイプラインがあります。
JPRが現在保有する資産の78.8%は、スポンサー関連のパイプラインを通じて取得したものです。
外部成長の選択肢が多いことは強みです。
ただし、不動産価格が高い現在では「買えるか」よりも「いくらで買うか」が重要になります。
取得利回りが低すぎれば、資産規模だけ増えても1口当たり利益の成長につながらない可能性があります。
資産規模6,500億円という数字そのものより、取得後にEPUが増えるかを確認したいところです。
気になる点 冷静に見ておきたいリスク
1.賃料成長3.5%は現在の強いオフィス市況を前提としている
レントギャップ14.9%は大きな成長余地を示しています。
一方で景気やオフィス需給が変化すれば、賃料増額交渉の進み方も変わります。
JPRの今後の成長計画は、以前よりオフィス賃料上昇への依存度が高まっています。
2.金融コストはこれからも上がる可能性が高い
平均デットコストは現在1.00%ですが、最近の調達金利はそれよりかなり高くなっています。
低金利で借りた古い借入が順次借り換えられるため、平均金利には今後も上昇圧力がかかりそうです。
固定金利比率84.2%という数字だけで安心するのではなく、新規調達金利を見る必要があります。
3.DPUと調整EPUには差がある
第49期は、
DPU2,147円
調整EPU1,936円
です。
JPRは売却益・内部留保を積極的にDPUへ還元する方針を明確にしています。
そのためDPUだけを見て本業利益の成長を判断するのは避けた方がよさそうです。
今後は調整EPUをあわせて確認したいところです。
4.含み益は大きいが、すべて自由に売却できるとは限らない
JPRは大型物件への共有・区分所有投資も多く、個別物件によって権利関係が異なります。
したがって1,454億円の含み益を、いつでも好きなだけ売却益へ転換できるわけではありません。
ただし物件分散は進んでおり、これまで継続的に売却を実施してきた実績もあります。
5.外部成長はスポンサー物件の取得価格次第
東京建物のパイプラインは大きな強みです。
一方、スポンサーからの取得だからといって、それだけで投資主価値向上につながるとは限りません。
金利上昇局面では、取得価格・NOI利回り・資金調達コストのバランスがこれまで以上に重要になりそうです。
今後特に確認したい4つの数字
今後のJPRでは、次の4項目を継続的に追っていくと状態を把握しやすそうです。
① 賃料成長率
中期目標3.5%に近づいているか。
② レントギャップ
現在14.9%。さらに拡大するのか、賃料増額によって徐々に縮小していくのか。
③ 平均デットコスト
現在1.00%。今後どの速度で上昇するのか。
④ 調整EPU
1,936円→1,980円→1,996円という会社計画を実際に達成できるか。
DPUよりも、この4項目を追う方がJPRの中身を捉えやすいと考えます。
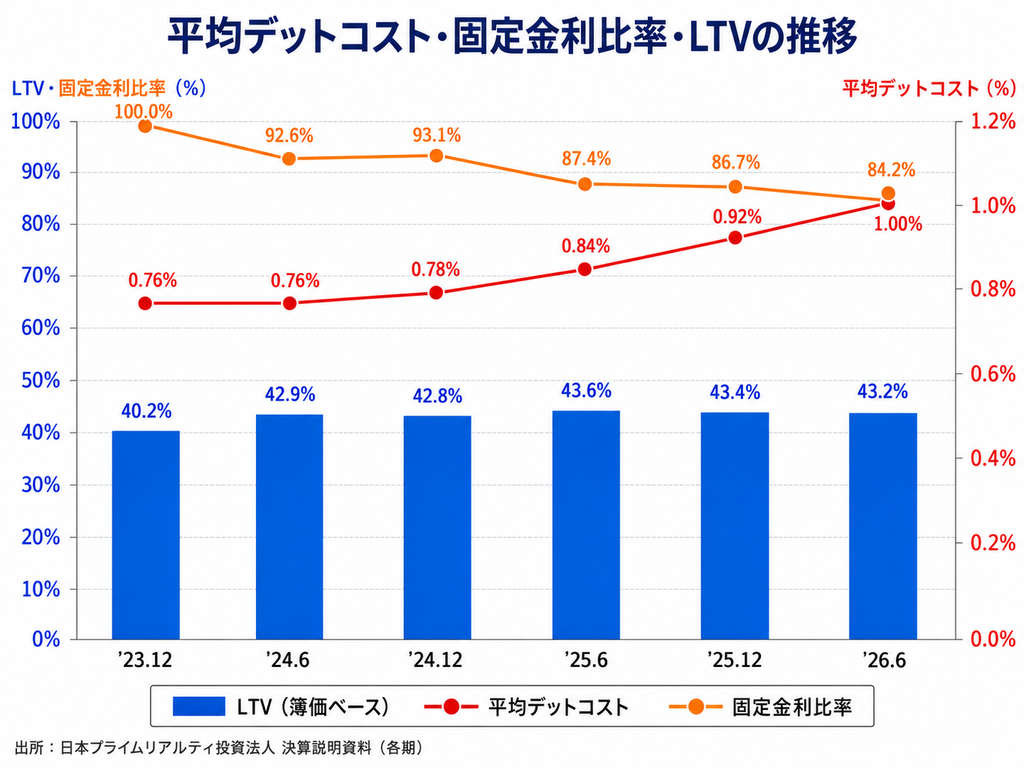
- 簿価LTV:青系棒グラフ
- 平均デットコスト:赤系折れ線
- 固定金利比率:オレンジ系折れ線
とすると、金利上昇局面における財務変化を確認しやすくなります。
まとめ
日本プライムリアルティ投資法人の第49期を有価証券報告書から確認すると、現在の状態は比較的良好に見えます。
稼働率は高水準。
賃料収入は増加。
NOIも増加。
調整EPUも増加。
含み益は1,454億円。
さらに内部留保も71.5億円あり、財務余力も残されています。
一方で、これまでのJPRと少し違って見えるのは、運用会社が明確な成長目標を掲げ始めたことです。
賃料成長3.5%。
EPU成長3.0%。
DPU成長4.0%以上。
資産規模6,500億円以上。
これらは意欲的な目標です。
特に重要なのは、
「賃料成長が金利コスト上昇を上回る」
というシナリオが実現するかどうかでしょう。
現在の大きなレントギャップを見ると、一定の実現余地はありそうです。
ただし金融環境やオフィス市況は今後も変化します。
JPRを見る際には、DPUだけではなく、
賃料成長率・調整EPU・平均デットコスト
を一緒に確認していく必要がありそうです。
現状では、含み益を取り崩して分配金だけを維持しているREITというより、本業の利益も伸ばしながら、蓄積した資産価値を投資主へ還元していく形を目指している段階と見るのが近いように思います。
その形が本当に定着するか。
今後数期の実績を確認していきたい銘柄です。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。

コメント