
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
J-REIT研究ラボでは、有価証券報告書を中心に、決算説明資料やその後のIR情報も確認しながら、各投資法人の状況を分析しています。
このシリーズは投資の専門家向けではなく、個人投資家や投資初学者の方に、J-REITの収益構造や財務状況をできるだけわかりやすくお伝えすることを目的としています。
今回取り上げるのは、スターアジア不動産投資法人(3468)です。
2026年7月期の第21期有価証券報告書を基礎に、決算説明資料と2026年10月29日付のホテル運営会社変更に関するIRを確認しました。
スターアジアは、オフィスや住宅の賃料増額で強い成果を上げ、ホテルでも積極的な収益改善に取り組んでいます。一方、金利負担は増加しており、今後の1口当たり利益の成長には慎重に見ておきたい部分があります。
今回の注目点は、「強い内部成長が、どの程度、継続的な分配金の増加につながっているのか」という点です。
銘柄サマリー
| 評価項目 | 当ラボの見方 | 主な根拠 |
|---|---|---|
| 収益力 | 概ね良好 | 高稼働率、償却後NOIは前期比微増 |
| 内部成長 | 強い | オフィス・住宅で賃料増額実績 |
| ホテル運営 | 比較的良好 | 高いGOPマージン、地域分散効果 |
| 分配金安定性 | 条件付き | 売却益・積立金取崩しの影響を確認する必要 |
| 財務安全性 | 概ね良好 | LTV47.4%、JCR格付A+ |
| 金利耐性 | 注意 | 平均調達金利上昇、変動金利比率の増加 |
| 資産価値 | 良好 | 鑑定評価上の含み益約700億円 |
| 将来の成長性 | 条件付き | 2030年DPU目標と直近予想に差 |
※当ラボの評価は有報・決算説明資料に基づく定性的な見方です。投資口価格を踏まえた割安・割高の判定ではありません。
この銘柄はどんなJ-REIT?
スターアジア不動産投資法人は、オフィス、住宅、物流施設、商業施設、ホテルなどに投資する総合型J-REITです。
| 証券コード | 3468 |
|---|---|
| 投資法人名 | スターアジア不動産投資法人 |
| 資産運用会社 | スターアジア投資顧問株式会社 |
| メインスポンサー | スターアジア・マネジメント |
| サブスポンサー | エムエル・エステート、日本管財、東京キャピタルマネジメント |
| 主な投資対象 | オフィス、ホテル、住宅、物流施設、商業施設 |
| 第21期末不動産物件数 | 73物件 |
| 取得価格ベースの資産規模 | 約2,732億円 |
| 第21期末総資産 | 約2,928億円 |
| 第21期末稼働率 | 98.9% |
※資産規模は取得価格ベースであり、貸借対照表上の総資産とは異なります。不動産73物件のほか、メザニンローン関連投資も行っています。
スターアジアの特徴は、物件を取得して長期間保有するだけでなく、資産入替や賃料増額、ホテルの運営効率改善などを積極的に進めていることです。
また、スポンサーグループにはホテル運営会社のポラリス・ホールディングスがあり、ホテルの所有と運営をグループ内で連携できる体制を構築しています。
この仕組みは収益成長の強みとなる一方、ポラリスへの賃料収入集中についても確認が必要です。この点は後ほど詳しく見ていきます。
直近決算期の指標確認
まず、第20期と第21期の主要数値を比較します。
| 指標 | 第20期(2026年1月期) | 第21期(2026年7月期) |
|---|---|---|
| 総資産 | 293,847百万円 | 292,802百万円 |
| 純資産 | 144,909百万円 | 144,574百万円 |
| 営業収益 | 10,269百万円 | 9,659百万円 |
| 当期純利益 | 4,753百万円 | 4,578百万円 |
| DPU | 1,769円 | 1,737円 |
| 売却益除くEPU | 1,668円 | 1,704円 |
| 賃貸NOI | 7,542百万円 | 7,521百万円 |
| NOI利回り(簡易年率換算) | 約5.5% | 約5.5% |
| FFO | 5,674百万円 | 5,729百万円 |
| LTV | 47.3% | 47.4% |
※NOI利回りは半期NOIを2倍し、期末の取得価格ベースの不動産資産規模で除した当ラボの簡易参考値です。物件の保有期間や取得・売却タイミングを調整した厳密な利回りではありません。
営業収益と当期純利益は減少していますが、その背景には前期に実施した物件売却などの影響があります。
第20期には約2.73億円の不動産売却益が計上されていましたが、第21期には不動産売却益の計上がありません。
一方、賃貸NOIはほぼ横ばい、減価償却費控除後のNOIはわずかながら増加しました。
したがって、営業収益の減少をそのまま保有不動産の収益力低下と受け取る必要はなさそうです。
ただし、賃料増額の成果が大きかったことを考えると、NOI全体の伸びは限定的です。資産売却の影響や費用の変動も含めて、利益の中身を確認することが重要になります。
巡航EPUについて
第21期の売却益除くEPUは1,704円ですが、当期には優先出資の償還益が含まれています。
決算説明資料に示された寄与額約56円を単純に差し引くと、約1,648円となります。
これは当ラボの参考計算であり、厳密な巡航EPUではありません。修繕費の平準化や他の一時項目の調整を行っていないためです。
それでも、表面上のDPU1,737円と、継続的な利益創出力を区別する際の参考にはなると考えています。
注目ポイント① オフィス・住宅の内部成長は強い
スターアジアの強みとして評価したいのが、オフィスと住宅の賃料増額実績です。
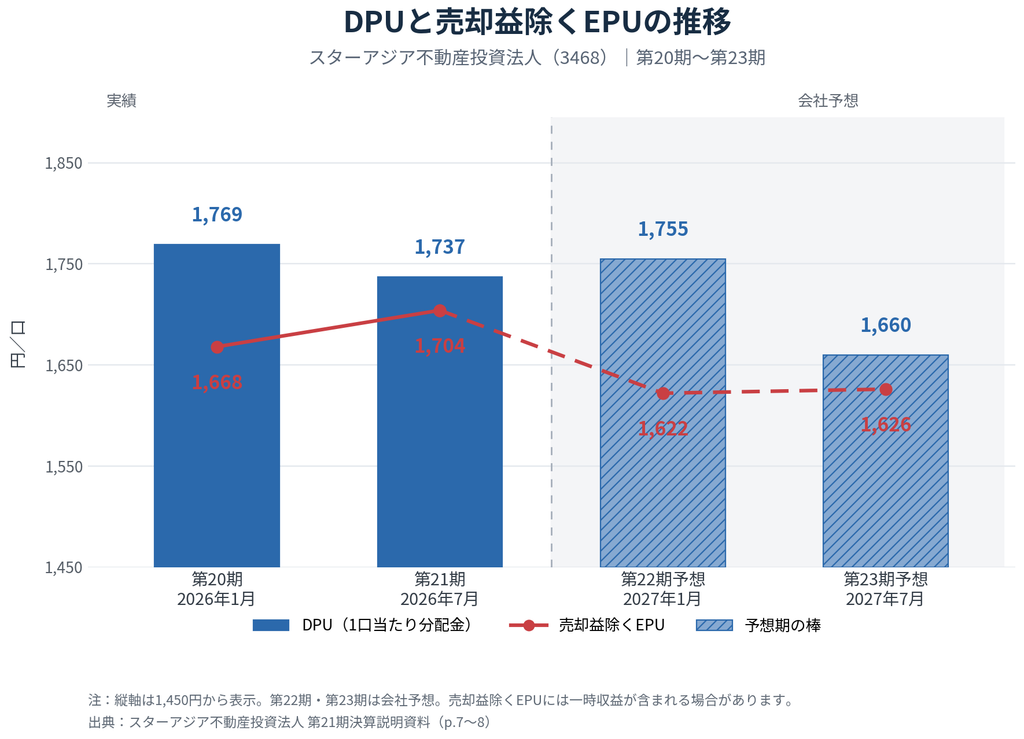
第21期のオフィスでは、新規契約時の賃料増額率が20.5%、既存テナントとの更新時等の増額率が4.6%となりました。
実際の月額賃料増加額は約830万円です。
住宅でも新規契約時12.5%、更新時等10.0%という増額率を記録し、月額賃料は約668万円増加しました。
契約更新の際に賃料を引き上げられることは、物価や金利が上昇する環境では重要な強みとなります。
ただし、これらの増額率は対象となった契約の数字であり、ポートフォリオ全体の賃料が同じ割合で上昇したわけではありません。
住宅では、アーバンパーク鶴見やアーバンパーク常盤台公園の大口社宅契約で大幅な賃料増額が実現しています。こうした契約更新が当期の実績を押し上げた面もあると考えられます。
同じ規模の大幅増額が毎期繰り返されるとは限らないものの、住宅の賃料共益費収入が同一物件ベースで前期比4.1%増加している点は、実際の内部成長の成果として評価できます。
また、オフィスでは市場賃料と既存契約賃料との間にギャップがあり、今後も更新時などに賃料増額を進める余地があるとされています。
一方、賃料引上げを急ぐことで退去や空室が増えれば、必ずしも利益増加につながりません。稼働率を維持しながら増額を実現できるかが重要です。
注目ポイント② ホテルはグループ連携が強み
スターアジアのホテル運用を考えるうえで欠かせないのが、ポラリス・ホールディングスとの関係です。
第21期末のホテル21物件のうち、16物件をポラリスが運営しています。
ポラリス運営ホテルでは、ホテルの営業総利益であるGOPに連動する変動賃料を取り入れています。
ホテルが好調になれば、REIT側が受け取る賃料も増えやすい仕組みです。
決算説明資料では、ポラリス運営ホテルのGOPマージンが直近1年間の平均で57.1%となっており、効率的なホテル運営が行われていることがうかがえます。
第21期のホテル賃料収入も、当初予想を2.5%上回りました。
こうした実績は、スターアジアの内部成長を支える重要な要因と考えられます。
一方、GOP連動型賃料はホテル収益が悪化すれば変動賃料も減少する可能性があります。固定賃料と変動賃料の組み合わせによって、収益の安定性と成長性をどのように両立しているかが重要です。
注目ポイント③ 大阪ホテルの減収はどう見るべきか
第21期のホテル実績で目を引くのが、大阪の落ち込みです。
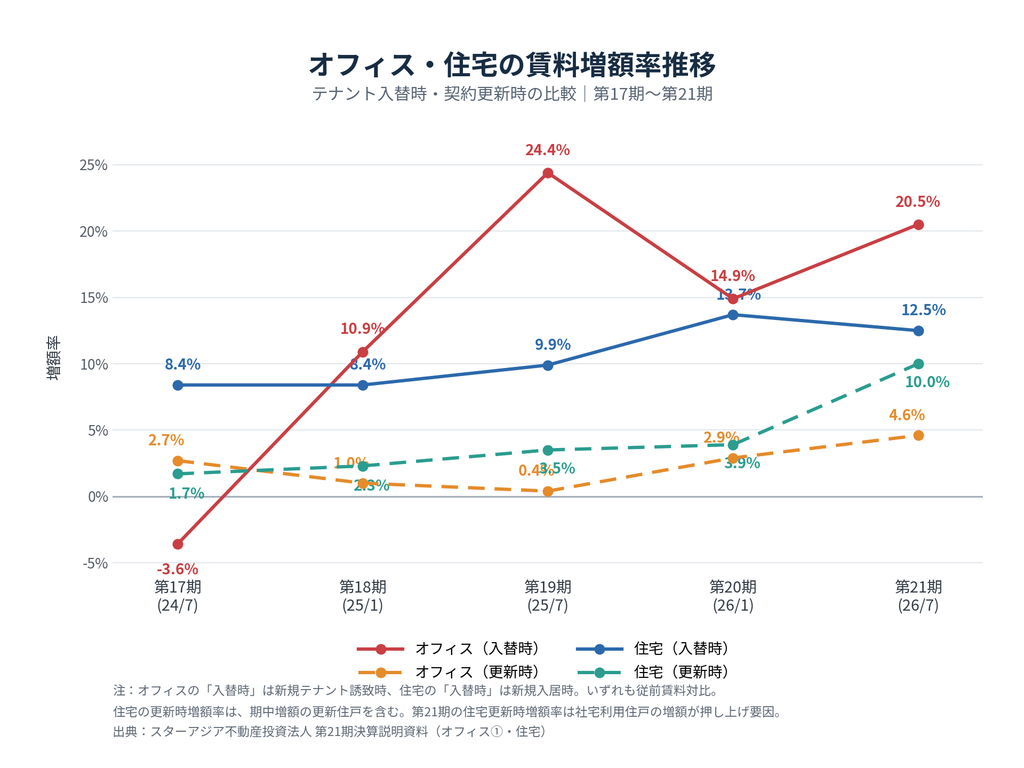
ポラリスが継続運営する比較可能なホテルの前年同期比較では、大阪のRevPARが24.4%減少し、賃料収入も36.6%減少しました。
ただし、この数字をもって大阪のホテル全体やポラリスの運営能力に問題があると判断するのは適切ではないと考えます。
当ラボでは、複数のホテルREITが毎月開示する運営実績を継続的に確認しています。
その分析で見えてきたのが、2025年の大阪・関西万博による宿泊特需の反動と、中国人訪日客の減少という二つの要因です。
2025年は万博開催によって大阪の宿泊需要が押し上げられた時期であり、その高い水準と2026年を比較すると、前年同期比の減少率が大きくなる場合があります。
実際、他のホテルREITでも大阪・関西の宿泊指標に弱さが見られています。投資法人みらいの月次開示でも、中国人宿泊客の減少と万博需要の剥落が影響していると説明されています。
また、当ラボが追跡するインヴィンシブル投資法人の関西ホテルでは、2026年8月のRevPARが前年同月比で大幅に減少した一方、2024年8月との比較では上回っていました。
したがって、スターアジアについても、2025年との比較だけでホテルの競争力低下と評価するのは慎重であるべきでしょう。
もちろん、スターアジアの大阪ホテルについて、2024年と同条件の比較でどの程度回復しているかは別途確認が必要です。
一方、福岡や東京・横浜など他地域のホテルでは増収が確認されています。大阪の減収を別の地域で補っていることは、地域分散の効果と考えられます。
注目ポイント④ 約700億円の含み益と資産入替
スターアジアには、不動産の含み益という大きな強みがあります。
第21期末の賃貸等不動産の帳簿価額は約2,714億円、期末時価は約3,420億円で、その差額は約706億円です。
これは鑑定評価などに基づく未実現の利益ですが、資産入替の選択肢を増やす材料となります。
実際、第13回資産入替ではワシントンR&Bホテル梅田東を譲渡し、KOKO HOTEL 大阪新世界などを取得する方針が示されています。
譲渡益は約8.28億円を見込み、その一部を分配金へ充当し、残りを内部留保する予定です。
築古・固定賃料型ホテルから、比較的新しい変動賃料型ホテルへ入れ替えることで、将来の賃料成長を目指す方針と理解できます。
ただし、物件売却では売却益を得られる一方、売却した物件からの継続的な賃料収入はなくなります。
また、鑑定評価額と実際の売却可能価格は必ずしも一致しません。
資産入替が成功したかどうかは、売却益の大きさだけでなく、入替後のNOIやキャッシュフローがどれだけ改善するかで評価する必要がありそうです。
気になる点① 金利負担が内部成長を相殺している
今回の分析で、当ラボが最も注目したのが金利負担です。
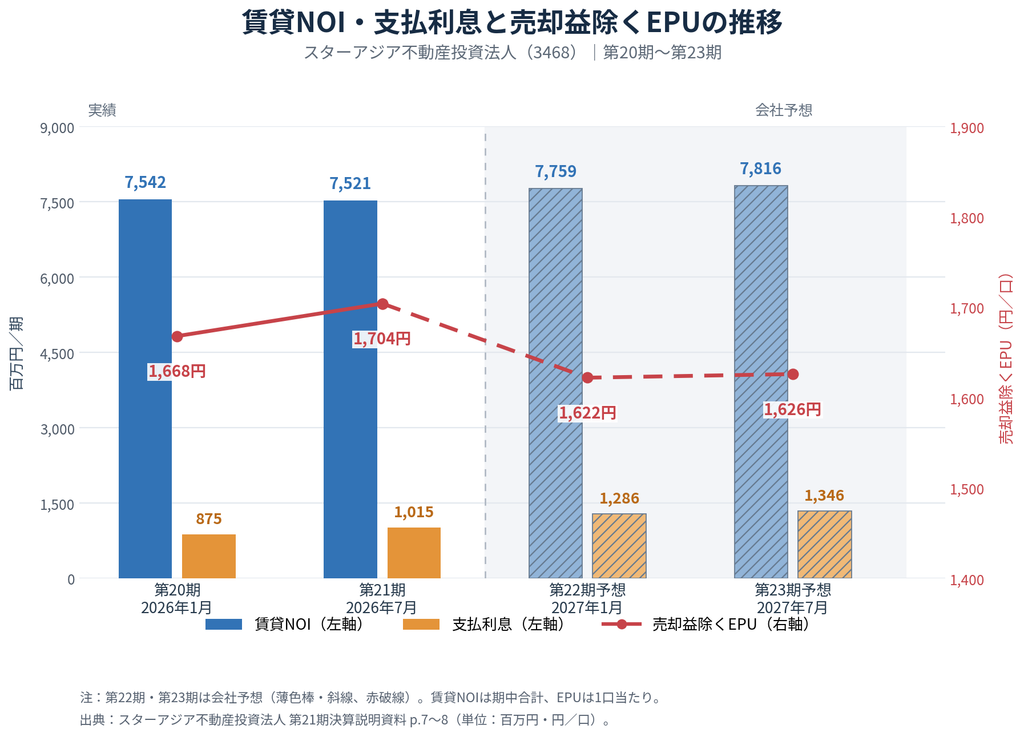
第21期の平均調達金利は1.63%となり、前期の1.38%から上昇しました。
有利子負債残高は約1,389億円でほぼ変わらないものの、支払利息は前期比で約1.40億円増加しています。
さらに、会社予想では平均調達金利が第22期に1.92%、第23期に2.01%へ上昇する見通しです。
賃料増額による利益成長が進んでいても、借入金の利息負担が増加すれば、その成果の一部が相殺されます。
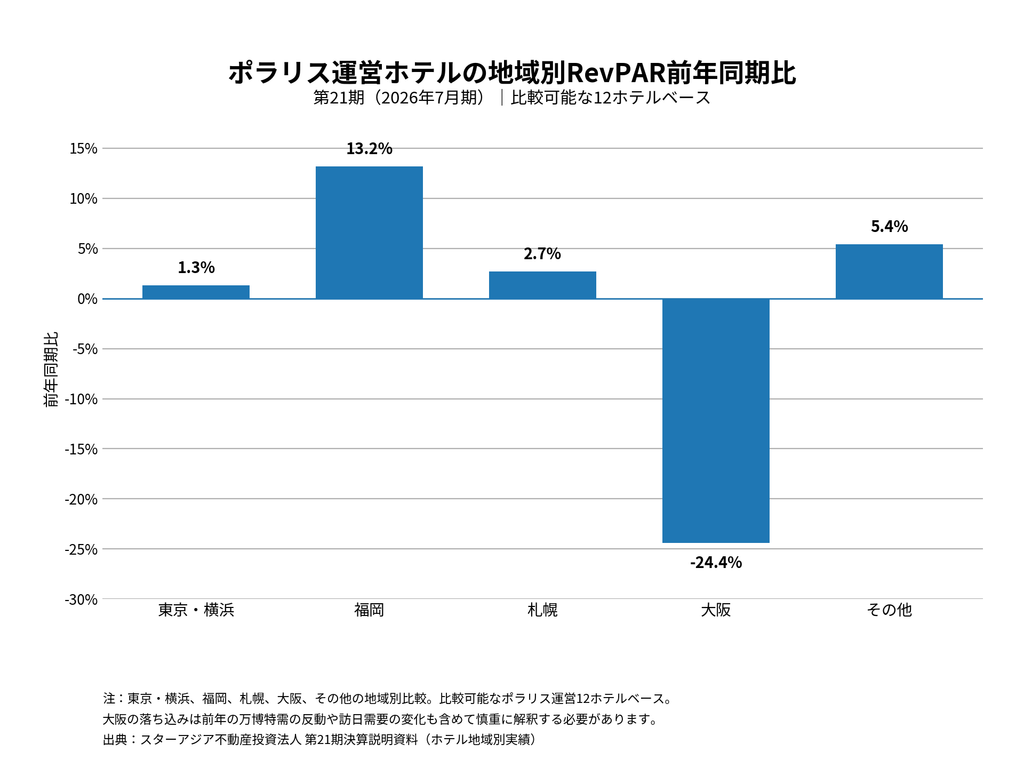
実際、第21期の売却益除くEPU1,704円に対し、第22期は1,622円、第23期は1,626円と、いずれも減少する予想です。
これは内部成長が進んでいないという意味ではありません。むしろ、内部成長によって金利負担の増加を一部吸収していると考えられます。
ただし、投資主が受け取る利益という観点では、今後の金利負担を注意深く見る必要があります。
気になる点② 変動金利比率の上昇
スターアジアは、長期・変動金利による借入れを基本方針としています。
長期借入れによって返済期限を確保しながら、金利固定化に伴うコストを抑える考え方です。
これは必ずしも不合理な財務戦略ではありません。将来金利が低下した場合には、その恩恵を受けやすいという特徴もあります。
ただし、金利上昇局面では利益への影響が大きくなる可能性があります。
| 項目 | 第21期実績 | 第22期予想 | 第23期予想 |
|---|---|---|---|
| 平均調達金利 | 1.63% | 1.92% | 2.01% |
| 変動金利比率 | 57.2% | 65.2% | 71.5% |
決算説明資料では、第23期に金利が10bp(0.1ポイント)上昇した場合、DPUに約17.5円の減少影響があると試算しています。
もちろん、実際には金利スワップの活用や賃料増額などの対応も考えられるため、この数字だけで将来の分配金を予測することはできません。
一方、LTVは47.4%で、JCR格付はA+(安定的)です。財務基盤そのものが直ちに不安定というわけではありません。
資金調達の安全性と、金利負担による利益の変動は、分けて確認する必要があります。
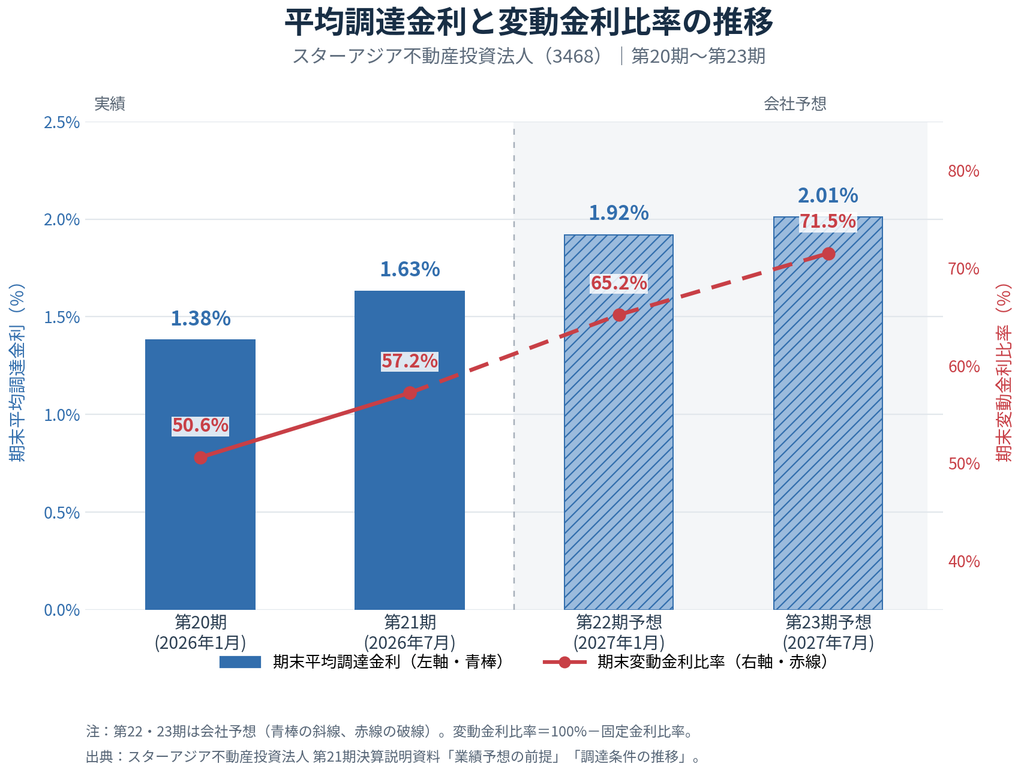
推奨:平均調達金利を青系の棒グラフ、変動金利比率を赤系の折れ線で表示。
気になる点③ ポラリスへの収益集中と利益相反管理
スターアジアとポラリスの関係は、この投資法人を理解するうえで重要です。
第21期の賃料収入では、ポラリスへの集中度が約4割に達しています。
ホテル運営をグループ内企業と連携して行うことで、ノウハウの共有や運営効率の向上を期待できます。
また、グループ全体としてホテル事業から生み出される利益を取り込みやすいという経済合理性もあります。
一方、スターアジア不動産投資法人とポラリス・ホールディングスは別々の上場主体であり、投資主・株主も異なります。
ホテルの利益をどの程度REIT側の賃料として受け取り、どの程度を運営会社側に残すかは、賃貸借条件によって変わります。
したがって、グループ全体にとって合理的な取引であることと、REIT投資主にとって最も有利な取引であることは、必ずしも同じとは限りません。
2026年10月29日には、The BREAKFAST HOTEL 福岡天神の運営会社を、既存のリゾーツ琉球からポラリスへ変更することが公表されました。
運用会社は双方から提示された条件を比較し、REITの業績に最も貢献すると判断した条件を採用したと説明しています。
また、利害関係者取引に関する所定の審議・決議も経ています。
そのため、今回の取引に不適切な利益移転があったと判断する根拠はありません。
ただし、既存契約の詳細な賃料条件は非開示であり、外部の投資家が条件の優劣を完全に検証することはできません。
当ラボでは、ポラリスとの連携を強みとして評価する一方、賃料収入の集中度と利益相反管理の実効性について、引き続き確認したいと考えています。
気になる点④ 分配金の増加と本業利益の増加は別
第22期の予想DPUは1,755円で、第21期の1,737円を上回ります。
しかし、この中には物件売却益による100円の分配が含まれています。
| 第22期予想DPUの構成 | 1口当たり |
|---|---|
| 売却益を除くEPU | 1,622円 |
| 積立金取崩し | 33円 |
| 不動産売却益の分配 | 100円 |
| 合計DPU | 1,755円 |
この売却益がなくなる第23期は、DPU1,660円の予想となっています。
物件売却益を分配金に充当すること自体は、REITの通常の運用手法の一つです。資産を適切な条件で売却し、その成果を投資主へ還元することには合理性があります。
ただし、売却益は毎期同じ額が発生するとは限りません。
そのため、分配金の持続性を考える際には、売却益や積立金の取崩しを除いた利益水準を確認することが大切です。
気になる点⑤ 物件ごとの事情も確認したい
有価証券報告書では、個別物件に関する権利関係や建築上の条件なども確認できます。
これらは直ちに重大な問題を意味するものではありませんが、長期保有や将来の売却を考えるうえでは重要です。
- 東神戸センタービル:鑑定評価額が帳簿価額を下回っています。収益改善や将来の売却条件を確認したい物件です。
- 南麻布渋谷ビル:借地権や建替え時の条件、譲渡承諾料などに関する制約があります。
- 横浜ロジスティクス:接道や再建築時の許可条件に関する留意事項があります。
- 船橋西浦ロジスティクスⅡ:一部建物の検査済証の確認状況について注意事項が開示されています。
- アーバンパーク三鷹:敷地形状に起因する建築上の制約があります。
- アミューズメントメディア学院本館:2027年4月にテナント退去予定で、再リーシングや売却などの選択肢を検討しています。
不動産の含み益が大きくても、全ての物件を同じ条件で売却できるわけではありません。
今後も資産入替を積極的に進める方針だからこそ、物件ごとの収益性や売却時の自由度も確認しておきたいところです。
中期計画――2030年DPU1,913円をどう見るか
スターアジアは2030年に、売却益を除く1口当たり分配金1,913円以上、資産規模5,000億円という目標を掲げています。
第21期のDPU1,737円から見ると、目標との差は176円です。
しかし、第23期予想DPUは1,660円であり、直近2期の見通しでは分配金が一度減少することになります。
経営側は、ホテル、オフィス、住宅の賃料増額、資産入替による収益改善、金融費用の削減などによって、中期目標の達成を目指しています。
内部成長の実績は強いため、これらの施策には一定の実現可能性があると考えられます。
ただし、金利負担の増加やホテル需要の変動など、不確実な要素も存在します。
さらに、当面の外部成長は物件の純増よりも資産入替を重視する方針です。今後の投資口価格や資本市場環境によっては、5,000億円という資産規模目標への到達にも時間を要する可能性があります。
中期目標は投資法人の方向性を知るための重要な情報ですが、目標の数字だけではなく、各決算期の実績がそこに近づいているかを確認することが大切でしょう。
まとめ――内部成長の強さを、分配金成長につなげられるか
今回の第21期有価証券報告書からは、スターアジア不動産投資法人の運用能力の高さが確認できました。
オフィスや住宅では実際に賃料増額を実現し、ホテルでもポラリスとの連携によって収益改善に取り組んでいます。
約700億円の不動産含み益も、今後の資産入替を進めるうえで重要な経営資源と考えられます。
一方、金利負担は増加しており、会社予想では今後2期の売却益除くEPUが第21期を下回る見通しとなっています。
このため、スターアジアを評価する際には、内部成長の成果そのものと、それが最終的な1口当たり利益にどの程度反映されるかを分けて確認する必要があります。
ホテルについても、大阪の前年同期比減収は、万博特需の反動や中国人観光客の減少という外部環境を考慮する必要があります。単純に運営能力が低下したと評価するのは適切ではないでしょう。
ポラリスとの連携は収益成長の重要な強みですが、グループ内の運営会社への依存度が高いことから、取引条件の妥当性や収益集中については継続的な確認が必要と考えます。
当ラボが今後、特に注目したいのは次の3点です。
- 内部成長によって金利負担の増加を吸収し、売却益除くEPUを回復できるか。
- 万博特需の反動が落ち着いた後、ホテルがどの程度の収益水準を確保できるか。
- 資産入替によって、一時的な売却益だけではなく継続的な利益を増やせるか。
スターアジアの今後の評価を左右するのは、分配金の表面的な増減よりも、継続的な利益創出力がどの程度改善していくかではないでしょうか。
当ラボでは、今後の決算と月次ホテル運営実績を確認しながら、この点を継続して検証していきたいと考えています。
主な参照資料
- スターアジア不動産投資法人 第21期(2026年7月期)有価証券報告書
- スターアジア不動産投資法人 第21期決算説明資料
- 2026年10月29日付「運用資産に係るテナント兼オペレーターの変更及び賃貸借契約の締結に関するお知らせ」
- 当ラボが継続調査しているホテルREIT各社の月次運営実績開示資料
なお、記事中の将来予想は各資料の公表時点における会社予想であり、実際の運用結果を保証するものではありません。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書等を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
記事中の「上級研究員ジーピ」はAIを用いた架空のキャラクターであり、実在の人物とは関係ありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
コメント