
作成日付:2026年11月13日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
J-REIT研究ラボでは、各投資法人の有価証券報告書を中心に、決算説明資料や適時開示などを確認し、その銘柄の収益力、財務状況、今後の課題を分析しています。
このシリーズでは、投資の専門家向けの難しい分析だけではなく、個人投資家や投資初心者の方にもできるだけ分かりやすく、各投資法人の特徴をお伝えしていきます。
今回は、**エスコンジャパンリート投資法人(2971)**の第19期(2026年7月期)を取り上げます。
エスコンジャパンリートは、商業施設や底地を中心に運用してきたJ-REITですが、近年はホテルへの投資も進めています。
その背景にあるのが、インフレへの対応です。
長期固定賃料の底地は収入の安定性に優れていますが、物価が上昇しても賃料がすぐに上がるとは限りません。一方、ホテルは宿泊料金の引上げなどを通じて、物価上昇の恩恵を受けられる場合があります。
ただし、ホテルへの投資を増やせば、それだけで分配金が増えるわけではありません。
今回の有報を確認すると、資産運用による収益改善と、借入金利の上昇が同時に進んでいる様子が見えてきました。
エスコンジャパンリートは、今まさに収益構造を変えようとしている段階にあるようです。
その取組みがどこまで進んでいるのか、数字を確認していきましょう。
銘柄サマリー
| 評価項目 | 当ラボの見方 | 主な根拠 |
|---|---|---|
| 収益力 | 概ね良好 | 賃貸NOIは前期比約1.5%増加 |
| 内部成長 | 改善途上 | 増賃9件、新規テナント誘致5件 |
| 分配金安定性 | 注意 | 第19期DPUに売却益約248円相当を含む |
| 財務安全性 | やや注意 | LTV47.1%、R&I格付A− |
| 金利耐性 | 注意 | 金利固定化比率22.9% |
| 資産価値 | 概ね良好 | 含み益相当額約92億円 |
| 将来の成長性 | 条件付き | ホテル投資と内部成長の実現が鍵 |
当ラボの見方
既存物件の高い稼働率と、ポートフォリオ全体の含み益は評価できる材料です。
一方、金利上昇による金融費用の増加が利益を圧迫しており、ホテル投資による増収効果がどこまで分配金に反映されるかを確認したい局面と考えています。
この銘柄はどんなJ-REIT?
| 項目 | 内容 |
|---|---|
| 投資法人名 | エスコンジャパンリート投資法人 |
| 証券コード | 2971 |
| 上場日 | 2019年2月13日 |
| 決算期 | 1月・7月 |
| スポンサー | 株式会社エスコン |
| サポート会社 | 中部電力株式会社、中電不動産株式会社 |
| 資産運用会社 | 株式会社エスコンアセットマネジメント |
| 主な投資対象 | 商業施設、底地、ホテル、その他暮らし密着型資産 |
| 保有物件数 | 36物件 |
| 取得価格合計 | 約764億円 |
| 総資産 | 約833億円 |
| 期末稼働率 | 99.7% |
エスコンジャパンリートの特徴は、地域密着型の商業施設と底地を組み合わせたポートフォリオです。
主な保有物件には、商業施設「tonarie南千里」「tonarie大和高田」「tonarie清和台」などがあります。
また、家電量販店、ドラッグストア、ホームセンターなどの店舗用地も保有しています。
底地とは、建物ではなく土地を貸して地代を受け取る不動産のことです。
一般的には建物の修繕負担が少なく、長期契約によって安定した収入を得やすいという特徴があります。
一方で、契約期間中は賃料が固定されていることも多く、インフレによる賃料上昇を取り込みにくい場合があります。
そこでエスコンジャパンリートは、近年、ホテルなどへの投資を進めています。
2025年12月には「ナインアワーズウーマン新宿」、2026年2月には名古屋のホテル「SONO Moon Nagoya」を取得しました。
現在は、安定収益型の物件を基礎に持ちながら、成長性を期待できる物件を組み入れる方向に進んでいるようです。
直近決算期の指標確認
まず、第18期と第19期の主要指標を比較します。
| 指標 | 第18期(2026年1月期) | 第19期(2026年7月期) |
|---|---|---|
| 総資産 | 80,999百万円 | 83,283百万円 |
| 純資産 | 40,477百万円 | 40,466百万円 |
| 営業収益 | 3,032百万円 | 3,137百万円 |
| 営業利益 | 1,615百万円 | 1,694百万円 |
| 当期純利益 | 1,303百万円 | 1,292百万円 |
| DPU(1口当たり分配金) | 3,615円 | 3,585円 |
| 売却益控除後参考EPU(当ラボ試算) | 約3,615円 | 約3,337円 |
| 賃貸NOI | 2,116百万円 | 2,148百万円 |
| 賃貸NOI利回り(取得価格・年率換算の参考値) | — | 約5.6% |
| FFO | 1,523百万円 | 1,449百万円 |
| LTV | 45.6% | 47.1% |
| 期末稼働率 | 99.0% | 99.7% |
※参考EPUは当期純利益から不動産売却益を単純控除し、発行済投資口数で除した概算です。第19期はホテルの通期寄与がなく、これを恒常的な利益水準と断定するものではありません。NOI利回りは当期賃貸NOIを年率換算し、期末取得価格合計で除した簡便計算であり、会社開示の鑑定NOI利回りとは算定方法が異なります。
第19期は、営業収益と営業利益が増加しました。
しかし、経常利益と当期純利益は小幅に減少しています。
DPUも3,615円から3,585円へ30円減少しました。
なぜ営業利益が増えているのに、最終利益は減少したのでしょうか。
その大きな要因として、借入金の支払利息や融資関連費用の増加が挙げられます。
さらに、第19期には底地4物件の売却益約8,963万円が含まれています。
このため、表面上の営業増益だけでなく、売却益を除いた利益水準も確認しておきたいところです。
注目ポイント①:底地からホテルへ、資産入替が進む
第19期には、次の4つの底地物件を譲渡しました。
- ドラッグユタカ向日上植野店(底地)
- ウエルシア尼崎武庫元町店(底地)
- ココカラファイン寝屋川公園店(底地)
- ENEOS伊川谷SS店(底地)
譲渡価格合計は24億円、売却益は約8,963万円でした。
一方、2025年12月から2026年2月にかけて、ホテル2物件を合計71億円で取得しています。
- ナインアワーズウーマン新宿:取得価格27億円
- SONO Moon Nagoya:取得価格44億円
この資産入替は、単に不動産を売って別の物件を買うというものではありません。
長期固定賃料を中心とする底地から、ホテルの運営成績に応じた変動賃料を取り込める物件へ資金を振り向けるという、収益構造の転換を意図したものと考えられます。
これはインフレへの対応として一定の合理性があるでしょう。
ただし、売却価格24億円に対して取得価格は71億円です。
追加の資金投入が必要となるため、取得物件の収益が増えても、そのための借入コストなどを上回らなければ、分配金の増加につながるとは限りません。
今後は、ホテル投資による収益増加と金融費用のバランスが重要になりそうです。
注目ポイント②:ホテルの収益は伸びているのか
決算説明資料では、ホテル2物件の運営実績が開示されています。
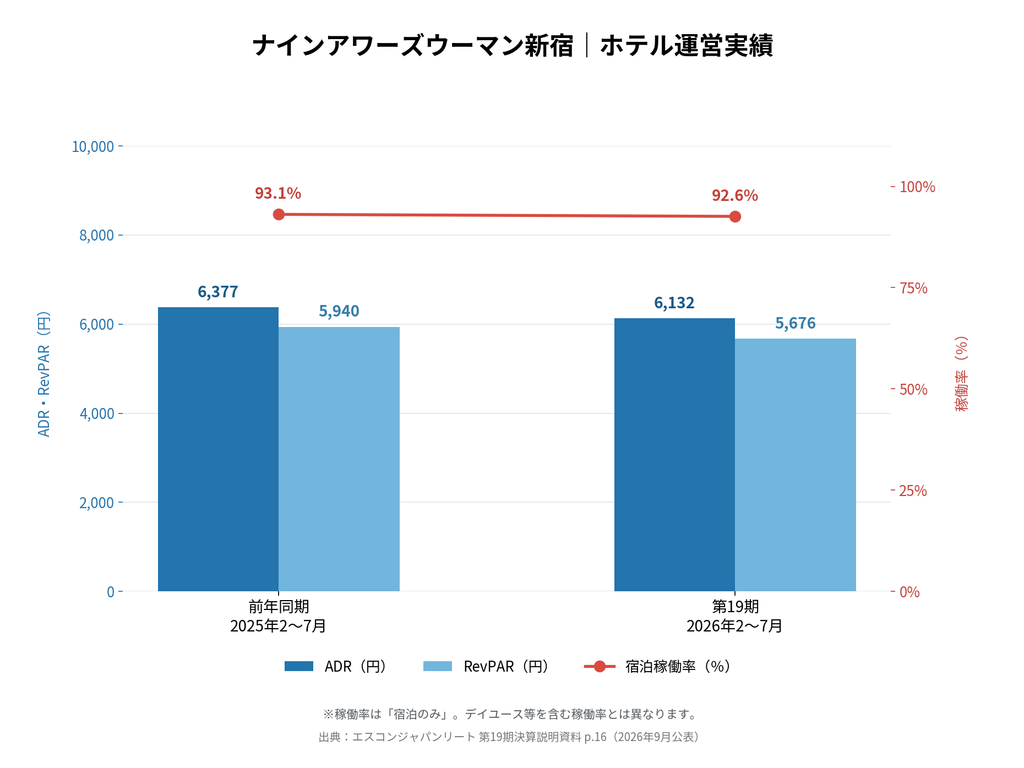
まずはナインアワーズウーマン新宿です。
| 指標 | 前年同期 | 第19期 |
|---|---|---|
| ADR(平均客室単価) | 6,377円 | 6,132円 |
| RevPAR(販売可能客室1室当たり売上) | 5,940円 | 5,676円 |
| 宿泊稼働率 | 93.1% | 92.6% |
2025年2~7月と2026年2~7月の比較です。
稼働率は90%を超える高い水準ですが、ADRとRevPARは前年同期を下回りました。
宿泊需要自体は安定しているように見える一方、単価の上昇にはやや苦戦している可能性があります。
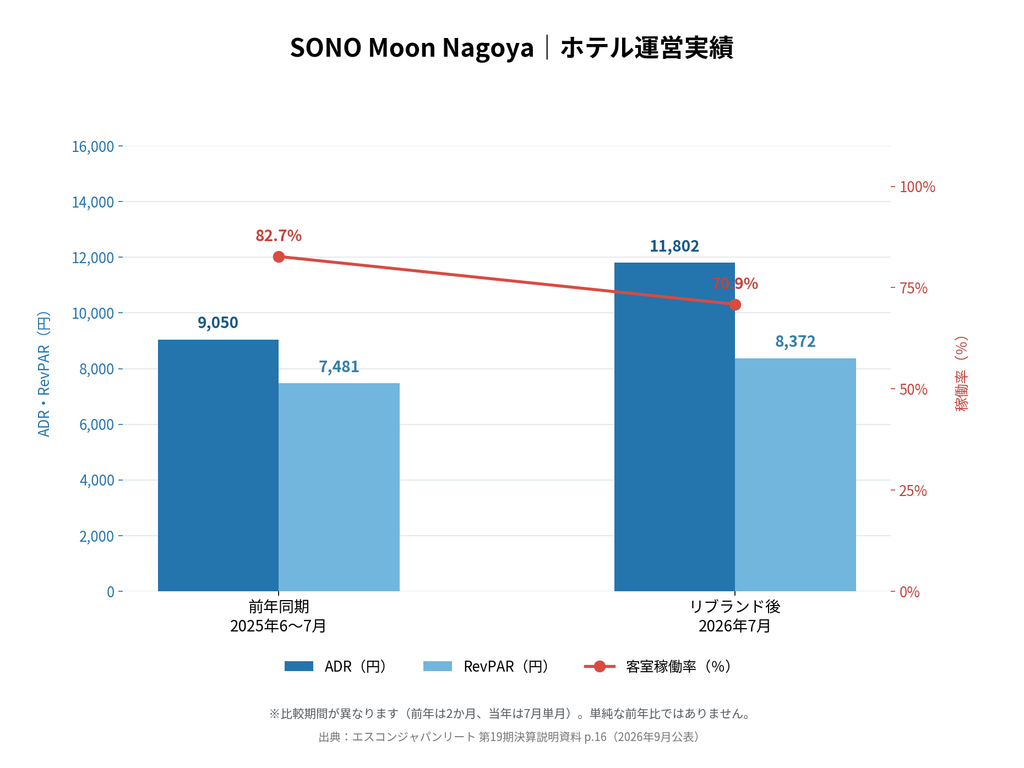
次にSONO Moon Nagoyaです。
| 指標 | 前年同期 | 2026年7月 |
|---|---|---|
| ADR | 9,050円 | 11,802円 |
| RevPAR | 7,481円 | 8,372円 |
| 稼働率 | 82.7% | 70.9% |
※前年同期は2025年6~7月、2026年はリブランド後の7月単月です。比較期間が一致しないため、傾向を見るための参考値です。
こちらは、リブランド後にADRが大きく上昇しています。
稼働率は低下しましたが、RevPARは改善しました。
宿泊料金の引上げが一定の成果を上げている可能性があります。
ただし、リブランド後の実績はまだ限られています。
さらに、両ホテルともGOP連動型の賃料を採用しています。
GOPとは、ホテルの売上から主な運営費用を差し引いた営業利益に相当する指標です。
そのため、宿泊単価やRevPARが上昇しても、運営費用が増加すれば、ホテルから投資法人に支払われる変動賃料が同じ割合で増えるとは限りません。
ホテルの運営指標だけでなく、実際に投資法人が受け取る賃料の推移が重要といえそうです。
注目ポイント③:テナント誘致と賃料増額による内部成長
既存物件の運営にも改善が見られます。
第19期には、テナントの入替や再契約に伴い、9件で月額35万円の賃料増額を実現しました。
当初想定の月額27.8万円を約25%上回る結果です。
また、新規テナント5件を誘致し、月額約495万円の賃料・共益費収入につながっています。
建物付き物件の稼働率も、前期末の96.7%から98.9%へ改善しました。
これらは評価できる取組みです。
特に、熊本県の「シュロアモール長嶺」では大型区画へのテナント誘致が実現しています。
一方、入替・再契約による月額35万円の増賃は、年間に換算すると420万円です。
金額としてはまだそれほど大きくありません。
金利負担が増加している現在の環境では、今後もこうした内部成長を継続的に積み上げていく必要がありそうです。
また、将来的には底地契約へのCPI(消費者物価指数)連動賃料の導入も検討されています。
実現すればインフレ対応力の向上につながる可能性がありますが、既存テナントとの契約見直しが必要なため、現段階では将来の改善余地として考えるのが適切でしょう。
注目ポイント④:含み益約92億円は評価できる
第19期末のポートフォリオには、帳簿価額と鑑定評価額等の差額として、約92億円の含み益相当額があります。
| 指標 | 第19期末 |
|---|---|
| 不動産帳簿価額 | 約767億円 |
| 鑑定評価額・調査価格合計 | 約859億円 |
| 含み益相当額 | 約92億円 |
これは、保有不動産の評価額が帳簿価額を上回っていることを意味します。
資産価値の面では一定の安心材料といえるでしょう。
ただし、個別物件を見ると状況には差があります。
例えば「tonarie南千里」は、取得価格72億円に対して期末鑑定評価額110億円となっています。
期末帳簿価額との差額である含み益相当額は、約34億円です。
一方、シュロアモール長嶺には約10.65億円の含み損相当額があります。
つまり、ポートフォリオ全体では含み益があっても、個々の物件がすべて順調に評価されているわけではありません。
また、不動産の含み益は、実際に売却して初めて実現するものです。
売却すれば将来の賃料収入も失うため、含み益が大きい物件を売ればよいという単純な話でもありません。
エスコンジャパンリートは今後も資産入替を進める方針を示しています。
その際には、売却益の大きさだけでなく、売却後の収益力にも注目したいところです。
気になる点①:金利上昇への耐性
今回の有報分析で、当ラボが特に注目したのが財務状況です。
第19期末の財務指標は以下のとおりです。
| 指標 | 第19期末 |
|---|---|
| 有利子負債 | 約392.5億円 |
| LTV | 47.1% |
| 平均借入金利 | 1.56% |
| 金利固定化比率 | 22.9% |
| 平均借入残存期間 | 3.1年 |
| 長期借入比率 | 100% |
| R&I格付 | A−(安定的) |
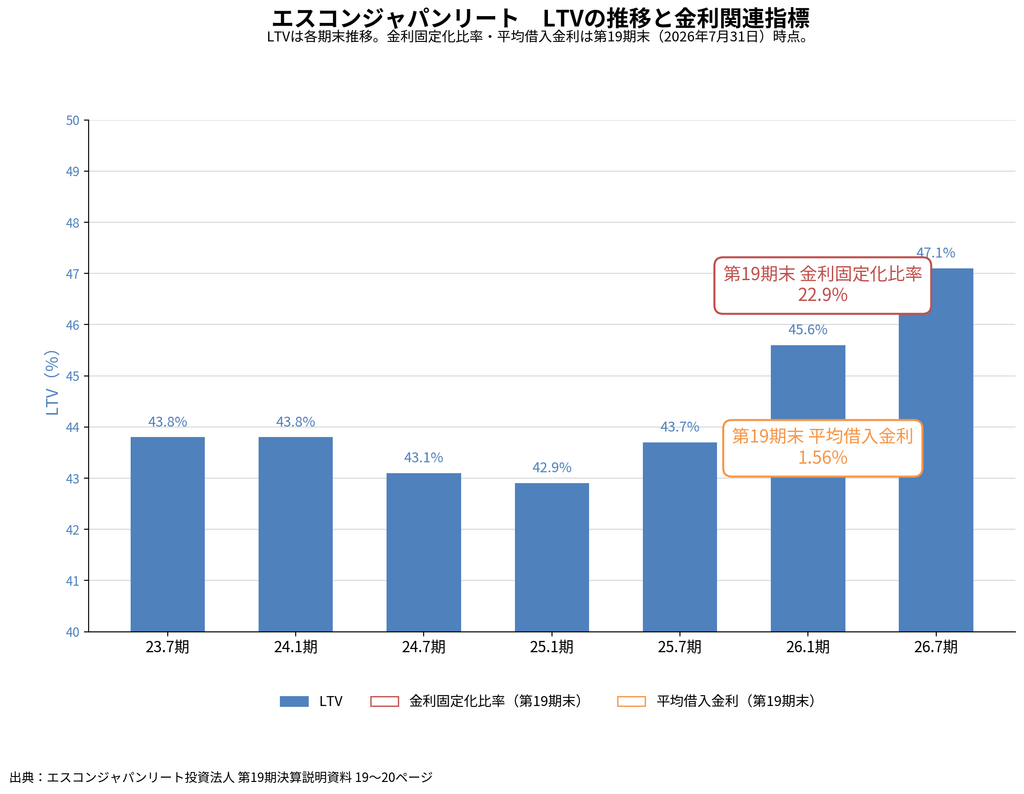
LTVは、総資産に対する有利子負債の割合です。
エスコンジャパンリートは原則としてLTV50%以下を維持する方針ですが、第19期末は47.1%となっています。
現時点で過度な財務不安を示す水準とまではいえないものの、追加の借入による成長余力は以前より小さくなっています。
また、注目したいのが金利固定化比率22.9%です。
借入金の約77%が変動金利部分に相当します。
これは、今後の市場金利上昇によって支払利息が増加しやすいことを意味します。
実際、第19期の金融費用は増加しています。
| 項目 | 第18期 | 第19期 |
|---|---|---|
| 支払利息 | 約2.35億円 | 約3.04億円 |
| 融資関連費用 | 約0.82億円 | 約1.04億円 |
| 合計 | 約3.17億円 | 約4.08億円 |
半期で約9,100万円の負担増加です。
これは分配金への影響を考えるうえで無視できない金額でしょう。
当ラボが試算すると、借入残高と固定化比率が一定で、変動金利部分の金利が追加的に0.5ポイント上昇した場合、年間支払利息は約1.51億円増える計算になります。
半期の1口当たり利益に換算すると、約210円の押下げ要因に相当します。
※あくまで単純な金利感応度の参考試算です。会社予想に織り込み済みの金利上昇分、借換え時期、借入残高の変化などは反映していません。
経営側も、中長期的に固定金利調達の割合を引き上げる方針を示しています。
ただし、固定金利化すれば当面の金融費用が増える可能性もあります。
金利上昇リスクの抑制と、分配金への影響のバランスが重要になりそうです。
気になる点②:分配金3,600円台への回復はこれから
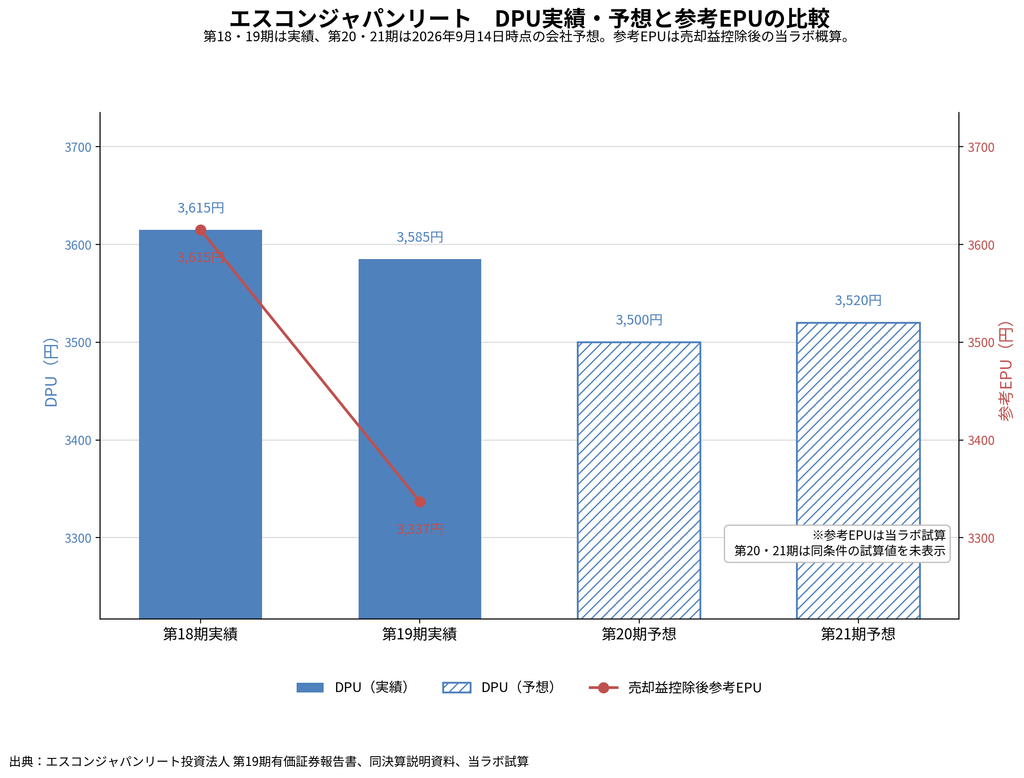
会社側は、早期にDPU3,600円台の達成を目指す方針を示しています。
一方、2026年9月14日時点の業績予想では、次のようになっています。
| 決算期 | DPU |
|---|---|
| 第18期実績 | 3,615円 |
| 第19期実績 | 3,585円 |
| 第20期予想 | 3,500円 |
| 第21期予想 | 3,520円 |
第20期は第19期より85円の減配予想です。
第21期は20円増加する見込みですが、第19期の水準には届きません。
会社側は、第20期を底に分配金が増加基調へ戻るという見通しを示しています。
その背景には、ホテル取得による賃料収入の増加や、新規テナント誘致、修繕費の減少などがあります。
ただし、第19期には底地4物件の売却益が含まれています。
その金額を1口当たりに換算すると約248円です。
これを単純に控除した参考EPUは約3,337円となります。
一方、第20・21期にはホテルの通期寄与などが期待されるため、第19期の参考EPUだけで今後の分配金を予測することはできません。
重要なのは、不動産売却益などの一時的な収益に依存しなくても、分配金を増やせるようになるかという点です。
なお、第20・21期のFFO予想は第19期実績を上回っています。
本業に近いキャッシュフローの改善が見込まれていることは、前向きな材料です。
今後は、その改善がどの程度分配金へ反映されるかを確認していきたいと思います。
気になる点③:シュロアモール長嶺の含み損と地震の影響
個別物件で注意しておきたいのが、熊本県のシュロアモール長嶺です。
同物件は第19期末時点で約10.65億円の含み損相当額を抱えています。
また、2026年7月28日に発生した熊本地震によって、施設の一部にクラックやガラス破損、天井材の剥落などが確認されました。
決算説明資料によれば、施設は通常営業を継続しています。
ただし、復旧工事や再発防止対策が必要となっています。
ここで注意したいのは、含み損のすべてが今回の地震によって発生したものではないという点です。
同物件は地震発生前から評価額が取得価格を下回っていました。
また、第19期末の調査価格36億円は、地震による個別的な影響を十分に反映したものではありません。
したがって、今後の再評価や復旧状況を確認する必要があるでしょう。
もう一つ、千葉県の「あすみが丘ブランニューモール」では、2026年8月の豪雨によって一部浸水や漏水が発生しています。
こちらも通常営業を継続していますが、対策工事が予定されています。
自然災害そのものは予測が難しいものです。
重要なのは、適切な修繕、安全対策、保険対応などによって、物件の価値と収益力をどのように維持していくかという点です。
なお、2026年11月9日には、静岡県西部を震源とする地震についてのIRが公表されました。
対象となったSONO Moon Nagoyaでは、人的被害や建物・設備に重大な被害は確認されず、通常営業を継続しているとのことです。
これは安心材料ですが、熊本地震や千葉豪雨とは別の事象です。
気になる点④:スポンサーとの関係とガバナンス
エスコンジャパンリートでは、過去の資産運用会社における問題を踏まえ、利益相反管理やガバナンス体制の整備が進められています。
有報と決算説明資料では、利害関係者取引に関する自主ルール、複数階層による審査、外部委員の関与などが説明されています。
これらは、投資主保護の観点から重要な取組みです。
また、エスコンジャパンリートでは、スポンサーのエスコンが一部商業施設についてパス・スルー型のマスターリース契約を締結しています。
有報に記載されたエスコンに対する営業収益は約17.30億円です。
ただし、これは主に契約上の賃借人がエスコンとなっていることによるもので、最終的な賃料収入のすべてをスポンサーに依存しているという意味ではありません。
こうした仕組みを理解したうえで、スポンサーとの取引や物件取得価格などを確認することが重要でしょう。
過去の問題だけを理由に現在の取組みを否定する必要はありませんが、ガバナンスの改善状況は今後も継続して確認していきたいところです。
今後の成長戦略:資産規模1,000億円を目指す
エスコンジャパンリートは、中期的に資産規模1,000億円以上を目指しています。
第19期末の取得価格ベースでは約764億円ですから、さらに約236億円以上の成長が必要になります。
今後は商業施設を中心としながら、住宅やホテルなど、インフレ耐性の強化に資する物件への投資も進める方針です。
ここで重要なのは、資産規模の拡大だけではなく、投資主1口当たりの価値を高められるかという点です。
例えば、新しい物件を取得することで賃料収入が増えても、そのための借入金利や維持管理費用が増えれば、分配金はそれほど増加しない可能性があります。
また、増資によって物件を取得する場合には、発行価格や投資口数の増加による影響も考慮する必要があります。
当ラボとしては、今後の資産取得について、物件数や取得価格の増加だけでなく、実際のNOI・NCF、金融費用、1口当たり利益への寄与を確認していきたいと考えています。
まとめ:インフレ耐性を高める戦略と、分配金の成長は両立するか
今回の第19期有価証券報告書と決算説明資料を確認したところ、エスコンジャパンリートは収益構造の転換を進めている段階にあると感じました。
既存の商業施設や底地には、安定した賃料収入を期待できるという強みがあります。
期末稼働率99.7%という数字からも、ポートフォリオの運営状況は概ね良好と考えられます。
また、約92億円の含み益相当額も、資産価値の面で評価できる材料です。
一方、金利上昇による支払利息の増加が、利益成長を抑える要因となっています。
金利固定化比率22.9%、LTV47.1%という財務状況を考えると、今後の金融環境は引き続き重要な確認事項となりそうです。
ホテル投資によってインフレへの対応力を高める方向性には合理性があります。
ただし、現時点では変動賃料の比率はまだ小さく、ホテルの運営実績も物件によって異なります。
今後はSONO Moon Nagoyaの通期収益がどれだけ増加するか、ナインアワーズウーマン新宿の宿泊単価が改善するかなどが注目されます。
また、会社側は早期のDPU3,600円台回復を目指していますが、第21期予想は3,520円です。
目標の実現には、さらなる収益改善が必要です。
当ラボとしては、次の3点を特に注視したいと思います。
- ホテル取得による収益増加が、金利負担の増加を上回るか
- 売却益に依存しない巡航的な分配金が増加するか
- LTVを適切に管理しながら、投資主価値を高める外部成長を実現できるか
エスコンジャパンリートは、収益力の改善に向けて動き始めている投資法人といえそうです。
ただし、投資家にとって重要なのは、保有する不動産の種類が変わることだけではありません。
最終的に、その変化が安定的な分配金の増加につながるかどうか。
今後の決算で、その成果を確認していきたいと思います。
参考資料
- エスコンジャパンリート投資法人 第19期(2026年7月期)有価証券報告書
- 同 第19期決算説明資料
- 2026年11月9日付「静岡県西部を震源とする地震による保有資産への影響に関するお知らせ」
※本記事の業績予想は、原則として2026年9月14日時点の会社公表値です。将来の実績を保証するものではありません。また、金利感応度や参考EPU等の当ラボ試算は、一定の仮定に基づくものであり、会社の公式予想とは異なります。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
記事内の将来見通し、評価、試算、推論は、資料の内容を踏まえた当ラボ独自の分析を含み、投資法人や資産運用会社の公式見解を示すものではありません。
なお、記事に登場するAIキャラクター「上級研究員ジーピ」は架空の人物であり、実在する人物とは関係ありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。
投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
コメント