
作成日:2026年11月14日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
J-REIT研究ラボでは、各投資法人の有価証券報告書を中心に、決算説明資料やその後のIR情報を確認しながら、投資法人の状況をできるだけ丁寧に読み解いています。
投資の専門家だけでなく、個人投資家や投資初学者の方にも、分配金や資産価値の背景を理解していただくことが目的です。
今回取り上げるのは、東海道リート投資法人(2989)です。
東海道リートは、静岡県、愛知県、三重県などの産業集積地域に重点投資する、少し特徴のあるJ-REITです。
2021年の上場以降、物件取得を重ね、資産規模を拡大してきました。ところが、最近の金利上昇によって、成長の成果が必ずしも分配金の増加につながらない状況が見えてきました。
また、投資地域の特性から、南海トラフ巨大地震のような広域災害への備えも考慮したいところです。
今回は第10期(2026年7月期)の有価証券報告書を中心に、収益力、分配金、財務、個別物件、スポンサー支援、自然災害リスクなどを確認します。
銘柄サマリー
| 評価項目 | 当ラボの見方 | 主な根拠 |
|---|---|---|
| 収益力 | 概ね良好 | 賃貸NOIが前期比17.4%増加 |
| 内部成長 | 改善余地あり | 賃料増額を進める一方、一部物流施設で稼働率低下 |
| 外部成長 | 積極的 | 5物件取得、資産規模約747億円 |
| 分配金安定性 | 注意 | 第10期は利益超過分配321円、翌2期は売却益を計画 |
| 財務安全性 | 注意点あり | LTV47.9%、借入残存期間1.6年 |
| 金利耐性 | 慎重に評価 | 固定金利比率6.6%、平均借入金利1.98% |
| スポンサー支援 | 比較的良好 | ヨシコンによる追加取得、スポンサー網の拡充 |
| 将来成長性 | 条件付き | 内部成長と資金調達コストの改善が課題 |
| 自然災害リスク | 重要な確認事項 | 静岡・愛知・三重を中心とする地域集中 |
※上記は当ラボによる公開資料に基づく定性的な評価であり、投資口の購入・売却を推奨するものではありません。
この銘柄はどんなJ-REIT?
- 投資法人名:東海道リート投資法人
- 証券コード:2989
- 上場:2021年6月
- 決算期:1月・7月
- 分類:産業インフラ・生活インフラを中心とする総合型REIT
- メインスポンサー:ヨシコン株式会社
- 資産運用会社:東海道リート・マネジメント株式会社
- 保有物件数:34物件
- 取得価格ベースの不動産資産規模:742.40億円
- 匿名組合出資持分を含む資産規模:約747.4億円
- 主な投資地域:静岡県、愛知県、三重県および周辺地域
東海道リートの特徴は、日本の製造業を支える地域に投資対象を絞っていることです。
自動車産業をはじめとする製造業が集積する地域では、工場や物流施設だけでなく、従業員向け住宅、生活に必要な商業施設、オフィスなどにも需要が生まれます。
東海道リートは、こうした産業活動と生活需要の両方を投資対象としています。
東京中心部の一等地に集中するREITとは異なり、地域に根差した産業基盤を収益源としているのが特徴です。
また、ヨシコンに加え、静岡銀行、静岡ガス、鈴与、トヨタホームなど、東海道地域と関係の深い企業がスポンサーに参画しています。
地域企業とのネットワークは、物件取得やテナント誘致において強みとなる可能性があります。
一方で、投資地域を集中させる戦略には、地域経済の変化や大規模災害の影響を受けやすくなるという側面もあります。
直近決算期の指標確認
まず、第9期と第10期の財務指標を比較します。
| 指標 | 第9期 | 第10期 |
|---|---|---|
| 営業収益 | 2,316百万円 | 2,731百万円 |
| 営業利益 | 1,302百万円 | 1,527百万円 |
| 当期純利益 | 1,054百万円 | 1,123百万円 |
| 総資産 | 67,921百万円 | 82,037百万円 |
| 純資産 | 33,184百万円 | 40,617百万円 |
| DPU | 3,326円 | 3,230円 |
| 利益分配金 | 3,326円 | 2,909円 |
| 利益超過分配金 | 0円 | 321円 |
| 賃貸NOI | 1,779百万円 | 2,088百万円 |
| 鑑定NOI利回り | 5.4% | 5.5% |
| FFO(当ラボ計算) | 約1,280百万円 | 約1,446百万円 |
| LTV | 48.1% | 47.9% |
| 期末稼働率 | 99.3% | 98.2% |
※FFOは当期純利益+減価償却費-不動産売却益で算出した簡易値です。鑑定NOI利回りは取得価格ベースの会社開示値です。第10期には期中取得資産があるため、期間実績と資産規模の比較には注意が必要です。
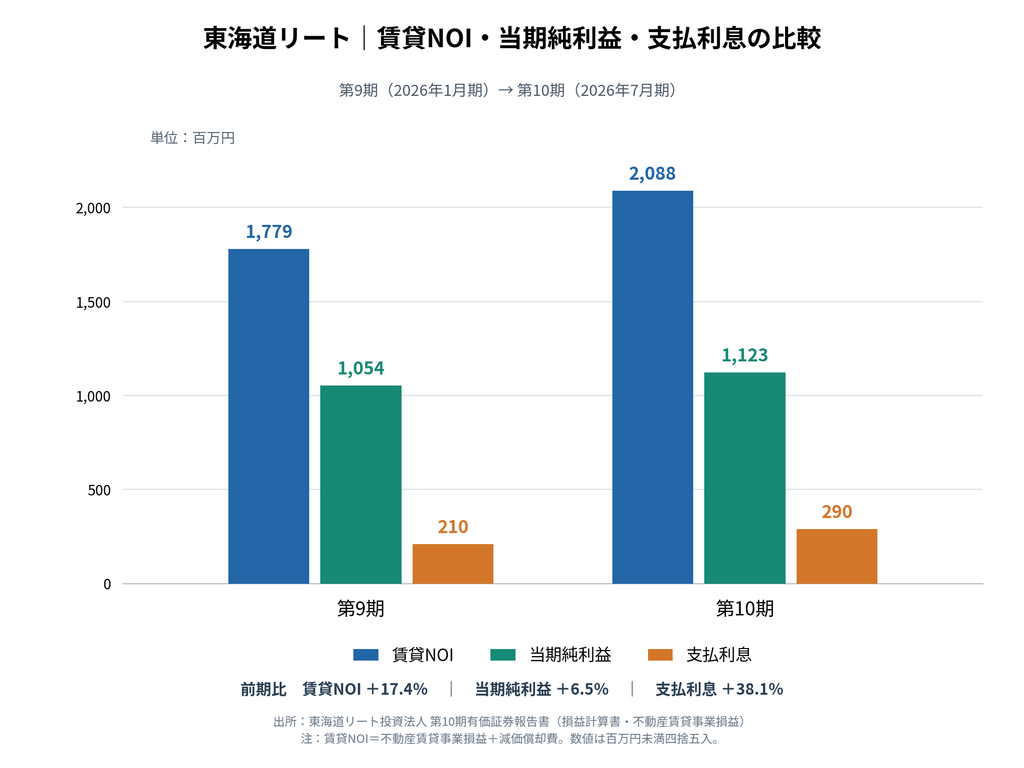
第10期は増収増益でした。賃貸NOIは前期比約17.4%増加しており、物件取得が本業の収益拡大に寄与したことが確認できます。
一方で、当期純利益の増加率は約6.5%にとどまりました。
その大きな理由の一つが、支払利息や融資関連費用の増加です。
支払利息は前期の約2.10億円から約2.90億円へ増加しました。融資関連費用も約0.30億円から約1.05億円へ増加しています。
物件から得られる収益が増えても、資金調達に必要な費用が増加すれば、投資主に帰属する利益の成長は小さくなります。
東海道リートの第10期は、資産規模の成長と1口当たり利益の成長が、必ずしも一致しないことを示した決算といえそうです。
注目ポイント① 分配金3,230円の中身を確認する
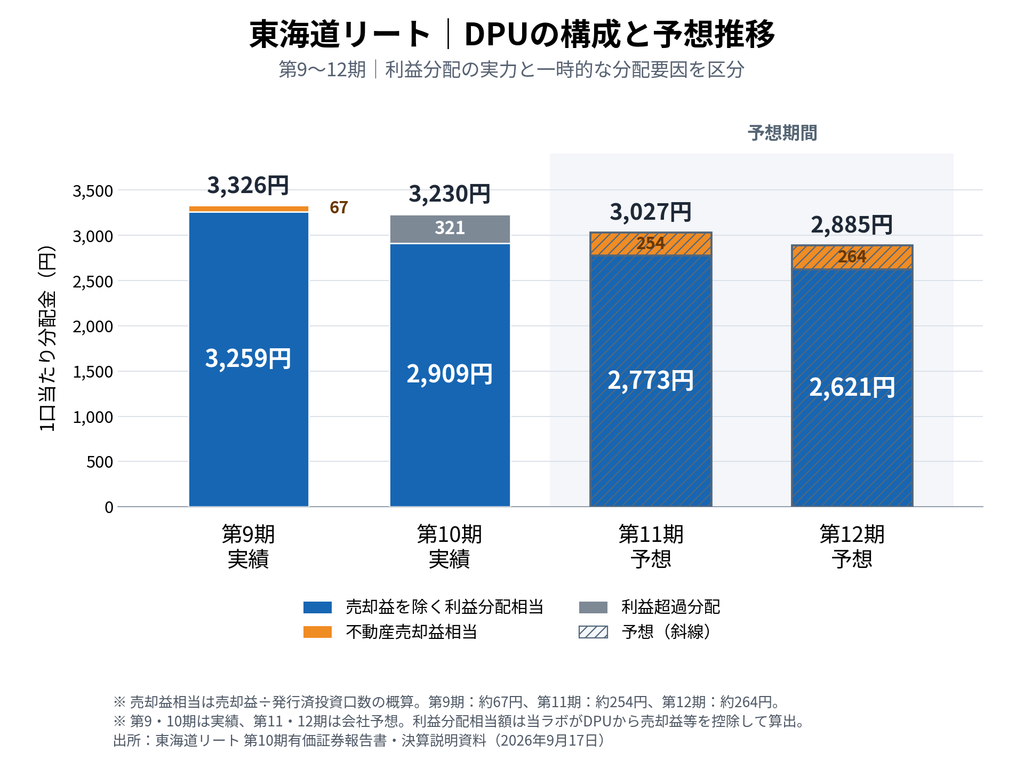
第10期のDPUは3,230円でした。
しかし、その全額が当期利益から支払われたわけではありません。
利益分配金は2,909円、利益超過分配金は321円です。
利益超過分配とは、簡単にいえば、会計上の利益を超えて現金を投資主へ分配する仕組みです。
減価償却費は会計上の費用ですが、同じ金額の現金支出が直ちに発生するわけではありません。そのため、J-REITでは一定の条件のもとで利益超過分配を実施することがあります。
利益超過分配自体が問題というわけではありません。
ただし、今回の321円は税法上の出資の払戻しに該当しており、利益分配金とは区別して理解する必要があります。
会社側は、その内訳について、SHIGA Biwako Residenceが期初から収益に寄与していないことへの対応として216円、既存物件の一時的な収益減少への対応として105円と説明しています。
これらの収益が回復すれば、利益超過分配を使わずに利益分配金を増やせる可能性があります。
一方、収益回復が想定どおり進まなければ、分配金の水準を維持することが難しくなる可能性もあります。
今後の分配金予想
| 期 | DPU | 特徴 |
|---|---|---|
| 第10期実績 | 3,230円 | 利益超過分配321円を含む |
| 第11期予想 | 3,027円 | 売却益98百万円を含む |
| 第12期予想 | 2,885円 | 売却益102百万円を含む |
第11期・第12期は利益超過分配を予定していませんが、代わりに物件売却益が予想に含まれています。
売却益は資産入替によって得られる利益であり、合理的な売却であれば投資主にとってプラスとなり得ます。
ただし、毎期継続する賃貸収入とは性質が異なります。
売却益を除いた利益の実力は?
会社のDPU予想から売却益相当額を単純に控除すると、次のようになります。
| 指標 | 第11期予想 | 第12期予想 |
|---|---|---|
| 会社予想DPU | 3,027円 | 2,885円 |
| 売却益相当額 | 約254円 | 約264円 |
| 売却益控除後の参考EPU | 約2,773円 | 約2,621円 |
※当ラボ試算。売却益を発行済投資口数385,921口で除して概算しています。将来の収益回復や追加の資産入替などは織り込んでいません。恒久的な巡航EPUを示すものではありません。
ここは慎重に見ておきたいポイントです。
表面上の第12期予想DPUは2,885円ですが、売却益を除いた参考EPUは約2,621円となります。
第10期の利益分配金2,909円より低い水準です。
これは、期中取得物件の通期寄与が始まっても、金利負担やその他の費用増加が利益を圧迫する見通しであることを示しています。
もちろん、今後の賃料増額や空室解消が進めば状況は変わります。
当ラボとしては、DPUの金額だけでなく、売却益や利益超過分配を除いた利益がどのように推移するのかを重視したいと考えています。
注目ポイント② 金利上昇への耐性はどうか
今回の有報分析で、最も注目した項目の一つが財務構造です。
| 財務指標 | 第10期末 |
|---|---|
| 有利子負債 | 392.56億円 |
| LTV | 47.9% |
| 平均借入金利 | 1.98% |
| 固定金利比率 | 6.6% |
| 平均借入残存期間 | 1.6年 |
| 平均借入期間 | 3.3年 |
| JCR格付 | A-(安定的) |
LTV47.9%は、極端に高い水準とはいえません。
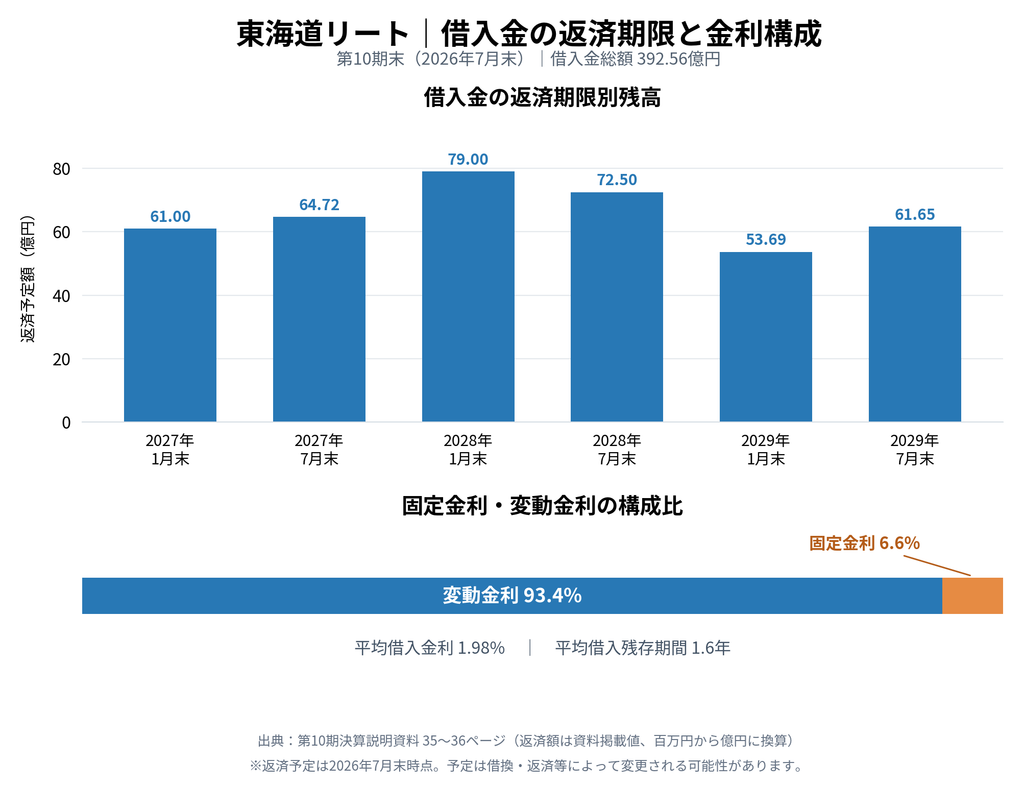
しかし、固定金利比率6.6%という数値には注意が必要です。
借入金の多くが金利変動の影響を受ける構造となっているため、市場金利の上昇が支払利息に反映されやすいと考えられます。
さらに、平均借入残存期間は1.6年です。
第10期末時点の借入金は、すべて3年以内に返済期限を迎える予定となっています。
借換え自体はJ-REITにとって一般的な資金調達方法ですが、金利上昇局面では借換条件が利益に影響します。
金利がさらに上がったら?
仮に第10期末の借入残高と固定金利比率を一定とし、変動金利部分の金利が1.0ポイント上昇した場合、年間の支払利息増加額は約3.67億円となる計算です。
これは半期の1口当たり利益に換算すると、約475円に相当します。
※当ラボによる単純な感応度試算。実際には借換えや固定化の時期、既に会社予想へ織り込まれた金利上昇、負債残高の変化などによって影響は異なります。
会社側も課題を認識しており、今後は借入金の一部固定化や借入期間の長期化を進める方針を示しています。
第12期予想には、借入金総額の20%程度を固定化する想定が織り込まれています。
ただし、固定化には費用が伴うため、必ずしも短期的な利益改善につながるとは限りません。
今後は、平均借入金利の変化と固定金利比率の改善をセットで確認する必要がありそうです。
注目ポイント③ セントレアロジスティクスセンターの空室
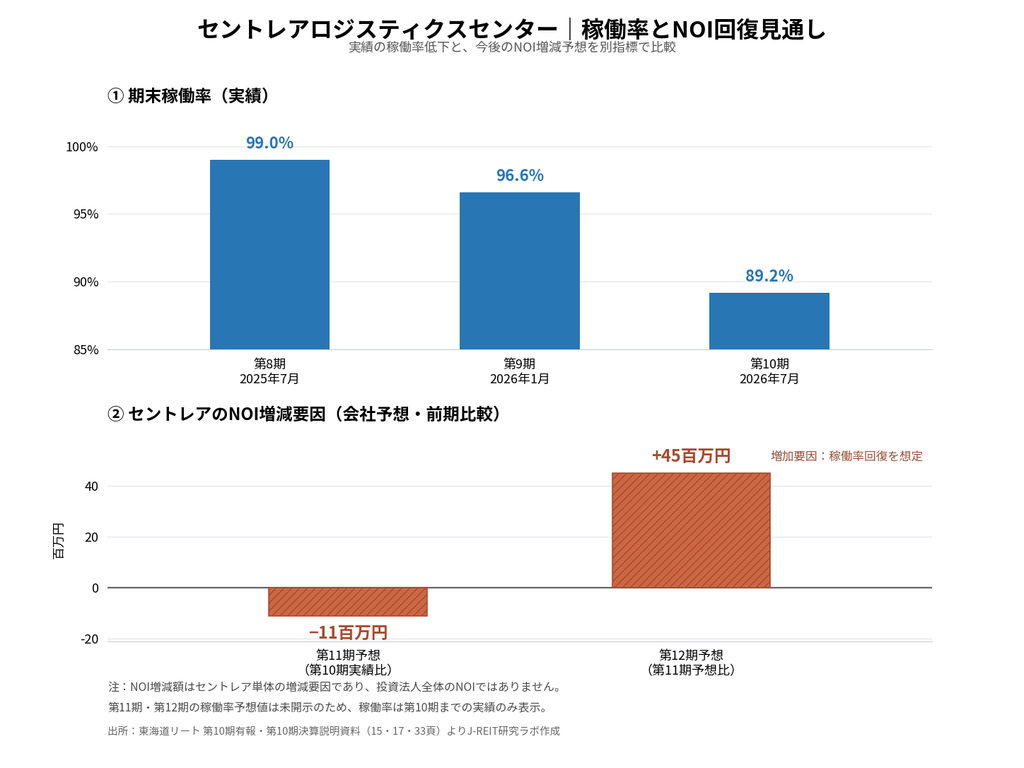
ポートフォリオ全体の稼働率は、第9期末の99.3%から第10期末の98.2%へ低下しました。
この低下の大きな要因となっているのが、セントレアロジスティクスセンターです。
愛知県常滑市の中部国際空港周辺に位置する大型物流施設で、取得価格は104.7億円です。
同物件の稼働率は、第8期末99.0%、第9期末96.6%、第10期末89.2%と低下しています。
第10期末の空室面積は約6,943㎡となり、ポートフォリオ全体の空室面積の大部分を占めています。
決算説明資料によると、この物件の稼働率低下やリーシング費用の増加は、第9期から第10期への賃貸NOIの変化において約6,000万円のマイナス要因となりました。
会社は照明のLED化など設備改善を進め、早期の稼働回復を目指しています。
第12期予想には、稼働率回復によるNOI改善約4,500万円が織り込まれています。
ただし、今回確認した説明資料では、その改善がすべて契約締結済みのテナントに基づくものかどうかまでは確認できませんでした。
今後の決算では、実際の稼働率、空室を埋めるための費用、賃料条件の変化を確認したいところです。
なお、同物件は免震構造の大型物流施設であり、建物性能について一定の強みがあります。ただし、立地や建物仕様に優位性があっても、継続的な高稼働が保証されるわけではありません。
注目ポイント④ 新規取得物件の収益性と特徴
第10期には5物件を取得し、外部成長が進みました。
新規取得物件全体の平均鑑定NOI利回りは6.2%で、既存ポートフォリオ全体の平均を上回っています。
ただし、個別物件を見ると、収益性だけでなく契約構造にも注目する必要があります。
SHIGA Biwako Residence
- 所在地:滋賀県蒲生郡竜王町
- 取得価格:74.5億円
- 鑑定NOI利回り:7.0%
- 総戸数:800戸
- テナント数:2
- 稼働率:100%
大手メーカーのグループ会社による法人需要を背景とした大型賃貸住宅です。
鑑定NOI利回り7.0%は魅力的な水準といえますが、800戸の住宅であっても、契約上のテナントは2者です。
そのため、一般的な個人向け賃貸住宅のように、賃料収入が多数の独立した契約先へ分散されているわけではありません。
また、土地は借地権であり、建物や借地権の譲渡には一定の承諾条件があります。
帳簿価額は約83.89億円、鑑定評価額は83億円で、期末時点では小幅な含み損となっています。
高い収益性は評価できる一方、テナント集中や権利関係なども踏まえて判断したい物件です。
KOKO HOTEL 静岡
- 所在地:静岡県静岡市葵区
- 取得価格:20.8億円
- 鑑定NOI利回り:5.5%
- 客室数:186室
- 特徴:東海道リート初のホテル投資
第10期には変動賃料が収益に寄与しましたが、第11期以降は契約に基づき固定賃料へ移行する予定です。
ホテルの運営業績による賃料変動を抑えられる一方、好調時の収益成長を直接取り込む余地も小さくなる可能性があります。
1987年竣工の建物であるため、将来の修繕・設備更新にも目を配りたいところです。
エンブルタウン豊橋富士見台
- 所在地:愛知県豊橋市
- 取得価格:15.0億円
- 鑑定NOI利回り:4.7%
- 稼働率:100%
- 特徴:生鮮スーパー、ドラッグストアなどの生活インフラ施設
スポンサーなどが連携して開発した商業施設です。
日常生活に密着した用途であり、地域需要に支えられた安定収益が期待できます。
ただし、賃料改定については協議によるため、インフレに合わせて自動的に賃料が上がるわけではありません。
名古屋七条エンブルコート
- 所在地:愛知県名古屋市南区
- 取得価格:約8.7億円
- 鑑定NOI利回り:5.6%
- 総戸数:100戸
- 第10期末稼働率:84.0%
2020年竣工の比較的新しい住宅物件ですが、第10期末の稼働率は84.0%でした。
今後は、空室解消と適切な賃料水準の両立が課題になりそうです。
知立牛田エンブルコート
- 所在地:愛知県知立市
- 取得価格:約10.6億円
- 鑑定NOI利回り:5.3%
- 総戸数:115戸
- 第10期末稼働率:97.4%
自動車関連産業の集積地域に位置する住宅物件です。
比較的高い稼働率を維持しており、今後は賃料改定と修繕費用のバランスを確認したいところです。
注目ポイント⑤ スポンサーの追加取得は前向きな材料
2026年11月6日、東海道リートは、メインスポンサーであるヨシコン株式会社による投資口の追加取得完了を公表しました。
| 項目 | 追加取得前 | 追加取得後 |
|---|---|---|
| 保有投資口数 | 25,534口 | 36,786口 |
| 保有比率 | 6.6% | 9.5% |
今回の追加取得口数は11,252口です。
スポンサー自身が投資口を追加保有することは、一般投資主との経済的利害を近づけるという意味で、前向きに評価できる動きです。
一方、この追加取得によって投資法人自身に新たな資金が入るわけではなく、賃貸利益や金融費用が直接改善するものでもありません。
スポンサーによる支援姿勢は評価しつつ、引き続き実際の収益改善を確認していきたいと思います。
気になる点 冷静に見ておきたいリスク
① 南海トラフ巨大地震と地域集中
東海道リートを評価する際、忘れてはならないのが自然災害リスクです。
投資法人の主要投資地域である静岡県、愛知県、三重県は、南海トラフ巨大地震による強い揺れや津波などが想定されている地域と重なります。
政府が2025年3月に公表した最大クラスの地震に関する被害想定では、静岡県から宮崎県の一部で震度7、その周辺の広い地域で震度6強~6弱の揺れが想定されています。
ただし、これは一定の条件に基づく広域的な被害想定であり、東海道リートの個々の物件の被害を示すものではありません。
PML2.7%で地震リスクを判断できる?
有価証券報告書では、ポートフォリオPMLが2.7%と記載されています。
PMLは、地震による建物の物理的な損失を一定の条件で推計する指標です。
ただし、今回のPMLは30物件を対象とする評価であり、第10期末の34物件全体を反映した数値ではありません。
また、PMLは投資法人の経済的損失全体を表すものではありません。
例えば、建物に大きな損傷がなくても、周辺の道路、港湾、電力、水道などが停止すると、施設を通常どおり利用できなくなる可能性があります。
また、製造業の工場が長期間停止した場合、関連する物流施設や企業向け住宅の需要にも影響することが考えられます。
つまり、建物の損害が比較的小さくても、賃貸事業への影響が小さいとは限らないということです。
地震保険についても、有報では清水町配送・販売センターに付保する一方、その他の物件には付保する予定がないとされています。
もっとも、地震保険には保険料や補償範囲の問題があり、未加入だから直ちに不適切というわけではありません。
大切なのは、地震による直接損失だけでなく、事業停止、賃料収入の減少、復旧費用などを含めた対応力を確認することだと考えています。
広域災害が賃貸収益に与える影響
参考として、第10期の賃貸NOIを基準に、NOIが一定割合減少した場合の利益への影響を試算しました。
| NOI減少率 | 半期NOI減少額 | 1口当たり影響額 |
|---|---|---|
| 5% | 約1.04億円 | 約271円 |
| 10% | 約2.09億円 | 約541円 |
| 20% | 約4.18億円 | 約1,082円 |
| 30% | 約6.26億円 | 約1,623円 |
※当ラボの単純な感応度試算です。実際の地震被害や減収率を予測するものではありません。保険金、修繕費、復旧期間、税務上の影響などは考慮していません。
同じ地域で複数の物件が同時に影響を受ける可能性は、地域特化型REITならではの確認事項です。
一方、すべての物件が同じように被災するわけではなく、地盤、海岸からの距離、建物の構造、耐震性能などによってリスクは異なります。
当ラボとしては、東海道リートの産業地域への重点投資を評価しつつ、広域災害リスクについても、投資判断の際に一定の注意が必要と考えています。
② 資産規模拡大が必ずしも分配金成長につながらない
東海道リートは、中期的に資産規模1,000億円、中長期的には2,000億円を目指しています。
スポンサーとの連携や独自の物件取得ルートを活用し、外部成長を継続する方針です。
外部成長はJ-REITにとって重要な戦略ですが、現在のように金利が上昇する環境では、以前より慎重な採算判断が求められます。
物件の取得利回りが資金調達コストを十分に上回り、増資による投資口数の増加を考慮しても1口当たり利益が増えるのであれば、外部成長は投資主にとってプラスとなり得ます。
一方、資産規模が増えても金融費用が同じように増えれば、分配金の増加につながりにくくなります。
今後は資産規模の目標だけでなく、外部成長によって1口当たり利益が改善するかを確認する必要がありそうです。
③ 保有資産の含み益と売却益
第10期末の不動産鑑定評価額は815億円、帳簿価額は約775.74億円で、約39億円の含み益があります。
含み益の存在は資産価値の裏付けとして前向きな材料です。
ただし、含み益は実際に売却するまで確定した利益ではありません。
また、物件を売却すれば、その物件から得られていた賃料収入も失われます。
資産入替を評価する際には、売却益だけでなく、売却後の収益力や売却代金の使い道も確認したいところです。
④ スポンサー関連取引と取得費用
東海道リートでは、スポンサーが物件開発や物件管理などに関与しています。
こうした連携は物件取得の機会を広げる一方、取得価格や管理報酬などの条件が合理的かを確認する必要があります。
第10期には、資産運用会社への物件取得関連報酬約1億2,954万円が資産計上されています。
これは規約に基づく報酬であり、直ちに問題があることを示すものではありません。
ただし、資産規模の拡大と投資主の1口当たり利益の成長が一致しているかは、継続的に見ておきたい点です。
⑤ 過年度有価証券報告書の訂正
2026年10月29日には、第3期から第9期までの有価証券報告書について訂正報告書が提出されています。
また、決算短信の一部訂正も公表されています。
決算短信の訂正については、鑑定評価関連の記載などが対象とされ、業績への影響はない旨が説明されています。
ただし、過年度有報のすべての訂正事項について同じ内容であるとまでは、今回の分析では確認していません。
訂正の存在だけで重大な問題があったと判断するのは適切ではありませんが、投資家が参照する情報の正確性という観点では、今後の開示状況にも注目したいところです。
まとめ 東海道リートはどこへ向かうのか
東海道リートの第10期決算は、資産規模が拡大し、賃貸NOIも増加したという点では、外部成長の成果が表れた決算でした。
一方、支払利息や資金調達関連費用の増加によって、最終利益の伸びは限定的でした。
さらに、新規発行投資口数の増加もあり、1口当たりの利益分配金は減少しています。
第11期、第12期の会社予想も減配見通しであり、その中には物件売却益が含まれています。
こうした状況を見ると、東海道リートは現在、従来の低金利環境を前提とした成長モデルから、新しい金利環境に適応する過程にあるのかもしれません。
もちろん、今後の改善余地も存在します。
セントレアロジスティクスセンターの稼働率が回復し、新規取得物件が通期で収益に寄与するようになれば、賃貸利益の改善が期待できます。
賃料増額が進み、借入金利の変動も抑えられるようになれば、分配金の実力が再び上向く可能性もあります。
スポンサーによる投資口の追加取得や、新たな物件パイプラインも、将来の成長を支える材料と考えられます。
ただし、当ラボとしては、資産規模1,000億円や2,000億円という数字よりも、その成長によって1口当たりの継続的な利益がどれだけ増えるかを重視したいと思います。
また、産業地域に重点投資する戦略は強みである一方、南海トラフ巨大地震のような広域災害に対する地域集中リスクにも目を向ける必要があります。
今後の注目点は、金利負担を賃料成長で吸収できるか、セントレアの空室が改善するか、そして売却益に依存しない分配金の実力が回復するか、という3点でしょう。
東海道リートは、成長の可能性と新しい環境への適応課題を併せ持つJ-REITと考えています。
上場から約5年。J-REITを取り巻く金利環境や市場構造は大きく変化しました。
このような変化の時期だからこそ、表面上の分配金利回りだけで判断するのではなく、資産・利益・財務の中身を継続的に確認していきたいところです。
主な参考資料
- 東海道リート投資法人 第10期有価証券報告書(2026年7月期)
- 東海道リート投資法人 第10期決算説明資料(2026年9月17日)
- 2026年9月29日付 国内不動産信託受益権の譲渡に関するお知らせ
- 2026年11月6日付 メインスポンサーによる本投資法人投資口の追加取得完了に関するお知らせ
- 気象庁「南海トラフ地震で想定される震度や津波の高さ」(2025年3月公表の政府被害想定に基づく資料)
公式サイト:東海道リート投資法人
地震関連資料:気象庁・南海トラフ地震の被害想定
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
記事中に登場する「J-REIT研究ラボ上級研究員ジーピ」はAIを用いた架空のキャラクターであり、実在の人物とは関係ありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
【将来予想・独自試算について】
本記事の業績予想は特に断りがない限り公表時点の会社予想です。「当ラボ試算」「参考EPU」「感応度試算」等は一定の仮定に基づく計算であり、将来の実績を保証するものではありません。南海トラフ巨大地震に関する記載も、個別物件の被害を予測するものではありません。
コメント