
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
J-REIT研究ラボでは、決算月を迎えた投資法人について、
「分配金を受け取っても、その後それ以上に投資口価格が下落してしまえば意味が薄い」
という観点から、現在の投資法人の状態、DPUの質、価格水準、チャートなどを確認しています。
今回取り上げるのは、3月・9月決算の**大和証券リビング投資法人(8986)**です。
今回の分析では、少し興味深い結果になりました。
大和証券リビング投資法人そのものについて見ると、賃貸住宅の賃料上昇はかなり強く、資産入替も計画どおり進んでいます。
一方で、現在のJ-REIT市場は金利上昇と追加利上げ観測が強く意識される環境にあり、大和証券リビングの投資口価格も明確な下降トレンドにあります。
つまり、
「悪いREITを避ける」という話ではなく、「良い部分が多いREITでも、今この価格で権利を取りに行く必要があるのか」
というのが今回のテーマです。
まず現在のJ-REIT市場環境を確認
今回の配当取りを考えるうえでは、個別銘柄より先に市場環境を見る必要があります。
足元では日本の長期金利が高い水準で推移し、日銀による追加利上げ観測も強く意識されています。
さらに市場では、今回だけではなく、その先の追加利上げまで警戒する見方もあります。
もちろん実際に何回利上げが行われるかは分かりません。
ただ、配当取りという短期戦略では、
「市場参加者が金利の先行きを読みづらい」
こと自体がリスクになります。
J-REITは分配金利回りと国債利回りの比較で評価されやすいため、長期金利が上昇すれば要求利回りも上がりやすく、NAV倍率にも下押し圧力がかかります。
今回の市場環境について当ラボでは、
市場環境評価:× 強い逆風
と判断します。
この環境では、個別銘柄に好材料があっても、権利落ち後の価格回復を素直に期待しにくいと考えます。
この銘柄はどんなJ-REIT?
大和証券リビング投資法人は、賃貸住宅を中心に、ヘルスケア施設にも投資するJ-REITです。
| 項目 | 内容 |
|---|---|
| 証券コード | 8986 |
| 決算月 | 3月・9月 |
| スポンサー | 大和証券グループ |
| 主な投資対象 | 賃貸住宅・ヘルスケア施設 |
| 2026年3月末資産規模 | 約3,942億円 |
| 物件数 | 238物件 |
| 賃貸住宅比率 | 約76% |
| 総資産LTV | 51.1% |
| 鑑定ベースLTV | 40.0% |
| 格付 | JCR AA、R&I AA- |
現在は、ヘルスケア施設を減らし、成長期待の高い賃貸住宅を増やすポートフォリオ再構築を進めています。
目標としているのは、賃貸住宅比率を今後3年程度で約90%まで引き上げることです。
直近決算と分配金
2026年3月期のDPUは2,630円でした。
今後の予想は次のようになっています。
| 2026年3月期実績 | 2026年9月期予想 | 2027年3月期予想 | |
|---|---|---|---|
| 1口当たり当期純利益 | 2,877円 | 2,474円 | 1,913円 |
| DPU | 2,630円 | 2,510円 | 2,410円 |
今回権利を取る対象となる2026年9月期は2,510円。
そして次期2027年3月期はさらに2,410円へ低下する予想です。
ここだけを見ると減配が続いているように見えますが、少し事情があります。
大和証券リビングでは、新しい分配方針としてDPUの下限を設定しています。
本業利益だけではなく、計画的な物件売却による売却益や内部留保も活用しながら、分配金を平準化していく考え方です。
今回の分配金はどこから出ている?
今回予想DPU2,510円の中身は、概ね次のように整理できます。
| DPU構成 | 1口当たり |
|---|---|
| 売却益控除後の利益 | 約1,897円 |
| 売却益相当 | 約577円 |
| 内部留保等 | 約33円 |
| DPU | 約2,510円 |
したがって、本業利益に相当する部分はおおむね4分の3程度です。
残りは売却益や内部留保によって補われています。
ただし、大和証券リビングの場合、
「売却益が入ったから一時的にDPUが膨らんだ」
とだけ評価するのも少し違います。
同法人は、年間80億円程度の物件売却を継続し、含み益を顕在化させること自体を運用戦略に組み込んでいます。
つまり売却益は、完全な偶発利益ではなく、
「資産入替によって継続的に創出することを目指している利益」
という位置付けです。
とはいえ、本業だけで2,510円を稼いでいるわけではありません。
配当取りではこの点を分けて考えた方がよさそうです。
本業の賃貸住宅はかなり強い
一方、本業の賃貸住宅についてはかなり好調です。
入替時の賃料増減率は、
| 期 | 入替時賃料増減率 |
|---|---|
| 2025年3月期 | +6.8% |
| 2025年9月期 | +10.7% |
| 2026年3月期 | +13.2% |
更新時も、
| 期 | 更新時賃料増減率 |
|---|---|
| 2025年3月期 | +1.4% |
| 2025年9月期 | +2.2% |
| 2026年3月期 | +4.4% |
まで伸びています。
東京23区では入替時+16.7%、都心5区では+19.3%。
7エリア中6エリアで過去最高の増賃率となりました。
住宅賃料については、
「悪化しているどころか、むしろ内部成長が加速している」
と評価できそうです。
権利取り後に気になる材料
問題は金利です。
2026年3月末時点で、
- 総資産LTV:51.1%
- 固定金利比率:51.7%
- 平均残存期間:3.6年
- 金融費用:1.2%
でした。
会社予想では金融費用は、
2026年9月期1.5%
2027年3月期1.6%
まで上昇する想定です。
そして決算後には、実際に**2.00148%**の借換えも発生しています。
さらに7億円の借換えでは、返済期限を2033年まで延ばした一方で、金利は1か月TIBOR+0.47%の変動金利となっています。
つまり同法人では今、
賃料上昇 vs 金融費用上昇
という構図になっています。
運用会社自身も、短期的には金利コストが先行し、中長期的に内部成長でそれを上回るイメージを示しています。
これはまだ「達成済み」ではなく、これから確認していくテーマでしょう。
決算後も資産入替は続いている
決算後には築浅住宅の取得とヘルスケア施設売却を進めています。
5月には、
- グランカーサお花茶屋
- グランカーサ瑞江
- グランカーサ西葛西
の3物件を合計約64.5億円で取得。
平均築年数はわずか0.6年です。
一方、ヘルスケア施設2物件を約58.3億円で売却し、約3.15億円の譲渡益を見込んでいます。
さらに6月にはグランカーサ葛西を約12.3億円で取得しました。
8月には築1990年のプロフィットリンク竹ノ塚を7.3億円で売却し、約0.94億円の譲渡益を見込んでいます。
戦略としては、
築古・ヘルスケアを売却し、東京の築浅住宅へ入れ替える
という方向性がかなり明確です。
現在の投資口価格をどう見るか
JAPAN-REIT.COM様のデータでは、9月9日時点で次のようになっています。
| 指標 | 数値 |
|---|---|
| 投資口価格 | 92,900円 |
| 予想分配金利回り | 5.30% |
| 1口NAV | 118,142円 |
| NAV倍率 | 0.79倍 |
NAV倍率0.79倍ですから、数字だけならかなり割安に見えます。
NAV118,142円に対して現在価格92,900円なので、約21%のディスカウントです。
ただし現在は、NAV倍率の低さだけで判断しにくい環境です。
長期金利が上昇すれば、市場が要求するREIT利回りも上昇し、NAV倍率がさらに低下する可能性があります。
したがって、
「0.79倍だからもう十分安い」
とは言い切れません。
むしろ、
これだけ割安に見えるにもかかわらず、投資口価格が下降トレンドを続けている
点を重く見る必要がありそうです。
分配金でどこまで下落を吸収できる?
今回DPUは2,510円。
現在価格92,900円に対する割合は、
2,510円 ÷ 92,900円 ≒ 2.70%
です。
したがって今回の分配金クッションは、
約2.70%
となります。
現在価格からDPUを単純に引くと、
92,900円-2,510円=90,390円
です。
税引前の単純計算では、90,390円までの下落なら今回DPUの範囲内という見方になります。
ただし、これは理論的な権利落ち価格ではありません。
あくまで、
「今回のDPUで何円分の下落まで吸収できるか」
を見るための目安です。
チャートから見る現在位置
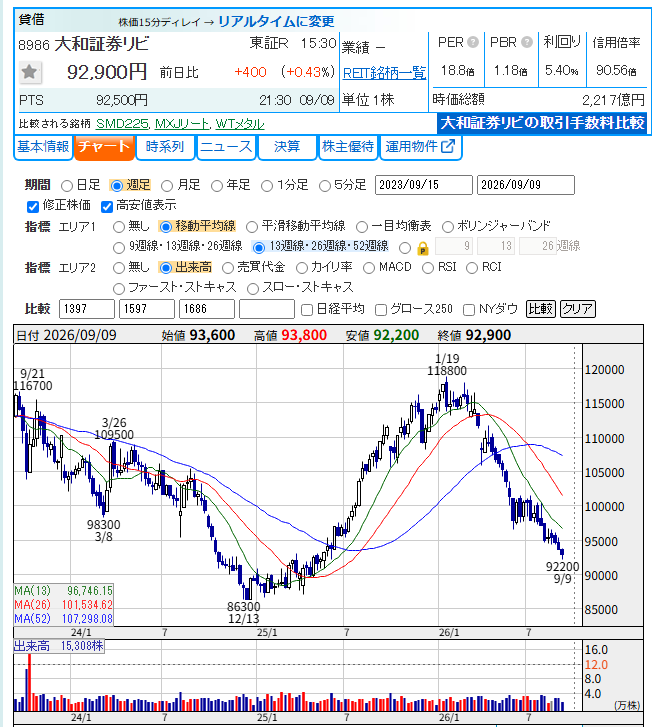
6か月日足では現在値92,900円に対して、
- 25日線:約94,973円
- 75日線:約97,619円
- 200日線:約106,747円
となっています。
現在価格はすべての移動平均線を下回っています。
しかも、
25日線 < 75日線 < 200日線
という下降トレンド型です。
直近安値は92,200円。
第一支持帯は92,000円前後と見られます。
問題は、その下です。
次の支持帯は90,000~91,000円程度が意識され、その水準は分配金クッション90,390円とほぼ重なります。
さらにそこを割ると、週足では2024年12月の86,300円付近まで目立った支持帯が少なくなります。
出典:かぶたん様
週足で見ると、より厳しい
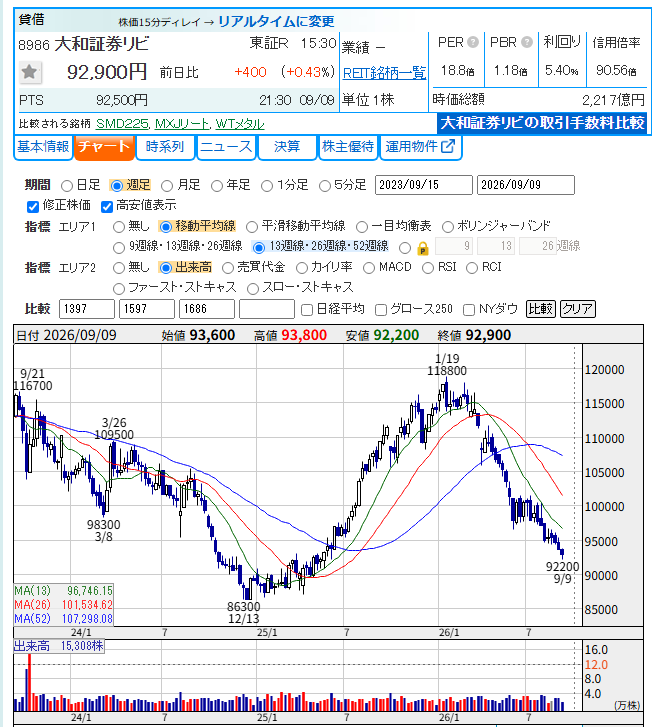
約3年の週足では、
- 2024年12月安値:86,300円
- 2026年1月高値:118,800円
- 現在:92,900円
となっています。
出典:かぶたん様
現在価格は高値から約22%下落。
13週・26週・52週移動平均線もすべて下回っています。
したがって中期トレンドは、
下降トレンド
と判断します。
2024年末から2026年初頭までの上昇分のかなりの部分をすでに吐き出しています。
ここを「上昇トレンドの一時的な調整」と評価するには、少し下落が深すぎる印象です。
週足×日足をどう見るか
今回の組み合わせは、
週足下降+日足下降+直近安値圏
です。
ただし現在は92,000円近辺の支持帯に接近しています。
そのため、
ここで下げ止まれば、NAV0.79倍と5%台の利回りが評価される可能性
はあります。
一方、
92,000円を割り、さらに90,000円を割り込むようなら、今回DPU2,510円では価格下落を吸収できなくなる
可能性があります。
つまり現在は、
安いから買いやすいというより、「底値付近かもしれないが、底値確認はまだできていない」
という位置に見えます。
今回の配当取り判定
ここまでを整理します。
投資法人評価
概ね良好
賃貸住宅の内部成長はかなり強く、資産入替戦略も一貫しています。
含み益もあり、築浅住宅への入替も着実です。
一方、金融費用上昇とLTVの高さには注意が必要です。
市場環境評価
× 強い逆風
現在は長期金利上昇と追加利上げ観測が価格形成を強く支配していると考えます。
配当取り後に素直な価格回復を期待しやすい環境とは言いにくいでしょう。
配当取り評価
△ 無理に取りに行かなくてよい
現在価格にはかなり割安感があります。
NAV倍率0.79倍、予想利回り5.30%、住宅賃料の内部成長も強い。
これだけを見ると、配当を取りに行きたくなる条件は揃っています。
しかし、
- 市場全体が金利上昇局面
- 週足が下降トレンド
- 日足も下降トレンド
- 直近安値を更新
- 次期DPUは2,410円へ減少
- 金融費用は上昇中
- DPUクッションは約2.70%にとどまる
という状況です。
特に今回のような局面では、
2,510円を取りに行くために、数千円単位の価格下落リスクを引き受ける必要があるのか
という問いが重要になります。
配当取りそのものが悪いわけではありません。
上昇トレンドで、権利落ち後の価格回復が期待しやすい環境であれば合理性はあります。
しかし現在の大和証券リビングは、
安値圏ではあるものの、下降トレンドが終了した確認はできていません。
そのため、当ラボでは今回あえて権利を取りに行く必要性は高くないと考えます。
まとめ
大和証券リビング投資法人そのものについては、今回あまり悪い印象はありません。
賃貸住宅の賃料増額率は非常に強く、築浅住宅へ資産を入れ替える戦略も着実に進んでいます。
今回DPU2,510円については本業だけで構成されているわけではありませんが、売却益創出自体が運用戦略に組み込まれているため、単純な一時利益とも評価しづらいところです。
一方で金利コストは確実に上昇しています。
そして何より、現在のJ-REIT市場が追加利上げ観測と長期金利上昇を強く意識している状態です。
NAV倍率0.79倍という数字は魅力的ですが、
現在の投資口価格は下降トレンドの途中にあります。
今回の分配金クッションは約2.70%。
90,390円程度までなら単純計算上DPUで吸収できますが、90,000円を割り込むような展開になれば、そのクッションは簡単に失われます。
最後に2つの問いへ回答します。
「この投資法人は悪いのか?」
当ラボでは、投資法人そのものは概ね良好と評価します。
特に住宅賃料の内部成長力は強く、ポートフォリオ再構築にも一定の合理性があります。
「今回の分配金を現在価格で取りに行く必要があるのか?」
当ラボでは、現時点でその必要性は高くないと考えます。
現在価格には割安感がありますが、金利環境と下降トレンドを考えると、今回の2,510円を取りに行くために価格変動リスクを負うのは、やや分の悪い勝負になりやすいと考えます。
「配当を取らない」という判断も、今回は十分合理的でしょう。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および公開資料を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。

コメント