
今回は、技術者派遣大手「アルトナー(2163)」の2027年1月期 第2四半期(中間期)決算について、継続チェックの観点から確認していきます。
 所長ダル
 車野アナリスト所長ダル車野アナリスト
① 会社概要
| 項目 | 内容 |
|---|---|
| 正式名称 | 株式会社アルトナー(ARTNER CO.,LTD.) |
| 証券コード | 2163(東証プライム) |
| 設立 | 1962年(’23年1月期に「会社設立60周年」記念配当を実施していることから逆算。補足説明資料P17) |
| 主な事業 | 技術者派遣事業(売上構成比87.3%)、請負・受託事業(同12.2%)。機械設計・ソフト開発など研究開発/設計開発領域への技術者派遣が主力(補足説明資料P7) |
| 時価総額 | 約199億円(かぶたん様、2026年9月10日終値935円ベース)/19,874百万円(みんかぶ様) |
| 決算期 | 1月期(第65期=’27年1月期) |
| 発行済株式数 | 21,255,840株(2026年8月1日付1:2株式分割後。決算短信P1) |
| 連結子会社 | クリップソフト、情報技研(’26年1月期第3四半期より連結財務諸表を作成) |
出典:決算短信、決算補足説明資料、四半期ファクトブック、中期経営計画、有価証券報告書、みんかぶ様、IRBANK様、かぶたん様
なお、同社は2026年8月1日付で普通株式1株につき2株の株式分割を実施しています(決算短信P7・重要な後発事象)。以下、1株当たり数値は原則分割後換算で記載し、必要に応じて分割前換算を併記します。
所長ダル車野アナリスト② 主要財務指標
連結(’27年1月期 中間期・2026年2月1日〜7月31日)
| 項目 | 実績 | 通期予想進捗率 |
|---|---|---|
| 売上高 | 7,075百万円 | 50.5% |
| 営業利益 | 1,217百万円(利益率17.2%) | 60.3% |
| 経常利益 | 1,222百万円(17.3%) | 61.1% |
| 親会社株主に帰属する中間純利益 | 815百万円(11.5%) | 65.3% |
| EPS(中間) | 38.43円(分割後) | 通期予想58.85円に対し65.3% |
| BPS | 260.35円(分割後) | 自己資本5,519百万円÷21,199千株で検算一致 |
| 自己資本比率 | 63.0%(前期末57.7%) | - |
| ROE(連結・予) | 22.61%(実績ベース24.81%) | - |
| 営業CF(中間) | 148百万円 | - |
| のれん | 1,442百万円(前期末1,519百万円) | - |
出典:決算短信P1・P2・P6、決算補足説明資料P5・P14、IRBANK様
単体(前年同期比較が可能な数値)
連結は前第3四半期より作成のため前年同期比較ができません。そのため単体ベースで前期比較を行います。
| 項目 | ’26年1月期2Q | ’27年1月期2Q | 前年比 |
|---|---|---|---|
| 売上高 | 5,876百万円 | 6,404百万円 | +9.0% |
| 売上総利益 | 2,360百万円(40.2%) | 2,629百万円(41.1%) | +11.4% |
| 販管費 | 1,260百万円 | 1,414百万円 | +12.2% |
| 営業利益 | 1,099百万円(18.7%) | 1,215百万円(19.0%) | +10.5% |
| 中間純利益 | 770百万円 | 839百万円 | +9.0% |
出典:決算補足説明資料P6
配当関連
| 項目 | ’26年1月期 | ’27年1月期(予想) |
|---|---|---|
| 中間配当 | 42.00円 | 43.00円(分割前基準/分割後21.50円) |
| 期末配当 | 42.00円 | 21.50円(分割前換算43.00円) |
| 年間配当 | 84.00円 | 分割前換算86.00円=実質2円増配 |
| 配当性向 | 70.9% | 73.1% |
| 配当利回り | 4.06% | 4.52%(7/31終値951円ベース)/4.60%(9/10終値935円ベース) |
| 連続増配 | 12期連続 | 13期目 |
| 配当支払開始日 | - | 2026年10月7日 |
出典:決算補足説明資料P16・P17、決算短信P1
長期推移
EPS(分割後換算)は’25年1月期59.32円→’26年1月期59.23円→’27年1月期予58.87円と3期連続でほぼ横ばい〜微減です。一方、売上高は’26年1月期120億円→’27年1月期予140億円(+16.4%)と2桁成長しており、増収なのにEPSが伸びていないという構図が続いています(IRBANK様)。
所長ダル車野アナリスト所長ダル車野アナリスト所長ダル車野アナリスト③ 継続チェックメモ項目評価
毎回チェックする基本項目
| チェック項目 | 判定基準 | 今回実績 | 判定 |
|---|---|---|---|
| 売上高 | Q2累計で通期予想の50%前後 | 7,075百万円/進捗50.5% | ○ |
| 営業利益 | 通期予想2,017百万円に対する進捗 | 1,217百万円/進捗60.3% | ◎ |
| 営業利益率 | 前回18.1%水準の維持 | 連結17.2%(単体19.0%、前年18.7%から改善) | ○ |
| EPS | 通期予想の50%前後(分割後50円割れが要注意ライン) | 38.43円/進捗65.3% | ◎ |
| 自己資本比率 | 55%以上 | 63.0%(前期末57.7%から+5.3pt) | ◎ |
| 営業CF | 配当総額を上回っているか | 148百万円<配当金支払額444百万円 | ×(要因分析後△) |
| 中間配当 | 予想通り43円が実現するか(最重要) | 43.00円で確定、支払開始10月7日 | ◎ |
| 年間配当予想 | 減配・方針変更の予告がないか | 実質2円増配、方針変更なし | ○ |
進捗率は利益項目で軒並み60%超と極めて良好です。売上進捗50.5%に対し営業利益60.3%・純利益65.3%というギャップは、通期予想が下期の費用増を織り込んだ保守的な設計になっている可能性を示していると考えられます。一方で、営業CFは今回最大の論点です。詳細は次の注意点①で扱います。
基本項目のほとんどが○以上と良好な内容でした。ただし営業CFのみ、配当支払額を下回るという基準割れが確認されています。この点は詳細な要因分析が必要であり、次の注意点①で掘り下げます。
注意点①:配当の原資 ── 中間営業CFが配当支払額を下回った
| チェック項目 | 実績 | 評価 |
|---|---|---|
| 中間営業CFは配当金支払額を上回っているか | 148百万円<支払額444百万円(カバー率0.33倍) | × |
| 要因は一過性か構造的か | 役員退職慰労引当金の減少360,900千円が主因(短信P6・P3) | △ |
| 調整後営業CF(一過性除く)は配当をカバーするか | 約509.7百万円(カバー率約1.15倍) | ○ |
| 法人税等の支払額は増益に伴う正常な範囲か | 292,967千円 | ○ |
| 下期の営業CFで通期をカバーできるか | 下期に約752百万円以上が必要。前期下期実績は約808百万円 | -(次回確認) |
前回チェックメモで「即座に見直しが必要なシグナル」として明記していた「営業CF(中間)が配当総額(半期分)を下回る」に、数値上該当してしまいました。中間期は制度上CF計算書が開示される年2回のうちの1回であり、配当の原資を実体で検証できる貴重な機会です。
営業CFの内訳を見ると、役員退職慰労引当金の減少額360,900千円が最大のマイナス要因です(短信P6)。貸借対照表でも同引当金は545,600千円→184,700千円へ360,900千円減少しており(短信P3)、退職慰労金の実際の支払いが行われたものと考えられます。これは毎期発生する性質のものではありません。この一過性支出を除いた調整後営業CFは約509.7百万円となり、配当金支払額444.2百万円を辛うじて上回ります(カバー率約1.15倍)。さらに売上債権の増加額274,447千円は、売上高が前年比9%成長していることに伴う運転資本の増加であり、事業拡大の裏返しと考えられます。
’27年1月期の年間配当総額は約901〜914百万円と試算されます(中間43円×分割前株式数+期末21.5円×分割後株式数)。うち上期に444百万円を支払済みのため、通期で賄うには下期に約752百万円以上の営業CFが必要です。前期の下期営業CF(1,415百万円−607百万円=約808百万円)並みであれば達成可能な水準ですが、余裕は大きくありません。
所長ダル車野アナリスト所長ダル車野アナリスト判定は△(実体を伴う△)です。中間営業CFが配当支払額を下回った事実は基準割れであり軽視できませんが、主因は役員退職慰労引当金の一括支払いという一過性要因で、調整後ベースでは配当をカバーしています。次回の通期決算で通期営業CFが年間配当総額を上回るかどうかが最大の確認事項です。
注意点②:配当性向の上昇トレンド(方針50%との乖離)
| チェック項目 | 実績 | 評価 |
|---|---|---|
| EPSは通期予想に対して順調に進捗しているか | 通期予想58.85円(分割後)に対し中間38.43円=進捗65.3%。分割後50円の要注意ラインは十分クリア | ◎ |
| 配当性向は80%超の警戒ラインに達していないか | 73.1%。ただし’24年1月期75.8%、’25年1月期69.1%、’26年1月期70.9%、’27年1月期予73.1%と、方針値50%を20pt以上上回る状態が4期続いている(中計資料) | ○ |
| 「配当性向50%」という方針表現に変更はないか | 補足資料P17にそのまま継続記載 | ○ |
| 自己株式取得の進捗 | 上期累計の取得支出は50,439千円(短信P6)、期末自己株式数56,514株(短信P1)。Q1時点で約50.4百万円だったため、第2四半期はほぼ取得が行われていないと考えられる | △(要確認:取得枠の残存状況・期限) |
| 中間配当は予定通り実施決定か | 43.00円で確定。支払開始日2026年10月7日(短信P1) | ◎ |
配当性向(通期予想)は73.2%→73.1%とほぼ横ばいで、80%台への上昇は確認されませんでした(補足P16)。「配当性向50%をベースとし、毎年、前年割れのない配当金額の決定をしていきたい」という方針表現は補足資料P17にそのまま継続記載されており、変更・修正はありません。
所長ダル車野アナリスト判定は○(ただし自己株取得の停滞は△)です。配当性向80%超の警戒ラインには達しておらず、方針表現にも変更はありません。一方で方針値50%を4期連続で大きく上回る状態が続いており、EPS成長の軌道復帰が鍵になると考えられます。
注意点③:稼働率の低下 ── 好調の裏で出た最初の綻び
| チェック項目 | 実績 | 評価 |
|---|---|---|
| Q2単独の稼働率は維持ライン97%以上か | 96.9%(前年同期97.3%、▲0.4pt/補足P11) | × |
| 半期平均は97%台を維持しているか | 97.6%(前年同期97.9%、▲0.3pt) | △ |
| 見直しシグナルライン(95%割れ)に達していないか | 未達(依然として高水準) | ○ |
| 稼働率低下の要因は需要減退か採用拡大か | 2026年4月に新卒149人、Q2にキャリア38人が入社。期末技術者数は前年同期末1,345人→1,431人(+6.4%)(補足P11) | ○ |
| 需要側の説明 | 「顧客企業からの技術者要請は、当社の供給可能数を上回る」と明記(補足P8) | ○ |
| 離職率(全体)は通期実績11.2%のペースを超えていないか | 半期5.7%(転職支援等除く4.6%)。Q1時点3.2%(同2.4%)からの上昇だが通期では前期実績と同程度のペース | △ |
技術者派遣ビジネスの利益は「技術者数×稼働率×単価×工数」で決まります。稼働率は最も早く需給の変化を映す先行指標であり、前回チェックメモでも97%以上を維持ラインとして設定していました。四半期推移で見ると98.5→97.3→97.8→98.6→98.3→96.9と、直近6四半期で最低の水準です。
所長ダル車野アナリスト所長ダル車野アナリスト判定は△です。Q3(8〜10月)の稼働率が97%台に戻れば「採用先行による一時的低下」との説明が裏づけられます。逆に2四半期連続で96%台にとどまる場合は、需要側の変調か配属マッチングの構造問題を疑う必要があると考えられます。95%割れは即座の見直しシグナルです。
継続ウォッチ:ホンダ依存リスク(前回の注意点から降格)
リスク分散が2四半期連続で進展し、懸念が後退したため、前回の注意点から継続ウォッチへ降格しました。
| 業種 | ’26年1月期2Q | ’27年1月期2Q | 前年比 | 構成比変化 |
|---|---|---|---|---|
| 輸送用機器 | 2,586百万円(44.3%) | 2,731百万円(42.8%) | +5.6% | ▲1.4pt |
| 電気機器 | 1,448百万円(24.8%) | 1,684百万円(26.4%) | +16.3% | +1.6pt |
| 精密機器 | 463百万円(7.9%) | 560百万円(8.8%) | +21.1% | +0.9pt |
| 情報・通信 | 659百万円(11.3%) | 646百万円(10.1%) | ▲2.0% | ▲1.2pt |
出典:決算補足説明資料P8
輸送用機器の構成比は44.3%→42.8%へ低下(Q1時点43.4%からさらに低下)しています。前年割れではなく+5.6%の増収を保ったまま構成比が下がっており、理想的な分散の進み方と考えられます。電気機器+16.3%、精密機器+21.1%と非輸送用機器分野が伸長しており、半導体製造装置メーカーからの要請が旺盛と説明されています(短信P2)。ホンダの構造改革・開発投資縮小に関するネガティブな言及は、決算短信・補足説明資料のいずれにも確認されませんでした。情報・通信は前年比▲2.0%と唯一の減収業種ですが、技術領域別のITソリューションは+32.6%と伸びており(補足P9)、業種分類上の顧客入れ替え(戦略的ローテーション)による可能性があります。会社は「業種バランスを考慮した上で、技術者単価の上昇、業務レベルの向上のため、技術者の戦略的ローテーションを実施」と明記しています(補足P8)。なお、顧客企業売上高上位の内訳は今回の開示資料では確認できません(構造的-/有価証券報告書の年次開示事項)。
所長ダル車野アナリスト判定は○です。輸送用機器依存は金額増収を保ったまま構成比が低下しており、健全な分散が進んでいると考えられます。今後は情報・通信の前年比▲2.0%が戦略的ローテーションによるものか、構造的な減収かを継続確認します。
継続ウォッチ:M&A(クリップソフト・情報技研)の統合効果とのれんリスク
| チェック項目 | 実績 | 評価 |
|---|---|---|
| のれんの償却は計画的なペースか | 1,519,366千円→1,442,986千円へ減少。上期償却額76,380千円、四半期あたり約38百万円(短信P3・P6) | ○ |
| 減損に関する言及はないか | 言及なし。継続企業の前提に関する注記も該当事項なし(短信P7) | ◎ |
| ITソリューション分野の伸長は継続しているか | 775百万円(前年584百万円、+32.6%)、構成比10.0%→12.2%(補足P9) | ◎ |
| 子会社の連結寄与は着実か | 連結売上7,075百万円に対し単体6,404百万円で、差額671百万円が子会社寄与分(連結消去前)と考えられる | ○ |
| 投資が利益を圧迫していないか | 単体販管費は+12.2%で売上成長率9.0%を上回るが、採用関連・IT/DX・研修設備投資が要因(補足P6)。営業利益率は18.7%→19.0%へ改善 | △ |
会社は「売上高の伸長によりこれらの費用が吸収され、各利益が増加」と明記しており(短信P2)、実際に営業利益率は改善しています。投資が利益を圧迫している状況ではないと考えられます。
所長ダル車野アナリスト判定は○です。のれん償却は計画的に進み、減損の言及もありません。ITソリューション分野の伸長はM&Aの統合効果が数字に表れ始めている証左と考えられます。
引き続き良好なら安心できる項目
| 項目 | 前回(Q1) | 今回(Q2・中間) | 維持ラインの目安 | 評価 |
|---|---|---|---|---|
| 自己資本比率 | 57.6% | 63.0% | 55%以上 | ◎ |
| ROE(連結・予) | 24.32% | 22.61% | 20%以上 | ○ |
| 稼働率 | 98.3% | 96.9%(半期平均97.6%) | 97%以上 | △ |
| 技術者単価 | 4,808円/時間 | 4,895円/時間(半期平均4,852円、+3.8%) | 前年比増加傾向 | ◎ |
| 労働工数 | - | 169時間/月(半期平均168h、+0.7%) | 前年並み | ○ |
| 離職率(全体) | 3.2%(同2.4%) | 5.7%(同4.6%) | 通期11.2%を超えない | ○ |
| 期末技術者数 | 1,438人 | 1,431人(前年同期末1,345人、+6.4%) | 増加傾向 | ○ |
| ネットキャッシュ | - | 約3,344百万円(現預金4,326−有利子負債983) | プラス維持 | ◎ |
| 連続増配 | 12期連続 | 13期目が実質2円増配で進行中 | 継続 | ◎ |
自己資本比率の+5.3ptという急改善は、利益剰余金の増加(+369百万円)だけでなく、負債側が591百万円減少したことが大きく効いています。内訳は役員退職慰労引当金の減少360,900千円、未払金の減少272,297千円です(短信P2)。つまり、注意点①で営業CFを押し下げた同じ一過性要因が、自己資本比率を押し上げているという表裏の関係にあります。
所長ダル車野アナリスト📊 株価・バリュエーション(継続ウォッチ)
| チェック項目 | 今回時点(2026年9月10日) |
|---|---|
| 株価 | 935円(前日終値959円、▲2.50%)。’27年1月期2Q末(7/31)終値951円 |
| PER(実績) | 15.9倍(かぶたん様)/16.15倍(IRBANK様) |
| PER(予想) | 15.78倍(みんかぶ様・調整後)/16.29倍(IRBANK様) |
| PBR | 3.59倍(かぶたん様)/3.68倍(IRBANK様)/3.80倍(みんかぶ様) |
| 配当利回り | 4.60%(かぶたん様)/4.48%(IRBANK様、9/9株価959円ベース) |
| みんかぶ様目標株価 | 852円(判定:売り、現在株価との差▲83.0円) |
| みんかぶ様理論株価 | 1,051.0円(09/09更新、判定:割安) |
| 証券アナリスト予想 | 0人(対象外) |
| BPS | 260.35円(分割後、2Q末自己資本5,519百万円で検算一致) |
みんかぶ様の目標株価852円と理論株価1,051円が真逆の示唆になっています。目標株価は現在株価935円に対して▲9%の「売り」、理論株価は+12%の「割安」です。証券アナリストのカバレッジは0人で、時価総額約199億円のプライム上場企業でありながら、第三者による業績予想が存在しません。配当利回り4.60%は高配当株としての妙味を保っていますが、株価は5日線▲2.18%、25日線▲3.35%、75日線▲4.06%、200日線▲5.93%と全ての移動平均線を下回る位置にあります(かぶたん様)。
所長ダル車野アナリスト所長ダル車野アナリスト🔻 信用需給ウォッチ
| 日付 | 売り残 | 買い残 | 信用倍率 |
|---|---|---|---|
| 09/04 | 0.1千株 | 167.7千株 | 1,677倍 |
| 08/28 | 0.0千株 | 161.8千株 | ─ |
| 08/21 | 0.0千株 | 159.4千株 | ─ |
| 08/14 | 0.0千株 | 158.7千株 | ─ |
| 08/07 | 0.0千株 | 174.7千株 | ─ |
(かぶたん様)
- [○] 買い残167.7千株は発行済株式数21,255,840株の約0.79%。要注意の目安2%は下回っています。
- [×] ただし流動性との対比では厚い水準です。 出来高の5日移動平均は17,460株(IRBANK様、9月9日時点)であり、買い残167.7千株は平常時の出来高の約9.6日分に相当します。決算当日の出来高359,000株は例外的な数字であって、この銘柄の普段の商いは1日2万株前後です。「買い残が直近の出来高を上回る規模になっていないか」というチェック項目に対しては、明確に上回っているというのが正しい評価です。
- [×] 信用倍率1,677倍は、売り残がほぼゼロであることに起因します。買い残の絶対量が異常というより、反対売買の担い手が存在しないという意味で読むべき数字です。
- [△] 買い残は8月7日174.7千株→8月14日158.7千株といったん減少した後、9月4日にかけて167.7千株へ再増加。8月1日の株式分割による値ごろ感から個人の買いが入った可能性があります。
発行済株式数に対する比率だけを見れば0.79%と軽微ですが、この銘柄の薄商いを分母に置くと様相が変わります。平常時の出上高の約10日分に相当する買い残が上値に滞留しており、株価が戻る局面では継続的に利益確定売りが出やすい構造です。加えて売り残がほぼ存在しないため、買い戻しによる踏み上げは期待できません。
決算当日(9月10日)の急落で出来高359,000株をこなしたことが、この滞留分の整理につながったかどうかが次の焦点です。次回チェックでは、買い残が167.7千株から明確に減少しているかを確認する必要があります。
④ 配当継続性スコア(5項目評価)
| 評価項目 | 評価 | 解説 |
|---|---|---|
| 配当の中身 | ○ | 普通配当のみで記念配当なし。中間配当43円は予想通り確定(短信P1)。12期連続増配の実績があり、’27年1月期も分割前換算86円で実質2円増配=13期目が進行中(補足P16・P17)。株式分割により表面上の数値は複雑になりましたが、実質的な減配・打ち切りの兆候はありません |
| 本業の稼ぐ力 | ◎ | 中間期の営業利益進捗60.3%、単体前年比+10.5%。営業利益率は単体18.7%→19.0%へ改善。技術者数+6.4%、技術者単価+3.8%と量・質の両輪が機能。顧客要請が供給可能数を上回る需給環境(補足P8) |
| 財務の健全性 | ◎ | 自己資本比率63.0%(維持ライン55%を大きくクリア)。現預金4,326百万円に対し有利子負債983百万円でネットキャッシュ約3,344百万円。のれん1,443百万円に減損の兆候なし。継続企業の前提に関する注記なし(短信P7) |
| 配当の原資 | △ | 中間営業CF148百万円が配当金支払額444百万円を下回った(短信P6)。ただし役員退職慰労引当金の一括支払い360.9百万円という一過性要因が支配的で、これを調整すると約510百万円となり配当をカバー。実体を伴う△として扱います |
| 経営方針の透明性 | ○ | 「配当性向50%をベース」「毎年、前年割れのない配当金額の決定をしていきたい」の表現を継続記載(補足P17)。中期経営計画でROE20%以上・配当性向50%以上を明示。通期業績予想も据え置きで変更なし(短信P2)。ただし配当性向が方針値50%を4期連続で20pt以上上回っていること自体への説明はなく、その点はやや物足りないと考えられます |
A→A-(1ノッチ格下げ)
5項目のうち「配当の原資」に実体を伴う△が確認されたため、A以上の判定は行いません。格下げは実体を伴う△が確認された時点で四半期を問わず実施するという原則に基づき、前回のAからA-へ1ノッチ引き下げます。
今回は中間期であり、5項目すべてを実体で確認できた回です。配当の原資を検証できるのは中間と通期の年2回しかありません。その貴重な検証機会で基準を下回ったという事実は、たとえ要因が一過性であっても記録に残すべきと考えます。同時に、この格下げは企業の業績や財務に問題が生じたからではありません。本業の稼ぐ力と財務の健全性はいずれも◎であり、むしろ前回より改善しています。数字だけを見れば、営業CFの一過性要因を調整すればA相当の内容です。それでも据え置きではなく格下げとしたのは、「一過性だから」という説明を投資家自身が検証できるのが次の通期決算まで待たなければならないためです。上げは慎重に、下げは機動的に、という考え方に沿った判断です。
次回、’27年1月期の通期営業CFが年間配当総額約901百万円を上回ること(=下期営業CFで約752百万円以上を確保すること)、併せて稼働率が97%台に回復していること、のれん1,443百万円に減損が発生していないこと。この3点が確認できれば、Aへ復帰します。逆に通期営業CFが配当総額を下回った場合は、B+への追加格下げを検討します。
クリックして評価ランクの説明を見る
S:非常に優れている/A:優れている/A-:Aの要件を満たすがBに近い注意点がある/B+:Bの要件を満たしAに近い水準にある/B:良好/B-:Bの要件を満たすがCに近い注意点がある/C+:Cの要件を満たしBに近い水準にある/C:やや懸念がある/C-:Cの要件を満たすがDに近い注意点がある/D:懸念が大きい/E:重大な懸念がある
※評価体系をS/A/A-/B+/B/B-/C+/C/C-/D/Eの11段階に変更しました。旧5段階(S/A/B/C/D)のA・B・C・Dの間にそれぞれ「+(プラス)-(マイナス)」ランクを新設しています。これは、同一ランク内でも「条件が揃えば上のランクに相当する」銘柄と「下のランクに近い懸念がある」銘柄を区別するためです。たとえばB-は「Bの要件は満たすが、Cに近い注意点を抱えている」状態を示します。
⑤ 適正株価試算(普通配当逆算法)
すべて株式分割後(1:2)換算で記載します。前提:現在株価935円(2026年9月10日終値)、実績BPS260.35円、通期予想EPS58.85円。
シナリオ別試算
| シナリオ | 想定配当額 | 想定利回り | 適正株価 | 前提 |
|---|---|---|---|---|
| 強気 | 46.0円 | 4.2% | 約1,095円 | EPS成長が再始動し、’28年1月期に分割後EPS63円台(+8%)を達成。配当性向73%を維持して増配。連続増配14期目が視野に入り、市場が「連続増配銘柄」として利回り要求を引き下げる |
| 中立 | 43.0円 | 4.5% | 約956円 | 会社の’27年1月期予想配当(分割前換算86円)をそのまま適用。過去2期の利回り実績(4.06%〜4.52%)の中間値で評価 |
| 保守的 | 43.0円 | 4.8% | 約896円 | 増配なし・現状維持。EPS横ばいが4期目に入り、増配ストーリーへの期待が剥落 |
| 弱気 | 29.4円 | 5.2% | 約565円 | 配当性向の下限方針(50%)を適用した場合。EPS58.85円×50%=29.4円 |
弱気シナリオ:「方針を曲げざるを得ない前提条件」
同社の現在の配当は、方針である配当性向50%の約1.46倍(実績73.1%)の水準にあります。つまり配当性向50%への「回帰」は、方針違反ではなくむしろ方針通りの姿への復帰です。だからこそ、弱気シナリオでは「前年割れのない配当」というもう一方の方針が撤回される必要があります。それが起こり得る前提条件は次のとおりと考えられます。
- のれん1,443百万円の減損計上:全額減損の場合、通期純利益1,248百万円がほぼ吹き飛び、配当性向の分母が消滅して方針の維持が物理的に困難になります
- 自動車・半導体製造装置の開発投資が同時に縮小:輸送用機器42.8%+電気機器26.4%+精密機器8.8%で売上の約78%を占めており、この2領域の同時失速は稼働率の急落に直結します
- 稼働率が95%を割り込み、単価上昇が止まる:技術者は固定費であるため、稼働率低下は利益率にレバレッジで効きます
- 通期営業CFが2期連続で配当総額を下回る:借入または現預金取り崩しによる配当となり、持続性が問われます
BPS×適正PBR倍率(2点セット確認)
| PBR倍率 | 適正株価 | 位置づけ |
|---|---|---|
| 3.0倍 | 781円 | 下値めど |
| 3.5倍 | 911円 | 直近レンジの中心 |
| 3.6倍(現在) | 937円 | ほぼ現在株価 |
| 4.0倍 | 1,041円 | 上値めど |
配当逆算法の中立シナリオ956円は、PBRで見ると3.67倍に相当し、現在のPBR3.59〜3.80倍のレンジ内に収まっています。2つの手法は整合的と考えられます。ROE22.6%という高収益性を踏まえれば、PBR3.5〜4.0倍というレンジ自体には一定の合理性があると考えられます。現在株価935円は、中立シナリオ(956円)をわずかに下回り、保守的シナリオ(896円)を上回る水準です。
所長ダル車野アナリスト所長ダル車野アナリスト📉 決算当日(2026年9月10日)の株価反応
今回の決算は取引時間中の14時に発表され、株価が短時間で大きく動きました。業績(ファンダメンタルズ)と市場の反応は別物として記録しておく価値があると考えられます。
当日の値動き
| 項目 | 数値 |
|---|---|
| 始値 | 953円(9:03) |
| 高値 | 970円(13:59) |
| 安値 | 921円(14:23) |
| 終値 | 935円(前日比▲24円、▲2.50%) |
| 出来高 | 359,000株 |
| 売買代金 | 339百万円 |
| VWAP | 944.866円 |
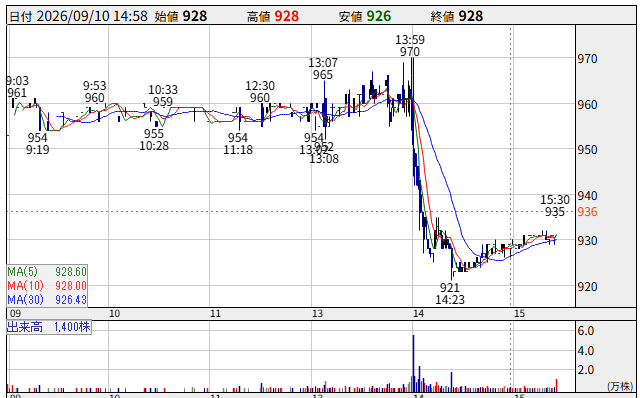
出典:かぶたん様、2026年9月10日
決算発表直前の13:59に970円まで上昇した後、24分後の14:23には921円まで約5%下落しています。その後は930円台で下げ止まり、終値は935円でした。注目すべきは出来高です。359,000株という水準は、直近5日平均17,460株(IRBANK様)や前日9月9日の20,600株と比べて桁違いであり、当日の売買のほぼ全てが14時以降に集中したことを示しています。発表直前に上へ吹いてから急落しているため、決算を先回りして買った短期資金が内容を見て手仕舞った可能性が高いと考えられます。
売られた理由として考えられるもの
① 第2四半期単独で見ると増益率が急減速している
累計ではなく四半期単独(単体)で見ると、印象がかなり変わります。
| 単体・四半期単独 | Q1(2〜4月) | Q2(5〜7月) |
|---|---|---|
| 売上高 | 3,162百万円(前年比+11.0%) | 3,241百万円(+7.0%) |
| 売上総利益 | 1,283百万円(+14.7%) | 1,345百万円(+8.4%) |
| 販管費 | 668百万円(+11.3%) | 745百万円(+13.0%) |
| 営業利益 | 615百万円(+18.7%) | 600百万円(+3.2%) |
| 経常利益 | 613百万円(+18.1%) | 594百万円(+2.1%) |
| 四半期純利益 | 426百万円(+18.3%) | 412百万円(+0.7%) |
出典:決算補足説明資料P20
営業利益の伸びは+18.7%から+3.2%へ、四半期純利益に至っては+0.7%とほぼゼロ成長まで鈍化しました。絶対額でもQ1の615百万円からQ2は600百万円へ減少しています。前年同期は518百万円→581百万円と増加していたため、単純な季節性では説明しにくい動きです。要因は明確で、売上総利益の伸び+8.4%に対して販管費が+13.0%と上回ったことです。採用関連投資・IT/DX投資・研修設備投資が、Q2は売上の伸びで吸収しきれなかった形と考えられます。決算速報は累計ではなく単独四半期の前年比を見出しに取ることが多く、この数字に反応した売りであった可能性があります。
② 進捗率60%超でも通期予想が据え置かれた
営業利益の進捗率60.3%、親会社株主に帰属する当期純利益の進捗率65.3%(補足P14)という水準にもかかわらず、通期業績予想は2026年3月13日公表分から変更なしとされました(短信P2)。これは裏を返すと、会社が下期の営業利益を約800百万円(通期2,017百万円−上期1,217百万円)と見ていることを意味します。上期実績1,217百万円から3割以上落ちる想定です。発表直前に970円まで買い上がった資金が上方修正を期待していたとすれば、それが出なかった時点で買う理由が消えたと考えられます。
③ 通期予想EPSが前期比マイナスのまま維持された
通期予想EPSは58.85円(分割後)で、前期実績59.23円に対し▲0.6%です。売上高は+16.4%成長する計画である一方、1株利益は減る予想が据え置かれました。配当性向73.1%という水準と合わせると、増配余力の議論に直結する数字です。
④ 買い戻し需要がほぼ存在しない需給構造
9月4日時点で信用買い残167.7千株に対し、売り残は0.1千株(かぶたん様)。踏み上げによる下支えが期待しにくい状態であり、売りが出た際に受け止める手が乏しかったことが下げ幅を増幅した可能性があります。株価は当日時点で5日線▲2.18%、25日線▲3.35%、75日線▲4.06%、200日線▲5.93%と全ての移動平均線を下回っており、下値を試しやすい地合いにあったと考えられます。
この下げをどう位置づけるか
決算の中身そのものが崩れたとは考えにくい、というのが当研究所の見方です。上期の営業利益率は単体で18.7%→19.0%へ改善(補足P6)、技術者単価は4,808円/時間→4,895円/時間と上昇継続(補足P12)、期末技術者数は前年同期末比+6.4%(補足P11)、「顧客企業からの技術者要請は、当社の供給可能数を上回る」と明記(補足P8)、中間配当43円は予定通り確定し、13期連続増配が進行中です(補足P16)。需要が減退したわけでも、単価が崩れたわけでもありません。Q2の減速要因は販管費であり、成長のために同社自身が踏んだアクセルの副作用と読むのが自然だと考えられます。稼働率の96.9%への低下も、2026年4月に新卒149人、Q2にキャリア38人が入社したことによる分母拡大が主因と考えられます。
ただし「一時的である」と結論づけるのはまだ早いとも考えられます。販管費の増加が投資として回収されるのであれば、Q3以降で増益率は戻るはずです。四半期単独の増益率が2四半期続けて1桁前半にとどまる場合は、一時的な谷ではなく構造の変化として扱う必要が出てくると考えられます。なお、当研究所が配当継続性スコアをAからA-へ引き下げた理由は中間営業CFであり、市場が当日反応した材料(Q2単独の減速)とは別のものです。この2つは分けて理解しておくのが適切だと考えられます。現在株価935円は、配当逆算法の中立シナリオ956円をわずかに下回り、保守的シナリオ896円を上回る水準にあります。株価下落により配当利回りは4.60%まで上昇しました。
次回に確認すべきこと
- Q3単独(8〜10月)の営業利益が、前年同期425百万円に対して何%増えるか
- 稼働率が97%台へ回復しているか(Q2単独96.9%)
- 販管費の増加ペースが売上総利益の伸びの範囲内に収まっているか
Q3で増益率が二桁に戻れば、「Q2は投資先行による一時的な谷であった」という説明が裏づけられると考えられます。
全シナリオが崩れる条件
- のれん1,443百万円の減損計上(特別損失。全額なら通期純利益がほぼ消滅)
- 通期営業CF(’27年1月期)が年間配当総額約901百万円を下回る(2期連続の未達となれば配当原資の構造問題)
- 稼働率が95%を割り込む(技術者派遣モデルの利益方程式が崩れる水準)
- 「配当性向50%をベース」「前年割れのない配当」いずれかの方針表現が資料から消える・修正される
- 輸送用機器(自動車)向け売上が前年割れに転じる(金額ベースでのマイナス)
- 通期業績予想の下方修正(現時点では2026年3月13日公表予想から変更なし/短信P2)
まとめ
所長ダル車野アナリスト所長ダル車野アナリスト所長ダル車野アナリスト所長ダル車野アナリスト所長ダル車野アナリスト所長ダル免責事項
本記事はAI(Claude/Anthropic社)を活用して作成したコンテンツです。情報の正確性・完全性を保証するものではなく、記載内容に誤りが含まれる可能性があります。
本記事は特定の有価証券への投資を推奨するものではありません。投資判断はご自身の責任において行ってください。株式投資には価格変動リスクがあり、元本が保証されるものではありません。
本記事に記載されている将来予測・試算・適正株価に関する記述は、あくまで参考情報であり、実際の将来の業績・株価・配当を保証するものではありません。
本記事で参照しているみんかぶ様・IRBANK様・かぶたん様などの第三者提供データについて、当ラボはその正確性・完全性について責任を負いません。最新情報は各社の公式サイトおよび企業のIR情報をご確認ください。
本記事は税務・法務上のアドバイスを提供するものではありません。税金・法律に関するご判断は、税理士・弁護士などの専門家にご相談ください。
本記事における業界慣行への言及は、一般的な注意喚起を目的としたものであり、特定の企業の商品・営業活動を批判するものではありません。
情報基準日:2026年9月10日
本記事に登場する「車野蔵人(くるまの くろうど)」は、AIが生成した架空のキャラクターです。実在する人物・アナリストとは一切関係ありません。
© 高配当株研究所 ※本記事はAIによる分析を含みます。投資推奨ではありません。




コメント