
J-REIT市場を見るとき、多くの個人投資家が最初に確認するのは、分配金利回り、NAV倍率、投資口価格、東証REIT指数などではないでしょうか。
もちろん、これらはJ-REITの現在地を確認するうえで重要な指標です。
ただし、市場全体が大きく上昇・下落する局面では、もう一つ確認しておきたい資料があります。
それが、日本取引所グループ(JPX)が毎月公表している「投資部門別 不動産投資信託証券売買状況」です。
この資料を見ると、海外投資家、投資信託、金融機関、個人投資家、証券会社の自己取引など、どの投資主体がJ-REITを買い越し、あるいは売り越していたのかを確認できます。
資料そのものは数字が並ぶ統計表であり、初見では少し近寄りがたいかもしれません。相変わらず、初心者に満面の笑みで話しかけてくるタイプの資料ではありません。
しかし、東証REIT指数のチャートと重ねて見ると、J-REIT市場の需給変化を考えるうえで、かなり興味深い手がかりが見えてきます。
前回の記事では、2025年12月から2026年5月までの投資部門別売買状況を確認し、2026年4月と5月に海外投資家が大幅に売り越していたことを取り上げました。
そして次に確認すべき点として、6月に海外投資家の売り越しが続くのか、それとも売り越し幅が縮小するのかを挙げていました。
今回は、その答え合わせです。
結論から先に述べると、6月も海外投資家は売り越しでした。
ただし、4月・5月と比べると売り越し幅は縮小しています。その一方で、国内の投資信託、銀行、事業法人などは買い越しとなりました。
このため、当ラボでは、6月中旬以降の東証REIT指数の反発について、海外投資家が強気に転じて買い戻したというよりも、海外勢の売り圧力がやや弱まり、国内勢がその売りを吸収できる状態に近づいた可能性があると見ています。
さらに7月には、日経平均株価が調整する一方で、東証REIT指数は反発基調を見せています。
両者の間に直接的な資金移動があったと断定することはできませんが、出遅れていたJ-REITに相対的な見直し買いが入っている可能性も含め、今後も注目しておきたい変化です。
前回記事では「海外勢の売り」が焦点だった
前回の記事では、2025年12月から2026年5月までの主要投資部門別の売買差引を確認しました。
なかでも目立っていたのが、海外投資家の動きです。
海外投資家は2026年2月に11万9,708口、3月に30万2,359口を買い越していました。
しかし、4月には57万4,102口、5月には59万4,611口の売り越しへ転じています。
同じ時期に東証REIT指数も下落基調を強めていたため、当ラボでは、金利上昇への警戒感などを背景として、海外投資家の売りがJ-REIT市場の需給面で重しになった可能性があると整理しました。
ただし、これは「海外投資家が売ったから指数が下がった」と単純化するものではありません。
J-REITの価格は、国内外の金利、為替、株式市場、分配金見通し、不動産賃料、借入コスト、投資家心理など、多くの要因から影響を受けます。
投資部門別売買状況は、そうした複数の材料のうち、実際の需給を確認するための一つの手がかりです。
前回記事で残った宿題は、6月の海外投資家がどのように動くかでした。
- 4月・5月に続き、大幅な売り越しとなるのか
- 売り越しは続くものの、その幅が縮小するのか
- 買い越しへ転じるのか
6月の結果は、このうち「売り越しは続いたが、その幅は縮小した」に該当します。
2026年6月の主要投資部門別売買状況
まず、2025年12月から2026年6月までの主要投資部門別売買差引を整理します。
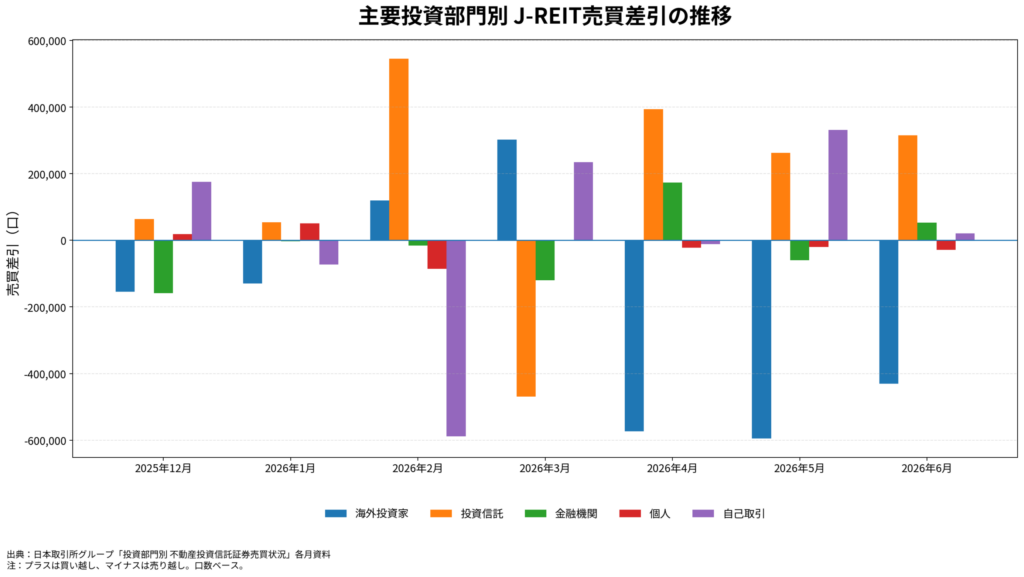
グラフを見ると、4月・5月は海外投資家の売り越しが突出していましたが、6月はその幅がやや縮小しています。一方、投資信託は4月以降、継続して買い越しており、国内勢が海外勢の売りを受け止めていた構図が見えてきます。
以下の数値は口数ベースで、プラスは買い越し、▲は売り越しを示します。
| 月 | 海外投資家 | 投資信託 | 金融機関 | 個人 | 自己取引 |
|---|---|---|---|---|---|
| 2025年12月 | ▲154,368口 | +63,392口 | ▲158,922口 | +19,109口 | +175,560口 |
| 2026年1月 | ▲129,324口 | +53,887口 | ▲2,289口 | +50,964口 | ▲72,524口 |
| 2026年2月 | +119,708口 | +545,399口 | ▲15,150口 | ▲85,272口 | ▲588,774口 |
| 2026年3月 | +302,359口 | ▲468,896口 | ▲119,534口 | ▲156口 | +234,531口 |
| 2026年4月 | ▲574,102口 | +394,150口 | +173,408口 | ▲22,274口 | ▲11,550口 |
| 2026年5月 | ▲594,611口 | +262,620口 | ▲60,248口 | ▲19,986口 | +331,208口 |
| 2026年6月 | ▲430,559口 | +315,135口 | +53,098口 | ▲28,042口 | +20,832口 |
出典:日本取引所グループ「投資部門別 不動産投資信託証券売買状況」各月資料
6月の海外投資家は、売りが668万2,339口、買いが625万1,780口となり、差引きでは43万559口の売り越しでした。
売り越しは3か月連続です。
ただし、4月の57万4,102口、5月の59万4,611口と比較すると、6月は売り越し幅が縮小しました。
海外投資家がJ-REITに対して強気へ転じたとまでは言えませんが、少なくとも4月・5月ほど一方向に売りが傾いた状態ではなかったように見えます。
その一方で、国内の投資信託は31万5,135口、金融機関は5万3,098口、事業法人は7万3,274口の買い越しでした。
6月は、海外勢の売りが続くなか、複数の国内主体が買い手となった月だったと整理できます。
海外投資家は売り越し継続。ただし売りの勢いはやや弱まった
まず確認しておきたいのは、海外投資家が6月に買い越しへ転じたわけではないという点です。
43万559口という売り越し幅は、決して小さな数字ではありません。
2025年通期の売買状況を見ると、海外投資家は委託取引全体の約3分の2を占める主要な売買主体でした。
そのため、海外投資家が買い越しているのか、売り越しているのかは、J-REIT市場全体の需給を考えるうえで無視しにくい材料です。
ただし、相場では、売り越しか買い越しかという方向だけでなく、その規模が拡大しているのか縮小しているのかも重要です。
4月から6月までの海外投資家の売買差引は、次のようになりました。
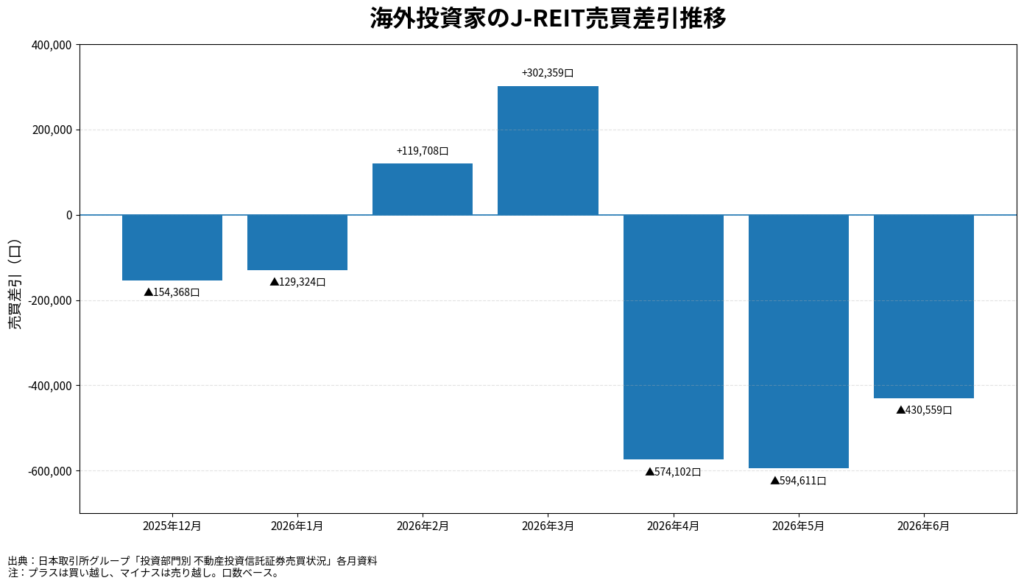
グラフを見ると、海外投資家は2月・3月に買い越していたものの、4月には大幅な売り越しへ転じています。5月も売り越し幅は拡大しましたが、6月は依然として売り越しながら、その規模はやや縮小しました。
- 4月:▲574,102口
- 5月:▲594,611口
- 6月:▲430,559口
5月から6月にかけて、売り越し幅は16万口あまり縮小しています。
これだけで海外勢の売りが一巡したと判断することはできませんが、売り圧力のピークが少し和らいだ可能性は考えられます。
4月・5月には、海外勢の大幅な売りを国内勢の買いだけでは吸収しきれず、指数の下落につながったように見えました。
6月は海外勢の売りが続いたものの、その規模が縮小したことで、国内勢の買いが価格形成に反映されやすくなった可能性があります。
この変化は、6月中旬以降に東証REIT指数が下げ止まり、反発へ向かった動きと一定の整合性があります。
もちろん、月次統計だけで日々の価格変動を完全に説明することはできません。
それでも、「海外勢が買い始めたから反発した」のではなく、「海外勢の売りが弱まり、国内勢が受け止めやすくなったため反発できた」という読み方は、一つの仮説として成り立つように思います。
国内投信は6月も買い越し。引き続き受け皿になった可能性
6月の投資信託は、売り60万6,898口に対して、買い92万2,033口でした。
差引きでは31万5,135口の買い越しです。
投資信託は、4月に39万4,150口、5月に26万2,620口を買い越しており、6月まで3か月連続の買い越しとなりました。
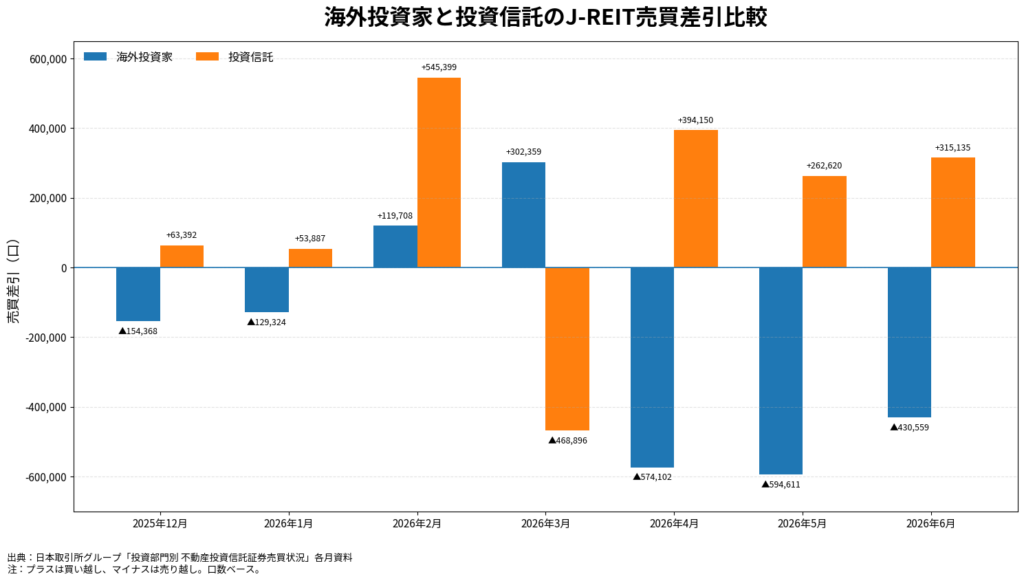
グラフを見ると、海外投資家と投資信託が常に反対方向へ動いているわけではありません。しかし、4月以降は海外投資家の大幅な売り越しに対し、投資信託が継続して買い越しており、国内投信が主要な受け皿になっていた構図がはっきり表れています。
- 4月:+394,150口
- 5月:+262,620口
- 6月:+315,135口
この結果を見る限り、国内投信は4月以降のJ-REIT下落局面で、継続的に買い手となっていました。
前回記事では、この動きを「国内投信は拾っていたが、海外勢の売りが重かった」と表現しました。
6月も基本的な構図は変わっていません。
投資信託は買い越していましたが、その買い越し幅だけでは、海外投資家の売り越しを完全に埋めることはできていません。
ただし6月は、海外投資家の売り越し幅が縮小しました。
その結果、投資信託の買い越しが市場全体の需給に与える影響は、4月・5月より相対的に大きくなった可能性があります。
言い換えれば、国内投信が6月に突然、極端に買い増したというよりも、海外勢の売りが少し弱まったことで、これまで続いていた国内投信の買いが価格を支えやすくなったと考える方が自然かもしれません。
銀行と事業法人も買い越し。国内勢の買いは少し広がった
6月は、投資信託以外の国内部門にも買い越しが見られました。
金融機関全体では5万3,098口の買い越しです。
内訳を見ると、銀行が9万5,912口の買い越しとなった一方、生保・損保は1万8,952口、その他金融機関は2万3,862口の売り越しでした。
したがって、金融機関が一斉にJ-REITを買ったというよりも、銀行の買い越しが金融機関全体をプラスに押し上げた形です。
また、事業法人も7万3,274口の買い越しでした。
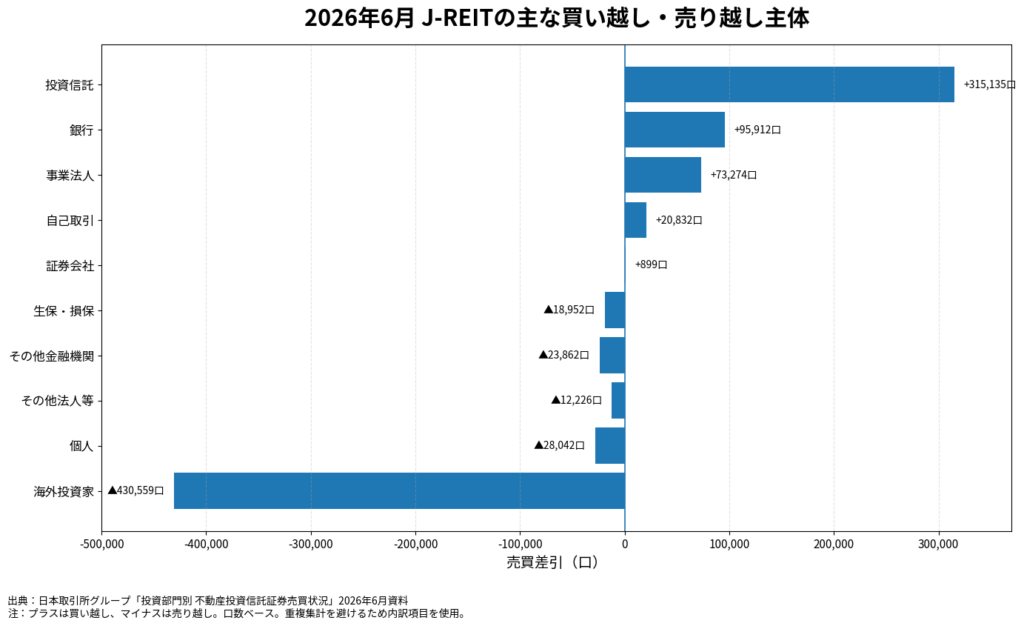
グラフを見ると、海外投資家の売り越しは依然として突出しています。一方、投資信託を中心に、銀行、事業法人、自己取引など複数の主体が買い越しており、6月は国内側の買いが海外勢の売りを分散して受け止めた構図だったと考えられます。
投資信託に加えて、銀行や事業法人も買い手となったことから、6月は国内勢の買いが少し広がった月だった可能性があります。
もっとも、銀行や事業法人の単月の動きには、ポートフォリオ調整、決算対応、個別商品の設定・解約など、さまざまな事情が含まれる可能性があります。
そのため、6月の買い越しだけを見て「銀行がJ-REITを本格的に買い始めた」と判断するのは早いでしょう。
7月以降も銀行の買い越しが続くのか、それとも再び売り越しへ戻るのかを確認する必要があります。
個人投資家は6月も小幅な売り越し
個人投資家は6月に2万8,042口の売り越しでした。
4月は2万2,274口、5月は1万9,986口の売り越しだったため、個人は3か月連続で売り越しています。
ただし、海外投資家や投資信託と比べると、その規模は限定的です。
6月の個人売買では、売りの47.29%、買いの50.69%を信用取引が占めていました。
J-REITは分配金目的で長期保有される商品のイメージが強いものの、市場全体では短期売買や信用取引も一定程度含まれていることが分かります。
指数が下落した局面では損切りが行われ、反発した局面では戻り売りが出た可能性も考えられます。
ただし、月次統計から個々の投資家の売買理由までは分かりません。
少なくとも、6月の東証REIT指数の反発を「個人投資家が安値で大量に買ったため」と説明できる数字にはなっていません。
東証REIT指数は6月中旬に下げ止まり、7月に反発
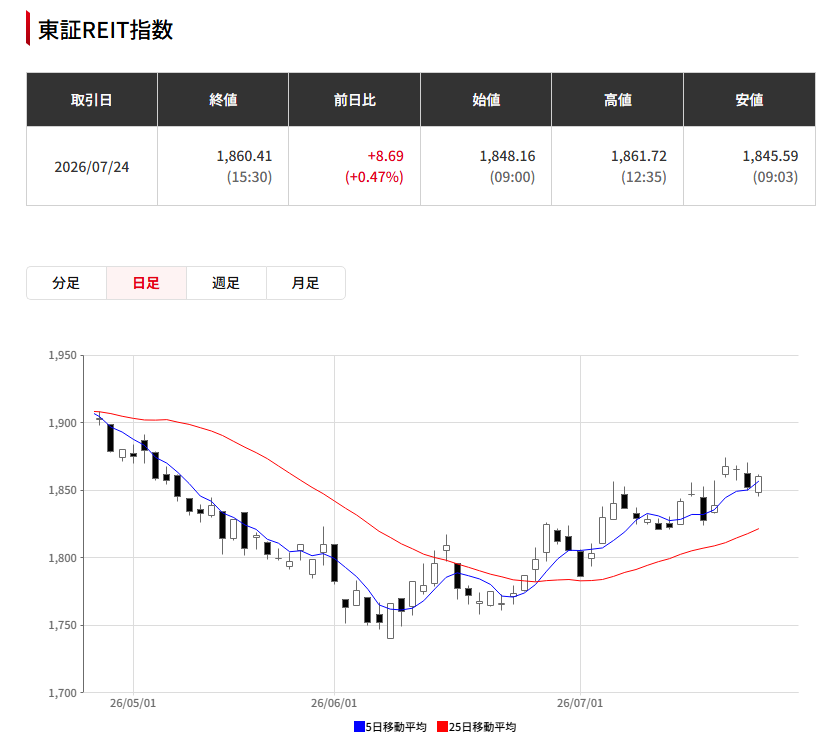
東証REIT指数の日足チャートを見ると、4月末から6月中旬にかけて下落が続きました。
指数は6月中旬に1,750ポイント前後まで下落した後、切り返しに転じています。
7月24日の終値は1,860.41ポイントでした。
短期の5日移動平均線は上向きとなり、指数は25日移動平均線を上回っています。
少なくとも短期チャートでは、下落一辺倒の形から、底値圏を形成しながら反発を試す形へ変化したように見えます。
ただし、現時点で「本格的な上昇トレンドへ転換した」と断定するのは難しいでしょう。
25日移動平均線自体が明確な上昇基調へ転じたか、直近の戻り高値を上抜けられるか、反発時の売買高が増えるかなど、引き続き確認したい点があります。
したがって、現在のチャートは「底打ちの可能性が高まった」とは言えても、「底打ちが確定した」とまでは言い切れない段階だと考えます。
日経平均の調整局面でJ-REITが反発している
7月の市場で興味深いのは、日経平均株価と東証REIT指数の方向が異なっている点です。
添付の日経平均チャートでは、6月22日に7万2,831.73円の高値を付けた後、調整局面へ入りました。
7月24日の終値は6万4,611.15円となり、同日は前日比1,811.45円安、率にして2.73%の下落でした。
一方、東証REIT指数は6月中旬に安値を付けた後、7月に反発しています。
流れを単純化すると、次のようになります。
- 日経平均:6月後半に高値を付け、7月に調整
- 東証REIT指数:6月中旬に安値を付け、7月に反発
少なくとも足元では、J-REITが日経平均に連動して上昇しているわけではありません。
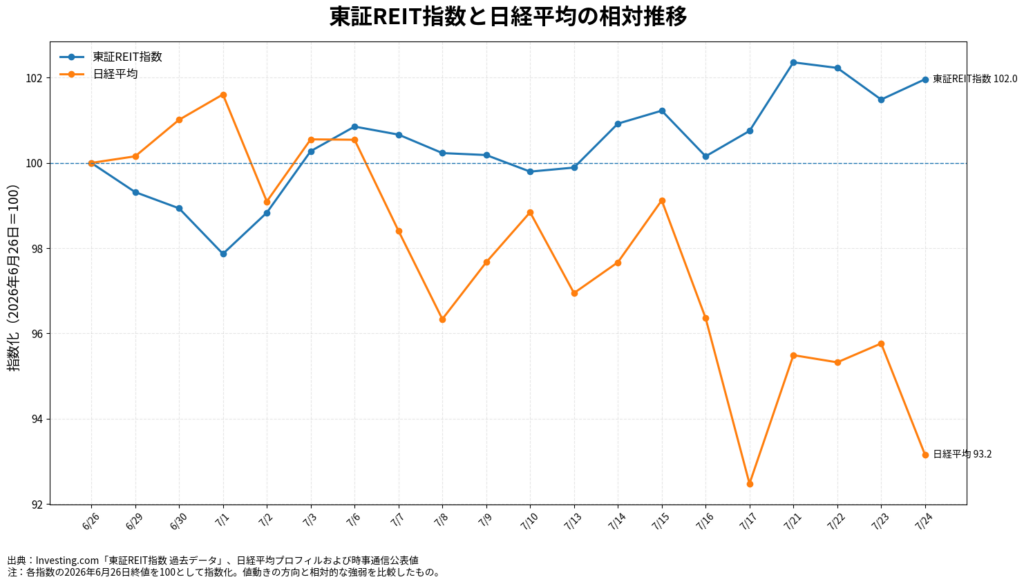
6月26日の終値を100として比較すると、7月24日時点の東証REIT指数は約102.0となった一方、日経平均は約93.2まで低下しました。わずか1か月弱の比較ではありますが、日経平均が調整するなかで、J-REITが相対的な強さを見せていたことが分かります。
ただし、この逆方向の値動きだけを根拠に、株式市場からJ-REITへ直接資金が移動したと判断することはできません。現時点では、日経平均の調整と、売られ過ぎていたJ-REITの見直しが同時期に起きた可能性がある、と捉えるのが適切でしょう。
日経平均の影響を受けやすい値がさ株や半導体関連株と、分配金利回りや長期金利の影響を受けやすいJ-REITでは、価格形成の要因が異なります。
そのため、日経平均が高値警戒から調整していても、J-REITが相対的な割安感や利回り水準を理由に反発することはあり得ます。
では、株式市場からJ-REITへ資金が移動しているのでしょうか。
可能性としては考えられますが、現段階では仮説にとどまります。
7月の投資部門別売買状況はまだ公表されていないため、日経平均で利益確定した資金がJ-REITへ流入したことを、統計上確認できているわけではありません。
また、同じ投資信託や海外投資家という区分であっても、日経平均を売却した主体とJ-REITを買った主体が同一であるとは限りません。
したがって、「株からREITへの資金移動が起きた」と断定するよりも、現時点では、日経平均が調整するなかで、J-REITが相対的な強さを見せ始めていると整理するのが適切だと思います。
当ラボの読み:海外勢が買ったのではなく、国内勢が支えられる相場になった
ここまでの売買状況とチャートを組み合わせると、当ラボでは2026年春以降のJ-REIT市場を、次の三つの段階に分けて考えています。
4月から5月:海外勢の売りが国内買いを上回った
4月と5月は、海外投資家がそれぞれ57万口超、59万口超を売り越しました。
投資信託は買い越していましたが、海外勢の売り越しの方が大きく、国内勢の買いだけでは吸収しきれなかったように見えます。
金利上昇やJ-REITの借入コスト上昇への警戒も重なり、指数は下落基調を強めました。
6月:海外勢の売りは続いたが、国内勢が吸収した
6月も海外投資家は売り越しました。
しかし、売り越し幅は4月・5月より縮小しています。
その一方で、投資信託、銀行、事業法人などが買い越しました。
このため、海外勢が買い戻さなくても、国内勢の買いによって市場の需給が均衡しやすくなった可能性があります。
6月中旬の指数下げ止まりは、この需給変化と一定の整合性があるように見えます。
7月:日経平均に対する相対的な強さが見え始めた
7月には、日経平均が調整する一方で、東証REIT指数は安値を切り上げながら反発しています。
当ラボでは、これを「J-REITの本格上昇相場が始まった」とまでは見ていません。
むしろ、金利上昇への警戒から売られ過ぎていたJ-REITに対して、割安修正の買いが入り始めた段階ではないかと見ています。
背景として考えられるのは、次のような要因です。
- 海外投資家の売り越し幅が縮小した
- 国内投信が継続して買い越している
- 銀行や事業法人にも買い越しが広がった
- 価格下落によって分配金利回りの魅力が相対的に高まった
- 日経平均の上昇後、出遅れていた資産へ目が向き始めた
- 金利上昇に対する悲観がある程度価格へ織り込まれた
ただし、いずれも可能性を示すものであり、単一の要因だけで相場を説明することはできません。
とりわけ、7月の反発がどの投資主体によって支えられたのかは、7月分のJPX統計が公表されてから、あらためて確認する必要があります。
「底打ちの兆し」と「上昇トレンド確定」は分けて考えたい
現在の東証REIT指数には、短期的な底打ちを示唆する材料が増えています。
- 6月中旬の安値から反発している
- 安値を切り上げる動きが見られる
- 5日移動平均線が上向いている
- 指数が25日移動平均線を上回っている
- 海外投資家の売り越し幅が縮小した
- 複数の国内投資主体が買い越した
一方で、J-REITを取り巻く根本的な課題が解消されたわけではありません。
- 政策金利や長期金利の先行きは不透明
- 借換えによる平均金利上昇が続いている
- 利払い負担によって巡航EPUが伸びにくい銘柄がある
- 売却益や内部留保に依存した分配金も存在する
- 物件取得環境は建築費・不動産価格上昇の影響を受けている
- 海外投資家はまだ買い越しへ転じていない
したがって、現在のJ-REIT市場は、「悪材料が消えたから上昇している」というよりも、「悪材料を相当程度織り込んだ価格水準から、需給が改善し始めた」可能性を検討する段階だと考えます。
底打ちの兆しがあることと、長期的な上昇トレンドが確定したことは同じではありません。
ここを分けて考えることで、反発局面で過度に強気になることも、過去の下落だけを見て過度に悲観することも避けやすくなります。
今後の月次チェックで確認したい三つのポイント
本シリーズでは、今後もJPXの投資部門別売買状況を月次で確認していきます。
次回以降、特に注目したいのは次の三点です。
1.海外投資家が買い越しへ転じるか
6月は売り越し幅が縮小しましたが、依然として43万口超の売り越しです。
7月に売り越し幅がさらに縮小するのか、それとも買い越しへ転じるのかが、需給改善の持続性を考える重要な材料になります。
2.国内投信の買い越しが続くか
投資信託は4月から6月まで3か月連続で買い越しました。
7月も買い越しが続いていれば、国内の長期資金がJ-REITの下値を支えている可能性が高まります。
反対に、反発局面で投資信託が売り越しへ転じていた場合は、利益確定や資金流出の影響も考える必要があります。
3.銀行の買い越しが一時的か継続的か
6月は銀行が9万5,912口を買い越しました。
これが単月のポートフォリオ調整なのか、J-REITの利回り水準を評価した継続的な買いなのかは、現時点では判断できません。
7月以降も銀行の買い越しが続く場合、国内金融機関の姿勢に変化が生じている可能性を考える材料になります。
まとめ:反発の主役は「海外勢の買い戻し」ではなかった
2026年6月の海外投資家は、43万559口の売り越しとなりました。
4月、5月に続く3か月連続の売り越しであり、海外投資家がJ-REITに対して明確に強気へ転じたとは言えません。
一方、売り越し幅は4月・5月から縮小しました。
また、投資信託は31万5,135口、銀行は9万5,912口、事業法人は7万3,274口を買い越しています。
このため、6月中旬以降の東証REIT指数の反発は、海外投資家が積極的に買い戻した結果というより、海外勢の売り圧力がやや弱まり、国内勢がその売りを吸収できる状態になったことが背景にある可能性があります。
7月に入ると、日経平均が調整する一方で、東証REIT指数は反発基調を見せています。
これが株式からJ-REITへの資金移動によるものかは、まだ確認できません。
ただし、J-REITが日経平均とは異なる値動きを見せ、相対的な強さを示し始めている点は注目に値します。
当ラボでは、現在の状況を「底打ちの可能性は高まったが、本格的な上昇トレンドが確定したわけではない」と評価しています。
金利上昇、借入コスト増加、巡航EPUの伸び悩みなど、J-REITを取り巻く課題は残っています。
一方で、相場は悪材料がすべて解消してから反発するとは限りません。
悪材料を織り込み、売り手が減り、買い手が少しずつ増えた段階で、価格が先に動き始めることもあります。
その変化を確認するためには、価格や分配金利回りだけでなく、「誰が売り、誰が買ったのか」を継続的に見ることが重要です。
本シリーズでは、今後もJPXの月次データをもとに、東証REIT指数と投資部門別売買の関係を確認していきます。
次回は、7月の反発局面で海外投資家、国内投信、銀行、個人投資家がどのように動いていたのかを確認する予定です。
東証REIT指数の反発は、本格的な需給改善の始まりだったのか。
それとも、一時的な自律反発だったのか。
7月の投資部門別売買状況が、次の重要な答え合わせになりそうです。
出典・参考資料
- 日本取引所グループ「投資部門別 不動産投資信託証券売買状況」
- 日本取引所グループ「東証REIT指数」
- 前回記事「東証REIT指数はなぜ崩れたのか~JPX『投資部門別売買状況』から読む、2025年12月~2026年5月のJ-REIT市場~」
前回記事:
免責事項
AIによる作成について
本記事は、AIによる分析をベースに作成しています。JPXが公表する統計資料、東証REIT指数および日経平均株価のチャート等を参照して整理していますが、AIによる読み取りの誤り、転記ミス、解釈の相違、情報の欠落が生じる可能性があります。
本記事の内容は情報提供を目的としたものであり、正確性、完全性、最新性を保証するものではありません。数値や制度、相場状況については、必ずJPXその他の公式資料をご確認ください。
投資に関する免責事項
本記事は、特定のJ-REIT、金融商品または投資手法への投資を推奨・勧誘するものではありません。
J-REITへの投資には、投資口価格の下落、分配金の減少、金利上昇、借入コストの増加、不動産価格や賃料の下落、災害、上場廃止などのリスクがあります。投資元本および将来の分配金は保証されません。
本記事に記載した相場見通しや需給分析は、公開資料をもとにした当ラボの一つの見方であり、将来の価格推移や投資成果を保証するものではありません。
投資に関する最終的な判断は、ご自身の知識、投資目的、資産状況、リスク許容度等を踏まえ、ご自身の責任において行ってください。必要に応じて、証券会社、税理士、ファイナンシャルプランナー等の専門家へご相談ください。
コメント