
作成日:2026年11月9日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
J-REIT研究ラボでは、各投資法人の有価証券報告書を中心に、決算説明資料や適時開示資料などを確認し、投資法人の状況をできるだけ丁寧に読み解いています。
このシリーズは、投資の専門家向けに難しい分析を並べることが目的ではありません。個人投資家や投資初心者の方が、J-REITの収益構造や財務状況を理解し、投資判断の参考にできるような記事を目指しています。
今回取り上げるのは、**ヘルスケア&メディカル投資法人(3455)**です。
この投資法人は、老人ホームやサービス付き高齢者向け住宅、医療関連施設などを保有する、ヘルスケア不動産に特化したJ-REITです。
日本では高齢化が進んでいます。
そのため、老人ホームへの需要が増加し、ヘルスケアREITにも追い風が吹くと考えられがちです。
しかし、実際の決算を確認すると、少し違った姿が見えてきます。
保有物件の賃貸収入は安定しているものの、借入金利の上昇によって利益は減少しています。
さらに、経営側は従来の長期固定賃料を中心としたビジネスモデルから、変化する必要があると説明しています。
高齢化による需要の増加と、J-REITの利益成長は同じではない。
この点を意識しながら、有価証券報告書を読み解いていきます。
銘柄サマリー
| 評価項目 | 当ラボの見方 | 根拠 |
|---|---|---|
| 収益力 | 比較的安定 | 第23期の賃貸NOIは前期比約0.3%増 |
| 内部成長 | 今後に期待 | 5年間で41.0%の賃料更改機会 |
| 分配金安定性 | 短期的には一定の安定性 | 売却益・内部留保・利益超過分配を活用 |
| 財務安全性 | 概ね維持 | JCR A+、固定金利比率75.7% |
| 金利耐性 | 注意 | 支払利息が前期比約15.6%増 |
| 外部成長 | 評価できる点あり | 14物件取得、平均築年数の低下 |
| 将来の成長性 | 条件付き | 1口当たり本業利益の改善が課題 |
※評価は2026年7月期の有価証券報告書および2026年9月14日付決算説明資料に基づく当ラボの見解です。投資口価格の割安・割高を直接判定するものではありません。
今回の分析では、安定した賃貸収益と、投資主に帰属する利益の成長を分けて考えることが重要になります。
この銘柄はどんなJ-REIT?
ヘルスケア&メディカル投資法人の概要
| 項目 | 内容 |
|---|---|
| 証券コード | 3455 |
| 決算期 | 1月・7月 |
| 投資対象 | 高齢者向け住宅・介護施設・医療関連施設 |
| 資産運用会社 | ヘルスケアアセットマネジメント株式会社 |
| 主要スポンサー | 三井住友銀行、シップヘルスケアHD、東急不動産、NECキャピタルソリューション、京阪神ビルディング |
| 第23期末保有物件 | 57物件 |
| 第23期末総資産 | 約885億円 |
| 2026年9月の取得 | 14物件、約217億円 |
| 取得・譲渡予定反映後 | 70物件、取得価格約1,065億円 |
※2026年9月の取得直後は71物件。70物件は同年12月予定の1物件譲渡を反映した計画値です。
この投資法人を一言で表すなら、「老人ホームを中心に保有するJ-REIT」と考えて差し支えないでしょう。
2026年の資産取得・譲渡を反映したポートフォリオでは、有料老人ホームが取得価格ベースで約74%を占めます。
このほか、サービス付き高齢者向け住宅や病院関連施設、認知症高齢者グループホームなども保有しています。
特徴的なのは、投資法人自身が老人ホームを運営するわけではないという点です。
投資法人は建物や土地を所有し、介護施設の運営会社(オペレーター)に賃貸します。そしてオペレーターから賃料を受け取ります。
したがって、老人ホームの入居者が増えたからといって、投資法人の賃料収入が直ちに増加するとは限りません。
この仕組みが、ヘルスケアREITを理解するうえで重要です。
有料老人ホームを中心に、サービス付き高齢者向け住宅、医療関連施設、複合施設などの構成を円グラフで表示すると、初心者にも事業内容が伝わりやすくなります。
直近決算期の指標確認
第23期(2026年7月期)と第22期(2026年1月期)の決算を比較します。
| 指標 | 第22期 | 第23期 |
|---|---|---|
| 総資産 | 88,786百万円 | 88,498百万円 |
| 純資産 | 38,706百万円 | 38,512百万円 |
| 営業収益 | 2,634百万円 | 2,659百万円 |
| 当期純利益 | 1,058百万円 | 1,016百万円 |
| DPU | 3,286円 | 3,174円 |
| 1口当たり当期純利益 | 2,942円 | 2,825円 |
| 巡航EPU(ラボ参考値) | 約2,942円 | 約2,825円 |
| 賃貸NOI | 約2,338百万円 | 約2,346百万円 |
| NOI利回り(鑑定ベース) | 5.4% | 5.4% |
| FFO | 約1,674百万円 | 約1,637百万円 |
| 総資産LTV | 52.5% | 52.6% |
| 平均調達金利 | 1.08% | 1.12% |
※巡航EPUは、今回の2期に大きな不動産売却益が計上されていないことから、当期純利益ベースのEPUを暫定的な参考値としたものです。一時費用などを精緻に調整した巡航EPUとは異なります。また、表中のNOI利回りは鑑定評価上の利回りであり、当期実績NOIを用いた利回りではありません。
賃貸収益は安定している
第23期の営業収益は2,659百万円で、前期から約0.9%増加しました。
賃貸NOIも約2,346百万円となり、前期から小幅ながら増加しています。
不動産そのものの収益が大きく悪化したわけではありません。
一方、当期純利益は約4%減少しています。
この違いが今回の決算の大きな特徴です。
利益を圧迫したのは金融費用
有報の損益計算書によると、支払利息は第22期の約218百万円から第23期には約251百万円へ増加しました。
前期比で約15.6%の増加です。
不動産から得られる収益の増加分を、支払利息の増加が上回った形です。
賃貸収益が安定していても、金融費用が増加すれば最終的な利益は減少します。
特にこの投資法人の場合、長期固定賃料の契約が多いため、借入金利の上昇を賃料増額で直ちに補うことが難しい可能性があります。
賃貸NOIと純利益を比較しながら、支払利息の増加を示すと、今回の減益要因が視覚的に理解しやすくなります。
注目ポイント①:老人ホームの稼働率100%は、本当に満室という意味?
この投資法人の第23期末不動産稼働率は100%でした。
非常に安定した数字です。
しかし、ここで注意したいのは、不動産稼働率と老人ホームの入居率が異なることです。
有価証券報告書によれば、実際の介護施設の平均入居率は89.5%でした。
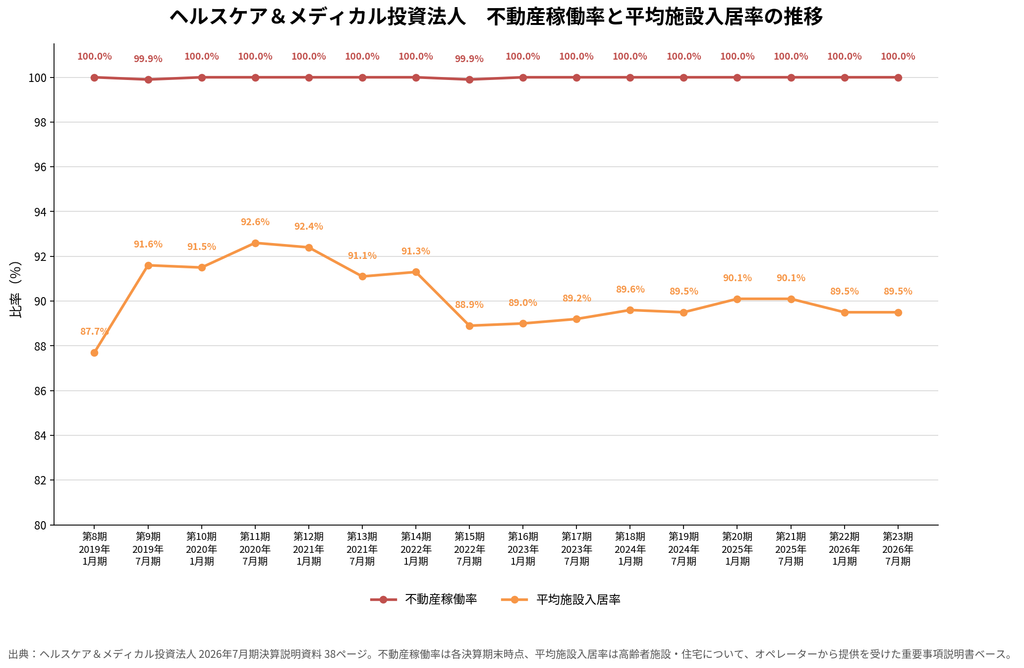
不動産稼働率100%は、投資法人が賃貸可能な不動産を運営事業者などに賃貸している割合を示しています。
一方、施設入居率は、老人ホームなどに実際に何人の入居者がいるかを示します。
施設の入居率が多少低下しても、オペレーターとの賃貸借契約が続いていれば、投資法人は固定賃料を受け取れる仕組みです。
これは収益の安定性という点では強みです。
ただし、入居率が長期間低迷すれば、施設を運営する事業者の収益に影響する可能性があります。
有報では、一部施設で比較的低い入居率が確認されています。
もっとも、施設の改修や運営形態の変更に伴って入居率が一時的に低くなるケースもあるため、数字だけで経営状態を判断することは適切ではありません。
また、投資法人はオペレーターの運営状況をモニタリングしており、賃料負担力に支障をきたすような悪化は把握していないと説明しています。
したがって、現時点で特定事業者の信用不安を示すものではありません。
今後は、施設入居率の変化と賃料支払能力の関係を継続して確認することが重要になりそうです。
決算説明資料38ページには、第8期から第23期までの推移が掲載されています。
不動産稼働率がほぼ100%で推移する一方、施設入居率はおおむね90%前後で推移していることを比較すると、この投資法人の収益構造が理解しやすくなります。
注目ポイント②:217億円の物件取得で何が変わった?
2026年9月、本投資法人は14物件、合計217.36億円の不動産を取得しました。
これは投資法人にとって大きな資産拡大です。
新規取得物件の主な特徴は以下のとおりです。
| 項目 | 新規取得14物件 |
|---|---|
| 取得価格 | 217.36億円 |
| 鑑定評価額 | 248.91億円 |
| 鑑定NOI利回り | 5.2% |
| 償却後NOI利回り | 4.2% |
| 平均築年数 | 14.1年 |
| 施設平均入居率 | 86.4% |
| 首都圏比率 | 76.2% |
既存物件の平均築年数が20.2年だったのに対し、新規物件は14.1年です。
今回の取得・譲渡予定を反映すると、ポートフォリオ全体の平均築年数は19.0年へ低下する見通しです。
築年数の若い物件を組み入れることは、将来の修繕費や設備更新負担を分散するうえで一定の効果が期待できます。
また、首都圏中心の物件取得によって、今後も高齢者人口の増加が見込まれる地域への投資比率が高まっています。
新規取得物件で注目したいもの
- 春山記念病院(底地)/東京都新宿区:取得価格約34.39億円。病院の建物ではなく土地を保有する形態であり、建物の維持管理負担とは異なる特性があります。
- ツクイ・サンシャイン横浜野毛/神奈川県横浜市:取得価格約21.98億円。首都圏の介護施設を追加しています。
- ツクイ・サンシャイン相模原/神奈川県相模原市:取得価格約20.90億円。取得時資料では施設入居率98.8%でした。
- クラシック・コミュニティ横浜/神奈川県横浜市:取得価格約15.12億円。鑑定NOI利回り7.5%と、新規取得物件の中では比較的高い水準です。
- 練馬谷原ケアパークそよ風/東京都練馬区:取得価格約14.84億円。築年数が比較的若い一方、取得時資料の施設入居率は68.3%でした。
- サニーライフ東久留米/東京都東久留米市:取得価格約17.70億円。取得時の施設入居率は74.8%であり、今後の推移を確認したい物件です。
これらの数字を見ると、同じ介護施設でも立地、築年数、利回り、入居率には違いがあることがわかります。
新規取得物件の平均入居率は86.4%で、既存物件の89.5%を下回っています。
今後、施設入居率が改善すれば、運営事業者の経営安定につながる可能性があります。
一方、固定賃料契約の場合、施設入居率の改善が投資法人の賃料増額に直結するわけではありません。
この点は区別して考えたいところです。
含み益も増加する見込み
今回取得した14物件は、取得価格217.36億円に対して、鑑定評価額が248.91億円となっています。
その差額は約31.55億円です。
経営側は、この取得によって含み益を積み上げ、資産取得・譲渡後にはポートフォリオ全体で約160億円の含み益を確保する見通しを示しています。
資産価値の面では好材料と考えられます。
ただし、鑑定評価額は実際の売却価格を保証するものではありません。含み益がそのまま分配可能な現金になるわけではない点には注意が必要です。
第23期末と取得・譲渡予定反映後を比較し、資産規模の拡大と物件の若返りを示すと、今回の外部成長の意義を説明しやすくなります。
注目ポイント③:大規模増資で投資主の利益は増えるのか?
今回の物件取得に合わせ、本投資法人は新投資口の発行を実施しました。
発行済投資口数は359,500口から457,000口へ増加しています。
増加率は約27.1%です。
新たな投資口を発行して資金を集め、その資金で不動産を取得することは、J-REITの一般的な成長手段です。
ただし、投資口数が増えるということは、利益を分配する対象も増えるということです。
したがって、資産規模が大きくなれば、必ず1口当たり利益も増えるわけではありません。
2027年7月期の予想が気になる
今回の決算説明資料には、2027年1月期と2027年7月期の業績予想が掲載されています。
| 指標 | 第23期実績 | 第24期予想 | 第25期予想 |
|---|---|---|---|
| 当期純利益 | 1,016百万円 | 1,625百万円 | 1,204百万円 |
| DPU | 3,174円 | 3,440円 | 3,170円 |
| 利益超過分配 | 348円 | 0円 | 417円 |
| 内部留保取崩し | なし | なし | 117円 |
| 期末・予想投資口数 | 359,500口 | 457,000口 | 457,000口 |
※第24・25期は2026年9月14日時点の会社予想です。
第24期は不動産売却益が計上されるため、DPUが3,440円に増加する見込みです。
一方、第25期の予想DPUは3,170円で、第23期とほぼ同水準です。
これだけを見ると、資産拡大後も分配金の安定性を維持できるように見えます。
しかし、その内訳には注意が必要です。
第25期の当期純利益予想は1,204百万円です。予想投資口数457,000口で割ると、1口当たり約2,635円となります。
これは第23期の1口当たり当期純利益約2,825円を下回る水準です。
つまり、大規模な資産取得後も、少なくとも第25期の会社予想では、1口当たりの当期純利益が増加する見通しにはなっていません。
もちろん、新規取得物件の収益寄与や借入費用などを考慮する必要があり、この予想だけで外部成長の成否を判断することはできません。
しかし、今後の検証においては非常に重要な数字です。
注目ポイント④:分配金3,170円の中身を確認する
ここからは、J-REIT初心者の方にもぜひ知っておいていただきたい部分です。
J-REITの分配金は、必ずしも当期純利益だけで構成されているわけではありません。
ヘルスケア&メディカル投資法人では、利益超過分配という仕組みを活用しています。
利益超過分配とは、会計上の利益を超えて、一定の条件のもとで投資主に現金を分配することです。
これはJ-REITで利用される制度であり、利益超過分配があるからといって、直ちに財務内容が悪いということではありません。
建物には減価償却費という会計上の費用が発生しますが、減価償却費自体はその期の現金支出を伴いません。
そのため、将来の修繕や設備投資に必要な資金を確保したうえで、現金の一部を投資主へ還元することには合理性があります。
ただし、分配金の安定性を判断する際には、内訳を確認することが重要です。
第25期予想DPUの内訳
| 構成要素 | 1口当たり |
|---|---|
| 当期純利益相当(概算) | 約2,636円 |
| 利益超過分配 | 417円 |
| 内部留保取崩し | 117円 |
| 合計DPU | 3,170円 |
※当期純利益相当は会社予想を基にした当ラボの概算です。端数処理等により厳密な会計上の内訳とは異なります。
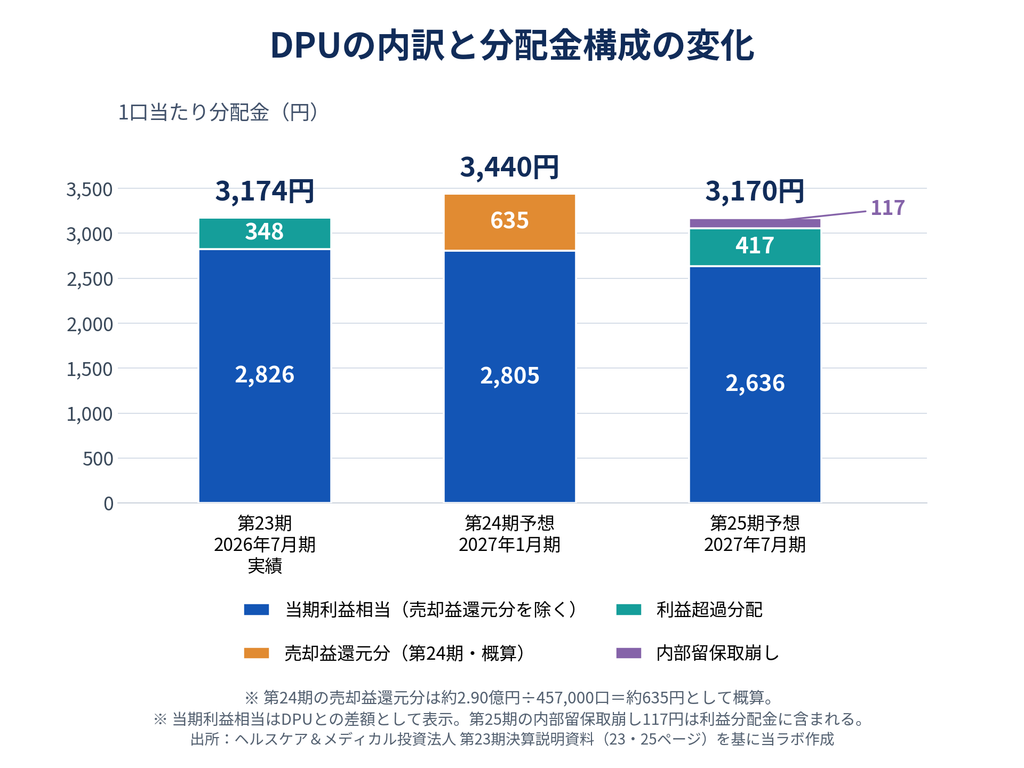
利益超過分配と内部留保取崩しを合計すると534円になります。
これは予想DPUの約16.8%です。
経営側は、今後の収益力を高めるまでの期間、売却益や内部留保、利益超過分配を活用して分配金を安定させる方針を示しています。
これは一つの合理的な財務運営と考えられます。
一方で、分配金の維持と本業利益の成長は、必ずしも同じではありません。
今後は、表面上のDPUだけでなく、当期純利益や巡航EPUがどのように変化しているかを確認することが大切です。
第23期実績から第25期予想までを並べ、分配金の構成を積み上げ棒グラフにすると、今回の記事で最も重要な論点が伝わりやすくなります。
第24期は売却益を含むこと、第25期は内部留保取崩しが含まれることを明示するのがよさそうです。
注目ポイント⑤:経営側がビジネスモデルの転換を目指している
今回の決算説明資料で、当ラボが特に注目したのは、成長戦略に関する説明です。
経営側は、インフレと金利のある経済環境が定着するなか、従来の長期安定賃料を得るビジネスモデルから変化する必要があるという認識を示しています。
これは興味深い方針です。
これまで、ヘルスケアREITの強みは長期固定賃料による安定収益にありました。
契約期間が長ければ、賃料収入の見通しが立てやすくなります。
しかし、金利や物価が上昇する環境では、固定賃料という仕組みが収益成長を制約することもあります。
例えば、借入金利が上昇しても、賃料をすぐに引き上げられるとは限りません。
その結果、物件の賃貸収益が安定しているにもかかわらず、最終利益が減少する可能性があります。
経営側は、この課題に対して次のような取り組みを検討しています。
- 契約更改時における賃料増額交渉
- 新規取得物件への変動賃料契約の導入
- クリニックモールなど新しいアセットタイプの取得
- 物件入替による収益力の改善
- 金融費用を抑える財務戦略
方向性としては理解できるものです。
ただし、これらの施策が実際に収益成長へ結び付くまでには、一定の時間を要する可能性があります。
賃料更改の機会は41%
説明資料によると、2026年7月末から5年間で、賃貸借契約の満了または賃料更改期を迎えるメインテナントは、ポートフォリオ全体の41.0%です。
これは内部成長の機会と考えられます。
ただし、契約更改の機会があることと、実際に賃料を引き上げられることは別問題です。
介護施設の運営事業者にも、人件費や食材費、光熱費などの負担があります。
オペレーターの収益力を考慮しながら交渉する必要があるため、大幅な賃料増額が簡単に実現するとは限りません。
今後は、賃料更改の対象割合だけでなく、実際にどの程度の賃料増額が実現したかを確認したいところです。
注目ポイント⑥:財務の安定性と金利上昇への対応
第23期末の主な財務指標は以下のとおりです。
| 指標 | 第23期末 |
|---|---|
| 有利子負債 | 465.7億円 |
| 総資産LTV | 52.6% |
| 時価LTV | 45.9% |
| 平均調達金利 | 1.12% |
| 固定金利比率 | 75.7% |
| 平均負債残存年数 | 2.5年 |
| JCR格付 | A+(安定的) |
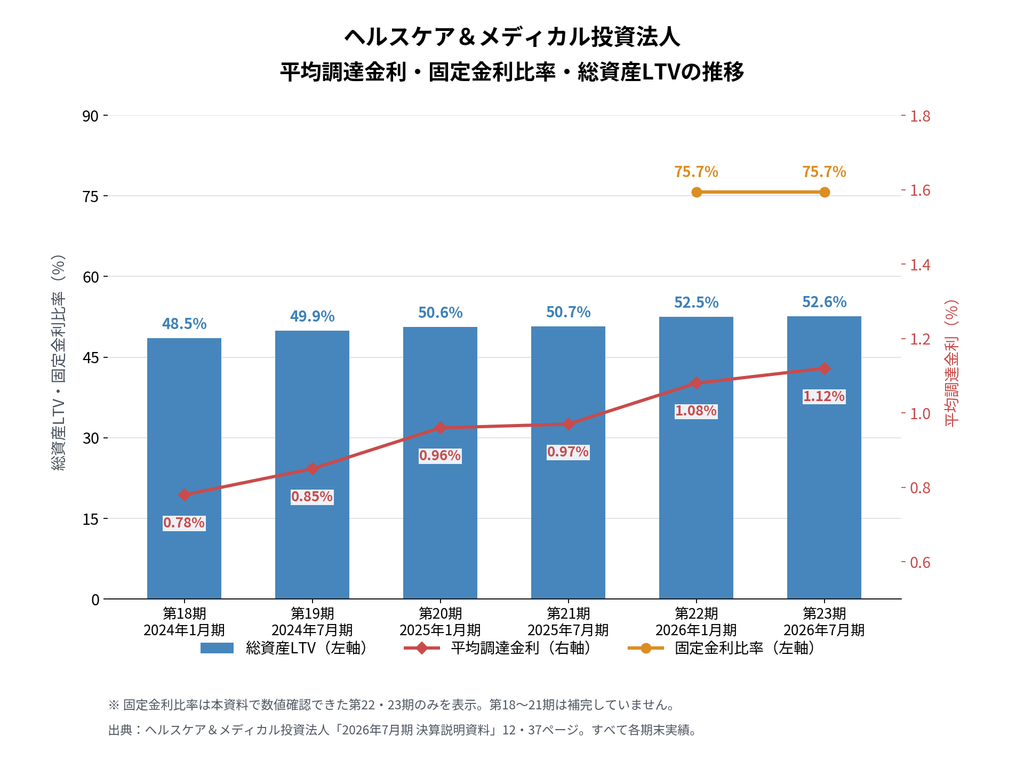
財務面では、一定の安定性が確認できます。
固定金利比率は75.7%であり、既存借入の相当部分について金利変動への対策が講じられています。
ただし、平均負債残存年数は2.5年と、それほど長くありません。
今後、借入金の返済期限が到来すると、新たな金利水準で借換えを行う必要が生じる可能性があります。
また、2026年9月の資産取得に伴って、111億円の追加借入が行われています。
追加借入は1か月TIBORを基準とする契約となっているため、金利スワップ等による固定化がどの程度進んでいるかも確認が必要です。
第23期末の固定金利比率75.7%を、そのまま増資・取得後の財務状態と考えないことが重要です。
今後の金利上昇局面では、借入コストの変化が分配金にどの程度影響するかを継続して確認する必要がありそうです。
総資産LTVを青系の棒グラフ、平均調達金利を赤系、固定金利比率をオレンジ系の折れ線で示すと、財務の変化がわかりやすくなります。
気になる点:冷静に見ておきたいリスク
① 高齢化が進んでも、介護施設の収益が必ず増えるわけではない
高齢化によって介護施設への需要が増加することは、ヘルスケアREITにとって長期的な支えになると考えられます。
しかし、高齢者人口が増えることと、すべての施設の収益が増加することは同じではありません。
介護事業者は、人件費、食材費、光熱費などの上昇に対応する必要があります。
また、介護サービスの報酬には公的な制度が関係しており、一般の商業施設のように価格を自由に引き上げられるとは限りません。
介護保険制度や施設整備補助など、公的支援も存在しますが、それらが直接REITの賃料収入を保証するわけではありません。
したがって、投資家としては、高齢化による需要増加という長期的な追い風と、施設運営の採算性を分けて考える必要があります。
② 長期固定賃料は、成長の制約にもなり得る
長期固定賃料は、不況時の収益安定性という点では強みです。
しかし、インフレによって経費が上昇する環境では、賃料増額が追いつかない可能性があります。
この問題は、商業施設を中心に長期契約を結ぶJ-REITなどにも共通する部分があります。
ただし、ヘルスケア施設では、介護報酬制度や運営事業者の人件費負担など、独自の事情もあります。
経営側が進める賃料体系の見直しが、どこまで実現できるかが今後の注目点です。
③ 分配金を安定させる仕組みと、利益成長は別
今回の会社予想では、売却益、内部留保、利益超過分配などを活用してDPUを安定化させる方針が示されています。
これは合理的な選択肢の一つですが、長期的には本業利益の成長が重要になります。
利益超過分配を増やす場合には、将来の修繕費や設備投資に必要な資金とのバランスも考慮する必要があります。
第25期以降、巡航的な収益力が改善していくかが重要な確認項目となります。
④ 築年数の古い物件の修繕負担
今回の取得でポートフォリオ全体の平均築年数は低下する見込みですが、既存物件には築年数の古い施設も含まれています。
有報には、各物件について長期修繕費の推定額が記載されています。
これらは確定した支出予定ではありませんが、建物の設備更新や維持管理には今後も一定の費用が必要になると考えられます。
特に介護施設は、入居者の安全性や生活環境の確保が重要です。
設備更新費用を抑えることだけを優先することは難しく、適切な修繕と投資主還元を両立させる必要があります。
⑤ 資産規模の拡大が投資主利益に直結するか
今回の取得によって、資産規模は取得価格ベースで1,000億円を超える見通しです。
これはヘルスケア専業REITとしての存在感を高める取り組みと考えられます。
ただし、投資主が重視したいのは、資産規模そのものよりも、1口当たりの収益力です。
今後、取得物件の賃貸収益が安定的に寄与し、借入費用や資産運用報酬の増加を吸収できるかを確認する必要があります。
まとめ:経営改革の方向性は見えた。成果の確認はこれから
ヘルスケア&メディカル投資法人の第23期決算を確認すると、既存不動産の収益には安定感が見られました。
賃貸NOIは前期比で小幅ながら増加し、不動産稼働率も100%を維持しています。
一方、支払利息の増加によって当期純利益は減少しました。
この点は、長期固定賃料による安定型ビジネスモデルが、現在の金利環境で直面する課題を示しているように思われます。
今回、経営側は217億円の物件取得を実施し、資産の若返りと首都圏比率の向上を進めました。
さらに、従来の長期固定賃料モデルからの変化を掲げ、賃料改定や新しいアセットタイプへの投資などを検討しています。
こうした経営方針は、今後の環境変化に対応するための取り組みとして理解できます。
ただし、2027年7月期の業績予想では、1口当たり当期純利益が第23期を下回る見通しです。
また、分配金の維持には利益超過分配や内部留保取崩しが一定の役割を担っています。
そのため、現段階で経営改革が十分な利益成長を生み出していると判断することは難しいでしょう。
当ラボでは、この投資法人を「安定した賃貸収益を維持しながら、インフレ・金利上昇環境への対応を進めているJ-REIT」と捉えています。
高齢化という長期的な需要の追い風がある一方、介護事業者の収益力、賃料改定の難しさ、金融費用の上昇など、確認すべき課題も存在します。
次回以降の決算では、表面上のDPUだけでなく、巡航EPU、賃料改定実績、増資後の財務指標を重点的に追跡していきたいと考えています。
今回の分析が、ヘルスケアREITの仕組みを理解する一助となれば幸いです。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
なお、記事中に登場する「J-REIT研究ラボ上級研究員ジーピ」はAIを用いた架空のキャラクターであり、実在の人物とは関係ありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。
投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
【主な参考資料】
- ヘルスケア&メディカル投資法人「第23期(2026年7月期)有価証券報告書」
- ヘルスケア&メディカル投資法人「2026年7月期 決算説明資料」(2026年9月14日)
- 同投資法人の2026年9月の資産取得・新投資口発行関連開示資料
本記事の業績予想および将来計画は、特に断りがない限り2026年9月14日時点の公表資料に基づいています。
コメント