
2026年10月末のARESデータと25年間の歴史比較から考える、J-REIT市場の現在地
作成日:2026年11月8日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
当ラボでは、不動産証券化協会(ARES)様が公表する「J-REIT Databook」などをもとに、月次でのJ-REIT市場全体のバリュエーション確認をはじめました。
このシリーズで重視しているのは、単に「現在のJ-REITは割安なのか」を判断することではありません。
NAV倍率、予想分配金利回り、国債利回り、イールドスプレッドといった複数の指標を比較し、市場がどのような評価を受けているのか、そして、その評価が前月からどのように変化しているのかを検証することを目的としています。
前回の2026年9月末分析では、J-REIT市場の平均NAV倍率が0.78倍、平均予想分配金利回りが5.47%となり、過去約25年の中でも低い評価水準にあることが確認できました。
一方で、10年国債利回りが約3%まで上昇していたため、国債との利回り差は約2.4ポイントにとどまっていました。
そのため当ラボでは、J-REIT市場の低評価を単純な売られすぎと考えるのではなく、高金利環境に合わせて適正なバリュエーションが再設定されている可能性に注目しました。
それから1か月。
10月末のNAV倍率は0.76倍へとさらに低下し、予想分配金利回りも5.66%まで上昇しました。
ところが、今回は9月とは異なる動きが確認されています。
国債利回りが低下したにもかかわらず、東証REIT指数はさらに下落したのです。
さらに、11月6日時点のチャートを確認しても、明確な上昇トレンドへの転換は認められません。
これは何を意味するのでしょうか。
今回は10月末のARESデータに加え、長期の歴史データ、国債市場との比較、資産売買や自己投資口取得の動き、そして11月初旬までのチャートを組み合わせて考えていきたいと思います。
なお、バリュエーション指標は原則として2026年10月末時点、チャートについては11月6日時点の情報を使用しています。対象時点が異なるため、両者を混同しないように整理します。
1.2026年10月末のJ-REIT市場――価格下落と利回り上昇が続く
まず、市場全体の主要指標を確認しておきましょう。
| 指標 | 9月末 | 10月末 | 前月比 |
|---|---|---|---|
| 東証REIT指数 | 1,707.14 | 1,648.88 | ▲3.41% |
| 配当込み指数 | 4,733.98 | 4,588.25 | ▲3.08% |
| 平均予想分配金利回り | 5.47% | 5.66% | +0.19pt |
| 平均NAV倍率 | 0.78倍 | 0.76倍 | ▲0.02倍 |
| 時価総額 | 約14.91兆円 | 約14.38兆円 | 約▲3.54% |
| 上場銘柄数 | 58銘柄 | 58銘柄 | 変化なし |
| 運用資産額 | 約24.72兆円 | 約24.77兆円 | 約+0.20% |
| 保有物件数 | 4,992物件 | 5,000物件 | +8物件 |
出典:ARES J-REIT Databook 2026年10月31日版。運用資産額は保有不動産の取得価格合計。
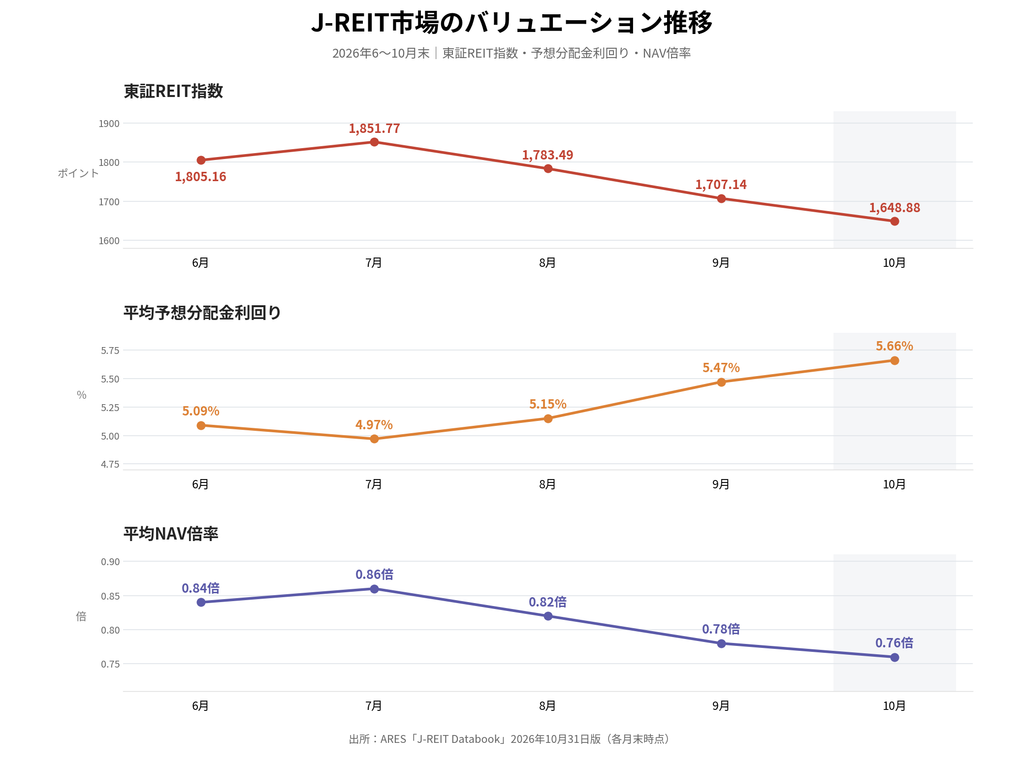
9月に引き続き、10月も東証REIT指数は下落しました。
8月末の1,783.49ポイントから9月末には1,707.14ポイント、10月末には1,648.88ポイントまで低下しています。
8月末から10月末までの2か月間で見ると、下落率は約7.5%に達します。
一方、平均予想分配金利回りは8月末の5.15%から9月末5.47%、10月末5.66%へと上昇しました。
NAV倍率も同じ期間に0.82倍から0.78倍、さらに0.76倍へと低下しています。
これらの数字からは、市場がJ-REITに対して要求する利回りが高まり、保有不動産の純資産価値に対する市場評価も低下していることが読み取れます。
ただし、価格が下がったという事実だけで、収益力が悪化したと判断することはできません。
投資口価格は将来の業績予想だけでなく、金利、投資家のリスク選好、他の金融商品との比較、需給など、さまざまな要因によって変動するからです。
ここで、もう一つ注目したい数字があります。
それは時価総額と運用資産額の関係です。
10月のJ-REIT市場全体の時価総額は約5,300億円減少しました。
一方、上場J-REITが保有する不動産の取得価格合計は約500億円増加しています。
もちろん、取得価格合計は時価評価額ではありません。また、運用資産額の増加が収益力の向上を意味するわけでもありません。
それでも、保有資産規模がほぼ維持されるなかで、市場の時価総額が大きく減少したという点は注目に値します。
不動産を保有・運用する事業体としての規模と、金融市場で付けられる価格との間に、評価の乖離が生じていることがうかがえます。
この乖離が行き過ぎなのか、それとも将来の収益環境を適切に反映しているのか。
その判断には、もう少し長い時間軸が必要です。
2.NAV倍率0.76倍――過去25年間でも極めて低い水準
NAV倍率は、J-REITの市場評価を確認する際によく用いられる指標です。
NAVとは、保有不動産の鑑定評価額などを基礎に算出される純資産価値のことです。
投資口価格が1口当たりNAVと同じであれば、NAV倍率は1倍になります。
0.76倍であれば、NAVに対して市場価格が約24%低い水準にあることを示します。
ただし、これは個々の不動産を市場で24%安く購入できるという意味ではありません。負債構造、売却コスト、鑑定評価の不確実性なども考慮する必要があります。
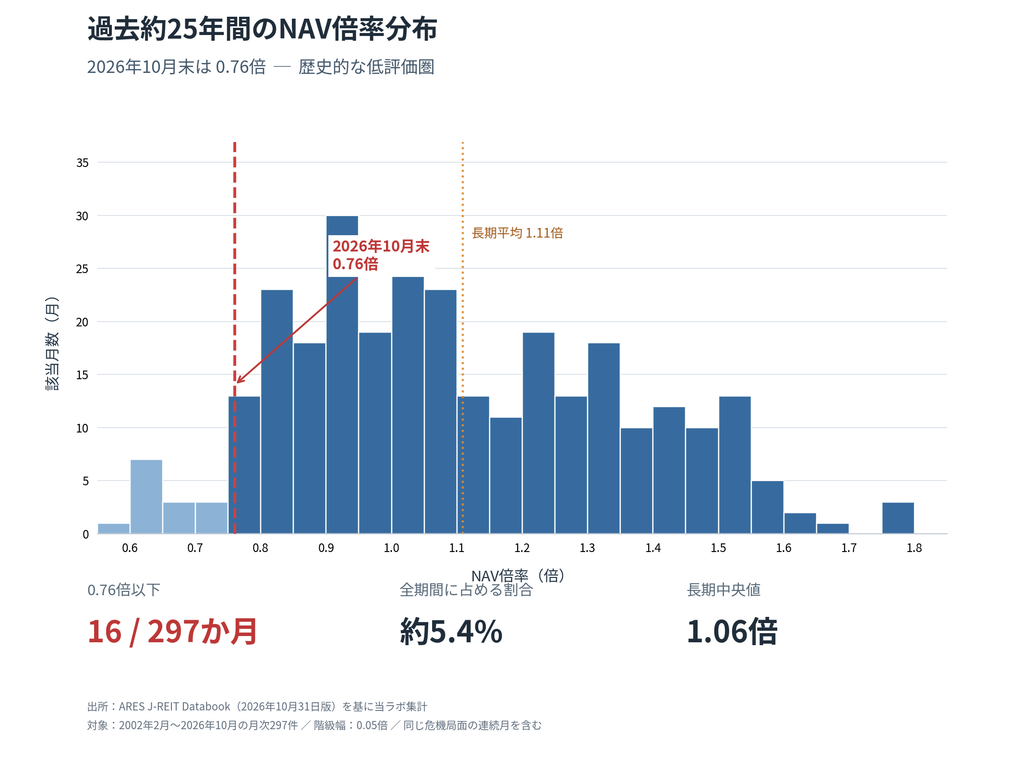
今回、ARESの長期データを使用し、2002年2月から2026年10月までの月次NAV倍率を比較しました。
対象は297か月です。
その結果、NAV倍率0.76倍以下となった月は16か月でした。
割合にすると約5.4%です。
つまり、2026年10月末のNAV倍率は、過去約25年間の中で低い方から約5%に入る水準です。
長期平均の約1.11倍、中央値の約1.06倍と比較しても、現在の評価水準は相当に低いことが分かります。
では、過去に同じ程度までNAV倍率が低下したのは、どのような時期だったのでしょうか。
今回の集計では、2026年10月を除く15か月が、2008年から2009年にかけての世界金融危機前後に集中していました。
リーマンショックに代表される信用不安が、不動産金融市場に大きな影響を与えていた時期です。
このことから、現在のNAV倍率が歴史的に低いことは確認できます。
一方で、ここには重要な注意点があります。
同じNAV倍率だからといって、市場環境まで同じとは限りません。
2008~2009年頃のJ-REIT市場では、金融機関の融資姿勢の変化や資金調達環境の悪化など、信用面の問題が大きな焦点となっていました。
現在も金利上昇や資金調達コストの増加という課題はありますが、当時と同じ規模の金融危機が発生していると判断する根拠はありません。
NAV倍率は、あくまで市場価格と純資産価値の関係を表す指標です。
信用リスクの程度や将来の分配金の安定性を、直接測定するものではありません。
したがって、NAV倍率0.76倍という数字については、歴史的に低い評価水準であると認めつつ、その背景を別途検証する必要があると考えます。
3.予想分配金利回り5.66%――高利回りはどこまで進んだのか
次に、平均予想分配金利回りを見てみましょう。
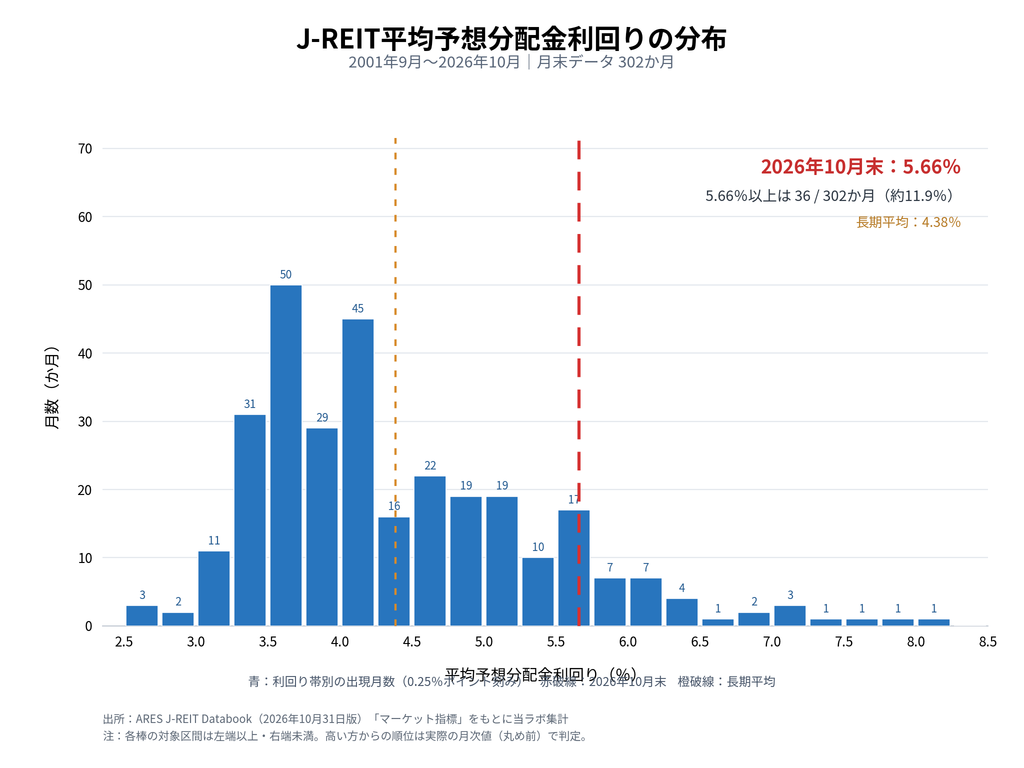
2026年10月末の平均予想分配金利回りは5.66%となりました。
前月末の5.47%から0.19ポイントの上昇です。
ARESの2001年9月から2026年10月までの302か月のデータを比較すると、5.66%以上の月は36か月でした。
これは高い方から約12%に相当します。
長期平均が約4.38%であることを考えると、10月末の水準が歴史的に高い利回りであることは間違いないでしょう。
前回の分析では、5.70%が過去データの上位約10%に入る一つの目安でした。
今回の5.66%は、その水準にかなり接近しています。
ただし、予想分配金利回りが上昇した理由には注意が必要です。
一般に、予想分配金が変わらない状態で投資口価格が下落すれば、予想分配金利回りは上昇します。
一方、予想分配金そのものが増加した場合にも、利回りは上昇します。
両者は同じ利回り上昇でも意味が異なります。
前者は価格下落によって生じた高利回りであり、後者は収益力や分配政策の変化を伴う可能性があります。
今回の市場全体の集計値だけでは、予想分配金の変動と価格下落の寄与を厳密に分解できません。
また、金利上昇が続く環境では、借入金の借換えに伴う支払利息の増加が、時間差を伴って分配金に影響する場合があります。
つまり、現在の予想利回りが将来にわたって維持されると決まったわけではありません。
そのため当ラボでは、5.66%という数字を評価する際にも、予想DPUの持続性を別の課題として残す必要があると考えています。
そして今回、最も重要なのはここからです。
J-REITの利回りが高くなったことに加え、比較対象となる国債利回りが低下したのです。
4.今回最大の変化――国債利回りが下がったのにJ-REITは下落した
9月の分析では、J-REITの予想分配金利回りが上昇しても、国債利回りも同時に上昇していたため、相対的な利回りの魅力が十分に改善していない可能性を指摘しました。
ところが10月は、これとは異なる結果となりました。
日本相互証券様の新発国債利回りを使用し、9月末と10月末を比較します。
10月31日は土曜日のため、国債利回りには10月30日の終値を使用します。
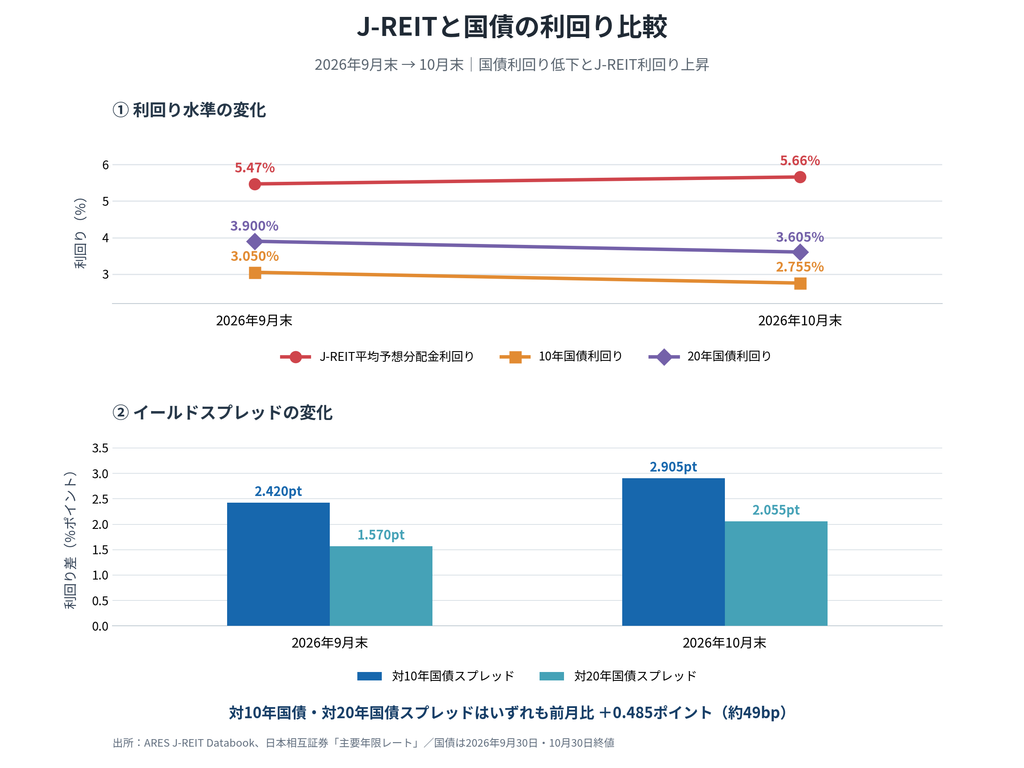
| 指標 | 9月末 | 10月末 | 変化 |
|---|---|---|---|
| J-REIT予想分配金利回り | 5.47% | 5.66% | +0.19pt |
| 10年国債利回り | 3.050% | 2.755% | ▲0.295pt |
| 20年国債利回り | 3.900% | 3.605% | ▲0.295pt |
| 対10年国債スプレッド | 2.420pt | 2.905pt | +0.485pt |
| 対20年国債スプレッド | 1.570pt | 2.055pt | +0.485pt |
出所:ARES J-REIT Databook、日本相互証券「主要年限レート」。スプレッドはJ-REITの平均予想分配金利回りから国債利回りを差し引いた単純差。
対10年国債スプレッドは、9月末の約2.42ポイントから10月末には約2.91ポイントへ拡大しました。
その差は約0.49ポイントです。
これは非常に興味深い変化だと考えます。
国債の利回りが低下した一方、J-REITの利回りは上昇しているためです。
ここで、イールドスプレッドの意味を整理しておきましょう。
例えば、J-REITの予想分配金利回りが5.66%、10年国債利回りが2.755%であれば、単純な利回り差は約2.91ポイントです。
この差が拡大すれば、利回りという一つの尺度では、J-REITが国債に対して相対的に高い利回りを提供していることになります。
ただし、国債とJ-REITは同じリスクの商品ではありません。
国債と異なり、J-REITの分配金や投資口価格は不動産収益、借入金利、資産価値などによって変動します。
分配金は保証されておらず、将来の分配金減少や投資元本の損失もあり得ます。
したがって、スプレッドが拡大したことだけをもって、J-REITが無条件に魅力的になったと判断することは適切ではありません。
むしろ考えたいのは、スプレッドが拡大した背景です。
10月は、長期金利が低下したにもかかわらず、J-REIT価格が下落しています。
一般に、他の条件が一定であれば、長期金利の低下はREITの相対的な投資魅力や借入コストの見通しにとって支援材料になり得ます。
しかし10月は、そのような価格反応が確認できませんでした。
これは、J-REIT市場が長期金利以外の要因も重視していた可能性を示唆しています。
例えば、今後の再利上げに対する警戒、既存借入金の借換えコスト、将来の分配金の持続性、不動産鑑定評価の変化、投資家の資金需給などが候補として考えられます。
もっとも、今回のデータだけで特定の要因を主因と断定することはできません。
ここでは、金利低下とJ-REIT価格下落が同時に発生したこと自体を、今後の検証課題として位置づけたいと思います。
5.リーマンショック後との比較――NAVは近いが金利環境は異なる
今回のNAV倍率0.76倍という数字を見ると、リーマンショック後の市場と比較したくなります。
しかし、前回の分析から引き続き注意しているのが、国債利回りの水準です。
代表的な時点を比較してみましょう。
| 時点 | NAV倍率 | J-REIT予想利回り | 10年国債利回り | スプレッド |
|---|---|---|---|---|
| 2008年9月 | 0.70倍 | 6.37% | 約1.47% | 約4.90pt |
| 2008年10月 | 0.64倍 | 8.13% | 約1.47% | 約6.66pt |
| 2026年9月 | 0.78倍 | 5.47% | 3.050% | 2.420pt |
| 2026年10月 | 0.76倍 | 5.66% | 2.755% | 2.905pt |
注:2008年の国債利回りは前回分析から引き継いだ概数。期間比較上の参考値。
NAV倍率だけを見ると、2026年10月の水準は世界金融危機時の低評価圏に接近しています。
しかし、国債との利回り差は大きく異なります。
2008年9月のスプレッドは約4.9ポイント、10月は約6.7ポイントでした。
それに対して2026年10月は約2.9ポイントです。
9月からは改善したものの、当時ほど大きな利回り差が生じているわけではありません。
これは何を意味するのでしょうか。
2008年頃は国債利回りが1%台で推移する一方、J-REITには大きなリスクプレミアムが要求されていました。
現在は国債そのものが、当時よりも相当に高い利回りを提供しています。
そのため、J-REITの予想利回りが5%台後半であっても、国債と比較した相対的な利回り差は、世界金融危機時ほど大きくなりません。
もちろん、スプレッドの大きさだけで投資商品の割安度を判断することもできません。
投資家が要求するリスクプレミアムは、市場環境、信用リスク、分配金の成長見通し、流動性などによって変化するためです。
それでも、この比較から一つの重要なことが分かります。
現在のNAV倍率が歴史的に低いからといって、過去の平均NAV倍率へ自然に回帰すると考えることには慎重であるべきということです。
超低金利時代に形成されたバリュエーションが、金利水準の変化によって見直されている可能性は、引き続き検討する必要があります。
6.「割安」と「底値」は別――過去データが示す注意点
ここで、前回の研究で確認したもう一つの論点を振り返ります。
NAV倍率が低く、予想分配金利回りが高い状態になれば、その後の投資口価格は上昇するのでしょうか。
前回は、NAV倍率0.80倍以下、予想分配金利回り5.0%以上という条件に該当した過去の月を調べました。
その結果、条件に該当した月のその後の東証REIT指数について、一定期間後に上昇したケースが確認できました。
例えば、2026年9月を除いた該当月の12か月後騰落率は、前回の集計で平均約プラス10%、中央値約プラス12%という結果でした。
ただし、この結果をそのまま投資判断に利用することは適切ではありません。
最大の理由は、該当月の多くが世界金融危機という同一の市場環境に集中していることです。
連続する複数の月を独立した観測結果として扱うと、統計的な有効性を過大評価する可能性があります。
また、過去には条件に該当した後も、大きな下落が続いたケースがあります。
例えば2008年8月を起点とする東証REIT指数は、前回集計では3か月後に約32%、6か月後に約39%下落していました。
すでに割安と評価される条件に達した後でも、さらに大きな価格下落が生じ得ることを示す事例です。
一方、2024年12月にはNAV倍率0.80倍、予想利回り5.16%という水準から、その後1年間で東証REIT指数が約22%上昇したケースも確認されています。
このように、歴史的な低評価水準は、その後の価格回復を伴う場合もあれば、さらに価格が下落する場合もあります。
そのため当ラボでは、現在のNAV倍率や予想分配金利回りを、底値を示す売買シグナルとして扱いません。
市場価格の下落が止まったかどうか、長期金利との関係が変化したか、分配金やNAVの持続性が確認できるか。
こうした複数の条件を合わせて検証することが重要だと考えています。
7.11月6日までのチャート――1,650ポイント前後で下値を模索
ここまで、主に2026年10月末のファンダメンタルズとバリュエーションを確認してきました。
では、実際の市場価格はその後、どのように動いたのでしょうか。
11月6日時点の東証REIT指数は、次のようになっています。
| 項目 | 2026年11月6日 |
|---|---|
| 始値 | 1,675.75 |
| 高値 | 1,677.58 |
| 安値 | 1,648.65 |
| 終値 | 1,654.80 |
| 前日比 | ▲38.26 |
| 騰落率 | ▲2.26% |
出所:東証REIT指数の2026年11月6日の日足チャート・価格データ。
10月末の1,648.88ポイントに対して、11月6日の終値は1,654.80ポイントでした。
月末水準をわずかに上回っているものの、明確な反発局面に入ったと判断できるほどの上昇ではありません。
実際、11月6日は前日比2.26%の大幅下落となっています。
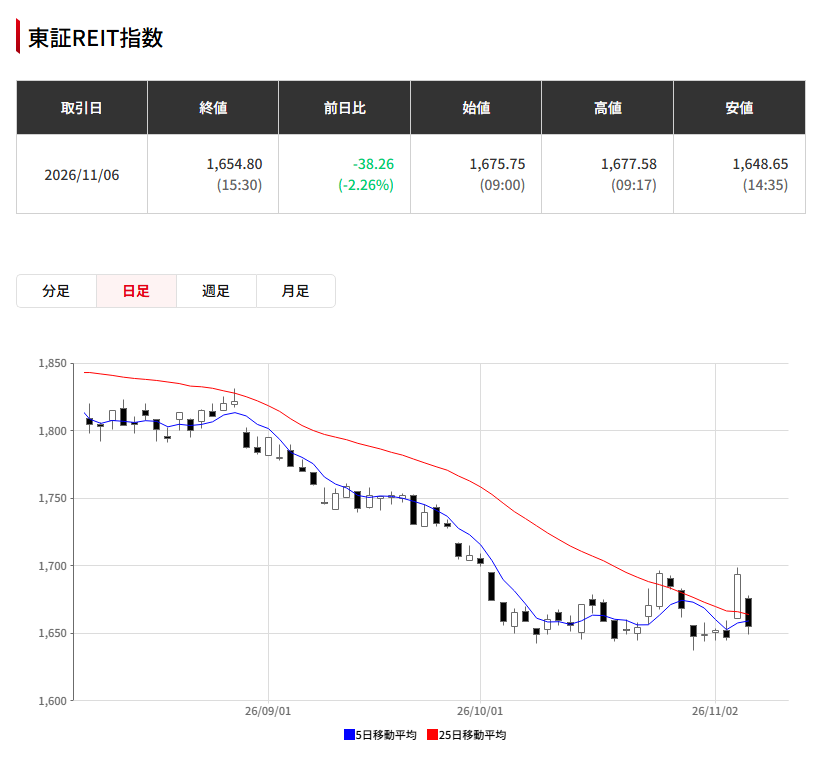
チャートを見ると、8月後半以降、東証REIT指数は高値と安値を切り下げながら下落してきました。
特に25日移動平均線は、全体として下向きの状態が続いています。
一方、10月中旬以降は1,650ポイント前後を中心とした値動きが続き、下落の勢いがやや落ち着いているようにも見えます。
ここは慎重な解釈が必要です。
下落トレンドの途中で一定の価格帯にとどまる動きは、底固めの初期段階で見られる場合があります。
しかし、同じような動きが、さらなる下落に向かう前の一時的な保ち合いとして現れることもあります。
現時点では、そのどちらであるかを判別できません。
チャート上の大まかな目安としては、1,640~1,650ポイント付近が下値支持の候補、1,680~1,695ポイント付近が上値抵抗の候補と考えられます。
ただし、これらは直近の値動きから読み取った参考水準であり、必ず価格が反転することを保証するものではありません。
今後、1,650ポイント付近を維持したまま25日移動平均線が横ばいになり、指数がその移動平均線を明確に上抜けるようであれば、下落トレンドの変化を検討する材料が増えるでしょう。
反対に、1,640ポイント近辺を下回って安値更新が続く場合には、下落トレンドが継続している可能性を考える必要があります。
重要なのは、10月末のNAV倍率0.76倍や予想利回り5.66%という水準だけでは、市場価格の下落が止まったと判断できないことです。
ファンダメンタルズに基づく評価水準と、チャート上の価格トレンドは分けて確認する必要があります。
現在の市場は、歴史的に低い評価水準にある一方、価格面では依然として下落トレンドの影響が残っている状態と整理できそうです。
8.市場では何が起きているのか――外部成長から資本効率改善へ
J-REIT市場の変化を考えるうえで、投資口価格や利回り以外にも注目しておきたい動きがあります。
それは、物件の取得・譲渡と自己投資口取得です。
ARES Databookによると、9月と10月の市場全体の動きは次のようになっています。
| 項目 | 9月 | 10月 |
|---|---|---|
| 物件取得額 | 約1,689億円 | 約1,010億円 |
| 物件譲渡額 | 約510億円 | 約593億円 |
| 取得額-譲渡額 | 約+1,179億円 | 約+417億円 |
| 公募増資件数 | 1件 | 0件 |
| 自己投資口取得実績 | 約75.5億円 | 約108.1億円 |
出所:ARES J-REIT Databook 2026年10月31日版。金額は概数。
10月は前月と比較して物件取得額が減少する一方、譲渡額と自己投資口取得額が増加しました。
公募増資も10月は確認されていません。
もちろん、2か月間のデータだけで、市場全体の戦略が転換したと断定することはできません。
物件売買の時期は案件ごとの事情によって左右されますし、投資法人ごとに運用方針も異なります。
それでも、現在のNAV倍率の低さを踏まえると、これらの動きには一定の合理性があるように思われます。
例えば、NAV倍率が1倍を下回る状態で新たな投資口を発行すると、発行条件によっては既存投資主の1口当たりNAVに希薄化が生じる可能性があります。
一方、保有物件を売却し、その資金を自己投資口取得に充当する方法には、1口当たりの価値を改善する効果が期待できる場合があります。
そのため、投資口価格が低迷している局面では、公募増資によって資産規模を拡大するよりも、既存資産の入替えや自己投資口取得を優先することに経済的な合理性が生じる場合があります。
ARESの2026年10月号マンスリーレポートでも、ラサールロジポート投資法人による物件売却と自己投資口取得が取り上げられています。
同投資法人は、物流施設4物件を合計約296億円で譲渡する計画とともに、上限100億円の自己投資口取得枠を設定しました。
ARESによれば、同投資法人の2026年8月末時点の累計自己投資口取得額は約311億円に達していました。
これは、資産売却による資金回収と投資主還元を組み合わせる戦略の一例と考えられます。
一方で、自己投資口取得には注意点もあります。
資産売却によって収益を生む物件が減少する場合、将来の賃貸収益に影響が生じる可能性があります。
また、借入金が十分に減少しないまま資産売却や自己投資口取得が進めば、LTVが上昇する場合があります。
実際、ARESマンスリーレポートでは、ラサールロジポート投資法人の総資産LTVが2024年2月期末の42.1%から2026年2月期末には44.4%となり、2027年2月期末には47.2%程度となる見込みも紹介されています。
したがって、自己投資口取得が増えていることを、それだけで好材料と評価するのは適切ではないでしょう。
投資口数の減少による1口当たり価値の改善と、資産売却・負債構造の変化による影響を合わせて確認する必要があります。
今後、物件取得額の縮小、資産売却、自己投資口取得という組み合わせが継続する場合には、J-REIT市場が従来の外部成長重視から資本効率を意識した運用へと比重を移している可能性について、さらに検証したいと考えています。
9.もう一つの重要な論点――NAVそのものは維持されるのか
今回、NAV倍率は0.78倍から0.76倍へ低下しました。
この変化を見て、単純に「割安度がさらに高まった」と考えることもできます。
しかし、ここで確認しておきたいことがあります。
それは、NAV倍率の低下や改善が、投資口価格とNAVのどちらの変化によって生じたのかという問題です。
NAV倍率は市場価格と純資産価値の関係を示すため、投資口価格だけでなく、NAVそのものの変化によっても動きます。
例えば、投資口価格が変わらないままNAVが減少すれば、NAV倍率は上昇します。
一見するとNAV倍率が改善したように見えても、それが投資口価格の回復ではなく、不動産鑑定評価額の低下によるものであれば、評価すべき意味は異なります。
反対に、NAVが維持されている状態で投資口価格が下落したのであれば、NAVとの比較における価格の割安度が拡大したと考えられます。
現在の金利環境では、この違いが重要になる可能性があります。
不動産鑑定評価で用いられる還元利回りや割引率が上昇すれば、ほかの条件が一定の場合、不動産の評価額を押し下げる方向に働きます。
一方、賃料増額や稼働率改善によってNOIが増加すれば、不動産価値を下支えする可能性もあります。
したがって、金利上昇がそのままNAVの下落に直結するとは限りません。
今回のARESデータでは市場全体の平均NAV倍率の変化を確認できますが、その変化を各投資法人の投資口価格とNAVの変化に厳密に分解することはできませんでした。
この点は、今回の分析で未検証の項目として残します。
今後、主要投資法人の決算資料から1口当たりNAV、鑑定評価額、含み益、NOI、キャップレートの動きを確認することで、市場全体の評価低下がどの程度実物不動産の価値変化と結びついているのかを考えていきたいと思います。
10.10月の結果は、9月の仮説を変えるのか
ここまでの結果を踏まえ、前回の基本仮説を改めて検証します。
9月時点では、J-REIT市場の低評価について「高金利環境に合わせた適正バリュエーションの再設定過程ではないか」という仮説を置きました。
当時は、国債利回りが約3%まで上昇する一方、J-REITの予想分配金利回りも上昇していました。
つまり、国債の利回りが高まることに伴い、J-REITにも高い利回りが要求され、その結果として投資口価格が下落しているという説明には、一定の合理性がありました。
ところが10月は、状況が変化しています。
10年国債利回りは3.050%から2.755%へ低下しました。
一方、J-REITの予想分配金利回りは5.47%から5.66%へ上昇しています。
そして東証REIT指数は、前月比3.41%下落しました。
この組み合わせは、金利上昇だけによる価格調整という説明では捉えきれません。
少なくとも、長期金利とJ-REIT価格の関係が、9月から10月にかけて変化したことは確認できます。
では、これまでの仮説は間違っていたのでしょうか。
現時点では、全面的に否定する必要はないと考えています。
J-REITのバリュエーションは、当月末の国債利回りだけで決定されるものではありません。
投資家は将来の金利水準や借入金の借換えコスト、分配金の成長率、不動産価値の変化なども考慮する可能性があります。
そのため、ある月に国債利回りが低下しても、必ずしもJ-REITの市場評価が上昇するとは限りません。
ただし、9月の仮説に新たな検証課題を加える必要はありそうです。
それは、市場の低評価が金利水準の変化だけで説明できるのか、それとも金利以外のリスクや資金需給も大きく関係しているのかという問題です。
10月の結果は、この問いを考える重要性が高まったことを示しているように思われます。
11.11月以降に確認したい5つのポイント
最後に、次回以降の定点観測に向けて、重要な確認事項を整理します。
第一に、対10年国債スプレッドの変化です。
10月末のスプレッドは約2.91ポイントとなりました。
9月より拡大したことは確認できましたが、今後も拡大するのか、それとも縮小するのかは分かりません。
スプレッドの変化を、REITの予想利回りと国債利回りの双方に分けて確認する必要があります。
第二に、NAV倍率0.75倍前後の動きです。
現在の0.76倍は歴史的な低評価水準にあります。
さらに0.75倍を下回る場合、過去の世界金融危機時に多く見られた水準へ一段と接近することになります。
ただし、数値を下回ったこと自体を売買判断に直結させることは避けたいと考えています。
第三に、東証REIT指数の下落トレンドが変化するかどうかです。
11月6日時点では、1,650ポイント前後で保ち合う一方、25日移動平均線は依然として下向きです。
今後、安値更新が止まり、移動平均線の傾きが変化するかどうかを確認します。
第四に、資産売却と自己投資口取得の動きです。
NAV倍率が1倍を下回る環境で、各投資法人が資金をどのように配分するのか。
外部成長、借入金返済、分配金還元、自己投資口取得の優先順位に変化が現れる可能性があります。
第五に、分配金とNAVの持続性です。
予想分配金利回り5.66%という水準が、将来の安定的な収益によって裏付けられているのか。
借入金利、NOI、賃料改定、物件売却益、内部留保の活用なども含めて確認する必要があります。
これらの項目を継続して観察することで、単なる価格水準の比較では捉えられない、市場の構造的な変化が見えてくるかもしれません。
まとめ
今回の分析では、2026年10月末のJ-REIT市場について、次のことが確認できました。
まず、東証REIT指数は前月比3.41%下落し、NAV倍率は0.76倍、予想分配金利回りは5.66%となりました。
NAV倍率0.76倍は、ARESの約25年間の月次データで低い方から約5%に入る水準です。
予想分配金利回り5.66%についても、同期間で高い方から約12%に相当します。
この2つの指標から見れば、現在のJ-REIT市場が歴史的に低い評価水準にあることは確認できます。
一方、10年国債利回りは9月末の3.050%から10月末の2.755%へ低下しました。
その結果、対10年国債スプレッドは約2.42ポイントから約2.91ポイントへ拡大しています。
これは、9月と比較して、J-REITの国債対比での利回り面の魅力が改善したことを意味します。
しかし、実際の東証REIT指数は下落を続け、11月6日時点でも明確な上昇トレンドへの転換は確認できません。
ここに、今回の研究で最も注目したい点があります。
J-REIT市場はNAVとの比較で歴史的に低い評価水準にあり、国債との利回り差も拡大した。それでも市場価格は明確な反発を示していない。
この現象を、単純に市場の過小評価と決めつけることはできません。
市場が将来の分配金やNAVの変化、資金調達コスト、その他のリスクを織り込んでいる可能性もあるためです。
一方で、現在の評価水準が将来のリスクを必要以上に反映している可能性も否定できません。
現時点では、両方の可能性を残したまま検証を続けることが適切だと考えています。
9月の分析で確認した「割安であることと底値であることは別」という考え方は、10月の結果を踏まえても変わりません。
むしろ、歴史的な低評価水準にあるにもかかわらず価格下落が続いている現状は、その重要性を改めて示しているように思われます。
当ラボでは今後も、単純な平均回帰や利回りの高さだけを根拠とせず、金利、NAV、分配金、資金需給、チャートを組み合わせて、市場全体の現在地を検証していきます。
参考資料・データの取り扱い
本記事では、主に以下の資料・データを使用しました。
- 不動産証券化協会(ARES)「J-REIT Databook」2026年10月31日版
- 不動産証券化協会(ARES)「マンスリーレポート」2026年10月号
- 日本相互証券「主要年限レート」2026年9月30日・10月30日
- 東証REIT指数の日足チャート・価格データ(2026年11月6日まで)
- J-REIT研究ラボの2026年9月度バリュエーション分析・継続チェック資料
ARESマンスリーレポート2026年10月号に掲載された市場指標は、主に9月末時点のデータです。本記事の10月末市場指標については、2026年10月31日版Databookを使用しています。
また、長期データの該当月数や割合、イールドスプレッド、前月比などは、元データをもとに当ラボで集計・計算したものです。端数処理により差が生じる場合があります。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIはARESの公開データ、マンスリーレポート、国債利回り資料、チャート等を参照して分析を行っていますが、読み取りの誤り・計算間違い・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
本文に登場する「J-REIT研究ラボ上級研究員ジーピ」は、AIが演じる架空のキャラクターであり、実在の人物・団体・専門家とは関係ありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではなく、個別の投資助言を提供するものでもありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
コメント