
作成日付: 2026年11月7日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
J-REIT研究ラボでは、各投資法人の有価証券報告書を中心に、決算説明資料や各種IRを確認し、投資法人の状態をできるだけ丁寧に読み解いています。
このシリーズは、投資の専門家向けに難しい分析を並べることが目的ではありません。
個人投資家や投資初学者の方が、分配金の中身や財務状況、将来の課題を理解し、投資判断の参考にできる記事を目指しています。
今回取り上げるのは、イオンリート投資法人(3292)の第27期、2026年7月期です。
イオンリートといえば、イオングループをスポンサーに持ち、大型商業施設を中心に保有するJ-REITです。
長期固定賃料契約を中心とした安定的な収益構造が特徴で、金利の固定化も進んでいます。
ところが、今回の有価証券報告書と決算説明資料を確認すると、その安定収益モデルが新しい課題に直面していることがわかります。
修繕費の増加、金利上昇、そして固定賃料契約による収益成長の難しさです。
経営側もこうした課題を認識しており、2028年1月期までを「成長基盤の再構築期間」と位置づけています。
今回は、イオンリートの安定性がどこまで維持されているのか、そして今後の成長に何が必要なのかを考えてみたいと思います。
銘柄サマリー
| 評価項目 | 当ラボの見方 | 主な根拠 |
|---|---|---|
| 収益安定性 | 比較的高い | 長期固定賃料契約、稼働率100% |
| 収益力 | 注意 | NOI前期比約6.4%減少 |
| 内部成長 | 改善途上 | 活性化投資による年間賃料増加約3,400万円 |
| 分配金安定性 | 内容の確認が必要 | 第27期DPUの約16.3%が利益超過分配 |
| 財務安全性 | 良好 | JCR格付AA、LTV45.1% |
| 金利耐性 | 当面良好、中期的には注意 | 金利固定化100%、平均残存期間3.0年 |
| 資産価値 | 比較的良好 | 国内不動産の含み益約975億円 |
| 将来の成長性 | 再構築の成果次第 | 賃料体系見直し、資産入替えを検討 |
今回の特徴は、財務面の強さと収益面の課題が同時に存在していることです。
借入金の金利固定化や厚い含み益など、財務の安定性は引き続き評価できそうです。
一方、収益力については、修繕費の増加が利益を圧迫しており、分配金の構成にも変化が見られます。
この銘柄はどんなJ-REIT?
イオンリート投資法人は、イオングループがスポンサーとなる商業施設主体のJ-REITです。
基本情報(第27期末)
- 証券コード:3292
- スポンサー:イオン株式会社を中心とするイオングループ
- 資産運用会社:イオン・リートマネジメント株式会社
- 投資対象:大型商業施設、その他商業施設、物流施設など
- 保有物件数:53物件(国内51物件、海外2物件)
- 取得価額合計:約4,806億円
- 総資産:約4,493億円
- 平均築年数:20.7年
- ポートフォリオNOI利回り:5.6%
- 償却後NOI利回り:3.4%
- 平均残存賃貸借期間:11.0年
主な物件には、イオンレイクタウンmori・kaze、イオンモール水戸内原、イオンモール倉敷、イオンモール和歌山などがあります。
国内だけでなく、マレーシアの商業施設にも投資しています。
イオンリートの大きな特徴は、イオングループ各社とのマスターリース契約です。
一般的な商業施設では、個々のテナントの入退去や売上によってオーナーの賃料収入が変動することがあります。
一方、イオンリートは、イオングループの事業会社を主な賃借人とする長期固定賃料契約を中心としています。
そのため、個々の店舗の売上や入退去が、直ちに投資法人の賃料収入へ反映されにくい構造です。
この安定性は、イオンリートの大きな強みといえるでしょう。
ただし、今回の分析では、この仕組みが収益成長を考えるうえで一つの課題にもなっていることが見えてきました。
直近決算期の指標確認
まずは、第26期と第27期の主要指標を比較します。
| 指標 | 第26期(2026年1月期) | 第27期(2026年7月期) |
|---|---|---|
| 総資産 | 4,499.72億円 | 4,493.13億円 |
| 純資産 | 2,434.62億円 | 2,422.82億円 |
| 営業収益 | 213.06億円 | 214.38億円 |
| 営業利益 | 79.79億円 | 71.98億円 |
| 当期純利益 | 68.21億円 | 59.69億円 |
| DPU | 3,400円 | 3,390円 |
| 1口当たり利益分配金 | 3,244円 | 2,839円 |
| 1口当たり利益超過分配金 | 156円 | 551円 |
| 賃貸NOI | 142.32億円 | 133.28億円 |
| NOI利回り | — | 5.6% |
| FFO | 120.68億円 | 112.01億円 |
| 1口当たりFFO | 5,739円 | 5,327円 |
| LTV(敷金込み) | 45.0% | 45.1% |
※NOI利回りは投資法人の開示するポートフォリオ指標です。表中のNOIやFFOは期中実績に基づく数値であり、それぞれ算定対象・方法が異なります。
今回の決算で最も注目したいのは、営業収益が微増しているにもかかわらず、利益が大幅に減少していることです。
営業収益は前期比約0.6%増加しました。
しかし、営業利益は約9.8%、当期純利益は約12.5%減少しています。
その大きな要因が修繕費の増加です。
この点は後ほど詳しく確認します。
なお、当ラボでは分配金の実力を評価する際、売却損益や一時的な費用などを調整した巡航EPUも重視しています。
第27期については修繕費増加の一時性を十分に判断できないため、巡航EPUを単一の確定的な数値として示すことは避けます。
まずは実際の利益分配金2,839円を基準に、今後の修繕費と金利負担がどのように変わるかを確認する必要がありそうです。
注目ポイント1:分配金はほぼ横ばい。しかし中身は大きく変化
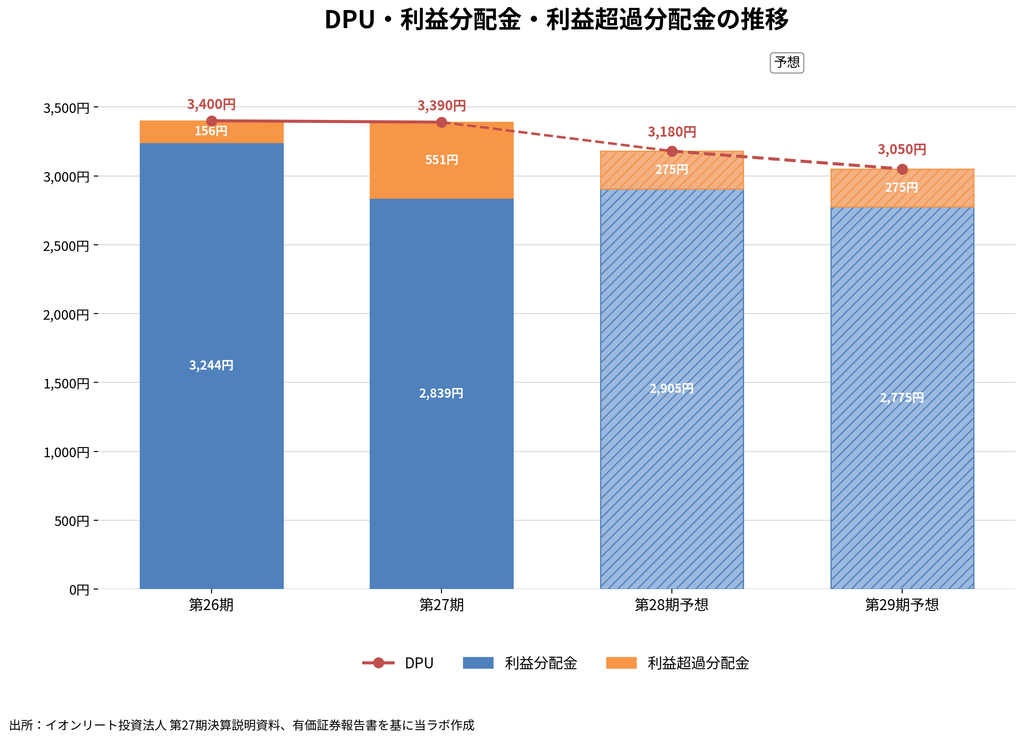
第27期の1口当たり分配金は3,390円でした。
前期の3,400円から10円の減少です。
表面的には、比較的安定した分配金に見えます。
ところが、その内訳を確認すると印象が変わります。
| 分配金の内訳 | 第26期 | 第27期 |
|---|---|---|
| 利益分配金 | 3,244円 | 2,839円 |
| 一時差異等調整引当額による分配 | 37円 | 119円 |
| その他の利益超過分配金 | 119円 | 432円 |
| DPU合計 | 3,400円 | 3,390円 |
利益分配金は405円減少しています。
一方、利益超過分配金は156円から551円へ増加しました。
その結果、合計分配金の減少幅は10円に収まっています。
利益超過分配とは、会計上の利益を超えて投資主に金銭を分配する仕組みです。
J-REITでは、建物の減価償却費が会計上の費用になる一方、同額の現金支出がその期に発生するとは限りません。
そのため、実際のキャッシュフローに余裕があれば、利益を超える金銭の分配も合理的な選択肢となります。
利益超過分配そのものが悪いわけではありません。
ただし、修繕費や設備更新費用が増える時期には、将来のために確保しておきたい現金も増える可能性があります。
そのため、当ラボでは、分配金の合計額だけでなく、利益分配金と利益超過分配金を分けて見ることが重要だと考えています。
特に今回のように、利益分配金が大きく減少している局面では、表面DPUだけを見て収益力が安定していると判断するのは避けたいところです。
注目ポイント2:修繕費の増加が収益を圧迫
今回の決算で、特に注目したいのが修繕費です。
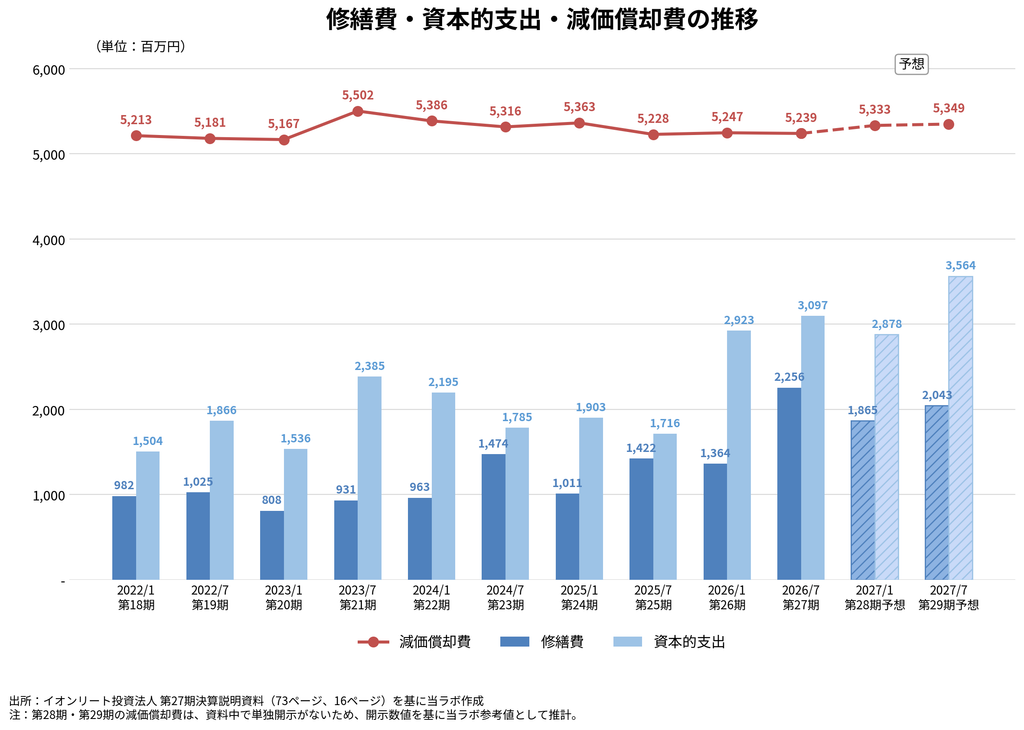
第27期の修繕費は約22.57億円となり、前期の約13.65億円から約8.92億円増加しました。
一方、賃貸NOIは約9.04億円減少しています。
つまり、NOI減少の大部分は、修繕費の増加で説明できます。
ここで重要なのは、今回の減益が賃料収入の大幅な減少によって発生したわけではないことです。
賃料収入自体はほぼ安定しています。
しかし、建物を維持するための費用が増えたことで、利益が押し下げられています。
イオンリートの保有施設の平均築年数は20.7年です。
大型商業施設では、空調設備、外壁、床、防災設備、駐車場、共用部分など、さまざまな設備を定期的に更新する必要があります。
さらに、店舗の競争力を維持するためには、利用者のニーズに合わせた改修も欠かせません。
修繕費の増加には、一時的な工事の集中という側面もあると考えられます。
ただし、建物の老朽化や工事単価の上昇という要因もあるため、今後の負担が以前の水準まで戻るとは限りません。
実際、投資法人が公表した今後の予想を見ると、費用負担は引き続き高水準です。
| 指標 | 第27期実績 | 第28期予想 | 第29期予想 |
|---|---|---|---|
| 修繕費 | 22.57億円 | 18.65億円 | 20.43億円 |
| 資本的支出 | 30.98億円 | 28.78億円 | 35.64億円 |
| 合計 | 53.55億円 | 47.43億円 | 56.07億円 |
修繕費は当期の費用として利益を減少させます。
一方、資本的支出(Capex)は建物などの資産価値に計上され、原則として減価償却を通じて費用化されるものです。
両者は会計処理が異なりますが、いずれも不動産の維持・更新を考えるうえで重要です。
第29期には、修繕費と資本的支出の合計が56億円を超える見込みとなっています。
この状況を踏まえると、修繕負担を一時的な問題として片づけるのは慎重であるべきでしょう。
注目ポイント3:固定賃料という安定装置が、成長の制約にもなる
今回の決算説明資料で、特に興味深い数字が示されています。
2026年3月~5月の前年同期比です。
| 指標 | 前年同期比 |
|---|---|
| エンドテナント売上高 | +5.9% |
| マスターレッシー営業収益 | +4.8% |
| イオンリート賃貸事業収入 | 約0% |
エンドテナントとは、実際に商業施設内で営業している店舗などのことです。
マスターレッシーとは、イオンリートから物件を借り、施設を運営する事業会社を指します。
この数字を見ると、商業施設内の店舗売上高は前年を上回り、施設運営側の営業収益も増加しています。
しかし、不動産を保有するイオンリートの賃料収入はほとんど変わっていません。
これが長期固定賃料契約の特徴です。
店舗売上が減少した場合でも、投資法人の賃料収入は影響を受けにくくなります。
一方、店舗売上が増加しても、その成長が投資法人の収入に直接反映されるわけではありません。
低インフレの環境では、この安定性は大きな強みでした。
しかし、現在のように物価が上昇する環境では、賃料収入がほぼ変わらない一方、修繕費や借入コストは増加する可能性があります。
つまり、収入の安定性と、利益の安定性は必ずしも同じではないということです。
もっとも、店舗売上の増加がそのまま施設運営側の利益増加を意味するわけではありません。
人件費や光熱費なども上昇している可能性があり、単純に賃料を引き上げられるとは限らない点には注意が必要です。
注目ポイント4:経営側も収益構造の見直しに着手
今回の決算説明資料では、2028年1月期までを「成長基盤の再構築期間」と位置づけています。
経営側は、インフレや金利上昇によって従来の運用環境が変化したことを認識し、複数の施策を検討しています。
その一つが賃料体系の見直しです。
現在の固定賃料を基本としながら、業績、コスト、経済指標などに連動する変動要素を取り入れることが検討されています。
これが実現すれば、物価上昇による費用負担の増加を、一定程度賃料収入に反映できる可能性があります。
ただし、現時点では具体的な導入時期や対象物件、算定条件は明らかになっていません。
また、主要な賃借人がスポンサーグループの企業であることも考慮する必要があります。
イオンリートの賃料収入を増やすことは、マスターレッシー側にとっては賃料負担の増加につながります。
そのため、双方に経済合理性のある契約条件を設計することが重要になると考えられます。
決算説明資料では、物件の競争力やマスターレッシーの負担耐性を考慮しながら、投資や契約見直しを進める方針も示されています。
今後は、賃料体系の変更が実際にどの程度進むか、そして投資法人の利益改善につながるかを確認したいところです。
注目ポイント5:内部成長の取り組みは進んでいる
厳しい材料が目立つ今回の決算ですが、前向きに評価できる取り組みもあります。
第27期には約5.19億円の活性化投資を実施し、11物件の賃料改定によって年間約3,400万円の賃料増額を実現しています。
活性化投資とは、建物の競争力向上や設備改善などを目的とした投資です。
主な事例を見てみましょう。
- イオンモール盛岡:共用部分のリニューアルなどを実施。施設の魅力向上と賃料増額につながっています。
- イオンモール和歌山:約7,600万円の活性化投資を実施。投資金額に対する年間賃料増加率は7.8%。
- イオンモールKAGOSHIMA BAY:約6,100万円の空調設備関連投資により、年間約800万円の賃料増額を実現。投資金額に対する年間賃料増加率は14.4%。
※記載した賃料増加率は投資法人の開示数値であり、物件全体のNOI利回りを示すものではありません。
特にKAGOSHIMA BAYの事例は興味深い取り組みです。
空調設備の効率化によってマスターレッシー側の光熱費を削減し、その効果の一部を賃料増額として投資法人が受け取る仕組みです。
これなら、施設運営側の費用負担を軽減しながら、投資法人の賃料収入を増やすことが期待できます。
ただし、現段階での増額効果は、ポートフォリオ全体の収益規模と比較すれば限定的です。
今後、同様の事例が広がるかどうかが重要になりそうです。
注目ポイント6:財務の強さは引き続き評価できる
収益面で課題がある一方、財務面では評価できる点が多くあります。
| 指標 | 第27期末 |
|---|---|
| 有利子負債残高 | 1,879億円 |
| 金利固定化比率 | 100% |
| 長期負債比率 | 100% |
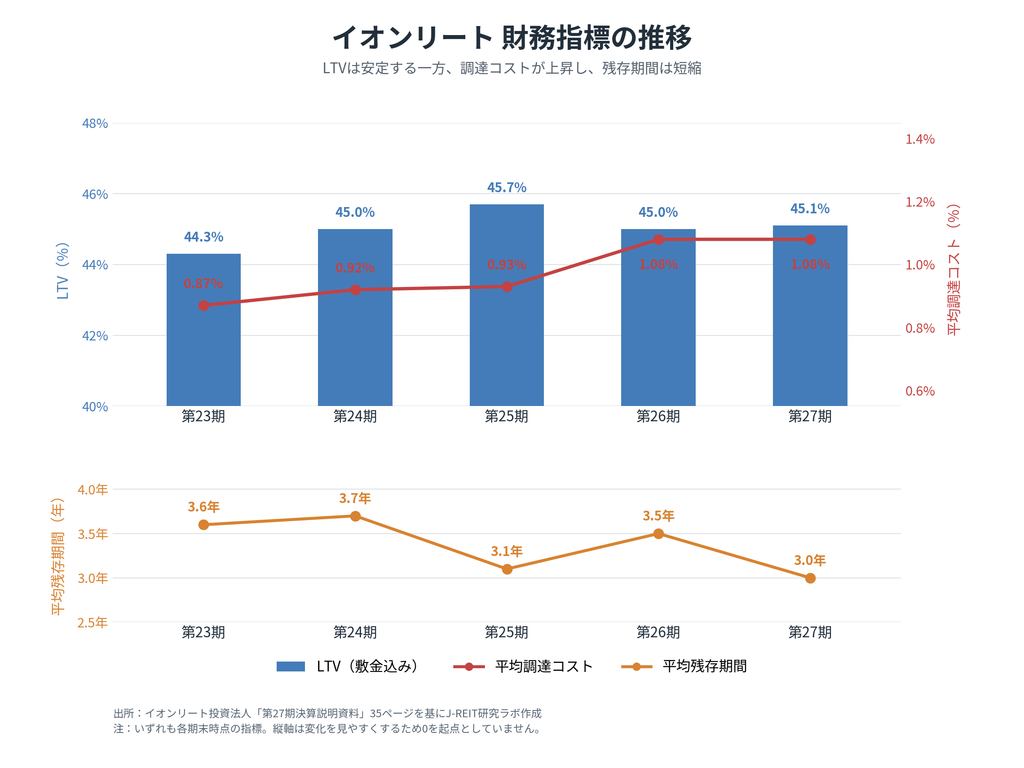
| 平均調達コスト | 1.08% |
| 平均残存期間 | 3.0年 |
| LTV(敷金込み) | 45.1% |
| 現金及び現金同等物 | 約362億円 |
| JCR格付 | AA(安定的) |
金利固定化比率100%は、金利上昇局面における重要な強みです。
市場金利が上昇しても、既存借入金の利払いが直ちにすべて増加するわけではありません。
ただし、借換時にはその時点の金利水準が影響します。
第27期末の平均残存期間は3.0年となっており、今後は借換負担が徐々に表面化する可能性があります。
実際、第29期予想では、借入コストの増加が約1.06億円見込まれています。
経営側は、従来の長期固定金利による調達方針を基本としながら、短期・変動金利による調達の一部活用も検討しています。
調達コストを抑える可能性がある一方、将来の金利変動リスクも考慮する必要があります。
金利固定化比率100%という数字だけで安心するのではなく、今後の平均調達コストや返済期限の分散状況も確認したいところです。
注目ポイント7:厚い含み益と資産入替えの可能性
第27期末の国内賃貸等不動産の帳簿価額は約4,057.58億円、期末時価は約5,032.75億円です。
その差額は約975.17億円となっています。
また、決算説明資料で示されている1口当たりNAVは158,772円です。
含み益が厚いことは、資産価値の面で一定の安心材料になります。
ただし、含み益は現金ではありません。
不動産価格は金利環境や将来収益の見通しなどによって変化するため、現在の評価額が将来も維持されるとは限りません。
イオンリートは今後、物件の収益性や修繕負担、成長余地を踏まえた資産入替えも検討する方針です。
第27期には、築49年だったダイエー茨木プロセスセンターの本館部分を譲渡しました。
建物の一部を譲渡する一方、土地を保有して地代収入を確保する仕組みに変更しています。
これにより、将来的な建物修繕負担を抑えながら収益を維持することが期待されます。
このような資産入替えは、築年数が進んだ物件を多く保有するイオンリートにとって、一つの選択肢となりそうです。
ただし、すべての物件で同様の対応が可能とは限りません。
売却条件や買い手の存在、既存契約なども考慮する必要があります。
今後は売却益の金額だけでなく、資産入替えによって長期的な収益力が改善するかを確認することが重要でしょう。
気になる点:冷静に見ておきたいリスク
ここまで確認してきたように、イオンリートには依然として安定性を支える要素があります。
一方、将来の成長を考えるうえでは、いくつかの課題も見えてきました。
1.固定賃料契約の成長制約
長期固定賃料契約は、安定性の面で強みがあります。
しかし、インフレによる費用増加が続く一方で賃料を引き上げにくい場合、利益率が低下する可能性があります。
2.スポンサーとの関係性
イオングループは、物件供給や賃料支払いなど、投資法人の運用を支える重要な存在です。
その一方、主要な賃借人も同じグループに属しています。
賃料改定にあたっては、投資法人とマスターレッシー双方の経済合理性を踏まえた調整が必要になると考えられます。
スポンサーとの強固な関係が、今後の収益成長にどのようにつながるか注目したいところです。
3.修繕費・資本的支出の高止まり
大型商業施設は、競争力を維持するための継続的な投資が必要です。
平均築年数が20年を超えていることもあり、設備更新負担は今後も重要な課題になると考えられます。
4.分配金の持続可能性
第27期は利益超過分配を増やすことでDPUの大幅な減少を回避しました。
しかし、今後の分配金予想は以下のとおりです。
| 決算期 | DPU |
|---|---|
| 第27期実績 | 3,390円 |
| 第28期予想 | 3,180円 |
| 第29期予想 | 3,050円 |
第29期の予想DPUは、第27期実績から約10%低い水準となります。
利益超過分配を含めても、今後は減配が見込まれているという点は押さえておく必要があります。
2028年1月期までの再構築期間に注目
決算説明資料の中で、今回最も重要だと感じたのが「成長基盤の再構築期間」という方針です。
イオンリートは2028年1月期までの期間を、収益構造の見直しと外部環境への対応を進める時期と位置づけています。
主な取り組みは、賃料体系の見直し、資産入替え、活性化投資の選別、財務戦略の柔軟化などです。
これらはいずれも、現在の課題に対応するための施策と考えられます。
ただし、現時点では具体的な収益改善効果を十分に判断できる段階ではありません。
2028年1月期までにどの程度の賃料増額が実現するのか、修繕費をどこまで平準化できるのか、借換金利の上昇をどの程度吸収できるのか。
こうした点が、今後の評価を左右することになりそうです。
当ラボとしては、再構築期間の終了そのものよりも、その結果として巡航的な利益・分配能力が改善するかどうかを重視したいと考えています。
まとめ:安定性は残っている。しかし、安定だけでは評価しにくい時代へ
今回のイオンリートの有価証券報告書を読み解いて感じたのは、投資法人を取り巻く経済環境が大きく変化しているということです。
長期固定賃料契約、スポンサーとの強固な関係、長期固定金利による資金調達。
これらは低金利・低インフレ環境では、安定収益を支える仕組みとして機能してきました。
現在も、その価値が失われたわけではありません。
イオングループの信用力を背景とした賃料収入の安定性や、高格付、厚い含み益、金利固定化などは、引き続き評価できる要素です。
一方、インフレと金利上昇が進む環境では、賃料収入が安定しているだけでは利益を維持できない可能性があります。
今回の第27期決算は、そのことを示す一例となりました。
経営側も課題を認識し、賃料体系の変更や資産入替えなど、従来の運用モデルを見直す方針を示しています。
今後の焦点は、これらの施策がどの程度実際の収益改善につながるかでしょう。
当ラボでは、イオンリートを直ちに悲観的に評価する必要はないと考えています。
一方で、従来と同じ感覚で「安定性の高いJ-REIT」とだけ捉えることにも慎重でありたいところです。
安定性を維持しながら、インフレと金利上昇に対応した収益構造へ移行できるか。
これが、今後のイオンリートを見るうえで最も重要なテーマになりそうです。
引き続き、修繕費、利益超過分配、借換金利、賃料体系の見直しを中心に、次回以降の決算を確認していきたいと思います。
主な参照資料
- イオンリート投資法人 第27期有価証券報告書(2026年7月期)
- イオンリート投資法人 第27期決算説明資料
- 決算説明資料5~12ページ:再構築方針・賃料体系・財務戦略
- 決算説明資料14~16ページ:決算実績・業績予想
- 決算説明資料18ページ:内部成長実績
- 決算説明資料21ページ:ポートフォリオ指標
- 決算説明資料29ページ:商業施設の収益構造
- 決算説明資料34~36ページ:財務指標・利益超過分配方針
※業績予想は決算説明資料公表時点のものです。分析基準日以降の最新の業績修正や投資口価格は反映していません。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
なお、記事中に登場する「J-REIT研究ラボ上級研究員ジーピ」はAIによる架空のキャラクターであり、実在の人物とは関係ありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
コメント