
作成日:2026年9月2日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
J-REIT研究ラボでは、各投資法人の有価証券報告書を主な資料として、保有物件、収益力、財務、分配金、今後の成長余地などを確認しています。
決算説明資料だけを見ると、どうしても経営側が強調したい部分が中心になります。
そこで本シリーズでは、有価証券報告書を土台にして、決算説明資料やその後のIRを重ねることで、投資法人の現在地をできるだけ立体的に確認します。
今回は、物流施設を中心に運用する**日本プロロジスリート投資法人(3283)**です。
今回の資料を通して見えてきたのは、単純に物件を増やして成長するREITから、
賃料増額、資産売却、自己投資口取得、利益超過分配、財務戦略を組み合わせて「1口当たり価値」を高める運用
へと軸足を移している姿でした。
この銘柄はどんなJ-REIT?
- 投資法人名: 日本プロロジスリート投資法人
- 証券コード: 3283
- タイプ: 物流施設特化型
- スポンサー: プロロジス・グループ
- 保有物件数: 60物件(第27期末)
- 資産規模: 約9,632億円
- 期中平均稼働率: 98.0%
- 平均築年数: 11.2年
- 平均NOI利回り: 5.1%
- 総資産LTV: 40.5%
- 鑑定LTV: 28.5%
- 信用格付: JCR AA+、R&I AA
スポンサーのプロロジスは世界最大級の物流不動産会社で、日本国内でも多数の物流施設を開発しています。
日本プロロジスリートは、こうしたスポンサーの開発力・運営力を背景に、主として大型の先進物流施設へ投資しています。
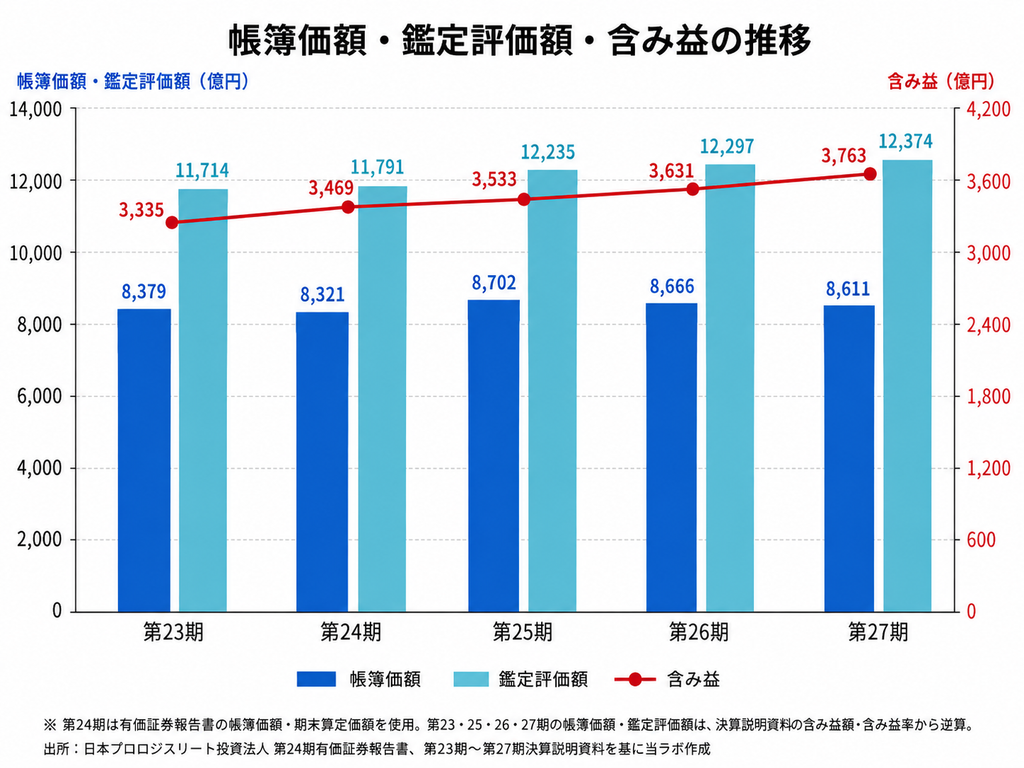
第27期末時点では保有資産の鑑定評価額が約1兆2,377億円に達し、帳簿価額との差である**含み益は約3,763億円、含み益率43.7%**となっています。
単に資産規模が大きいだけではなく、既存ポートフォリオに相応の価値が蓄積されている点が大きな特徴です。
直近決算期の指標確認
第27期(2026年5月期)の主な数字を確認します。
| 指標 | 第26期 | 第27期 |
|---|---|---|
| 総資産 | 約8,999億円 | 約8,952億円 |
| 純資産 | 約4,983億円 | 約4,966億円 |
| DPU | 1,920円 | 1,928円 |
| 巡航DPU | ― | 1,812円 |
| 賃貸NOI | 245.90億円 | 243.51億円 |
| 総資産LTV | 40.3% | 40.5% |
| 鑑定LTV | ― | 28.5% |
| 稼働率 | 98.2% | 98.0% |
| 平均改定賃料変動率 | +3.8% | +7.0% |
| 平均負債コスト | ― | 0.92% |
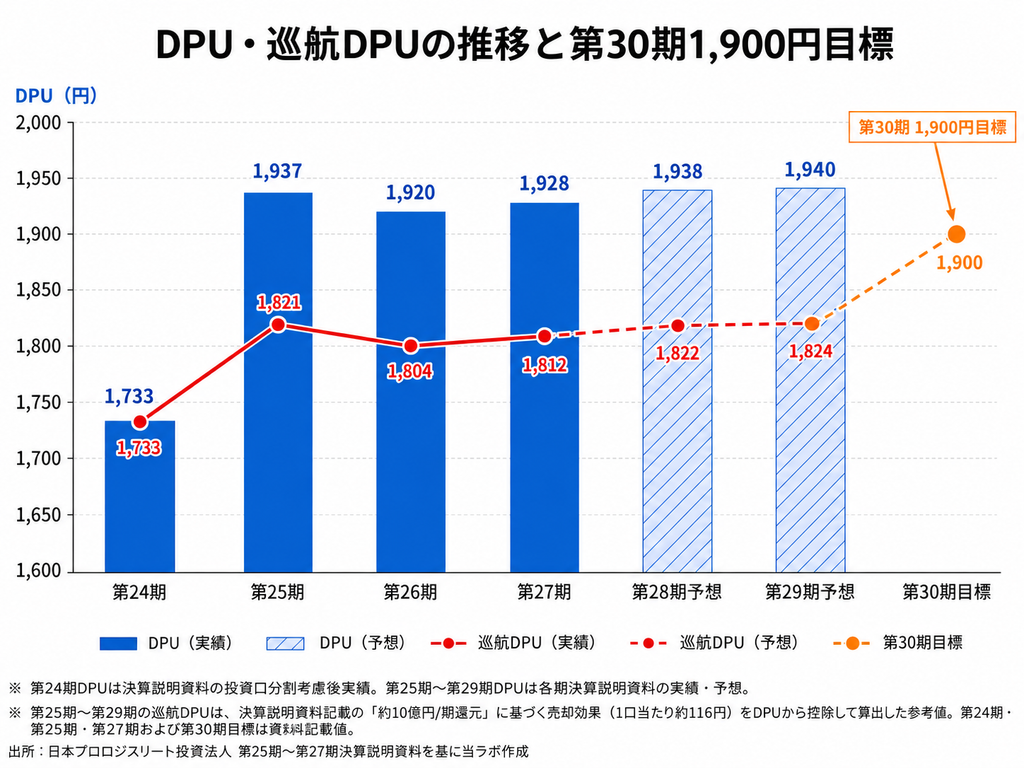
第27期のDPUは1,928円と前期比8円増えました。
ただし、その中身は少し注意が必要です。
利益分配金は1,716円、利益超過分配金は212円でした。つまり表面上のDPU1,928円すべてが当期利益から支払われているわけではありません。
決算説明資料では、一時的な売却益等を調整した巡航DPUを1,812円としています。
したがって日本プロロジスリートを見る際には、
「実際に支払われるDPU」と「巡航ベースのDPU」を分けて確認する
ことが大切です。
注目ポイント① 賃料改定率+7.0%、物流施設の内部成長が加速
今回最も目立つのが賃料です。
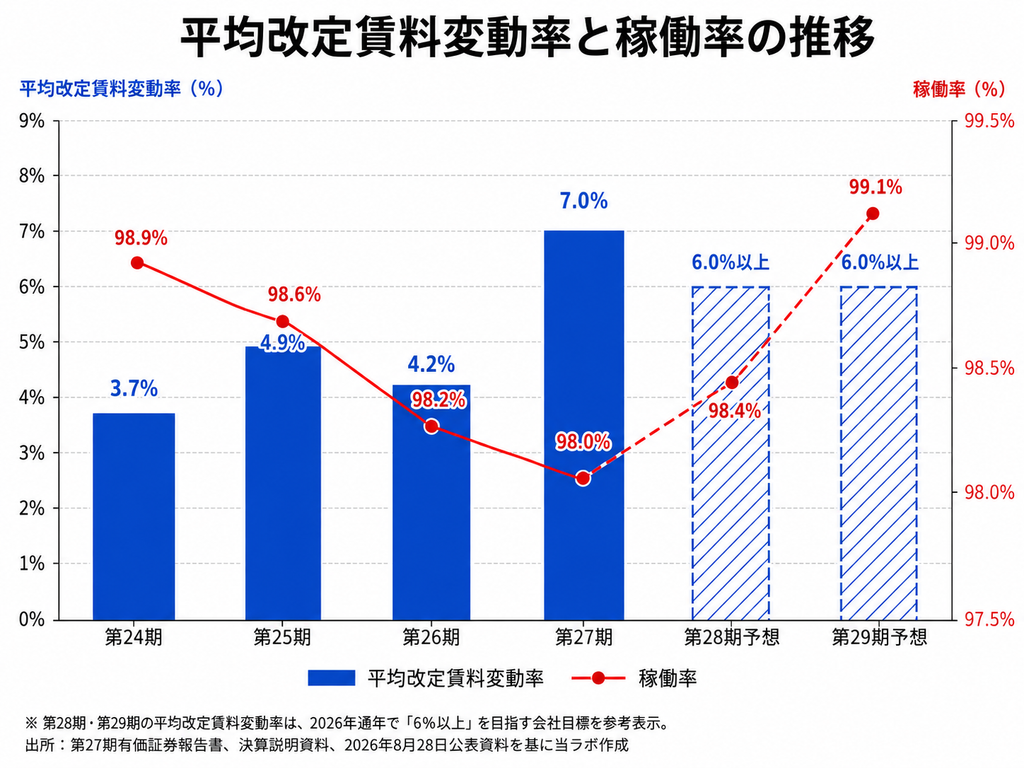
第27期の平均改定賃料変動率は、
+7.0%
となりました。
これは上場来最大です。
決算説明資料によれば、
- 2022年:+3.7%
- 2023年:+4.9%
- 2024年:+4.2%
- 2025年:+3.8%
- 第27期:+7.0%
と推移しています。
さらに2026年通年では6%以上の賃料上昇を目指しています。
物流施設は長期契約が多いため、マーケット賃料が上昇しても、すぐにポートフォリオ全体へ反映されるわけではありません。
それでも契約更改を迎えた区画では相応の賃料増額が取れていることになります。
また、現行賃料とマーケット賃料との差は約4~5%とされており、まだ一定の増額余地が残されています。
注目ポイント② 「長期契約=安全」から少し考え方を変えている
物流REITでは長期契約が安定性の象徴として扱われることがあります。
しかし、日本プロロジスリートは現在、契約期間をむしろ柔軟にしようとしています。
第27期に締結した契約のうち、
- 3年以下:49%
- 3年超・賃料更改条項あり:46%
- 条項なし:5%
でした。
今後は3年を超える契約について原則として、
CPI自動連動条項または段階賃料
を導入する方針です。
長期間賃料を固定してしまうと、インフレ局面では市場賃料上昇を取り込みにくくなります。
そのため、
契約期間を短くする、または長期契約でも途中で賃料を改定できる仕組みにする
ことで、インフレへの対応力を高めようとしているようです。
これは今後の物流REITを見るうえでも興味深い変化です。
注目ポイント③ 約3,763億円の含み益
第27期末時点の保有資産は、
- 取得価格:約9,632億円
- 帳簿価額:約8,613億円
- 鑑定評価額:約1兆2,377億円
となっています。
その差額である含み益は、
約3,763億円
です。
含み益率は43.7%。
総資産LTVは40.5%まで上昇していますが、鑑定評価額を考慮した鑑定LTVでは28.5%にとどまります。
そのため、表面上のLTVだけを見るよりも財務余力は大きいと考えられます。
会社側も鑑定LTV35%程度を将来的な活用水準の目安とし、約1,200億円の取得余力があるとしています。
注目ポイント④ 低稼働の常総を売却――「保有し続けること」が目的ではない
第27期末のポートフォリオ稼働率は98.0%ですが、全物件が高稼働というわけではありません。
例えば、
- プロロジスパーク常総:50.4%
- プロロジスパーク岩沼:61.2%
- プロロジスパーク千葉2:78.8%
- プロロジスパーク北本:86.2%
など、一部物件に空室が集中しています。
このうち常総について、2026年8月28日に売却が発表されました。
- 譲渡予定価格:87億円
- 想定帳簿価額:約58.9億円
- 帳簿価額との差:約28.1億円
- 第27期末鑑定評価額:78.9億円
です。
興味深いのは、稼働率50%程度の物件でありながら、鑑定評価額を上回る価格で売却できたことです。
会社側は売却理由として、
足元の稼働状況、今後の収益性・成長性、不動産売買市場での評価
を挙げています。
低稼働物件を無理に抱え続けるのではなく、売却条件が良ければ利益を確定する。
資産規模よりもポートフォリオの質を重視する姿勢が見えます。
注目ポイント⑤ 最大100億円の自己投資口取得
常総売却と同日の8月28日、日本プロロジスリートは自己投資口取得も発表しました。
- 上限:130,000口
- 発行済投資口の1.5%
- 上限金額:100億円
- 取得期間:2026年8月31日~11月20日
- 取得した投資口は全て消却予定
です。
会社側は、
現在の投資口価格、物流不動産の鑑定評価額、財務状況などを比較した結果
自己投資口取得が投資主価値向上につながると判断しています。
これは非常に象徴的です。
スポンサーには取得候補となる物流施設が多数存在します。
それでも現状では、
新たな不動産を買うより、NAVを下回る価格で自分の投資口を買う方が1口価値向上につながる
と判断している可能性があります。
実際、8月31日には3,498口、約3.03億円分の自己投資口を取得しています。
注目ポイント⑥ 第28期・第29期DPUをともに33円上方修正
常総売却と自己投資口取得を反映し、8月28日に業績予想も修正されました。
第28期
- 従来予想:1,938円
- 修正予想:1,971円
第29期
- 従来予想:1,940円
- 修正予想:1,973円
ともに33円上方修正です。
ただし、ここは数字の見方に注意が必要です。
第28期、第29期には、
- 船橋5の交換差益
- 常総の売却益
が含まれます。
それぞれの期に30億円を超える売却・交換益が見込まれているため、DPU1,970円台をそのまま巡航収益力と見るのは適切ではありません。
今後重要なのは、売却益がなくなった後の収益力です。
気になる点① 金利上昇は確実に進んでいる
物流施設の賃料が上がっている一方、金利負担も増えています。
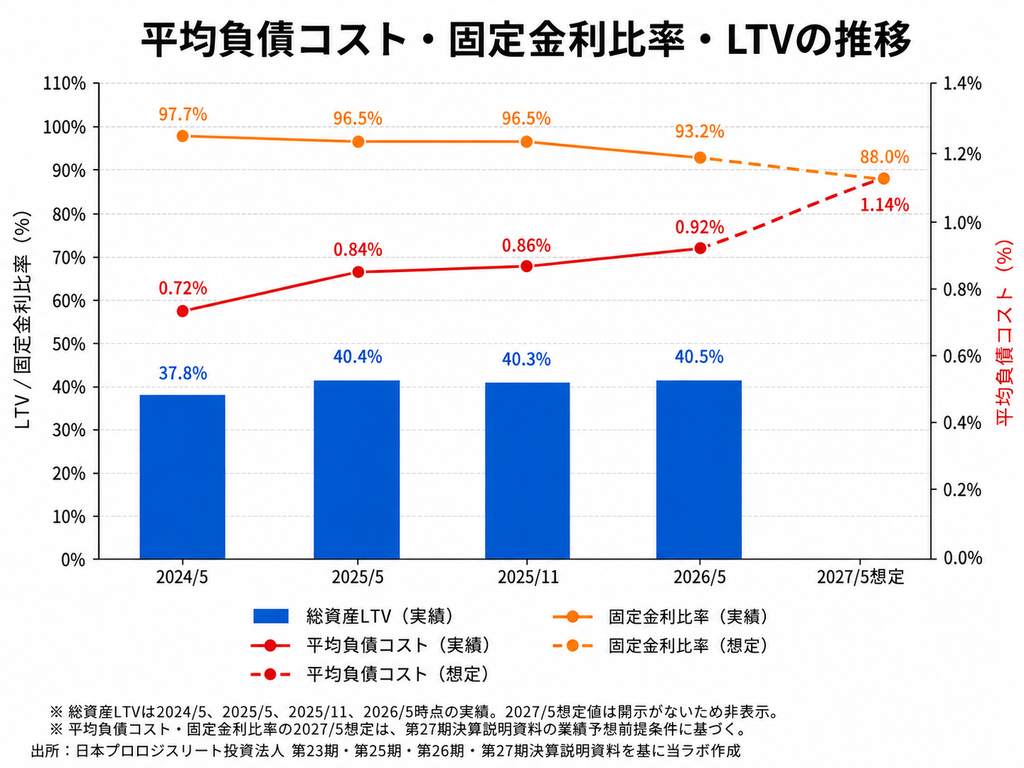
第27期末の平均負債コストは、
0.92%
でした。
しかし会社側は2027年5月末に、
1.14%程度
まで上昇すると想定しています。
借入金明細を見ると、過去の借入には0.2~0.6%台のものが多くありますが、新しい借入では1%台が中心となり、一部では2%を超えるものもあります。
つまり、過去の低金利借入が満期を迎えるたびに、平均借入コストは徐々に上昇していく可能性があります。
気になる点② 賃料成長だけでは金利上昇を完全には吸収できない
第30期に向けた会社側の巡航DPU成長ロードマップは興味深い内容です。
年率ベースで、
- 内部成長:+2.0%超
- デットコスト上昇:▲2.0%程度
- キャピタルアロケーション:+1.5%超
- ペイアウトレシオ最適化:+1.5%程度
としています。
つまり、賃料上昇による内部成長分は、金利上昇でほぼ相殺される想定です。
そのうえで、
- 自己投資口取得
- 資産売却
- LTV活用
- 利益超過分配
などを組み合わせ、巡航DPUを伸ばす計画です。
これは裏を返せば、
賃料が上がるだけで自然にDPUが増えていく環境ではない
ということでもあります。
気になる点③ 固定金利比率を意図的に下げる戦略
第27期末の固定金利比率は93.2%です。
会社側は2027年5月末に、
88.0%
程度まで低下すると想定しています。
金利上昇局面で固定金利比率を下げるのは、一見すると逆方向にも見えます。
ただ、日本プロロジスリートはこれまで長期間の固定調達をかなり進めてきました。
そのため現在は、
高い金利で長期間固定するより、一部を短期・変動金利とし、金利決定時期を分散する
方針を採っています。
一定の合理性はありますが、今後政策金利がさらに上昇した場合には、変動金利部分の負担も増えます。
財務余力が大きいとはいえ、今後も確認が必要なポイントです。
気になる点④ DPU成長の一部は利益超過分配の拡大
日本プロロジスリートは利益超過分配を活用しています。
会社側は今後、継続的利益超過分配について、
減価償却費の40%程度まで徐々に引き上げる
方針です。
物流施設は減価償却費が大きいため、利益超過分配そのものを直ちに問題視する必要はないでしょう。
ただし、第30期巡航DPU1,900円への成長要因の中には、
ペイアウトレシオ最適化:+1.5%程度
も含まれます。
つまりDPU成長のすべてが、賃料収入やNOIの成長によるものではありません。
利益成長によるDPU増加と、キャッシュの分配割合を高めることによるDPU増加は分けて確認した方がよさそうです。
第30期「巡航DPU1,900円」が本当のチェックポイント
会社側は第30期に、
巡航DPU1,900円
を目標としています。
第27期は1,812円でした。
一方、第28期・第29期の表面DPUはすでに1,970円台が予想されています。
ここで重要なのは、表面DPUが先に1,900円を超えることではありません。
第28期・第29期には資産売却益が含まれているからです。
本当に確認したいのは、
売却益がなくなった後でも、巡航ベースで1,900円を維持・成長できるのか
という点です。
賃料増額、自己投資口取得、CPI連動契約、資産入替などの効果が、金利コスト上昇を上回れるか。
日本プロロジスリートの今後を見るうえで、ここが一つの重要な節目になりそうです。
まとめ
日本プロロジスリート投資法人は、現在のJ-REIT市場の変化をよく表している銘柄だと思います。
これまでは、
スポンサーの開発物件を取得し、資産規模を拡大する
ことが成長の中心でした。
しかし現在は、
賃料を上げる
低成長物件を売る
NAVを下回るなら自己投資口を買う
含み益を活用する
利益超過分配を調整する
金利負担を管理する
といった、より複雑な資本配分が重要になっています。
その中で日本プロロジスリートには、
- 約3,763億円の含み益
- 鑑定LTV28.5%
- AAクラスの信用力
- 上場来最大となる+7%の賃料改定
- 強力なスポンサーとリーシング力
という大きな強みがあります。
一方で、金利上昇による負担増加は避けられません。
そのため、今回のDPU1,970円台だけを見て判断するよりも、
第30期の巡航DPU1,900円目標を達成できるか
を追いかける方が、この銘柄の実力を確認しやすいと考えます。
日本プロロジスリートは現在、
「どれだけ物件を増やすか」から「保有している資産と資本をどれだけ効率よく使うか」へ
運営の重点を移しているように見えます。
その転換がうまく機能するのか。
今後の物流REIT全体を考えるうえでも、注目しておきたい銘柄です。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。

コメント