
- 情報基準日:2026年11月9日
はじめに
2026年11月1日に公開した継続チェック記事「【高配当研究所】JT(日本たばこ産業)/2914/2度目の上方修正、それでも株価は反落――「値上げの力」と「数量の陰り」、PER19倍台をどう見るか」の公開から4日後、同社をめぐる状況は大きく変わりました。
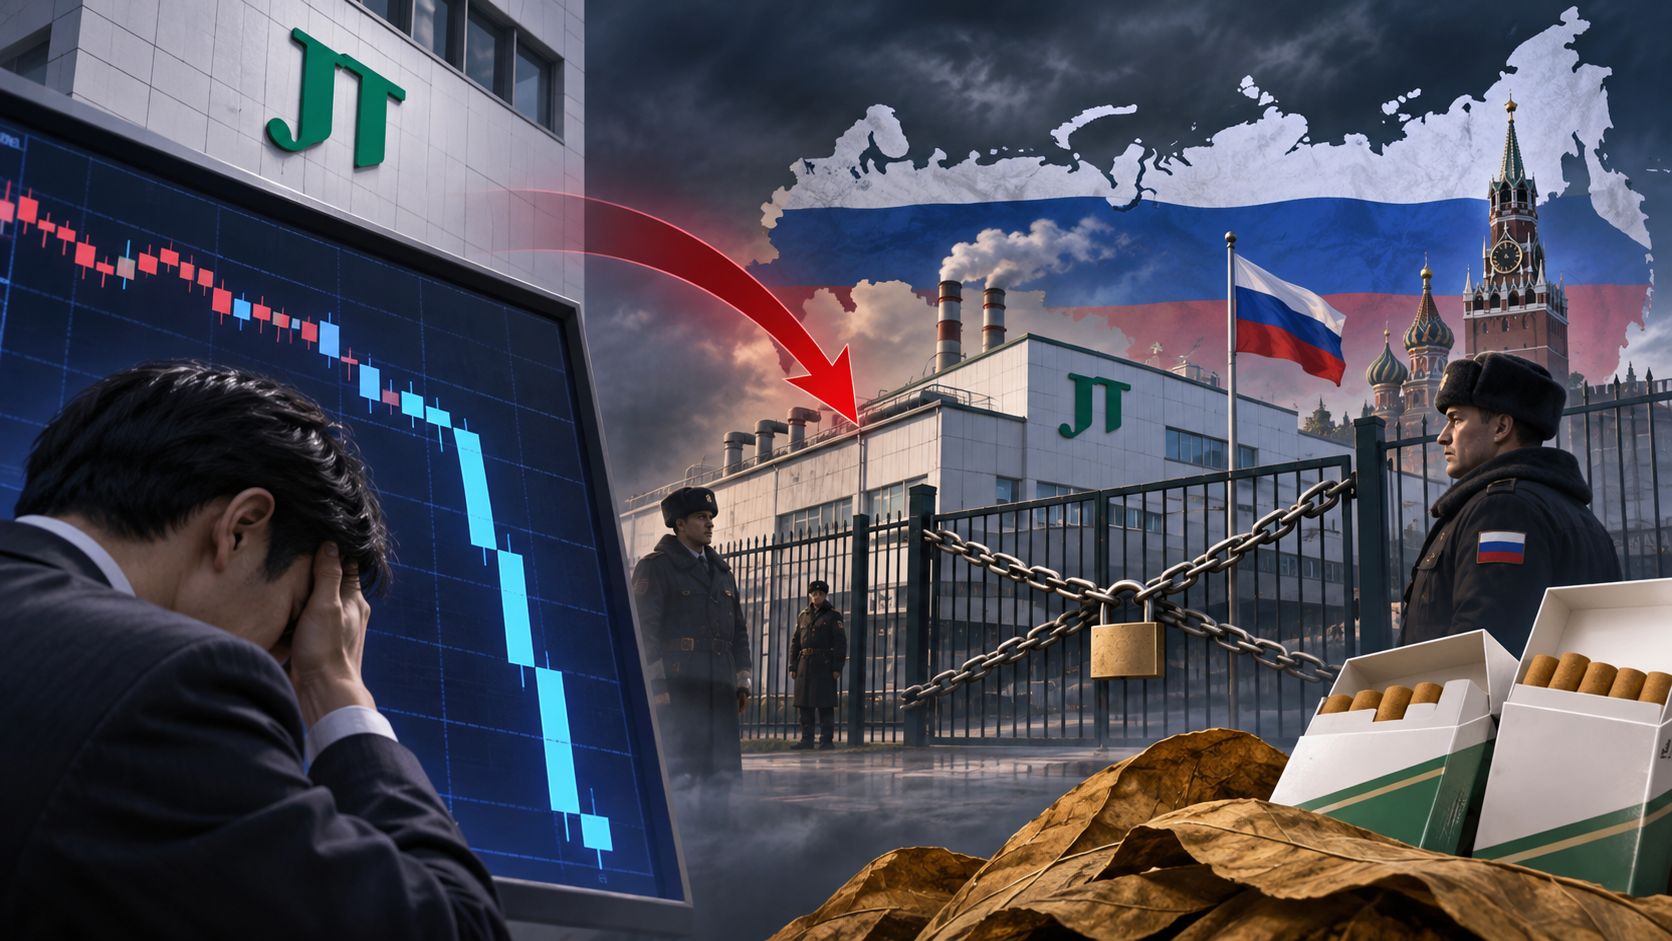
11月5日と6日付のロシア大統領令により、同社グループのロシア現地法人がすべて「一時管理」の対象となりました。株価は11月6日・9日と2日連続でストップ安となっています。
本記事では、この事件の中身を整理したうえで、次の点を解説します。
- 株価の急落は何を織り込んだのか
- 11月1日記事の評価をどう読み替えるべきか
- 今後どこを見ればよいのか
11月1日記事との関係について 11月1日記事の総合評価(A-)、適正株価試算、「仕込みの目安」(予想PER17〜18倍=約6,350〜6,700円)は、いずれもロシア事業を含む利益を前提にしたものです。株価はすでにこの水準を下回っていますが、「目安を下回ったので仕込み場」とは読まないでください。理由は本記事の後半で説明します。
1. 何が起きたのか
| 日付 | 出来事 | 株価 |
|---|---|---|
| 11月5日 | ロシア大統領令により、同社グループのロシアの製造会社4社が一時管理の対象に | 7,769円(直近の高値) |
| 11月6日 | 同社が第一報を開示。日本政府がロシアに抗議し、措置の即時撤回を要求 | ストップ安(約−19%) |
| 11月6日付 | 追加の大統領令で、販売会社など残る3社も対象に。ロシア現地法人のすべてが一時管理下に | ─ |
| 11月9日 | 同社が続報で、ロシア事業の規模を初めて開示 | 連日のストップ安、終値5,269円(−15.95%) |
同社によると、現時点でロシアでの事業そのものは継続しています(同社IR、11月9日)。
一時管理の対象となった会社は次のとおりです(同社IR、11月9日)。
- 11月5日付の大統領令:Petro LLC、JTI Donskoy Tabak LLC、JTI Yelets LLC、Cres Neva LLC
- 11月6日付の大統領令:JTI Russia LLC、JTI Innovative Products LLC、ほか休眠会社1社
同社は、世界のたばこ大手として初めて、ロシア資産がこの仕組みの対象になった企業とされています(外部報道:Interfax、2026年11月5日)。
2. 「一時管理」とは何か
一言でいえば、**「持ち主は同社のまま、経営のハンドルだけをロシア側が握る」**仕組みです。
根拠になっているのは、2023年4月にロシアが導入した大統領令です。ロシアが「非友好国」とみなす国の企業の資産を、ロシア側が指定した管理人の下に置けるようにしたものです。ロシア側は、海外でロシアの資産が凍結・差し押さえられていることへの対抗措置だと説明しています。
| 項目 | 内容 |
|---|---|
| 所有権 | 形式上は同社側に残る |
| 管理人の権限 | 株主としての権利を行使できる。ただし資産を売却・処分する権利はない |
| 期限 | 定められていない |
| 管理人 | ロシア企業「インダストリアル・アセッツ(Promyshlennye Aktivy)」 |
(外部報道:時事通信、2Firsts、HNGN、いずれも2026年11月)
過去の事例は「その後」がはっきり分かれる
| 企業 | 一時管理の時期 | その後 |
|---|---|---|
| ユニパー(独・エネルギー)、フォータム(フィンランド・エネルギー) | 2023年 | 戻っていない |
| ダノン(仏・乳製品)、カールスバーグ(デンマーク・ビール) | 2023年 | ロシア側の買い手へ大幅な値引きで売却 |
| アリストン(伊・給湯器) | 2024年4月 | 約11か月後に返還 |
| BSH(独ボッシュ系・家電) | 2024年4月(アリストンと同時) | 返還されず |
| ネスレ(スイス・食品)、オーシャン(仏・小売)など | 2026年9月 | 継続中 |
返還された唯一の例であるアリストンでは、イタリア政府が長期にわたって働きかけたこと、そして米ロの停戦交渉で制裁緩和の可能性が出ていた時期だったことが重なりました(外部報道:Interfax、The Moscow Times、Kyiv Post、2025年3月)。
3. 初めて開示されたロシア事業の規模
同社はこれまで国別の業績を開示していませんでした。11月9日の続報で、ロシア事業の規模が初めて示されました(同社IR、11月9日、2026年9月末時点の概算)。
| 項目 | 規模 |
|---|---|
| 通期修正見込の売上収益に占める割合 | 約10% |
| 通期修正見込の調整後営業利益に占める割合 | 約25% |
| 連結財務諸表上の資産(のれんを含む) | 約1兆5,000億円 |
| うち現預金 | 約3,600億円 |
| 負債 | 約2,000億円 |
売上は約1割でも、利益は約4分の1を占めていました。ロシアは、同社の中でも特に利益率の高い市場だったと考えられます。
4. 暴落を「数字」で読む
ロシアの利益がまるごと失われると仮定して、高配当研究所で試算しました。
| 項目 | 試算 |
|---|---|
| ロシアの調整後営業利益 | 1兆790億円(通期修正見込)× 約25% ≒ 約2,700億円 |
| 税引後(ロシアの法人税率25%と仮定) | 約2,000億円 |
| 通期の当期利益見込6,620億円に占める割合 | 約30% |
| ロシアを除いたEPS | 372.88円 → 約260円 |
| 株価の下落率 | 7,769円 → 5,269円で約−32%(11月9日夜のPTSは4,743円) |
利益の減少(約30%)と株価の下落(約32%)がほぼ一致しています。
時価総額は約5兆円減りましたが、単なる狼狽売りというより、「ロシア分の利益を除いて株価を計算し直した」動きと読むことができます。
注意したいのは、下がった株価が割安とは限らない点です。株価5,269円をロシアを除いたEPS約260円で割ると、予想PERは約20倍です。かぶたん様などで表示されている「PER14.1倍」「利回り5.16%」は、ロシアを含む会社予想(EPS372.88円・配当272円)で計算した値です。
5. 見落とされていた論点:「連結の現金の約4割がロシアにあった」
今回の開示で、もうひとつ重要なことが分かりました。
2026年9月末の連結の現金及び現金同等物8,873億円のうち、約3,600億円(約4割)がロシアにあった。
ロシア事業の売上・利益・キャッシュフローは、すべて同社の連結決算に含まれていました。ただし、ロシアから非友好国の親会社へ配当などで送金するには、一定額を超えると当局の許可が必要です。その許可は当局の裁量に委ねられています(アンダーソン・毛利・友常法律事務所 ニュースレター)。
つまりロシアで稼いだお金は、連結の数字には載っていても、日本の株主への配当に回せるとは限らないお金でした。
11月1日記事では、配当の原資について「FCFカバー率1.23倍(通期FCF見込5,960億円÷配当総額約4,829億円)」と評価していました。粗い試算ですが、ロシアのFCFを税引後利益と同程度の約2,000億円と仮定して除くと、カバー率は約0.8倍まで下がります。
当時はロシアの数字が開示されていなかったとはいえ、配当原資の評価は見た目より甘かった可能性があります。
6. 予見できたことだったのか
起きる可能性は、十分に意識されていました。
- 同社は2022年以降、決算短信で毎回ロシア情勢に触れ、「グループ経営からの分離を含めた選択肢の検討を継続」と記していました。
- 同業の欧州大手の中には、早い段階でロシア事業を手放した企業もあります。
起きる時期についても、直前には兆候が重なっていました。
- 2026年8月:プーチン大統領が北方領土の島を訪問
- 2026年9月:欧州企業の資産が相次いで一時管理に
- 2026年10月:日本人記者がスパイ容疑で拘束
(外部報道:Reuters、AP、AFP、2026年11月)
一方で、ロシアから撤退する外国企業には、大幅な値引きでの売却などの厳しい条件が課されます。同社にとって撤退は、ほぼ無償で手放すことに近い選択でした。同社はリスクを承知のうえで「留まって稼ぐ」ほうを選んでいたと考えられます。
そして市場も、ロシアが利益の約25%を占めることを知らされないまま、予想PER19倍という評価を付けていました。高配当研究所も11月1日記事でロシアを「最大のブラックボックス」と表現しながら、総合評価を引き下げる材料としては扱っていませんでした。この点は率直に反省点として記録します。
7. 日本政府の抗議で、管理は解除されるのか
可能性はゼロではありませんが、低いと考えられます。
- 返還された唯一の前例(アリストン)は、相手国政府の長期の働きかけと、停戦交渉という大きな国際情勢の追い風が重なったケースでした。
- 日本はG7の一員で、1社のために対ロ制裁を緩めるのは考えにくい状況です。
- 日本政府は抗議した当事者であると同時に、同社株の約37.55%を持つ筆頭株主でもあります。
高配当研究所では、今後の展開を次の3つのシナリオで整理しています。
| シナリオ | 内容 | 可能性(私見) |
|---|---|---|
| A. 返還 | アリストン型。大きな政治的取引の一部として管理が解除される | 低い |
| B. 売却 | ダノン・カールスバーグ型。ロシア側の買い手に大幅な値引きで売り、わずかな現金を回収する | 中程度 |
| C. 長期の宙づり | 管理が続いたまま、同社が「支配を失った」として連結から外し、損失を計上する | 最も高い |
8. 今後の3つの焦点
焦点① 会計処理:連結からの除外と大きな損失の可能性
同社がロシア事業への支配を失ったと判断した場合、ロシア事業は連結から外れ、次のような影響が出る可能性があります。
- ロシア事業の純資産(資産約1.5兆円−負債約0.2兆円=約1.3兆円)が損失になる可能性
- 1株あたりでは約730円の減少で、BPSは約2,321円から約1,590円になる計算
- 長年のルーブル安でたまった為替換算調整勘定の損失も、利益に響く可能性
- 2026年12月期の最終損益が赤字になる可能性
同社は、業績への影響を精査中としています(同社IR、11月9日)。
焦点② 配当272円は守られるか
同社の配当は、配当性向に連動して決まる方針です。今期は調整後の当期利益(6,600億円)に配当性向73.2%を当てはめて算定しています(決算短信 p.1)。
| パターン | 配当の目安 | 株価5,269円での利回り |
|---|---|---|
| ロシアの損失を調整対象として扱い、272円を維持 | 272円 | 5.16% |
| ロシアを除いた利益に同じ配当性向を当てはめる | 約190円 | 約3.6% |
期末配当(予想136円)の扱いと、2027年12月期の配当方針が、最大の注目点になります。
焦点③ ロシアを除いた事業の成長力
11月1日記事で指摘したとおり、英国・西欧・日本では販売数量の減少が広がりつつあります。ロシアという「稼ぎ頭」を失った後でも、トルコ・米国・加熱式たばこ「Ploom」を軸に中〜高一桁の利益成長を続けられるかが問われます。
9. 暫定の適正株価シナリオ
| シナリオ | 前提 | 想定EPS | 想定PER | 株価 | 11/9終値比 |
|---|---|---|---|---|---|
| 回復 | 管理の解除、または一定の価値での売却 | 約300円 | 18倍 | 約5,400円 | +2% |
| 中立 | ロシアの利益はゼロ。ロシアを除いた事業は年8%前後で成長 | 約260円 | 18倍 | 約4,700円 | −11% |
| 保守的 | ロシアを除いた事業の成長が鈍り、評価も切り下がる | 約260円 | 15倍 | 約3,900円 | −26% |
| 弱気 | 減損と減配に加え、数量減少がさらに広がる | 約230円 | 14倍 | 約3,200円 | −39% |
※回復シナリオのEPSは、ロシアを除いたEPS約260円に、売却などで回収できるロシア資産の価値を1株あたり数十〜百数十円程度と見て上乗せした目安です。
11月9日夜のPTS(4,743円)は、ほぼ中立シナリオの水準です。「ロシアの利益がゼロになる」ことは株価に織り込まれつつある一方、それを超える割安感はまだないと考えられます。
10. 総合評価の扱いと「今仕込むべきか」
- 総合評価:11月1日記事のA-から、**暫定B(判定保留)**に引き下げます。同社が影響額(会計処理・配当方針)を開示した時点で、改めて判定します。
- 新規で買うか検討中の方:減損の規模と配当方針が分かるまでは、急いで「落ちてくるナイフ」をつかむ必要は薄いと考えられます。目安は、中立シナリオ(約4,700円)付近で下げ止まるか、同社の開示を確認してからです。
- 保有中の方:ロシアを除いても、世界規模のたばこ事業とPloomは残ります。慌てて手放す前に、上の3つの焦点を確認する余地はあると考えられます。ただし、「配当272円が続く」前提での保有は見直しが必要です。
まとめ
今回の事件が投資家に示した教訓は、次のひとつに集約されると考えます。
「連結決算に載っている利益と現金」と「株主が実際に受け取れる利益と現金」は、別物になりうる。
カントリーリスクのある国で稼ぐ企業を見るときは、「その国の利益が全体のどれだけを占めるか」「そのお金を本国に戻せるか」を、別の物差しで確認する必要があります。
高配当研究所では、同社の今後の開示と2026年12月期通期決算(2027年2月予定)を、引き続き継続チェックしていきます。
関連記事
出典
- 同社IR「当社グループのロシア事業について」(2026年11月6日)、同(続報、2026年11月9日)
- 同社「2026年12月期 第3四半期決算短信」「2026年度 第3四半期 決算レポート」(2026年10月29日)
- かぶたん様(株価・チャート、2026年11月9日)
- 外部報道(Interfax、2026年11月5日):https://interfax.com/newsroom/top-stories/119814/
- 外部報道(時事通信/nippon.com、2026年11月5日):https://www.nippon.com/en/articles/-/56985
- 外部報道(2Firsts、2026年11月6日):https://www.2firsts.com/news/special-report–russia-places-four-jti-businesses-under-temporary-management-a-first-for-tobacco-majors
- 外部報道(AP、2026年11月6日):https://www.clickorlando.com/business/2026/11/06/japan-protests-russian-takeover-of-japan-tobacco-subsidiaries-in-russia/
- 外部報道(Reuters/The Standard、2026年11月):https://www.thestandard.com.hk/world/article/347779/Putin-seizes-control-of-Japan-Tobaccos-Russian-assets
- 外部報道(HNGN、2026年11月6日):https://www.hngn.com/articles/273725/20261106/putin-seizes-japan-tobaccos-russian-assets-tokyo-protests.htm
- 外部報道(Interfax、2025年3月27日):https://interfax.com/newsroom/top-stories/110627/
- 外部報道(The Moscow Times、2025年3月26日):https://themoscowtimes.com/2025/03/26/putin-cancels-nationalization-of-italys-aristons-russian-unit-a88497
- アンダーソン・毛利・友常法律事務所 ニュースレター:https://www.amt-law.com/asset/pdf/bulletins5_pdf/251014.pdf
免責事項
1. 投資勧誘・助言ではありません 本記事は情報提供のみを目的としています。特定の銘柄・金融商品の売買を勧誘・推奨するものではありません。高配当研究所は金融商品取引業者(投資助言・代理業等)ではなく、個別の投資助言は行っていません。「仕込み」「押し目待ち」「保有継続」などの表現は、一般的な分析上の見方を示したもので、読者個人への売買の指示ではありません。
2. 情報の時点と流動性について 本記事は2026年11月9日時点で入手できた情報に基づいています。同社のロシア事業をめぐる状況は流動的で、今後の大統領令、同社の追加開示、各国政府の対応などにより、内容が短期間で大きく変わる可能性があります。公開後に状況が変わっても、本記事を随時更新するとは限りません。最新の情報は、同社の適時開示などの一次資料で必ずご確認ください。
3. 試算・シナリオの前提について 本記事に記載した数値の一部は、一定の仮定を置いた高配当研究所独自の概算です。主な前提は次のとおりです。
- ロシア事業の利益は、同社が開示した「調整後営業利益に占める割合 約25%」をもとに算出
- 税引後の利益は、ロシアの法人税率を25%と仮定して算出
- ロシア事業のFCFは、税引後利益と同程度と仮定
- 1株あたりの数値は、自己株式を除く発行済株式数 約17.75億株で算出
これらは同社の公式見解ではなく、実際の数値とは大きく異なる可能性があります。適正株価シナリオや各シナリオの「可能性」の評価は筆者の見解であり、将来の株価や結果を予測・保証するものではありません。
4. 会計・法律に関する記述について 連結除外・減損・為替換算調整勘定などの会計処理や、ロシアの法令・送金規制に関する記述は、一般的な理解に基づく解説です。同社が実際にどのような会計処理を行うかは、同社と監査法人の判断によります。本記事は、会計・法律・税務に関する専門的な助言ではありません。
5. 情報の正確性について 本記事は、同社の開示資料、外部データ提供サイト(かぶたん様など)、国内外の報道をもとに作成しています。内容の正確性・完全性・最新性には十分注意していますが、保証するものではありません。海外の報道は、筆者が日本語に要約して紹介したもので、原文の表現とは異なる場合があります。
6. AIの活用について 本記事の分析と執筆には、AI(Claude/Anthropic社)を活用しています。AIの出力には誤りが含まれる可能性があるため、重要な数値は出典の一次資料でご確認ください。
7. 損害について 本記事の情報を利用したことにより生じたいかなる損失・損害についても、高配当研究所および執筆者は一切の責任を負いません。投資に関する最終的な判断は、ご自身の責任で行ってください。
8. 利益相反について 執筆者は、本記事の執筆時点で同社株式を保有していません。
9. 外部リンクについて 本記事内のリンク先の外部サイトの内容について、高配当研究所は責任を負いません。リンク先の情報は、予告なく変更・削除される場合があります。
コメント