
海外投資家の売り再拡大と、個人投資家の買い越し継続
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
今回は、日本取引所グループ(JPX)が公表した2026年10月の「投資部門別 不動産投資信託証券売買状況」を分析します。
前回の9月分では、海外投資家の売り越しが縮小する一方、国内投資信託が大幅な売り越しに転じたことが注目されました。
10月は、その構図に再び変化が見られます。
海外投資家の売り越しが拡大する一方、投資信託の売り越しは大幅に縮小。そして個人投資家は、3か月連続の買い越しとなりました。
しかし、東証REIT指数は10月も下落し、月末には1,650ポイントを下回っています。
買い手となっている投資家がいるにもかかわらず、なぜ指数の下落基調は続いているのでしょうか。
今回は投資部門別の売買動向から、その背景を考えてみたいと思います。
なお、本記事ではJPXが公表する売買統計の数値を観測事実として扱い、投資家の売買目的や市場への影響については、可能性を検討する形で考察します。
1.10月の売買状況――海外勢が売り、個人・事業法人が買う
まず、2026年10月の主要投資部門別売買差引を確認しましょう。
| 投資部門 | 売買差引(口) | 金額(約・億円) |
|---|---|---|
| 海外投資家 | ▲354,001 | ▲339.3 |
| 投資信託 | ▲69,905 | ▲84.5 |
| 金融機関 | ▲89,207 | ▲96.0 |
| 個人 | +205,270 | +201.8 |
| 事業法人 | +172,490 | +157.3 |
| 自己取引 | +134,256 | +156.0 |
※買い越しをプラス、売り越しをマイナスで表示。金額はJPX原資料の千円単位を億円に換算した概数です。
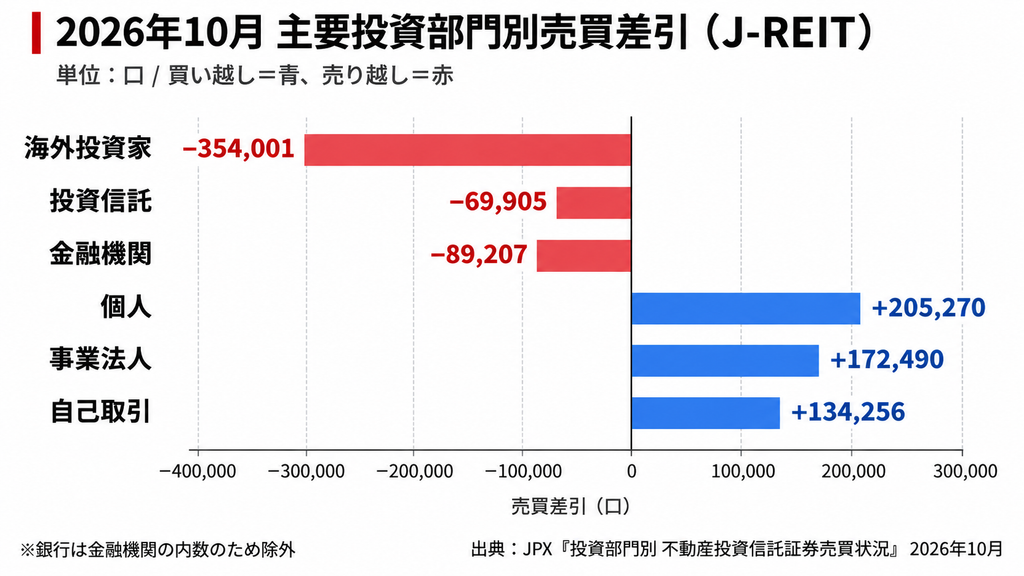
最も大きな売り越しとなったのは海外投資家です。約35.4万口、金額では約339億円の売り越しとなりました。
一方、最大の買い越しは個人投資家の約20.5万口です。続いて事業法人が約17.2万口、自己取引が約13.4万口の買い越しとなっています。
ここで注意したいのは、自己取引の意味です。
JPX統計における自己取引は、証券会社等が自己勘定で行う売買を指します。J-REITの投資法人が実施する自己投資口取得とは異なるため、混同しないようにする必要があります。
また、金融機関は法人の内訳であり、銀行などが含まれます。銀行単独では10月に79,511口の売り越しとなりました。
このように10月は、海外投資家と金融機関などが売り越す一方、個人・事業法人・自己取引が買い越す構図となっています。
ただし、統計から実際の売買相手を特定することはできません。
2.海外投資家――売り越しが再び拡大
海外投資家の売買状況は、J-REIT市場の需給を考えるうえで重要な観測項目の一つです。
2026年4月以降の月次売買差引を確認します。
| 月 | 海外投資家の売買差引 |
|---|---|
| 4月 | ▲574,102口 |
| 5月 | ▲594,611口 |
| 6月 | ▲430,559口 |
| 7月 | ▲64,888口 |
| 8月 | ▲538,549口 |
| 9月 | ▲135,988口 |
| 10月 | ▲354,001口 |
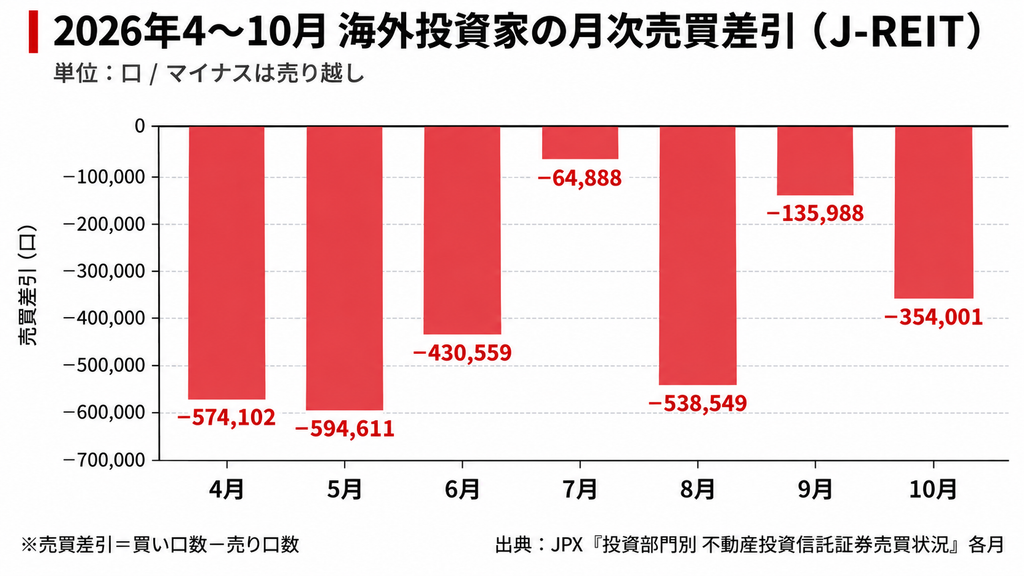
海外投資家は、この7か月間すべてで売り越しています。
7月には売り越しが約6.5万口まで縮小しましたが、8月には約53.9万口に拡大。9月には再び約13.6万口に縮小したものの、10月には約35.4万口へと増加しました。
売り越し規模は月ごとに大きく変動していますが、確認できる範囲では、海外投資家の継続的な買い越しへの転換は見られていません。
海外投資家が売却を続ける理由としては、日本の長期金利の変化、海外市場との相対的な投資魅力、為替動向、ポートフォリオの調整など、さまざまな要因が考えられます。
ただし、今回のJPX統計には売却理由は記載されていません。
そのため、「金利上昇を嫌って海外勢が売った」といった特定の因果関係を断定することは避けたいところです。
当ラボとしては、海外投資家が売り越しを続けているという事実を、今後の市場需給を考えるうえでの継続観測項目としたいと思います。
3.投資信託――9月の大幅売り越しは縮小
前回の9月分で特に注目されたのは、国内投資信託の売買動向でした。
8月には270,766口の買い越しでしたが、9月には564,361口の売り越しへと大きく転換しています。
これに対して10月は69,905口の売り越しとなりました。
売り越しは続いているものの、9月と比べれば約49.4万口縮小したことになります。
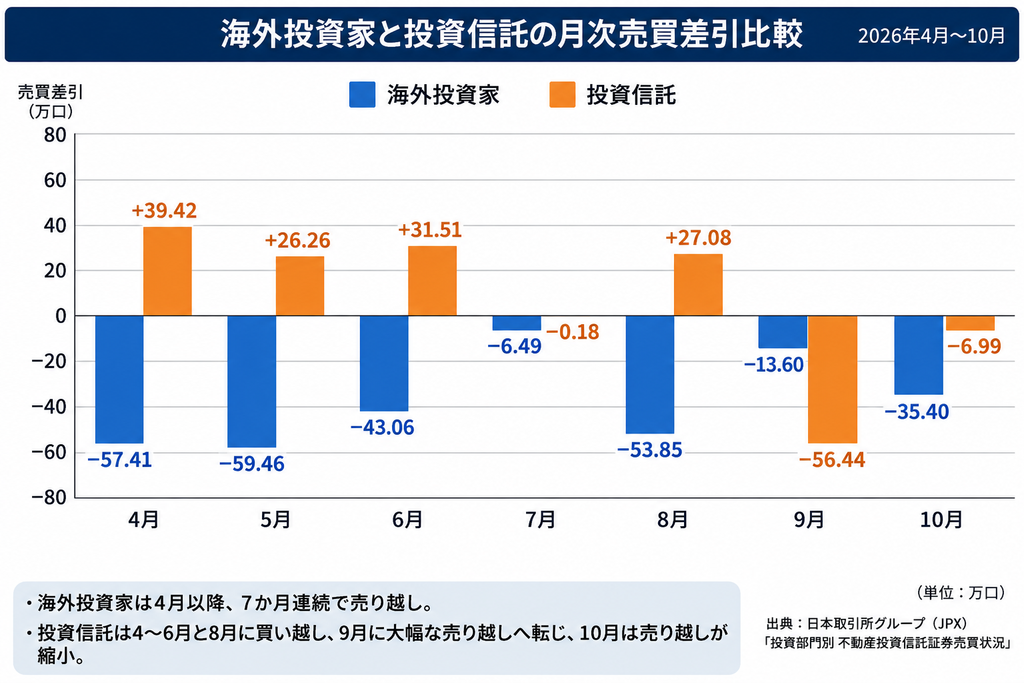
4~6月と8月には、海外投資家が売り越す一方で、国内投信は買い越していました。
海外勢とは異なる売買行動が見られ、国内投信が市場の買い手の一角を担っていた可能性がうかがえます。
ところが9月には海外投資家と国内投信の両方が売り越しとなり、10月もこの状態が続きました。
ここで考えたいのは、国内投信の売買姿勢に変化が生じているのかという点です。
投資信託の売却には、ファンドへの資金流出入、組入比率の調整、投資対象の見直しなど複数の理由が考えられます。
しかし、売買差引だけでは、それらの要因を識別することはできません。
10月の売り越し縮小が一時的な反動なのか、それとも再び買い越しへ転じる前段階なのか。
この点は11月以降の統計を確認したうえで判断する必要がありそうです。
4.個人投資家――3か月連続買い越しの中身
ここからは、今回の分析で当ラボが特に注目している個人投資家の動向です。
JPX統計の「個人」は、一般的な個人投資家から短期売買を行うトレーダー、富裕層の投資家まで幅広く含む区分です。
したがって、売買差引がプラスであることをもって、一般の個人投資家全体がJ-REITを積極的に買っているとまでは判断できません。
4-1.個人は10月に約20.5万口の買い越し
まず、現金取引と信用取引の内訳を確認してみましょう。
| 区分 | 8月 | 9月 | 10月 |
|---|---|---|---|
| 現金取引 | +92,651 | ▲6,126 | +99,277 |
| 信用取引 | +10,400 | +120,276 | +105,993 |
| 合計 | +103,051 | +114,150 | +205,270 |
※単位:口。
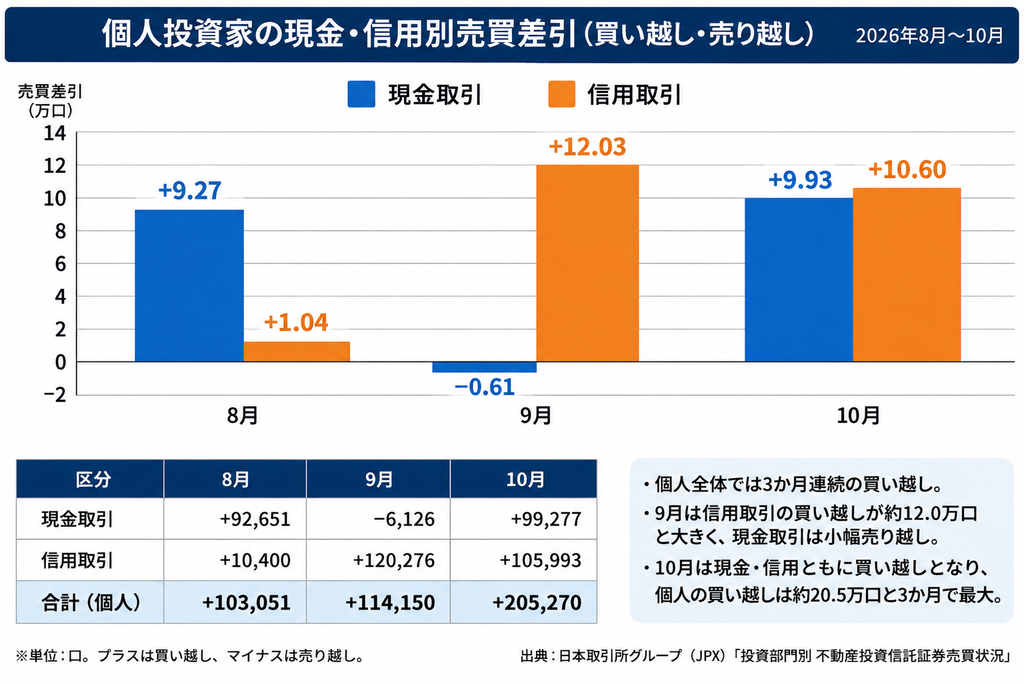
8月は現金取引による買い越しが中心でした。
ところが9月には現金取引が小幅売り越しとなる一方、信用取引では約12万口の買い越しとなっています。
そして10月は、現金取引が約9.9万口、信用取引が約10.6万口と、ほぼ同規模の買い越しになりました。
結果として、個人全体の買い越しは3か月間で最大となっています。
4-2.なぜ金利を払ってまでJ-REITを信用買いするのか
J-REITといえば、比較的安定した分配金収入を期待する投資対象として認識している方も多いのではないでしょうか。
一方、信用取引で買い建てる場合には、通常、証券会社に対して信用金利を支払う必要があります。
そこで一つの疑問が生じます。
「分配金を目的とする投資なのに、なぜ金利を払ってまで買うのだろうか」
例えば、予想分配金利回りが年5.5%のJ-REITを、信用金利年3.0%で保有すると仮定します。
投資金額を300万円とすると、単純計算では次のようになります。
| 項目 | 年間概算 |
|---|---|
| 分配金相当額(5.5%想定) | +165,000円 |
| 信用金利(3.0%想定) | ▲90,000円 |
| 差引 | +75,000円 |
※説明用の仮定であり、実際の利回りや信用金利を示すものではありません。価格変動、売買手数料、諸費用、税金、分配金相当額の税務上の取扱いなどは考慮していません。
信用買いでは、現物保有による分配金とは異なり、配当落調整金(分配金相当額)などによる調整が行われます。そのため、単純に現物保有と同じ分配金収入を得るものではありません。
また、上記の差引7万5,000円という金額は、投資口価格が変動しないという前提によるものです。
仮に投資対象の価格が5%下落すれば、300万円に対して15万円の評価損が発生します。金利差による収益見込みを上回る損失となる可能性もあります。
このように、分配金相当額だけを目的として信用取引を利用する場合には、金利負担と価格変動リスクを十分に考慮する必要があります。
4-3.分配金よりも価格回復を期待している可能性
では、実際にはどのような目的で信用買いが行われているのでしょうか。
可能性の一つとして考えられるのが、値下がりしたJ-REITの価格回復を期待する投資行動です。
J-REITの投資口価格が大きく下落すると、予想分配金利回りが上昇し、NAV倍率も低下する場合があります。
こうした指標を見て、割安感を感じる投資家がいても不思議ではありません。
分配金相当額を意識しながら、将来の値上がり益も期待するという戦略であれば、信用取引を利用する理由の一つにはなり得ます。
また、現金を別の用途に残しておきたい投資家や、短期的な値動きを狙う投資家が信用取引を利用している可能性もあります。
ただし、どの理由が主流なのかは、今回のJPX統計からは分かりません。
4-4.信用取引の買い越しは、信用買い残の増加ではない
ここで、統計を読むうえで重要な注意点があります。
JPXの個人信用取引の売買差引には、新規の信用買いだけでなく、信用売りの買い戻しや、信用買いの返済売りなども含まれます。
したがって、9月の120,276口と10月の105,993口を合計した226,269口について、すべてが新たな信用買い建玉として積み上がったと解釈することはできません。
将来の売り圧力を考える場合には、信用取引の売買差引だけではなく、実際の信用買い残や売り残の推移を確認する必要があります。
当ラボでは現段階で、信用買い残の増減を十分に検証できていないため、この点について結論を出すことは控えます。
ただし、下落局面で個人の信用取引が継続して買い越しているという事実は、今後の需給を考えるうえで興味深い観測項目だと考えています。
5.年初来累計――海外投資家の売り越しは約240万口
次に、2025年通期と2026年1~10月の主要投資部門別売買差引を確認します。
| 投資部門 | 2025年通期 | 2026年1~10月(暫定) |
|---|---|---|
| 海外投資家 | +136,977 | ▲2,398,538 |
| 投資信託 | ▲302,930 | +736,500 |
| 事業法人 | +475,775 | +777,711 |
| 金融機関 | ▲1,065,824 | ▲7,562 |
※単位:口。2026年1~10月は、前回までの引継ぎ集計値に10月原資料の確定値を加算した暫定値です。2026年1~9月のすべての月次原票を再集計した確定値ではないため、参考値として掲載しています。また、2025年12か月分と2026年10か月分は集計期間が異なります。
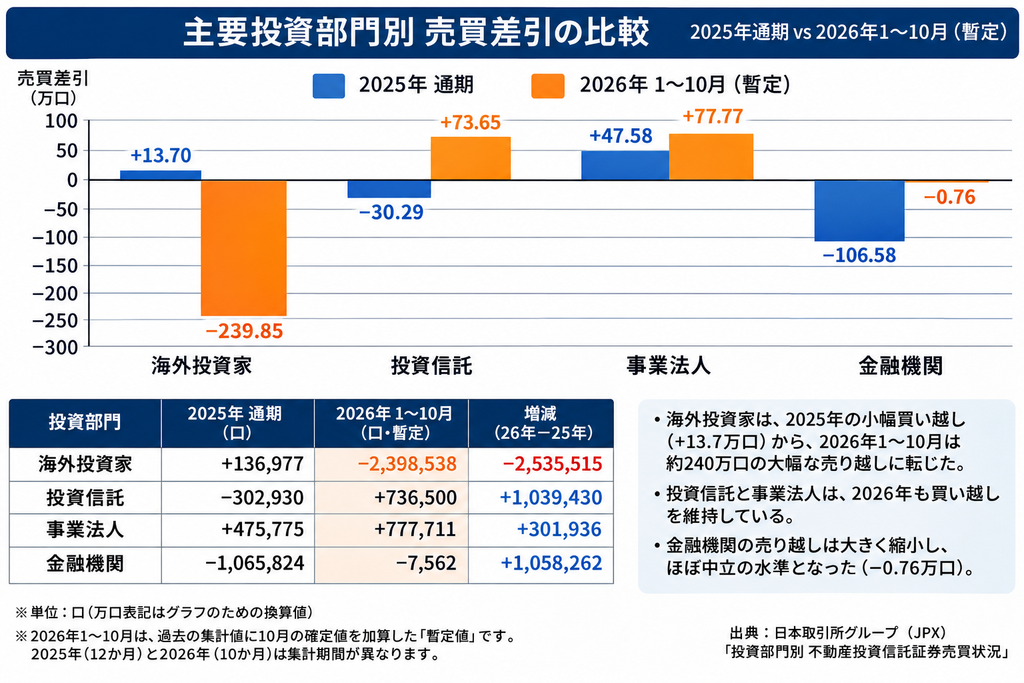
海外投資家については、2025年通期の小幅買い越しに対して、2026年1~10月は約240万口の売り越しとなっています。
一方、投資信託は9月・10月の売り越しを経ても、年初来ではなお買い越しです。
事業法人についても買い越しが続いており、年初来の累計は約77.8万口となっています。
これは、国内の投資部門すべてがJ-REITを売却しているわけではないことを示しています。
海外投資家の売り越しが大きい一方、国内には買い手となる投資部門も存在する。この構造が今後どのように変化するかは、注目すべき点といえそうです。
6.東証REIT指数――買い越す投資家がいても下落が続く
ここまで投資部門ごとの売買状況を確認してきましたが、実際の東証REIT指数はどのように推移していたのでしょうか。
2026年9月30日の終値は1,707.14ポイント、10月30日の終値は1,648.88ポイントでした。
10月単月では58.26ポイント、約3.41%の下落です。
| 月 | 東証REIT指数の月間騰落率 |
|---|---|
| 8月 | ▲3.7% |
| 9月 | ▲4.3% |
| 10月 | ▲3.4% |
※月末終値に基づく概数。分配金を含まない価格指数の変化です。
東証REIT指数は3か月連続で下落し、10月29日には一時1,636.88ポイントまで下落しました。
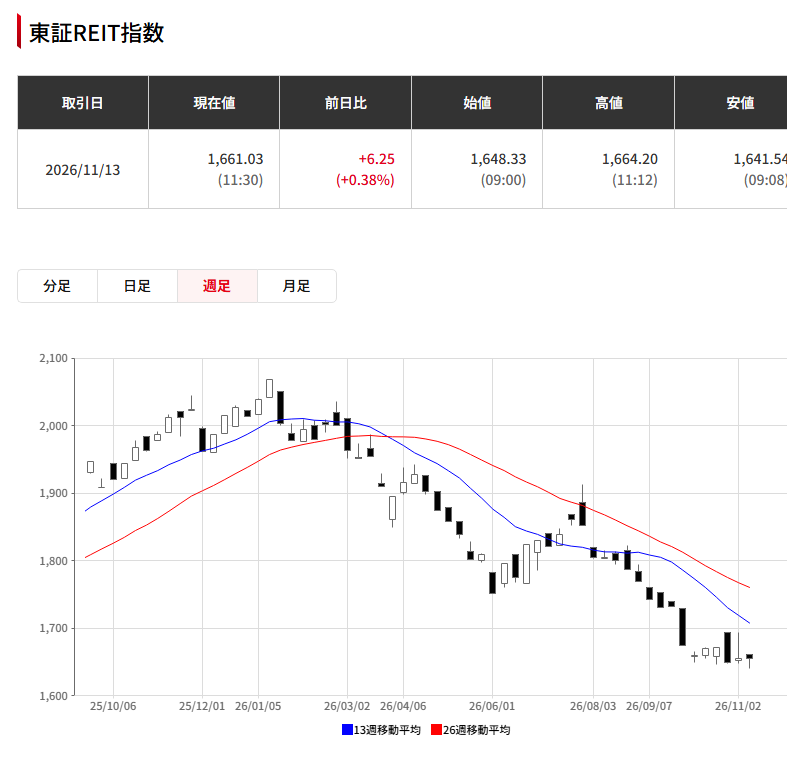
11月13日時点の週足チャートでも、13週・26週移動平均線は下向きで、指数は両移動平均線を下回る状態が続いています。
日足では10月後半から11月前半にかけて1,650ポイント前後で推移していますが、明確な上昇トレンドへの転換を確認できる状況とは言いにくそうです。
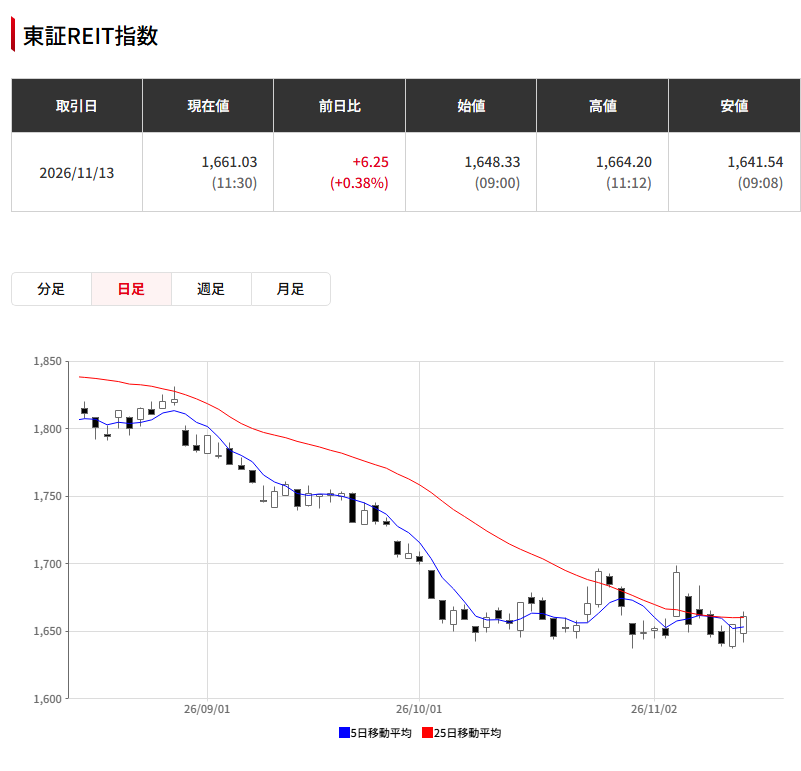
なお、11月13日の添付チャートは午前11時30分時点のものであり、同日の終値ではありません。
買い手が存在しても、指数が上昇するとは限らない
今回の統計では、個人投資家が約20.5万口、事業法人が約17.2万口の買い越しでした。
それでも指数が下落したことを、どのように考えればよいのでしょうか。
まず、売買は常に売り手と買い手の間で成立します。
そのため、特定の投資部門が買い越していること自体は、市場全体の価格上昇を保証するものではありません。
また、投資部門別統計は市場全体の売買を部門ごとに集計したものであり、個々の注文価格や売買が成立する過程を直接示しているわけではありません。
したがって、海外投資家の売り越しだけを10月の指数下落の原因と断定することはできません。
ただし、海外投資家が売り越しを継続し、指数も下落基調にあるという二つの事実は、需給を考えるうえで併せて観測する意味があるでしょう。
当ラボでは、指数の上昇転換を判断する際には、単月の売買差引だけでなく、移動平均線や金利環境、予想分配金利回りなども併せて確認する必要があると考えています。
7.日銀のJ-REIT保有残高――10月も緩やかに減少
ここで、日本銀行のJ-REIT関連保有残高についても確認しておきましょう。
日本銀行が公表する「営業毎旬報告」のうち、「金銭の信託(信託財産不動産投資信託)」の残高は次のとおりです。
| 基準日 | 計上残高(約・億円) |
|---|---|
| 2026年8月31日 | 6,510.31 |
| 2026年9月30日 | 6,505.80 |
| 2026年10月31日 | 6,500.43 |
9月末から10月末にかけて、帳簿上の残高は約5.37億円減少しました。
なお、この減少額は市場での売却代金や売却口数を直接示したものではありません。
そのため、海外投資家の売り越し額や投資信託の売買差引と単純比較することは適切ではありません。
日本銀行によるJ-REITの段階的な売却は、需給構造を考えるうえでの観測項目の一つですが、今回の統計から価格への影響を定量的に特定することは困難です。
当ラボでは今後も、同じ指標を継続して確認していきたいと思います。
8.総括――価格の割安感と需給の改善は別問題
2026年10月の投資部門別売買状況を振り返ると、いくつかの特徴が見えてきました。
まず、海外投資家は9月に縮小していた売り越しを再び拡大しました。国内投信は大幅売り越しから小幅売り越しへと変化していますが、買い越しには転じていません。
一方、個人投資家は3か月連続で買い越しとなり、10月は現金取引と信用取引の双方がプラスとなりました。
事業法人についても買い越しが継続しています。
このように、投資部門によって売買行動は大きく異なっています。
それでも東証REIT指数は、8月から10月まで3か月連続で下落しました。
NAV倍率が低いからといって、すぐに上昇するとは限らない
J-REITの投資口価格が下落すると、予想分配金利回りの上昇やNAV倍率の低下など、投資指標上の割安感が強まることがあります。
しかし、NAV倍率が1倍を下回っていることは、そのまま投資元本の安全性や将来の値上がりを保証するものではありません。
不動産の鑑定評価、資金調達コスト、賃貸収益の成長性、分配金の持続可能性などによって、実際の投資価値は変化し得ます。
もちろん、賃料の上昇や物件運営の改善などによって、J-REITの収益力が高まる可能性もあります。
割安に見える指標を否定する必要はありませんが、それだけで投資判断を完結させないことが大切ではないでしょうか。
11月以降に確認したいこと
今後、当ラボが注目したいのは、海外投資家の売り越しが縮小するかどうか、国内投信が買い越しに転じるかどうか、そして個人の現金・信用取引のバランスがどう変化するかという点です。
特に個人の信用取引については、売買差引だけではなく、信用買い残や売り残の推移と併せて確認できれば、もう一段踏み込んだ分析が可能になるかもしれません。
また、東証REIT指数が下落基調を脱する兆候を示すかどうかも、継続して観測する必要があります。
今回の結果から、個人投資家の買いが正しい、あるいは海外投資家の売りが正しいと結論づけることはできません。
投資家はそれぞれ異なる目的、投資期間、リスク許容度に基づいて売買を行っています。
その違いを確認すること自体に、投資部門別売買状況を分析する意味があるのでしょう。
「価格が安くなっていること」と「市場の需給が改善していること」は、必ずしも同じではありません。
当ラボでは、今後もJPXの月次統計を定点観測し、J-REIT市場の変化を丁寧に追っていきたいと思います。
参考資料・出典
- 日本取引所グループ(JPX)「投資部門別 不動産投資信託証券売買状況」2026年10月分、2025年通期
- J-REIT研究ラボ「2026年9月 JPX売買状況分析」および集計引継ぎ資料
- 東証REIT指数・日足および週足チャート(2026年11月13日午前9時56分時点)
- 東証REIT指数・月次価格データ(2026年8~10月)
- 日本銀行「営業毎旬報告」2026年9月30日、10月31日現在
JPX公式サイト:投資部門別売買状況
日本銀行:2026年9月30日現在 / 2026年10月31日現在
免責事項
本記事は公開資料に基づく情報提供および市場動向の研究を目的としており、特定の金融商品や銘柄の購入・売却を推奨するものではありません。また、投資勧誘や個別の投資助言を行うものではありません。
金融商品の価格は市場環境、金利、為替、経済情勢その他の要因によって変動し、投資元本を下回る可能性があります。信用取引には金利負担や追加保証金、投資元本を超える損失などのリスクがあります。投資判断は、ご自身の投資目的、財務状況、リスク許容度などを踏まえ、ご自身の責任で行ってください。
本記事の作成には生成AIを活用しています。公開資料との照合や内容の確認に努めていますが、数値の転記、計算、解釈、文章表現などに誤りが含まれる可能性があります。最新の情報および正確な内容については、各機関が公表する一次資料をご確認ください。
なお、J-REIT研究ラボの「上級研究員ジーピ」は、記事上の架空のAIキャラクターであり、実在の人物とは関係ありません。
コメント