
作成日付:2026年11月12日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
J-REIT研究ラボでは、各投資法人の有価証券報告書を中心に、決算説明資料やその後のIR情報も確認しながら、投資法人の状況をできるだけ丁寧に読み解いています。
このシリーズは、投資の専門家向けに難しい分析を並べるものではありません。個人投資家や投資初学者の方が、J-REITの収益構造や財務状況、今後の注目点を理解するための参考資料を目指しています。
今回は、**三井不動産ロジスティクスパーク投資法人(3471)**の第20期(2026年7月期)有価証券報告書を取り上げます。
三井ロジは、三井不動産と伊藤忠グループという2つのスポンサーを持ち、物流施設を中心に投資するJ-REITです。
2024年11月にはアドバンス・ロジスティクス投資法人と合併し、資産規模を拡大しました。
第20期は、賃貸NOIが前期比約9%増加し、契約更改区画の平均賃料改定率も+12.7%となるなど、物流施設の運営面では良好な数字が確認できます。
一方、分配金を見ると少し違った景色が見えてきます。
経営側は、2028年1月期の分配金目標2,620円を2期前倒しで達成する方針を示していますが、その実現には不動産売却益や内部留保の活用が大きく寄与しています。
賃貸事業の成長と、分配金の成長はどのような関係にあるのでしょうか。
今回のレポートでは、この点を中心に確認していきます。
銘柄サマリー
| 評価項目 | 当ラボの見方 | 主な根拠 |
|---|---|---|
| 収益力 | 良好 | 第20期賃貸NOI前期比+9.0% |
| 内部成長 | 強い | 契約更改時の平均賃料改定率+12.7% |
| 分配金安定性 | 比較的高いが条件付き | 分配後内部留保約198億円 |
| 財務安全性 | 概ね良好 | LTV39.9%、JCR格付AA |
| 金利耐性 | 注意 | 平均調達金利0.75%から0.88%へ上昇 |
| 外部成長 | 期待できる | ダブルスポンサーと豊富な取得候補 |
| 将来の利益成長 | 要確認 | 物件取得による増益と金融費用増加の関係 |
※評価は第20期有報、2026年9月17日付決算説明資料、提供された後発IRをもとにした当ラボの定性的な見方です。投資口価格の割安・割高を示すものではありません。
三井ロジについて、当ラボが最も評価したいのは、既存物件の賃料改定が進んでいることです。
一方で、金利負担が増加するなか、新規取得物件による収益成長がどこまで利益に結びつくかは、引き続き確認する必要がありそうです。
この銘柄はどんなJ-REIT?
三井不動産ロジスティクスパーク投資法人は、先進的物流施設を中心に保有するJ-REITです。
基本情報(第20期末)
- 証券コード:3471
- 投資法人名:三井不動産ロジスティクスパーク投資法人
- 投資対象:物流施設・インダストリアル不動産
- スポンサー:三井不動産、伊藤忠グループ
- 資産運用会社:三井不動産ロジスティクスリートマネジメント
- 保有物件数:49物件
- 取得価格総額:約5,725億円
- 総資産:約5,576億円
- 不動産鑑定評価額:約6,467億円
- 期末稼働率:98.4%
- 平均築年数:約8.7年
- 決算期:1月・7月
三井ロジの特徴は、スポンサーの開発力と営業ネットワークを活用できることです。
三井不動産は大型物流施設「MFLP」シリーズなどの開発を手がけています。一方、伊藤忠グループは商社としてのネットワークを持ち、物流事業者や荷主企業との関係構築に強みがあります。
両者の支援を受けられることは、物件取得だけでなく、テナント誘致や既存物件の運営でも有利に働く可能性があります。
また、投資対象は一般的な物流倉庫だけではありません。
研究施設、オフィス、ラボなどを組み合わせたインダストリアル不動産にも投資しており、物流施設を中心としながら用途の多様化を進めています。
ただし、新しい用途への投資は、新しい収益機会とともに、従来の物流施設とは異なるテナント需要や運営リスクを伴う場合があります。
スポンサー力が強いことは魅力ですが、取得する物件の価格や収益性については、個別に確認する姿勢も必要でしょう。
直近決算期の指標確認
第20期(2026年7月期)の主な数値を前期と比較します。
| 指標 | 第19期 | 第20期 | 増減 |
|---|---|---|---|
| 総資産 | 5,517.0億円 | 5,575.9億円 | +1.1% |
| 純資産 | 3,230.0億円 | 3,182.9億円 | −1.5% |
| 営業収益 | 197.37億円 | 166.79億円 | −15.5% |
| 当期純利益 | 89.94億円 | 58.44億円 | −35.0% |
| DPU | 3,275円 | 2,503円 | −23.6% |
| 売却益除外後利益相当額(当ラボ簡易計算) | 約1,564円 | 約1,815円 | 増加 |
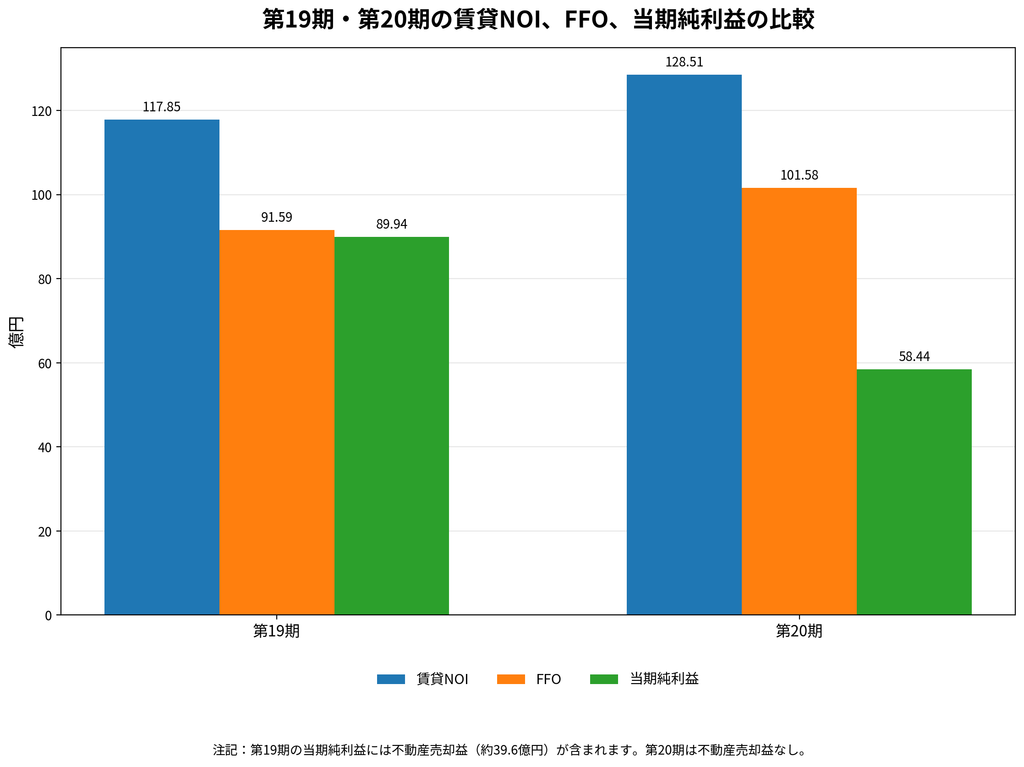
| 賃貸NOI | 117.85億円 | 128.51億円 | +9.0% |
| 取得価格ベースNOI利回り(簡易年換算) | 約4.3% | 約4.5% | +約0.2pt |
| FFO | 約91.59億円 | 約101.58億円 | +10.9% |
| LTV | 38.1% | 39.9% | +1.8pt |
| 期末稼働率 | 96.4% | 98.4% | +2.0pt |
※金額は開示値を億円に換算。売却益除外後利益相当額は当期純利益から不動産売却益を単純控除して算出しており、厳密な巡航EPUではありません。NOI利回りは各期の半期NOIを単純年換算して期末取得価格総額で除した参考値で、会社開示の巡航NOI利回りとは算出方法が異なります。
表を見ると、営業収益と当期純利益は大きく減少しています。
しかし、これをそのまま事業の悪化と考えるのは適切ではありません。
第19期には約39.6億円の不動産売却益が計上されていましたが、第20期には売却益がありません。
一方、本業に近い賃貸NOIは増加しています。
賃貸NOIとは、賃料収入などから不動産の管理費や修繕費などを差し引いた利益のことで、物件の収益力を確認するためによく使われます。
第20期の賃貸NOIは128.51億円で、前期から約10.66億円増加しました。
また、FFOも前期比約10.9%増加しています。
したがって、第20期は表面上の当期純利益こそ減少していますが、賃貸事業の収益力は改善した決算と考えられます。
注目ポイント① 賃料改定率+12.7%――内部成長はかなり好調
今回の決算で、まず注目したいのが賃料改定の状況です。
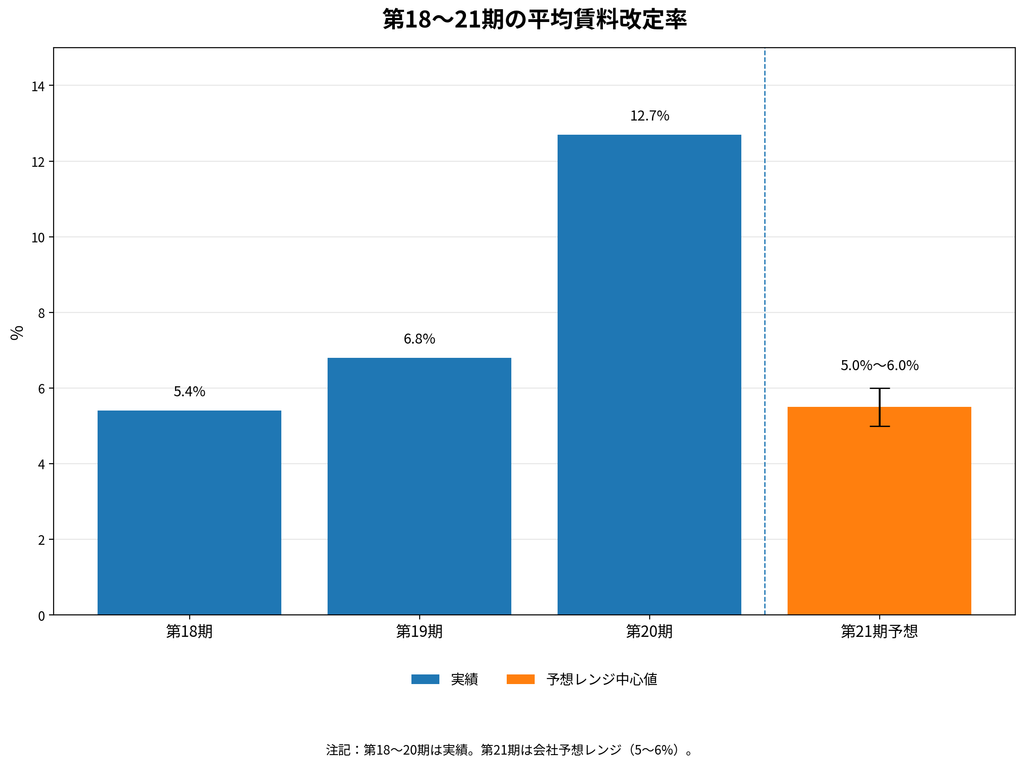
決算説明資料によると、契約更改区画の平均賃料改定率は次のように推移しています。
| 決算期 | 平均賃料改定率 |
|---|---|
| 第18期 | +5.4% |
| 第19期 | +6.8% |
| 第20期 | +12.7% |
| 第21期予想 | +5~6% |
第20期の+12.7%は、前期から大きく改善しています。
物流施設は一般に長期の賃貸借契約が多く、オフィスなどと比べて短期間で賃料を変更しにくい場合があります。
そのため、契約更改のタイミングで賃料を引き上げられることは重要です。
三井ロジでは、既存物件の賃料収入が第20期に前期比約4.97億円増加しており、賃料改定の成果が実際の収益にも表れています。
ただし、+12.7%という数字は、契約更改を行った区画の平均値です。すべての保有物件の賃料が12.7%上昇したわけではありません。
また、第21期の予想改定率は+5~6%となっています。
第20期の高い改定率が毎期続くとは限りませんが、今後もプラスの賃料改定が継続すれば、内部成長の重要な支えになるでしょう。
賃料を上げるための設備投資にも注目
三井ロジでは、空調設備や非常用発電機など、テナントの利便性を高める設備投資にも取り組んでいます。
単に市場賃料の上昇を待つのではなく、建物の機能を向上させ、賃料増額につなげようとする戦略です。
また、段階賃料契約やCPI(消費者物価指数)に連動する賃料条項の導入も進めています。
これらの施策が機能すれば、インフレ環境でも賃料収入を伸ばしやすくなる可能性があります。
ただし、設備投資には費用がかかります。実際の収益改善額が投資額に見合っているかどうかも、長期的には重要になるでしょう。
注目ポイント② 分配金2,620円の中身を確認する
今回、当ラボが最も注目しているのが分配金の構成です。
三井ロジは、中期経営計画で掲げていた第23期(2028年1月期)のDPU目標2,620円を、第21期(2027年1月期)に前倒しで達成する計画を示しています。
投資主還元の強化としては、前向きに評価できる内容です。
ただし、分配金の内訳も確認しておきたいところです。
第20期DPUの約27.5%は積立金の取り崩し
第20期のDPU2,503円に対して、当期純利益の1口当たり相当額は約1,815円です。
差額の約688円は、一時差異等調整積立金の取り崩しによって補われています。
これは、2024年の合併で発生した負ののれんを原資とする積立金です。
一般的な出資払戻し型の利益超過分配とは異なり、過去に認識した利益を積み立て、そこから分配している仕組みです。
したがって、積立金を活用していること自体を問題視する必要はありません。
むしろ、一時的な利益変動を吸収し、分配金を安定させるという意味では、有効な方法と考えられます。
第20期分配後の内部留保残高は約198億円とされており、一定の余裕があります。
ただし、積立金は取り崩せば減少します。
今後は、賃貸事業から生まれる利益をどの程度増やせるかが重要になります。
第21期・第22期には物件売却益も寄与
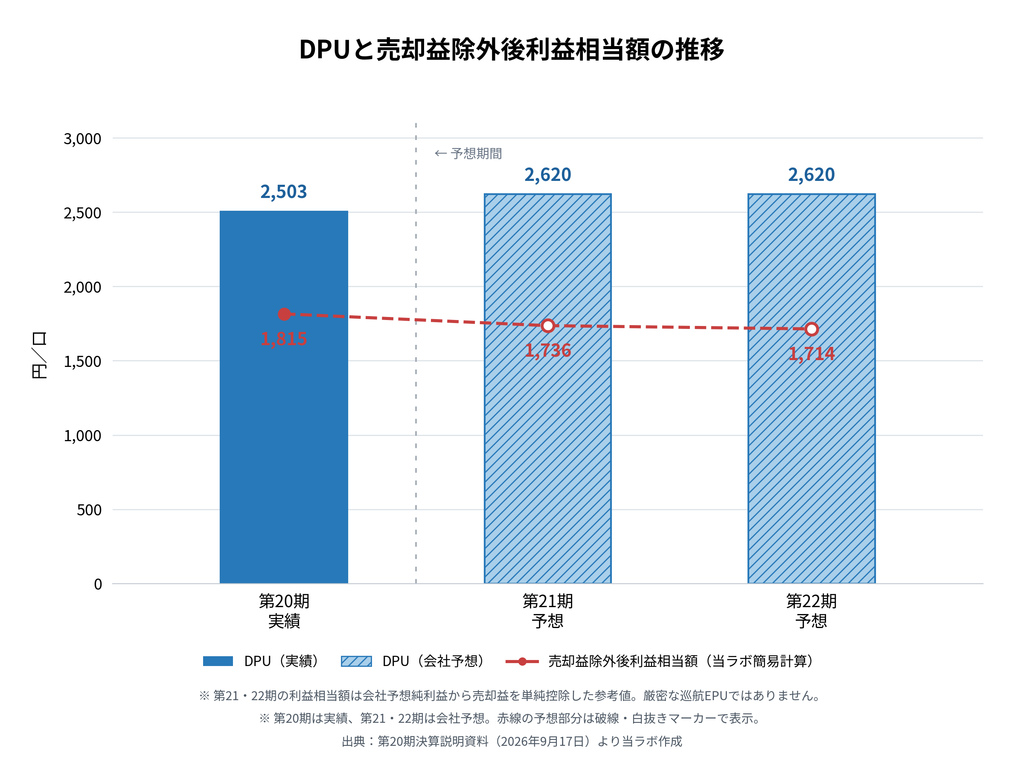
会社予想のDPUは、第21期・第22期とも2,620円です。
その内訳を、当期純利益・売却益・積立金取崩相当額から簡易的に整理すると、次のようになります。
| 構成要素 | 第20期実績 | 第21期予想 | 第22期予想 |
|---|---|---|---|
| 売却益除外後利益相当 | 約1,815円 | 約1,736円 | 約1,714円 |
| 不動産売却益相当 | 0円 | 約440円 | 約299円 |
| 積立金等取崩相当 | 約688円 | 約444円 | 約607円 |
| DPU | 2,503円 | 2,620円 | 2,620円 |
※当ラボ簡易計算。端数処理による差があります。売却益除外後利益相当額は、会社予想の当期純利益から不動産売却益を控除したもので、厳密な巡航EPUではありません。その他の一時的な収益・費用は調整していません。
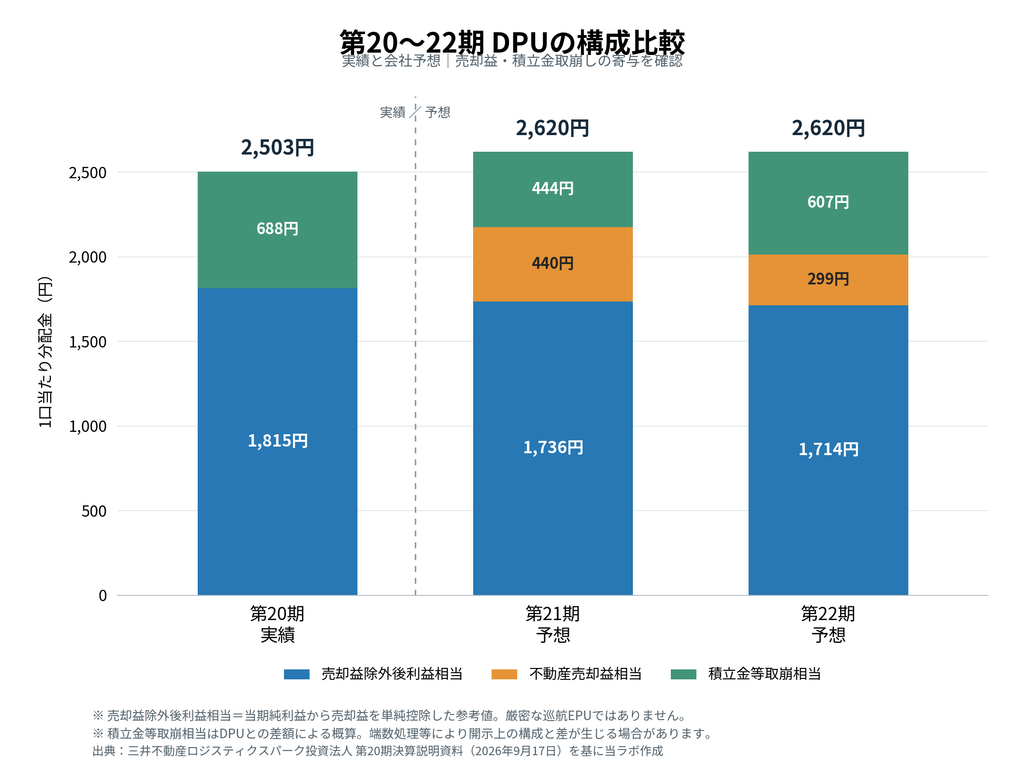
ここで興味深いのは、DPUが2,620円へ増加する一方、売却益を除いた1口当たり利益相当額は、第20期から第22期にかけてやや減少する計算になることです。
もちろん、この数字だけで本業の収益力が悪化していると結論づけることはできません。
物件取得に伴う費用、固定資産税、修繕費、減価償却費などの影響があり、巡航利益を正確に判断するには追加の調整が必要です。
ただし、DPUの成長と、賃貸事業から生まれる利益の成長は、分けて考える必要がありそうです。
当ラボとしては、今後のDPU2,620円という水準だけでなく、売却益や積立金への依存度がどのように変化するかに注目したいと考えています。
注目ポイント③ 財務は安定的だが、金利負担は増加している
第20期末のLTVは39.9%でした。
LTVとは、総資産に対して有利子負債がどの程度あるかを示す指標です。
一般に、この数値が低いほど借入余力は大きいと考えられます。
三井ロジの財務指標を確認すると、次のようになっています。
| 指標 | 第19期末 | 第20期末 |
|---|---|---|
| 有利子負債 | 2,102.5億円 | 2,222.5億円 |
| LTV | 38.1% | 39.9% |
| 平均調達金利 | 0.75% | 0.88% |
| 長期借入の固定金利比率 | 88.3% | 86.0% |
JCRによる長期発行体格付はAA・安定的であり、財務の安定性を評価する材料です。
また、平均残存調達年数は約4.1年であり、借入金の返済期限も分散しています。
一方で、平均調達金利は0.75%から0.88%へ上昇しました。
固定金利比率が高いため、すべての借入金の金利が直ちに上昇するわけではありませんが、今後の借換えに伴う負担増は無視できません。
第22期には営業外費用がさらに増加する予想
決算説明資料の将来予想を見ると、次のようになっています。
| 指標 | 第20期実績 | 第21期予想 | 第22期予想 |
|---|---|---|---|
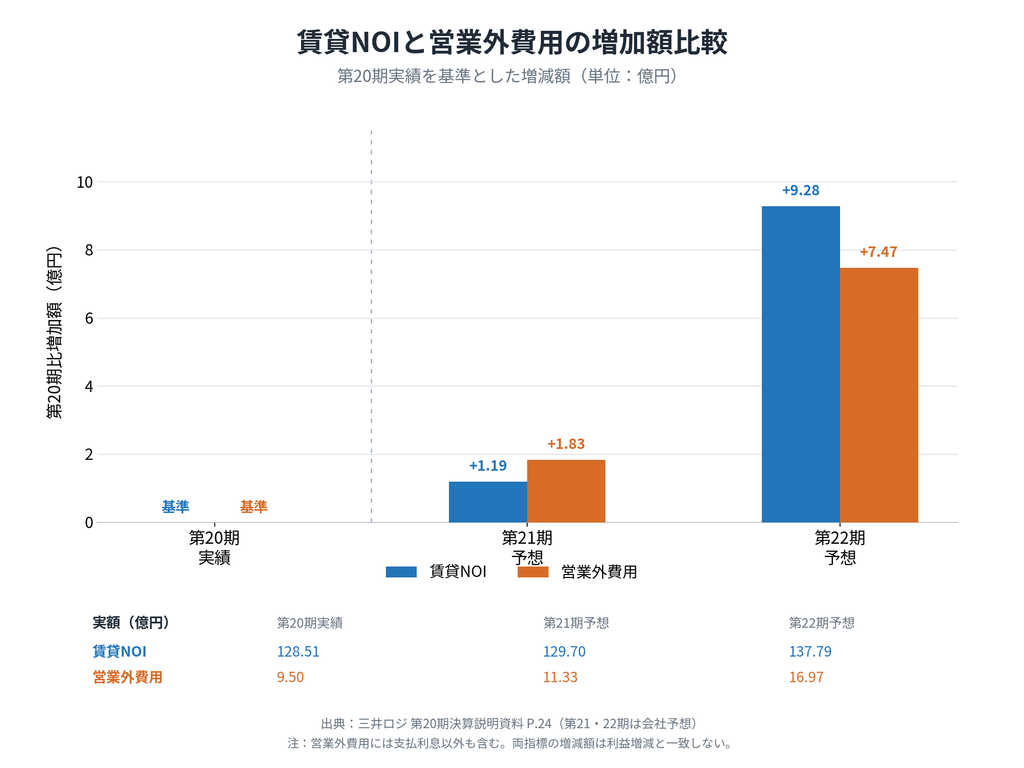
| 賃貸NOI | 128.51億円 | 129.70億円 | 137.79億円 |
| 営業外費用 | 9.50億円 | 11.33億円 | 16.97億円 |
第20期から第22期にかけて、賃貸NOIは約9.28億円増加する予想です。
一方、営業外費用も約7.47億円増加する見込みです。
営業外費用には支払利息以外も含まれるため、両者をそのまま相殺することはできません。
それでも、収益成長に対して金融費用の増加が大きな負担になりつつあることは読み取れます。
三井ロジでは、変動金利の活用や新たな金融機関との取引拡大、手元資金の効率的な運用などによって、資金調達コストの抑制を図る方針です。
これらの施策がどこまで効果を発揮するかが、今後の利益成長を考えるうえで重要になりそうです。
注目ポイント④ 厚い含み益と資産入替戦略
第20期末の不動産鑑定評価額は約6,467億円です。
一方、不動産帳簿価額は約5,354億円で、差額の含み益は約1,112億円となっています。
含み益率は帳簿価額に対して約20.8%です。
これは資産価値に一定の余裕があることを示す材料です。
もっとも、含み益は現金ではありません。
不動産を売却する際の価格は市況や物件条件によって変動しますし、必ずしも鑑定評価額で売却できるとは限りません。
また、物流施設では建物の減価償却が進むことで帳簿価額が下がり、含み益が蓄積される面もあります。
MFLP横浜大黒の売却計画
三井ロジは、MFLP横浜大黒の準共有持分50%を2回に分けて売却する計画です。
- 第21期:持分30%を71.4億円で譲渡予定。売却益約14.2億円
- 第22期:持分20%を47.6億円で譲渡予定。売却益約9.6億円
合計で119億円の売却価格、約23.8億円の売却益を見込んでいます。
築年数の経過した物件を売却し、新しい施設へ入れ替えることには一定の合理性があります。
また、売却益を投資主に還元しながら、売却資金を新規物件取得や借入金返済に活用する方針です。
自己投資口取得も選択肢として挙げられています。
投資主価値の向上という観点では、物件取得だけにこだわらず、借入金返済や自己投資口取得も検討する姿勢は注目に値します。
ただし、売却益は基本的に一時的な利益です。
物件を売却すれば、その物件から得られていた賃料収入も減少します。
したがって、資産入替の成果は売却益だけでなく、入替後の物件から生まれる継続的な利益がどれだけ増えるかによって評価する必要があるでしょう。
注目ポイント⑤ 新規物件取得と新しい投資対象
三井ロジは、スポンサーからの取得を含め、積極的な外部成長を続けています。
決算説明資料では、第21期・第22期に取得予定の4物件、約496億円が示されています。
主な取得予定物件を確認します。
on-L旭志伊坂(熊本県菊池市)
- 取得価格:22億円
- 巡航NOI利回り:4.4%
- 償却後NOI利回り:3.5%
- 半導体関連産業が集積する熊本県の物流施設
半導体関連企業の集積による物流需要が期待される立地です。一方、特定産業の投資動向が地域の不動産需要に与える影響にも注目したい物件です。
MFLP一宮(愛知県一宮市)
- 取得予定価格:190億円
- 巡航NOI利回り:3.9%
- 償却後NOI利回り:2.6%
- 主要高速道路へのアクセスに優れた大型物流施設
広域配送拠点としての立地条件は魅力ですが、償却後利回りと調達コストの関係を確認したいところです。
MFIP海老名&forest(神奈川県海老名市)
- 取得予定価格:144.9億円
- 巡航NOI利回り:4.3%
- 償却後NOI利回り:2.2%
- 物流施設に加え、オフィス・研究施設・ラボ等で構成
新しいタイプのインダストリアル不動産です。従来の物流施設とは異なる需要を取り込める可能性がある一方、テナント退去後の再賃貸や設備仕様への対応も重要になります。
今回の取得予定4物件全体の平均巡航NOI利回りは4.1%、償却後NOI利回りは2.6%です。
金利上昇局面では、新規取得物件の利回りと資金調達コストの関係が重要になります。
もちろん、償却後NOI利回りと借入金利だけを比較して取得採算を判断することはできません。
自己資金の利用、借入比率、取得費用、将来の賃料成長なども考慮する必要があります。
ただし、新たに取得する物件が長期的な利益成長にどの程度貢献できるかは、丁寧に見ておきたい点です。
有報提出後のIRで確認された動き
有報提出日の2026年10月27日以降、今回確認したIRでは、物件取得と短期借入金の借換えが公表されています。
2026年10月30日:MFLP・OGUD大阪酉島の追加取得
三井ロジは、既に保有しているMFLP・OGUD大阪酉島について、追加で50%の準共有持分を取得することを決定しました。
- 2027年2月取得予定:25%、29.05億円
- 2027年8月取得予定:25%、29.05億円
- 追加取得価格合計:58.10億円
- 追加取得後の保有割合:100%
この物件は、大阪市此花区の物流施設で、2026年9月末時点の稼働率は100%です。
今回の追加取得によって完全保有となれば、準共有者間の調整が不要になるため、管理・運営の自由度が高まることが期待されます。
また、鑑定評価では完全保有化による増分価値が考慮されています。
ただし、この物件は土地が一般定期借地権となっているため、土地所有者との契約関係や将来の返還条件なども考慮する必要があります。
なお、今回の追加取得による業績への影響について、会社は第21期・第22期の業績予想を修正していません。
2026年11月11日:短期借入金15億円の借換え
11月11日には、福岡銀行からの15億円の短期借入金について、借換えを行う旨のIRが公表されています。
新たな借入期間は11月13日から11月20日までの7日間で、適用金利は1週間物TIBOR+0.05%です。
借換えによって有利子負債総額は増加しません。
この短期借換えだけで財務状況の悪化を判断することはできませんが、今後の資金調達方針と合わせて継続的に確認したいところです。
気になる点――冷静に見ておきたいリスク
ここまで三井ロジの強みを確認してきましたが、今後の投資判断ではいくつか注意したい事項もあります。
① 分配金の成長と本業利益の成長は区別したい
第21期・第22期のDPU2,620円には、不動産売却益と積立金取り崩しが大きく寄与しています。
分配金を安定させるための資本政策としては合理的ですが、売却益は毎期必ず発生するものではありません。
今後は、第23期以降の売却益除外後利益が増加するかどうかを確認する必要があるでしょう。
② 借入金利の上昇が収益を圧迫する可能性
第20期末の平均調達金利は0.88%ですが、近年の新規借入では2%台の金利も見られます。
既存の低金利借入が順次借り換えられることで、将来の平均金利が上昇する可能性があります。
財務面には一定の余裕がありますが、金利上昇による利益への影響は避けて通れないテーマです。
③ 新規取得物件の採算性
スポンサーから物件を取得できることは強みです。
しかし、取得物件の償却後利回りや資金調達費用を考えると、すべての取得が直ちに1口当たり利益の増加につながるとは限りません。
物件取得後の賃貸収益と支払利息の変化を確認したいところです。
④ 個別物件の空室と賃貸条件
第20期末の全体稼働率は98.4%と高水準です。
一方、MFLP茨木の稼働率は91.6%、MFLP平塚Ⅱは72.8%でした。
会社は第21期末の稼働率100%を予想していますが、空室を埋めるだけでなく、どのような賃料条件で契約できたかも重要です。
⑤ 含み益の実現可能性
約1,112億円の含み益は大きな強みです。
ただし、保有物件には準共有持分や借地権の物件もあり、すべてを自由に売却できるとは限りません。
また、金利上昇によって不動産市場の要求利回りが上がれば、将来の鑑定評価額が変動する可能性もあります。
含み益の金額だけでなく、その裏付けとなる収益力と市場環境も合わせて評価したいところです。
今後の決算で注目したい数字
当ラボでは、三井ロジについて、今後次の数字を中心に確認していきたいと考えています。
| 監視項目 | 確認したいこと |
|---|---|
| 売却益除外後EPU | 継続的な利益成長が実現しているか |
| 積立金の取崩額・残高 | 分配金の補完にどの程度依存しているか |
| 賃料改定率 | 内部成長が継続しているか |
| 営業外費用・調達金利 | 金利上昇による負担がどの程度増えているか |
| 新規取得物件の収益 | 外部成長が利益増加に結びついているか |
| LTV・手元資金 | 財務余力を維持できているか |
このなかでも特に重要なのは、売却益除外後EPUと積立金取崩額の関係です。
もし本業利益が成長し、積立金への依存度が徐々に低下していけば、現在の分配金戦略はより持続可能なものになると考えられます。
一方、積立金の取り崩しが継続し、巡航利益が伸び悩むようであれば、将来の分配金水準を改めて検討する必要があるかもしれません。
まとめ――資産の質と分配金の持続性を分けて考える
今回、三井不動産ロジスティクスパーク投資法人の第20期有価証券報告書と決算説明資料、その後のIRを確認しました。
全体として、三井ロジは良質な物流施設を多数保有し、強力なスポンサーの支援を受けられる投資法人だと考えられます。
稼働率は高く、賃料改定も好調です。
特に、第20期の平均賃料改定率+12.7%は、今後の内部成長を考えるうえで前向きな材料です。
財務面でもLTVは39.9%と一定の余裕があり、AA格付や豊富な内部留保が分配金の安定性を支えています。
一方で、今回の分析では、分配金の構成についても重要な点が確認できました。
第21期・第22期の予想DPU2,620円には、物件売却益と内部留保の活用が大きく寄与しています。
これらの施策は、投資主還元の強化や分配金の平準化という意味では合理的な側面があります。
ただし、長期的には、売却益や積立金の取り崩しに頼らず、賃貸事業から生まれる利益を増やしていくことが望ましいと考えられます。
今後、金利負担の増加を賃料成長と資産入替によって吸収できるかどうかが、三井ロジの重要な課題になりそうです。
当ラボとしては、三井ロジを「保有資産と財務の質は比較的良好だが、分配金成長の持続性については引き続き確認したい銘柄」と評価しています。
分配金2,620円という目標の達成自体は前向きな話題です。
しかし、それ以上に重要なのは、その分配金を支える継続的な利益が今後どこまで成長するかではないでしょうか。
次回以降も、賃料改定率、売却益除外後の利益、内部留保の推移、金利負担の変化を中心に、三井ロジの動きを追っていきたいと思います。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
記事内の分析・評価には推論が含まれ、各投資法人の公式見解とは異なる場合があります。また、記事に登場する「J-REIT研究ラボ上級研究員ジーピ」はAIを用いた架空のキャラクターであり、実在の人物とは関係ありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。
投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
【主な参照資料】
- 三井不動産ロジスティクスパーク投資法人 第20期有価証券報告書(2026年10月27日提出)
- 第20期決算説明資料(2026年9月17日)
- 国内不動産信託受益権の取得及び貸借に関するお知らせ(2026年10月30日)
- 資金の借入れ及び返済に関するお知らせ(2026年11月11日)
※本記事の将来予想は、各資料の公表時点の情報に基づいています。
コメント