
作成日付: 2026年11月10日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
J-REIT研究ラボでは、各投資法人の有価証券報告書を中心に、決算説明資料やその後のIR情報などを確認し、投資法人の現状をできるだけ丁寧に読み解いています。
このシリーズは、投資の専門家向けに難しい分析を並べるものではありません。個人投資家や投資初心者の方が、分配金の数字だけでは見えにくいJ-REITの中身を理解するための材料を提供することを目的としています。
今回は、**いちごホテルリート投資法人(3463)**の第22期(2026年7月期)を取り上げます。
いちごホテルリートは、ホテルを中心に投資するJ-REITです。訪日外国人観光客の増加や国内旅行需要の回復から恩恵を受けやすい一方、宿泊需要の変動によって収益が上下しやすい特徴があります。
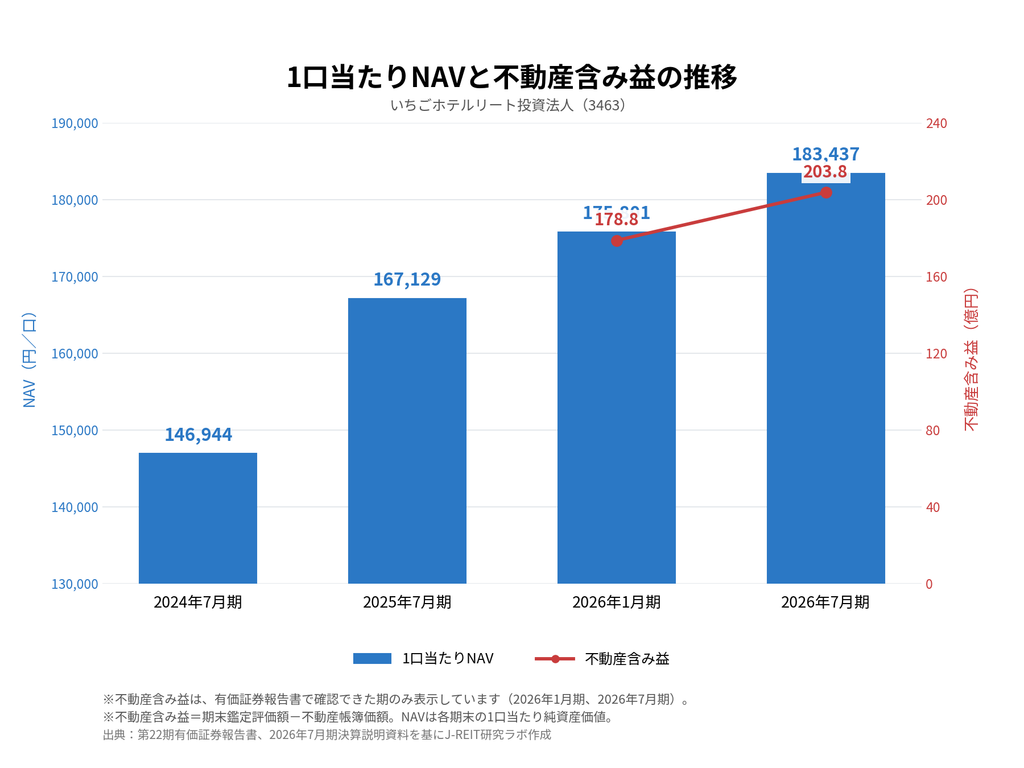
今回の決算で興味深いのは、保有不動産の含み益が約204億円に達し、1口当たりNAVが過去最高を更新したことです。
一方、本業の収益は減少しており、分配金には不動産売却益が相応に含まれています。
さらに、札幌と横浜では大型改装を進めており、将来の収益改善が期待される反面、金利負担の増加も確認されています。
資産価値の成長と、実際に受け取る分配金の成長は同じものなのか。
今回は、この違いを中心に確認していきます。
銘柄サマリー
まずは、第22期有報と決算説明資料をもとにした当ラボの評価です。
| 評価項目 | 当ラボの見方 | 主な根拠 |
|---|---|---|
| 収益力 | やや注意 | 第22期NOIは前年同期比約7.0%減 |
| 内部成長 | 改善期待 | 札幌・横浜の大型改装、契約更改による賃料増額 |
| 分配金安定性 | 注意 | DPU3,761円のうち売却益相当は約857円 |
| 財務安全性 | 概ね良好 | 簿価LTV47.0%、不動産含み益約204億円 |
| 金利耐性 | 注意 | 借換え後の平均借入金利1.74%、固定化比率61.6% |
| 資産価値 | 良好 | 1口NAV183,437円、過去最高 |
| 将来の成長性 | 条件付き | 大型改装後のNOI成長と金利負担の吸収が課題 |
※当ラボの見方は、公開資料に基づく定性的な評価であり、投資口価格の割安・割高を直接判定したものではありません。
全体として、不動産価値の面では強みが見られます。一方、分配金の持続性については、売却益を除いた本業利益の改善が必要と考えられます。
この銘柄はどんなJ-REIT?
いちごホテルリートの概要を確認しましょう。
| 項目 | 内容 |
|---|---|
| 投資法人名 | いちごホテルリート投資法人 |
| 証券コード | 3463 |
| タイプ | ホテル特化型J-REIT |
| スポンサー | いちご株式会社(2337) |
| 資産運用会社 | いちご投資顧問株式会社 |
| 決算期 | 1月・7月 |
| 保有物件数 | 29ホテル |
| 取得価格合計 | 約717億円 |
| 総資産 | 約808億円 |
| 発行済投資口数 | 327,489口 |
※第22期末時点。
いちごホテルリートの特徴は、単純にホテルを取得して保有するだけでなく、保有物件の改装やブランド変更、ホテル運営会社との契約見直しなどを通じて、資産価値を高めようとしていることです。
スポンサーのいちごグループでは、このような既存不動産の価値向上を「心築(しんちく)」と呼んでいます。
保有ホテルには、ネストホテル、THE KNOT、ザ・ワンファイブ、スマイルホテル、コンフォートホテルなど、複数のホテルブランドが含まれています。
地域も北海道から九州・沖縄まで分散されています。
ただし、ホテルは立地や価格帯によって収益力が大きく異なります。そのため、物件数や地域分散だけでなく、個々のホテルの運営状況も重要になります。
直近決算期の指標確認
第22期(2026年7月期)の主な決算指標を、前期と比較します。
| 指標 | 第21期 | 第22期 |
|---|---|---|
| 総資産 | 812.9億円 | 808.1億円 |
| 純資産 | 410.5億円 | 409.3億円 |
| 営業収益 | 31.49億円 | 29.02億円 |
| 当期純利益 | 13.55億円 | 12.31億円 |
| DPU | 4,136円 | 3,761円 |
| 売却益控除後利益・1口当たり概算 | 3,727円 | 2,904円 |
| 賃貸NOI | 27.03億円 | 22.94億円 |
| 1口当たりFFO | 5,243円 | 4,436円 |
| 簿価LTV | 46.8% | 47.0% |
| 1口当たりNAV | 175,801円 | 183,437円 |
※第21期は2026年1月期、第22期は2026年7月期。売却益控除後利益は当ラボ概算であり、休館等の一時的要因を除いた正式な巡航EPUではありません。
第22期は前期比で減収減益となりました。
ただし、ホテル事業には季節性があるため、1月期と7月期の比較だけでは判断できません。
前年同期の2025年7月期と比較すると、賃貸NOIは約24.66億円から22.94億円へ、約7.0%減少しています。
2026年7月期には大型改装による休館もあったため、この減少率をすべて既存ホテルの営業不振と考えることは適切ではありません。
一方、後述するように、休館物件を除いたホテル運営実績にも弱さが見られます。
今回の決算は、大型改装による一時的な収益減少と、宿泊市場の変化が重なったものと考えられます。
注目ポイント①:分配金3,761円の中身を確認する
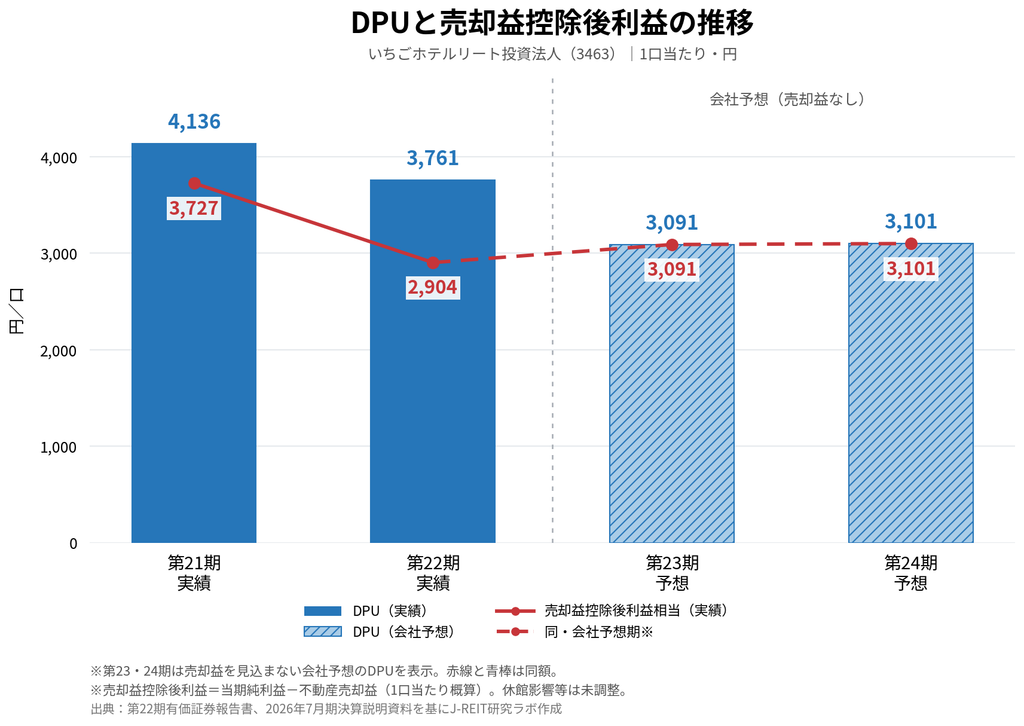
第22期のDPUは3,761円でした。
会社が決算説明資料で強調しているのは、当初予想3,016円から24.7%上振れしたことです。
これは投資家にとって好ましい結果ですが、上振れの背景を確認する必要があります。
今回、ホテルリブマックス日本橋箱崎の売却により、約2億8,061万円の不動産売却益が計上されました。
これを発行済投資口数で割ると、1口当たり約857円に相当します。
| DPUの構成 | 第22期 |
|---|---|
| 実績DPU | 3,761円 |
| 不動産売却益相当 | 約857円 |
| 売却益控除後利益相当 | 約2,904円 |
ここでいう売却益控除後利益は、当期純利益から不動産売却益を単純に差し引いた当ラボの概算です。
実際には改装休館などによる一時的な減収が含まれているため、2,904円を平常時の巡航EPUとみなすことはできません。
しかし、売却益が分配金を相応に下支えしていることは確認できます。
不動産売却益は、保有資産の価値を実現して投資主に還元するという意味で、必ずしも悪いものではありません。
一方、毎期同じ金額の売却益が発生するとは限りません。
そのため、今後のDPUを見る際には、売却益を含む分配金と、継続的な賃貸収益から生まれる利益を分けて確認することが重要です。
注目ポイント②:約204億円の含み益とNAVの成長
いちごホテルリートの大きな強みとして、保有不動産の含み益が挙げられます。
第22期末の資産価値は以下のとおりです。
| 項目 | 金額 |
|---|---|
| 不動産帳簿価額 | 約718.9億円 |
| 鑑定評価額 | 約922.6億円 |
| 不動産含み益 | 約203.8億円 |
| 帳簿価額に対する含み益率 | 約28.3% |
鑑定評価額が帳簿価額を約204億円上回っていることになります。
1口当たりNAVも183,437円となり、過去最高を更新しました。
NAVとは、投資法人が保有する不動産の時価などを反映した純資産価値を、投資口1口当たりに換算したものです。
いちごホテルでは、2025年7月期の167,129円から、2026年7月期には183,437円へ約9.7%増加しました。
ここは評価できる点です。
また、いちごホテルは実際に保有物件を売却し、含み益を実現してきました。
今回の日本橋箱崎も、帳簿価額を上回る価格で売却しています。
ただし、含み益があるからといって、その全額をいつでも現金化できるわけではありません。
鑑定評価額は一定の前提に基づく評価であり、実際の売却価格は市場環境や買い手によって変わります。
また、収益力の高い物件を売却すれば、将来の賃料収入を失うことにもなります。
重要なのは、売却して得た資金を、より収益性の高い投資に振り向けられるかどうかです。
NAVの成長は好材料ですが、それが分配金成長に結び付くかどうかは、もう一段階確認が必要と考えられます。
注目ポイント③:札幌大通と横浜の大型改装
今回の有報分析で、将来の収益に最も大きく関係すると考えられるのが、札幌と横浜の大型改装です。
両物件の工事予定額は、有報記載ベースで合計約30億円に達します。
これは、いちごホテルの今後の収益力を左右する重要な投資といえそうです。
Nest hotel alt. 札幌大通
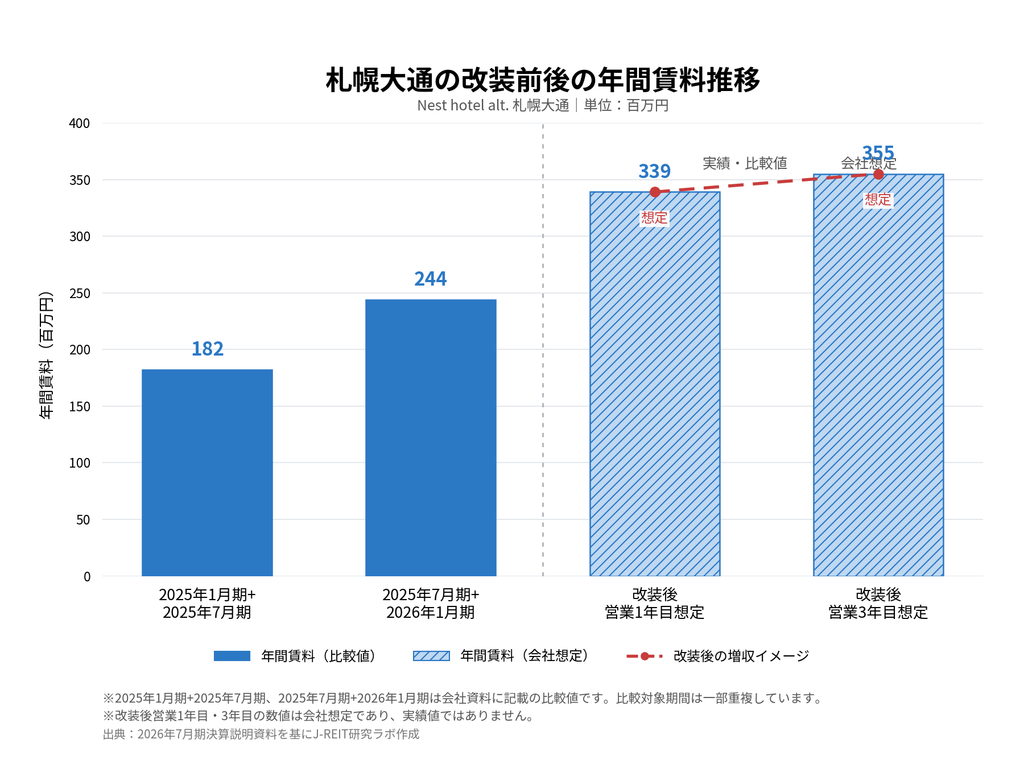
札幌大通は2026年9月1日にリニューアルオープンしました。
改装では客室の快適性を高め、収容人数も拡大しています。
決算説明資料では、以下の計画が示されています。
| 項目 | 会社側計画 |
|---|---|
| バリューアップ投資額 | 6.65億円 |
| 計画LCC | 11.26億円 |
| バリューアップROI | 23.1% |
| 総工事後NOI利回り | 10.6% |
| 改装後営業1年目の年間賃料 | 約3.39億円 |
| 改装後営業3年目の年間賃料 | 約3.55億円 |
ROI23.1%という計画値は、実現すれば魅力的な投資効率と考えられます。
ただし、バリューアップ投資額と計画LCCは区別する必要があります。
また、有報に記載された工事予定額とも集計範囲が異なる可能性があるため、単純な合算によって投資総額や回収期間を確定することはできません。
さらに、改装後の賃料増加分を評価する際には、改装前の賃料、契約見直しの効果、休館期間中の逸失収益なども考慮する必要があります。
今後は、実際のADRやRevPAR、NOIが会社計画に沿って改善するかを確認したいところです。
HOTEL THE KNOT YOKOHAMA
横浜については、2026年12月のリニューアルオープンを予定しています。
決算説明資料によると、新たな年間固定賃料は約3.34億円で、従前比114%の増額となる計画です。
オペレーターはワンファイブホテルズとなり、固定賃料と変動賃料を組み合わせた契約です。
固定賃料の増加は、投資法人にとって収益安定性を高める効果が期待できます。
一方で、改装に相応の資金を投じているため、固定賃料が増加するという事実だけで投資採算を判断することはできません。
また、ホテル運営会社にとっては賃料負担が増えるため、実際のホテル営業利益が十分に確保されるかも重要です。
札幌大通と横浜は、いずれも将来の収益改善を期待できる物件ですが、投資の成果を評価するには、改装後の実績を確認する必要があります。
注目ポイント④:ホテルの運営状況には地域差がある
第22期のホテル運営実績を見ると、改装休館の影響だけでは説明できない収益の弱さも確認できます。
決算説明資料では、比較可能な変動賃料導入18ホテルについて、休館物件を除いた運営実績が示されています。
| 指標 | 前年同期比 |
|---|---|
| 客室売上高 | ▲5.5% |
| RevPAR | ▲5.5% |
| ADR | ▲3.4% |
| 客室稼働率 | ▲1.9ポイント |
RevPARは、販売可能な客室1室当たりの売上高を示す指標です。
客室稼働率とADRの両方を反映するため、ホテルの収益状況を判断するうえで重要になります。
今回、休館物件を除いてもRevPARが5.5%減少していることは、確認しておきたい点です。
ただし、全ての地域で一様に悪化したわけではありません。
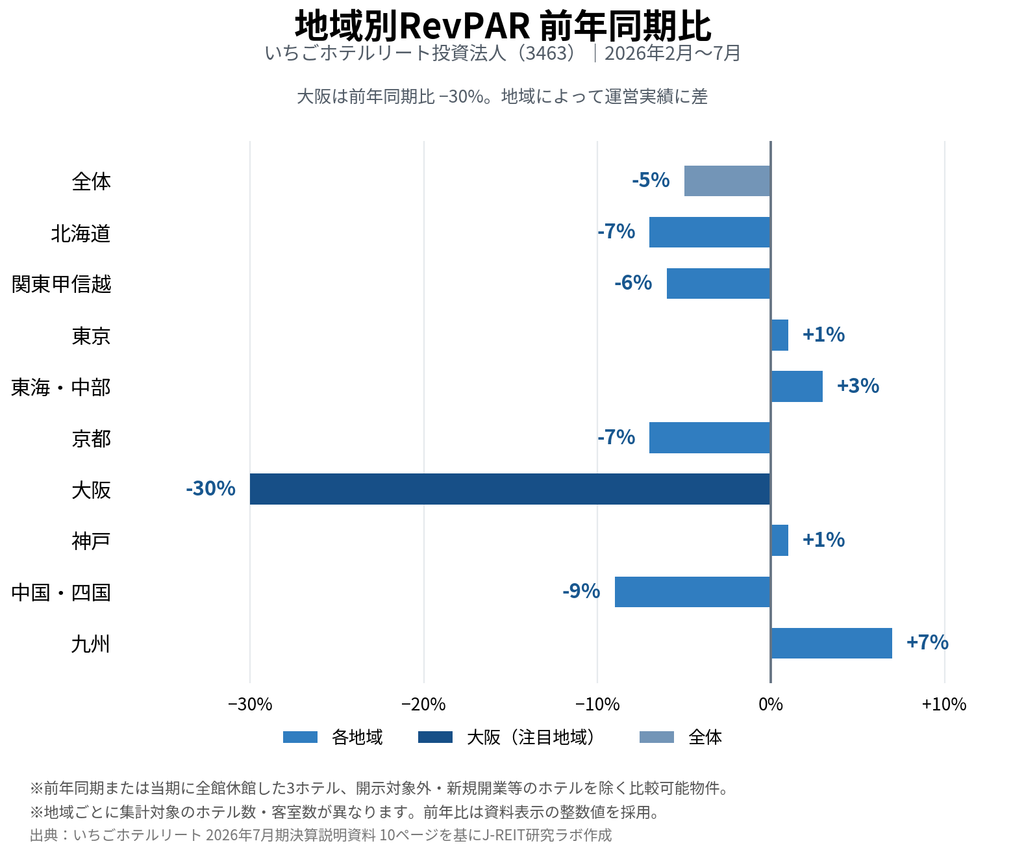
大阪のRevPAR低下が目立つ
決算説明資料によると、大阪の対象2ホテルでは、2026年2~7月のRevPARが前年同期比約30%減少しています。
会社は、関西万博閉幕に伴う反動や中国人観光客の渡航自粛などを背景として挙げています。
実際の運営実績を見ると、大阪のホテルでも特徴が異なります。
ザ・ワンファイブ大阪堺筋は客室稼働率が95.9%と高い一方、ADRは5,451円でした。
コンフォートホテル大阪心斎橋はADR11,203円ですが、客室稼働率は82.1%です。
ホテルの価格帯や客室構成が異なるため、単純に優劣は付けられません。
ただし、宿泊客を確保できても客室単価が伸びない場合や、単価を維持する一方で稼働率が低下する場合があることは分かります。
ホテルREITでは、宿泊需要が回復しても、競争環境によって利益率が十分に改善しない可能性があります。
一方、東京・札幌・博多などには比較的高い収益力を維持する物件もあります。
いちごホテルの収益を判断する際には、全国一律のホテル市場ではなく、地域別・物件別に見ていく必要がありそうです。
注目ポイント⑤:金利上昇の影響が明確になってきた
いちごホテルの財務状況は、現時点で極端に不安定なものではありません。
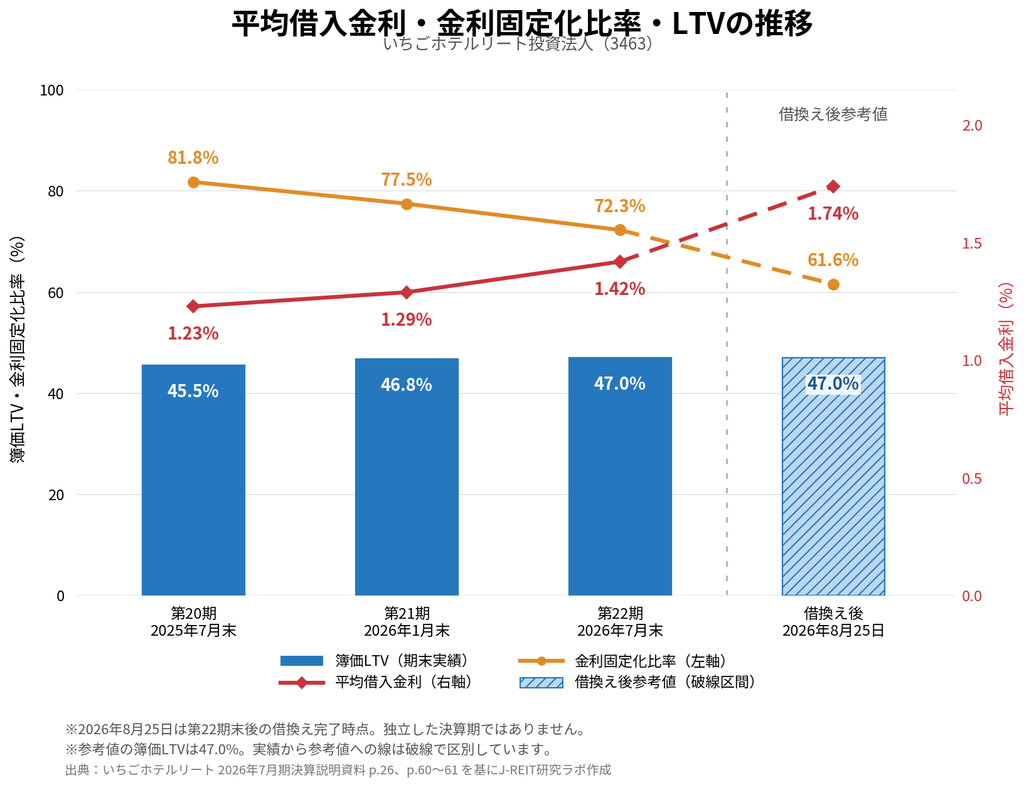
2026年7月期末の有利子負債残高は約380億円、簿価LTVは47.0%です。
不動産含み益を考慮した時価LTVは37.6%であり、資産価値の面では一定の余力があります。
一方、借入金利については変化が見られます。
2026年8月25日には82億円の借換えが完了しました。
この借換え後の財務指標は次のとおりです。
| 指標 | 2026年7月末 | 2026年8月25日 |
|---|---|---|
| 平均借入金利 | 1.42% | 1.74% |
| 平均残存期間 | 2.3年 | 3.1年 |
| 金利固定化比率 | 72.3% | 61.6% |
借換えによって平均残存期間が延びたことは、資金調達の安定性という面ではプラスと考えられます。
しかし、平均借入金利は0.32ポイント上昇しました。
さらに、金利固定化比率が低下したことにより、今後の市場金利の変化が借入コストに影響する余地も広がっています。
会社の2027年7月期予想では、支払利息・融資関連費用が前年同期比で約1.10億円増加するとされています。
これは発行済投資口数で単純換算すると、1口当たり約336円に相当する規模です。
実際のDPUへの影響額を示すものではありませんが、金利負担が無視できないことは分かります。
ただし、会社予想にも一定の金利上昇は織り込まれています。将来の金利が会社の想定を超えて上昇するかどうかが重要になります。
今後はLTVだけでなく、平均借入金利、固定化比率、借換え条件を継続して確認する必要がありそうです。
注目ポイント⑥:契約見直しによる内部成長にも成果
大型改装ほど目立ちませんが、ホテル運営会社との契約更改による賃料増額も進められています。
決算説明資料では、次のような改善策が紹介されています。
- ネストホテル松山: 契約見直しにより変動賃料が約19%増加。第22期実績における効果は約1,030万円。
- ネストホテル熊本: 変動賃料が約24%増加。同約860万円。
- コンフォートホテル大阪心斎橋: 飲食店舗の契約更改で賃料16%増額。駐車場のサブリース会社変更による増収も実現。
- スマイルホテル京都四条: 空室区画に飲食テナントを誘致し、ホテル運営の収益改善を図る取り組み。
こうした施策は、大型改装とは異なり、多額の工事費を伴わずに収益を増やせる可能性があります。
金利上昇局面では、借入コストの増加を既存物件の内部成長でどこまで吸収できるかが重要です。
その意味では、契約更改による増収実績があることは評価できます。
また、今後契約満了を迎える宇都宮、伊勢志摩、大垣などでも、オペレーター変更、賃料条件の見直し、追加投資、売却などを比較検討する方針が示されています。
これらの判断が、ポートフォリオ全体の収益改善につながるかを注目したいところです。
気になる点:冷静に見ておきたいリスク
ここからは、有報と決算説明資料を通じて確認した、今後の注意点を整理します。
1.大型改装の成果はまだ計画段階
札幌大通のROI23.1%、横浜の固定賃料114%増額は注目すべき数字です。
しかし、大型改装に多額の資金を投じた以上、最終的には改装後のNOIやキャッシュフローが重要になります。
特に、休館期間中の逸失収益、工事費用、追加償却負担まで含めた投資効率は、今後の実績を確認する必要があります。
2.一部ホテルには収益性の課題
クインテッサホテル大垣は、第22期の不動産賃貸事業損益が赤字でした。
また、京都四条は期末鑑定評価額が帳簿価額を約5.8億円下回っています。
どちらも直ちに重大な問題を示すものではありませんが、今後の契約更改や資産入替を考えるうえでは確認対象となります。
大垣は2027年7月期に契約満了を迎える予定であり、賃料条件の改善や運用方針の変化があるか注目したいところです。
3.ホテルオペレーターへの収益集中
第22期の主要3オペレーターへの賃料収入は、合計で約15.9億円でした。
不動産賃貸事業収益の約61%に相当します。
また、スポンサーのいちごグループに属するワンファイブホテルズは、投資法人にとって重要な取引先です。
スポンサーグループとの協働はホテル運営や資産価値向上の面で強みとなる一方、契約条件の妥当性や収益の集中度も確認する必要があります。
有報には、関連当事者取引の条件について市場価格等を勘案して決定している旨が記載されています。
今回の資料から不適切な取引を認める根拠はありませんが、取引の透明性は今後も重要な確認項目と考えられます。
4.NAV成長とDPU成長は別の指標
いちごホテルはNAVの成長を重視する運用方針を示しています。
実際に不動産含み益の増加や、鑑定評価額を上回る価格での物件売却などの実績があります。
ただし、NAVが増加しても分配金が同じように増加するとは限りません。
また、物件売却によって一時的に利益が増えても、売却後はその物件からの賃料収入がなくなります。
売却資金の再投資によって、将来の収益力をどれだけ改善できるかが重要です。
今後の分配金はどうなる?
最後に、会社が公表している2027年1月期と7月期の予想を確認します。
| 指標 | 第22期実績 | 第23期予想 | 第24期予想 |
|---|---|---|---|
| DPU | 3,761円 | 3,091円 | 3,101円 |
| 賃貸NOI | 22.94億円 | 25.28億円 | 25.94億円 |
| 当期純利益 | 12.31億円 | 10.12億円 | 10.15億円 |
| 減価償却費 | 4.98億円 | 5.82億円 | 5.97億円 |
第23期・第24期のDPUは3,100円程度が予想されています。
第22期から見ると減配予想ですが、売却益が剥落することが大きな要因です。
一方、NOIは第24期に25.94億円まで回復する見込みです。
この予想には札幌大通と横浜のリニューアル効果が含まれています。
つまり、会社は本業収益の回復を見込んでいる一方、金利負担や減価償却費の増加などもあって、表面上の分配金は減少すると予想しているわけです。
当ラボでは、DPU3,100円という数字だけで良し悪しを判断するのではなく、売却益を除いた利益がどこまで回復するかを確認したいと考えています。
また、札幌大通については改装後営業3年目までの増収計画があるため、2027年7月期だけで投資成果の全てが確定するわけではありません。
今後の決算では、改装後の実績、既存ホテルのRevPAR、借入金利の変化を合わせて見る必要がありそうです。
まとめ:資産価値の成長を、継続的な利益成長につなげられるか
今回の有報分析を通じて、いちごホテルリートにはいくつかの特徴が見えてきました。
まず、不動産含み益が約204億円あり、1口当たりNAVが過去最高を更新している点は評価できるでしょう。
また、保有資産を売却して含み益を実現する能力や、ホテルの改装・契約更改を通じた収益改善策にも一定の実績があります。
一方、今回の決算では売却益が分配金を下支えしており、売却益を除く利益は弱含んでいます。
大型改装の影響を除いたホテル運営実績にも一部弱さが見られ、金利負担の増加も進んでいます。
したがって、現時点でいちごホテルを単純に「分配金成長が期待できる銘柄」と評価するのは少し早いかもしれません。
注目したいのは、2027年以降です。
札幌大通と横浜の改装が計画どおりの収益改善につながり、既存ホテルの運営状況が回復すれば、金利負担を吸収しながら巡航利益を成長させる可能性があります。
反対に、宿泊需要が伸び悩んだり、調達金利の上昇が続いたりすれば、改装による増益効果が相殺される可能性も考えられます。
資産価値を高める能力は、これまでの実績から一定程度確認できます。今後の課題は、その資産価値を持続的なキャッシュフローと分配金成長につなげられるかどうかでしょう。
当ラボでは、今後も改装後のホテル運営実績、売却益を除いた利益、金利コスト、NAVの変化を継続して確認していきたいと思います。
参考資料
本記事は、以下の資料を主な情報源として作成しています。
- いちごホテルリート投資法人 第22期(2026年7月期)有価証券報告書
- いちごホテルリート投資法人 2026年7月期決算説明資料(2026年9月17日)
- 上記資料に掲載された財務諸表、ホテル運営実績、物件別収益、財務・資産評価情報
なお、本記事の将来予想は原則として2026年9月17日公表の決算説明資料に基づきます。2026年11月10日現在の最新予想と一致することを保証するものではありません。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
本記事に登場する「上級研究員ジーピ」は、AIを用いた記事制作上の架空のキャラクターであり、実在する人物ではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。
投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
コメント