
作成日付: 2026年11月9日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
J-REIT研究ラボでは、J-REIT各銘柄の有価証券報告書や決算説明資料をもとに、投資法人の経営状態や財務状況を確認しています。
このシリーズの目的は、投資法人の状況をなるべく正確に捉え、個人投資家の皆さんが投資判断を考える際の一助とすることです。
専門的な財務分析だけではなく、分配金がどのような利益から生まれているのか、将来の成長にはどのような課題があるのかを、できるだけわかりやすく整理していきます。
今回取り上げるのは、サムティ・レジデンシャル投資法人(3459)の2026年7月期、第22期です。
この投資法人は、地方都市を中心に賃貸住宅へ投資するJ-REITです。
住宅は比較的安定した賃貸需要が期待できる不動産ですが、金利上昇や修繕費の増加による影響を受けないわけではありません。
今回の有報を確認すると、賃料の引き上げは進んでいるものの、それが利益成長に十分つながっていない状況が見えてきました。
住宅REITの安定性と、金利上昇局面における分配金の持続性。この二つの視点から確認してみたいと思います。
銘柄サマリー
| 評価項目 | 当ラボの見方 | 根拠 |
|---|---|---|
| 収益力 | 比較的安定 | 賃貸NOIは前期比ほぼ横ばい |
| 内部成長 | 良好 | 入替時賃料変動率+9.1% |
| 分配金安定性 | 注意 | 第24期予想DPUの約16.3%が利益超過分配 |
| 財務安全性 | 一定の信用力あり | JCR A+、LTV51.4% |
| 金利耐性 | 注意 | 平均金利1.46%、固定金利比率51.1% |
| 資産価値 | 比較的良好 | 鑑定評価含み益約270.7億円 |
| 外部成長 | 条件付きで期待 | スポンサーパイプライン約485億円 |
| 将来の成長性 | 要検証 | 年間DPU1~3%成長が中期目標 |
※当ラボによる定性的な評価です。投資口価格の割安・割高や投資推奨を示すものではありません。
今回の特徴を一言で表すなら、**「賃貸住宅の運営は安定しているものの、金利上昇によって利益成長が難しくなっている住宅REIT」**といえそうです。
この銘柄はどんなJ-REIT?
サムティ・レジデンシャル投資法人は、サムティグループと大和証券グループをスポンサーとする住宅主体のJ-REITです。
基本情報(2026年7月期末)
| 項目 | 内容 |
|---|---|
| 投資法人名 | サムティ・レジデンシャル投資法人 |
| 証券コード | 3459 |
| 決算月 | 1月・7月 |
| 主な投資対象 | 賃貸住宅 |
| 資産運用会社 | サムティアセットマネジメント株式会社 |
| 保有物件数 | 189物件 |
| 取得価格合計 | 約1,714億円 |
| 賃貸可能戸数 | 11,531戸 |
| 総資産 | 約1,782億円 |
| 期中平均稼働率 | 96.7% |
| 平均築年数 | 12.8年 |
| 信用格付 | JCR A+(安定的) |
地方都市を中心とした投資戦略
ポートフォリオの取得価格ベースの地域別構成は、主要地方都市47.0%、その他地方都市24.4%、首都圏28.6%となっています。
つまり、投資額の約71%が地方都市に向けられています。
地方都市といっても、札幌、名古屋、大阪、福岡などの主要都市から、比較的小規模な都市まで、その状況はさまざまです。
地方都市への投資には、首都圏の優良立地に比べて比較的高い不動産利回りを確保できる可能性があります。
一方、地域によって人口動態や賃貸需要に差があるため、立地の選別が重要になります。
サムティ・レジデンシャルは、多数の住宅物件に分散投資することで、地域や個別物件のリスクを抑えながら収益の安定化を目指していると考えられます。
また、ポートフォリオの約89%がシングル・コンパクトタイプです。
単身者や少人数世帯向けの賃貸住宅を中心に構成されていることも、この投資法人の特徴です。
直近決算期の指標確認
第21期と第22期を比較してみます。
| 指標 | 第21期(2026年1月期) | 第22期(2026年7月期) |
|---|---|---|
| 総資産 | 1,799.42億円 | 1,781.57億円 |
| 純資産 | 857.00億円 | 845.35億円 |
| 営業収益 | 71.07億円 | 59.73億円 |
| 当期純利益 | 32.68億円 | 19.08億円 |
| DPU | 3,604円 | 2,637円 |
| 1口当たり当期純利益 | 3,832円 | 2,237円 |
| 賃貸NOI | 約45.48億円 | 約45.43億円 |
| NOI利回り(開示値) | 5.0% | 5.1% |
| FFO | 約30.95億円 | 約30.29億円 |
| LTV | 50.9% | 51.4% |
| 1口当たりNAV | 124,965円 | 128,411円 |
※賃貸NOIは不動産賃貸事業損益に減価償却費を加えた概算。NOI利回りは決算説明資料の開示値。FFOは有報の主要経営指標に基づく数値です。
巡航EPUについて
当ラボでは、物件売却益などの一時的な利益を除いた、継続的な収益力を重視しています。
今回、第22期の当期純利益相当額は約2,237円でした。
当期は不動産売却益がないため、この金額を巡航EPUを考える際の参考値として利用できます。
ただし、当期純利益から一時的な収益・費用をすべて調整したものではないため、厳密な巡航EPUの確定値ではありません。
第23期・第24期の予想も含めた比較は、後ほど確認します。
大幅減益の主因は売却益の剥落
第22期の当期純利益は前期比約41.6%減少しました。
数字だけを見ると、かなり厳しい決算に見えます。
しかし、第21期には約12.97億円の不動産売却益が計上されていました。
第22期にはこの売却益がありません。
したがって、大幅減益の主因は、前期にあった一時的な売却利益がなくなったことと考えられます。
実際、賃貸NOIは約45.48億円から約45.43億円と、ほぼ横ばいでした。
本業の賃貸収益が急激に悪化したわけではない点は、区別して理解しておきたいところです。
注目ポイント①:入替時の賃料増額率は+9.1%
今回、最も評価したいのは賃料の引き上げが進んでいることです。
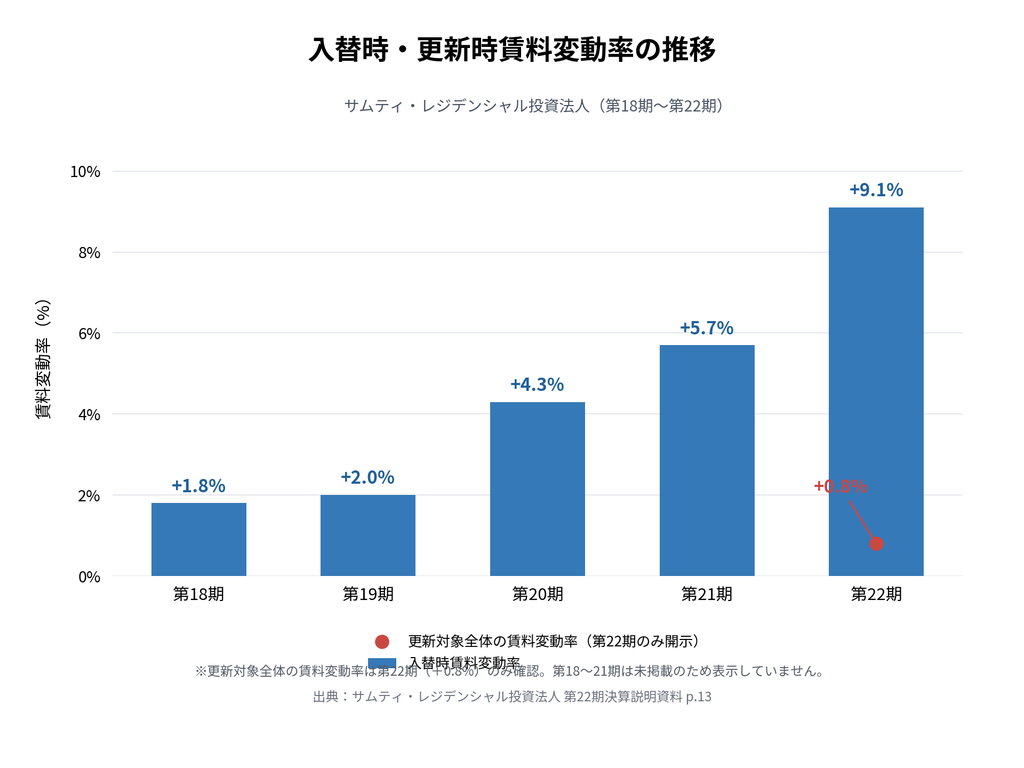
決算説明資料によると、第22期の入替時賃料変動率は+9.1%でした。
入替対象1,362戸のうち、85.2%で賃料増額が実現しています。
特に首都圏を中心に賃料増額率が高く、住宅賃貸市場の改善を収益へ取り込む動きが見られます。
一方、既存入居者の契約更新時には、賃料の据置きが多くなっています。
更新対象2,408戸のうち、増額した戸数の比率は33.1%。更新対象全体の賃料変動率は+0.8%でした。
つまり、新しい入居者を募集する際には大きく賃料を上げられても、ポートフォリオ全体の賃料が同じペースで増加するわけではありません。
住宅REITの内部成長には時間がかかるということです。
賃料増額の成果そのものはポジティブですが、重要なのは、その増額が最終的な利益にどの程度反映されるかです。
注目ポイント②:賃料収入は増えているのに、利益が伸びない
第22期の賃料収入は約49.93億円となり、前期の約49.24億円から増加しました。
しかし、賃貸事業損益は約34.23億円から約34.21億円へ、わずかに減少しています。
賃料が増えているのに、利益はほぼ横ばいです。
その背景には費用の増加があります。
| 費用項目 | 第21期 | 第22期 |
|---|---|---|
| 修繕費 | 約2.23億円 | 約2.88億円 |
| 公租公課 | 約3.72億円 | 約4.00億円 |
| 管理委託費 | 約2.88億円 | 約3.07億円 |
| 支払利息 | 約5.33億円 | 約6.11億円 |
修繕費や管理委託費などの増加が、賃料増収の効果を抑えています。
さらに、借入金に対する支払利息も増加しました。
このため、賃貸事業が安定していても、最終的に投資主へ分配できる利益は伸びにくくなっています。
今後は賃料増額率だけでなく、賃貸NOIが実際に増えているか、さらに金融費用を差し引いた利益が増えているかを確認することが重要になりそうです。
注目ポイント③:約270億円の不動産含み益
不動産の資産価値には、評価できる部分があります。
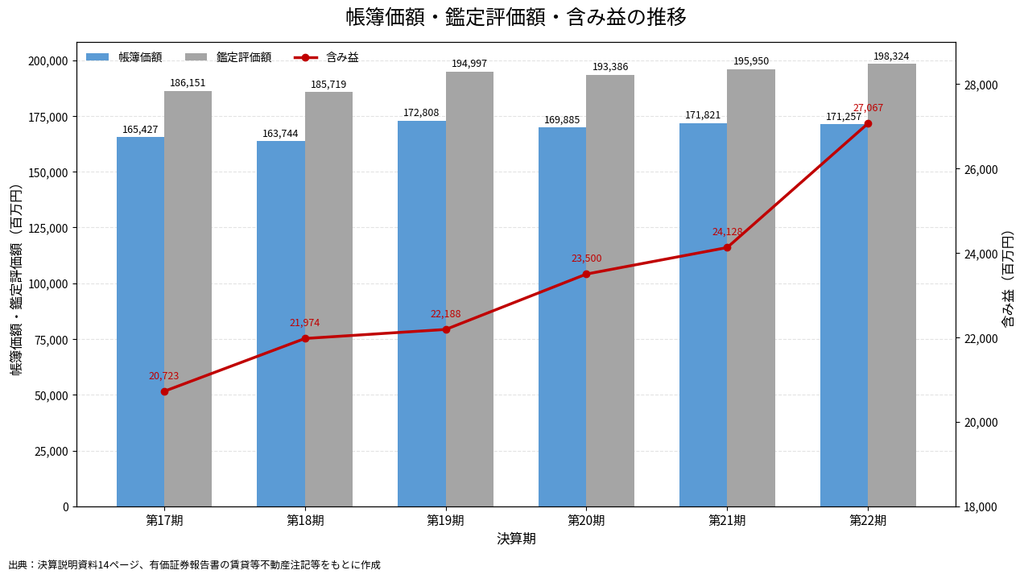
第22期末の賃貸等不動産の帳簿価額は約1,712.57億円、鑑定評価額は約1,983.24億円でした。
差額の含み益は約270.67億円です。
前期の約241.29億円から増加しています。
| 項目 | 第21期 | 第22期 |
|---|---|---|
| 帳簿価額 | 1,718.21億円 | 1,712.57億円 |
| 鑑定評価額 | 1,959.50億円 | 1,983.24億円 |
| 含み益 | 241.29億円 | 270.67億円 |
| 含み益率 | 約14.0% | 約15.8% |
含み益の増加は、保有不動産の評価額が帳簿価額を上回る状態が拡大していることを意味します。
不動産を売却する際の選択肢や財務面の緩衝材として、一定の評価ができるでしょう。
ただし、含み益は現金ではありません。
また、鑑定評価額は将来の売却価格を保証するものでもありません。
金利上昇局面では、不動産市場で求められる利回りが変化する可能性もあるため、今後の鑑定評価額の推移には注意したいところです。
注目ポイント④:スポンサーによる物件供給力
サムティ・レジデンシャルの特徴の一つが、スポンサーによる物件供給力です。
第22期末のポートフォリオでは、メインスポンサーの開発物件が25.6%、保有物件が56.3%を占めています。
両者を合わせると81.9%です。
スポンサー関与のブリッジ取得物件まで含めると、スポンサー関与比率は説明資料上92.9%となります。
これは、スポンサーが投資法人の成長を大きく支えてきたことを示しています。
また、決算説明資料では、スポンサーの「S-RESIDENCE」シリーズについて、全国で410物件、28,571戸の竣工実績が示されています。
パイプライン総額も約485億円とされています。
もっとも、これはすべてが投資法人への取得予定物件という意味ではありません。
実際に取得するかどうかは、価格、収益性、資金調達環境などによって判断されます。
スポンサーの供給力は評価材料ですが、取得するだけで投資主価値が高まるわけではありません。
取得価格に対して十分な収益を生み、1口当たり利益やNAVの成長につながるかどうかが重要です。
気になる点①:平均借入金利は1.46%、固定金利比率は51.1%
今回の有報分析で特に注目したいのが金融費用です。
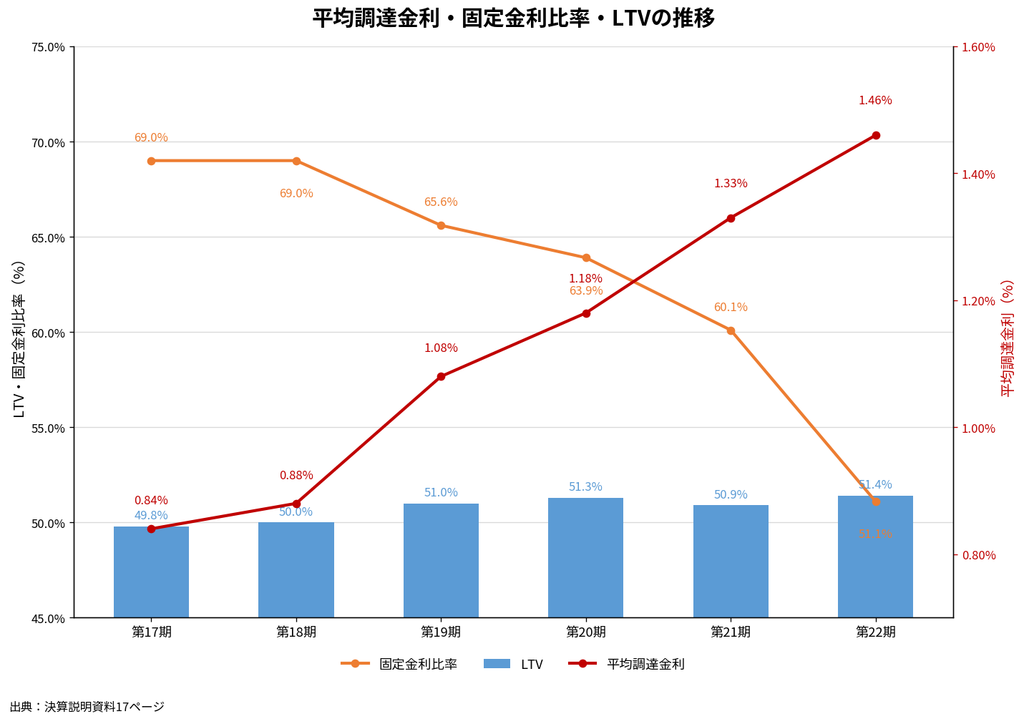
サムティ・レジデンシャルの平均調達金利は、2024年1月期の0.84%から2026年7月期には1.46%まで上昇しています。
第21期の1.33%からも上昇しました。
借入金の利息負担が増えると、不動産から得られた利益のうち、投資主へ残る金額が減少します。
さらに、第22期末の固定金利比率は51.1%となっています。
前期の60.1%から9.0ポイント低下しました。
2026年7月には92.3億円の借換えが行われ、新規借入は全額変動金利でした。
変動金利での調達は、固定金利より低い条件で借りられる場合があるなど、必ずしも不利なものではありません。
しかし、金利上昇が続く場合には、支払利息が増加しやすくなります。
また、現在固定金利で借りている負債も、満期が到来すれば新しい条件で借り換える必要があります。
当ラボとしては、固定金利比率の低下と平均金利の上昇が同時に進んでいる点を、慎重に確認したいと考えます。
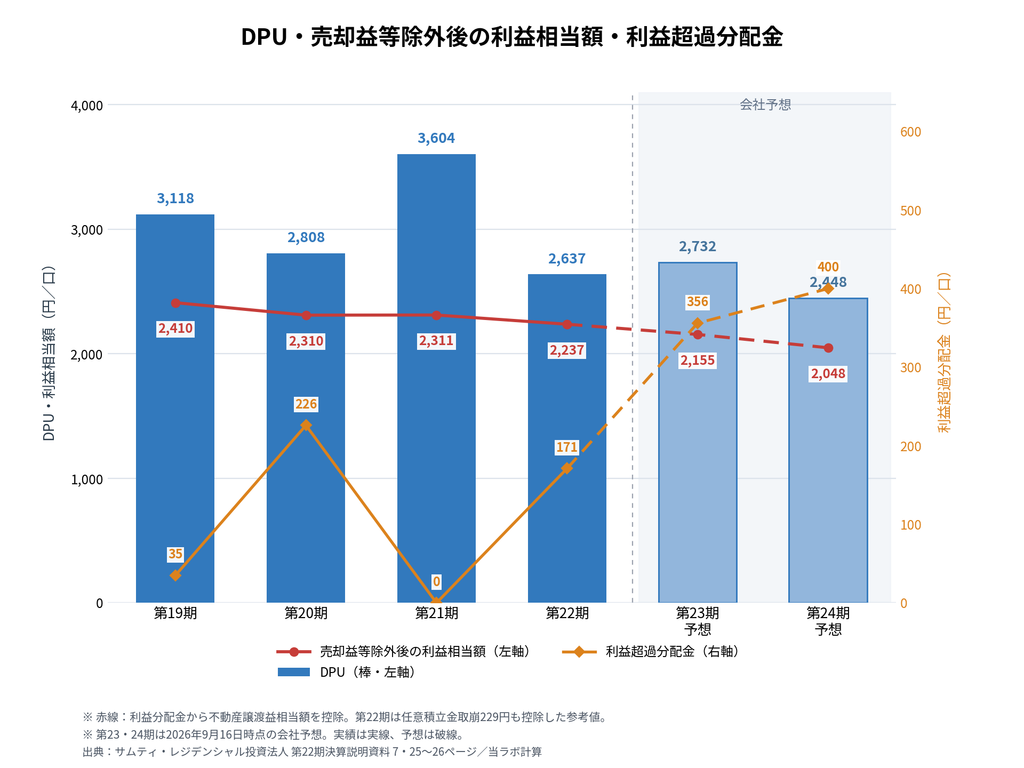
気になる点②:DPU2,637円のうち約400円は当期純利益以外の原資
第22期のDPUは2,637円でした。
しかし、内訳を確認すると、すべてが当期純利益で賄われているわけではありません。
| 分配金の構成 | 1口当たり |
|---|---|
| 当期純利益相当 | 約2,237円 |
| 圧縮積立金取崩相当 | 約229円 |
| 利益超過分配金 | 171円 |
| 合計 | 2,637円 |
約400円、全体の約15.2%が当期純利益以外の原資によって構成されています。
ここで、利益超過分配について簡単に説明しておきます。
J-REITが保有する建物は、会計上、毎期減価償却費を計上します。しかし、減価償却費はその期に同額の現金支出が発生する費用ではありません。
そのため、会計上の利益を超えて、一定の現金を投資主へ分配することがあります。
これが利益超過分配です。
利益超過分配そのものが悪いわけではありません。
ただし、建物には将来の修繕や設備更新が必要です。また、借入金の返済や新規物件取得のために現金を確保する必要もあります。
したがって、どれだけ利益超過分配を行うかは、分配金と財務の安定性を両立するうえで重要な経営判断となります。
気になる点③:第24期予想では利益超過分配の比率がさらに上昇
決算説明資料では、第23期と第24期のDPU予想が示されています。
| 項目 | 第22期実績 | 第23期予想 | 第24期予想 |
|---|---|---|---|
| DPU合計 | 2,637円 | 2,732円 | 2,448円 |
| 利益分配金 | 2,466円 | 2,376円 | 2,048円 |
| 利益超過分配金 | 171円 | 356円 | 400円 |
| 利益超過分配金比率 | 6.5% | 13.0% | 16.3% |
※会社予想は2026年9月16日の決算説明資料に基づくもので、その後の修正を反映していません。
第23期のDPU予想は2,732円ですが、不動産売却益相当の約221円が含まれています。
一方、第24期のDPU予想は2,448円に低下します。
しかも、利益超過分配金は400円に増加する見込みです。
第24期は、利益分配金2,048円に利益超過分配金400円を加えることで、DPU2,448円を予定していることになります。
利益超過分配の活用が増えるからといって、直ちに分配金の維持が困難になるわけではありません。
しかし、本業の利益成長が十分ではない状態で利益超過分配の比率が高まることについては、今後の推移を慎重に確認したいところです。
気になる点④:年間DPU1~3%成長という中期目標
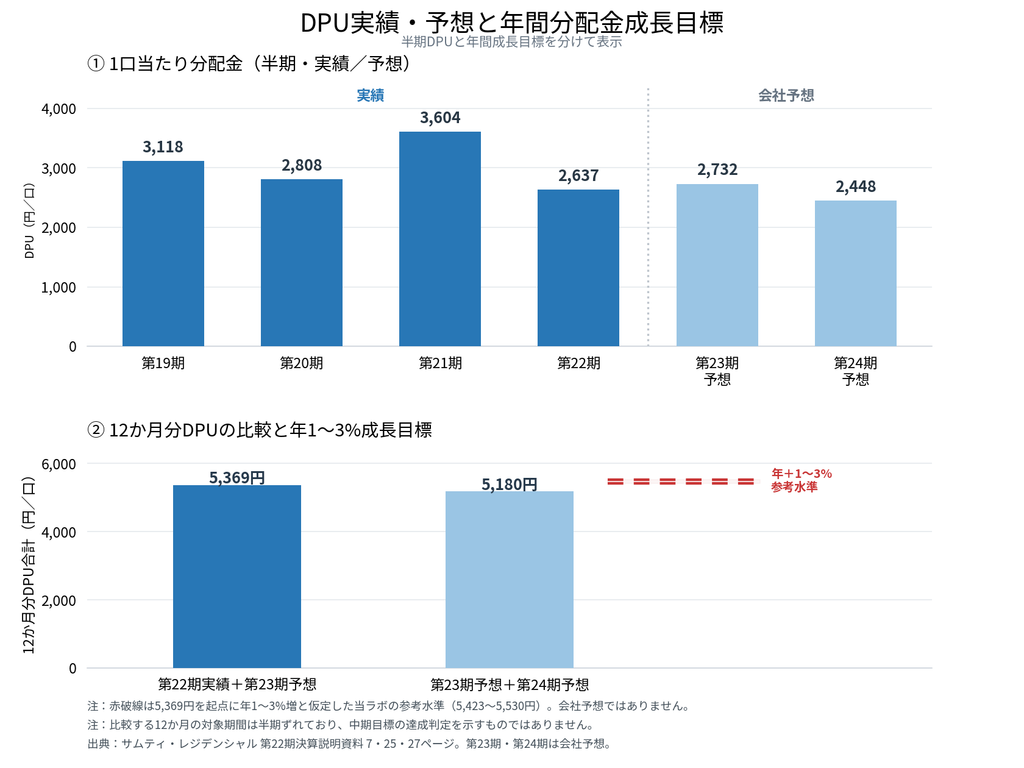
決算説明資料27ページでは、中期成長目標として年間DPU1~3%の上昇を掲げています。
賃料増額、スポンサーからの物件取得、資産入替などを通じて分配金成長を目指す方針です。
ただし、直近の会社予想を見ると、成長軌道はまだ明確ではありません。
第22期と第23期の合計DPUは5,369円ですが、第23期と第24期の予想合計は5,180円です。
もちろん、これは連続する2期の合計を比較したもので、中期目標の達成可否を直接判定する数字ではありません。
売却益の計上時期や新規物件取得によって、将来の分配金は変化します。
それでも、現在の会社予想からは、年間DPU1~3%成長を裏付ける利益成長が十分に確認できない状況といえそうです。
実際、経営側も決算説明資料で、金融コストの増加が内部成長の効果を上回る局面にあると説明しています。
この点は重要です。
賃料を上げられても、金利負担がそれ以上に増えれば、分配金成長につながりにくくなります。
目標を否定する必要はありませんが、今後の利益成長によって達成可能性を確認していきたいと思います。
気になる点⑤:LTV51.4%と今後の外部成長
第22期末の有利子負債残高は916.5億円、総資産LTVは51.4%です。
前期の50.9%からやや上昇しました。
LTVとは、総資産に対する有利子負債の割合です。
一般的には、LTVが高いほど借入金への依存度が高く、不動産価格の変動や金利上昇の影響を受けやすくなります。
一方、サムティ・レジデンシャルはJCRからA+(安定的)の信用格付を取得しており、複数の金融機関から資金調達を行っています。
そのため、LTV51.4%という数字だけで、財務状態が危険だと判断するのは適切ではありません。
ただし、今後も物件取得を進める場合、資金調達方法は重要になります。
借入金を増やせばLTVが上昇する可能性があり、投資口を新規発行すれば、発行条件によって既存投資主の1口当たり利益やNAVに影響する可能性があります。
スポンサーの供給力が大きくても、資金調達コストを上回る十分な収益を確保できる物件を選別することが重要です。
気になる点⑥:築年数と修繕投資
第22期末のポートフォリオ平均築年数は12.8年です。
築15年以上の物件は、取得価格ベースで約43.8%を占めています。
また、第22期の修繕費は約2.88億円、資本的支出は約5.57億円となりました。
前期からいずれも増加しています。
現在は減価償却費約11.22億円が、修繕費と資本的支出の合計を上回っています。
ただし、建物の経年によって将来の修繕や設備更新が増える可能性はあります。
特に、賃料増額を実現するために設備の更新が必要になる場合、内部成長には一定の投資負担が伴います。
決算説明資料では、築浅物件への入替を進める方針が示されています。
しかし、第23期末の平均築年数は13.1年になる想定です。
築浅物件の取得による若返り効果があっても、ポートフォリオ全体の経年進行を完全に相殺できるわけではないことがわかります。
したがって、今後は賃料増額だけでなく、修繕投資を差し引いた実質的な収益改善を確認したいと考えます。
スポンサーとの関係はどう評価する?
今回の有報で特徴的だったのが、大口投資主の構成です。
第22期末では、大和証券グループ本社とサムティの保有比率が合計で約55.3%に達しています。
スポンサーによる安定保有は、長期的な運営や物件供給の面でプラスに働く可能性があります。
一方、大口投資主の保有割合が大きい場合、一般投資主との利益の整合性について、継続して確認することも重要です。
ただし、両社が常に同一の議決権行使を行うという意味ではありません。
また、スポンサーからの物件取得については、利益相反を管理するための規定や意思決定手続きが設けられています。
当ラボとしては、スポンサーとの関係を単純に良い・悪いと評価するのではなく、取得価格の妥当性や物件取得後の収益性などを確認し、投資主価値の向上につながっているかを見ていきたいと考えます。
個別物件で確認しておきたい事項
有報には189物件の詳細が記載されていますが、ここでは注目したい物件をいくつか紹介します。
- S-FORT横浜青葉台
取得価格54億円の比較的大きな物件。期末稼働率90.9%であり、今後の稼働率改善を確認したい物件です。 - S-FORT熱田六番
期末稼働率86.4%。ポートフォリオ平均を下回っており、空室の状況に注目したいところです。 - S-FORT長崎興善町
期末稼働率89.4%。一時的な入退去の影響か、賃貸市場の競争環境によるものか、今後の推移を確認したい物件です。 - S-FORT江坂LIBERTS
有報には駐車場の附置義務に関する留意事項があります。将来の増改築や再建築時に対応が必要とされていますが、現時点での経済的影響は個別に確認する必要があります。 - S-FORT東札幌Nordo
敷地内のプレハブ倉庫について、建築手続き等に関する留意事項が記載されています。安全性に関する一定の確認も行われており、直ちに重大な問題があると判断するものではありません。
個別物件の稼働率や法令上の留意事項は、それだけで投資法人全体の評価を決めるものではありません。
ただし、保有物件数が多いからこそ、全体の平均値だけでは見えない事項も存在します。
今回の有報分析では、こうした個別物件の状況も継続確認の対象としました。
まとめ:住宅の安定性と分配金の成長力は分けて考えたい
今回のサムティ・レジデンシャル投資法人の有報分析では、評価できる点と注意したい点の両方が確認できました。
まず、賃貸住宅の運営自体は比較的安定しています。
189物件のポートフォリオを保有し、期中平均稼働率は96.7%。入替時賃料増額率も+9.1%と良好です。
約270億円の鑑定評価含み益も、資産価値の面では評価できる材料でしょう。
一方、費用面には注意が必要です。
修繕費や管理費が増加し、さらに金利上昇によって金融費用の負担も重くなっています。
そのため、賃料収入は増えていても、最終的な利益は伸び悩んでいます。
また、第24期予想ではDPU2,448円のうち400円が利益超過分配金となる見込みです。
利益超過分配自体はJ-REITで利用される仕組みですが、今後も同じ分配水準を維持できるかは、本業利益や現金余力、修繕投資などと合わせて確認する必要があります。
スポンサーの物件供給力や資産入替戦略には期待できる面がありますが、資産規模を拡大すること自体が投資主の利益成長を保証するわけではありません。
当ラボとしては、今後の決算で次の点を重視したいと考えます。
- 入替時賃料増額率が実際のNOI成長につながるか
- 平均調達金利の上昇がどの程度続くか
- 売却益を除いた1口当たり利益が回復するか
- 修繕投資と利益超過分配のバランスを維持できるか
- スポンサーからの取得物件が利益成長に貢献するか
サムティ・レジデンシャルは、保有不動産の安定性という点では一定の評価ができる投資法人と考えられます。
ただし、安定した不動産を持っていることと、分配金が安定して成長することは、必ずしも同じではありません。
金利上昇局面では、不動産の収益力だけでなく、どのような条件で資金調達しているかが投資主利益に大きな影響を与えます。
今回の第22期決算は、その関係を考えるうえで参考になる事例といえそうです。
今後、賃料成長が金融コストの増加を上回り、本業利益の回復につながるか。
引き続き確認していきたいと思います。
参考資料
- サムティ・レジデンシャル投資法人 第22期有価証券報告書(2026年10月29日提出)
- サムティ・レジデンシャル投資法人 第22期決算説明資料(2026年9月16日公表)
※本記事は上記資料を中心に作成しています。第23期・第24期の業績予想は、2026年9月16日公表時点の数値です。2026年11月9日までのすべての後発IRを照合したものではありません。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
なお、記事中に登場する「上級研究員ジーピ」はAIによる架空のキャラクターであり、実在する人物とは関係ありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。
投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
コメント